24Sep

Los recursos naturales siempre han dado forma a las economías; ahora dan forma al equilibrio de poder, en la intersección entre seguridad económica y seguridad nacional. "La cuestión es si los mercados ya lo han descontado. Nosotros creemos que no", insisten en VanEck.
Miguel Ángel Valero

La nueva carrera armamentística es, en realidad, una pugna por los metales, pero las acciones de recursos naturales aún no han reflejado plenamente este hecho, según un análisis de VanEck. El auge mundial del rearme — encabezado por una solicitud récord de defensa de 1,5 billones$ en EE. UU. y el compromiso de la OTAN de alcanzar el 5% del PIB — es fundamentalmente una acumulación de hardware, lo que lo convierte, en realidad, en un pedido de metales disfrazado. 

China ha utilizado su dominio sobre los metales críticos, controlando más del 97% del samario, el98% del galio y el 83% del wolframio, restringiendo las exportaciones y cortando el suministro a los compradores militares. La ley estadounidense que prohíbe los imanes para defensa de origen chino entra en vigor en enero de 2027, creando una demanda obligatoria que la oferta nacional todavía no puede cubrir — aunque sigue siendo incierto con qué rapidez se cerrará esa brecha y si ello se traducirá en mayores beneficios para los productores.

El mercado ha impulsado al alza las acciones de defensa, no los materiales subyacentes, y las acciones de recursos son una vía poco participada para acceder al tema del rearme. Históricamente, las acciones de recursos han sido más volátiles que los mercados bursátiles generales. El último gran rearme — la II Guerra Mundial y Corea — impulsó uno de los mayores superciclos de materias primas de la historia. En 1950, la escasez de cobre, acero, aluminio y wolframio ralentizó tanto la producción de armamento de EEUU que Washington intercambió trigo por bauxita, cromo y estaño extranjeros. Fueron los metales, no los ejércitos, los que marcaron el ritmo. 

Toda plataforma militar recurre a la misma cesta de metales — un caza y un destructor nunca comparten campo de batalla, pero compiten por el mismo aluminio, cobre, wolframio y tierras raras. Goldman Sachs estima que solo el rearme de Europa elevará la demanda de metales industriales de la región en torno a un 6% para 2027 . A ello se suman dos fuerzas: el aumento de la demanda y la carrera por asegurar el suministro fuera de China. 

Para los inversores, eso apunta a los mineros y procesadores fuera de China — que podrían beneficiarse del aumento de la demanda y de la prima asociada al suministro seguro, una exposición que actualmente pocas carteras mantienen. Sin embargo, unos precios más altos de los metales no se traducen automáticamente en mayores beneficios, y las acciones mineras pueden caer con fuerza incluso en periodos de demanda creciente. 

El acero es el insumo de defensa más fundamental por tonelaje: un solo portaaviones requiere aproximadamente 70.000 toneladas. La defensa representa solo alrededor del 2% de la demanda mundial de acero, pero está creciendo con rapidez – y la historia no está en el volumen, sino en la calidad. Las plataformas que definen la guerra moderna funcionan con acero especializado: cascos resistentes a la presión para submarinos, que solo un puñado de acerías puede producir; el revestimiento patentado de acero Eglin utilizado en las bombas antibúnker desplegadas en Irán; y una única planta de Pensilvania que suministra hasta el 95% del blindaje de la Marina. El poder de fijación de precios podría desplazarse hacia los pocos productores cualificados parafabricarlo, aunque esto no está garantizado.

El cobre conduce la guerra — mueve la energía, transporta los datos y reviste las municiones, desde los kilómetros de cableado de un buque de guerra hasta el sistema de guiado de un Tomahawk y la banda que hace girar cada proyectil de artillería. En 2021, la producción militar consumió 2,19 millones de toneladas — más del 10% de la producción mundial refinada — y ha crecido a una tasa compuesta de aproximadamente el 14% anual desde entonces. El crecimiento tiene margen para continuar: la guerra intensiva en drones y misiles consume más cobre por dólar que nunca. Y la demanda es difícil de sustituir. Muchos analistas prevén que el cobre entre en déficit, con una oferta minera que apenas crece; en un mercado tensionado, la tonelada marginal tiende a fijar el precio, y los productores capaces de suministrarla pueden capturar el margen. 

El aluminio hace posible la guerra moderna. Los drones, los misiles de crucero y, sobre todo, las municiones kamikaze que invaden el campo de batalla actual son ligeros y desechables — y ligereza significa aluminio. Disparado y volado por miles y nunca recuperado, el aluminio se convierte en una necesidad recurrente, no en un coste único. Sin embargo, EEUU prácticamente ha dejado de fundirlo: en otro tiempo el mayor productor mundial de aluminio primario, ha pasado de 24 fundiciones operativas a cuatro. Mientras tanto, la demanda de defensa se ha más que duplicado desde 2009 y está previsto que siga aumentando hasta 2030. Ahora EEUU importa gran parte de un metal sin el cual no puede combatir — y que ya figura en la lista de reservas estratégicas nacionales. Reconstruir esa oferta en el país es ahora una prioridad estratégica, y los escasos productores y transformadores occidentales que quedan podrían estar entre los beneficiarios — aunque la economía de la fundición sigue siendo compleja y depende en gran medida de los precios de la electricidad y del mantenimiento del apoyo político.

Las tierras raras dirigen la guerra. Los imanes que guían un misil, orientan un radar y alimentan el F-35 dependen de ellas — sobre todo del samario-cobalto, diseñado para mantener su magnetismo en el calor del campo de batalla, donde los imanes ordinarios fallan. La dependencia es real: en 2022 el Pentágono paralizó las entregas del F-35 por una aleación magnética fabricada en China, reanudándolas solo en virtud de una exención. Y la demanda está disparándose — sobre todo por un imán diferente: el neodimio en los vehículos eléctricos y los robots, que se ha duplicado desde 2015 y aumentará alrededor de un 30% más para 2030.

China produce el 97% del samario mundial y ha convertido ese control en un arma, bloqueando todo lo destinado al ámbito militar. La respuesta de Washington es imponer capital: una participación accionarial en un productor nacional y un precio mínimo del doble del mercado. Y a partir de enero de 2027, la ley estadounidense prohíbe cualquier imán de defensa que haya pasado por China en cualquier fase. EEUU apenas los fabrica, así que Washington está respaldando a las empresas que lo harán, los mismos productores que se benefician del auge de los vehículos eléctricos y los robots.

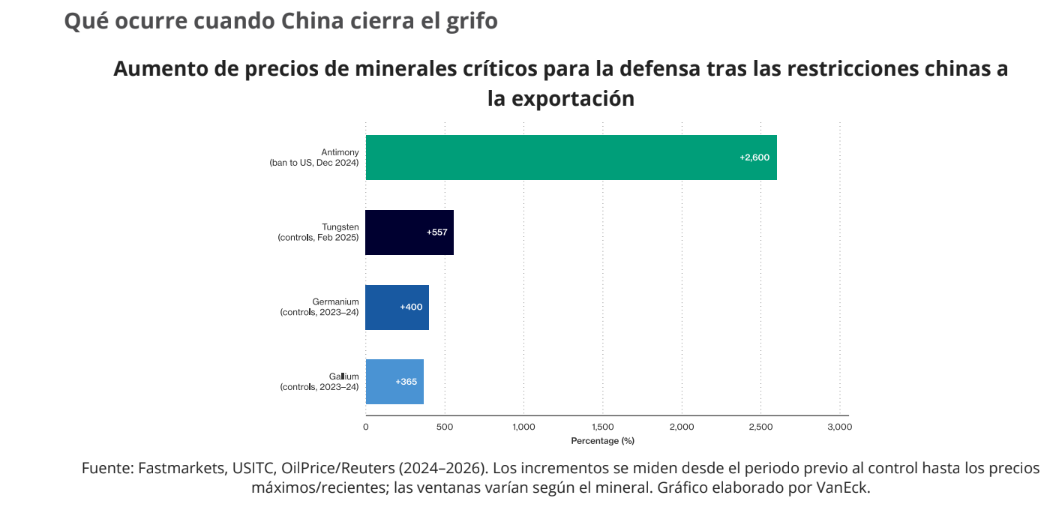
El galio hace posible el radar del Patriot; el germanio, la óptica infrarroja de las miras nocturnas y los misiles guiados por calor; el antimonio, el núcleo endurecido de las balas y las trazadoras y bengalas que iluminan la noche; el wolframio, los penetradores que atraviesan el blindaje. Ninguno se necesita a granel; todos son insustituibles. Y China los controla todos— el 98% del galio, el 83% del wolframio, el 68% del germanio y el 48% del antimonio . Ya ha apretado el gatillo — cortando el galio, el germanio y el antimonio en 2024, endureciendo el wolframio en 2025— y, incluso tras una tregua en 2025, el bloqueo a los compradores militares sigue vigente. El riesgo aquí nunca fue quedarse sin existencias; es que te corten el suministro, licencia a licencia. La oportunidad potencial está en unos productores occidentales escasos y cada vez más respaldados por la demanda gubernamental.

La demanda está comprometida — los presupuestos de defensa están legislados, son plurianuales y van en aumento. La oferta no lo está — es escasa, concentrada y, en el caso de los materiales más importantes, está controlada por el mismo adversario contra el que Occidente se está armando. Los mercados siguen valorando la defensa como una historia de contratistas y plataformas; la oportunidad más profunda y duradera está en los metales que hay debajo — y en los productores y transformadores que los suministran. Cuando un metal se convierte en una prioridad de seguridad nacional, Occidente ha estado históricamente dispuesto a pagar una prima para asegurarlo — precios mínimos, reservas estratégicas, relocalización. Las tierras raras ya lo demuestran. El impulso de una demanda de defensa que crece desde una base baja apenas se refleja hoy en la cotización de estos productores. Los recursos naturales siempre han dado forma a las economías; ahora dan forma al equilibrio de poder, en la intersección entre seguridad económica y seguridad nacional. "La cuestión es si los mercados ya lo han descontado. Nosotros creemos que no", insisten en VanEck.

Banca March: el bono de EEUU a 10 años, en nuevos máximos

Las tensiones en los mercados energéticos vuelven a primer plano. Este factor, unido a unos sólidos datos de confianza empresaral ha impulsado nuevamente al alza la curva de tipos de interés. En este contexto, la rentabilidad del bono estadounidense a diez años marca nuevos máximos, mientras que otros tramos de la curva, como el bono a cinco años, también alcanzan niveles destacados, con una rentabilidad exigida del 5%. Paralelamente, las posibles restricciones en las exportaciones de diésel de EEUU ante el encarecimiento del combustible, cuyo precio ya supera los 6,5$ por galón, un 74% por encima de los niveles previos al conflicto.

La reunión entre Trump y Xi Jinping busca evitar que la creciente rivalidad entre EEUU y China desemboque en una confrontación de mayor alcance. Los contactos previos han mantenido un tono constructivo, con la prórroga por dos meses de la tregua comercial, pese a las profundas discrepancias existentes en ámbitos como la tecnología, la seguridad nacional o la cuestión de Taiwán. En el terreno comercial, la actual suspensión de nuevas medidas arancelarias podría complementarse con compras adicionales de productos estadounidenses por parte de China y con avances orientados a reducir las barreras existentes en bienes considerados no sensibles. Asimismo, podría progresar el trabajo de las Juntas de Comercio e Inversión constituidas tras la reunión de mayo, lo que facilitaría la liberalización de determinados intercambios comerciales que aún permanecen sujetos a gravámenes.

En materia de inteligencia artificial (IA) no se esperan avances significativos, aunque sí podría acordarse la creación de un canal de diálogo específico destinado a gestionar riesgos y mejorar la comunicación entre ambas potencias. Por otra parte, la crisis energética derivada de las tensiones con Irán ocupará un lugar destacado en la agenda. Washington busca incrementar la presión económica sobre Teherán, mientras que Pekín mantiene una postura más favorable hacia el régimen iraní. En definitiva, la cumbre parece encaminada principalmente a estabilizar la relación bilateral y reducir las tensiones existentes, más que a resolver los profundos desacuerdos estratégicos que continúan separando a las dos mayores potencias económicas del mundo.

El acuerdo, alcanzado el año pasado en la cumbre de Busan y cuya expiración estaba prevista para el 10 de noviembre, permanecerá en vigor hasta el 10 de enero. La extensión ha sido más limitada de lo esperado, ya que se había especulado con una prórroga de entre tres y seis meses, lo que sugiere que Washington sigue insatisfecho con algunos compromisos asumidos por Pekín, especialmente en materia de tierras raras. En cualquier caso, el nuevo plazo cubrirá dos citas internacionales previstas para finales de año, la cumbre de la APEC en Shenzhen y la del G-20 en Miami, donde se espera que Trump y Xi vuelvan a reunirse para tratar de avanzar hacia un acuerdo más amplio.

Por otro lado, la OCDE ha actualizado sus previsiones de crecimiento y considera que la economía mundial ha demostrado una capacidad de resistencia mayor de la anticipada frente al encarecimiento de la energía derivado del conflicto con Irán. En consecuencia, ha elevado en una décima su previsión de crecimiento mundial para 2026 hasta el 2,2%. Entre los factores que han contribuido a amortiguar el impacto destacan el recurso a las reservas energéticas acumuladas, el aumento de la producción fuera de la región del Golfo, las medidas de apoyo desplegadas por numerosos gobiernos y el fuerte dinamismo de la inversión vinculada a la inteligencia artificial. No obstante, la organización advierte de que el crecimiento global seguirá situándose por debajo del registrado en 2025 (+3,4%) y que las presiones inflacionistas y los elevados costes de financiación continuarán lastrando la actividad durante los próximos trimestres.

  • Estados Unidos: la OCDE ha revisado al alza sus previsiones de crecimiento hasta el +2,2% en 2026 (dos décimas más que en junio) y el +2,1% en 2027 (tres décimas más). La solidez de la inversión asociada a la inteligencia artificial compensará parcialmente la desaceleración del consumo privado y el menor crecimiento de las rentas reales.
  • China: la previsión para 2026 se mantiene sin cambios en el +4,5%, aunque se espera una moderación hasta el +4,2% en 2027. La persistente debilidad del sector inmobiliario, el elevado endeudamiento y una demanda interna más contenida siguen limitando el potencial crecimiento.
  • Eurozona: la actualización también mejora las perspectivas para la región. Prevé un crecimiento del +1,0% en 2026, dos décimas por encima de la estimación de junio. Entre las principales economías, las revisiones han sido especialmente favorables para España (+2,6%), Alemania (+1,1%) e Italia (+0,9%), todas ellas cuatro décimas por encima de lo previsto anteriormente. La excepción es Francia, cuya previsión se ha rebajado tres décimas, hasta el +0,4%.

UBS: capturar el mayor potencial alcista en renta variable

El petróleo Brent subió ante la falta de avances en las conversaciones entre EE. UU. e Irán, mientras que unos sólidos datos económicos estadounidenses se sumaron a las preocupaciones por la inflación. "Nuestro escenario base contempla que la disrupción energética se mantenga relativamente limitada y que el shock inflacionario no llegue a ser lo suficientemente amplio o persistente como para hacer descarrilar el crecimiento económico. Seguimos recomendando posicionarse para capturar un mayor potencial alcista en la renta variable. Sin embargo, los últimos movimientos del mercado mostraron que es probable que la volatilidad continúe, ya que los inversores siguen preocupados por una serie de riesgos, entre ellos la evolución geopolítica, la inflación, la deuda pública y la sostenibilidad del gasto de capital (capex) en IA. Resulta igualmente importante construir resiliencia en la cartera y, al mismo tiempo, mantenerse invertido", insisten en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma:"En lugar de reaccionar ante cada cambio en las perspectivas geopolíticas o de mercado, los inversores deberían centrarse en construir carteras capaces de comportarse bien en distintos escenarios. Mantener la exposición a la renta variable, incorporando al mismo tiempo estrategias de preservación de capital, materias primas de forma amplia y activos alternativos, puede ayudar a gestionar los riesgos a la baja, ampliar las fuentes de rentabilidad y construir carteras mejor preparadas para resistir periodos de volatilidad". "Un crecimiento económico resiliente y unos beneficios empresariales sólidos deberían respaldar nuevas subidas de la renta variable durante los próximos seis a doce meses, a pesar de unos tipos más altos y la incertidumbre geopolítica", subraya.

"La renta variable de mercados emergentes sigue respaldada por una combinación de un crecimiento de los beneficios empresariales sólido y cada vez más generalizado, unas valoraciones atractivas y las tendencias de inversión en curso relacionadas con la IA. El impulso de los beneficios se extiende ahora mucho más allá del sector tecnológico, mientras que las valoraciones se mantienen significativamente por debajo tanto de las medias históricas como de sus homólogos en mercados desarrollados"., añade Maximilian Kunkel, Director de Inversiones para CEEMEA.

Los directores financieros se preocupan por la Fed

Cada trimestre, la Reserva Federal pregunta a los directores financieros de las empresas cómo ven el futuro. En la última tanda respondieron 517. ¿Qué les quita el sueño? Por primera vez, la política monetaria (los tipos de la Fed) adelanta a la inflación. Uno de cada cinco la señala, frente a menos del 15% antes. Esperan precios un 5,3% este año. El director financiero decide cuánto invierte y gasta una empresa. Si le asustan los tipos, pisa el freno: menos fábricas, menos empleo y guías de resultados más flojas.


03May

La prosperidad mundial depende de que "exista un acceso fiable a materias primas críticas para el crecimiento económico, la innovación y la seguridad energética”, advierte la OCDE.

Miguel Ángel Valero

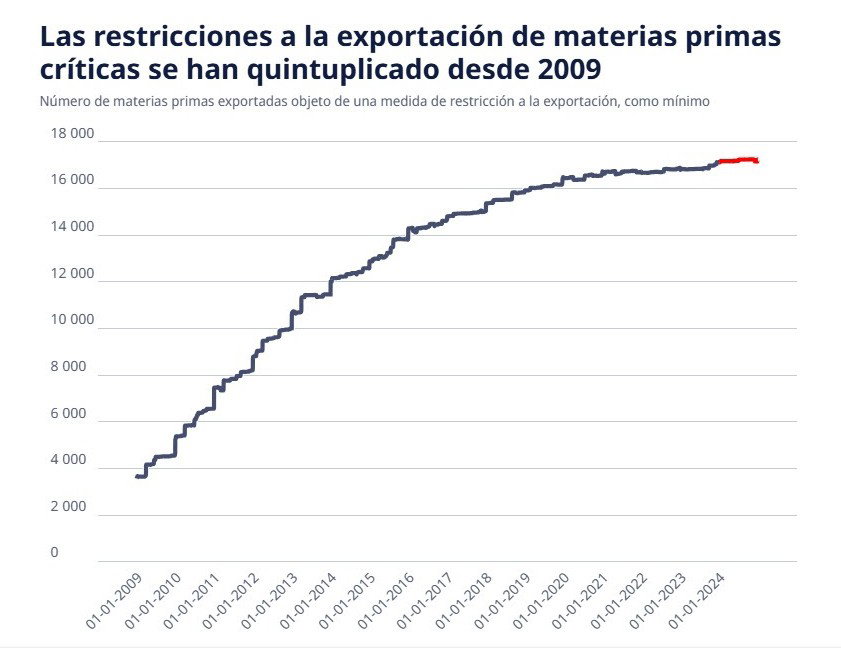
Las materias primas críticas encaran un aumento de las restricciones a la exportación que intensifica los riesgos para las cadenas mundiales de suministro, avisa la OCDE. La actualización anual del informe Inventory of Export Restrictions on Critical Raw Materials  de la OCDE concluye que diversos minerales fundamentales, que son insumos esenciales de las tecnologías utilizadas en el ámbito digital y de las energías renovables, corren un elevado riesgo de soportar restricciones a la exportación, y el número de medidas restrictivas sigue en aumento.

El informe analiza las restricciones a la exportación de materias primas críticas aplicadas hasta el final de 2024, y muestra que este tipo de medidas no ha dejado de incrementarse en los últimos 15 años, hasta alcanzar un máximo histórico. Pese a que la tasa de crecimiento de las nuevas restricciones a la exportación se ralentizó, al pasar del 3,4% en 2023 al 0,6% en 2024, un buen número de países, en particular de África y Asia, introdujo nuevas restricciones.

Algunos minerales esenciales para los sistemas energéticos, como el cobalto, el manganeso, el grafito y elementos de las tierras raras, corren un riesgo especialmente alto de soportar restricciones a la exportación. Cerca del 70% de las exportaciones mundiales de cobalto y manganeso experimentaron, como mínimo, una restricción a la exportación entre 2022 y 2024. El 16% del comercio de las materias primas críticas a las que da seguimiento la OCDE enfrentó al menos una restricción a la exportación durante ese mismo periodo.

Según declaró el Secretario General de la OCDE, Mathias Cormann, en el Foro de los Minerales Críticos de Estambul, “países de todo el mundo dependen de que exista un acceso fiable a materias primas críticas para el crecimiento económico, la innovación y la seguridad energética”.  “Las restricciones a la exportación pueden incrementar las vulnerabilidades de aquellas cadenas de suministro que presentan una gran concentración, al limitar los volúmenes de exportación e impulsar los precios al alza. Mejorar la transparencia de estas medidas resulta fundamental para promover mercados más abiertos y diversificados para los minerales críticos, incentivando una inversión sumamente necesaria para intensificar la producción y promover colaboraciones con los países productores que generen beneficios mutuos", argumenta.

Pese al rápido aumento de la demanda de materias primas críticas, el suministro sigue estando muy concentrado y los ajustes en el mismo se realizan con lentitud. Aunque existen diferencias entre los mayores productores según el material, los tres principales países productores de cobalto, litio y níquel respectivamente representan más de dos tercios de la producción mundial, una proporción que se eleva a cerca del 90% en el caso de los elementos de las tierras raras. También existe concentración en las medidas adoptadas en materia de políticas, pues más de la mitad del total de nuevas medidas aplicadas entre 2009 y 2024 corresponden a la India (9%), China (17%), Argentina (6%), Vietnam (5%) y Burundi (4%). 

Los materiales de desecho y los residuos siguieron constituyendo en 2024 la categoría de materias primas críticas a la que se imponen restricciones con mayor frecuencia, un reflejo de las preocupaciones de carácter medioambiental y del creciente interés por la economía circular como fuente de metales y minerales. Por otra parte, las restricciones a la exportación impuestas a las cadenas de suministro upstream, entre ellas las de menas y otros minerales, aumentaron de forma notable entre 2009 y 2024, al multiplicarse por diez durante dicho período.

Las medidas enormemente restrictivas, entre otras la prohibición de las exportaciones y los contingentes, son cada vez más predominantes, ya que representan más de un tercio de las nuevas medidas introducidas en 2024. La generación de ingresos ha sido el argumento declarado para justificar las restricciones a la exportación que más rápido ha aumentado desde el inicio de la década de 2010 y se ha convertido en la motivación más nombrada en 2024, en relación prácticamente con la mitad de las medidas. 

The Trader: la oferta no está preparada para tanta demanda

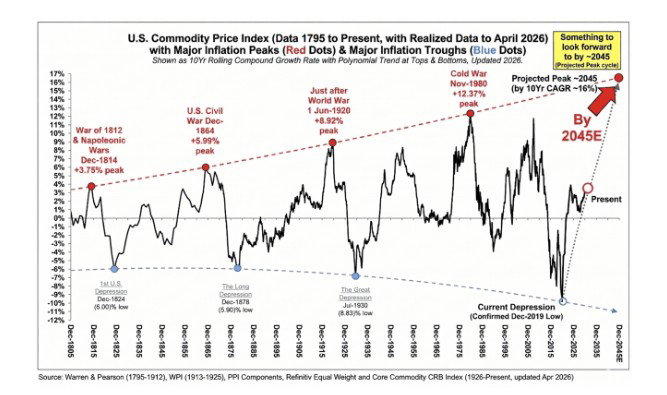
"Hay momentos en los mercados que solo se entienden con perspectiva histórica. Y el gráfico que tienes delante es uno de ellos. Muestra más de dos siglos de comportamiento de las materias primas, señalando los grandes picos inflacionarios y los grandes suelos. No es ruido. Es un patrón", explica el analista Pablo Gil en The Trader.

Cada gran ciclo alcista en commodities ha coincidido con momentos de ruptura estructural: guerras, reconstrucciones, cambios de modelo económico o transformaciones tecnológicas profundas. No han sido movimientos aislados. Han sido consecuencia directa de una necesidad masiva de recursos en un contexto donde la oferta no podía responder con la misma rapidez.

El mundo está intentando hacer demasiadas cosas al mismo tiempo. Rearmarse tras años de infra-inversión en defensa. Construir la infraestructura necesaria para sostener la inteligencia artificial, que implica centros de datos con un consumo energético brutal. Electrificar la economía, desde los coches hasta la industria. Acelerar la transición energética. Reconfigurar cadenas de suministro en clave geopolítica.

Todo eso tiene algo en común: depende de materias primas. No de forma marginal, sino crítica. El cobre, litio, níquel, plata, tierras raras… no son activos financieros. No se pueden imprimir. No aparecen de la nada porque suba la demanda. Requieren años de inversión, exploración, desarrollo y capacidad productiva. Y ahí es donde está el problema: La oferta no está preparada.

Durante más de una década, el sector ha sufrido una clara falta de inversión motivada por bajos precios, presión regulatoria, incertidumbre política y un exceso de complacencia que ha frenado el desarrollo de nuevos proyectos. El resultado es que, justo cuando la demanda empieza a dispararse, la capacidad de respuesta es limitada.

A este desequilibrio entre oferta y demanda hay que sumarle otro factor clave: el entorno monetario. Estamos en una de las mayores etapas de expansión fiscal y monetaria de la historia reciente. Déficits estructurales, deuda creciente y monedas Fiat (dinero físico) que, poco a poco, pierden poder adquisitivo.

Cuando combinas escasez física con abundancia monetaria, el resultado suele ser el mismo: subidas sostenidas de precios. Y eso es, en esencia, lo que define un superciclo. 

El gráfico simplemente refuerza esta idea: Tras largos periodos de debilidad (como el que culminó durante la pandemia, con una fase de depresión relativa en commodities) suelen iniciarse movimientos prolongados al alza, que no son puntuales, sino tendencias de años o incluso décadas. Y lo más interesante es que estos ciclos no suelen ser evidentes al principio. Empiezan con escepticismo, con el mercado mirando hacia otro lado, centrado en otras narrativas. Exactamente como ahora.

Hoy la atención está en la tecnología, en la inteligencia artificial, en los mercados financieros. Pero pocos están poniendo el foco en lo que hace posible todo eso: los recursos físicos.

La paradoja es evidente. Queremos un mundo más digital, más eléctrico, más automatizado… pero sin materias primas eso simplemente no es posible. La historia nos dice que cuando esta desconexión se corrige, lo hace con fuerza. Y por eso, más allá del ruido de corto plazo, lo relevante es entender el contexto. No estamos ante un simple rebote cíclico. Estamos ante un posible cambio estructural en el mercado de materias primas.

"Mi sensación es que tal vez estamos en la fase intermedia de algo mucho más grande de lo que la mayoría imagina. Y como suele ocurrir en estos casos, cuando el consenso lo vea, probablemente ya será tarde para posicionarse con comodidad", advierte Pablo Gil.

03Dec

La OCDE vaticina un crecimiento del PIB del 3,2% en 2025 y del 2,9% en 2026. DWS apuesta por EEUU debido a las inversiones en IA, y UBS destaca la creciente monetización de éstas.

Miguel Ángel Valero

El nuevo intento de la Administración Trump para lograr la paz entre Ucrania y Rusia vuelve a chocar con la resistencia de Putin. La reunión comenzó con un retraso de tres horas y concluyó sin avances significativos, más allá de declaraciones diplomáticas. El mandatario ruso se mantuvo firme en su postura y, como mensaje final, lanzó advertencias dirigidas a Europa.

Las aspiraciones territoriales de Moscú continúan siendo el principal obstáculo, ya que son extremadamente ambiciosas: incluyen el control total de la región de Donetsk y, en esta ocasión, también la exigencia de los territorios que dan acceso a Ucrania al Mar Negro, lo que implicaría la cesión del puerto de Odesa y supondría desmantelar por completo la defensa marítima ucraniana.

Mientras, la Unión Europea aprobó un plan para eliminar completamente las importaciones de gas licuado ruso a partir de 2026 –todavía es el proveedor de alrededor del 10% de lo que llega a Europa de esta manera–.

Con el regreso de Witkoff a EEUU se cierra otro intento fallido de la Administración norteamericana por acercar posiciones. Sin nuevas reuniones programadas ni hojas de ruta definidas, las perspectivas de paz vuelven a enfriarse en las vísperas del invierno.

OCDE: los aranceles desacelerarán la economía en 2026

Pese a este escenario, la OCDE mantiene su previsión de crecimiento para la economía mundial en un +3,2% este año, gracias a unas condiciones financieras más favorables y el aumento de la inversión en IA, factores que han compensado la elevada incertidumbre de las políticas comerciales. Pero se espera una desaceleración al +2,9% en 2026, cuando se materialicen los efectos completos de los aranceles más altos, para posteriormente repuntar en 2027 hasta el +3,1%.

El PIB de Estados Unidos se revisa ligeramente al alza para 2025 y 2026, aunque mantiene la tendencia de desaceleración: +2% en 2025 (vs. +1,8% en septiembre) y +1,7% en 2026 (vs. +1,5%). Este enfriamiento responde a la moderación del empleo, la ralentización de la inmigración neta y la transmisión de los aumentos arancelarios a los precios.

En la Eurozona, las previsiones también mejoran: +1,3% en 2025 (vs. +1,2%) y +1,2% en 2026 (vs. +1%). La recuperación de los próximos años respecto a 2024 (+0,8%) se apoya en mercados laborales sólidos, el fortalecimiento de la demanda interna, el incremento del gasto público en Alemania y la reactivación del comercio.

Por su parte, China mantendrá un crecimiento estable del +5% en 2025 (frente al +4,9% estimado en septiembre), antes de desacelerarse al +4,4% en 2026, conforme se reduzca el apoyo fiscal y los nuevos aranceles de EE. UU. sobre las importaciones comiencen a impactar.

En cuanto a la política monetaria, la OCDE prevé que la Reserva Federal recorte los tipos de interés dos veces para finales de 2026 (aunque los mercados apuestan por tres recortes). No espera más bajadas en la Eurozona ni en Canadá. En Reino Unido, anticipa el fin de los recortes en la primera mitad de 2026. 

DWS: optimismo cauteloso

"Tras un año dominado por titulares geopolíticos y la incertidumbre económica, marcado por los aranceles estadounidenses, miramos hacia el 2026 con un optimismo cauteloso", señalan en DWS. "La perspectiva para 2026 parece atractiva, aunque el margen de error sigue siendo estrecho. Los titulares políticos y los riesgos geopolíticos podrían desencadenar una mayor volatilidad en cualquier momento. Por ello, una estrategia de inversión ampliamente diversificada, tanto por regiones como por clases de activos, puede ayudar a los inversores a aprovechar oportunidades mientras se mantienen preparados para posibles contratiempos", añaden.

Sus previsiones sugieren un potencial de crecimiento acelerado en EE UU y una economía europea robusta, lo que podría proporcionar una base sólida para lo que anticipamos será un clima de inversión más favorable en 2026. La economía estadounidense puede volver a un crecimiento más fuerte el próximo año, respaldada por inversiones en inteligencia artificial (IA) y un entorno de tipos de interés potencialmente favorable. Se espera que la Reserva Federal realice tres recortes adicionales de tipos, mientras que la inflación probablemente aumente hasta el 2,4%. 

En Europa, la recuperación fiscal de Alemania parece estar brindando un apoyo notable a la economía, mientras que la inflación debería mantenerse cerca del objetivo del 2% del Banco Central Europeo. Esto permite que los bancos centrales mantengan un enfoque cauteloso. 

Japón sigue manteniéndose estable a pesar del impacto de los aranceles, mientras que China está priorizando la tecnología y el aumento de los ingresos para impulsar el crecimiento interno.

Los expertos de DWS siguen viendo oportunidades potenciales para la renta variable en 2026, especialmente en EE.UU, donde las inversiones en IA y el crecimiento sólido y continuo de los beneficios podrían llevar al S&P 500 a aproximadamente 7.500 puntos a finales de año. “No vemos una burbuja de IA, sino un auge continuo de la IA que podría generar importantes ganancias de productividad en los próximos años”, enfatiza Benjardin Gärtner, director Global de Renta Variable en DWS. Aunque pueden surgir contratiempos en el camino, como ocurre con cualquier revolución tecnológica, la historia de crecimiento parece mantenerse intacta. ç

Los mercados europeos se benefician del estímulo fiscal, aunque a un ritmo algo más lento. Las previsiones de fin de año son de 600 puntos para el Stoxx Europe 600 y 26.100 puntos para el Dax. En Japón, la combinación de un nuevo liderazgo político y medidas fiscales debería crear un entorno constructivo.

En el segmento de la renta fija, en DWS esperan rendimientos relativamente estables en los bonos gubernamentales, con el 4,15% para los bonos del Tesoro estadounidense a diez años, durante todo el año. Los cambios en los rendimientos en Europa también probablemente serán moderados, con el Bund a diez años alcanzando potencialmente el 2,70% a finales de diciembre. Los bonos corporativos parecen seguir siendo atractivos, aunque con una creciente diferenciación de spreads en los segmentos de alto rendimiento. Los diferenciales de los bonos de Investment Grade se encuentran cerca de mínimos de varios años, respaldados por lo que consideramos fundamentos sólidos y factores técnicos.

En las inversiones alternativas, la demanda de oro sigue siendo fuerte, tanto como herramienta de diversificación como posible cobertura frente a riesgos geopolíticos y fiscales. Las “cuatro D” – déficits, depreciación, desglobalización y desdolarización – respaldan la previsión de un precio del oro de 4.500$ por onza.

UBS: diversificación de inversiones a toda la cadena de valor de la IA

Las acciones tecnológicas han recuperado parte del terreno perdido tras la corrección de los últimos días, pero persisten las dudas de los inversores sobre la sostenibilidad del impulso de la IA. Sin embargo, aunque las oscilaciones del mercado y la inquietud sobre el futuro de la IA puedan generar episodios de volatilidad, los inversores deberían centrarse en los fundamentales para evaluar la solidez del rally de la IA.

En UBS destacan tres claves:

  • una demanda real de productos y servicios vinculados a la IA
  • los márgenes de las grandes tecnológicas siguen siendo sólidos pese al aumento del Capex.
  • la monetización continúa mejorando.

Mark Haefele, Chief Investment Officer en UBS Global Wealth Management, afirma: “Teniendo en cuenta el equilibrio entre los riesgos a medio plazo y los sólidos fundamentales a corto plazo, mantenemos nuestra recomendación de diversificar las inversiones a lo largo de toda la cadena de valor de la IA, incluidos los habilitadores tecnológicos, la capa de inteligencia y las aplicaciones. Nuestra estrategia tenderá a centrarse cada vez más en la capa de aplicaciones, ya que esperamos que las empresas de este segmento sean las principales beneficiarias de la inversión continua en IA”.

"A medida que miramos hacia 2026, la pregunta es si las poderosas fuerzas de la IA, el estímulo fiscal y la flexibilización de la política monetaria pueden impulsar los mercados globales más allá de la gravedad de la deuda, la demografía y la desglobalización, hacia una nueva era de crecimiento. Navegar por estos cambios estructurales exige que los inversores adapten sus estrategias centrándose en sectores y temas donde el capital está fluyendo y la transformación está teniendo lugar", argumenta.

"Mantenemos una visión constructiva sobre la renta variable global, con la IA y la innovación como grandes motores. Recomendamos aumentar la exposición a las tendencias transformadoras: IA, energía y recursos y longevidad”, añaden Belinda Peeters y Christopher Swann. “Vemos la IA como una fuerza transformadora, capaz de generar valor más allá de los chips y los modelos fundacionales, convirtiéndose en un factor clave para el rendimiento”, remarca Ulrike Hoffmann-Burchardi.

En EEUU, la National Retail Federation espera que las ventas navideñas superen por primera vez el billón de dólares. El crecimiento estimado del 3,7–4,2% para 2025 está en línea con la media de la última década y con el 4,3% registrado el año pasado. "Creemos que es un objetivo alcanzable, dado que el consumidor estadounidense se encuentra en buena posición y los comercios están aplicando subidas de precios que elevan el gasto nominal", remarcan en UBS.