Tras cerrar el peor trimestre para los bonos soberanos globales desde 2024, con una caída del 2% entre junio y septiembre, las ventas vuelven a imponerse y las rentabilidades exigidas continúan coronando máximos desde abril de 2002, con el bono estadounidense a 10 años cotizando ya en el 5,34%.
Miguel Ángel Valero
Comenzamos el último trimestre del año y, aunque empiezan a aparecer algunas señales alentadoras –como la mejora de los flujos de crudo a través del estrecho de Ormuz o la reciente moderación de la inflación en Estados Unidos–, la presión sobre la deuda pública a largo plazo no amaina. Tras cerrar el peor trimestre para los bonos soberanos globales desde 2024, con una caída del 2% entre junio y septiembre, las ventas vuelven a imponerse y las rentabilidades exigidas continúan coronando máximos desde abril de 2002, con el bono estadounidense a 10 años cotizando ya en el 5,34%.
Todo ello sucede a pesar de las fuertes caídas registradas en el petróleo, en un contexto en el que el mercado continúa evaluando la progresiva normalización de los flujos energéticos en Oriente Medio. Las exportaciones de crudo desde el Golfo han recuperado niveles próximos a los previos al conflicto gracias a los convoyes escoltados y al uso de rutas alternativas.
Arabia Saudí resulta un ejemplo especialmente ilustrativo. Durante las tres primeras semanas de septiembre, el país árabe exportó cerca de 5,4 mbd, un 56% por encima de todo lo vendido en agosto y apenas un 16% por debajo del promedio registrado en 2025. En este contexto, también resulta reveladora la composición de esas exportaciones. Cerca del 60% del crudo saudí salió en septiembre a través del Golfo Pérsico, frente al 30% observado en agosto, una señal de que el tránsito por el estrecho de Ormuz comienza a recuperar protagonismo bajo protección estadounidense, reduciendo la dependencia del oleoducto Este-Oeste y de las rutas alternativas a través del mar Rojo.
UBS: continúa la venta de bonos del Tesoro de EEUU
La liquidación (sell-off) de bonos del Tesoro de EEUU continúa con el rendimiento del bono a 30 años renovando su máximo de 24 años y superando el 5,6%, mientras los inversores sopesaban unos datos de inflación estadounidense más suaves de lo esperado frente a un crecimiento económico robusto. Además, el índice de precios del gasto en consumo personal (PCE) subyacente aumentó un 0,2% intermensual en agosto, por debajo de las expectativas de un crecimiento del 0,3%. Los futuros sobre los fondos federales implican ahora una probabilidad del 62% de que la Fed mantenga los tipos de interés sin cambios en su reunión de política monetaria de octubre, frente a una probabilidad del 29% hace una semana.
El último conjunto de datos es coherente con una tendencia de desinflación en curso y una economía estadounidense resiliente, lo cual, en nuestra opinión, debería seguir respaldando nuevas subidas de la renta variable, junto con un sólido crecimiento de los beneficios empresariales y una adopción acelerada de la IA. La desinflación y el crecimiento económico resiliente ofrecen un contexto favorable. Un sólido crecimiento de los beneficios empresariales debería compensar la presión que suponen sobre las valoraciones unos rendimientos más altos. La adopción de la IA debería respaldar un mayor crecimiento de los beneficios.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Recomendamos a los inversores posicionarse para capturar un mayor potencial alcista en la renta variable, y prevemos subidas de aproximadamente un 10% para el S&P 500 de cara a mediados de 2027. Los inversores deberían asegurarse de que sus exposiciones estén ampliamente diversificadas por sectores y considerar asignaciones a otros mercados globales, como la eurozona, Asia excluyendo Japón, y Japón".
Citi: el apetito por el riesgo está concentrado en las megacaps de EEUU
Por su parte, Citi alerta sobre que el apetito por el riesgo está concentrado en las megacaps de EEUU, mientras se hace caso omiso a los valores de pequeña capitalización. Su radar asegura que el dinero 'valiente' está en un puñado de valores gigantes, y las pequeñas del Russell 2000 firman su apuesta más bajista del año. Por regiones, ve al S&P 500 sumando y al Nasdaq plano. Europa manda con el EuroStoxx, aunque muchos van en pérdidas, y Asia es el patito feo con el Hang Seng.
Advierte que un mercado estrecho es un edificio con cuatro pilares en vez de veinte: si una grande tropieza, la caída se contagia sin red. El inversor debe examinar si su fondo replica al S&P 500, porque eso significa que está cargado de esas megacaps. Pero también puede ser una oportunidad para las empresas clásicas value de cara a un repunte.
Francia: el Gobierno busca un ajuste de 54.000 millones€
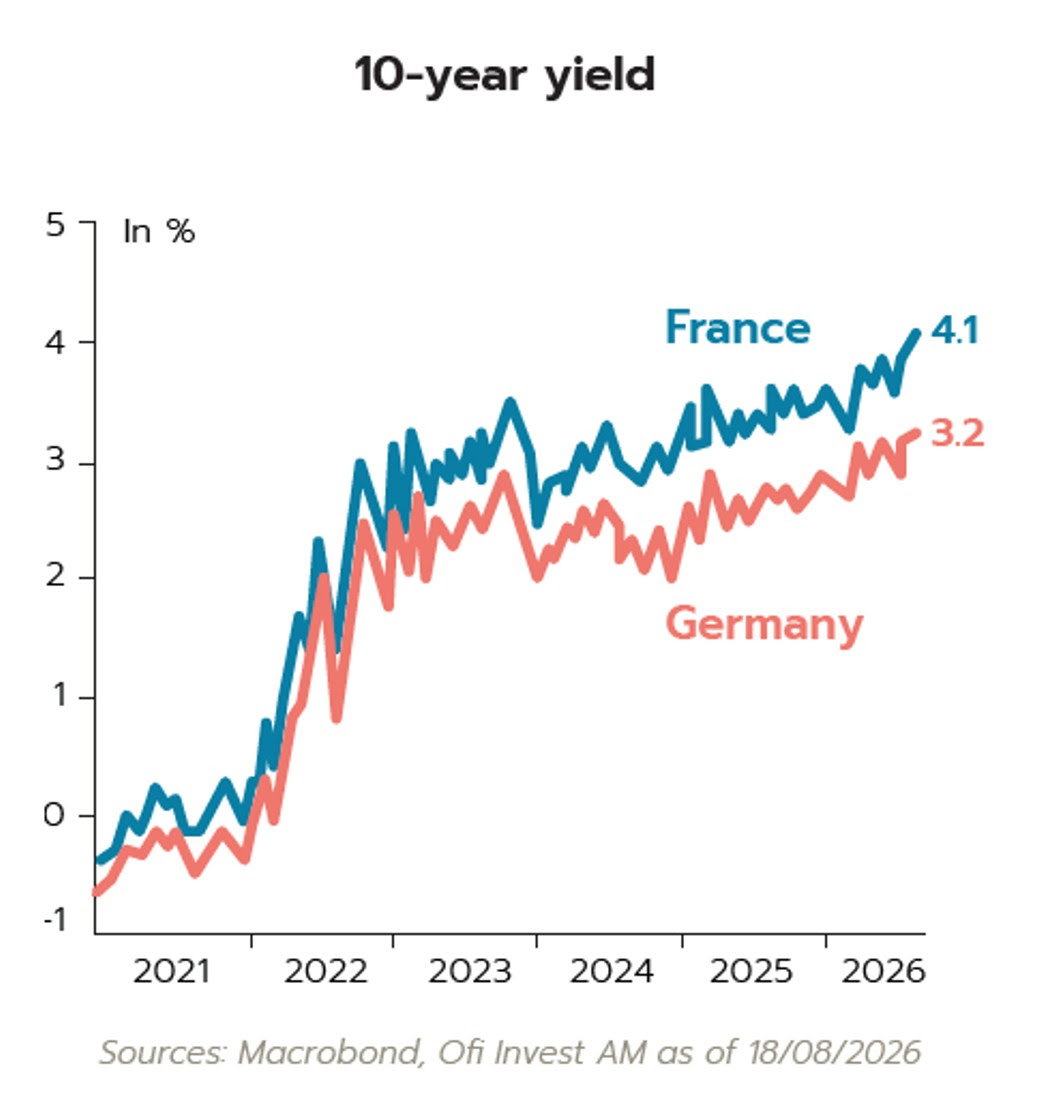
El Gobierno francés presenta un proyecto de Presupuestos para 2027 con el objetivo de reducir el déficit fiscal del 5,4% previsto para 2026 al 5% el año que viene. Francia se encuentra en una situación delicada: años de escasa disciplina presupuestaria, una elevada fragmentación política y la proximidad de las elecciones presidenciales han erosionado la confianza de los mercados. Como reflejo de ello, la tasa interna de rentabilidad (TIR, lo que el inversor exige por prestar su dinero) de la deuda soberana francesa a 10 años se ha incrementado en 139 puntos básicos (pb) en lo que llevamos de año y el diferencial frente al bono alemán ya se sitúa en 133 pb.
El ministro de Economía y Finanzas, Roland Lescure, avisa que el coste de los intereses de la deuda alcanzará aproximadamente los 91.000 millones€ en 2027, superando incluso las partidas presupuestarias destinadas a Defensa y Educación. Para contener el deterioro de las cuentas públicas, el Ejecutivo plantea un ajuste de 54.000 millones€, gracias a medidas como la congelación salarial de los empleados públicos, la reducción del gasto asociado a las bajas por enfermedad y la prórroga del impuesto extraordinario a las grandes empresas.
El proyecto presupuestario deberá quedar aprobado antes de finales de diciembre. Si el Gobierno no consigue reunir el respaldo parlamentario necesario, podrá recurrir al artículo 49.3 de la Constitución, que permite la aprobación de una ley sin votación directa en la Asamblea Nacional. No obstante, el uso de este mecanismo incrementa el riesgo de que la oposición impulse una moción de censura contra el primer ministro.
Ofi Invest: no implica una crisis de financiación
La gestora francesa Ofi Invest AM cree que el hecho que la prima de riesgo de Francia haya alcanzado 100 pb supone un nuevo entorno crediticio para Francia, en el cual la jerarquía crediticia europea ha cambiado, y el coste de capital ha subido en este país. Según Christophe Herpet, Chief Investment Officer, la inestabilidad geopolítica en Oriente Medio, las próximas elecciones presidenciales, y los temores del mercado sobre el alejamiento de Francia del marco fiscal europeo, son los factores que han impulsado la ampliación de la prima de riesgo francesa hasta el entorno de los 100 pb.
La subida de la prima de riesgo del bono francés, según Christophe Herpet “no supone una crisis de financiación. El mercado se ha vuelto más exigente y tiene en cuenta no sólo la capacidad de Francia para emitir deuda, sino también, su credibilidad política que sostiene su trayectoria fiscal”.
En ocho meses Francia celebrará elecciones presidenciales, y en pocas semanas votará el presupuesto de 2027. El diferencial OAT-Bund “se está convirtiendo en un barómetro de este cambio de entorno”, afirma el experto de Ofi Invest AM.
La subida de la prima de riesgo en Francia se produce en un momento en el que el precio de la duración (impacto en los precios de los bonos de las cambios en tipos de interés) se está revalorizando, a causa de una serie de factores: la inestabilidad geopolíca en Oriente Medio nutre los riesgos tanto energético como de inflación; los gobiernos tienen mayores necesidades de financiación; los bancos centrales han dejado de ser compradores estructurales de deuda; las decisiones del Tesoro de EEUU en materia de vencimientos de la deuda han aumentado la volatilidad; y compradores marginales son de nuevo decisivos en el mercado, y exigen una prima a plazo más elevada. “La duración ya no significa un seguro gratuito”, indica el CIO de Ofi Invest AM.
La rentabilidad del bono alemán a 10 años (bund) alcanzó el pasado 2 de septiembre el 3,4%, el más alto de los últimos quince años. El bono del Tesoro USA a 10 años, entre el 4,7%-4,8 % en la misma fecha, y la OAT francesa (Obligation Assimilable du Trésor) a 10 años llegó a un retorno del 4,25 %, el más alto desde noviembre de 2008.
El diferencial OAT-Bund incorpora una importante prima de riesgo político y presupuestario, aunque sigue dependiendo de tres factores favorables: un marco fiscal europeo restrictivo, un BCE creíble y, en última instancia, un cierto grado de disciplina fiscal. El mercado “podria poner a prueba la disciplina fiscal”, según la gestora francesa. Y ello porque la subida del coste de los intereses erosiona el margen financiero y provoca que la trayectoria de la deuda esté más expuesta al riesgo de rendimientos elevados en los bonos durante cierto tiempo.
Las subastas de bonos franceses a largo plazo de septiembre y octubre de 2026 son las primeras pruebas que van a testar la capacidad del mercado para absorber la deuda pública francesa en sus niveles actuales de rendimientos. Según Christophe Herpet, esta capacidad se medirá “en función de las tasas de cobertura, la calidad de la demanda y la reacción del mercado secundario. Aunque una sola subasta servirá como punto de referencia, pero no como veredicto”.
Los bancos franceses habían prefinanciado el 85 % de sus necesidades de bonos para 2026 a finales de junio, y quieren cubrir las de 2027 antes que acabe el presente año. Un colchón de liquidez que “proporciona a los bancos protección a corto plazo, pero no los protege frente a una subida duradera del riesgo francés”, afirma Ofi Invest AM. Y ello porque una ampliación del diferencial OAT-Bund aumentaría los costes de financiación, perjudicaría a las valoraciones y reactivaría el círculo vicioso entre el Estado y los bancos (los problemas financieros del gobierno contagian a los bancos, y viceversa, agravando las crisis económicas).
Respecto a las empresas, las necesidades de refinanciación en el segmento Investment Grade no superan los 40.000 millones€ en 2026 y 150.000 millones en 2027. Una liquidez abundante que “sólo ofrece un respiro temporal, porque un mayor coste del capital afectaría a las empresas que dependen de contratos de contratación pública o de la demanda interna más apalancadas, con vencimientos de su deuda en 2027” señala Christophe Herpet.
El presupuesto de 2027 “será juzgado por su ejecución, no sólo por su objetivo”, afirman los expertos de la gestora francesa. El mercado tendrá en cuenta el impacto de cada orientación fiscal que se apruebe, “la credibilidad de que se apruebe cada proyecto de ley, el volumen del ahorro previsto y la compatibilidad del presupuesto con el marco fiscal europeo”, según Ofi Invest AM. El mercado “prefiere una una trayectoria modesta pero viable, a un ajuste ambicioso pero políticamente frágil”.
La cancelación o congelación de parte de la deuda francesa en manos del Eurosistema (el BCE y las autoridades monetarias de los países de la Eurozona) “no forma parte de nuestro escenario principal”, afirma Christophe Herpet. Si esta opción sigue siendo una mera hipótesis, el impacto sería limitado, pero si se materializa, el riesgo sería tanto institucional como fiscal, porque “el mercado cuestionaría la estabilidad del marco monetario europeo, no solo el de Francia.”, según los expertos de la gestora francesa.
Los indicadores a vigilar son la curva de rendimientos de Francia, el diferencial OAT-swap, el comportamiento de Francia en relación con España e Italia, la volatilidad de los tipos de interés, los diferenciales bancarios, el euro y los CDS (Credit Default Swaps) soberanos de Francia. Será necesario vigilar no sólo los CDS de Francia, sino también el diferencial entre los CDS denominados en dólares y su equivalente denominado en euros, porque cualquier ampliación podría suponer un incremento no sólo del riesgo asociado al crédito, sino también de fragmentación o redenominación”, explica Christophe Herpet.
Además, “estos indicadores deben observarse conjuntamente. Una ampliación aislada del diferencial OAT-Bund no envía la misma señal que un deterioro simultáneo de los CDS, los diferenciales bancarios y el euro”, señalan los expertos de Ofi Invest AM.
El calendario de calificación de la deuda soberana francesa es otro factor a vigilar por el mercado. Fitch emitió su calificación crediticia el 28 de agosto, DBRS y Scope el 18 de septiembre, Moody’s lo hará el 23 de octubre y S&P el 27 de noviembre. La reacción del mercado a estas calificaciones depende “de cualquier comentario que se haga sobre la gobernanza de Francia, su capacidad de ajuste fiscal y la trayectoria de su deuda”, en opinión de Ofi Invest AM.
Para la elaboración de estos escenarios, los analistas de Ofi Invest AM han descontado gran parte del riesgo, pero no el de una desviación radical del marco fiscal europeo. El diferencial de 100 pb en el 4º trimestre es el escenario base de la gestora francesa, con un riesgo de ampliación más severa, en caso de superarse.
- 1. Escenario base: 80-100 pb: Las encuestas electorales permanecen estables y el debate fiscal es tenso, pero no hay señales de que Francia se aparte del marco fiscal europeo. Un retraso presupuestario en forma de un proyecto de ley especial provisional es una posibilidad, que mantendría alta la prima de riesgo durante un tiempo, aunque no lo suficiente como para que el alejamiento del marco fiscal europeo sea radical . El diferencial OAT-Bund ha alcanzado los 100 pb aunque existe el riesgo de que pueda alcanzar puntualmente a zona de 100-120 pb.
- 2. Escenario favorable: 65-80 pb: Se aprueba el presupuesto de 2027 y las perspectivas electorales se perciben más consensuadas. Se despliega un programa de consolidación de la deuda creíble, documentado y viable que restablece la confianza, con el diferencial retornando a niveles 65-80 pb.
- 3. Escenario de tensión: 120-150 pb: Hundimiento de la credibilidad fiscal de Francia, con un déficit sigue siendo persistentemente elevado, un presupuesto poco creíble, rebaja de la calificación crediticia, surgen tensiones con Europa, y la posibilidad de que se materialice un programa de alejamiento radical del marco fiscal europeo. El diferencial OAT-Bund superaría los 120 pb, sin un limite fijo. En un mercado desordenado, la magnitud del movimiento dependeria menos del umbral a partir del cual el BCE intervendría automáticamente, y más de la liquidez del mercado, los flujos y la percepción de sostenibilidad fiscal. Este escenario probablemente provocaría un peor comportamiento de los bancos franceses, una ampliación de los diferenciales de CDS, y un aumento de la volatilidad.
Los analistas de Ofi Invest AM concluyen que el diferencial de 100 pb marca un importante umbral psicológico, pero no implica una crisis de financiación, sino que significaría una nueva jerarquía europea del riesgo soberano y un aumento duradero del coste del capital de Francia.