Se acabó el dinero gratis. Apollo avisa que hay financiación, pero cada vez más cara y con diferenciales más amplios a plazos largos. Y la morosidad del crédito privado ya está en el 6,3% máximo histórico.
Miguel Ángel Valero
Apollo avisa que pasamos de un exceso de ahorro a una escasez, y eso encarece el dinero. Torsten Slok, su economista jefe, lanza una advertencia que está calando en los mercados: se acabó el exceso de ahorro que abarató el dinero durante 20 años, ahora sobran proyectos y falta capital. Pone de ejemplo los centros de datos para la inteligencia artificial (IA): hay financiación, pero cada vez más cara y con diferenciales más amplios a plazos largos. Piensa en el ahorro como agua. Cuando sobraba, regar proyectos salía gratis y los tipos caían. Ahora escasea, así que el capital se paga caro: gana la renta fija y pierde el riesgo sin beneficios. Si Apollo acierta, se acabó el dinero gratis: sube el crédito y la renta fija, y bajan las tecnológicas sin beneficios. Eso obliga al inversor a revisar sus carteras y a recalcula los retornos de su dinero.
Pero, al margen de esas advertencias, Apollo negocia comprar la unidad de ortopedia de Johnson & Johnson por unos 20.000 millones$. El grupo vende para centrarse en la farma y la tecnología médica de mayor margen. Eso demuestra que el private equity en situación sana sigue en las grandes operaciones pese a los tipos altos y a una factura de financiación más cara.
Hay más señales de alerta. La morosidad del crédito privado marca máximo histórico en agosto, según Fitch Ratings. La morosidad del crédito privado, los préstamos que dan fondos y no bancos, lo que se denomina 'banca en la sombra', tocó techo en agosto: falló un 6,3%. De 1.300 empresas, 14 impagos, el máximo en un año. Y ese 6,3% es la media, porque salud, industria y fábricas están en el 9,9%; el software aguanta en el 0,6%.
Casi la mitad son aplazamientos forzados de deuda. Con los tipos altos, los fondos no logran vender ni refinanciar esas empresas, así que alargan los plazos para no apuntarse la pérdida. Tapan el agujero, pero sigue ahí, y con el bono del Tesoro al 5%, el coste de la financiación de la deuda crece.
El mercado ya vigila la evolución de fondos como Ares Capital o Blue Owl. El crédito privado vuelve a estar bajo el radar, si es que alguna vez no lo ha estado.
No obstante, el crédito privado sigue activo. El área de Private Equity de Goldman Sachs Alternatives anunció el cierre final de West Street Capital Partners IX con 9.600 millones$ de capital total. Junto con los más de 1.600 millones captados hasta la fecha para West Street Asia Equity Partners I y los 500 millones destinados a vehículos de coinversión relacionados, el capital total captado para la generación actual de vehículos de Private Equity a nivel global asciende a 11.700 millones. Desde 1986, el equipo ha invertido más de 89.000 millones a nivel mundial. El capital del fondo procede de un grupo diverso de inversores institucionales y grandes patrimonios de Norteamérica, Europa y Oriente Medio, con compromisos significativos por parte de Goldman Sachs y sus empleados.
Mientras, el crédito chino vuelve a decepcionar. Los nuevos préstamos bancarios de agosto fueron solo 60.000 millones de yuanes, muy por debajo de los 400.000 millones esperados, tras la contracción de julio. El saldo de crédito crece un 4,9% anual, el ritmo más flojo registrado, y los préstamos a hogares cayeron 1,03 billones. Más presión sobre el banco central para inyectar estímulo, porque China necesita el consumo para mantener el ritmo.
Por si no hubiera ya malas noticias, desde Campbell's a Conagra, la industria alimentaria avisa de nuevas subidas de precios. Grandes cargamentos de café amenazan con mover el mercado de las materias primas blandas. Esto se traduce en inflación pegajosa y persistente justo donde más escuece y donde más lo percibe el consumidor, el supermercado. Los márgenes del packaged food (alimentos envasados) quedan bajo lupa y el café vuelve al radar de los traders.
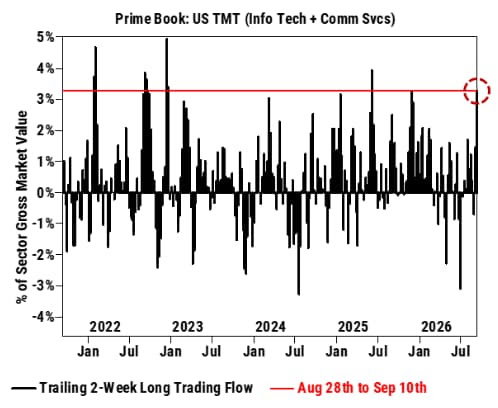
Y otro dato que llama la atención de los analistas: los fondos de cobertura compraron tecnológicas en las últimas dos semanas al ritmo más rápido desde junio de 2025. El dinero listo cargando justo cuando los chips tiemblan. "¿Señal de compra o trampa antes del susto?", se preguntan en Zumitow.
Los temores del mercado se concentran actualmente en dos focos de presión. Por un lado, los ataques sobre una de las principales arterias de exportación de petróleo de Arabia Saudí han servido como catalizador para impulsar los precios de la energía y, con ello, elevar la rentabilidad del bono estadounidense a 10 años por encima del 5%, una referencia que no se alcanzaba desde 2007. Este umbral psicológico ha intensificado la preocupación de los inversores ante la posibilidad de un repunte más persistente de los costes energéticos, mientras el mercado permanece a la espera de que Arabia Saudí detalle el tiempo necesario para restablecer plenamente la operatividad del oleoducto que conecta con Yanbu.
Por otro lado, esta situación coincide con las recientes declaraciones de algunos líderes de la industria de la IA, quienes han sugerido la conveniencia de moderar el ritmo de desarrollo de esta tecnología. Estas afirmaciones han penalizado especialmente al sector de los semiconductores, mientras que han favorecido a las compañías de software. Sin embargo, los grandes desarrolladores de modelos disponen de escasos incentivos para ralentizar voluntariamente una tecnología que consideran estratégica, especialmente cuando los competidores chinos se encuentran a tan solo seis u ocho meses de distancia.
¿Realmente están dispuestos a detener o reducir el desarrollo de sus capacidades?Es posible que la carta publicada por Amodei –fundador de Anthropic– durante el fin de semana responda más a la necesidad de incrementar la visibilidad pública de cara a su salida a Bolsa, con una valoración cercana a los dos billones$, que a una verdadera intención de desacelerar la innovación. Además, para confirmar un cambio estructural de tendencia sería necesario observar medidas tangibles, como una reducción de los pedidos de capacidad computacional. Hasta el momento, no existe evidencia de que esto esté ocurriendo.
En consecuencia, la combinación de unos tipos de interés elevados y las crecientes dudas sobre el crecimiento de beneficios por la ralentización en el desarrollo de la IA podría convertirse en el escenario perfecto para una corrección momentánea en las Bolsas –en un mes de septiembre históricamente negativo–, lo que abriría una oportunidad.
No obstante, "seguimos considerando que el mercado de renta fija está descontando un exceso de subidas de tipos para los próximos doce meses, lo que podría aliviar parte de la presión actual. Esta visión se sustenta en que todavía no existen señales claras de que el conflicto esté trasladándose a la inflación subyacente y en que las tensiones observadas responden, por ahora, a un problema puntual". señalan en Banca March.
Además, el estrecho de Ormuz continúa operando con mayor normalidad de lo que sugieren los datos de paso con transpondedores. De igual modo, la narrativa sobre una posible desaceleración en el desarrollo de la IA parece responder más a una estrategia de marketing institucional previa a dos de las mayores salidas a Bolsa de la historia que a una realidad operativa. La competencia en este ámbito es extraordinariamente intensa, global y descentralizada, lo que dificulta enormemente cualquier intento de coordinación entre los principales actores. Más aún cuando la Administración Trump se ha mostrado abiertamente contraria, lo que descarta intervenciones gubernamentales sobre el sector.
El mercado de adquisiciones sigue activo
Pese a todo, el mercado de fusiones y adquisiciones sigue activo. Puig compra el 50% de Isdin que todavía estaba en manos de la familia Esteve por 1.200 millones para lograr el control total de la empresa fundada en 1975 por las dos familias y para reforzar su negocio de skincare (cuidado de la piel). Al cierre de la operación, pagará 900 millones, y otros 300 millones en el primer trimestre de 2029.
La operación reforzará el peso del cuidado de la piel dentro de Puig: en 2025 apenas aportó el 11% de sus 5.200 millones€ en ingresos. Isdin facturó 648 millones en 2025, con una caída del 27% en su Ebitda, y vaticinaba ventas por 1.000 millones en 2030. Con más cuidado de la piel, Puig reduce el dominio de los perfumes y la moda, equilibrando un poco más el balance. Algo que puede ayudar a levantar la acción: Puig, que salió a Bolsa en 2024, ha caído cerca del 30% desde entonces. No ayudó que la fusión con Estée Lauder se frustrara en mayo.
Kimberly-Clark insiste en la compra de Kenvue, dueña de Tylenol y Neutrogena, por 40.000 millones$. Para convencer a las autoridades de competencia de la Unión Europea prepara ventas de activos. Bruselas debe decidir antes del 29 de septiembre si acepta concesiones o abre un período de investigación de cuatro meses. Australia y Sudáfrica ya la obligaron a soltar Carefree y Stayfree. El grupo suma así músculo junto a Uriage, Apivita, Kama Ayurveda, Loto del Sur, Dr. Barbara Sturm y Charlotte Tilbury.
De la mano de Goldman Sachs, Colgate-Palmolive explora la venta de marcas de gama media como Softsoap, Irish Spring y Speed Stick. Su unidad de cuidado personal factura unos 3.500 millones$, el 17% de las ventas. Quiere soltar lastre, mejorar márgenes obtener más de 1.000 millones$, capital libre para recompras de acciones y dividendos.
Y en España, Telefónica vuelve a tantear la compra de Vodafone España. Retoma conversaciones con Zegona, pero las diferencias todavía son abismales: Telefónica valora la operadora en unos 8.000 millones€ y Zegona pide cerca de 15.000 millones. La operación, de materializarse, no se haría hasta bien entrado 2027.
Grant Thornton, a través de su equipo de M&A y transacciones, ha asesorado a los accionistas de Ibizair, S.L. y de Mallorcair, S.L. en el proceso de venta a United Aviation Services, sociedad integrada en Stellair Group. La transacción ha sido liderada por Jorge Tarancón, socio responsable del área de M&A Advisory, junto con el equipo integrado por Ana Novoa, Fernando Sánchez Sánchez de la Madrid, Rubén Jesús Polo Sánchez y Manuel López Arias.
La operación supone la incorporación a Stellair Group de dos compañías especializadas en servicios de handling y operaciones FBO para aviación ejecutiva en los aeropuertos de Ibiza y Palma de Mallorca. Ambas empresas ofrecen servicios a operadores y propietarios de aeronaves privadas y cuentan con una sólida posición en dos de los principales enclaves de tráfico privado del Mediterráneo.
Con esta adquisición, United Aviation Services amplía su presencia en el mercado español y fortalece su capacidad para prestar servicios de aviación ejecutiva en destinos estratégicos caracterizados por una elevada actividad turística y empresarial. La transacción se enmarca en la estrategia de crecimiento de Stellair Group, orientada a consolidar una red de servicios de alta calidad para operadores internacionales y clientes privados en mercados clave.
Movimientos en torno a la IA
- Elmet Group se dispara el 36% en el Nasdaq tras entrar como accionista nada menos que el Pentágono, con el 20%. El Gobierno de EEUU se mete en el capital del productor de tungsteno con 450 millones$ y un contrato de hasta 2.000 millones para blindar el suministro fuera de China.
- Rum Group sube el 18% porque Anthropic ha firmado un contrato de seis años y 13.700 millones$ para que le proporcione potencia de cómputo. La compañía de vídeo e infraestructura de IA está considerada muy cercana a Trump, y esa operación dispara las especulaciones.
- Zscaler crece el 15% en el Nasdaq tras las advertencias de los primeros espadas del sector sobre la IA. Las empresas corren a proteger sus sistemas. Y la ciberseguridad cotiza al alza. El ETF BUG, el 10%; Palo Alto Networks, el 13%.
- Roblox sube el 11% tras su conferencia de desarrolladores, donde presentó más herramientas con IA y más facilidades para creadores.
- Hewlett Packard Enterprise es una de las notas negativas, baja el 9% en el NYSE por el miedo a un frenazo en el desarrollo de IA que repercuta en las actividades de infraestructura. Marvell Technology también se deja un 6% en el Nasdaq pro lo mismo: si se frena la IA, habrá menos apetito por los chips que la alimentan.
UBS: el ciclo de gasto de capital en IA no está llegando a su fin
Las acciones de chips vinculadas a la IA sufrieron presión después de que varios laboratorios líderes de IA de vanguardia en EE. UU. respaldaran públicamente esfuerzos para moderar el ritmo de desarrollo de los modelos más avanzados. Unas salvaguardas más sólidas no tienen por qué hacer descarrilar el repunte de la IA. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que la pregunta clave para los inversores no es si el desarrollo de los modelos de vanguardia se ralentiza, sino si la demanda de IA y su monetización seguirán expandiéndose. Consideramos que la respuesta sigue siendo afirmativa. Seguimos favoreciendo un enfoque diversificado a lo largo de la cadena de valor de la IA, combinando a los beneficiarios de las infraestructuras (incluidos los semiconductores, las redes, la energía y la nube) con las grandes plataformas y empresas de software bien posicionadas para monetizar su adopción. Los inversores con posiciones concentradas en IA podrían considerar reequilibrar sus carteras hacia esta combinación más amplia. Unas salvaguardas más sólidas en el ámbito de la IA podrían reconfigurar la competencia, pero las propuestas planteadas hasta ahora no indican que el ciclo de gasto de capital (capex) en IA esté llegando a su fin".
"La conclusión clave del avance en Navier-Stokes es que la IA se está expandiendo de la generación de texto hacia la automatización del descubrimiento científico. Las áreas más prometedoras son el descubrimiento de fármacos, la fusión nuclear y las ciencias de los materiales. Los beneficiarios son las empresas de infraestructura de IA, farmacéuticas, materiales industriales y servicios públicos (utilities)", añade Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.
Metagestión: se reduce el atractivo por valoraciones
La gestora española independiente especializada en renta variable Metagestión cree que, de cara al cierre del año, el entorno de crecimiento resiliente, inflación creciente, y subidas de tipos del BCE, generan un contexto en el que se reduce la expansión de múltiplos y el atractivo por valoraciones. Un entorno en el cual se hace más necesaria la selección de valores por fundamentales, y la gestión activa, para que un inversor en renta variable encuentra más valores para sus carteras.