Depende del capital extranjero para financiar aproximadamente un tercio de su deuda, y dos de sus grandes acreedores históricos, Japón y China, llevan tiempo reduciendo su exposición.
Miguel Ángel Valero
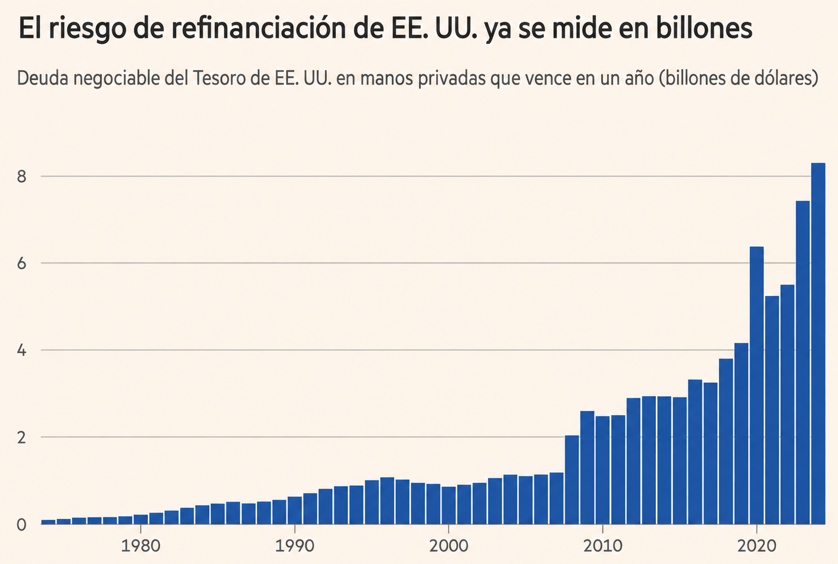
Hay una cifra que resume bastante bien el problema fiscal al que se enfrenta EEUU: más de 8 billones$ de deuda pública en manos privadas vencen durante los próximos doce meses. No significa que Washington tenga que devolver todo ese dinero y quedarse sin deuda. Lo normal es hacer exactamente lo contrario: emitir nuevos bonos para pagar los que vencen. El problema es que esa renovación se va a producir a tipos de interés sensiblemente superiores a los que soportaba buena parte de esa deuda.
El gráfico que aporta The Trader permite verlo con claridad. A comienzos de siglo, la deuda del Tesoro estadounidense en manos privadas que vencía en menos de un año estaba por debajo del billón$. Hoy supera los 8 billones. EEUU ha acumulado una enorme montaña de deuda y una parte cada vez mayor necesita refinanciarse continuamente.
Aquí aparece el verdadero problema. Una estimación muy utilizada actualmente sitúa el cupón medio de esos aproximadamente 8 billones en torno al 3,3%. Pero el entorno de tipos ha cambiado. La Reserva Federal acaba de subir el precio oficial del dinero al 3,75%-4% y sus propias proyecciones apuntan a otra subida antes de terminar 2026, que llevaría el rango al 4%-4,25%. Mientras tanto, el bono estadounidense a diez años ya ha alcanzado el 5%, un nivel que no se veía de forma sostenida desde antes de la crisis financiera del año 2008. Esto importa porque cuanto mayor sea la rentabilidad que exijan los inversores para prestar dinero a EEUU, mayor será la factura de intereses que terminará pagando el Gobierno.
Para entender la magnitud basta con un ejemplo muy sencillo. Si esos 8 billones que actualmente cuestan aproximadamente un 3,3% tuvieran que refinanciarse al 5%, la diferencia sería de 1,7 puntos porcentuales. Aplicada a 8 billones, supone unos 136.000 millones de dólares adicionales de intereses cada año. Y eso no reduciría la deuda ni un solo dólar: sería simplemente el coste extra de sustituir deuda antigua por nueva.
Por ese motivo se ha puesto en marcha la estrategia del secretario del Tesoro, Scott Bessent. El Tesoro ha ampliado considerablemente sus operaciones de recompra de bonos de largo plazo para mejorar la liquidez de ese segmento, mientras mantiene una gran flexibilidad para cubrir sus necesidades de financiación mediante Letras y emisiones de corto plazo. Para este trimestre ha previsto hasta 38.000 millones$ en recompras destinadas a mejorar la liquidez y otros 25.000 millones para gestión de caja. No se trata literalmente de amortizar toda la deuda larga y sustituirla por deuda corta, sino de una combinación de recompras y una estructura de financiación que permite apoyarse más en emisiones cortas.
La lógica resulta comprensible. Si emitir deuda a diez años exige pagar alrededor del 5%, concentrarse en vencimientos más cortos puede evitar fijar ese coste durante una década. Pero también tiene una contrapartida: aumenta el riesgo de refinanciación. Cuanto más corta es la deuda, antes vuelve a vencer y más veces tiene que acudir el Tesoro al mercado. Si los tipos bajan, la estrategia puede resultar favorable. Si permanecen altos o continúan subiendo, el problema simplemente se habrá aplazado.
Y todo esto sucede mientras EEUU continúa generando déficits cercanos a los 2 billones anuales y la deuda federal ya ha superado los 40 billones. Washington no solo necesita refinanciar la gigantesca deuda que vence: necesita pedir todavía más dinero para cubrir la diferencia entre lo que ingresa y lo que gasta.
La situación resulta especialmente llamativa por el contexto político. Donald Trump llegó de nuevo a la Casa Blanca prometiendo reducir el despilfarro público y contener el endeudamiento. Una de las iniciativas más mediáticas de los primeros meses fue precisamente encargar a Elon Musk la búsqueda de gastos innecesarios a través de DOGE. Musk llegó a hablar de recortar hasta un billón anual de gasto federal. Sin embargo, la deuda estadounidense ha seguido aumentando y ha atravesado ya la barrera de los 40 billones.
A pocas semanas de las elecciones de medio término, esta cuestión se mezcla inevitablemente con el debate sobre la gestión económica de la Administración Trump. Pero más allá de la batalla política, hay una realidad matemática que ningún Gobierno puede esquivar: la deuda acumulada durante años empieza a refinanciarse a un precio mucho más elevado.
Durante mucho tiempo EEUU pudo permitirse aumentar su deuda porque financiarla era extraordinariamente barato. El problema aparece cuando una montaña de deuda construida bajo un régimen de tipos bajos comienza a vencer en un mundo donde el dinero vuelve a costar un 4% o un 5%.
Y ahí está probablemente la cifra que merece la pena recordar: más de 8 billones de dólares deberán refinanciarse en apenas doce meses. Cada punto adicional de coste sobre esa cantidad equivale potencialmente a unos 80.000 millones$ más de intereses al año.
Eso ayuda también a entender por qué el 5% del bono a diez años es mucho más que una referencia para inversores. Si esas rentabilidades se consolidan, comienza un círculo vicioso del que es difícil escapar: más deuda genera más intereses, más intereses agrandan el déficit y un déficit mayor obliga a emitir todavía más deuda.
"El gran problema de EEUU quizá ya no sea cuánto debe, sino a qué precio tendrá que refinanciar todo lo que debe", advierte Pablo Gil.
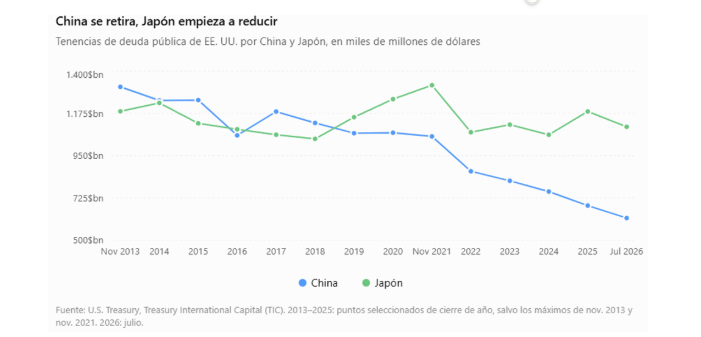
China y Japón llevan tiempo reduciendo su exposición a la deuda de EEUU
EEUU tiene un problema que va mucho más allá del tamaño de su deuda: necesita encontrar compradores dispuestos a seguir financiándola. Depende del capital extranjero para financiar aproximadamente un tercio de su deuda y dos de sus grandes acreedores históricos, Japón y China, llevan tiempo reduciendo su exposición.
China llegó a acumular cerca de 1,3 billones$ en Treasuries en 2013. Hoy mantiene oficialmente unos 618.000 millones. Japón continúa siendo el mayor tenedor extranjero, con aproximadamente 1,1 billones.
Durante décadas funcionó un círculo casi perfecto. China y Japón acumulaban enormes superávits comerciales, recibían dólares y reinvertían buena parte comprando deuda estadounidense. EEUU compraba sus productos y ellos ayudaban a financiar el consumo y el déficit norteamericano.
Pero ese equilibrio está cambiando. China lleva años diversificando sus reservas y reduciendo su exposición a los activos estadounidenses, a lo que se añade la creciente rivalidad geopolítica entre ambos países.
Japón tiene un problema diferente. La debilidad del yen, el regreso de la inflación y unos tipos domésticos más elevados aumentan los incentivos para repatriar parte del enorme ahorro invertido en el exterior. Y todo esto ocurre cuando EEUU necesita cantidades gigantescas de financiación.
El secretario del Tesoro, Scott Bessent, confía en que un mayor crecimiento económico y la contención del gasto permitan cambiar la trayectoria de la deuda. Pero con un déficit cercano al 6% del PIB y el Treasury a diez años rondando el 5,3%, la pregunta resulta inevitable: ¿Quién comprará los próximos billones de dólares de deuda estadounidense y qué rentabilidad exigirá para hacerlo?
El mayor riesgo no es que China o Japón vendan mañana sus Treasuries. Basta con que dejen de comprar al mismo ritmo justo cuando EEUU necesita emitir cada vez más deuda. Alguien tendrá que ocupar su lugar. Y si para encontrar nuevos compradores Washington tiene que ofrecer rentabilidades más altas, aumentará el coste de financiación, los intereses absorberán una parte creciente del presupuesto y la dinámica de la deuda será todavía más difícil de controlar.
Bessent confía en que un mayor crecimiento económico permita cambiar esa trayectoria. Pero ¿quién financiará a Estados Unidos hasta que ese crecimiento llegue? "Porque quizá el problema ya no sea cuánto puede endeudarse EEUU, sino cuánto tendrá que pagar para que el mundo siga dispuesto a prestarle", avisa Pablo Gil.