Francia se enfrenta a un creciente escrutinio por parte de los mercados sobre la sostenibilidad de sus finanzas públicas. En Alemania, se frena el optimismo de los inversores y analistas. Y en Reino Unido se percibe una mayor traslación de los precios de la energía a la inflación.
Miguel Ángel Valero
Las tensiones en Francia continúan tras el aplazamiento de la votación sobre la parte de ingresos del Presupuesto, ante una oleada de 2.600 enmiendas. A pesar de la reducción de tipos del 20 de octubre, el diferencial francés se mantiene en niveles extremos, especialmente en un contexto de creciente descontento y fuertes protestas, que podrían afectar a la llegada de turistas y ralentizar la actividad económica del país. En Francia, la constatación de una mejora parece todavía lejana, con un debate presupuestario que se prolongará hasta diciembre y unas elecciones que se anticipan tensas el próximo año.
Francia ha aprobado un plan urgente de ayudas para los comercios afectados por los saqueos. Entre las medidas destacan la concesión inmediata de préstamos sin intereses de hasta 50.000€, el aplazamiento de obligaciones tributarias, además de subvenciones directas a pequeñas y medianas empresas. Al mismo tiempo, con cerca de 2.500 detenidos, la normativa también busca penalizar a los infractores de los disturbios: descontará de ayudas y subsidios públicos que reciban, los ingresos obtenidos de forma ilícita a través de los saqueos y robos.
En este contexto de tensión social, Francia también se enfrenta a un creciente escrutinio por parte de los mercados sobre la sostenibilidad de sus finanzas públicas. En este sentido, se han retrasado las primeras votaciones en la Asamblea de la parte correspondiente a los ingresos al 3 de noviembre, mientras que dentro de dos días se conocerá la revisión de la calificación crediticia de Moody’s.
En Alemania, se frena el optimismo de los inversores y analistas. En octubre el índice ZEW de expectativas económicas bajó más de lo esperado al retroceder hasta niveles de 28,1 desde el 34,7 previo y por debajo del 30 esperado. Frente a ello, la lectura de la situación actual mostró una ligera mejora con el subíndice subiendo hasta -35,9 desde el -47,1 previo.
Las cifras de inflación en el Reino Unido, al igual de lo visto en otras grandes economías, confirman el repunte de los precios con el IPC avanzando un 3,5% interanual en septiembre, una aceleración del crecimiento de cuatro décimas y situándose una décima por encima de las expectativas. Esta subida de la tasa general se explicó en gran medida por el fuerte aumento de los precios de los combustibles que aumentaron un 5,4% mensual. Además, también se aceleró la tasa subyacente que aumenta a ritmos del 2,8% interanual y se aleja de los objetivos del Banco de Inglaterra. Este incremento de la inflación subyacente se explicó en gran parte por el mayor crecimiento de los precios de los servicios, que avanzaron un 3,7% interanual, un repunte de tres décimas en el mes, lo que apunta a una mayor traslación de los precios de la energía a la inflación de los servicios en el Reino Unido.
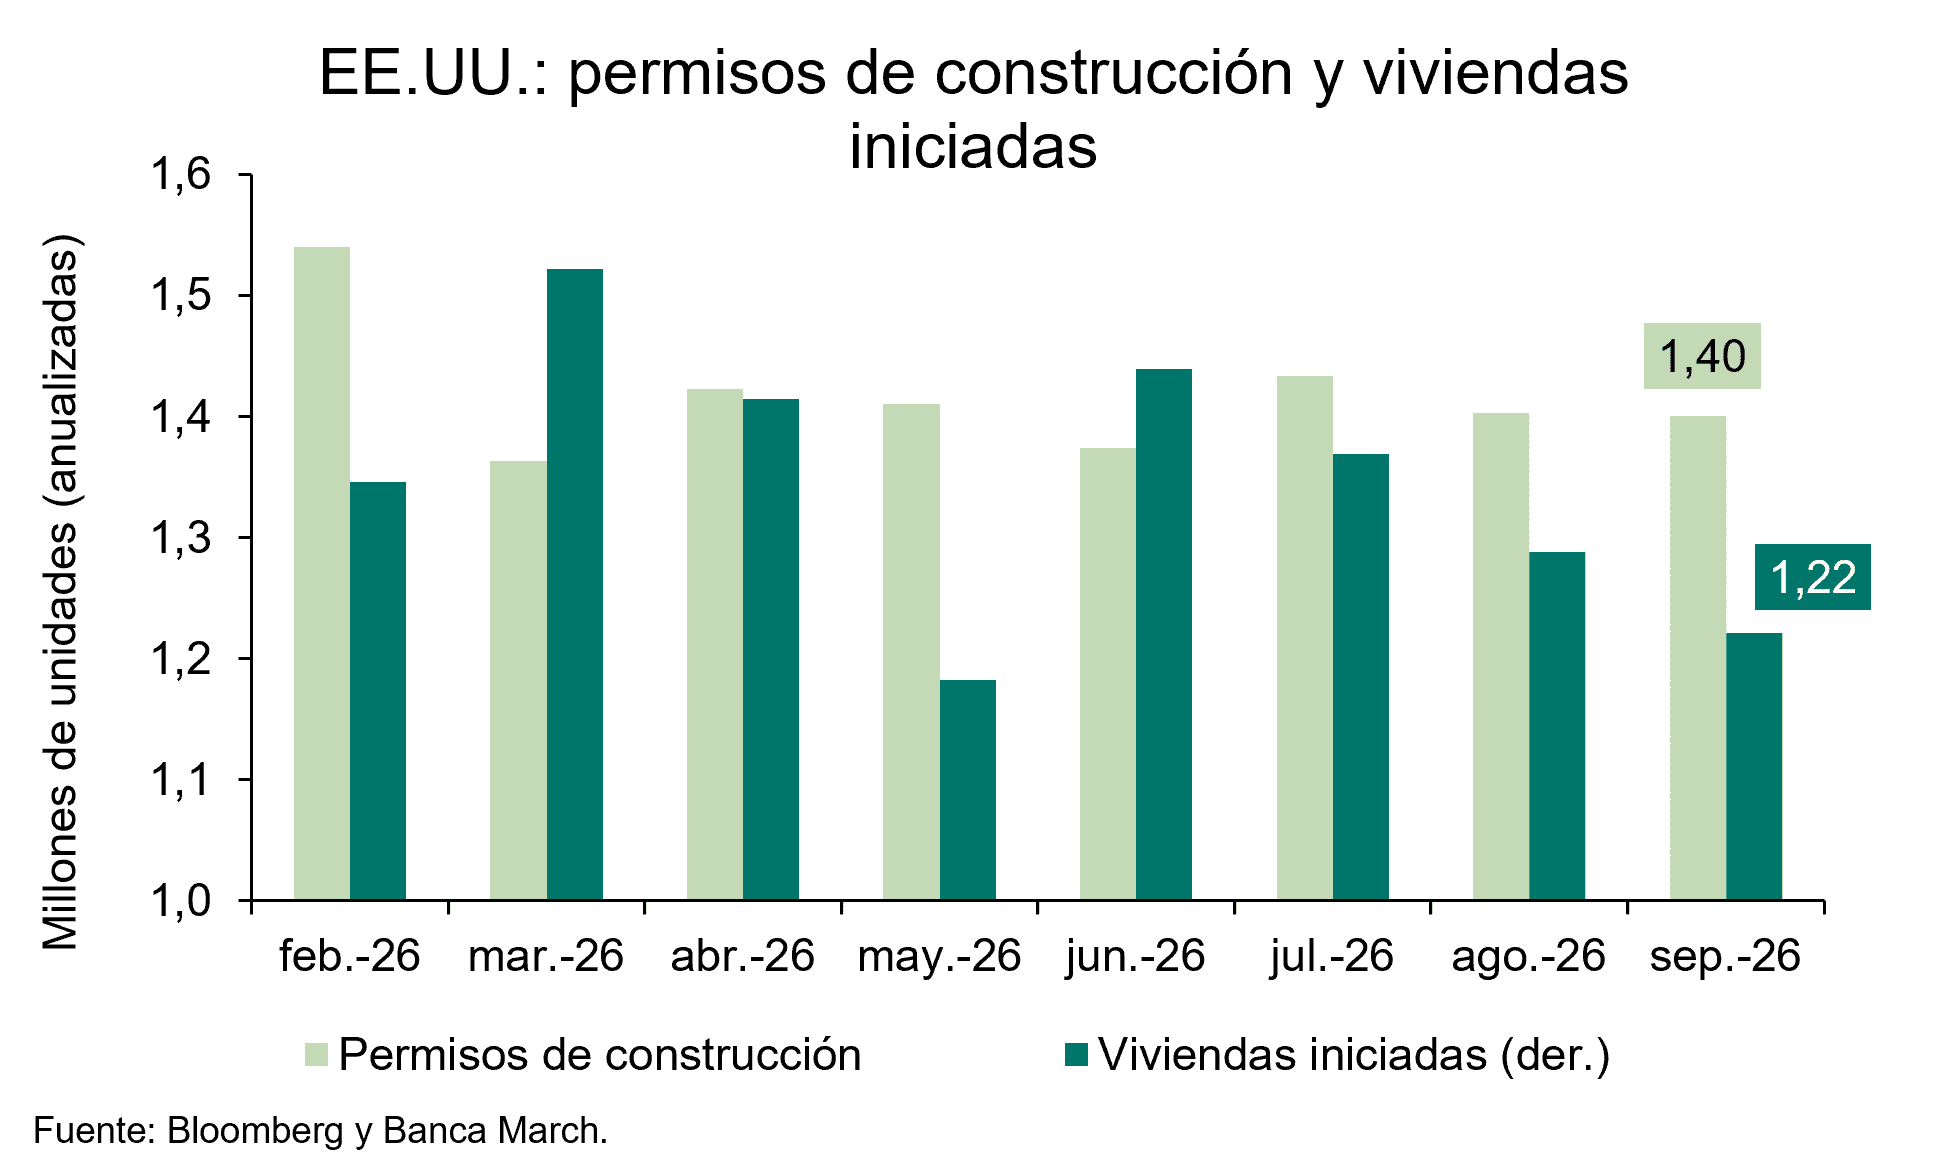
Continúa la debilidad de los datos del sector inmobiliario en EEUU, con una nueva caída de las viviendas iniciadas y también de los permisos de construcción, unos datos que unidos a la caída de la confianza de los constructores apuntan a una mayor debilidad de la actividad del sector en la parte final del año. Las viviendas iniciadas retrocedieron un 5,2% mensual, tras el retroceso del 5,9% anterior y con ello se situaron en septiembre en 1,22 millones de unidades anualizadas, acumulando tres meses consecutivos de caídas. Por su parte, también se frenaron los permisos de construcción, que bajaron un 0,3% en el mes hasta 1,4 millones de unidades anualizadas. Caen un 7,3% mensual las ventas pendientes de viviendas, lo que eleva el ritmo de caída hasta el -12,6% frente al mismo periodo del año pasado. Todos los indicadores apuntan a que la subida de los costes de financiación está impactando negativamente en el sector inmobiliario estadounidense.
UBS: Francia no debe ocultar una Eurozona en mejora
Las autoridades impusieron toques de queda en zonas de varias grandes ciudades francesas tras un fin de semana de protestas, disturbios y saqueos. La agitación se produce mientras el Gobierno busca contener el déficit presupuestario de Francia y estabilizar su creciente carga de deuda. Sin embargo, ni los disturbios en sí ni las tensiones fiscales de Francia deberían ocultar una economía de la eurozona en mejora y un ciclo de beneficios empresariales que sigue fortaleciéndose.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Mantenemos nuestra calificación de Atractivo para la renta variable de la Eurozona. La mejora de la actividad regional es favorable, pero la combinación de la demanda global de inversión, la ampliación del crecimiento de los beneficios y la exposición a potentes tendencias estructurales ofrece una base aún más sólida para muchas de las principales empresas europeas”.
Las empresas del Stoxx 600 ganarán el 20,7% más
Las empresas del Stoxx 600 ganarían un 20,7% en el tercer trimestre, según LSEG. La energía tira del carro con un 124% más gracias al crudo de la guerra con Irán. Detrás, tecnología con casi un 33%, de la mano de ASML (AMS:ASML), e industriales con un 11%. Con el listón ya alto, el examen es el trimestre siguiente, el 4º, que mide todo el ejercicio. Si Oriente Medio se calma, la energía deja de empujar pero quedan industriales e IA. Atención al consumo básico europeo, 13,6 veces beneficios, un 35% más barato que el de EEUU.
Eastspring ve potencial a las empresas asiáticas con dividendos altos
Christina Woon, Head of Core and Income Equities, y Sam Bentley, Client Portfolio Manager de la gestora de activos Eastspring Investments, creen que el potencial de la inversión en empresas asiáticas con elevados dividendos está creciendo. Sin embargo, el escenario actual puede hacer que los inversores en compañías asiáticas con altos dividendos se planteen dudas. Por tres motivos: las altas rentabilidades actuales de los bonos pueden aportar un mismo nivel de retorno con menos riesgo; la fuerte subida de la renta variable asiática puede suponer que se renuncie a dichas alzas invirtiendo sólo en dividendos; y esta estrategia puede verse limitada por un estilo defensivo o Value.
Los expertos de Eastspring Investments explican que para maximizar una estrategia de inversión en altos dividendos, es necesario "mirar más allá de la rentabilidad actual", buscando la generación de ingresos, no sólo la rentabilidad por dividendos.
Su visión se resume en los siguientes puntos:
- Las tendencias de crecimiento estructural impulsan los beneficios y los flujos de caja libres (free cash flow), mientras que las reformas del gobierno corporativo refuerzan la remuneración del accionista.
- Una estrategia convencional de altos dividendos puede tener dificultades durante una subida del mercado impulsada por el crecimiento, porque utilizar como criterio de selección las rentabilidades actuales más elevadas tiende a favorecer a empresas maduras y a sectores orientados al Value.
- Un enfoque prospectivo de la renta variable asiática orientada a la generación de ingresos permite acceder a tres motores de rentabilidad complementarios: ingresos estables, dividendos crecientes y recuperación de los payouts (porcentaje del beneficio neto que la empresa destina a pagar a los accionistas), con el objetivo de lograr una rentabilidad total atractiva para los inversores.
Nordea: Ormuz muestra la importancia de invertir en consumir menos energía
Henning Padberg, co-gestor de cartera de la estrategia Global Climate & Environment de Nordea, destaca que se ha puesto de relieve, una vez más, una vulnerabilidad estructural que la economía global aún no ha resuelto del todo. Cuando el estrecho de Ormuz se cerró y el crudo Brent superó los 110$ por barril, los gobiernos recurrieron a las respuestas habituales: liberación de reservas estratégicas, desvío de oleoductos y diplomacia de emergencia. La incómoda realidad es que no existe una cobertura fiable contra la dependencia de los combustibles fósiles concentrados en regiones políticamente volátiles. La oferta se puede diversificar, pero la exposición subyacente no se puede gestionar por completo únicamente mediante la logística o la diplomacia.
Una de las respuestas más contundentes —que se potencia con el tiempo, mejora la competitividad nacional y aborda simultáneamente el riesgo climático— es, en primer lugar, consumir menos energía. Para los inversores, esa conclusión apunta hacia una de las oportunidades estructuralmente más atractivas que existen hoy en día.
Esta convicción es fundamental en la filosofía de inversión de la Estrategia Global de Clima y MedioAmbiente de Nordea, y rara vez ha parecido tan relevante. La eficiencia en el uso de recursos no es simplemente una temática dentro de esta estrategia; es la convicción dominante y representa aproximadamente el 70% de la asignación total. Esto refleja la firme creencia de que las oportunidades más atractivas desde el punto de vista económico y medioambiental en la transición ecológica no se limitan a la generación de nueva energía limpia —por importante que esto sea—, sino que radican en mejorar drásticamente la eficiencia de los sistemas energéticos, los edificios, los procesos industriales y la infraestructura digital que ya tenemos.
Tan solo los edificios representan casi el 34% de las emisiones globales de CO2 y siguen sufriendo una falta crónica de inversión en mejoras de eficiencia. Las operaciones industriales consumen energía a un ritmo que la automatización y la digitalización modernas pueden reducir de manera sustancial. Y los centros de datos, la infraestructura física que sustenta la revolución de la IA, están consumiendo electricidad a un ritmo comparable al de naciones enteras.
Cada uno de estos desafíos representa una oportunidad de inversión significativa para aquellas empresas que cuenten con las soluciones adecuadas, las globales que ofrecen soluciones basadas en el mercado y diseñadas para abordar desafíos climáticos y medioambientales urgentes: negocios cuyos productos y servicios ya están implementados y generando ingresos.
Dentro de la eficiencia en el uso de recursos, dos temáticas estructurales han emergido con especial fuerza este año. El primero es el imperativo de la eficiencia energética en el corazón de la IA. La carrera de la IA, que comenzó como una competencia por la potencia informática bruta, se ha convertido en una carrera por la energía. Para las empresas tecnológicas más grandes del mundo, la eficiencia energética ha pasado de ser una aspiración medioambiental a una prioridad operativa.
Se proyecta que la demanda de electricidad de los centros de datos aproximadamente se duplicará, pasando de unos 485 TWh en 2025 a casi 950 TWh para 2030; un nivel de consumo que ya rivaliza con el uso anual de electricidad de Alemania. Las arquitecturas de chips para aplicaciones específicas, la infraestructura de redes avanzada, los equipos de fabricación de semiconductores y las plataformas de gestión de energía forman parte de esta historia. La transición ya está en marcha de manera firme.
El segundo motor es la modernización y expansión de la propia red eléctrica. El crecimiento de los centros de datos impulsado por la IA, la electrificación del transporte y la calefacción, y la relocalización de la capacidad industrial (reshoring) están ejerciendo una enorme presión sobre una infraestructura de red que ya está envejecida. La inversión global en redes, que se situaba en torno a los 300.000 millones$ anuales en 2020, ya ha aumentado drásticamente y se prevé que sume casi 6 billones a nivel mundial entre 2026 y 2035, con Estados Unidos absorbiendo por sí solo aproximadamente 1 billón. Los precios de adjudicación en las subastas de capacidad de la mayor red eléctrica de EEUU han alcanzado máximos históricos, multiplicándose casi por diez en dos años.
Las empresas que facilitan esta construcción física y modernización —desde contratistas de ingeniería que tienden líneas de transmisión e integran conexiones renovables, hasta fabricantes de cables y equipos que suministran sistemas de alta tensión en una situación de aguda escasez global, pasandopor empresas de servicios públicos reguladas (utilities) que despliegan capital a ambos lados del Atlántico— se sitúan en la intersección de varias grandes temáticas de crecimiento estructural. La red es el lugar donde el boom de la IA, la transición energética y la relocalización de la industria chocan físicamente. Resolver ese cuello de botella probablemente será un factor catalizador del crecimiento.