16Sep

Crédito y Caución avisa que la morosidad afecta a siete de cada diez empresas norteamericanas, y que están surgiendo indicios de dificultades financieras: una de cada tres empresas señala una menor disponibilidad de efectivo.

Miguel Ángel Valero

Kevin Warsh, nombrado por Donald Trump hace cuatro meses como presidente de la Reserva Federal para desmontar la etapa de Jerome Powell, demostró que la independencia de la Fed es innegociable. Pese a las presiones para bajarlos, el FOMC aprobó por unanimidad subir los tipos 25 puntos básicos (pb). La primera subida en tres años. Y a mes y medio de unas elecciones de medio mandato que pueden dejar a Trump sin las dos Cámaras.

Pero es que no va a ser la única subida de tipos. Todos los miembros de la Junta de Gobernadores, menos dos (los más fieles a Trump), esperan elevar de nuevo el precio oficial del dinero antes de que acabe el año. Y cuatro miembros anticipan dos subidas. Warsh, que sigue con su obsesión de no dar pistas a los mercados, volvió a eludir su participación en los augurios.

La comparecencia posterior fue un calco de su estreno en Jackon Hole y de su compromiso de garantizará la estabilidad de precios. Con la guerra en Oriente Medio enquistada, el petróleo a más de 100$ amenaza con disparar la inflación, por lo que la Fed volverá a subir los tipos.

Warsh se consolida al frente de la Fed y ha impedido un deterioro de su credibilidad, por mucho que Trump se queje.

Las hipotecas, al nivel más alto desde enero de 2025

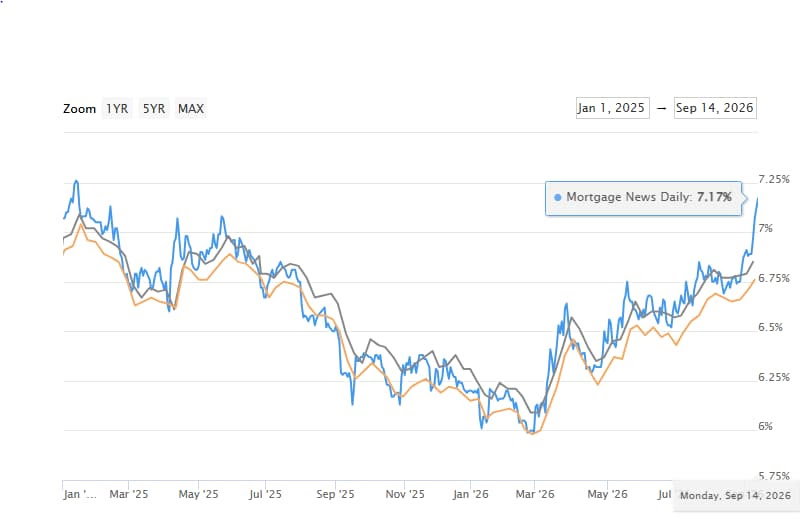
La hipoteca a 30 años en EEUU sube al 7,17%, su nivel más alto desde enero de 2025. Con el crédito así de caro, comprar una vivienda es una decisión que se pospone,  y el consumidor que tiene que devolver el préstamo lo sufre en el bolsillo cada mes. Menos dinero para otros gastos, lo que puede frenar el crecimiento económico en EEUU.
Pero el director financiero de Wells Fargo, Mike Santomassimo, transmite optimismo: vaticina que el crecimiento de los préstamos en 2026 superará sus previsiones (+12% en el segundo trimestre cuando esperaba un solo dígito para todo el año, ve una tendencia saludable tanto en el gasto como en el crédito en Estados Unidos, y asegura que "los niveles de deuda sobre ingresos son bastante buenos en general". En la Conferencia Global de Servicios Financieros de Barclays Bank, insiste en que la economía de EEUU se está expandiendo y que no observa ningún deterioro en las tendencias de morosidad.

Mientras, los inversores extranjeros venden bonos del Tesoro de EEUU y meten el dinero en la Bolsa norteamericana, según el Deutsche Bank. Los extranjeros compraron acciones de EEUU por un valor equivalente al 2,8% de su PIB, frente al 2% en bonos del Tesoro. El bono del Tesoro era el refugio para el inversor, que le presta a EEUU y cobra sin sustos.

Pero si los inversores extranjeros venden, el precio del bono baja y lo que tiene que pagar por captar dinero sube, así que financiar la deuda sale más caro. Los bonos del Tesoro pierden su papel de refugio. Y con un bono al 5%, las acciones ya tienen rival serio, reforzado además por la desconfianza sobre la inteligencia artificial.

Crédito y Caución: la morosidad afecta a siete de cada diez empresas

Aunque la mayoría de las empresas de Norteamérica señalan pocos cambios en el comportamiento de pago de sus clientes, las presiones subyacentes sobre la liquidez y la creciente preocupación por la tasa de insolvencia apuntan a un entorno de riesgo más complejo, según se desprende del Barómetro de Prácticas de Pago en Norteamérica, publicado por Crédito y Caución.

El comercio entre empresas (B2B) sigue dependiendo en gran medida de la financiación de los proveedores. A pesar de que el 43 % de las ventas se realizan a crédito, las firmas norteamericanas se muestran cada vez más cautelosas respecto a las perspectivas económicas y su posible impacto en el riesgo de impago.

La morosidad sigue siendo un problema generalizado en toda la región, que afecta a siete de cada diez empresas. Las facturas vencidas representan, de media, el 23% de las operaciones pendientes de pago. Sin embargo, la mayoría de los pagos atrasados se liquidan en el plazo de un mes desde la fecha de vencimiento, lo que contribuye a limitar la antigüedad de las cuentas por cobrar y a mantener un comportamiento de pago relativamente estable en general.

Sin embargo, tras estos datos generales estables, están surgiendo indicios de dificultades financieras. Aproximadamente una de cada tres empresas señala una menor disponibilidad de efectivo, mientras que las restricciones de liquidez de los clientes se citan como la principal causa de la morosidad. 

Silvia Ungaro, asesora sénior sobre tendencias de pago B2B en Atradius, afirma: “El comportamiento de los pagos y la confianza financiera avanzan en direcciones opuestas. Las empresas siguen cobrando y las facturas vencidas se mantienen relativamente contenidas, pero la preocupación por la insolvencia se está generalizando. Esto sugiere que muchas empresas están gestionando la situación bajo presión, en lugar de salir de ella”.

De cara al futuro, las compañías identifican las condiciones macroeconómicas como la mayor amenaza para el cumplimiento de los pagos durante el próximo año. La desaceleración económica se sitúa como la principal preocupación, seguida de la inflación y las presiones sobre los costes, mientras que los elevados tipos de interés siguen afectando al acceso a la financiación y a la gestión del capital circulante.

Gordon Cessford, presidente y director regional de Atradius para Norteamérica, comenta: “Aunque la inflación se ha moderado tras el repunte registrado a mediados de 2026, las empresas siguen operando en un entorno de costes más elevados de los que muchas habían previsto. Esto, unido a los elevados costes de financiación y a la continua incertidumbre geopolítica, está creando un contexto más complicado para la toma de decisiones. El resultado es una comunidad empresarial que sigue mostrando resiliencia, pero que está cada vez más preocupada por el entorno operativo en general. Para las empresas, esto refuerza la importancia de seguir de cerca la evolución económica, al tiempo que se mantiene un enfoque disciplinado en la gestión del riesgo de impago de los clientes”.

Banca March: entre tres y cuatro incrementos de tipos de la Fed

Antes de la decisión de la Fed, los analistas de Banca March ya habían apuntado que la de hoy no iba a ser la única subida, sino que en los mercados "comienza a descontarse un escenario en el que este movimiento no sería únicamente preventivo, sino el inicio de un nuevo ciclo de endurecimiento monetario que podría prolongarse hasta el próximo año, con entre tres y cuatro incrementos", incluido el ya aprobado.

Se trata de un dilema complejo en un entorno en el que el principal foco de riesgo sigue concentrado en el conflicto iraní. Precisamente ahí radica la encrucijada para la Reserva Federal: adoptar una postura más agresiva y elevar los tipos de forma sostenida para evitar que el encarecimiento de la energía se traslade al conjunto de la economía a costa de frenar el crecimiento o mantener una estrategia más reactiva, ejecutar una subida preventiva y esperar a que el conflicto se resuelva o a que aparezcan señales más visibles de contagio inflacionario antes de actuar de nuevo. 

Además, está el factor electoral. En este sentido, la Fed ha acometido subidas de tipos en años marcados por procesos electorales, como 1994, 2004, 2018 y 2022. Sin embargo, en todos esos casos, las alzas formaban parte de ciclos de endurecimiento monetario ya iniciados con anterioridad, ya que el cambio de orientación de la política monetaria se había producido, al menos, cuatro meses antes de las elecciones.

"Diferimos de la visión que actualmente refleja la curva de tipos respecto a la trayectoria futura. Aunque el conflicto continúa enquistado, consideramos que las tensiones en el Mar Rojo tendrán un carácter temporal y que el restablecimiento del flujo hacia Yanbú debería contribuir a moderar la escalada de los precios del petróleo. Del mismo modo, aunque el tránsito por el estrecho aún no se ha normalizado, la escolta estadounidense de los buques está resultando eficaz y el crudo sigue circulando por la zona parcialmente. En consecuencia, un nuevo cierre total de la ruta marítima parece hoy menos probable. Con el encarecimiento de la energía sin trasladarse de forma significativa al resto de componentes del índice de precios, existen argumentos para justificar una subida preventiva. Tanto el mercado laboral como la actividad económica mantienen un equilibrio razonable y no muestran señales de sobrecalentamiento. No obstante, cuanto mayor sea la presión sobre las infraestructuras energéticas del Golfo y más persistentes resulten las disrupciones en la oferta, mayor será el riesgo de que las tensiones energéticas acaben filtrándose al conjunto de la inflación, lo que nos empujaría a un cambio de escenario", advierten.

UBS: la renta variable aguantará el endurecimiento monetario

Aunque todas las miradas están puestas en el giro de política monetaria de la Reserva Federal, el Banco de Inglaterra (BoE) y el Banco de Japón (BoJ) también tienen previsto anunciar sus decisiones de tipos de interés esta semana. "Esperamos que el BoE mantenga los tipos sin cambios en el 3,75% el jueves, mientras que es probable que el BoJ suba su tipo de referencia del 1,00% al 1,25% el viernes. Aunque los mercados de divisas se preparan para la volatilidad, no esperamos que unas políticas monetarias más restrictivas socaven las perspectivas constructivas para la renta variable", apuntan en UBS.

"Seguimos calificando la renta variable de la Eurozona y de Japón como Atractiva, al tiempo que observamos un contexto favorable para las acciones del Reino Unido. La mejora de las perspectivas de beneficios en el Reino Unido debería ofrecer un contexto favorable para la renta variable. Un mayor endurecimiento monetario por parte del BCE no debería hacer descarrilar la mejora del ciclo de beneficios en Europa. Las sólidas perspectivas de beneficios de Japón y sus reformas estructurales deberían ayudar a la renta variable a resistir una política monetaria más restrictiva y la volatilidad a corto plazo del yen", argumentan.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían mantenerse posicionados para nuevas subidas de la renta variable mediante una amplia diversificación por regiones, sectores y factores de rentabilidad. La resiliencia del crecimiento económico y la ampliación de las ganancias en beneficios empresariales deberían ayudar a la renta variable a absorber un endurecimiento monetario moderado, mientras que la inversión sostenida en IA, electrificación y otras tendencias estructurales debería ofrecer un respaldo adicional".
05Aug

La actividad manufacturera en EEUU creció en julio al mayor ritmo en más de cuatro años, el gasto de capital ajeno a la inteligencia artificial aumenta un 10% y también acelera el crédito comercial e industrial.

Miguel Ángel Valero

WellsFargo asegura que la inversión en inteligencia artificial (IA) ha empezado a llegar al resto de la economía. La fiebre de la IA ya salpica a la 'vieja economía', y las industriales se frotan las manos gracias a la explosión de los centros de datos. Su estratega Ohsung Kwon destaca que las empresas de bienes de equipo, las que fabrican la maquinaria y las herramientas para levantarlos, son ahora las grandes beneficiadas, cada vez más ligadas al tirón de los semiconductores. Las señales se acumulan, la actividad manufacturera creció en julio al mayor ritmo en más de cuatro años, el gasto de capital ajeno a la IA aumenta un 10%  y también acelera el crédito comercial e industrial. 

Mientras tanto, las acciones industriales suben un 20% en 2026, solo por detrás de la energía y la tecnología. Kwon calcula que ya se construyen unos 40 megacentros y hay más de 100 previstos, sobre todo en Texas, Georgia, Virginia y Pensilvania. El gran riesgo es el rechazo político y vecinal por el consumo de energía y agua. Pero esta oleada de gasto en infraestructura beneficia a las empresas de materiales y similares.

Por otra parte, la geopolítica sigue complicando la vida a la IA. La Comisión Federal de Comunicaciones (FCC) de EEUU prepara el veto a los transceptores ópticos chinos. Un transceptor óptico es la pieza que convierte los datos en luz para moverlos entre servidores. Se trata de dispositivos esenciales para la transmisión de datos a alta velocidad a través de cables de fibra óptica dentro de los centros de datos. Si echan al proveedor barato, las grandes 'nubes' tendrán que comprarle al americano aunque cueste más, y por eso el mercado paga hoy la cuota de mañana. El veto de la FCC beneficia a Applied Optoelectronics, Coherent, Lumentum y Fabrinet

La FCC quiere sacar la norma este año, alegando posibles riesgos para la seguridad nacional, como el robo de datos, la introducción de software malicioso o la interrupción de servicios críticos. Pekín ya ha avisado de que responderá, porque el principal perjudicado será Zhongji Innolight, uno de los mayores fabricantes mundiales, con una cuota del 27% del mercado global de transceptores para centros de datos.

La FCC ya ha adoptado medidas similares contra otros productos tecnológicos chinos. A través de su lista restringida (Covered List), anunció restricciones sobre drones y routers chinos en diciembre de 2025 y en marzo de 2026, respectivamente.

Unitree, el fabricante chino de robots humanoides, valdrá más de 50.000 millones de yuanes (7.400 millones$) tras su salida a Bolsa, unos 7.400 millones de dólares, según los cálculos de su colocador Citic. Será la primera gran cotizada pura de robótica humanoide del mundo. Marca precio de referencia para el sector entero y aprieta a los fabricantes occidentales de automatización.

La ola de la IA beneficia a Caterpillar, que gana 8,17$ por acción cuando el consenso esperaba 6,2, factura 20.540 millones y deja la cartera de pedidos en 72.100 millones. Su negocio del sector de construcción sube un 35% y en Norteamérica, un 50%. Los centros de datos también compran excavadoras y generadores.

SpaceX batió las expectativas del mercado al registrar un crecimiento interanual del 92% en los ingresos (7.800 millones$), impulsado por el fuerte crecimiento de usuarios de Starlink –ya son 12 millones de suscriptores– y la división de IA –xAI, Grok y centros de datos–, que facturaba 2.561 millones. Lograba además reducir las pérdidas operativas a -143 millones, y las netas hasta los -541 millones (-1.000 millones en el año precedente. Pese a estas cifras prometedores, la ingente inversión prevista (el gasto de capital superó los 18.000 millones) y el -22% observado en el ingreso medio por suscriptor de Starlink provoca caídas del 6% del valor en Bolsa de la compañía fundada por Elon Musk.

Spotify tampoco no convence con sus resultados a pesar de la inversión en marketing e IA. Llamada de atención para el mundo del streaming. Pisa el freno con los usuarios, pero sigue apostando fuerte por la IA. La plataforma prevé alcanzar 788 millones de usuarios mensuales en el próximo trimestre, por debajo de los 793 millones que esperaba el mercado. En el segundo trimestre sumó 7 millones de suscriptores de pago y ya alcanza los 300 millones. Ingresó 4.800 millones€ y ganó 545 millones, por debajo de las previsiones de 587 millones. Los gastos operativos crecieron hasta 941 millones, un 19% más. El codirector ejecutivo Gustav Söderström aseguró que el aumento del gasto responde a inversiones temporales en marketing e IA y recordó que la plantilla no ha crecido en tres años, mientras los ingresos van camino de duplicarse. El margen bruto ya alcanza el 33%, frente al 25 por ciento de 2023. Los inversores buscan el próximo motor de crecimiento de Spotify. La compañía prepara suscripciones más caras con ventajas como acceso anticipado a conciertos, herramientas de remezcla con IA y pódcast generados por IA

NRG Energy cae un 15% en Bolsa al ganar 1,49$ por acción cuando se esperaban 1,69. En una eléctrica que cotiza por la historia de los centros de datos, fallar duele doble.️ 

Amazon también es noticia porque su presidente, Jeff Bezos, ha vendido 15 millones de acciones justo después de que el valor en Bolsa de la empresa superaba los 3 billones$. Ha obtenido unos 4.100 millones.

Dos indicadores preocupantes en EEUU

McDonald's crece solo un 0,8% en comparables en EEU, por debajo del 1,06 esperado y lejos del 2,5 de hace un año. Bate beneficio con 3,38$ por acción frente a 3,32, pero falla en ingresos con 7.100 millones. El menú barato ya no llena el local.

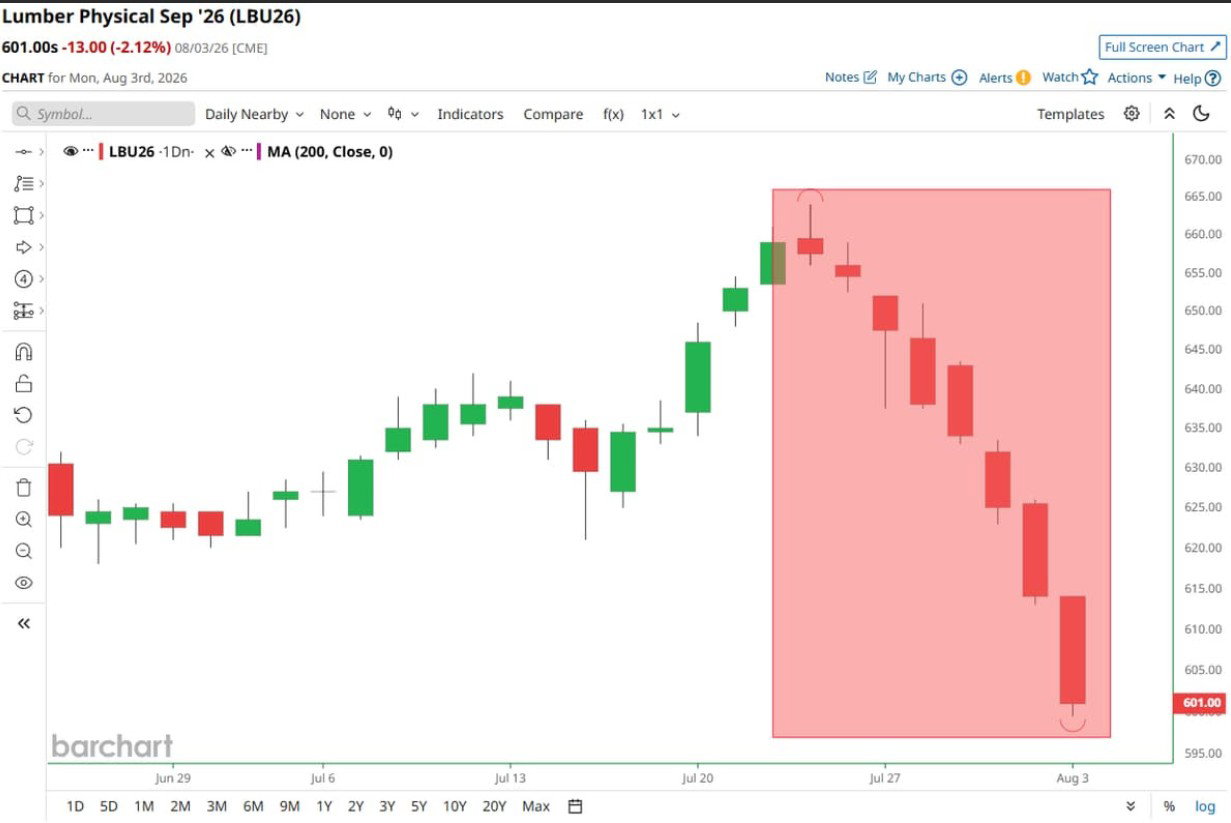
El precio de la madera cierra en negativo ocho sesiones seguidas, su peor racha en doce meses. Es el indicador adelantado más barato del residencial americano: si nadie compra tablones, no se están abriendo obras nuevas. Con el tipo hipotecario a 30 años en máximos de más de un año, encaja demasiado bien.

UBS: exposición diversificada a toda la cadena de valor de la IA
El repunte del sentimiento hacia el trade de la IA, los sólidos resultados empresariales y señales de avance diplomático en el conflicto entre EE. UU. e Irán impulsaron a las acciones al alza. La continua inversión en IA, la ampliación del crecimiento de los beneficios y una Fed paciente "respaldan nuestra visión constructiva sobre las acciones". Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Los sólidos resultados empresariales y una actividad económica decente respaldan nuestra expectativa de subidas en los índices bursátiles. Sin embargo, las amplias diferencias de rendimiento entre acciones individuales implican que los resultados de las carteras dependen, más que nunca, de qué activos se posean. Para gestionar los riesgos, los inversores deberían asegurarse de que su asignación principal en acciones esté ampliamente diversificada entre nuestras regiones, sectores y motores de rentabilidad preferidos, y pueden aprovechar los periodos de fortaleza del mercado para reequilibrar posiciones concentradas hacia esas exposiciones diversificadas". "Seguimos siendo constructivos respecto a la IA, pero creemos que la clave está en una exposición diversificada a lo largo de toda la cadena de valor. La reciente divergencia entre las empresas relacionadas con la IA subraya la creciente atención de los inversores hacia si el gasto de capital se está traduciendo en ingresos", añade.

"Mantenemos una visión constructiva sobre el sector tecnológico chino, con especial atención en semicap e internet. Más allá de la tecnología, también vemos oportunidades en equipos de generación eléctrica, salud y sectores defensivos de alto dividendo, como bancos, aseguradoras, utilities y consumo básico", apunta Yifan Hu, directora de Inversiones para la Gran China.

Banor: el capital no es gratis, tampoco para los campeones de la IA
Los analistas de Banor opinan que los bonos emitidos por los bancos se han convertido en la mejor oportunidad para los inversores en activos de Crédito (deuda emitida por las compañías). El entorno actual favorece a los bonos bancarios. El mercado cree que el equilibrio en los tipos de interés reales es más alto, gracias a la mayor resiliencia de lo previsto en la economía, apoyada en un mercado laboral y un crecimiento sólidos, y en una demanda de capital que sigue elevada.

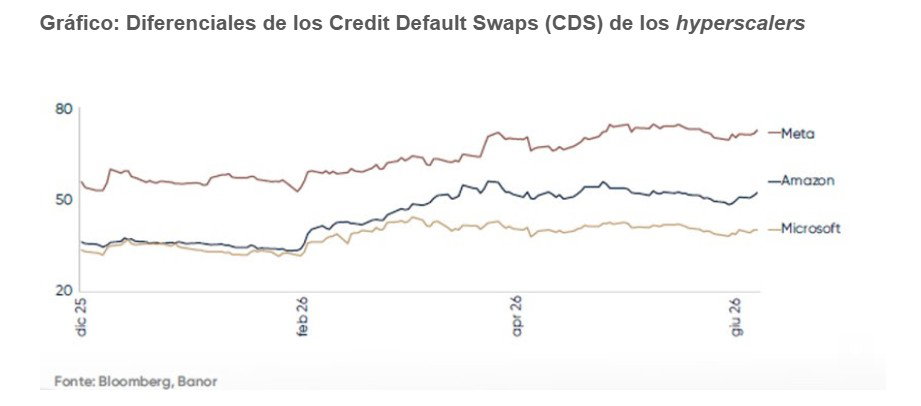
Esta situación no afecta todavía a los diferenciales de crédito, que se mantienen estables, según los analistas de Banor. Sin embargo, el enorme gasto de capital que llevan a cabo las grandes empresas de la IA (hyperscalers) hace que esos diferenciales ya están recogiendo, además de buena calidad en las emisiones, unas necesidades de financiación futuras cada vez mayores. Ello obliga al inversor a ser cada vez más cauto con las emisiones de bonos de los “hyperscalers”. Y supone que los bonos emitidos por los bancos, se pueden convertir en la mejor oportunidad en el segmento del Crédito, porque su oferta es ahora más reducida (las emisiones netas se acercan a cero) y porque presentan una alta calidad por fundamentales.

Según los analistas de Banor, los mercados de bonos están fijando su atención no sólo en la resiliencia del consumo, sino también en el creciente ciclo de inversión en infraestructura física de la IA: centros de datos, chips, redes de fibra, generación eléctrica, sistemas de refrigeración, transformadores, terrenos y redes eléctricas. S&P Global estima que la inversión en centros de datos y alta tecnología añadió al PIB de EEUU medio punto porcentual en el segundo trimestre de 2025 respecto a un nivel gasto normal. La economía norteamericana estaría mucho más enfriada sin la aportación del gasto en IA. Según Goldman Sachs, el capex estimado para 2026 relacionado   con IA asciende a 765.000 millones$, y de 1,6 billones en 2031. McKinsey estima  6,7 billones$ de inversión acumulada en centros de datos para 2030. Morgan Stanley vaticina un gasto en construcción de centros de datos de 2,9 billones$ hasta 2028.Pero, como señalan los analistas de Banor,  “no todo este gasto se financiará mediante bonos Investment Grade, y no todo pasará por los mercados públicos”. En todo caso, “se trata de uno de los ciclos de inversión mayores de nuestra era”. 

Y ello porque las grandes compañías tecnológicas USA financiaron su crecimiento durante años, emitiendo deuda sólo de forma ocasional. En la actualidad, se financian a través de emisiones de deuda de modo habitual. En 2025, cinco hyperscalers (grandes empresas de computación en la nube que administran centros de datos gigantescos) -Amazon, Alphabet, Meta, Microsoft y Oracle- emitieron 121.000 millones$ en bonos corporativos, frente a una media anual de 28.000 millones los cinco años anteriores. La magnitud de la emisión de bonos tecnológicos en EEUU es tal que UBS calcula en 360.000 millones$ en 2026 las emisiones Investment Grade, casi una quinta parte de todo el mercado en este segmento crediticio. Los expertos de Banor creen que este factor “ya forma parte del entorno macroeconómico”.

Los expertos de Banor creen que esta situación también afecta a los diferenciales de Crédito en Estados Unidos, pese a que los diferenciales en el mercado de bonos corporativos se mantienen en 75 pb aproximadamente. Lo que el mercado está transmitiendo es, según Banor, que “el capital ya no es gratuito, ni siquiera para los campeones de la IA, y las necesidades futuras de financiación deben incorporarse a los precios”.

Los analistas de Banor explican que el entorno actual del mercado de Crédito exige prudencia respecto a los emisores del sector industrial más expuestos a la ola de gasto de capital en IA. Sin embargo, los bonos bancarios presentan el mayor atractivo de los últimos quince años. Los niveles de capital “han mejorado y el equilibrio entre oferta y demanda parece más favorable”, afirman. Y es probable que la emisión neta del sector bancario se mantenga cerca de cero, o incluso caiga levemente, lo que refuerza el atractivo de los bonos bancarios, tanto por su escasez como por sus fundamentales más sólidos.