El CEO de CaixaBank asegura que la vivienda debe ser "prioridad nacional"
Miguel Ángel Valero
"No estamos construyendo suficientes casas y, por tanto, si no se construyen, no podemos financiarlas. El problema es que no hay suficiente construcción, porque financiación hay a espuertas, aunque es probable que la nueva producción hipotecaria pueda empezar a bajar por el encarecimiento de los precios". Es lo que opina el consejero delegado de CaixaBank, Gonzalo Gortázar, en la presentación de los resultados del grupo hasta septiembre, que casi se ha convertido en un monográfico sobre la vivienda en España.
"Se están terminando menos de 100.000 viviendas al año cuando los nuevos hogares superan esa cifra con creces. Existe un grado de concienciación muy grande en torno a la necesidad de construir y, lo más lógico es incrementar la oferta para bajar el precio", explica. Pero Gortázar avisa que no puede ser la única medida, y debe acompañarse de otras decisiones, "como la liberalización de suelo, impulsar la construcción industrializada o establecer algún límite a los pisos turísticos".
Reclama una visión a medio y largo plazo para atajar el problema de acceso de los ciudadanos, especialmente de los jóvenes: "Tenemos que incentivar la construcción de vivienda. Las estimaciones son de un déficit de 800.000 a un millón de viviendas desde la pandemia. Esto se ha convertido en una prioridad nacional". Como el mercado de la vivienda se rige por la ley de la oferta y la demanda, que es la que determina el aumento de precios, "si nos preocupa el precio, hay que incrementar oferta o reducir demanda. Lo más lógico para la economía y la sociedad es incrementar la oferta", explica.
"El sector privado tiene que actuar de una manera sensata", admite, al tiempo que defiende "una intervención del sector público para asistir a quienes no pueden acceder" a una vivienda.
Asegura que la banca tiene disposición de financiación prácticamente sin límite, siendo España el segundo país de Europa que concede las hipotecas a tipo fijo más baratas. Pero vaticina que la nueva producción hipotecaria "pueda empezar a bajar" por el incremento de los precios para comprar y el límite de las rentas para afrontar las cuotas.
CaixaBank ha registrado un crecimiento del 8,3% en los nueve primeros meses en hipotecas. "Se está produciendo una caída del número de hipotecas, pero un incremento en el importe medio a financiar, que es consistente con que los precios se están encareciendo un 12%", explica Gortázar. Un tercio de las hipotecas que el banco concede lo son a menores de 35 años. En los últimos diez años ha concedido 800.000 hipotecas residenciales, ha financiado 100.000 viviendas propiedad de CaixaBank comercializadas y ha dado crédito promotor para levantar otras 100.000. "El compromiso que tenemos con el acceso a la vivienda es máximo y el banco sigue ganando cuota de mercado en este segmento".
También avisa que los tipos de interés van a subir, lo que "hace más difícil que toda esta ecuación de la vivienda funcione". Gortázar habla de una subida "casi garantizada" de tipos de interés en la reunión del Banco Central Europeo (BCE) en diciembre de 2026, y "probablemente dos más" el año que viene, "a ver cómo evoluciona la inflación". Los analistas apuestan por unos tipos que se situarán entre el 3% y el 3,25%, aunque una "tensión en mercados financieros y un relajamiento del crecimiento económico podrían moderar esas subidas".
La IA no va a generar ajustes de plantilla ni prejubilaciones en CaixaBank
Además de la vivienda, preguntas sobre el impacto de la inteligencia artificial (IA) en la plantilla de CaixaBank. El CEO es muy claro: "Ser más eficientes no debe equipararse a reducir el número de empleados, sino que podemos hacer más cosas. La IA abre muchas puertas y genera la posibilidad de mejorar la eficiencia de las que ya hacía el banco y dar respuesta a nuevas necesidades de los clientes", y aunque reconoció que esta tecnología puede llevar a que en "algunos sectores o funciones sobren personas, no es el caso de CaixaBank en el corto plazo. Tenemos que seguir trabajando en formar, en lo que llaman el 'reskilling', en dar la capacidad a personas que aprendan nuevas capacidades y que puedan utilizar la IA y la tecnología. El banco lo afronta como un punto positivo".
También descarta que el banco vaya a hacer planes de prejubilaciones porque "lo que necesitamos manos".
Gortázar zanja las especulaciones sobre compras cuando se le pregunta por Cetelem (BNP Paribas contrató a Goldman Sachs para vender su filial de financiación del consumo y, tras contactar con Santander, BBVA, Sabadell, Unicaja, Cofidis y Crédit Agricole, en el proceso quedan ING y CaixaBank, según fuentes no oficiales): la estrategia del grupo "es de crecimiento sin adquisiciones".
Sobre la posibilidad de que el Estado salga del accionariado de CaixaBank, donde el FROB tiene un 17% del capital social (el Partido Popular ya ha avanzado, en el contexto electoral, que si llega al Gobierno venderá esa participación), el CEO de CaixaBank se niega a entrar en especulaciones sobre el resultado de las elecciones y se limita a hacer números: "el FROB desde que se filtró la operación con Bankia ha multiplicado 8,6 veces su inversión", pasando de 2.000 millones€ a algo más de 17.000 millones ahora sumando los dividendos, "serían 15.000 millones más para todos los españoles". "Corresponde al FROB decidir en qué momento se venderá, sea un gobierno de un color u otro".
El 40% del beneficio, a dividendos
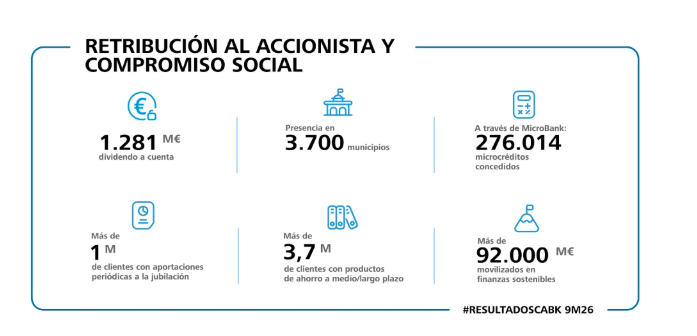
El Grupo CaixaBank ha obtenido un beneficio neto de 4.962 millones€ entre enero y septiembre de 2026, lo que supone un aumento del 12,9% respecto al mismo periodo del ejercicio anterior "apoyado en el crecimiento del negocio". El consejo ha aprobado la distribución del 40% del beneficio neto consolidado del primer semestre de 2026, por un importe de 1.281 millones (18,44 céntimos€ brutos por acción), que será abonado el próximo 6 de noviembre. Es un 10% más que el año precedente.
El mensaje es claro: se mejoran las previsiones para final de año. Los ingresos por servicios crecerán más del 6%, frente al 5% de la estimación anterior, y aportarán más de 5.600 millones. La rentabilidad superará el 19%, frente al 18% previsto (hasta septiembre ya es el 18,8%). La cotización, que bajaba el 2%, terminó subiendo el 0,31%.
En estos nueve meses ha captado casi medio millón de clientes y ya suma 21,1 millones en España y Portugal, que aportan más de 683.000 millones€ en activos."La entidad acelera la actividad comercial y la captación, en el marco del Plan Estratégico 2025-2027, gracias a su vocación de servicio al cliente y a una plataforma diferencial de distribución omnicanal y capacidad multiproducto. Crecemos de forma sólida y equilibrada, ganando clientes y aumentando nuestra actividad. Y lo hacemos gracias a nuestra posición de fortaleza que nos permite seguir acompañando a familias y empresas y generando valor para nuestros clientes, accionistas y para el conjunto de la sociedad", subraya Gortázar.
Al mismo tiempo, la entidad sigue "avanzando en el proceso de transformación de CaixaBank con el objetivo de ofrecer un mejor servicio a los clientes". "Estamos incorporando la IA y nuevas herramientas tecnológicas en toda la organización, con mejoras ya tangibles en la experiencia de cliente y en nuestra capacidad comercial", remarca.
La rentabilidad ya está en el alcanza el 18,8%. El margen de intereses crece el 2,9% se sitúa en 8.186 millones gracias al "el crecimiento en volúmenes". Los ingresos por servicios (gestión patrimonial, seguros de protección y comisiones bancarias) se incrementan un 7,7% en tasa interanual, hasta 4.182 millones. Los ingresos por gestión patrimonial suben un 12,5% (hasta 1.669 millones) por el mayor volumen gestionado, y los ingresos por seguros de protección lo hacen un 14,5% (hasta 1.000 millones).Mientras, las comisiones bancarias se reducen un 0,9% (hasta 1.513 millones), por la caída de las recurrentes (-2,1% debido, entre otros factores, a los programas de fidelización).
El margen bruto (ingresos totales), se incrementa un 4,4%, hasta 12.656 millones. Y el de explotación, con 7.653 millones, lo hace un 4,6%. Los gastos de administración y amortización suben un 4,3%, hasta situarse en 5.004 millones. Como crecen menos que los ingresos, la ratio de eficiencia mejora hasta el 39,4%.
El crédito sano sube un 8%, hasta 397.469 millones: empresas, el 11,4% (19.404 millones); vivienda, el 7%, 9.551 millones, con clara apuesta por el tipo fijo (ya supone el 60% de la cartera, frente al 20% de 2021) (+7%); consumo llega a 2.195 millones (+9,8%).
Los recursos de clientes alcanzan 760.353 millones, un 5,6% más respecto a un año antes, "impulsados por la gestión patrimonial y la fortaleza de los depósitos". Los activos bajo gestión avanzan un 10,6% interanual, hasta 216.333 millones. El patrimonio gestionado en fondos de inversión, carteras y Sicav asciende a 161.395 millones (+11,5%) y los planes de pensiones totalizan 54.938 millones (+8,1%). Además, los recursos en balance se incrementan un 3,8%, hasta 538.464 millones, con alzas del 2,7% de los depósitos de clientes (hasta 438.932 millones) y del 11,3% en los pasivos por contratos de seguros (hasta 93.188 millones).
Las suscripciones netas en fondos de inversión, seguros de ahorro y planes de pensiones registran 15.199 millones (+17,9% interanual).La cartera de seguros de protección registra incrementos de las primas del 11,6% en los últimos doce meses (+12,5% en primas de Vida Riesgo y +11,1% en No Vida).
Imagin, el neobanco impulsado por CaixaBank y "palanca clave de captación y crecimiento del grupo", cierra septiembre con 4,3 millones de clientes (un 9% más que un año antes) y un volumen de negocio de unos 24.300 millones de euros (+18% interanual).
Por su parte, Banco BPI, filial portuguesa 100% de CaixaBank, "registra también un aumento continuado del volumen de negocio (+7% en los últimos doce meses) y consigue ganancias en cuotas de mercado. La contribución al resultado del grupo de la actividad bancaria en Portugal es de 339 millones.
CaixaBank ha reforzado su posición financiera, una de las principales fortalezas del grupo, con una tasa de morosidad que sigue a la baja y una tasa de cobertura al alza, unos confortables niveles de liquidez y una elevada capacidad de generación orgánica de capital. Los saldos dudosos siguen en descenso un trimestre más, hasta 7.733 millones a cierre de septiembre, gracias a la buena evolución orgánica de la calidad del activo. Así, la ratio de morosidad baja hasta el 1,76%. Los fondos para insolvencias se sitúan en 6.309 millones y la ratio de cobertura mejora hasta el 82%. Además, el coste del riesgo, 0,24%, se mantiene en niveles reducidos.
Por su parte, los activos líquidos totales suman 151.506 millones€ y el Liquidity Coverage Ratio del Grupo (LCR) es del 178%, "muy por encima del mínimo requerido del 100%". En cuanto al capital, la ratio Common Equity Tier 1 (CET1) cierra septiembre en el 12,5%, que recoge el impacto extraordinario (-20 puntos básicos) del octavo programa de recompra de acciones, anunciado en abril, por 500 millones€. Sin este efecto, mejora en 14 puntos básicos (pb) por la generación de capital (+202 pb), minorada por la evolución orgánica de los activos ponderados por riesgo (-43 pb), la previsión de dividendo con cargo al ejercicio (payout del 60%) y el pago del cupón de AT1 (-127 pb), y el comportamiento del mercado y otros (-18 pb).
Además de la Fundación 'la Caixa' y del Frob, que se llevan caso la mitad del dividendo (que revierte así en la sociedad española), CaixaBank cuenta con más de 500.000 accionistas. Su presencia en 3.700 municipios a través de sucursal, cajero automático y ofimóvil, se traduce en cerca de 469.000 titulares de cuentas de pago básicas; más de un millón de clientes realizan aportaciones periódicas a la jubilación y más de 3,7 millones tienen productos de ahorro a medio y largo plazo.
MicroBank, el banco social de CaixaBank, ha concedido 276.014 microcréditos por importe de 2.455 millones de euros, que se han traducido en la creación de más de 28.000 empleos. CaixaBank Dualiza transforma la FP Dual beneficiando a 67.000 estudiantes. Y Voluntariado CaixaBank supera ya los 25.000 trabajadores del grupo implicados en actividades para apoyar a colectivos vulnerables.