La compra extranjera de vivienda ya supera el 16% del total
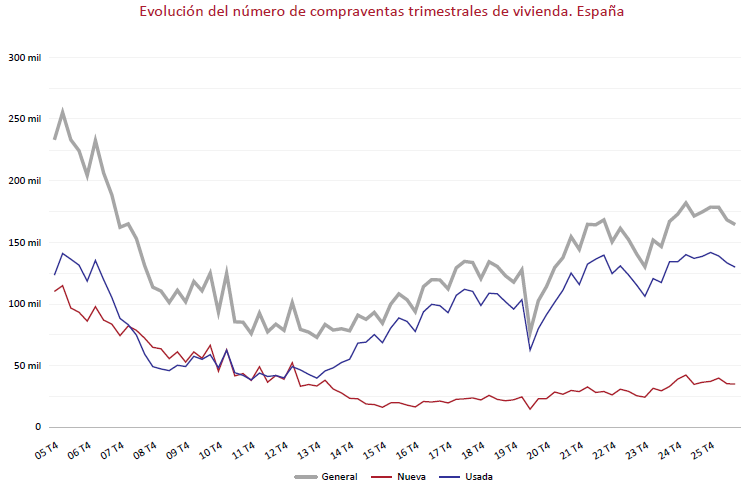
El número de compraventas de vivienda ha registrado su tercer descenso trimestral consecutivo, del 2,3%, alcanzando las 164.148 operaciones, la cifra más baja de los nueve últimos trimestres. Con respecto al mismo trimestre de 2025, el descenso ha sido del 5,9%. La vivienda nueva (34.611 compraventas) ha registrado un descenso trimestral del 0,9 %. En vivienda usada se han registrado 129.537 compraventas, con un descenso trimestral del 2,6 %. En diez comunidades autónomas y veintisiete provincias se han registrado descensos trimestrales.
La demanda extranjera de vivienda ha mantenido estable su peso relativo durante el tercer trimestre. El porcentaje de compras de vivienda por extranjeros ha sido del 16,05%, máximo histórico, alcanzando algo más de 26.300 compras. De ellas, el 54,7% corresponde a la Unión Europea y el 17,8 % al resto de Europa, con británicos (7,5 %), marroquíes (6,4 %) y neerlandeses (5,8 %) a la cabeza. Los pesos más altos se han alcanzado en Illes Balears (37,2%) y Comunitat Valenciana (30,4%), quedando el resto de las comunidades por debajo del 30%.
El Índice de Precios de Vivienda de Ventas Repetidas (IPVVR) ha registrado un nuevo máximo histórico, con un crecimiento del 5,2% trimestral y del 15,8% interanual, moderando su intensidad y situándose un 135,9% por encima de los mínimos de finales de 2014. La metodología de precios medios continúa moderando su tendencia alcista, con un crecimiento trimestral del 1% e interanual del 9,3%. El precio medio ha sido de 2.512 €/m², máximo histórico. La vivienda usada (2.462 €/m²) ha registrado un ascenso trimestral del 0,6 % y la vivienda nueva (2.701 €/m²), del 2,5 %.
Las comunidades autónomas con mayores precios medios han sido Comunidad de Madrid (4.565 €/m²), Illes Balears (4.502 €/m²), País Vasco (3.693 €/m²), Cataluña (2.989 €/m²) y Canarias (2.850 €/m²). Las provincias han estado encabezadas por Madrid (4.565 €/m²), Illes Balears (4.502 €/m²), Gipuzkoa (4.372 €/m²), Bizkaia (3.526 €/m²) y Málaga (3.400 €/m²), mientras que las capitales de provincia alcanzan los mayores precios en San Sebastián (6.662 €/m²), Madrid (5.597 €/m²), Barcelona (5.124 €/m²), Palma (4.408 €/m²) y Bilbao (3.877 €/m²). Trece comunidades autónomas y treinta y dos provincias han registrado incrementos trimestrales.
El número de hipotecas sobre vivienda registradas en el tercer trimestre ha sido de 124.145, con un descenso trimestral del 3,9 %. Con respecto al total de compraventas de vivienda, representa el 75,6 %, con un descenso trimestral de 1,3 pp. En los últimos doce meses se han constituido 519.388 hipotecas sobre vivienda, con un incremento del 6 %. Once comunidades autónomas han registrado descensos trimestrales. Las mayores cifras de hipotecas sobre vivienda se han registrado en Andalucía (23.635), Cataluña (23.268), Comunidad de Madrid (18.240) y Comunitat Valenciana (15.692).
El endeudamiento hipotecario por metro cuadrado ha registrado el decimocuarto incremento trimestral consecutivo (2,1 %), alcanzando un importe medio de 1.900 €/m². Todas las comunidades autónomas han registrado incrementos trimestrales. Las comunidades autónomas con mayores importes han sido Comunidad de Madrid (3.158 €/m²), Illes Balears (2.987 €/m²), País Vasco (2.392 €/m²) y Cataluña (2.248 €/m²). Por el contrario, los menores importes han correspondido a Extremadura (920 €/m²), Castilla-La Mancha (1.092 €/m²) y Región de Murcia (1.174 €/m²). El endeudamiento hipotecario por vivienda ha registrado un ascenso trimestral del 1,7 %, acumulando el décimo crecimiento trimestral consecutivo. El importe medio ha sido de 179.466 €, máximo histórico.
Nau!: consejos para el cambio de hipoteca
nau! explica de forma clara y accesible los conceptos fundamentales del mercado hipotecario, con el objetivo de que cualquier ciudadano comprenda las condiciones de su préstamo y descubra que trasladar su hipoteca a otra entidad puede suponer un ahorro de miles de euros.
Antes de valorar un cambio, el primer paso es analizar lo que se está pagando actualmente. El mercado ofrece tres escenarios principales: el tipo fijo, donde la cuota se mantiene estable durante toda la vida del préstamo; del tipo variable, cuya mensualidad depende de la evolución del Euríbor sumado a un diferencial pactado; y el formato mixto, que garantiza un interés fijo durante los primeros años para pasar a ser variable en su etapa final. En el momento de comparar alternativas y ofertas, desde nau! advierten sobre un error frecuente: guiarse únicamente por el TIN (el interés neto) y relegar la TAE (Tasa Anual Equivalente). La TAE constituye el indicador definitivo del coste real de la hipoteca, ya que agrupa el interés, las comisiones y los gastos derivados de los productos asociados.
Los productos bonificables, como la domiciliación de nóminas o la contratación de seguros, son las herramientas que utilizan las entidades para aplicar bonificaciones y reducir el TIN. Sin embargo, antes de aceptar estas condiciones, es fundamental calcular si el ahorro generado en la cuota compensa el coste anual de dichos seguros, teniendo en cuenta que la entidad no puede obligar a su contratación.
Otra opción para mejorar la salud financiera familiar es la amortización anticipada. Como cada mensualidad se divide en el pago de intereses y la devolución de capital, utilizar el ahorro disponible para adelantar dinero reduce directamente la deuda principal. Al disminuir el capital pendiente, los intereses totales que la entidad cobrará en el futuro descienden de manera significativa.
UCI: el 60,1% de los españoles desconoce la eficiencia energética de su casa
El descenso térmico que está experimentando España ha propiciado que muchos hogares comiencen a encender la calefacción por primera vez este otoño. Este momento del año marca, con frecuencia, un aumento en la factura energética. Sin embargo, el gasto necesario para mantener una vivienda caliente no depende únicamente de los grados que marque el termostato, sino también de la capacidad de las casas para conservar el calor. Aunque el 92,5% de los españoles reconoce que la eficiencia energética influye en el gasto asociado a su vivienda, el 60,1% desconoce su calificación energética. Así lo refleja el IV Observatorio UCI sobre Vivienda y Sostenibilidad, elaborado por Unión de Créditos Inmobiliarios (UCI), entidad especialista en financiación sostenible.
Esta diferencia entre la conciencia sobre el impacto económico de la eficiencia y el conocimiento de las características del propio hogar cobra especial relevancia durante los meses más fríos. Una vivienda con un aislamiento deficiente puede necesitar más energía para alcanzar y mantener una temperatura confortable, lo que repercute directamente en el consumo de calefacción.
Además, el Observatorio revela que el 82,8% de los ciudadanos percibe su vivienda como medianamente, bastante o muy eficiente. Una valoración que, aunque no implica necesariamente una percepción equivocada, pone de manifiesto la importancia de disponer de información objetiva sobre el comportamiento energético de los inmuebles.
Sabemos que la eficiencia importa, pero ¿conocemos la de nuestra vivienda? En líneas generales, los ciudadanos son conscientes de la relación entre eficiencia energética y el consumo de sus hogares. Según el Observatorio UCI, el 58% considera que la eficiencia influye claramente en el gasto mensual de su vivienda, mientras que otro 35% cree que tiene cierta influencia. Sin embargo, conocer esta relación no significa necesariamente disponer de información suficiente para valorar el comportamiento energético del propio hogar.
La certificación energética, expresada mediante una escala de letras de la A a la G, permite conocer el desempeño energético de una vivienda a partir de indicadores como el consumo de energía primaria no renovable y las emisiones de dióxido de carbono. Además, incorpora recomendaciones de mejora que pueden orientar futuras actuaciones de rehabilitación.
Con la llegada del invierno, el termostato vuelve a convertirse en protagonista de muchos hogares. Sin embargo, aumentar la temperatura de la calefacción no siempre es la respuesta más eficiente. Según el Instituto para la Diversificación y Ahorro de la Energía (IDAE), elevar un grado la temperatura de calefacción puede incrementar aproximadamente un 7% el consumo energético destinado a calentar la vivienda.
Pero también hay que tener en cuenta la influencia de las pérdidas de calor en el consumo del hogar. En una vivienda con un aislamiento insuficiente, parte de la energía utilizada para calentarlas estancias se pierde a través de fachadas, cubiertas, ventanas o encuentros constructivos. Como consecuencia, los sistemas de calefacción necesitan funcionar durante más tiempo para alcanzar y mantener una temperatura confortable. De hecho, el IDAE estima que las intervenciones dirigidas a mejorar el aislamiento térmico pueden generar ahorros energéticos y económicos de alrededor del 30%. Por eso, dos viviendas con superficies similares y ubicadas en una misma zona climática pueden presentar necesidades de calefacción muy diferentes en función de sus características constructivas, orientación, aislamiento y sistemas de climatización.
“Cuando empiezan a bajar las temperaturas se hace especialmente evidente que una vivienda eficiente no es la que necesita calentar más, sino la que consigue conservar mejor el calor. Actuar sobre fachadas, cubiertas, ventanas y sistemas de climatización permite transformar un gasto recurrente en una inversión que mejora el edificio durante décadas”, señala Laura Visier, directora de Rehabilitación de UCI. “El reto ahora es conseguir que las comunidades de propietarios puedan abordar estas actuaciones con planificación técnica, acompañamiento y soluciones financieras adaptadas a su realidad”, añade.
Mejorar el comportamiento térmico de una vivienda requiere analizar sus características y actuar sobre los elementos que condicionan su consumo. Entre las principales intervenciones de rehabilitación energética destacan:
- 1. Mejorar el aislamiento de fachadas. Las paredes exteriores constituyen una de las principales superficies de intercambio térmico con el exterior. Incorporar soluciones como los sistemas de aislamiento térmico por el exterior (SATE) permite reducir las pérdidas de calor en invierno y limitar su entrada durante el verano.
2. Rehabilitar cubiertas y tejados. Las cubiertas con un aislamiento insuficiente pueden favorecer importantes pérdidas energéticas. Mejorar sus prestaciones térmicas contribuye a mantener temperaturas interiores más estables y a reducir las necesidades de climatización. - 3. Sustituir ventanas ineficientes. Los cerramientos antiguos, los acristalamientos con bajas prestaciones térmicas o las infiltraciones de aire pueden dificultar la conservación del calor. Instalar ventanas con mejores características aislantes permite reducir estas pérdidas y mejorar el confort interior.
- 4. Corregir los puentes térmicos. Los encuentros entre fachadas, pilares, forjados y ventanas pueden convertirse en puntos débiles por los que se transmite el calor. Su tratamiento adecuado mejora el comportamiento energético del edificio y ayuda a prevenir condensaciones.
- 5. Modernizar los sistemas de climatización. Sustituir equipos antiguos por soluciones más eficientes, como bombas de calor correctamente dimensionadas, permite optimizar el consumo destinado a calefacción y refrigeración. No obstante, estas actuaciones resultan especialmente eficaces cuando se combinan con mejoras en el aislamiento del edificio.
La preocupación por el consumo energético y el confort también se refleja en las prioridades delos ciudadanos. Según el IV Observatorio UCI, el 77% identifica el ahorro energético como una de las principales motivaciones para mejorar su vivienda, mientras que el 70,3% señala el confort térmico. El 61% considera necesario instalar ventanas aislantes y el 60% mejorar el aislamiento térmico, dos actuaciones directamente relacionadas con la capacidad de los edificios para conservar el calor.
Sin embargo, transformar esta conciencia en actuaciones concretas continúa siendo uno de los grandes desafíos del parque residencial español. La inversión inicial, la necesidad de alcanzar acuerdos en las comunidades de propietarios y el desconocimiento de las alternativas de financiación pueden dificultar la puesta en marcha de proyectos de rehabilitación. En este sentido, UCI destaca la importancia de combinar información, asesoramiento técnico y soluciones de financiación adaptadas para facilitar intervenciones que mejoren la eficiencia energética de las viviendas y contribuyan a reducir sus necesidades de consumo.
Una vivienda correctamente rehabilitada no solo puede necesitar menos energía para calentarse durante el invierno, sino también mantener una temperatura interior más estable y confortable y reducir problemas asociados a un mal acondicionamiento, como las humedades o las condensaciones. Mejorar nuestros edificios es también mejorar las condiciones en las que vivimos y contribuir a crear hogares más confortables y saludables. Y esa protección funciona durante todo el año: en verano, una vivienda mejor preparada frente al calor puede ayudarnos a mantener unas mejores condiciones de confort interior y reducir la necesidad de climatización.