Ibercaja avisa que "la IA no nos va a pagar las pensiones"
Miguel Ángel Valero
La XII Jornada de Planes de Pensiones, Inteligencia Artificial: impactos en el sistema de pensiones y ahorro a largo plazo, organizada por Ibercaja y Cinco Días, coincidió con la publicación de un informe del CSIC, que revela que España supera, por vez primera en su historia, los 10 millones de mayores de 65 años (el 20,7% de la población), y que ya hay más de 17.000 personas centenarias. En ese contexto, Víctor Iglesias, consejero delegado de Ibercaja Banco, pide “reflexión y diálogo frente al alarmismo y la polarización” y “escuchar a los expertos” para afrontar las reformas que “refuercen el equilibrio del sistema público de reparto”, que sigue sigue siendo la “clave de bóveda” de la jubilación.
Porque la combinación de demografía a la baja y de longevidad al alza condiciona el futuro de las pensiones públicas e impulsa la necesidad de sistemas complementarios privados. Y avisa que el déficit de este sistema obliga a destinar recursos presupuestarios a las pensiones públicas, lo que condiciona la inversión en otras prioridades sociales como educación, vivienda o sanidad.
"En un momento en que Europa demanda inversión en defensa, infraestructuras, transición energética, reindustrialización, la necesidad de ahorro a largo plazo es evidente, por lo que en algún momento debe producirse una mayoría política y social para la reforma del sistema público de pensiones", subraya.
Juan Francisco Jimeno, presidente del Consejo de la Productividad, deja muy claro que la inteligencia artificial (IA) “no nos va a pagar las pensiones”. “La IA facilita el acceso al conocimiento de una manera mucho más eficiente y ofrece la oportunidad de hacer las cosas mejor y más rápido. El aumento de la productividad derivado de la IA, que habrá que ver cómo se distribuye, implica un aumento de los ingresos del sistema porque eleva los salarios. Pero también eleva los compromisos futuros. Eso en el corto plazo nos da tiempo a adaptar el sistema, pero no arregla el problema”.
Además, con un PIB que apenas crece el 2% y la presión demográfica, "se requieren mejoras sustanciales de productividad" que hasta ahora no se están materializando. Tampoco retrasar la jubilación a los 70 años “resuelve el problema de las pensiones”, advierte.
Aunque no hay destrucción de empleo por la IA, perjudica a los jóvenes que se incorporan por primera vez al mercado laboral sin grandes conocimientos, por lo que "habrá que pensar cómo reorganizar el trabajo para combinar IA y empleo", asegura.
Jimeno sí cree que la IA facilitará la gestión de los planes de pensiones privados en la analítica de datos y en las inversiones.
Inverco y Unespa exigen al nuevo Gobierno impulso al ahorro a largo plazo
Luis Miguel Ávalos, secretario general de Unespa, cree que “todos los partidos políticos coinciden en la necesidad de fomentar el ahorro a largo plazo”, por lo que espera que “el próximo gobierno impulse la previsión social complementaria”. Ángel Martínez-Aldama, presidente de Inverco, también reclama al Gobierno que salga de las elecciones del 29 de noviembre, “sea del color que sea” que impulse la asignación automática del trabajador a los planes de pensiones de empleo como fórmula para reforzar el sistema y estimular la inversión productiva. “La inversión en pensiones dinamiza la economía y rentabiliza el ahorro”, subraya.
María Francisca Gómez-Jover, subdirectora general de Organización, Estudios y Previsión Social Complementaria de la Dirección General de Seguros y Fondos de Pensiones, admite que la Comisión Europea ha trasladado a España la necesidad de fomentar el sistema complementario, pero recuerda la necesidad de que los planes de pensiones ganen tamaño y aumenten su rendimiento.
Diego Valero, presidente de Novaster; Lluis Quetglas, consejero delegado de Vecdis; y David González Gallardo, responsable de clientes de servicios financieros de Microsoft, analizan el uso de la tecnología en el ámbito de las pensiones, con mensajes muy claros: "sabemos lo que nos conviene pero eso no significa llevarlo a la práctica"; "el ahorro voluntario es muy complicado en España, se necesitan incentivos fiscales"; "el ser humano es un animal de costumbre, con la inercia de seguir haciendo lo que hacía antes aunque no de resultados"; "la IA puede ayudar a comprender mejor al cliente y a facilitar que éste tome buenas decisiones".
Francisco Serrano, presidente de Ibercaja Banco, clausura la jornada asegurando que “el sistema de previsión social es estratégico para España” y necesita consensos políticos desde “la buena información que combata la polarización y obligue a una reflexión seria”, y una colaboración público-privada que es clave para fomentar el ahorro a largo plazo que, con incentivos fiscales, financien inversiones productivas. En este planteamiento, la tecnología debe “proporcionar las mejores herramientas para una adecuada gestión de activos”.
El ahorro gestionado por seguros crece el 7,26% hasta septiembre
Por otra parte, las aseguradoras gestionaban 233.565 millones€ de sus clientes a través de todo tipo de seguros de Vida Ahorro a cierre de septiembre, una cifra un 6,77% superior a la del mismo periodo de un año antes. A esta cantidad hay que sumar otros 72.232 millones correspondientes al patrimonio de los planes de pensiones cuya gestión corre a cargo de aseguradoras, que aumentaron un 8,86%. En total, el sector asegurador tenía encomendados 305.798 millones (+7,26%).
Los productos que más crecieron en comparación con el año anterior fue la transformación de patrimonio en rentas vitalicias, que elevaron su patrimonio bajo gestión un 22,24% y se situaron en 3.099,71 millones. Le siguen los unit-linked, que aumentaron las provisiones técnicas un 18,85%, hasta situarse en 34.164,62 millones. Los capitales diferidos crecieron un 7,27%,hasta los 58.415,87 millones; las rentas vitalicias lo hicieron en otro 5,16%, hasta 102.414,19 millones; los planes individuales de ahorro sistemático (PIAS) se incrementaron un 3,10%, hasta 14.367,04 millones.
Los planes de previsión asegurados (PPA) registraron una caída del 6,03%, hasta 9.490,21 millones, y los seguros individuales de ahorro a largo plazo (SIALP) mostraron un descenso del 5,13%, hasta 3.379,32 millones.
Los ingresos por primas del negocio de vida riesgo se situaron en 4.733,7 millones de euros al finalizarel tercer trimestre de 2025, un 7,29% más que el año anterior.
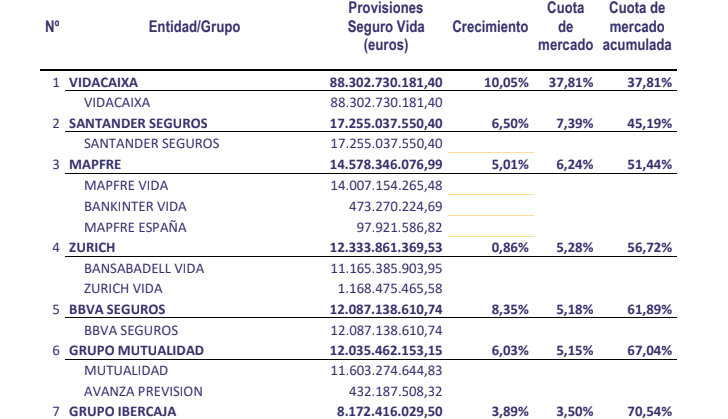
Por grupos, VidaCaixa (grupo CaixaBank) consolida su liderazgo: con 88.302 millones, es la gran entidad que más crece, el 10,05%, por lo que gana cuota de mercado hasta el 37,81%, más que las seis entidades que le siguen juntas (32.74%): Santander, Mapfre, Zurich, BBVA, Mutualidad e Ibercaj.a