Mapfre sube un 15,2% el dividendo tras ganar el 11,5% más
Miguel Ángel Valero
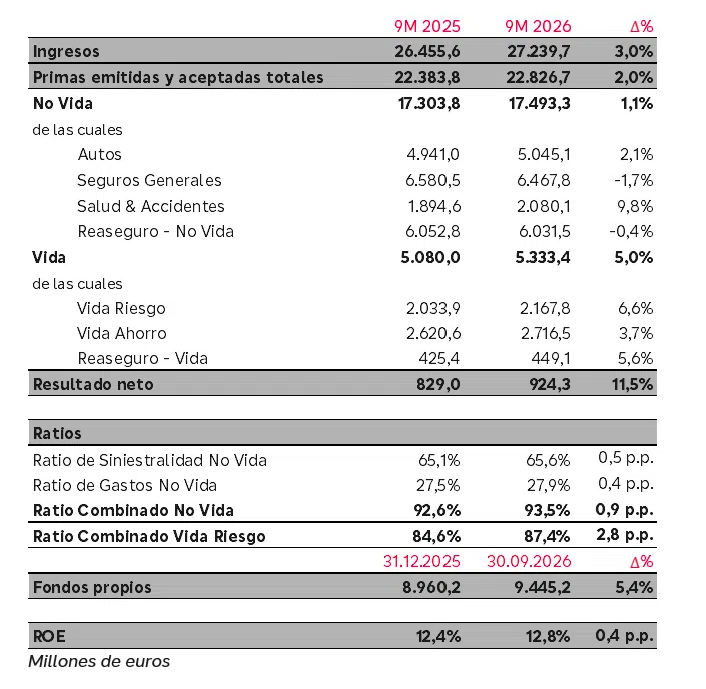
Brasil es la tercera mayor fuente de resultados de Mapfre, tras el reaseguro e Iberia (España y Portugal): unos 200 millones sobre un total de 924,3 millones€ (+11,5%). En la presentación online de los resultados del grupo hasta septiembre, el vicepresidente, José Manuel Inchausti, deja muy claro que "trabajamos bien con cualquier gobierno elegido democráticamente”, insiste en que “el resultado de nuestra filial allí ha sido muy bueno, con el gobierno anterior de Lula da Silva y confiamos en que siga siendo así”.
Sobre la compra del Safety Insurance, que "reforzará nuestra presencia en EEUU y nuestras perspectivas de crecimiento”, según destaca el presidente de Mapfre, Antonio Huertas, en el comunicado de los resultados, avanza “conforme al calendario previsto” y culminará en el primer trimestre de 2027. Tras completarse la revisión por parte de las autoridades de competencia, quedan pendientes la celebración de la junta extraordinaria de accionistas de Safety, prevista para el 3 de noviembre, y la autorización de las autoridades regulatorias de Massachusetts.
Mapfre tiene previsto realizar en los próximos meses dos emisiones de deuda, por un volumen de 700 millones (deuda subordinada) y 500 millones (en deuda sénior) para financiar esta operación. “Podríamos cambiar un poco el mix de estos dos tipos de deuda, en función del apetito del mercado”, apunta el director financiero del grupo, José Luis Jiménez.
La entrada en la insurtech española Tulio también evoluciona con normalidad.
Sobre las posibles subidas de tipos en EEUU y en Europa, el consejero director financiero de Mapfre subraya que “el nivel actual nos beneficia, tanto por las inversiones de nuestra cartera como porque reactiva la venta de productos de Vida Ahorro, ya que hemos sacado algunas pólizas que pagan casi el 3% anual. Ahora bien, si subieran mucho más, podría ser contraproducente porque frenarían el consumo y la inversión”.
Jiménez destaca que Mapfre mantiene un crecimiento "rentable y sostenido, incluso en entornos económicos menos favorables", apoyándose en su diversificación geográfica y de negocio. Y califica de "espectacular" la evolución de Iberia, Brasil, Norteamérica y Mapfre Re. Latinoamérica "sigue creciendo en primas, especialmente en Vida y en Salud, y mantiene una contribución muy relevante al resultado del grupo", pese a que ha tenido que soportar el impacto del terremoto en Colombia, cambios fiscales y regulatorios en ese país y en México, más el efecto derivado de la apreciación de las divisas.
El mejor mensaje de Mapfre es el dividendo: el a cuenta, 8 céntimos, sube el 14,3%. Es la sexta subida consecutiva de la retribución al accionista en tres años. Con este abono, la remuneración total con cargo a 2026 alcanzará los 19 céntimos por título, 585 millones, el 15,2% más. "En los últimos cinco ejercicios, hemos distribuido entre nuestros accionistas más de 4.600 millones€", recalca Jiménez.
Primas estancadas
El dato más negativo de los nueve primeros meses de Mapfre es que las primas crecen el 2% en euros, pero a tipos de cambio constantes, el 0,7%. No Vida sube el 1,1% en euros, Seguros Generales cae el 1,7% por la menor emisión de pólizas Agro en Brasil, y en Empresas en Iberia debido a varias emisiones no recurrentes en 2025. Salud y Accidentes crece el 9,8%, destacando Iberia y México. Automóviles crece un 2,1%. Vida sube un 5%, con Vida Ahorro creciendo un 3,7% tras la emisión de pólizas corporativas relevantes en Iberia en 2025. Vida Riesgo registra un +6,6%. Excluyendo el impacto de las pólizas corporativas no recurrentes, el crecimiento de Vida alcanzaría el 12,6%.
El beneficio neto aumenta un 11,5% hasta los 924 millones, pese al terremoto de Colombia (impacto de 83 millones), las tormentas en Portugal y España en febrero y el terremoto de Venezuela en junio. Vida aporta 199 millones al resultado (+10,6%) con un notable ratio combinado en Vida Riesgo del 87,4%, apoyado fundamentalmente en Brasil.
El ratio combinado de No Vida se sitúa en el 93,5% (+0,9 puntos):El ratio de siniestralidad se sitúa en el 65,6% (+0,5), apoyado en la gestión técnica. Por su parte, la ratio de gastos alcanza el 27,9% (+0,4).En Automóviles, el ratio combinado mejora hasta el 99% (-0,6), destacando las mejoras en Iberia y Norteamérica.
Seguros Generales conserva un ratio muy sólido del 81,8% (+1,3 puntos), pero en Salud y Accidentes empeora 3,2 puntos hasta un preocupante 100%, muy afectado por la subida de los costes de siniestros en México.
Destaca la contribución del resultado financiero, tanto en Vida como en No Vida, sustentada en la elevada rentabilidad de las carteras. Además, se ha ajustado el perfil de riesgo de las mismas ante el actual entorno de incertidumbre, lo que se ha traducido en importantes plusvalías.
La ratio de Solvencia II continúa por encima del punto medio del rango objetivo, situándose en el 208,8% a cierre de junio de 2026, frente a 205,3% a diciembre de 2025.
- Iberia obtiene un resultado de 413 millones (+19%), consolidando la fuerte mejora del ratio combinado. Las primas alcanzan los 7.891 millones (+0,9%), de los cuales España aporta 7.531 millones (+0,3%), mientras que Portugal aporta 359 millones (+13,6%).Las primas de No Vida suben un 0,7% con buen comportamiento en Salud y Accidentes (+4,1%) y en Automóviles (+1,1%). Por su parte, Seguros Generales cae (-2,4%), afectado por la emisión no recurrente de Empresas en 2025. Excluyendo este impacto, Seguros Generales crece un 2% y el total de primas de No Vida un 2,5%.El ratio combinado de No Vida mejora 1,7 puntos hasta el 94,2%. Destaca la buena evolución del ratio de Automóviles que se sitúa en el 96% (mejora de 2,5 puntos) como consecuencia de las medidas técnicas implementadas. El ratio combinado de Seguros Generales mejora 2,7 puntos hasta alcanzar un 91,5%, a pesar de la ocurrencia de eventos climatológicos en el año. Salud y Accidentes registra un ratio muy sólido del 96,4% (+1,4 p.p.).Las primas de Vida crecen (+1,1%) pese a la exigente comparativa por la emisión de algunas pólizas corporativas relevantes de Vida Ahorro en 2025. Excluyendo dichas operaciones, el crecimiento de las primas de Vida sería del 17,6%. Las primas de Vida Riesgo crecen un 4,5%, con un ratio combinado del 73,2%. El negocio de Vida aporta 80 millones al resultado (-12,8%).Sin el efecto de las pólizas no recurrentes, tanto de Vida como de No Vida, el total de las primas en Iberia aumenta un 6,8%.España aporta más de 404 millones (+19,9%) al resultado de la región, mientras que Portugal registra un beneficio de 8,7 millones (-13,2%).
- Brasil mantiene un excelente ROE del 23,7%, sustentado en la excelencia técnica y en un buen resultado financiero. Las primas se sitúan en los 3.349 millones (+1,1%), impulsadas por la apreciación del real brasileño (+5,5%). En moneda local, el volumen de negocio cae un 4,2%. La contratación de seguros vinculados a créditos continúa condicionada por los elevados tipos de interés, afectando a los negocios de Agro y Vida Riesgo. Los otros ramos de Seguros Generales, tanto industriales como particulares, contribuyen positivamente al crecimiento. El ratio combinado de No Vida registra un excelente 75,7%, pero empeora 3,6 puntos impactado por la climatología adversa en la región centro-sur del país. Seguros Generales presenta un ratio de 67,2% (+3,9 p.p.), sustentado en la elevada rentabilidad del ramo de Agro. La ratio de Automóviles aumenta 3,6 puntos y escala hasta el 105,0%. El negocio de Vida Riesgo sigue registrando una rentabilidad excelente, con un ratio combinado del 84% (+1,9 puntos).El resultado financiero continúa creciendo, apoyado en los elevados tipos de interés. El resultado neto supera los 203 millones (+2%).
- Resto Latam continúa creciendo en primas y aporta más de 100 millones al resultado del Grupo. Las primas se incrementan hasta los 4.459 millones (+7,7%), impulsadas por los negocios tanto de Vida como de Salud y Accidentes. El ramo de Daños continúa reflejando la reducción de las tasas de seguro, además del impacto del tipo de cambio, al estar la mayoría de sus pólizas denominadas en dólares. El ratio combinado repunta hasta el 101,0% (+5 puntos). Seguros Generales se sitúa en el 96,3% (+8,7), Salud y Accidentes en el 102,4% (+2,8) y el ratio de Automóviles alcanza el 101,5% (+5,6 puntos). Las ratios se han visto afectadas por un mayor número de eventos catastróficos y climatológicos. El negocio de Vida obtiene un resultado neto de 30 millones. Los ingresos financieros continúan contribuyendo significativamente al resultado.
- En México, las primas se elevan hasta los 1.714 millones (+13%), respaldadas por el efecto positivo del tipo de cambio (+7,4%), con un crecimiento del 5,2% en moneda local. Se mantienen los avances en Vida (+14,9%) y Salud y Accidentes (+37,4%). El ratio combinado se sitúa en el 102,1% (+5,8 puntos) presionado por el aumento de los costes de siniestros en Salud y Accidentes y en Automóviles, que continuarán compensándose progresivamente mediante ajustes de tarifas. El resultado alcanza los 19,6 millones (frente a 37,3 millones en 9M 2025).
- En Perú, las primas aumentan hasta los 695 millones (+8,7%), mientras que en moneda local aumentan un 6,7%, impulsadas por el negocio de Vida y Salud y Accidentes, además de una apreciación de la divisa (+1,9%). El ratio combinado se sitúa en el 104,0% (+8,9 p.p.) y el resultado asciende a 41,7 millones (frente a 38,3 millones en 9M 2025).
- En Colombia, las primas alcanzan los 414 millones (-2,6%), favorecidas por la apreciación de la divisa (+14,0%), y caen en moneda local (-14,6%). El ratio combinado repunta hasta el 110,8% (+20,7 p.p.) debido a un incremento generalizado de la siniestralidad en Automóviles y por el terremoto del mes de agosto, que ha tenido un impacto atribuible de –7,5 millones. El resultado se sitúa en -10,8 millones (frente a 13,8 millones en 9M 2025).
- Norteamérica presenta un resultado récord de 112 millones (+12,4%) y continúa mejorando el ratio combinado. Las primas ascienden a 1.954 millones (-4,3%), afectadas por la depreciación del dólar (-3,6%) mientras que se contraen un 0,7% en moneda local. El ratio combinado de No Vida mejora hasta el 94,9% (-0,8 p.p.), gracias a las medidas técnicas y los ajustes de tarifas aplicados en los últimos años. El ratio combinado de Automóviles mejora hasta el 96,3% (-1,3 p.p.), mientras que Seguros Generales mantiene un nivel muy sólido de 86,9% (+3,8 puntos). EEUU registra 1.719 millones en primas y un resultado de 106 millones (+24,2%); Puerto Rico obtiene primas por importe de 234 millones y un resultado de 5,8 millones (frente a 14,1 millones en 9M 2025).
- El resultado de EMEA continúa presionado por el negocio de Italia, reportando beneficios en el resto de la región. Las primas se sitúan en 1.335 millones (+8,1%), apoyadas fundamentalmente en la buena evolución del negocio de Vida en Malta, con avances en el resto de países. Alemania mejora de forma relevante el beneficio y sitúa el ratio combinado por debajo del 100% (-10,9 p.p.).El resultado de Turquía sigue reflejando el aumento de la siniestralidad, la depreciación de la lira turca (-12,2%) y los ajustes por hiperinflación. Estos últimos han tenido un efecto neto de -19,5 millones (-15,4 millones en 9M 2025). El resultado financiero continúa beneficiándose de los elevados tipos de interés del país. Italia registra pérdidas de 15 millones tras reforzar durante el segundo trimestre las reservas de carteras de negocio no rentables. La región en su conjunto registra pérdidas de 2,4 millones, frente a un beneficio de 7,1 millones en 2025, y el ratio combinado se sitúa en el 107,3% (+0,6 p.p.).
- Mapfre Re alcanza un resultado de 286 millones (+11,8%). Las primas continúan afectadas por el entorno de mercado con tasas a la baja y se sitúan en 6.342 millones (-0,4%). El negocio de Reaseguro obtiene 5.004 millones (+1,0%), mientras que Global Risks genera 1.338 millones (-5,3%). El ratio combinado se sitúa en el 95,3% (+1,5 p.p.). El resultado se sitúa en 286 millones, de los que 259 millones corresponden al negocio de Reaseguro con un ratio combinado de 95,5%, y 27 millones a Global Risks, con un ratio combinado del 92,9%