España pierde posiciones en el ranking mundial de pensiones
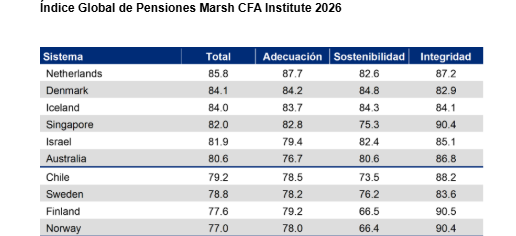
La 18ª edición del Índice Global de Pensiones Marsh CFA Institute compara 55 sistemas de renta de jubilación de todo el mundo, cubriendo al 66% de la población mundial. España registra en 2026 una puntuación de 63,3 puntos sobre 100, ocupando el puesto 30 de los 55 sistemas analizados. Los líderes europeos son Países Bajos (85,8 puntos), Dinamarca (84,1) e Islandia (84,0).
Por áreas, España destaca en adecuación, con 83 puntos, un indicador que mide si las pensiones proporcionan ingresos suficientes durante la jubilación. En sostenibilidad obtiene 33 puntos, que reflejan los retos para mantener las prestaciones a largo plazo. En integridad, el índice alcanza los 74,3 puntos y evalúa aspectos como la regulación y la gobernanza del sistema.
La puntuación global de España ha bajado ligeramente, de 63,8 puntos en 2025 a los 63,3 en 2026. El informe atribuye este descenso principalmente al aumento del gasto en pensiones como proporción del total. El informe destaca la protección que ofrece el sistema español a las personas mayores con menos recursos y sus elevadas tasas de sustitución netas.
Entre las medidas que podrían mejorar su puntuación, señala la ampliación de la cobertura de los planes de pensiones de empleo mediante la inscripción automática, el aumento de la participación laboral a edades avanzadas. También plantea que parte de las prestaciones se perciban como ingresos periódicos durante la jubilación.
"Las decisiones que tomemos hoy para construir sistemas sostenibles tendrán un profundo impacto en la seguridad financiera futura de las personas. El aumento de la longevidad es demasiado relevante como para ignorarlo, ya que afecta de forma generalizada a individuos, gobiernos, economías y sociedades. Ha llegado el momento de actuar", señala Pat Tomlinson, presidente y consejero delegado de Marsh People and Investments.
Según Miguel Ángel Menendez, director Investments y Retirement en Marsh España: “El sistema español ofrece una buena protección a las personas mayores con menos recursos y mantiene tasas de sustitución elevadas. Actualmente, el reto al que se enfrentan es avanzar hacia un modelo más sostenible, capaz de responder al envejecimiento de la población y garantizar las pensiones a largo plazo”.
Por su parte, Mona Naqvi, directora general del CFA Institute Research and Policy Center, ha añadido: "Los sistemas de pensiones difieren según los mercados, reflejando realidades económicas, sociales y políticas distintas. Lo destacable no es que los sistemas de éxito sean todos iguales, sino que mantienen el foco en los objetivos a largo plazo, considerando cuidadosamente las consecuencias de los cambios demográficos, la incertidumbre del mercado y las presiones a corto plazo. Los mejores resultados para los jubilados rara vez son fruto de una sola política o decisión de inversión. Surgen cuando la gobernanza, el diseño del sistema y las decisiones de inversión se mantienen alineados con los intereses a largo plazo de los ahorradores, que suelen encontrarse en distintas etapas vitales. En este contexto, el control y el deber fiduciario son clave".
A nivel global el envejecimiento se convierte en el gran desafío común. A medida que descienden las tasas de natalidad y aumenta la esperanza de vida, los sistemas de pensiones afrontan una presión creciente. El Índice a nivel global de este año analiza cómo el envejecimiento de la población impactará en el diseño y la sostenibilidad a largo plazo de los sistemas de pensiones a nivel global.
Además, el Índice 2026 destaca tres respuestas clave a nivel de políticas para afrontar estos retos demográficos:
- establecer objetivos claros para los sistemas de pensiones;
- priorizar la financiación de las obligaciones futuras de jubilación;
- e incrementar la flexibilidad en el diseño de los productos de pensiones y las estructuras de edad de jubilación.
Las edades tradicionales de jubilación de 60 o 65 años están cada vez más desalineadas con la realidad de vidas más largas y saludables. A medida que la frontera entre trabajo y jubilación se difumina –en parte por el auge de los trabajos temporales o por proyectos–, los sistemas de pensiones deben evolucionar para reflejar cómo viven y trabajan las personas en las últimas etapas de su vida profesional.
"Los datos muestran que, incluso los sistemas mejor valorados, deben seguir evolucionando; ningún sistema puede permitirse quedarse inmóvil ante estos cambios demográficos", comenta Tim Jenkins, autor principal del informe y socio de Marsh Investments and Retirement. "La solución adecuada para un país, un sistema o incluso una persona no será necesariamente la mejor para otra. Pero todos los sistemas comparten la necesidad de adaptarse. El diseño de la jubilación debe ser más flexible: en cuándo se accede a la renta, en la estructura de los productos y en la manera de concebir la frontera entre trabajo y jubilación. Esa flexibilidad ya no es opcional".
Aunque persisten diferencias, se observan mejoras significativas en el Índice. Con puntuaciones superiores a 80, los sistemas de renta de jubilación de Países Bajos, Dinamarca, Islandia, Singapur e Israel han mantenido en 2026 su calificación A. Por primera vez, Australia también obtiene la calificación A. Estos seis sistemas son sólidos: ofrecen buenas prestaciones, son sostenibles y presentan un alto nivel de integridad. El Índice utiliza la media ponderada de los subíndices de adecuación, sostenibilidad e integridad. Para cada subíndice, los sistemas mejor valorados han sido Kuwait en adecuación, Dinamarca en sostenibilidad y Finlandia en integridad. Este año, cinco sistemas de renta de jubilación –Australia, Emiratos Árabes Unidos, Omán, Panamá y China– han mejorado su calificación en el Índice. El valor medio del Índice global ha aumentado 1,1 puntos respecto a 2025.