Mapfre exige soluciones financieras para personas mayores
España atraviesa una crisis demográfica marcada por un rápido envejecimiento de la población. Actualmente, cuenta con más de 16 millones de personas mayores de 65 años. Y se estima que para el año 2055, más del 30% de la población superará esa edad. El 33% de los españoles tienen más de 55 años, grupo que representa además a uno de cada tres trabajadores autónomos.
La esperanza de vida al nacimiento de los hombres en España ha pasado de 76,4 años en 2021 a 81,1 años, y la de las mujeres de 83,0 a 86,3 años .En la Unión Europea, más de una quinta parte (21,6%) de la población tenía 65 años o más, a principios de 2024 según Eurostat. En esa misma fecha, la edad mediana de la población de la UE alcanzó los 44,7 años.
Las consecuencias de estas tendencias tienen efectos múltiples: una mayor presión sobre pensiones y sistemas de salud, así como una posible reducción del poder adquisitivo o retos en el mercado laboral. Pero también puede abrir oportunidades en la “economía sénior”, impulsando la innovación en productos financieros, soluciones adaptadas para mejorar su bienestar, autonomía y calidad de vida.
El envejecimiento de la población plantea desafíos complejos que afectan tanto a la economía como al bienestar social de los mayores. Entre los principales retos:
- Acceso a financiación: tras la jubilación, una disminución de los ingresos puede reducir la capacidad de pago, llevando a las entidades financieras a aplicar criterios de riesgo más estrictos, como mayores exigencias de solvencia, avales o límites en los préstamos. En paralelo, sus necesidades económicas pueden aumentar debido a gastos relacionados con la salud o la dependencia.
- Reducción del poder adquisitivo: la jubilación implica generalmente una disminución de ingresos que muchas veces no compensa el aumento de gastos esenciales, como los relacionados con la salud, los servicios o el mantenimiento del hogar.
- Liquidez del patrimonio: gran parte del patrimonio de las personas mayores suele estar concentrado en la vivienda, un activo con valor pero de difícil conversión a liquidez para gastos corrientes. El desconocimiento sobre mecanismos de monetización de la vivienda genera desconfianza y limita la capacidad de obtener recursos de este activo.
- Riesgo social: el envejecimiento de la población puede aumentar la soledad, reducir la capacidad de adaptación a la transformación tecnológica y generar una mayor necesidad de servicios específicos que garanticen la autonomía y el bienestar social de los mayores.
En este contexto, las aseguradoras pueden complementar los servicios públicos ofreciendo soluciones más ágiles y adaptadas a las necesidades de las personas mayores. Existen diversas alternativas de ahorro que combinan seguridad y flexibilidad para complementar la pensión pública durante la jubilación:
- Soluciones personalizadas: Seguros de Vida-Ahorro con capital garantizado y planes de pensiones tradicionales, hasta productos más flexibles como los unit linked, fondos de inversión, o fórmulas de ahorro específicas como el Plan Individual de Ahorro Sistemático (PIAS) y el Seguro Individual de Ahorro a Largo Plazo (SIALP).
- Soluciones colectivas: Planes de retribución flexible, seguros colectivos de jubilación o planes de pensiones de empleo, para el ahorro desde el inicio de la carrera profesional.
- Programa Generación Senior: Dirigido a personas de entre 55 y 75 años, que incluye seguros de Salud, Accidentes, Asistencia en viaje y coberturas adicionales para la dependencia, para reforzar la autonomía y la seguridad financiera en esta etapa de la vida.
Fórmulas de monetización de la vivienda
Al mismo tiempo, para la mayoría de las personas mayores, la vivienda constituye su activo más valioso, aunque no siempre proporciona la liquidez necesaria para gastos inmediatos. Las fórmulas de monetización de la vivienda se clasifican según impliquen la transmisión de la propiedad o su conservación. Las alternativas de transferencia de la titularidad permiten al propietario obtener liquidez mediante la venta del inmueble en vida, manteniendo el derecho a residir en él de forma vitalicia:
- Venta de la nuda propiedad: el propietario vende la titularidad del inmueble, pero conserva el usufructo, el derecho a vivir en él hasta su fallecimiento.
- Vivienda inversa: el propietario vende el inmueble y, simultáneamente, firma un contrato de arrendamiento vitalicio para permanecer en él como inquilino.
- Las rentas vitalicias inmobiliarias: se vende la propiedad a un inversor a cambio de una renta mensual de por vida, y el inversor toma posesión tras el fallecimiento del vendedor.
Además existen nuevas alternativas de monetización donde el propietario recibe financiación, pero retiene la propiedad del inmueble, útiles para la transmisión a herederos:
- La hipoteca inversa: un préstamo que permite a los propietarios mayores de 65 años obtener liquidez utilizandosu vivienda como garantía, sin perder su titularidad, ofreciéndoles liquidez inmediata, flexibilidad y seguridad.
- El importe disponible suele situarse entre el 25% y el 50% del valor del inmueble, en función de la edad delsolicitante. El crédito puede recibirse en forma de pago único, renta periódica o una combinación de ambos.
- Al fallecer el titular, los herederos pueden reintegrar el préstamo para conservar la vivienda, o venderla paraliquidar la deuda y quedarse con el remanente.
- El anticipo de alquileres: el propietario cede la explotación del alquiler de su vivienda a un tercero a cambio definanciación inmediata sin transmitir la propiedad. La deuda se exige únicamente tras el fallecimiento deltitular o según los términos pactados.
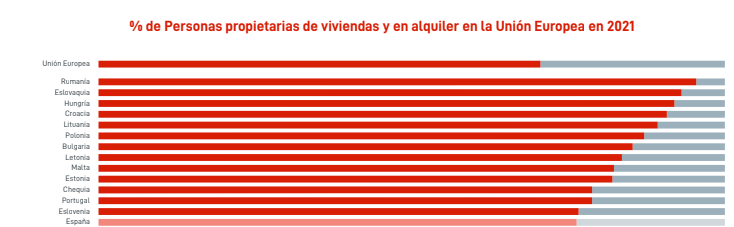
En 2021, el porcentaje de viviendas en propiedad en España (75,1%), era superior a la media de la Unión Europea (70%)según datos de Eurostat.5Aunque España sigue estando por encima de la media europea en términos de propiedad de vivienda, la brecha con otros países está comenzando a reducirse. En 2022, el porcentaje de hogares propietarios de su vivienda principal en España descendió al 72,1%, según la Encuesta Financiera de las Familias (EFF) del Banco de España. Este cambio refleja una tendencia generalizada hacia el alquiler, impulsada por factores como los altos precios de la vivienda, la inestabilidad económica o la búsqueda de mayor flexibilidad.
La tasa de ahorro de las familias españolas (alrededor del 13% en 2024) se mantiene por debajo de la media de la Eurozona (15%). Ante el aumento de la esperanza de vida, la planificación financiera a largo plazo es esencial. Para ello, es clave complementar la pensión con ahorro privado y productos que permitan obtener liquidez del patrimonio, como la hipoteca inversa.
"También es fundamental promover soluciones financieras accesibles para personas mayores, con condiciones claras y asesoramiento independiente, que es obligatorio por ley en el caso de la hipoteca inversa. Mapfre, como ejemplo de buenas prácticas, informa a los herederos antes de la contratación para garantizar la transparencia", subraya el análisis de la aseguradora.
Las políticas públicas y las entidades privadas pueden actuar de manera complementaria: el sector público debe crear marcos regulatorios favorables, incentivos fiscales y programas de educación financiera para proteger al consumidor, y el sector privado debe ofrecer productos transparentes y adaptados a los retos de salud, movilidad y capacidades digitales de las personas mayores.