El Sabadell avisa que el mejor núcleo duro son los clientes
Miguel Ángel Valero
Ni tras superar con brillantez y holgura una OPA hostil se ahorra el Banco Sabadell las insistentes preguntas sobre fusiones y adquisiciones. Y eso que el consejero delegado, Marc Armengo, habla claro: “Estamos enfocados en nuestro proyecto de crecimiento orgánico y en presentar resultados tan buenos como los de hoy”, asegura en la presentación presencial de las cuentas de los nueve primeros meses. Respuesta que ha repetido cuando se le ha preguntado, en dos ocasiones, sobre Unicaja. Y en otras, sobre una hipotética nueva OPA hostil del BBVA, aunque aquí ha añadido que "no tenemos opinión, ni información, ni visión”.
También rechaza que la alianza con el BCPE francés (que llegará al 9,9% del Sabadell, con un puesto en el consejo) sea un movimiento defensivo para blindarse ante hipotéticos nuevos movimientos de compra: “No comparto esa visión. Ya tenemos un núcleo duro de accionistas, como se vio en el proceso de la opa del BBVA, que son inversores minoristas y clientes históricos de la entidad de forma histórica. El BPCE se confirma como accionista de largo plazo y vocación de estar alineado con el banco”.
Con el BCPE se están estudiando oportunidades de colaboración en Banca Corporativa y de Inversión (con Natixis CIB, presente en España desde hace 25 años), leasing de bienes de equipo, crédito al consumo, y negocio de clientes transfronterizos. El Sabadell abre la puerta a colaborar con Novo Banco, la filial portuguesa del grupo francés, ya que cuenta con una sucursal de empresas en Lisboa, para "hacer algo conjuntamente con clientes españoles que operan allí, y viceversa", pero ignora las especulaciones sobre una fusión entre las dos entidades para crear un grupo ibérico.
El acuerdo con BCPE no afectará al existente entre el Sabadell y Amundi, que se ha renovado hasta 2035 y se ha ampliado con comisiones recurrentes más elevadas para impulsar un crecimiento más sostenible de los activos gestionados y de los ingresos.
"La demanda de crédito ha aguantado un poco más porque muchos clientes que compraban viviendas sin financiación han tenido que empezar a solicitarla, pero se detectan menos transacciones por los precios tan elevados", señala Armengol. "Desacelera la concesión de hipotecas, pero eso no significa que el stock de crédito hipotecario se vaya a reducir. De hecho, creemos que seguirá creciendo", precisa.
Fortaleza del negocio en España
El Grupo Banco Sabadell ha obtenido un beneficio neto de 1.376 millones€ entre enero y septiembre de 2026, el 1% menos por la desaparición del TSB (solo contabiliza cuatro meses). El beneficio neto recurrente de 405 millones en el tercer trimestre, un 13% más, pone de manifiesto la fortaleza del negocio en España y la capacidad de la entidad para seguir impulsando un crecimiento rentable y sostenible, elevando la cifra de los nueve primeros meses del ejercicio hasta los 1.096 millones.
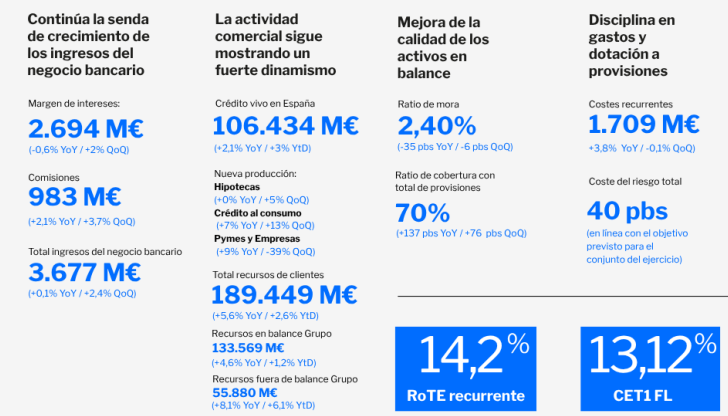
Los ingresos del negocio bancario han vuelto a crecer trimestralmente (+2,4%) gracias al fuerte dinamismo de la actividad comercial, una tendencia que continuará en la parte final del año. Esta mejora ha contribuido a que la rentabilidad recurrente se incremente desde el 13,6% de junio hasta el 14,2%, en línea con el objetivo de terminar el año en el 14,5% y en el 16% en 2027.
El banco ha anunciado su segunda remuneración al accionista con cargo a los resultados del ejercicio 2026: 7 céntimos por acción en efectivo, que suman 325 millones. Este pago es adicional al programa de recompra de acciones por importe de 331 millones que inició en julio, del que aún quedan 57 millones por ejecutar (un 17% del total), y se produce tras el abono en mayo de un dividendo extraordinario de 50 céntimos en efectivo por acción tras la venta de TSB.
La atractiva política de remuneración a los accionistas (pay out del 60% del beneficio) se sustenta en la capacidad del banco de generar capital de manera orgánica. La ratio de solvencia CET1 fully loaded se ha situado en el 13,12%. Todo lo que supere el 13% se destina a dividendos o a recompra de acciones.
“Demostramos una vez más nuestra capacidad para hacer crecer de forma sostenible el negocio, mientras mejoramos los ingresos y contenemos los costes. En un entorno exigente, la fortaleza del proyecto del banco nos permite seguir creando valor para nuestros clientes y accionistas, al tiempo que progresamos en la transformación de la entidad”, resalta Armengol. El director financiero, Sergio Palavecino, añade: “Los resultados ponen de manifiesto la calidad y recurrencia de nuestra generación de beneficios. La combinación de un RoTE creciente, una sólida solvencia y una mejora continuada de la calidad crediticia refuerza nuestra capacidad para sostener una política de remuneración atractiva para nuestros accionistas”.
El elevado dinamismo comercial ha llevado a un incremento del crédito vivo del 4% interanual, hasta los 124.913 millones. En España, el crecimiento es del 3% en lo que va de año, hasta los 106.434 millones, con aumentos en todos los segmentos. En pymes y grandes empresas, la inversión crediticia se ha situado en 45.599 millones, lo que representa un aumento del 3%en el ejercicio. El crédito vivo en hipotecas también registra una evolución positiva. Aumenta hasta los 40.716 millones (+3,5% interanual), con un crecimiento de la nueva producción del 5% frente al trimestre anterior. El continuado impulso comercial se ha plasmado igualmente en el crédito al consumo, que se ha situado en 5.880 millones (+12,7% interanual), con una nueva producción que se incrementa trimestralmente el 13%.
La pujanza del negocio también se ha plasmado en los recursos de clientes, que experimentan un incremento interanual del 5,6% en el Grupo, hasta los 189.449 millones. El crecimiento se ha producido tanto en los recursos en balance (+4,6% interanual) como en los fuera de balance (+8,1%interanual). En estos últimos, destaca especialmente la positiva dinámica de los fondos de inversión, apoyada en las suscripciones netas positivas, y el buen comportamiento de la actividad de gestión de patrimonios.
Sin contar con TSB, el Sabadell ha obtenido unos ingresos del negocio bancario (margen de intereses más comisiones) de 3.677 millones entre enero y septiembre, de los que 1.260 millones se han logrado en el tercer trimestre, en el que ha registrado un incremento del 2,4% frente al segundo, y fruto del continuado dinamismo de la actividad comercial. Estos ingresos han comenzado a crecer interanualmente (+0,1%) y lo harán de forma más pronunciada en los próximos trimestres.
El margen de intereses ha seguido avanzando en la mejora que inició en el segundo trimestre, con un crecimiento trimestral del 2%, hasta los 920 millones, impulsado principalmente por los mayores volúmenes de crédito y acompañado por la gestión disciplinada de los tipos de interés. Tras alcanzar los 2.694 millones entre enero y septiembre, el banco espera cerrar el año con un alza de en torno al 1%.
En la misma tendencia, los ingresos por comisiones mejoran un 3,7% frente al segundo trimestre, hasta los 340 millones, lo que ha favorecido que hayan comenzado a crecer interanualmente un 2,1%, hasta los 983 millones entre enero y septiembre, fruto de la mayor contribución de las comisiones de gestión de activos en el marco de la ampliación del acuerdo con Amundi. Esta tendencia también continuará en la parte final del año y permitirá cerrar el ejercicio con un alza de en torno al 4%.
Los costes totales se situaron en 1.797 millones entre enero y septiembre e incorporan 88 millones no recurrentes derivados del plan de prejubilaciones puesto en marcha en España, que se completó en el primer semestre y aportará unos ahorros anualizados de 40 millones brutos a partir de 2027, de los que ya se han empezado a recoger parte de los 20 millones que se prevé obtener en el segundo semestre de 2026. Así, los costes recurrentes permanecieron estables en el trimestre (-0,1%) y la previsión es que crezcan en torno al 2% en el conjunto de 2026, mejor de lo esperado hasta ahora.
En cuanto a la calidad de los activos, la ratio de morosidad continúa mejorando y se reduce al 2,4% en el tercer trimestre de 2026, frente al 2,47% del trimestre anterior y el 2,75% de doce meses antes. Esta buena evolución es producto de la aceleración en la reducción de los activos problemáticos, que han bajado en 140 millones en el trimestre y 477 millones en los últimos doce meses, hasta los 3.886 millones de euros. Las provisiones totales se han reducido un 13% en el trimestre, mientras que el coste del riesgo se ha mantenido en los 40 puntos básicos, la cifra prevista para el conjunto del ejercicio.