10Sep

Los sistemas de inteligencia artificial necesitan enormes cantidades de memoria de alto ancho de banda para alimentar continuamente a las sus unidades de procesamiento con datos. Y la capacidad para producirla no está creciendo tan rápido como la demanda.

Miguel Ángel Valero

Durante la revolución de la inteligencia artificial (IA) se ha hablado, y mucho, de GPU. Una Graphics Processing Unit es una unidad de procesamiento diseñada originalmente para generar gráficos, imágenes y vídeo, su arquitectura contiene muchos núcleos capaces de ejecutar operaciones en paralelo, por lo que resulta especialmente eficaz en videojuegos, renderizado 3D, edición de vídeo y cargas de IA. Nvidia se convirtió en el gran símbolo de esta carrera porque prácticamente todo el mundo necesitaba sus procesadores para entrenar y ejecutar modelos de IA.

Pero ya está apareciendo un nuevo cuello de botella en la IA: la memoria. Los sistemas de IA necesitan enormes cantidades de memoria de alto ancho de banda —HBM— para alimentar continuamente a las GPU con datos. Y la capacidad para producirla no está creciendo tan rápido como la demanda.

El gráfico que aporta este análisis de Pablo Gil en The Trader muestra hasta qué punto está cambiando la industria. Según estas estimaciones, la memoria podría acercarse al 48% de todo el mercado mundial de semiconductores en 2027 y absorber alrededor del 71% del crecimiento adicional del sector. Las últimas previsiones de Gartner van incluso más lejos: estiman que los ingresos asociados a memoria superarán el 1 billón$ en 2027.

La mejor demostración de que existe un problema de suministro nos la acaba de dar Nvidia. Sus compromisos de compra con proveedores han pasado de 119.000 millones a 279.000 millones en apenas un trimestre, fundamentalmente para asegurarse memoria y otros componentes críticos. Nvidia está intentando garantizar hoy el suministro que necesitará mañana.

Y detrás de este cuello de botella aparecen tres grandes beneficiarios: SK Hynix, Samsung, y Micron, que dominan buena parte del mercado mundial de memoria. SK Hynix controla actualmente alrededor del 58% del mercado de HBM, y los fabricantes están firmando contratos de suministro a varios años que les proporcionan una visibilidad sobre ingresos y producción poco habitual en una industria históricamente muy cíclica.

El fenómeno tiene además un efecto secundario interesante. Para fabricar más HBM, las compañías están desviando capacidad que antes utilizaban para producir memorias convencionales. Eso restringe también la oferta de DRAM tradicional y está presionando sus precios al alza.

Para un inversor que quiera seguir de cerca esta tendencia sin centrarse exclusivamente en una compañía, existen ETF de semiconductores como SOXX (iShares Semiconductor ETF) o SMH (VanEck Semiconductor ETF). Ambos incluyen a Micron entre sus principales posiciones —aproximadamente un 8,6% en SOXX y un 5,3% en SMH—, aunque su exposición directa a Samsung y SK Hynix es limitada. 

La revolución de la IA está desplazando continuamente sus cuellos de botella. Primero fueron las GPU. Después la electricidad, los centros de datos y las redes. Ahora la memoria se está convirtiendo en otro recurso estratégico. Y cuando un componente que hasta hace poco era considerado casi una commodity empieza a concentrar una parte tan grande del crecimiento y los beneficios de toda una industria, merece la pena prestarle atención. "Porque quizá una parte importante del próximo capítulo de la fiebre del oro de la IA no esté en quienes fabrican las GPU, sino en quienes fabrican la memoria que necesitan para funcionar", advierte este experto.

En la misma línea,  Wharton avisa: más software generado, menos usado. Las empresas producen código mucho más rápido con la IA, pero la revisión humana y el despliegue siguen al ritmo de siempre y buena parte no llega nunca al usuario. Otro cuello de botella.

Santalucía incorpora agentes de IA a su atención telefónica

Mientras, la aseguradora Santalucía continúa avanzando en su estrategia de innovación con la incorporación de agentes de IA capaces de razonar y actuar de forma autónoma a su servicio de atención telefónica. Con esta iniciativa, evoluciona hacia un modelo de atención más inteligente, capaz de comprender las necesidades de los clientes, tomar decisiones y ejecutar acciones durante la conversación para ofrecer una experiencia más ágil, natural y resolutiva.

Mientras que un IVR (Interactive Voice Response, o Respuesta de Voz Interactiva, el sistema automatizado que atiende las llamadas telefónicas) convencional interactúa deforma limitada con el cliente mediante menús predefinidos, el nuevo modelo incorpora IA para comprender el lenguaje natural, identificar al cliente, interpretar su necesidad y ejecutar acciones directamente sobre los sistemas de la compañía. El nuevo IVR que incorpora Santalucía deja de ser un “filtro” para convertirse en actor del proceso: atiende, entiende, decide y actúa. Un sistema que enruta llamadas antes de llegar al agente humano, convirtiendo la llamada en un proceso guiado, medible y escalable y facilitando resolver un mayor número de gestiones desde el primer contacto.

La implantación del IVR agéntico reduce significativamente las fricciones habituales en la atención telefónica. Los clientes pueden expresarse de forma natural, sin necesidad de seguir complejas secuencias de opciones ni repetir información durante la conversación. Además, la IA puede completar determinadas gestiones en tiempo real, como la actualización de datos o la validación de información, agilizando la resolución de las consultas y mejorando la percepción del servicio.

Desde el punto de vista operativo, la solución permite a Santalucía automatizar tareas de bajo valor añadido, optimizar el enrutamiento de las llamadas y liberar a los agentes para que puedan centrarse en consultas de mayor complejidad o especialización. Esta combinación incrementa la productividad, mejora la capacidad de resolución en el primer contacto y contribuye a ofrecer una experiencia más consistente y personalizada para cada cliente.

Nuevos avances en la IA

  • Después de la polémica generada, con acusaciones de plagio incluidas, OpenAI rectifica y reconoce que se apoyó en el trabajo de los matemáticos españoles Diego Córdoba y Luis Martínez-Zoroa para la solución del problema de Navier-Stokes por su IA. Pero sigue sin admitir que utilizó material de Tristan Buckmaster (de la Universidad de Nueva York) y de Levent Alpöge (que trabaja en la competidora Anthropic).
  • Por otra parte, OpenAI activó en ChatGPT Work el emparejado de estilo: el modelo aprende cómo escribe una persona de verdad conectándose a Gmail, Google Drive, Slack y SharePoint. No se trata de describirle el tono del usuario, sino de que lo saque de sus correos, mensajes y archivos reales. Una vez aprendido, se aplica solo a lo que éste escriba después.  
  • OpenAI empaqueta 16 plugins de ChatGPT para pequeñas empresas. Es la primera vez que OpenAI monta un directorio pensado para negocios pequeños en vez de para desarrolladores.
  • Google Cloud y Accenture han creado una unidad conjunta, Accenture Gemini Enterprise Business Group, para meter Gemini en grandes empresas, con hasta 1.000 consultores formados como ingenieros desplegados en cliente, forward-deployed engineers. El perfil más buscado en IA, como desveló Dinero Seguro. El objetivo es incrementar su cuota de mercado: ahora apenas es el 6% del gasto empresarial en IA en EEUU, frente al 43,5% de Anthropic y el 39,7% de OpenAI. De paso, aumenta el peso de la IA en la facturación de Accenture, que es del 18% actualmente.
  • Google DeepMind publica AlphaGenome Atlas, una base de datos que predice el efecto molecular de los 9.000 millones de cambios de una sola letra posibles en el genoma humano. El acceso es gratuito para investigación. El uso comercial llegará vía Google Cloud.

UBS ve oportunidades de innovación transformacional en IA

El crudo Brent se mantiene por encima de los 100 USD/barril, respaldado por las tensiones geopolíticas y el ajuste en la oferta física. Sin embargo, Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "los mercados bursátiles globales pueden seguir subiendo pese al aumento de los costes energéticos. Seguimos favoreciendo nuestras Oportunidades de Innovación Transformacional en IA, Energía y recursos, y Longevidad, que deberían beneficiarse de una mayor inversión, ganancias de productividad y crecimiento estructural".

"Recomendamos exposición a materias primas de forma amplia, ya que creemos que pueden ofrecer tanto una fuente estructural de rentabilidad como diversificación en escenarios en los que una interrupción energética o un repunte de la inflación supongan un desafío para las acciones y los bonos. La electrificación, el aumento de la demanda eléctrica, la inversión en infraestructura de IA y una oferta limitada respaldan las perspectivas a largo plazo para esta clase de activos", añade

'La sustituta' (Almuzara): una obra para perder el miedo a la IA

La IA está presente en todas las manifestaciones humanas y genera una gran incertidumbre en el entorno laboral, donde los empleados desconocen el lugar en el que quedará su puesto de trabajo. La sustituta (editada por Almuzara) es una manifestación de esta incertidumbre, un libro en el que Sixto Arias y Óscar F. Fernández reflejan, de forma novelada  y desde la ansiedad anticipatoria, el cambio en el trabajo derivado de la llegada de la IA y los miedos derivados de esta nueva realidad. 

Narrado a dos voces, la de Fernando (50 años, recién despedido tras 30 años de trabajo), humana y rota a ratos, que narra el peor año de su vida y, al mismo tiempo, el más fértil; y la del Algoritmo, fría y sin remordimientos, que explica por qué ha llegado para quedarse. 'La sustituta' es una batalla contra la idea de que treinta años de experiencia puedan caber en un prompt. Y es la máquina, indiferente y poderosa, la que descubre que hay algo en la ecuación que nunca termina de cuadrarle del todo: el alma humana, contradictoria, ilógica e irrepetible. 

El miedo a la pérdida del trabajo y a las modificaciones de las tareas hasta ahora realizadas por humanos y el miedo a la pérdida del valor profesional se abordan en esta obra de ficción que reflexiona sobre el verdadero valor de las personas. 'La sustituta' es un libro que se lee como una novela con la inquietud de quien pisa un terreno desconocido y que termina planteando una serie de preguntas aún más incómodas que quién se queda con el puesto: ¿quién decide, al final, quiénes somos y cómo trabajamos? 

Según afirma Javier Cantera en el prólogo del libro: Nos cambiará el trabajo, la profesión, la autonomía y nuestra cultura de trabajo, pero siempre quedará la persona. El humanismo tecnológico no se cifra solo en el campo de la ética, que, sin duda, es muy necesario, sino también en el significado del trabajo como valor humano. No podemos quitar a los humanos el ecosistema más significativo para su autoestima que es el trabajo. Cambiaremos los puestos, las tareas, las reglas organizativas y los tiempos de trabajo, sin embargo, no podemos obviar el valor filosófico de sentirse útil a través del trabajo. De ahí la importancia de una apuesta humanista por la tecnología: no forzar su desarrollo, sino canalizarlo en torno al bienestar de las personas. Pero, como sabemos, no solo es un bienestar hedónico, sino también un bienestar de propósito donde el trabajo juega un papel clave".

Sixto Arias (Verín, Orense, 1968) es un emprendedor y experto en innovación, marketing digital e IA. Ha sido socio fundador de Result Venture, Movilisto (adquirida por iTouch), Mobext (adquirida por Havas Media), Capaball, Talent e Incontrataveis

Óscar F. Rodríguez (Santurce, Vizcaya, 1978) cuenta con más de 25 años de experiencia en la industria de la publicidad digital y los medios de comunicación. Apasionado por la innovación tecnológica, actualmente compagina su actividad profesional con el aprendizaje, la divulgación y la aplicación práctica de herramientas de IA.

19Jun

Con Irán en vías de solución, Trump presiona a Europa con la OTAN y más aranceles. La IA suma y sigue. UBS destaca que índices globales superan a la Bolsa de EEUU. Y Ofi Invest destaca la división interna en la Fed.

Miguel Ángel Valero

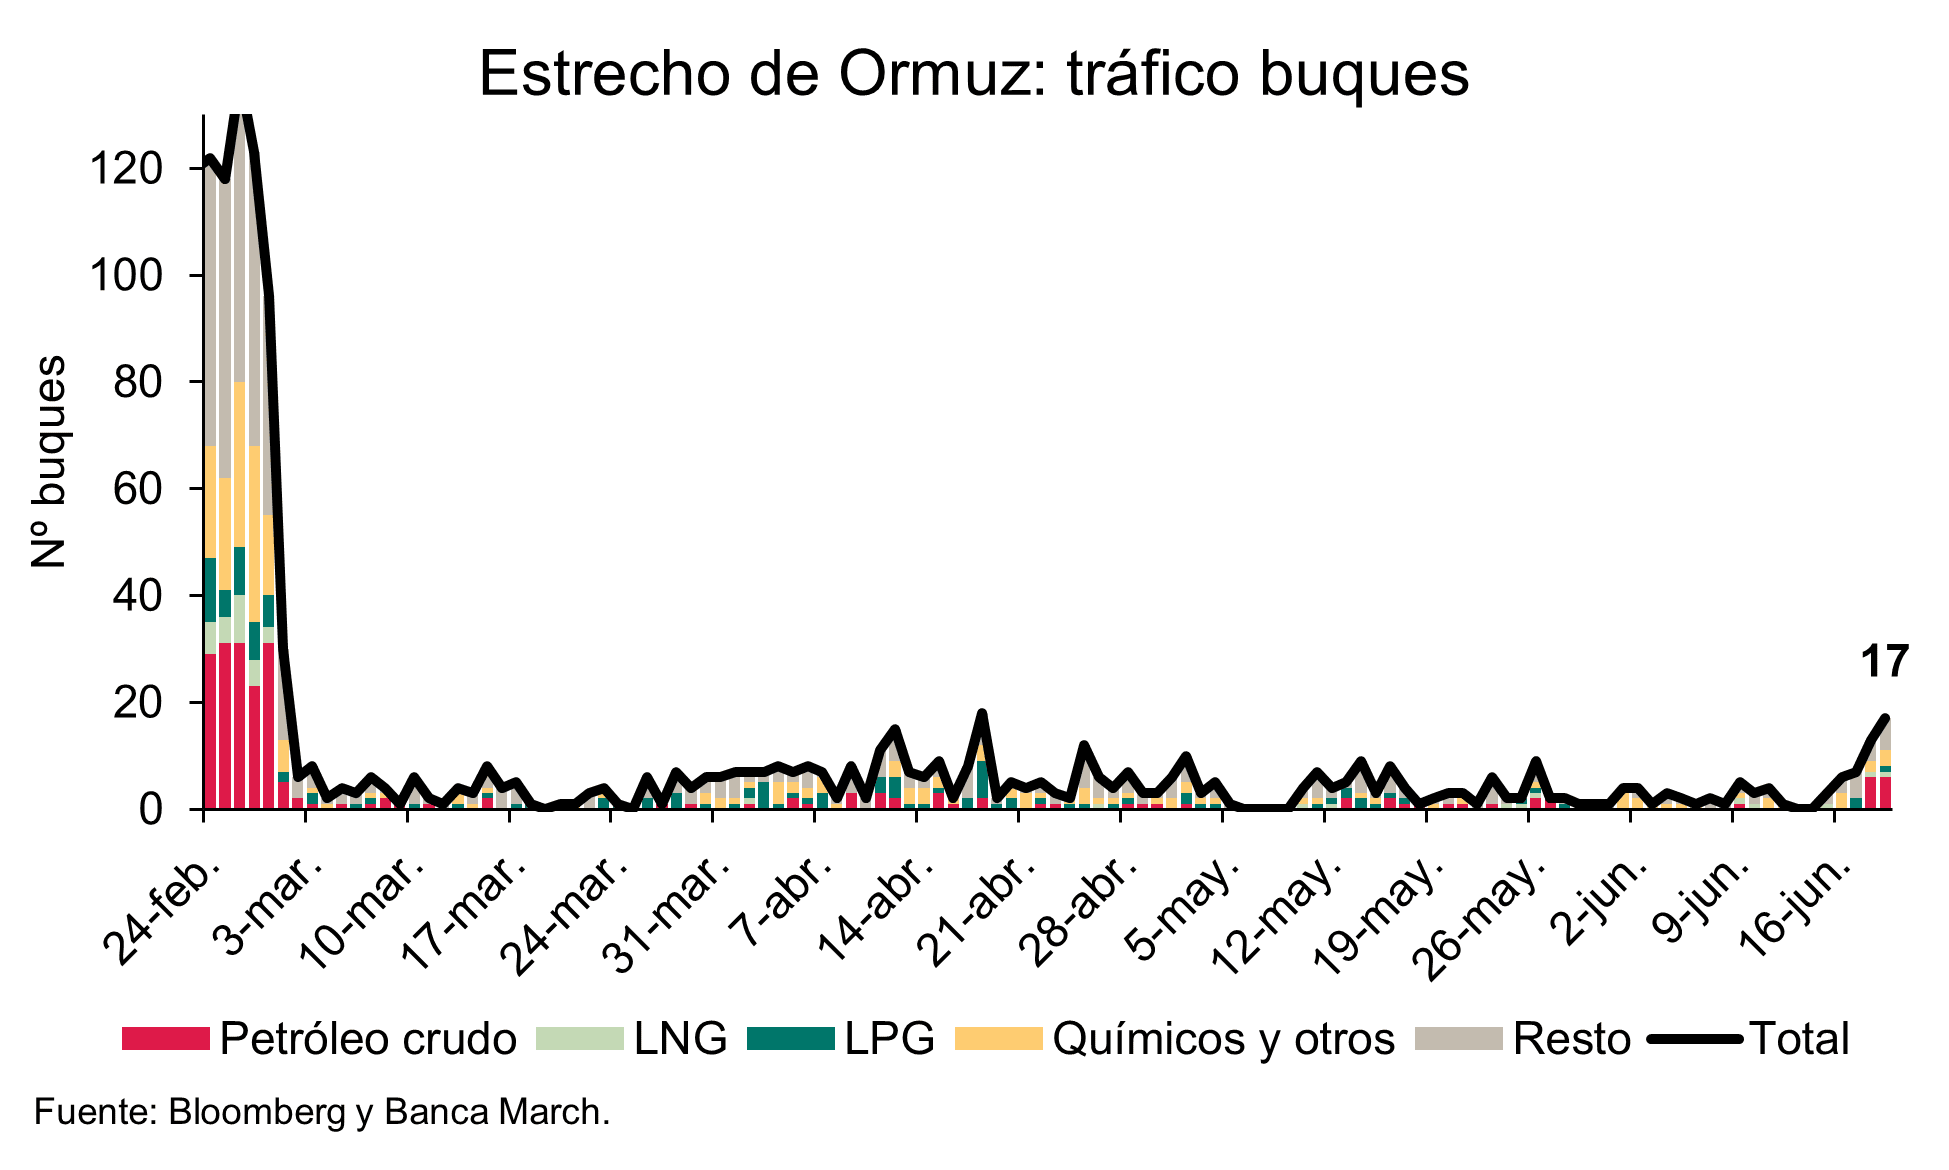
Tras la firma del acuerdo de paz entre Irán y EEUU, ya comienzan a observarse señales del nuevo estatus en el estrecho de Ormuz. El vicepresidente de EEUU, JD Vance, ha señaló que alrededor de 12 millones de barriles de petróleo atravesaron la zona el miércoles 17 de junio, y los últimos datos de transpondedores indican el 19 de junio el paso de 17 buques —la mayor cifra desde el 18 de abril—. La compañía petrolera nacional de Emiratos Árabes ha indicado a sus clientes que dirijan sus cargueros a los puertos dentro del golfo Pérsico, plenamente operativos desde finales de abril; de hecho, los buques del país han sido los más exitosos en cruzar el bloqueo discretamente. 

Por su parte, en el mercado de seguros marítimos, algunas compañías ya están reduciendo precios para ganar cuota ante la inminente reapertura.

Estas señales contrastan con las noticias sobre la suspensión del encuentro de las delegaciones negociadoras de EEUU e Irán, debido a las hostilidades israelíes (los principales perjudicados por el acuerdo de paz) en Líbano. La reapertura en curso puede experimentar episodios de tensión; no obstante, la firma del memorando supone un paso adicional hacia la normalización –el más relevante para los mercados–, ya que ambas partes han levantado el bloqueo y el tráfico marítimo está recuperándose.

Más presión de Trump sobre Europa: OTAN y aranceles

Mientras, la Administración Trump eleva la presión sobre Europa. Por una parte, el secretario de Defensa, Pete Hegseth, anunció que durante los próximos seis meses se realizará un proceso de reevaluación del despliegue militar estadounidense en Europa, lo que podría desembocar en nuevas retiradas de tropas y recortes de capacidades dentro de la OTAN. La Casa Blanca ya anunció en mayo la retirada de 5.000 soldados destinados en Alemania y ahora vuelve la presión, con Hegseth advirtiendo nuevamente que Europa debe responsabilizarse de una forma más decidida de su defensa y que Washington ya no está dispuesto a seguir desempeñando el mismo papel que en las últimas décadas.

La otra vía de presión es la arancelaria, que vuelve a centrar titulares, pero como en ocasiones previas todo apunta a una solución negociada. EEUU ha iniciado una nueva investigación contra Alemania bajo la Sección 301 –una disposición legal que permite al Representante de Comercio de EEUU (USTR) tomar medidas unilaterales contra países considerados con barreras comerciales desleales–. La razón principal es la acusación de que Alemania paga precios persistentemente bajos por productos farmacéuticos innovadores, lo que, según EEUU, obliga a los pacientes estadounidenses a subsidiar una parte desproporcionada de los costos globales de investigación y desarrollo (I+D) de la industria. El USTR ha programado una audiencia sobre la investigación para el 22 de septiembre y recibirá comentarios públicos hasta el 10 de agosto. 

Aunque la investigación podría llevar a aranceles, el Representante de Comercio de EE.UU. ha sugerido que el conflicto podría resolverse mediante negociaciones, similar a un acuerdo previo con el Reino Unido.

IA suma y sigue gracias al acuerdo Intel-Apple

  • Intel vuela tras el anuncio de Trump de que Apple va a asociarse con el fabricante de chips para diseñar y producir semiconductores en suelo americano. Un contrato con Apple le garantizaría a Intel demanda estable de una de las mayores empresas de electrónica de consumo del mundo, un espaldarazo para su reputación y sus ventas mientras intenta recortar distancia con TSMC.
  • Marvell Technology sube un 12% a remolque del acuerdo Apple-Intel. Si Intel fabrica chips para Apple, todo el ecosistema de semiconductores sale ganando, y Marvell, especialista en chips de red para centros de datos, es de los primeros en surfear la ola.
  • Sandisk también se apunta al rally de los chips. Con Intel anunciando fabricación americana para Apple, el sector de memoria entero despierta. Micron Technology sube un 8%, y Western Digital, el 6%.
  • Los inversores chinos originales de Manus, la startup de IA que Meta compró por 2.000 millones$ negocian recomprar la empresa al mismo precio que pagó la multinacional de EEUU. El movimiento llega después de que Pekín ordenara deshacer la operación por razones de seguridad nacional. Entre los potenciales compradores están Tencent, HSG y ZhenFund.
  • Accenture sufrió el 17 de junio la peor caída de Bolsa de su historia reciente. El detonante fue doble: un recorte de los objetivos anuales y una megaoperación de 4.180 millones$ en ciberseguridad que el mercado interpretó como señal de apuro. Los ingresos del tercer trimestre fiscal suben el 6%, hasta 18.720 millones$, pero por debajo de las expectativas del consenso. La compañía ajustó su previsión de crecimiento para el año completo al rango 3-4%, frente al 5% inicial. Accenture anuncia la compra de una participación mayoritaria en Dragos y la adquisición completa de runZero y NetRise por 4.180 millones$ en total. Las tres empresas suman unos 208 millones$ en ingresos recurrentes anuales. El plan es claro: pivotar hacia ciberseguridad industrial cuando el negocio de consultoría tradicional se ve amenazado por la automatización con IA. Accenture es el canario en la mina de la consultoría tecnológica global. Si la mayor del sector recorta objetivos y pierde contratos por la guerra en Oriente Medio y la IA, el ciclo de inversión IT corporativo está frenando. Esto exige vigilar los próximos resultados de IBM, Infosys, Cognizant y Capgemini.

UBS: muchos índices globales han superado a la Bolsa de EEUU

En su última Carta Mensual, Mark Haefele, Director de Inversiones de UBS Global Wealth Management, explica cómo la IA se ha consolidado como la fuerza más determinante en los mercados este año, y cómo los valores vinculados a la IA han impulsado al alza los índices bursátiles a pesar del aumento de los rendimientos de los bonos, los riesgos geopolíticos y una inflación más persistente.

Los inversores que prestaron demasiada atención a los titulares geopolíticos durante el primer semestre pasaron por alto la señal de mercado más relevante. Y, aunque la Bolsa estadounidense ha acaparado la atención mediática, muchos índices globales han obtenido mejores resultados. El índice Nikkei 225 de Japón ha subido alrededor de un 40% en lo que va de año, y el Kospi de Corea del Sur acumula una revalorización de más del 100%.

Mark Haefele lo explica: "Nuestro escenario base contempla que la renta variable puede seguir subiendo en los próximos seis y doce meses, y esperamos que el S&P 500 alcance los 8.200 puntos en junio de 2027. Nuestro escenario base prevé que la fortaleza del gasto en capital en IA se mantenga, que la economía estadounidense siga siendo resiliente, que el gasto fiscal continúe a nivel global y que una sólida creación de crédito siga respaldando el crecimiento de los beneficios empresariales y los mercados en general".

En cuanto a la asignación de activos, "calificamos la renta variable como Atractiva y nos decantamos por EEUU, Asia ex-Japón, Suiza, Japón y los mercados emergentes. En renta fija, preferimos la calidad y los mercados emergentes. También nos gustan las materias primas en términos generales". "Mantenemos una visión positiva sobre los bonos de duración corta y media, donde seguimos esperando ganancias a medida que los temores de endurecimiento se disipen en los próximos meses, especialmente si una solución más duradera en Oriente Medio refuerza la confianza en el suministro energético", recalca.

"El rally bursátil se ha extendido más allá de un puñado de líderes tecnológicos, aunque persisten dudas sobre la sostenibilidad de la IA, la salud de la economía en general y el impacto de unos costes de financiación más elevados. En este entorno, creemos que un enfoque disciplinado —basado en la diversificación y una lista de verificación clara para el verano— sigue siendo esencial", opina Kiran Ganesh, Estratega.

"A corto plazo, hay varias razones para esperar que el rally continúe: la caída del precio del petróleo reduce las expectativas de inflación, alivia la presión sobre los bancos centrales y respalda los activos de riesgo. Esto también podría ampliar el rally bursátil hasta finales de año; junto a los valores tecnológicos, los segmentos de mercado más cíclicos podrían beneficiarse cada vez más de un crecimiento aún sólido, los estímulos de política fiscal y unas perspectivas monetarias menos restrictivas", aporta Michael Bolliger, Director de Inversiones Suiza.

"La combinación de vientos de cola macroeconómicos y estructurales augura buenos resultados para los beneficios empresariales, y anticipamos un crecimiento del BPA del 20% para el índice MSCI AC World este año. Aunque es probable que los sectores tecnológicos sigan liderando, esperamos que el crecimiento de los beneficios y el rendimiento se amplíen durante el resto de 2026", resaltan Fabian Deriaz, Estratega, y Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

"De cara a la segunda mitad del año, creemos que las Bolsas tienen margen para seguir subiendo. El comportamiento similar en lo que va de año tanto del S&P 500 ponderado por igual como del ponderado por capitalización bursátil indica que la evolución ha sido relativamente amplia. Esto subraya que el entorno macroeconómico sigue siendo favorable y esperamos que el mercado alcista continúe", apunta David Lefkowitz, Responsable de Renta Variable estadounidense, UBS Global Wealth Management

"La selección de valores y la diversificación siguen siendo fundamentales. En general, preferimos centrarnos en empresas de calidad y líderes en rentabilidad, así como en determinados valores de mediana capitalización y cíclicos". recomienda Stefan R. Meyer, Estratega.

"Seguimos apostando por un enfoque diversificado y activo en la renta variable emergente, dada la concentración del liderazgo y la incertidumbre macroeconómica, con foco en los beneficiarios de la IA, el apoyo de las políticas internas y las mejoras estructurales —concretamente, China continental y su sector tecnológico, Corea del Sur, Indonesia y Malasia", remarcan Laura Smith, Analista, y Alejo Czerwonko, Director de Inversiones para Mercados Emergentes en América.

"Creemos que la exposición amplia a materias primas ofrece una combinación atractiva de diversificación y potencial de crecimiento. Las materias primas constituyen una cobertura valiosa frente a la inflación y las perturbaciones de oferta, y su baja correlación habitual con la renta variable y la renta fija las convierte en un diversificador eficaz de carteras, especialmente en períodos de tensión en los mercados", afirman Giovanni Staunovo, Estratega, y Dominic Schnider, Responsable Global de Divisas y Materias Primas.

"Favorecemos una exposición selectiva a divisas pro-cíclicas y de carry. La corona sueca y la libra esterlina se encuentran ahora entre nuestras principales apuestas para el tercer trimestre, respaldadas por unos tipos de interés reales atractivos y su sensibilidad al crecimiento global", aconseja Dominic Schnider.

"La caída del precio del petróleo está condicionando las expectativas de crecimiento global, lo que apunta a una posible recuperación por delante. Por ello, reiteramos nuestra previsión de un déficit de mercado en el cobre este año y anticipamos precios más altos en el segundo semestre de 2026", añade.

"Esperamos que el EURCHF tienda al alza hacia 0,93, con una ampliación de la ventaja de rendimiento del euro. Los principales riesgos incluyen una renovada aversión al riesgo global o una escalada geopolítica, mientras que el sentimiento favorable al riesgo y las operaciones de carry deberían seguir pesando sobre el franco". avisan Constantin Bolz y Clémence Dumoncel, Estrategas. "El euro sigue respaldado por el tono restrictivo del BCE y su compromiso con la estabilidad de precios, aunque persisten riesgos de crecimiento a corto plazo", comcluyen Bolz y Schnider.

Ofi Invest: una subida de tipos gana más probabilidad

Ombretta Signori, Head of Macro & Strategy de Ofi Invest AM, cree que, tras la última reunión de la Fed, no cambia el escenario base de mantenimiento de los tipos en 2026, pero sí aumenta la probabilidad de un escenario alternativo de bajadas de tipos para este año. Ello supone más incertidumbre en la política monetaria, y más volatilidad en los mercados, al menos en la primera fase de ajuste tras los cambios anunciados por Kewin Warsh.

Una reducción del balance de la Fed busca separar mejor la política fiscal de la monetaria y limitar la inflación de los precios de los activos financieros, que contribuye al aumento de la desigualdad. Esto restauraría el margen para bajar los tipos oficiales y ayudaría a evitar un endurecimiento excesivo de las condiciones monetarias y financieras.

Warhs también anuncia una posible revisión de las métricas de inflación, con referencia a medidas más reducidas. Y la idea de que la IA impulsa el crecimiento sin generar presiones inflacionarias, creando un entorno potencialmente favorable para recortes de tipos.

M. Barr, miembro de la Junta de la Reserva Federal, discrepa de Warsh, al sostener que reducir el balance de la Fed es un error, ya que podría debilitar la resiliencia de los bancos, perturbar los mercados monetarios y, en última instancia, plantear riesgos para la estabilidad financiera, al tiempo que podría ampliar la huella de la Fed en los mercados financieros.

A pesar de una votación unánime, las proyecciones de los 'dots' revelan un FOMC más fragmentado que nunca de cara a este año: 6 miembros esperan dos subidas, 3 esperan una subida, 8 no esperan cambios y 1 espera un recorte. Solo se debatió de forma significativa un escenario alternativo, y sin una discusión profunda. 

"Nuestro escenario base permanece sin cambios, con los tipos oficiales estables durante el resto de 2026; sin embargo, el escenario alternativo de una subida de tipos sí ha ganado probabilidad. Dos conclusiones clave: ¿Significa esto más incertidumbre en torno a la política monetaria? Sí. ¿Implica esto más volatilidad en los mercados? Probablemente, al menos durante esta fase inicial de ajuste", concluye.