14Oct

Los inversores están valorando las posibles implicaciones a más largo plazo de Muse de Meta para las empresas en áreas como los viajes en línea, los servicios financieros, los seguros y otros negocios de consumo basados en transacciones.

Miguel Ángel Valero

España afronta un nuevo escenario para la inversión en centros de datos. La disponibilidad real de capacidad eléctrica, las condiciones de acceso y conexión a la red y el coste de las infraestructuras necesarias para hacer efectiva esa conexión se han convertido en factores decisivos para determinar la viabilidad de nuevas inversiones A este escenario se suma el proyecto de real decreto sometido a audiencia pública por el Gobierno, actualmente en fase de tramitación, que plantea condicionar el otorgamiento y mantenimiento de los permisos de acceso y conexión a la red eléctrica al cumplimiento de determinados requisitos de sostenibilidad energética e hídrica y de soberanía digital.

Entre otras medidas, la propuesta establece que los centros de datos incluidos en su ámbito, aquellos cuya potencia de acceso sea igual o superior a 1 MW, deberán respaldar, hora a hora, al menos el 80% de su consumo eléctrico con nueva generación renovable, hasta que ésta supere el 90% del mix eléctrico. También incorpora nuevas exigencias en materia de eficiencia energética e hídrica.

El impacto de estas medidas dependerá tanto de las características de cada instalación como de la situación en la que se encuentre el proyecto. Para aquellos que todavía no hayan obtenido los permisos de acceso y conexión, las nuevas exigencias deberán incorporarse al diseño y a la evaluación económica de la inversión. Para los proyectos que ya disponen de permisos y han comprometido inversiones, pero todavía no se han conectado, el escenario puede resultar más complejo.

Según Javier García, socio de GTA Villamagna, “la proximidad a una subestación o la capacidad publicada para un nudo no deben confundirse con la obtención de los permisos de acceso y de conexión para la potencia que necesita el centro. El principal riesgo jurídico es comprometer la adquisición del suelo, la construcción o la financiación antes de obtener los permisos necesarios o sin haber comprobado las condiciones para hacer efectiva la conexión”.

La disponibilidad de capacidad eléctrica condiciona el proyecto desde sus primeras fases. Un terreno puede reunir las condiciones urbanísticas y medioambientales necesarias y, sin embargo, no disponer de suficiente capacidad de demanda en el punto de conexión previsto o depender de refuerzos de la red cuyo coste comprometa su viabilidad económica.

Incluso cuando los permisos ya se han concedido, resulta necesario analizar sus condiciones, los plazos para mantenerlos y las obras de red pendientes. El coste de las infraestructuras necesarias para materializar la conexión puede modificar de forma significativa la rentabilidad inicialmente prevista. A ello se suma el impacto potencial de las nuevas exigencias energéticas. Los centros de datos funcionan de forma continua, mientras que la producción solar y eólica es variable. Para acreditar una cobertura renovable hora a hora podrían resultar necesarias distintas tecnologías de generación, una mayor capacidad contratada o sistemas de almacenamiento, soluciones que pueden elevar el coste del suministro y afectar a la viabilidad económica de determinados proyectos.

Más allá de la disponibilidad eléctrica, la viabilidad de un centro de datos depende también de factores hídricos, urbanísticos y ambientales que pueden condicionar tanto su ubicación como su desarrollo. En materia de agua, es fundamental comprobar su disponibilidad y las condiciones legales para utilizarla, ya sea a través de la red municipal o mediante captaciones directas, así como cumplir con los requisitos relativos a los vertidos. A ello se suman las nuevas exigencias de eficiencia energética e hídrica que plantea el proyecto de real decreto.

Antes de comprometer una inversión, resulta necesario verificar que el planeamiento urbanístico permite implantar la instalación, obtener las licencias municipales y autorizaciones ambientales correspondientes y asegurar los derechos sobre todos los terrenos necesarios para su ejecución, incluidos los destinados a accesos e infraestructuras de conexión. La falta de cualquiera de estos requisitos puede comprometer la viabilidad del proyecto o retrasar significativamente su puesta en marcha.

Los proyectos ya en marcha, ante un nuevo escenario

La propuesta normativa también puede afectar a proyectos que se encuentran actualmente en desarrollo. Las solicitudes de permisos de acceso y conexión que continúen pendientes cuando entre en vigor la norma quedarían sujetas a los nuevos requisitos. Según el texto sometido a audiencia pública, sus promotores dispondrían de tres meses para acreditarlos. 

La situación es especialmente relevante para los proyectos que ya hayan obtenido los permisos, pero todavía no estén conectados a la red. El proyecto prevé un plazo de seis meses para acreditar el cumplimiento de los nuevos requisitos. De no hacerlo, los permisos caducarían y se ejecutarían las garantías depositadas, aunque el texto contempla la posibilidad de renunciar a los permisos dentro de ese mismo plazo sin ejecución de las garantías.

Este régimen puede obligar a promotores que ya hayan comprometido inversiones avalorar la adaptación del proyecto y sus consecuencias sobre los contratos, los calendarios y la rentabilidad prevista. En todo caso, estas condiciones dependerán del contenido definitivo de una norma que todavía se encuentra en tramitación.

Una revisión legal más exigente para los inversores

En este contexto, la revisión jurídica previa a desarrollar, financiar o adquirir un centro de datos adquiere una especial relevancia. Por ello, en la revisión legal se deberá comprobar la potencia y las condiciones de los permisos de acceso y conexión, las obras necesarias para hacer efectiva la conexión y su coste, la compatibilidad urbanística, los títulos ambientales y municipales, los derechos sobre los terrenos y la disponibilidad jurídica del agua. También será necesario determinar en qué situación se encuentra el proyecto respecto a la nueva regulación y analizar si su diseño y sus contratos de suministro permitirán acreditar las exigencias previstas y cuál sería el coste de una eventual adaptación.

“La regulación puede contribuir a ordenar el sector y favorecer los proyectos más sólidos, pero su eficacia dependerá de que ofrezca seguridad jurídica y no introduzca barreras que terminen desplazando inversiones viables hacia otros países de la Unión Europea”, señala el socio de GTA Villamagna.

Multiverse Computing reduce la factura energética de la IA

El precio mayorista de la electricidad en España se situó de media en 143€ por megavatio hora en septiembre, su nivel más alto desde principios de 2023. Al mismo tiempo, la inteligencia artificial (IA) se está convirtiendo en una de las fuentes de demanda eléctrica que más rápido crecen: la Agencia Internacional de la Energía vaticina que el consumo eléctrico de los centros de datos se duplicará con creces de aquí a 2030, impulsado sobre todo por el consumo de la IA. En agosto, el Gobierno español aprobó la tramitación urgente de un proyecto de real decreto que exigiría a los nuevos centros de datos abastecerse con al menos un 80% de energía renovable. 

Hacer funcionar la IA se está convirtiendo en un problema energético, y Multiverse Computing, nacida en San Sebastián, aborda este problema con la tecnología CompactifAI, que utiliza métodos inspirados en la física cuántica para reducir el tamaño de los grandes modelos de lenguaje entre un 80% y un 95%,conservando casi toda su precisión. Según la compañía, los modelos comprimidos reducen los costes de inferencia hasta un 80% y funcionan hasta el doble de rápido. Al necesitar menos GPU y menos electricidad, las empresas pueden ejecutar la IA en el hardware que ya tienen, o directamente en un móvil, un coche, un dron o una máquina industrial, sin enviar datos a un servidor al otro lado del mundo.

"Durante años, la industria de la IA ha aceptado una falsa limitación: que los modelos potentes requieren infraestructuras caras. Esa limitación ha desaparecido. Hemos demostrado que la IA puede funcionar a pleno rendimiento en un smartphone", asegura su CEO, Enrique Lizaso.

Fundada en 2019 por Enrique Lizaso, Román Orús, Alfonso Rubio-Manzanares y Sam Mugel (en la fotografía), Multiverse cuenta hoy con más de 100 clientes, entre ellos Iberdrola, Telefónica, BBVA, Allianz, Bosch y el Banco de Canadá. Sus ingresos anualizados se han multiplicado por diez desde junio de 2025, y su equipo de unas 480 personas trabaja desde Madrid,Barcelona, París, Múnich, Londres, Toronto y San Francisco. En julio de 2026, la compañía anunció una ronda de hasta 500 millones€, liderada por Forgepoint Capital International, BNPP Solar Impulse Venture Fund y Bullhound Capital. La ronda valora Multiverse en 2.000 millones€ y eleva su financiación total a unos 700 millones. Entre otros inversores figuran HP, Santander, Toshiba y SETT, el fondo de inversión tecnológica del Gobierno de España.

Los fondos institucionales no fueron los únicos inversores de esta ronda. A través de Akka, particulares españoles y europeos invirtieron 1,3 millones€ en Multiverse Computing en julio, directamente desde la app de la plataforma. "La energía se ha convertido en el verdadero precio de la IA, y España lo nota en cada factura. Multiverse está resolviendo ese problema desde San Sebastián, con una tecnología que Iberdrola y Telefónica ya utilizan. Nuestros inversores entendieron que la IA eficiente ya no es un nicho, sino una necesidad, y quisieron apoyar a una empresa española que lidera ese cambio. Los 1,3 millones que invirtieron demuestran que los ahorradores españoles quieren participar en las tecnologías que marcarán la próxima década", afirma Javier Desantes, co-fundador y CEO de Akka España. 

Goldman Sachs; ojo a la volatilidad política en torno a los centros de datos

El problema no es exclusivo de España. El jefe de Goldman Sachs, David Solomon, avisa de la volatilidad política en torno a los centros de datos de la IA. Este boom acaparará un 3,6% del PIB de EEUU al año hasta 2032, más de 10 billones$. Pueblos y ayuntamientos  se rebelan por la demanda eléctrica y la factura de la luz camino de las urnas en las decisivas elecciones de medio mandato en noviembre. Y los políticos, de uno u otro signo, se suben al carro para no perder votos.

A esto se suman los riesgos financieros, porque los tipos de interés altos dejan proyectos sin rentabilidad. La fiebre se levanta con deuda barata: si los tipos no bajan, prestar sale caro y los proyectos que solo salían con crédito regalado se caen. Sobre todo si hay oposición ciudadana local. La cadena de la IA (chips, eléctricas, operadores de data centers) vive de financiación barata y permisos locales. El riesgo, que los proyectos más cargados de deuda pierdan valor y arrastren a sus financiadores.

Mientras, Fermi, la compañía de redes eléctricas firma un acuerdo de apoyo crediticio con AMD para la primera fase de su Project Matador en Texas, con marco para ampliar hasta 650 megavatios. Energía más IA, combo ganador hoy.

Fidelity

La gestora Fidelity ya tiene las primeras impresiones sobre Muse, el nuevo agente personal de IA de Meta, que ha llamado rápidamente la atención como un primer ejemplo de IA agencial que pasa de responder preguntas a realizar acciones en nombre de los consumidores. Lanzado en EEUU el 8 de septiembre, y posteriormente en Canadá, Muse puede realizar tareas como reservar viajes, rellenar formularios, realizar compras y negociar facturas. Algunos de los primeros usuarios han compartido ejemplos de ahorros en seguros y facturas de Internet, lo que ha contribuido a que la aplicación se encarame a la primera posición en la App Store de EEUU. Las ventajas actuales de Meta en datos, distribución y amplitud de ecosistema han contribuido a la rápida adopción del producto. Poco después de su lanzamiento, Muse ascendió a la primera posición en la App Store de EEUU. y superó a ChatGPT.

Muse también ha animado a los inversores a reevaluar cómo los agentes de IA podrían afectar a los modelos de negocio actuales con el paso del tiempo. Los inversores están valorando las posibles implicaciones a más largo plazo para las empresas en áreas como los viajes en línea, los servicios financieros, los seguros y otros negocios de consumo basados en transacciones.

Los analistas de Fidelity también están viendo cómo surgen cestas de valores “agentic-at-risk” a medida que los mercados tratan de identificar empresas percibidas como potencialmente expuestas a la desintermediación provocada por la IA. Sin embargo, las implicaciones de tipo fundamental siguen siendo inciertas y probablemente varíen sustancialmente en función dela empresa y el sector. Como ocurrió con la oleada de ventas que previamente sufrió el software, los movimientos provocados por el sentimiento también podrían crear oportunidades para los inversores con enfoque ascendente cuando las reacciones de las cotizaciones vayan más allá de los cambios en los fundamentales subyacentes.

Muse todavía no está disponible en Europa, lo que podría explicar en parte por qué la reacción entre las empresas europeas ha sido hasta ahora más contenida que en Norteamérica. Un futuro despliegue en Europa podría dirigir la atención de los inversores hacia las posibles implicaciones para las empresas de la región centradas en el consumidor.

Matt Egerton y Terence Tsai (FF Technology Opportunities Fund) comentan: Al igual que el 'momento ChatGPT', que posibilitó la interacción mediante conversaciones, y el uso de modelos de razonamiento basados en IA, que abrió las puertas al ingente mercado potencial de la programación, el mercado ha estado esperando con gran expectación un caso de uso para el consumidor en la era de los 'agentes'. En este contexto, Muse, el agente personal de Meta, nos ha permitido atisbar un futuro prometedor. La rápida adopción de Muse en EEUU, junto con el modelo propio de Meta -Spark- como sostén, también ha insuflado nuevos aires a la inversión en IA y ahora muchos valores vuelven a cotizar por encima de sus anteriores máximos de junio de 2026. Como ocurre con cualquier nueva tecnología, Muse podría no terminar siendo el eventual ganador en la era de los asistentes personales de IA, pero el mercado mira al futuro y está abriendo un nuevo caso de uso de la IA con una utilidad demostrable y real para los consumidores. Eso es exactamente lo que los inversores desean ver cuando ponen su dinero para financiar la explosión de las inversiones de los hyperscalers, los laboratorios de IA y la propia Meta.

Mac Elatab y Lee Sotos (FF Global Financial Services Fund): han surgido titulares que especulaban con las implicaciones de los agentes de la IA para los servicios financieros. A pesar de ello, la reacción de las cotizaciones de los valores del sector financiero ha sido selectiva hasta ahora, no general, lo que podría sugerir que el mercado considera que los riesgos son manejables. Creemos que el impacto potencial probablemente sea moderado, por varias razones. Suele haber una variación de precios limitada entre muchos productos financieros, por lo que las ventajas de cambiar de proveedor para los consumidores normalmente son relativamente pequeñas. Además, usar un agente de IA para seleccionar productos financieros obligaría a los clientes a compartir información personal y financiera sensible, lo que podría incomodar a muchas personas, sobre todo cuando el ahorro potencial es reducido. También existen muchas preguntas sin resolver en torno a la responsabilidad si un agente de IA comete un error o actúa de forma que perjudica al cliente, lo que podría limitar la libertad con que las empresas permiten que operen los agentes. El mercado también había diferenciado ya entre los posibles ganadores y perdedores de la IA dentro del sector financiero a comienzos de 2026. Por ejemplo, un aspecto que ha suscitado preocupación ha sido la reasignación de efectivo, en la que los clientes transfieren el efectivo inactivo a productos que ofrecen una mayor rentabilidad. Sin embargo, este ajuste ya se ha producido en su mayor parte y los niveles de efectivo de transferencia automática de los intermediarios minoristas se han normalizado o se sitúan en niveles relativamente bajos en comparación con el pasado reciente.

Aneta Wynimko (FF Global Consumer Brands Fund): La IA está redefiniendo el consumo. Cuando las personas no son expertas en un producto de consumo dado y se enfrentan a muchos datos, es más probable que utilicen agentes de IA. Las empresas están teniendo que adaptarse a este cambio. Muse es muy fácil de usar: su avatar personalizable hace que el agente sea más divertido y reconocible, se integra con facilidad en los puntos de contacto con los consumidores (WhatApp, las gafas Meta AI, etc.) y el hecho de que trabaje dentro del ecosistema de Meta también le confiere una ventaja clara. Conoce al consumidor profundamente y puede ofrecer más soluciones personalizadas. Está creciendo muy rápido hasta ahora.
20Mar

El Foro de la Economía del Agua sitúa la economía circular aplicada al ciclo integral del agua como eje vertebrador de la transformación del modelo hídrico.

Miguel Ángel Valero

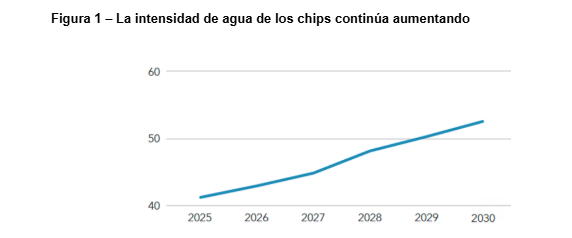
Acelerar la inteligencia artificia (IA) y las tendencias de digitalización están impulsando la demanda de chips, pero también de agua. Para protegerse frente a posibles escenarios de escasez, los fabricantes de chips y los ayuntamientos están invirtiendo en soluciones de reciclaje de agua a gran escala, lo cual está generando un fuerte impulso de crecimiento para las empresas de toda la cadena de valor de ésta, resalta un análisis de Robeco.

La fabricación de semiconductores no solo consume mucha energía, sino también una cantidad extraordinaria de agua. Las plantas de fabricación que producen los chips que sustentan la IA, los centros de datos y la electrónica moderna dependen en gran medida del agua ultrapura para el enjuague y la limpieza durante el proceso de grabado de los chips en las obleas de silicio. Los chips de alto rendimiento que se usan en modelos de IA, en la infraestructura de los centros de datos y en los teléfonos inteligentes de gama alta requieren aún más agua, lo cual aumenta aún más la demanda de agua del sector a medida que este crece.

Una sola planta de fabricación puede consumir hasta 38 millones de litros de agua al día, una cantidad suficiente como para equipararse al consumo diario de una pequeña ciudad. Las grandes instalaciones con múltiples plantas de fabricación pueden superar este rango, especialmente en regiones cálidas y con escasez de agua. El gigante taiwanés de la fabricación de chips, TSMC, consumió 101.000 millones de litros de agua solo en 2023, y los niveles de consumo siguen aumentando a medida que los nodos de última generación incorporan más capas de circuitos. Esas cifras se disparan cuando se suman las de todo el sector.

Por supuesto, no toda el agua utilizada en una fábrica tiene que ser ultrapura. La fabricación de chips depende de diferentes niveles de calidad del agua para las distintas operaciones. Para reducir las extracciones externas de los servicios públicos municipales y las cuencas hidrográficas locales, las fábricas deben reutilizar el agua en circuitos gestionados de forma segura. Por ejemplo, el agua ultrapura, una vez utilizada, se recicla para emplearla en procesos de menor calidad, como torres de refrigeración y depuración por lavado (tratamiento de los gases de escape de las fábricas). Las fábricas también se aseguran de que el agua descargada al exterior cumpla con los estrictos estándares de la EPA, que se están volviendo más rigurosos con las regulaciones recientes sobre PFAS y otras toxinas químicas.

El reciclaje a esta intensidad y escala requiere un conjunto completo de tecnologías hidráulicas, entre las que se incluyen: sistemas avanzados de tratamiento para eliminar partículas, metales y otros residuos; herramientas de monitorización en tiempo real que comprueban la pureza del agua en múltiples etapas; y tuberías especiales para distribuir los caudales, cuyos recubrimientos no se desprendan ni corroan los flujos de agua.

En EEUU, el crecimiento de las fábricas de semiconductores sigue viéndose favorecido por la Ley Chips, que destina 39.000 millones$ a incentivos para relocalizar y potenciar la capacidad de fabricación de semiconductores y de productos avanzados hasta 2032. Pero la inversión y el crecimiento en el ámbito de la IA y los centros de datos no se limitan a EEUU. La Unión Europea presentó la Ley Europea de Chips, China puso en marcha la tercera fase de su Fondo de Inversión en la Industria de Circuitos Integrados, y han surgido otros programas de incentivos en Taiwán, Corea del Sur, Japón, la India y en todo el mundo.

Además de los gobiernos, se prevé que las inversiones en bienes de capital del sector privado ascienda a unos 2,3 billones$ hasta 2032. El valor del sector de los semiconductores superará el billón$ en 2030, impulsado en gran medida por el crecimiento de la IA y los centros de datos.

Por si fuera poco, la fabricación de semiconductores se concentra cada vez más en regiones que ya sufren escasez de agua. En EEUU, las fábricas de semiconductores, tanto las que están en proyecto como las ya existentes, se encuentran en zonas que sufren un estrés hídrico de moderado a grave. Centros neurálgicos clave de Taiwán, Corea del Sur, Singapur y el norte de China se enfrentan a limitaciones similares. Alrededor del 40% de las fábricas de semiconductores existentes —y más del 40% de las nuevas fábricas anunciadas desde 2021— se encuentran en zonas que, según las previsiones, se enfrentarán a un estrés hídrico alto o extremadamente alto para 2030.

Eso representa un riesgo operativo real para una de las cadenas de suministro más importantes del mundo desde el punto de vista estratégico. La sequía que sufrió Taiwán en 2021 puso de manifiesto cómo la escasez de agua puede perturbar la producción y obligar a adoptar medidas de emergencia (como el suministro de agua transportada en camiones). Para reducir los riesgos, las fábricas más avanzadas se han fijado como objetivo alcanzar una tasa de reciclaje de agua superior al 70% y necesitarán alcanzar niveles aún más altos para poder operar en regiones propensas a la sequía de aquí a 2030-2035.

Inversiones en reciclaje y recuperación de agua

Para hacer frente a los crecientes retos relacionados con el agua, los principales fabricantes de chips están realizando importantes inversiones en sistemas de tratamiento y reciclaje en planta y sistemas de circuito cerrado de agua. A finales de 2025, TSMC inició la construcción de una planta de recuperación de agua industrial de 6 hectáreas, diseñada para reciclar hasta el 90% de las aguas residuales de sus fábricas en el Silicon Valley de Arizona.

Intel también está invirtiendo cientos de millones en infraestructura hídrica en su planta de Arizona, tanto en sus propias instalaciones como en infraestructuras de propiedad municipal. Recientemente se ha asociado con la ciudad de Chandler (un suburbio de Phoenix) para construir la planta de reducción de salmuera de Ocotillo, una instalación externa que aumentará en 11 millones de litros la capacidad de tratamiento de la planta de tratamiento interna de Intel, de 12 acres. Samsung se ha asociado con la provincia surcoreana de Gyeonggi para construir instalaciones de tratamiento que le permitan utilizar las aguas residuales municipales de cinco ciudades para sus plantas de fabricación de chips en la zona de aquí a 2029.

En la Silicon Saxony alemana, son las autoridades locales las que están realizando las inversiones. El proyecto, con un presupuesto de 320 millones€, garantizará el suministro ininterrumpido de agua al floreciente clúster de semiconductores de la región, cuya demanda de agua se prevé que aumente considerablemente en las próximas décadas.

El Gobierno de Taiwán también está construyendo una gran planta desalinizadora de agua de mar para garantizar el suministro de agua al Parque Tecnológico de Hsinchu, un importante centro de fabricación de chips que alberga las plantas de TSMC. Se prevé que la planta esté terminada en 2028 a un coste de 508 millones€. Hsinchu forma parte de una estrategia nacional de recursos hídricos que prevé la construcción de ocho plantas desalinizadoras para respaldar la fabricación de semiconductores de última generación.

Esta expansión plurianual de las fábricas se traduce en una demanda en múltiples segmentos de la cadena de valor del agua industrial. Los sistemas de agua para semiconductores se basan en complejas redes de tratamiento, purificación, refrigeración, monitorización, tuberías y distribución para suministrar agua ultrapura y gestionar de forma segura los flujos de aguas residuales contaminadas. Las grandes plantas de tratamiento y recuperación requieren tecnologías avanzadas de membranas, ósmosis inversa e intercambio iónico para eliminar partículas y contaminantes disueltos.

Dentro de la fábrica, etapas de purificación adicionales producen agua ultrapura para la limpieza de las obleas, mientras que sistemas separados gestionan el agua de refrigeración utilizada para disipar el calor en las operaciones de la instalación. Los sistemas de monitorización continua controlan la calidad del agua, mientras que bombas, válvulas y tuberías especializadas transportan de forma segura el agua, de composición química compleja, a lo largo de la instalación. A medida que la producción de chips basados en IA y la infraestructura de datos se expanden a nivel mundial, se prevé que aumente la demanda de soluciones relacionadas con el agua en toda la cadena de valor del agua.

Foro de la Economía del Agua insiste en la economía circular

El agua marcará la agenda internacional durante este año. Naciones Unidas declaró el pasado mes de enero la “bancarrota hídrica” del planeta, una advertencia que sitúa este recurso en el centro del debate global sobre desarrollo, justicia social y sostenibilidad. En este contexto, la próxima Conferencia de Naciones Unidas sobre el Agua —la tercera en los últimos 50 años— se celebrará en diciembre en Emiratos Árabes Unidos, con el objetivo de impulsar compromisos concretos y compartir buenas prácticas que ya se han puesto en marcha para revertirla crisis. El mensaje es claro: todavía estamos a tiempo, pero la acción debe ser inmediata y coordinada.

En este escenario, el Foro de la Economía del Agua sitúa la economía circular aplicada al ciclo integral de ésta como eje vertebrador de la transformación del modelo hídrico. Apostar por la reutilización, la mejora de la eficiencia en todos los usos, la valorización de subproductos y la reducción de pérdidas en redes e infraestructuras no solo permite optimizar el recurso, sino también disminuir la presión sobre las fuentes naturales y reducir la huella energética del sistema.

Este cambio de paradigma requiere, como explica el presidente del Foro de la Economía del Agua, Francisco Lombardo, “una gobernanza global más sólida, una financiación adecuada —con mayor movilización de inversión pública y privada— y una integración real entre sectores bajo el enfoque de la Gestión Integrada de los Recursos Hídricos”.

La circularidad no es solo un principio técnico de gestión, sino que también es “una estrategia estructural para reforzar la resiliencia climática, mitigar riesgos y generar nuevas oportunidades económicas sostenibles vinculadas a la innovación y a la transición ecológica”. Este enfoque permite cerrar ciclos, reducir vulnerabilidades y fortalecer la seguridad hídrica en un contexto de creciente incertidumbre climática y presión sobre los recursos.

En la actualidad, 2.100 millones de personas carecen de acceso a agua potable gestionada de forma segura y 3.400 millones no disponen de saneamiento adecuado. El ciclo del agua se encuentra cada vez más desequilibrado, con sequías más intensas, inundaciones más frecuentes y un aumento de la contaminación, lo que incrementa los riesgos económicos y sociales a escala global. Ante esta realidad, el Foro de la Economía del Agua insiste en que la respuesta debe basarse en tres pilares: 

  • una gobernanza internacional más ambiciosa, 
  • un incremento sustancial de la inversión en infraestructuras y tecnología hídrica
  •  y la apuesta decidida por la innovación y la economía circular como vectores de transformación.

La Conferencia de Naciones Unidas sobre el Agua prevista para diciembre de 2026 representará una oportunidad decisiva para concretar compromisos y situar la seguridad hídrica como prioridad estratégica internacional. Uno de los debates interactivos de esta cumbre será: “Agua para la prosperidad: valorar el agua, el nexo agua-energía-alimentación, el fomento de la gestión integrada y sostenible de los recursos hídricos, las aguas residuales y la eficiencia en el uso del agua en todos los sectores, y el desarrollo económico y social”.

Para afrontar estos desafíos, es imprescindible avanzar hacía modelos energéticos descarbonizados, mejorar la eficiencia hídrica en todos los sectores, y fomentar la reutilización de aguas y la desalación mediante energía renovables, reduciendo así vulnerabilidades y aumentado la resiliencia frente al cambio climático.

En este sentido, el presidente del Foro, Francisco Lombardo, recuerda que la economía circular aplicada al ciclo integral del agua es una herramienta fundamental para disminuir riesgos, optimizar recursos y generar nuevas oportunidades económicas. “No habrá verdadera prosperidad sin justicia social y sin garantizar el derecho humano al agua. Debemos avanzar sin dejar a nadie atrás”, advierte.

Los datos reflejan la urgencia: 2.100 millones de personas carecen de acceso a agua potable segura y 3.400 millones no disponen de saneamiento adecuado. El 31% del PIB mundial podría estar expuesto a alto estrés hídrico en 2050, mientras el calentamiento oceánico, las sequías prolongadas y las inundaciones intensifican los riesgos económicos y sociales.

El Foro del Agua advierte de que la financiación es un elemento crítico. Aunque el valor económico anual de los ecosistemas acuáticos se estima en 58 billones$, solo entre el 2% y el 3% de la inversión global en agua procede del sector privado. Movilizar capital, impulsar mecanismos innovadores de financiación y fortalecer alianzas público-privadas será determinante para cumplir los Objetivos de Desarrollo Sostenible. E insiste en la necesidad de consolidar una gobernanza global del agua más ambiciosa, con cooperación transfronteriza, integración sectorial y planificación a largo plazo. El agua no puede abordarse de forma fragmentada: requiere políticas coordinadas que integren clima, biodiversidad, desarrollo económico y cohesión social.
En este Día Mundial del Agua, el Foro de la Economía del Agua reitera que la crisis hídrica es uno de los grandes desafíos estructurales del siglo XXI. Pero también subraya que existen soluciones técnicas, financieras y de gobernanza. La diferencia la marcará la capacidad de cooperación, la visión estratégica y la voluntad política para convertir el agua no solo en un recurso gestionado, sino en un derecho garantizado y un motor de estabilidad y prosperidad global.

11Dec

Su modelo de negocio no está correlacionado con los ciclos económicos, los precios son fijados por el regulador, y su crecimiento se basa en las inversiones en infraestructuras.

Miguel Ángel Valero 

Las empresas de servicios de agua reguladas suelen ser percibidas como refugios seguros, ofreciendo un crecimiento tranquilo y predecible en un mercado dominado por el ruido, las fluctuaciones y la incertidumbre impulsados por la inteligencia artificial. Las acciones de empresas de servicios públicos brindan un sólido ancla para la estrategia de Agua Sostenible de Robeco, que combina el crecimiento impulsado por infraestructura en mercados emergentes con una creciente demanda intersectorial en mercados desarrollados, para crear una cartera resiliente orientada tanto a la defensa como al crecimiento.

Las empresas de servicios de agua funcionan como monopolios naturales principalmente porque las empresas competidoras nunca podrían alcanzar la escala necesaria para ser rentables. Además, una gran cantidad de infraestructuras duplicadas cruzando el subsuelo generaría caos y complicaciones adicionales para los municipios. Para reducir costos, conservar recursos y, sobre todo, atraer empresas, los reguladores otorgan a un solo operador el derecho exclusivo de proveer servicios de agua. A cambio, las empresas aceptan una estricta supervisión sobre los precios al cliente, los estándares de servicio y el gasto de capital (capex).

Este contrato hace que las empresas de servicios públicos sean únicas en varios aspectos importantes. En primer lugar, el modelo de negocio no está correlacionado con los ciclos económicos típicos que impulsan los ingresos y los resultados en la mayoría de los sectores. En segundo lugar, los precios unitarios son establecidos en gran medida por el regulador y no se ajustan dinámicamente en función de las fluctuaciones en la demanda de los clientes. En tercer lugar, el crecimiento de las empresas de agua depende en parte del tamaño de las inversiones en infraestructura “aprobadas” — tuberías, redes principales, plantas de tratamiento y tecnologías de filtración — necesarias para limpiar y distribuir el agua de manera segura.

Modelos basados en tarifas versus concesiones

Los métodos más comunes para remunerar a las empresas de servicios de agua son los modelos “regulados por tarifas” (rate-base) y los modelos de “concesión”. En un modelo de tarifas reguladas, las empresas presentan planes de inversión plurianuales al regulador correspondiente, detallando cómo expandirán las redes, mantendrán la calidad del servicio y cumplirán las normas medioambientales. Los reguladores aprueban o modifican estos planes y fijan una “asignación” que cubre los gastos operativos y de capital, así como un retorno razonable sobre la inversión.

En un modelo de concesión, el Gobierno lanza una licitación y los operadores de servicios de agua ofrecen propuestas para una “concesión”, el derecho a ofrecer servicios de agua durante un periodo prolongado (normalmente de 25 a 30 años). La empresa seleccionada suele ser la que puede prestar el servicio al menor costo.

El modelo regulado por tarifas prioriza el despliegue rápido de inversiones en infraestructura, ya que esto acelera el aumento de la base de activos regulados (RAB), lo cual a su vez conduce a tarifas y a ingresos generales más altos. Al mismo tiempo, las inversiones en capex también se dirigen a soluciones que ayudan a ahorrar agua o reducir costos (por ejemplo, telemetría inteligente). Las eficiencias y el ahorro de costes logrados por la empresa de servicios son compartidos con los clientes a través de tarifas reducidas.

Los modelos de concesión priorizan la ejecución eficiente de las inversiones en infraestructura y el control estricto de los costes operativos. Cualquier ganancia de eficiencia es retenida por la empresa (y sus accionistas), y no se comparte con los clientes.

Potencial de crecimiento significativo en mercados emergentes y desarrollados

La rápida urbanización, la expansión industrial y la infraestructura subdesarrollada o envejecida significan que las empresas de agua en mercados tanto desarrollados como emergentes están preparadas para importantes inversiones a varios años vista y un alto potencial de crecimiento. En los mercados emergentes, algunas empresas de agua están siendo privatizadas (es decir, el gobierno vende una participación mayoritaria). Dado que las empresas privadas suelen operar de forma más eficiente, esto generalmente se traduce en una reducción de los costes operativos y una mejora en los beneficios empresariales. 

Además, las acciones de los mercados emergentes han vuelto a captar la atención, ya que los inversores buscan diversificarse frente al caos, la concentración y la volatilidad de los mercados y la política de EEUU. Esto aporta capital fresco e impulso a la región de mercados emergentes, lo que también debería beneficiar a las empresas de servicios de agua. La reciente OPV de Maynilad en Filipinas recaudó un récord de 580 millones$ cuando la empresa debutó a finales de octubre, demostrando la confianza de los inversores en las reformas estructurales y en la capacidad de la dirección para generar flujos de ingresos a largo plazo.

Por el contrario, los mercados desarrollados están menos enfocados en la expansión de infraestructura y más en las modernizaciones, como por ejemplo la implantación de sistemas de medición inteligente para detectar fugas rápidamente o la recopilación de datos para mejorar la eficiencia. Normativas más estrictas sobre las PFAS y otros microcontaminantes nocivos también están impulsando inversiones en sistemas de filtración cada vez más sofisticados.

Aburridas, pero no exentas de riesgo

Las empresas de servicios de agua pueden considerarse aburridas, pero no están exentas de riesgo. La regulación es el pilar central de todo el modelo; si los reguladores imponen condiciones desfavorables, se pone en peligro la rentabilidad de la compañía y los retornos de los inversores. La supervisión regulatoria suele estar guiada por presiones políticas relacionadas con la asequibilidad, la seguridad pública y los riesgos medioambientales. Por ejemplo, en 2024 varios operadores de agua fueron multados significativamente por el regulador británico Ofwat por inversiones insuficientes y mala gestión de la infraestructura, tras fuertes lluvias e inundaciones que provocaron desbordamientos de aguas residuales y protestas públicas.

La sensibilidad al tipo de interés es otro factor de riesgo. Las empresas de servicios públicos suelen percibirse como “sustitutos de bonos” debido a su naturaleza regulada y predecible, y sus rendimientos por dividendo se comparan con el de los bonos del gobierno local. En tiempos de tasas de interés altas, el rendimiento de los bonos del Estado aumenta. Para que el rendimiento de los dividendos de las empresas de servicios iguale ese rendimiento, sus precios de las acciones deben bajar. Esto puede llevar a un rendimiento inferior del sector en épocas de alzas de tipos.

Dado el aumento en la frecuencia e intensidad de fenómenos meteorológicos extremos, las empresas de servicios públicos también están cada vez más expuestas a riesgos climáticos. Las sequías reducen las reservas naturales y obligan a las empresas a racionar, lo que se traduce en interrupciones del servicio al cliente. O bien, deben recurrir a alternativas costosas (por ejemplo, la construcción de nuevos embalses o plantas desalinizadoras). Además, las lluvias intensas contribuyen a inundaciones y desbordamientos de aguas pluviales, que, además de dañar los activos, también ponen en peligro la calidad del agua y la salud pública.

Creación de una cartera resiliente

Aunque a menudo se pasan por alto, las empresas de servicios de agua tienen la capacidad de convertir de forma fiable la inversión de capital (capex) en ganancias futuras y en rendimientos estables para los accionistas. La estrategia de Agua Sostenible de Robeco ha reconocido y utilizado desde hace tiempo las cualidades defensivas de estas compañías para crear una cartera resiliente en diversos entornos de mercado.

Más allá de las utilities, la estrategia también invierte en toda la cadena de valor del agua, permitiendo aprovechar el crecimiento a partir de una base bien diversificada de industrias: desde farmacéuticas y biotecnológicas hasta textiles, químicas y de bienes de consumo, todas las cuales demandan soluciones relacionadas con el agua, como la refrigeración avanzada, la purificación y el análisis.Esto deja a la estrategia bien posicionada para beneficiarse de la modernización y la innovación en los mercados desarrollados. Al mismo tiempo, su enfoque global le permite aprovechar el crecimiento estructural en los mercados emergentes, donde la privatización y las reformas regulatorias están generando ciclos de inversión a varias décadas vista y perspectivas de dividendos estables para los accionistas. Tanto en la naturaleza como en los mercados, el agua tiene la capacidad de brillar bajo las condiciones adecuadas.