02Sep

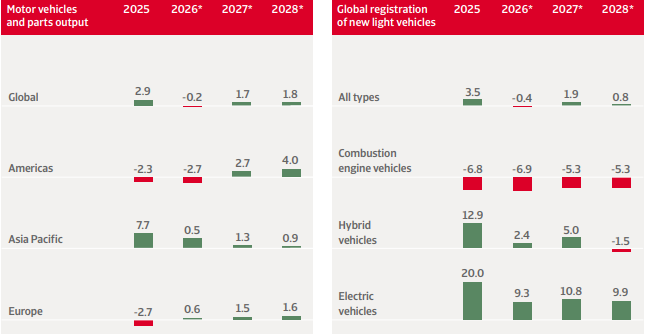
Preocupa la pérdida de competitividad de los fabricantes europeos en cuanto a la producción de vehículos eléctricos, que van ganando cuota de mercado: del 10% en 2020 al 59% en 2030.

Crédito y Caución ha analizado las perspectivas de crecimiento del sector de la automoción para 2026 y 2027 en Europa, que señalan una contracción de la producción del 0,6% por tercer año consecutivo, antes de recuperarse modestamente un 1,2 % en 2027.

El proteccionismo comercial, una transición desigual hacia los vehículos eléctricos  y la escasa confianza de los consumidores están lastrando la producción en la mayoría de los principales mercados. Se trata, además, de un sector muy expuesto a las tensiones geopolíticas, como ha quedado de manifiesto ante el anuncio de China de imponer estrictos controles de exportación sobre las tierras raras. Aunque la decisión se suavizó poco después, puso de manifiesto la vulnerabilidad de los fabricantes de automóviles occidentales debido a su elevada dependencia de minerales críticos.

Además de los factores geopolíticos, la evolución de la automoción también está muy ligada al poder adquisitivo de los hogares, que se está viendo mermado actualmente por los efectos del conflicto en Oriente Medio y las nuevas tasas arancelarias.

A todo ello se suma una pérdida de competitividad de los fabricantes europeos en cuanto a la producción de vehículos eléctricos, que van ganando cuota de mercado. El informe de la aseguradora de Crédito del grupo Atradius (controlado por GCO) estima que las ventas mundiales de vehículos híbridos y eléctricos representen el 59% de las ventas mundiales de vehículos ligeros para 2030, frente al 10% de 2020. 
Los fabricantes de piezas para vehículos con motor de combustión tendrán que adaptarse o se enfrentarán a la desaparición. La pregunta clave es cuánto tiempo más tendrán que invertir en tecnología de motores de combustión interna en lugar de centrarse por completo en la electrificación. 

En este escenario de incertidumbre, caída de la demanda y pérdida de competitividad, se está observando una reducción de los márgenes y un aumento de los retrasos en los pagos y de las insolvencias en los principales mercados. En Alemania, los fabricantes están aplicando importantes medidas de recorte de costes, entre las que se incluyen grandes recortes de plantilla, para seguir siendo competitivos. Además, los bancos se muestran cada vez más restrictivos a la hora de conceder préstamos a los proveedores del sector de la automoción.

Las empresas europeas se enfrentan a importantes retos que amenazan el dinamismo de este sector y están lastrando su crecimiento. Tendrán que aprovechar las escasas palancas actuales de impulso de la demanda, como la bajada de los precios, los incentivos a la compra y las políticas de reducción de CO₂, para volver a pisar el acelerador.
20Dec

Una demanda débil se une a la la incertidumbre sobre el abastecimiento de semiconductores y tierras raras y el aumento de los aranceles, lo que está elevando los costes y obligando a los fabricantes de equipos originales a reconsiderar sus estrategias de abastecimiento e inversión.

Miguel Ángel Valero

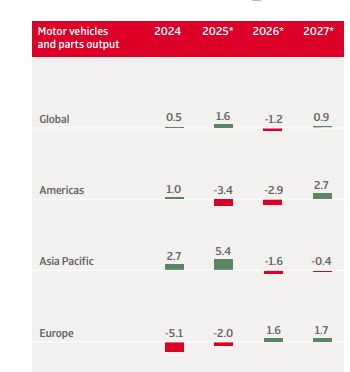
Las tensiones geopolíticas y una menor demanda están impactando en la producción mundial de automóviles que experimentará una contracción del 1,2% en 2026, según un estudio de Crédito y Caución. EEUU ha impuesto aranceles del 15% a sus principales socios comerciales en el sector automovilístico como Japón, Corea y la Unión Europea, provocando efectos negativos.

En el caso de Europa, la industria automovilística sigue atravesando dificultades, con una previsión de crecimiento del 1,6% en 2026, tras las contracciones registradas en 2024 (-5,1%) y 2025 (-2%). La demanda sigue siendo débil, con unas ventas afectadas por el lento gasto de los hogares en compras de alto valor, como los automóviles, lo que mantiene los volúmenes de ventas bajo presión.

A este hecho se añade la incertidumbre sobre el abastecimiento de semiconductores y tierras raras y el aumento de los aranceles, lo que está elevando los costes y obligando a los fabricantes de equipos originales a reconsiderar sus estrategias de abastecimiento e inversión. 

De hecho, uno de los principales desafíos es la transición de motores de combustión tradicional hacia vehículos eléctricos, lo que requiere una profunda remodelación de la industria. En el periodo comprendido entre enero y agosto de 2025, la cuota de vehículos eléctricos entre las matriculaciones de coches nuevos fue de tan solo el 15,8%, lo que demuestra la debilidad competitiva de Europa en este sentido. 

El mercado más afectado es Alemania, ya que EEUU es uno de sus principales destinos de exportación de vehículos. En 2024, los fabricantes alemanes exportaron automóviles por valor de 33.000 millones$. Sin embargo, la débil demanda, la reducción de los márgenes y los aranceles provocarán una contracción de la producción del 2,7% el próximo año. 

La situación de insolvencia sigue siendo tensa y los impagos se han acercado al nivel observado en 2024. Además, los bancos son cada vez más restrictivos a la hora de conceder préstamos a los proveedores del sector automovilístico. 

No obstante, a nivel global, la automoción podría aprovechar oportunidades para incrementar su producción como la baja densidad de vehículos y el crecimiento de la clase media en los mercados emergentes, lo que está impulsando la demanda. También será un impulso para el sector el lanzamiento de nuevos modelos y gamas, la bajada de los precios, los incentivos a la compra y las políticas de reducción de CO2.

La UE flexibiliza los objetivos de emisiones

En este contexto, la Unión Europea flexibiliza los objetivos de emisiones para la industria automovilística, permitiendo a las empresas europeas seguir comercializando una pequeña proporción de los vehículos que no sean totalmente eléctricos más allá de 2035. Aun así, el sector deberá cumplir metas estrictas: para 2030, los fabricantes tendrán que reducir en un 55% las emisiones de CO₂ respecto a los niveles de 2021, y para 2035, en un 90%. 

Por tanto, esta medida modifica el objetivo inicial del 100% de reducción –que implicaba prohibir por completo la venta de motores de combustión– y lo sustituye por el 90% en cuestión, abriendo margen para que continúen los híbridos enchufables o vehículos de combustión de muy bajas emisiones. 

Ese 10% restante para acercarse a la neutralidad climática podrá compensarse mediante el uso de créditos 'verdes', utilizando la posibilidad de neutralizar parte de las emisiones mediante derechos sobrantes de otras industrias o países. La motivación principal de la UE para suavizar estos objetivos es la potencial pérdida de competitividad frente a China, cuyos fabricantes ofrecen vehículos eléctricos a costes inferiores, junto con la desaceleración de la demanda de modelos eléctricos en Europa, factores que amenazan la estabilidad del sector automotriz europeo.

Además, la Administración de Trump amenaza a la Unión Europea con imponer nuevas tarifas y restricciones a destacadas empresas europeas –entre ellas Accenture, Siemens, Spotify, DHL y SAP– como respuesta a los intentos del bloque de gravar a gigantes tecnológicos estadounidenses a través de un impuesto a los servicios digitales. Aunque la UE no aplica un impuesto sobre los servicios digitales a los ingresos que las empresas tecnológicas obtienen de los usuarios dentro del bloque, varios países europeos han optado por introducir sus propios tributos. Francia, por ejemplo, aprobó en 2019 un cargo del 3% sobre los ingresos procedentes de la publicidad dirigida y otros servicios digitales para determinadas compañías, y posteriormente Italia, Austria, España y el Reino Unido siguieron su ejemplo con sus propios gravámenes.