29Sep

La subida de los precios de los activos generó aproximadamente cuatro de cada cinco euros de nueva riqueza, mientras que el nuevo ahorro descendió un 5,4%.

Miguel Ángel Valero

Los activos financieros de los hogares españoles crecieron un 9,6% en 2025, hasta alcanzar los 3,4 billones€, según la 17ª edición del Global Wealth Report (Informe Global de Riqueza) de Allianz, que analiza los activos y las deudas de los hogares en cerca de 60 países. El crecimiento registrado en España más que duplica el de Europa Occidental (4,5%) y se sitúa también por encima del incremento global (8,6%). El avance fue especialmente significativo en los valores, que aumentaron un 15,5%, frente al 4,7% de los depósitos y el 3,9% de los seguros y pensiones. Como resultado, los valores representan ya el 50,2% de los activos financieros de los hogares españoles, por encima tanto de Europa Occidental (36,8%) como de la media mundial (46,9%).También en términos reales España presenta una evolución diferencial. Descontando el efecto de la inflación, los activos financieros de los hogares españoles aumentaron un 6,7% en 2025 y acumulan desde 2019 un crecimiento del 12,5%, frente a apenas un 0,5% en Europa Occidental.

Las nuevas aportaciones al ahorro de los hogares españoles aumentaron un 2,2%, hasta los 92.900 millones€. Los depósitos concentraron el 52,1% de este nuevo ahorro, mientras que los valores representaron el 35,5% y los seguros y pensiones, el 9,5%.Dentro de la inversión en valores destaca el papel de los fondos de inversión, que concentraron prácticamente la totalidad de las nuevas aportaciones a esta categoría, con 49.100 millones.

Por su parte, la deuda de los hogares aumentó un 4,6%, hasta los 796.600 millones, un ritmo inferior al crecimiento de los activos. Como consecuencia, los activos financieros netos avanzaron un 11,1%, hasta alcanzar los 2,6 billones.

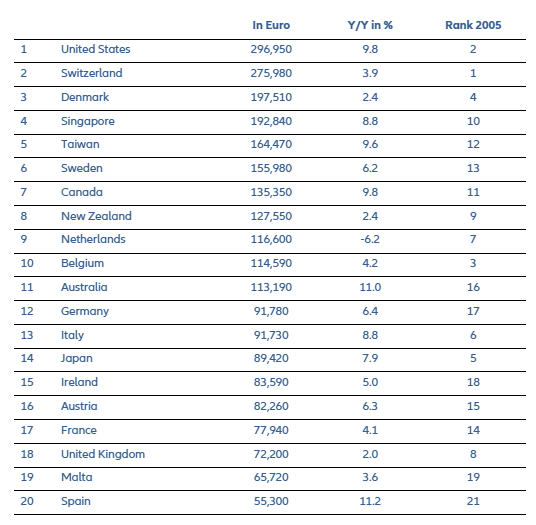
Con un patrimonio financiero neto de 55.300 euros per cápita, España ocupó en 2025 el puesto 20 entre los países más ricos del mundo. El fuerte comportamiento de España se produce en un ejercicio en el que la riqueza financiera de los hogares volvió a alcanzar máximos a escala mundial. Los activos financieros globales aumentaron un 8,6% en 2025, hasta el récord de 268,4 billones€, pese a un contexto económico y geopolítico desafiante.

Sin embargo, el crecimiento procedió fundamentalmente de la evolución de los mercados y no de nuevas aportaciones de ahorro. La subida de los precios de los activos generó aproximadamente cuatro de cada cinco euros de nueva riqueza, mientras que el nuevo ahorro descendió un 5,4%, hasta los 4,1 billones€.

“La riqueza global alcanzó otro récord en 2025, pero eso es solo la mitad de la historia”, señala Ludovic Subran, economista jefe y director de inversiones de Allianz. “Desde 2019, los activos financieros nominales han crecido un 50%, pero en términos reales, descontando la inflación, solo han crecido un 23%. La situación es peor en Europa Occidental, donde los activos financieros en términos reales han subido un 0,5% respecto a 2019. Es un 21% en Norteamérica y un 70% en China”.

La evolución de 2025 vuelve a poner de manifiesto la creciente importancia de cómo distribuyen los hogares sus ahorros. A escala mundial, los valores aumentaron un 12,4%, más del doble que los depósitos (5,7%) o los seguros y pensiones (5,0%), elevando su peso dentro de los activos financieros globales hasta un máximo histórico del 46,9%. Los hogares norteamericanos, con un 60,7% de sus carteras invertidas en valores, se beneficiaron especialmente del comportamiento de los mercados. La región generó el 51,4% del incremento mundial de los activos financieros. 

La diferencia adquiere especial relevancia a largo plazo: durante la última década, las revalorizaciones de los activos han representado el 71% del crecimiento de los activos financieros en Norteamérica, frente al 36% en Europa Occidental, reflejando el impacto de invertir el ahorro frente a mantenerlo en cuentas con bajos intereses.

Allianz Research estima que los activos financieros globales podrían crecer alrededor de un 9% en 2026. A medio plazo, sin embargo, el escenario se vuelve más complejo ante un menor crecimiento económico, una inflación persistente, la fragmentación de la economía mundial y los elevados niveles de deuda pública. En este contexto, la inteligencia artificial (IA) puede convertirse en un factor determinante para la próxima etapa de creación de riqueza. Las mejoras de productividad y rentabilidad asociadas a esta tecnología podrían sostener los rendimientos de los activos, aunque la creciente dependencia de mercados impulsados por las expectativas sobre la IA introduce también nuevas vulnerabilidades.

Con el S&P 500 acumulando una subida cercana al 95% desde finales de 2022, una parte significativa del reciente aumento de la riqueza descansa sobre valoraciones elevadas y expectativas relacionadas con la inteligencia artificial. Según los cálculos de Allianz Research, una corrección del 25% del S&P 500 podría reducir en alrededor de 27 billones de dólares la riqueza de los hogares estadounidenses durante el año del impacto, equivalente a casi el 14% de su patrimonio neto total. Esta caída afectaría a la confianza y al consumo y empujaría a la economía estadounidense a la recesión.

El desarrollo de la IA plantea, además, una cuestión distributiva sobre quién participa de la riqueza generada por esta transformación.“La IA podría convertirse en el próximo gran motor de riqueza, pero la pregunta clave es quién tendrá participación en ella”, afirma Katharina Utermöhl, directora de Investigación Temática y de Políticas en Allianz Research . “A medida que la IA potencialmente desplace más la creación de valor hacia el capital, una mayor participación en los retornos de capital y políticas que ayuden a los trabajadores a adaptarse serán clave para que el dividendo de riqueza de la IA se reparta más ampliamente”.

Banca March: Oriente Medio presiona al petróleo y a los bonos

Los precios de la energía vuelven a presionar al mercado de renta fija, con una curva de tipos que continúa repuntando en todos sus tramos. La referencia a 10 años superó ampliamente la barrera del 5,2%, lo que generó ciertas tensiones en los mercados bursátiles. Además del repunte de las rentabilidades, también se observa un aumento de la volatilidad en el mercado de bonos. En este sentido, el índice MOVE superó ayer los 100 puntos por primera vez desde marzo, reflejando una creciente incertidumbre entre los inversores.

En el ámbito geopolítico, el acercamiento de Irán ha servido de poco. Sin embargo, el tránsito por el estrecho continúa parcialmente abierto. Por su parte, el oleoducto de Yanbu, que cruza Arabia Saudí hacia el mar Rojo, retoma su actividad. Aunque se han confirmado nuevos ataques que fueron interceptados, el flujo de petróleo se mantiene y las exportaciones únicamente están pendientes de recuperar cierto margen de almacenamiento. A pesar de estas noticias relativamente positivas, la ausencia de un acuerdo con Irán ha pesado más sobre el sentimiento del mercado, manteniendo el precio del barril de Brent por encima de los 100$.

China ha anunciado un nuevo paquete de medidas de apoyo para evitar una desaceleración más acusada de la economía. Entre ellas, nuevas políticas para estabilizar mercado inmobiliario, impulsar la demanda doméstica y reforzar las políticas de inversión y consumo. En este contexto, el banco central ampliará las líneas de refinanciación para impulsar el crédito hacia sectores estratégicos como la tecnología, la agricultura y las pequeñas empresas. El Consejo de Estado adaptará las herramientas de política monetaria "en el momento oportuno”. El anuncio refleja la determinación de Pekín de cumplir su objetivo de crecimiento para este año. La economía perdió impulso en el segundo trimestre, con un avance interanual del 4,3%, por debajo de la referencia oficial del 4,5%. No obstante, el crecimiento acumulado en lo que va de año se sitúa en el 4,7%, por lo que, de momento, el objetivo anual sigue siendo alcanzable.

UBS: diversificación para aprovechar nuevas subidas de la Bolsa

La diferencia entre los rendimientos de los bonos del Tesoro a 2 y 10 años se ha reducido, ya que las expectativas de un mayor endurecimiento monetario por parte de la Reserva Federal han impulsado al alza los rendimientos a más corto plazo. Sin embargo, una posible inversión de la curva no implica necesariamente que la economía estadounidense se dirija hacia una recesión. La curva indica que la política monetaria se está volviendo más restrictiva, pero el resultado económico dependerá de hasta dónde termine subiendo los tipos la Fed y de si, posteriormente, se deterioran la actividad, el empleo, los beneficios empresariales y las condiciones crediticias. La economía estadounidense es lo suficientemente resiliente como para absorber el impacto de una política monetaria moderadamente más restrictiva. La actividad empresarial se mantiene firme. La demanda de los hogares sigue respaldada. Los beneficios empresariales son sólidos.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían mantenerse posicionados para nuevas subidas de la renta variable, con la diversificación como eje central de su exposición. Seguimos calificando a la renta fija como Atractiva, y consideramos que los inversores deberían calibrar tanto el riesgo de crédito como la duración en función de sus objetivos y horizontes de inversión. Los inversores más centrados en la generación de ingresos podrían preferir bonos de vencimiento corto para reducir el riesgo de duración, mientras que aquellos que puedan tolerar la volatilidad podrían considerar oportunidades tácticas en bonos de alta calidad con duración media a larga". "Nuestro escenario base sigue siendo que un crecimiento económico resiliente y unos beneficios empresariales sólidos respaldarán nuevas subidas de la renta variable durante los próximos seis a doce meses. Prevemos un crecimiento de los beneficios del S&P 500 del 25% este año y del 14% en 2027", insiste.

En este contexto, Northern Star, la mayor minera de oro de Australia, rechaza una oferta de compra de 27.000 millones$. Con el oro en máximos históricos, la dirección considera que venderse ahora sería malvender. El sector vive una ola de fusiones y las mineras se revalorizan al calor del metal. Un "no" que dice a gritos que en la cúpula ven más recorrido al oro.  Pero la minera Newmont cae un 4% en el NYSE porque, con el bono americano a 10 años en el 5,2% , el dinero prefiere cobrar intereses antes que guardar oro que no renta.

Shein vuelve a los beneficios en el segundo trimestre de 2026 tras un tramo en pérdidas, pero avisa: el segundo semestre pinta incierto por los aranceles y una demanda floja. El gigante del fast-fashion chino es el mejor termómetro del consumo low-cost global. Su guía cauta pesa sobre todo el retail y sobre el comercio transfronterizo, justo cuando el proteccionismo aprieta las costuras.

General Motors (GM) avisa: EEUU se está convirtiendo en el refugio de los fabricantes que huyen de la presión china. El director financiero, Paul Jacobson, avisa de que las marcas acorraladas por China volcarán su producción en EEUU. GM ya cargó un deterioro de 6.000 millones$. El coche nuevo medio en Estados Unidos ya pasa de 50.000$; GM presume de modelos por debajo de 30.000. Chinas como BYD y Chery invaden Europa pese al arancel del 100%. Más productores vendiendo en EEUU empujará los precios a la baja y comprima los márgenes de las locales. Presión de márgenes para GM, Ford y las europeas. Malo para el auto tradicional. Máxima atención si un fabricante chino monta fábrica en EE.UU.

28Aug

El presidente de la Fed debuta en Jackson Hole sin anunciar una subida inmediata de tipos, pero admite que puede estar justificada si el proceso de desinflación no se acelera. Y argumenta que las condiciones financieras actuales no son claramente restrictivas, lo que deja margen para endurecer más la política monetaria.

Miguel Ángel Valero

El déficit comercial de EEUU se eleva a máximos desde marzo de 2025, antes de que Donald Trump proclamara el pomposo Día de la Liberación Arancelaria. En julio de 2026 el saldo negativo de la balanza comercial estadounidense alcanzó los 118.800 millones$, lo que supone un aumento del déficit del 17% frente al mes previo, su peor nivel desde inicios del año pasado y muy por encima de lo esperado. 

Este deterioro de la balanza exterior se explica principalmente por el elevado dinamismo de las importaciones, que crecieron un 3,7% mensual (situándose ahora un +14% por encima del mismo mes del año pasado), un incremento que estuvo liderado por el mayor aumento de las compras al exterior de bienes de capital –esta categoría incluye ordenadores, semiconductores y equipos telecomunicaciones– desde 1993, que aumentaron un 11,3% en el mes. Por el lado de las exportaciones, cayeron un 2,9% mensual, aunque el ritmo de crecimiento interanual sigue siendo elevado (+11,7%). 

El elevado déficit comercial pesará negativamente en el cálculo del PIB de EEUU en el tercer trimestre. La interpretación más favorable a Trump es que el crecimiento de las importaciones se debe a las fuertes inversiones necesarias para el desarrollo de la inteligencia artificial (IA), que se traducen en una mayor actividad económica.

EEUU apoya que Venezuela salga de la OPEP

Por otra parte, Venezuela estudia abandonar la OPEP mientras EEUU ultima su entrada en el sector petrolero del país, mediante un acuerdo que puede incluir el arrendamiento de campos petrolíferos venezolanos durante 100 años. Desde la captura de Nicolás Maduro a comienzos de este año, EEUU ha asumido el control de las ventas de petróleo venezolano y flexibilizado las sanciones para facilitar la actividad de compañías estadounidenses en el país. Como resultado, la producción venezolana ha aumentado unos 300.000 barriles diarios, cerca de un 30% más respecto al millón de 2025. Además, la producción podría seguir creciendo a medida que se cierren nuevos contratos entre el gobierno de Delcy Rodríguez y operadores internacionales.

En paralelo, aumenta el malestar dentro de la OPEP por el movimiento de Venezuela. El cártel, que ya sufrió la salida de Emiratos Árabes Unidos hace apenas cuatro meses, es consciente de que la marcha de Venezuela supondría un nuevo golpe para la cohesión del grupo. La capacidad de influencia de la OPEP sobre el mercado petrolero global se está erosionando progresivamente: la cuota conjunta de producción de los países miembros puede caer desde el 37% en 2025 hasta cerca del 31% tras la salida de Emiratos y Venezuela, incluso asumiendo que ambos países mantuvieran sus niveles actuales de producción. En la práctica, es probable que tanto Emiratos como Venezuela incrementen su bombeo en los próximos años, reduciendo aún más la relevancia efectiva de las cuotas de la organización.

Para Venezuela, abandonar la OPEP eliminaría cualquier posible restricción futura sobre su producción y permitiría maximizar el desarrollo de sus recursos energéticos. Para EEUU, supondría una ventaja adicional: puede impulsar sus planes de expansión en el sector petrolero venezolano sin depender de los compromisos y limitaciones derivados de la pertenencia del país al cártel.

Fed: una subida de tipos está justificada por la inflación

Mientras, en su estreno en Jackson Hole el presidente de la Fed, Kevin Warsh, subrayó que el objetivo de inflación es “firme e invariable” en el 2% aunque reconoce que "los indicadores no me dicen que la inflación subyacente ha mejorado sustancialmente". No anuncia una subida inmediata de tipos, pero admite que puede estar justificada si el proceso de desinflación no se acelera. Y argumenta que las condiciones financieras actuales no son claramente restrictivas, lo que deja margen para endurecer más la política monetaria.

“Es responsabilidad de la Reserva Federal garantizar la estabilidad de precios. No hay excusas”, subraya. "Debemos tener la certeza de que la inflación subyacente se dirige hacia nuestro objetivo, de manera clara y a una velocidad suficiente. De lo contrario, tenemos trabajo por hacer", añade. Los mercados muestran su confianza en que vamos a lograr la estabilidad de precios. Y les puedo asegurar que están en lo cierto”, concluye.

Su discurso se interpreta como un intento de recuperar credibilidad tras dejar a los mercados sin una hoja de ruta clara en julio, pero Warsh evitó dar una trayectoria explícita de tipos ni confirmar movimientos en septiembre.

El dólar se fortaleció y los rendimientos de los bonos del Tesoro subieron: el rendimiento a 2 años tocó máximos desde julio durante el discurso. Los futuros de tipos asignan mayor probabilidad a una subida antes de finales de año (saltan del 35% del jueves 27 de agosto al 57%), aunque el consenso del mercado sigue sin ver cambios en la reunión de septiembre de la Fed

Era el primer gran examen internacional de su nueva estrategia de comunicación y política monetaria, con la inflación aún lejos del objetivo, costes de financiación elevados y una deuda de EEUU que ha superado los 40 billones$, y una guerra en Oriente Medio enquistada tras seis meses. Los mercados exigían más claridad sobre la senda de tipos, y Warsh abre la puerta a una subida si no se controla la inflación. Aunque Trump insista en bajarlos.

UBS prefiere los bonos con vencimientos de corto a medio plazo

Los tipos de la deuda pública estadounidense a largo plazo se mantienen cerca de sus mínimos recientes, tras retroceder desde los máximos alcanzados la semana pasada. La combinación del plan de recompra de deuda del Tesoro de EEUU y la relajación de las preocupaciones sobre las disrupciones en el suministro de petróleo en Oriente Medio ha contribuido a que los tipos bajen, aunque el dato de inflación subyacente PCE de EEUU, más firme de lo esperado, es un recordatorio de que el camino hacia una menor inflación puede seguir siendo irregular.

La caída de los tipos y de los precios del petróleo ha supuesto un respiro bienvenido para los mercados de renta fija. Pero apenas modifican las fuerzas estructurales que, según UBS, pueden mantener elevado el coste de financiación a largo plazo:

  • La incertidumbre sobre la Fed está elevando las primas de riesgo.
  • La inversión en IA está reconfigurando los mercados de bonos.
  • Las presiones fiscales se están volviendo estructurales.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Interpretamos el repunte de los tipos de la deuda pública a largo plazo no tanto como una señal de alarma para los activos de riesgo, sino más bien como una revalorización en curso de los riesgos estructurales. Seguimos prefiriendo los bonos gubernamentales y corporativos de alta calidad en el segmento de vencimientos de corto a medio plazo, donde una rentabilidad atractiva ofrece un colchón frente a nueva volatilidad, mientras mantenemos la cautela ante una extensión agresiva de duración hacia el largo plazo. También mantenemos una visión constructiva sobre la renta variable, respaldada por una sólida inversión en IA, una ampliación del crecimiento de los beneficios, una actividad económica resiliente y una inflación que se va moderando. Sin embargo, es probable que la próxima fase del rally se amplíe a más empresas, sectores y regiones. Los inversores deberían combinar una asignación diversificada a renta variable global con una exposición específica a IA y tecnología, pero también con oportunidades cíclicas en financieras, industriales, consumo discrecional y salud".

13May

El mercado parece haber alcanzado un nuevo equilibrio, una opinión respaldada por las primas de riesgo de inflación a largo plazo estables, a pesar del reciente repunte de los precios de la energía.

Miguel Ángel Valero

Donald Trump está en China. en el primer viaje de un mandatario estadounidense en casi una década, desde la visita del propio Trump en 2017. Este desplazamiento de tres días servirá, sobre todo, como ejercicio de marketing político para un presidente desgastado en el frente interno. El primer encuentro cara a cara tendrá lugar el jueves 14 de mayo, mientras que el viernes 15 ambos líderes compartirán una comida conjunta.

EEUU acude con una amplia comitiva de empresarios, interesados también en cerrar nuevos acuerdos comerciales. Paralelamente, la delegación estadounidense buscará que Pekín incremente la presión sobre Irán, uno de sus principales proveedores energéticos. A cambio, China intentará negociar la eliminación de las sanciones impuestas por Washington a varias de sus compañías petroleras por la compra de crudo iraní. 

Trump, además, se ha comprometido a poner sobre la mesa la situación de Taiwán, especialmente tras la reciente venta de armamento a la isla 'rebelde' por valor de unos 11.000 millones$. 

Mientras tanto, al otro lado del continente, el estrecho de Ormuz continúa sometido a un doble bloqueo, y comienzan a aparecer las primeras evidencias de que la capacidad de almacenamiento iraní está alcanzando sus límites. Imágenes satelitales muestran que la isla de Jark, principal centro de exportación de crudo iraní y con una capacidad de almacenaje de unos 35 millones de barriles, no ha recibido ningún buque durante tres días consecutivos, algo inédito desde el inicio del conflicto. Esto podría indicar una saturación de las instalaciones o problemas en la infraestructura de carga, especialmente después de que el pasado 6 de mayo se informara de una posible fuga de petróleo. Las mismas imágenes sugieren, además, que el almacenamiento visible se encuentra prácticamente lleno. Se trata de las primeras señales tangibles del impacto del bloqueo sobre las exportaciones de crudo iraní.

No obstante, las informaciones internas más recientes no apuntan a una moderación de la postura iraní. Se ha comunicado el nombramiento de Mehdi Khamoushi como jefe del equipo asesor del líder supremo, una figura estrechamente vinculada a la Guardia Revolucionaria que ocupa un puesto de elevado peso político. Kuwait ha denunciado que seis miembros de la Guardia Revolucionaria se han intentado infiltrar en la isla kuwaití de Bubiyan, y se han registrado ejercicios militares en las proximidades de Teherán, lo que podría indicar que Irán está preparando una reactivación de las hostilidades.

Reino Unido y Francia han anunciado su compromiso para salvaguardar el tránsito marítimo en el estrecho de Ormuz, condicionado a la consecución de un alto el fuego “estable”. Este anuncio se produjo en la cumbre de ministros de Defensa de 44 países, aunque no se han concretado qué socios participarán finalmente en la operación.

HelpMyCash: ¿vuelve la guerra por el ahorro?

Durante años, el dinero de millones de españoles ha permanecido inmóvil. Quieto en cuentas corrientes que no pagan intereses, atrapado en depósitos que apenas compensan la inflación y protegido bajo una idea profundamente arraigada en el país: más vale no arriesgar. Pero algo empieza a moverse en los escaparates bancarios. Y lo hace deprisa. “En apenas cuatro días, cuatro entidades financieras han elevado la remuneración de sus cuentas y depósitos hasta rozar —o alcanzar directamente— el 3% TAE”, explica Andrea Morales, experta del comparador HelpMyCash. 

Un movimiento inusual que ha devuelto al mercado una pregunta que parecía enterrada desde las últimas subidas de tipos del BCE: ¿vuelve la guerra por el ahorro? La escena recuerda, aunque todavía de forma más tímida, a la batalla comercial que vivió el mercado hipotecario el año pasado. Entonces, los bancos competían por captar a los clientes con mejores perfiles. Ahora el objetivo es otro: atraer liquidez. Captar ahorro. Conseguir clientes con dinero en cuenta a los que después poder vender otros productos financieros.

“Estamos ante el inicio de una nueva guerra de rentabilidad sin riesgo. Los bancos buscan nuevos clientes con pasivo, vinculables. Y para atraerlos están utilizando el gancho más efectivo para el ahorrador conservador: pagar más por su dinero”, añade.

La señal más visible llegó de la mano de Trade Republic, el neobanco alemán que el 12 de mayo elevó del 2% al 3,04%TAE la remuneración de su cuenta para nuevos clientes. No fue un movimiento aislado. Las subidas arrancaron el viernes de la semana pasada con la entidad lituana SME Bank, que llegó al 2,96%TAE; a inicios de esta semana el letón BluOr Bank subió al 3%TAE y solo un día después Mano Bank subió su plazo fijo a 12 meses al 3,05% TAE. 

“En HelpMyCash llevamos la cuenta y desde finales de abril, al menos ocho bancos han revisado al alza sus productos de ahorro”, detalla Morales. El dato tiene relevancia porque llega en un momento inesperado. El BCE dejó los tipos de interés en el 2% en su reunión del pasado 30 de abril, lo que en teoría reducía los incentivos delas entidades para seguir mejorando sus ofertas. Sin embargo, los neobancos y varias entidades europeas han decidido ir en dirección contraria. Y eso ha cambiado el tablero. La rentabilidad media de los mejores depósitos a un año vuelve a superar ya el 2,5%, después de meses estancada en torno al 2%. Puede parecer un movimiento pequeño, pero psicológicamente supone una frontera importante en un país donde la mayoría del ahorro sigue atrapado en productos que apenas generan rendimiento.

Porque España sigue siendo, por encima de todo, un país de ahorradores conservadores. Los hogares acumulan más de 1,1 billones€ entre cuentas corrientes y depósitos que prácticamente no dan nada, según los últimos datos del Banco de España. La remuneración media de los depósitos a la vista apenas alcanza el 0,26%, y a plazo ofrecen de media un 1,86%. Todo ello con una inflación que en abril se situó en el 3,2%, según el indicador adelantado del INE.

La consecuencia es sencilla, aunque muchas veces invisible para el ahorrador. El dinero no desaparece de la cuenta, pero pierde valor cada día. Un hogar que mantenga 50.000€ inmovilizados en una cuenta sin remuneración pierde alrededor de 1.500 de poder adquisitivo al año con una inflación del 3%. “No es que el ahorrador español quiera perder dinero. El problema es que muchas veces no es consciente de que lo está perdiendo”, señala Morales.

Esa preferencia por la seguridad explica también la enorme distancia entre el dinero depositado en cuentas y el invertido en productos financieros. Mientras los depósitos a la vista —este concepto comprende plazos fijos y cuentas bancarias— superan el billón€, el patrimonio en fondos de inversión ronda los 500.000 millones, según Inverco. Menos de la mitad. Y buena parte de ese crecimiento se explica por las fuertes subidas bursátiles de los últimos años.

Una batalla que aún no han liderado los grandes bancos. El resultado es un mercado profundamente desequilibrado. Los grandes bancos españoles—Santander, BBVA o CaixaBank— apenas necesitan captar liquidez porque ya cuentan con exceso de depósitos. Por eso no ofrecen remuneración salvo campañas concretas en las que ofrecen dinero a cambio de mayor vinculación. Son, sobre todo, los neobancos y las entidades europeas quienes están agitando el mercado. Ahí aparecen nombres como Trade Republic, Bankinter, Banca March, Deutsche Bank, EBN Banco, Wizink o Arquia. Algunas entidades ofrecen cuentas remuneradas con liquidez inmediata; otras apuestan por depósitos a plazo fijo que exigen inmovilizar el dinero durante varios meses a cambio de asegurar un interés mayor.

Bankinter mantiene una cuenta remunerada que alcanza el 2,5% hasta 100.000€. Deutsche Bank, por su parte, arranca con su depósito a 12 meses a 2,25%TAE y bonifica progresivamente la rentabilidad si el cliente domicilia nómina o utiliza la tarjeta. Son fórmulas distintas para un mismo objetivo: atraer ahorro en un momento en el que el cliente empieza, por fin, a mirar cuánto le paga realmente su banco.

La cuestión es si este movimiento acabará convirtiéndose en una guerra abierta como la vivida entre 2022 y 2023, cuando las subidas constantes de tipos del BCE obligaban a las entidades a competir agresivamente por el pasivo. De momento, el fenómeno sigue siendo parcial y protagonizado sobre todo por actores digitales y bancos extranjeros. Pero la tendencia parece clara. Para el ahorrador, el mensaje también lo es. “Por primera vez en muchos meses vuelven a existir opciones conservadoras capaces, al menos parcialmente, de acercarse a la inflación y reducir la pérdida de poder adquisitivo. No se trata de construir grandes patrimonios ni de duplicar el capital. Para eso sigue siendo necesario asumir riesgo e invertir. Pero sí de evitar que el dinero permanezca completamente dormido”, puntualiza Morales.

Crédito y Caución: el bloqueo de Ormuz daña a la industria química

El cierre del estrecho de Ormuz y los elevados precios de la energía están teniendo un gran impacto en la industria química. La región del Golfo suministra aproximadamente la mitad de las exportaciones mundiales de etilenglicol y casi el 40% del metanol, ambos esenciales para los plásticos y los productos químicos industriales. Además, una amplia gama de bienes industriales requiere de productos químicos para su fabricación por lo que el aumento de los precios del petróleo y el gas repercuten en los costes de fabricación, los precios al productor y, en última instancia, la inflación al consumo. 

Crédito y Caución trabaja en dos escenarios, en función de la duración del conflicto. En el escenario base, que contempla la reapertura del estrecho de Ormuz en mayo, la producción mundial aumentaría apenas un 0,6% en 2026. Pero en el escenario pesimista, con el cierre del estrecho hasta septiembre, se reduciría un 1,7%. 

A la guerra del Golfo se suma la continua incertidumbre en materia de política comercial. Aunque los aranceles impuestos por EEUU en 2025 están paralizados por el Tribunal Supremo, las empresas químicas se enfrentan a una renovada incertidumbre en torno a los regímenes arancelarios y a los riesgos legales. 

En Europa, el informe de Crédito y Caución prevé una caída de la producción del 2,2%. El repetido repunte de los precios del gas en Europa está agravando los problemas de competitividad, especialmente en relación con China y EEUU. Por una parte, los productores chinos dependen cada vez más de materias primas basadas en el carbón. Por otra parte, en Estados Unidos el incremento de los precios del gas ha sido más moderado, lo que beneficia a los competidores estadounidenses. 

Además de estos factores perturbadores, las empresas químicas europeas se enfrentan a una presión creciente para invertir en automatización, transformación y digitalización. Las pymes sin cobertura energética y sin capacidad de inversión para la descarbonización corren un riesgo especial. Por todo ello, la Unión Europea está perdiendo cuota de mercado mundial de productos químicos en los últimos años. Mientras en 2014 contaba con una cuota cercana al 20%, en 2024 había descendido al 14%. En este contexto, Crédito y Caución ha rebajado la perspectiva de rendimiento empresarial y riesgo crediticio para la industria química en Bélgica, Italia, los Países Bajos y el Reino Unido. 

Otro importante reto para el sector es el posible desvío de mercancías chinas, que inicialmente iban destinadas a EEUU hacia otros mercados, en particular Europa. Este cambio podría suponer una acumulación de stock de productos chinos a menor coste impactando en la demanda de productos europeos, lo que reduciría la producción interna y, por extensión, de los productos químicos utilizados en su fabricación. 

En conclusión, la industria química se enfrenta a retos derivados del cierre del estrecho de Ormuz y la volatilidad de los precios de la energía. Junto a ello, las interrupciones en la cadena de suministro causadas por tensiones geopolíticas, el aumento del proteccionismo, desastres naturales o problemas logísticos suponen riesgos que supondrán un lastre para el crecimiento de la producción en 2026.

Coface: más insolvencias de empresas en EEUU

Desde que Donald Trump inició la guerra comercial en 2025, el debate sobre quién asume realmente el coste final de los aranceles sigue abierto. El presidente estadounidense afirma que son las empresas extranjeras las que, para preservar su acceso al mercado estadounidense, bajarían sus precios y, por lo tanto, absorberían la mayor parte del impacto. Sin embargo, tarde o temprano, es el consumidor quien lo termina pagando en forma de mayor inflación, según indican los economistas de Coface en un nuevo análisis sobre el coste arancelario y la resiliencia del comercio global, tras un año de la imposición de los aranceles de Trump.

Salvo algunas excepciones, los márgenes de los exportadores extranjeros se han mantenido prácticamente intactos y no se observa una tendencia generalizada de las empresas extranjeras a bajar sus precios para preservar su cuota de mercado en EEUU. 

Además, si bien se observa un aumento de la inflación al consumidor, por el momento es significativamente más moderada de lo estimado. De hecho, 2025 finalizó con una tasa de inflación anual promedio del 2,8 %, manteniéndose muy por debajo del 3,5-4% previsto, con aranceles promedio de alrededor del 15 %. Aunque es cierto que, de no haber existido una guerra comercial, lo más probable es que la tasa hubiera sido del 2%, estas cifras, por el momento, no sugieren un alto grado de repercusión de los costes en el consumidor. 

En conjunto, estas dos observaciones indican que, en esta etapa, son las empresas estadounidenses las que están absorbiendo la mayor parte de los costes. Asimismo, existen otros datos corroboran esta evaluación. Tal es el caso del índice de precios de importación, que aumentó un 0,7% en 2025 (una tasa muy cercana a su incremento anual promedio del 0,5% desde 2010). A pesar de esto, algunas categorías de productos registraron excepcionalmente caídas de precios significativas, en particular, bebidas alcohólicas, madera, cosméticos, acero y textiles.

Se ha producido un fuerte aumento en los costes de los insumos entre las empresas más expuestas a aranceles. Para finales de 2025, la inflación de los insumos se sitúa en el 20% en la industria metalúrgica, el 9% en electrodomésticos, el 8% en el sector automotriz, el 6% en maquinaria industrial y textiles, y el 5% en electrónica. En la mayoría de estos sectores, los márgenes brutos se encuentran estancados o, incluso, se contraen.

A primera vista, estos hallazgos pueden parecer contradictorios dada la resiliencia mostrada por la economía estadounidense. Sin embargo, aunque el PIB está creciendo, esto no significa que todas las empresas estén prosperando.  El aumento de las insolvencias lo confirma. La guerra comercial ha coincidido con un rápido incremento en las solicitudes de quiebra: actualmente, se sitúa un 15% por encima de la media de 2019, y esto se ha mantenido durante tres trimestres consecutivos por primera vez desde la pandemia. A pesar de que la mayoría de las empresas aún logran resistir este entorno adverso recurriendo a sus reservas de efectivo o compensando el impacto mediante mejoras en la productividad, un número creciente de ellas se encuentra en una posición vulnerable. 

También parece que los consumidores estadounidenses están ahora menos dispuestos a aceptar nuevas subidas de precios significativas tras el repunte inflacionario que siguió a la pandemia de la COVID-19. La sensación de que el coste de la vida se ha vuelto inaceptablemente alto está dando lugar a un discurso sobre una "crisis de asequibilidad" que podría costarles caro a los republicanos en las elecciones de mitad de mandato de noviembre.

La ofensiva arancelaria estadounidense ha provocado una importante turbulencia en el comercio mundial. Inicialmente, avivó la volatilidad en el flujo de mercancías: las importaciones estadounidenses aumentaron un 25 % en volumen en el primer trimestre de 2025, en comparación con el mismo período de 2024, ya que las empresas anticiparon la entrada en vigor de los aranceles. En abril, el anuncio de una tregua de 90 días desencadenó una nueva oleada de compras. Este repunte de la actividad afectó negativamente a las importaciones estadounidenses, lo que provocó un descenso en la segunda mitad del año. Finalmente, EEUU mantuvo un fuerte dinamismo en sus importaciones durante 2025.  Los precios subieron un 4,2 % durante el año, lo que supone una desaceleración moderada en comparación con el crecimiento del 5,2 % registrado en 2024. Este impulso contribuyó a la persistencia del déficit comercial estadounidense, a pesar de que reducirlo era uno de los objetivos declarados de la administración estadounidense a través de su política arancelaria.

Esta inestabilidad ha repercutido en el coste del transporte marítimo. Las tarifas de flete no se vieron afectadas en el primer trimestre, ya que las navieras habían previsto un aumento de mercancías antes de la imposición de aranceles. Sin embargo, no se había previsto la segunda oleada de demanda. Mientras tanto, las empresas habían reducido la capacidad en las rutas transpacíficas, anticipando una desaceleración sostenida. El resultado: las tarifas de flete de contenedores se dispararon un 70% en cuatro semanas desde principios de mayo, con un aumento espectacular de casi el 120 % en la ruta Shanghái-Los Ángeles.

También han propiciado una reconfiguración del comercio mundial, o más bien, la aceleración de este fenómeno. Y es que, los aranceles han vuelto a poner de relieve la importancia de los países 'puente', un concepto que surgió en el contexto de la guerra comercial entre China y EEUU que comenzó en 2018. Estos países actúan como nexos comerciales entre Estados Unidos y China, principal objetivo de la ofensiva arancelaria. No obstante, a diferencia de años anteriores, la elección de estos países puente también ha estado condicionada por la dinámica arancelaria relativa. En consecuencia, los países que ya actuaban como puente han visto cómo su papel adquiría una nueva dimensión, beneficiándose de aranceles más favorables que los aplicados a China. 

Vietnam es el ejemplo más llamativo. Entre 2017 y 2024, la participación de este país en las importaciones estadounidenses aumentó en un promedio de 0,3 puntos anuales, pasando del 2 % al 4,2 %. Solo en 2025, el aumento fue de 1,5 puntos, una aceleración de cinco veces más que en años anteriores. Las importaciones estadounidenses procedentes de Vietnam se dispararon un 42% en valor, lo que representa el 44% de la disminución de las importaciones procedentes de China. Al mismo tiempo, las exportaciones chinas a Vietnam aumentaron en una cantidad similar, lo que sugiere su papel como centro de intermediación. 

Si bien el aumento de las importaciones estadounidenses procedentes de Tailandia fue la mitad en valor, coincidió con el incremento de las exportaciones chinas a ese país. En cuanto a México, a menudo citado como país de conexión, el caso es más ambiguo: sus exportaciones a su vecino estadounidense aumentaron en 2025. Sin embargo, este incremento es cuatro veces mayor que el de las exportaciones chinas a México, lo que pone en perspectiva su papel como intermediario.

De los 272.000 millones$ recaudados en aranceles desde marzo de 2025, cerca de 166.000 millones —recaudados en virtud de la IEEPA— podrían ser reembolsados a las empresas estadounidenses que los pagaron.

En este contexto, se desprenden tres lecciones principales:

  • En primer lugar, la administración estadounidense sigue decidida a defender un régimen arancelario agresivo. Por lo tanto, una rápida flexibilización de las restricciones destinadas a amortiguar el posible impacto de la inflación energética tras la crisis del estrecho de Ormuz representaría un giro radical e incompatible con la línea política declarada. La hipótesis de que Trump “siempre se acobarde” parece, por consiguiente, muy improbable en este sentido.
  • En segundo lugar, al basarse en argumentos legales endebles, la administración Trump contribuye a aumentar la incertidumbre en torno al comercio. Si incluso los aranceles vigentes desde hace casi un año pueden revocarse, ¿cuándo podrán los agentes económicos considerar estable el régimen arancelario? Además, los nuevos aranceles anunciados tras la decisión de la Corte Suprema son, en sí mismos, impugnables legalmente, lo que alimenta aún más la incertidumbre.
  • En tercer lugar, no hay garantía de que las empresas sigan absorbiendo los costes indefinidamente sin trasladar una proporción cada vez mayor a los consumidores. La capacidad de reducir márgenes o depender de aumentos de productividad tiene sus límites. Tras la fase inicial de aranceles de 2025, la guerra comercial podría entrar ahora en una fase de "maratón": más lenta, más prolongada y potencialmente más inflacionaria.

Swisscanto: puede exigirse una prima de riesgo al bono de EEUU

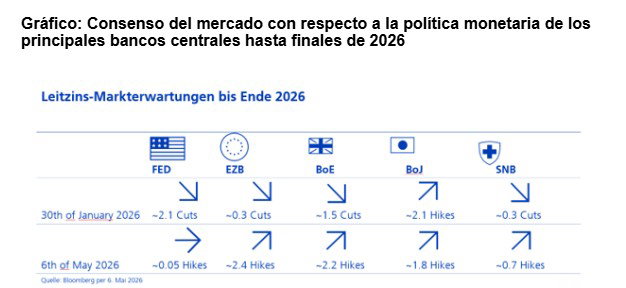
Thomas Kirchmair, Senior Portfolio manager Global Fixed Income de Zürcher Kantonalbank / Swisscanto, comenta: "Hace solo unas semanas, el mercado anticipaba en gran medida que los principales bancos centrales relajarían sus tipos de interés de referencia o, al menos, los mantendrían estables. La Reserva Federal ya había bajado los tipos tres veces en 2025, y los inversores descontaban nuevas bajadas para 2026. Mientras tanto, la tasa de inflación estadounidense parecía acercarse gradualmente al objetivo del 2%. Se observaron tendencias similares en el BCE y el Banco de Inglaterra.  Pero entonces, el 28 de febrero, estalló el conflicto con Irán, lo que trastocó el panorama mundial de los tipos de interés en muy poco tiempo".

Desde entonces, la fuerte subida de los precios de la energía provocada por el conflicto armado en Oriente Próximo ha reavivado los temores inflacionistas y ha modificado radicalmente las expectativas del mercado. La esperanza de una bajada de los tipos ha dado paso a la preocupación de que los bancos centrales se vean obligados a aplicar una política monetaria más restrictiva, con el fin de contener la inflación impulsada por los precios de la energía. La reacción de los inversores fue clara: en el mercado de bonos se produjo lo que se conoce como 'bear flattening'. Esto significa que los rendimientos aumentan en todos los plazos, pero especialmente en el extremo corto de la curva de tipos. Los bonos del Estado británico (los Gilts) fueron los más afectados por esta evolución. Pero también en EEUU y en la zona del euro los costes de refinanciación aumentaron considerablemente. Para EEUU, esta evolución llega en un momento de lo más inoportuno. El 17 de marzo de 2026, la deuda bruta del país superó por primera vez la barrera de los 39 billones$. El aumento de los tipos de interés intensifica la presión sobre una situación presupuestaria ya de por sí tensa, ya que una parte cada vez mayor del presupuesto debe destinarse al servicio de la deuda. En este contexto, resurge una y otra vez el debate sobre la condición de los bonos del Estado estadounidense, los Treasuries, como valor refugio.

Si bien el elevado endeudamiento de EEUU constituye un problema estructural, no debe sobrevalorarse, no desempeña un papel significativo en las decisiones a corto plazo sobre los tipos de interés del Comité Federal de Mercado Abierto (FOMC). Sin embargo, podría ser necesaria una prima de riesgo más elevada para los bonos estadounidenses, lo que a largo plazo se reflejaría sobre todo en el extremo largo de la curva de tipos.

La valoración actual de las subidas de tipos nos sugiere que el mercado podría haber alcanzado un nuevo equilibrio, una opinión respaldada por las primas de riesgo de inflación a largo plazo estables, a pesar del reciente repunte de los precios de la energía.   

Los bonos en USD a corto plazo siguen ofreciendo oportunidades de inversión interesantes. Los bonos del Tesoro, por su parte, se encuentran entre los activos más líquidos del universo de la renta fija, y esta liquidez puede resultar muy valiosa, especialmente en un entorno volátil. Permite actuar con rapidez cuando surgen oportunidades. Además, el nivel actual de los tipos de interés, especialmente en el extremo corto de la curva, es atractivo. "Vemos aquí potencial para beneficiarnos del aumento de los rendimientos corrientes", señala.

Es probable que los bonos europeos también alcancen sus máximos de rendimiento, a pesar de que el BCE mantendrá una postura cautelosa durante más tiempo debido al efecto retardado de la crisis energética en las cifras de inflación. En el caso de los bonos periféricos, "volvemos a ver algo más de valor, aunque en euros nos mantendríamos cerca de la duración del índice de referencia. Además, hemos abierto posiciones más pequeñas en CHF y CAD, que representan una beta más baja. En Europa, por el contrario, estamos reduciendo lentamente las posiciones en bonos indexados a la inflación, los llamados 'linkers'. Al mismo tiempo, seguimos aumentando las posiciones en linkers a más largo plazo en EEUU", explica.

Si, en este contexto, la Fed prestara mayor atención al mercado laboral, las expectativas de inflación a largo plazo en EEUU también podrían aumentar. Los linkers reflejan las expectativas de inflación y no la inflación actual, un aspecto que hace que la Fed parezca menos restrictiva que el BCE. 

Incluir bonos de mercados emergentes en las carteras también puede resultar interesante para los inversores con mayor apetito de riesgo. Los rendimientos reales, por lo general más elevados, y la estabilidad de las divisas deberían permitirles obtener un rendimiento superior al de los mercados desarrollados. Sin embargo, sigue existiendo cierta reserva: "nuestra estrategia se basa en la hipótesis de que los mercados de materias primas se estabilizarán en las próximas semanas y alcanzarán una 'nueva normalidad'. No obstante, si el conflicto se intensificara de nuevo y los precios de las materias primas provocaran también efectos de segunda ronda, reevaluaremos la situación rápidamente".

UBS: los bonos de calidad ofrecen una atractiva relación riesgo-recompensa

Los rendimientos de los bonos del Tesoro estadounidense subieron tras la publicación del índice de precios al consumo (IPC) de abril en EE. UU., y el rendimiento del bono a 10 años cerró en el 4,46 %, su nivel más alto en 10 meses. Los rendimientos de los bonos gubernamentales de referencia denominados en euros también aumentaron, con el rendimiento del bund alemán a 30 años situándose en su nivel más alto desde 2011 en medio del continuo cierre del estrecho de Ormuz. "Sin embargo, seguimos creyendo que el umbral para una subida de tipos por parte de la Fed continúa siendo elevado, y esperamos que los rendimientos de los bonos del Tesoro estadounidense caigan en los próximos meses a medida que la inflación en EEUU se modere y los inversores reajusten sus expectativas sobre la política monetaria de la Fed. Los rendimientos de los bonos gubernamentales de referencia en euros también deberían alejarse de sus recientes máximos debido a las preocupaciones sobre el crecimiento económico", apuntan en UBS. El BCE sigue atento a los riesgos para el crecimiento. La inflación en EE. UU. debería moderarse en los próximos meses. Los signos de debilidad en el mercado laboral estadounidense también deberían respaldar el argumento a favor de una mayor flexibilización monetaria.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos pensando que la valoración actual de los mercados de tipos es demasiado agresiva en términos de expectativas de endurecimiento monetario. Esto significa que los bonos de calidad ofrecen una atractiva relación riesgo-recompensa en el entorno actual, ya que los rendimientos deberían caer tanto si los inversores reducen sus expectativas de subidas de tipos como si los riesgos de recesión y los recortes de tipos pasan a ocupar el centro de atención. Favorecemos los bonos de calidad con vencimientos cortos y medios, así como una exposición selectiva a segmentos de mayor beta, como mercados emergentes, high yield o deuda subordinada”.

Banor: las grandes tecnológicas dejan las recompras de acciones

Angelo Meda, gestor de Banor Mistral, cree que el hecho de que grandes tecnológicas como Alphabet o Meta hayan dejado de recomprar acciones durante el primer trimestre de 2026 es una señal de que el “motor” de la renta variable global está empezando a desinflarse. Hasta la fecha, los mecanismos que han impulsado a la renta variable han sido el crecimiento de los beneficios, los dividendos y las recompras. Pero éstas dejan de ser uno de los impulsores de la renta variable, porque se están desinflando, e incluso desapareciendo, en algunas compañías muy relevantes en los índices. 

La ausencia de recompras de acciones significa que no hay exceso de caja disponible para devolver a los accionistas y, como la compañía no quiere aumentar su deuda bruta, se ve obligada a recortar de la forma más sencilla el gasto discrecional: eliminando las recompras de acciones. 

Todo esto significa que los inversores necesitarán evaluar la rentabilidad sobre el capital de las inversiones realizadas por estas compañías, y comprobar si otros sectores van sustituyendo a las grandes tecnológicas como impulsores de los mercados globales de renta variable.
01Feb

Japón tiene cerca de cinco billones$ invertidos en activos extranjeros. Pero el creciente atractivo de la deuda pública de ese país hará que buena parte de ese dinero vuelva a casa.

Miguel Ángel Valero

La venta masiva de bonos japoneses a muy largo plazo ha sido tan espectacular que ha reavivado una vieja pregunta: ¿podría la deuda de Japón llegar a ser insostenible? Desde que la primera ministra, Sanae Takaichi, asumió el cargo en octubre de 2025, los inversores han tenido que descontar una política fiscal más expansiva. La revalorización se aceleró cuando convocó elecciones anticipadas para el 8 de febrero de 2026, junto con las conversaciones sobre nuevas medidas de desgravación fiscal, lo que provocó la última crisis de los rendimientos.

El rendimiento de los bonos del Estado japonés (JGB) a 40 años subió por encima del 4% y el de los bonos a 30 años aumentó aproximadamente un cuarto de punto en una sola sesión, un ritmo que habría sido casi impensable durante la era del control de la curva de rendimientos. La deuda pública de Japón sigue rondando el 230% del producto interior bruto (PIB), por lo que, según los expertos de DWS, es comprensible que los mercados reaccionen con nerviosismo cuando la prima de plazo pasa a ser el centro de atención, al menos temporalmente.

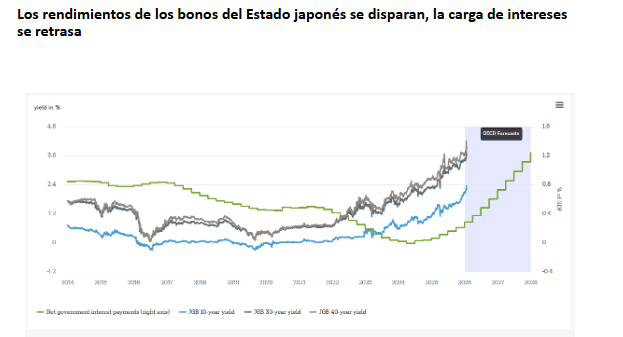
El gráfico aportado por DWS ayuda a traducir ese drama del mercado en cálculos aritméticos sobre la deuda. El eje izquierdo muestra los rendimientos de los bonos del Estado japonés a 10, 30 y 40 años, reflejando cómo los plazos largos se han revalorizado considerablemente y se han vuelto más volátiles. Sin embargo, el puente crucial hacia la sostenibilidad de la deuda se muestra en el eje derecho: los pagos netos de intereses del Gobierno como porcentaje del PIB, donde el área sombreada en azul marca el período de previsión hasta finales de 2027 por parte de la Organización para la Cooperación y el Desarrollo Económicos (OCDE). 

Incluso con unos rendimientos que han subido considerablemente, el gráfico implica que la carga de los intereses solo aumenta de forma gradual y con un desfase. El coste de financiación soberana de Japón es una cuestión de stock, no de spot: la factura media de intereses se ajusta con un gran retraso a medida que se renueva el stock de deuda existente con cupones bajos, por lo que los gastos por intereses siguen mostrando inercia.

En este punto es donde el debate sobre la sostenibilidad de la deuda debería perder su dramatismo: la deuda acumulada de un país se considera sostenible, siempre que el crecimiento nominal se mantenga por encima del tipo de interés efectivo de la deuda pendiente (suponiendo que el presupuesto primario siga equilibrado). Esa lógica también es coherente con las evaluaciones externas: la agencia de calificación Fitch señala que la reflación puede respaldar la dinámica de la deuda a corto plazo, ya que el tipo de interés efectivo solo aumenta gradualmente y se ha mantenido por debajo de la inflación, incluso cuando los rendimientos se normalizan.

“La dinámica de la deuda de Japón ha sido bastante buena en los últimos años. Debido al retorno de la inflación y, por lo tanto, al mayor crecimiento nominal, la ratio deuda/PIB ya ha entrado en una senda descendente. Dadas nuestras perspectivas positivas tanto para el crecimiento real como para la inflación, la situación fiscal de Japón también parece estable”, señala Lucas Brauner, economista especializado en Japón de DWS.

Brauner añade además que el caso de riesgo es la imagen reflejada: "Si la inflación cayera de forma decisiva mientras los tipos de interés se mantuvieran elevados, el crecimiento nominal podría dejar de superar los tipos de interés efectivos, lo que en última instancia conduciría a una ratio deuda/PIB más alta y potencialmente insostenible". La incertidumbre en torno al alcance de la expansión fiscal es otro factor de riesgo. El mercado de bonos japonés puede seguir siendo volátil durante un tiempo, pero la sostenibilidad sigue dependiendo del crecimiento y la inflación, y no solo de los rendimientos de los bonos del Estado japonés a largo y ultralargo plazo.

The Trader

Japón se ha convertido en el principal foco de tensión de los mercados financieros globales. El yen vuelve a estar bajo presión y, esta vez, el aviso desde Tokio es explícito. Cuando el Gobierno japonés habla de movimientos “anormales y especulativos” en el mercado de divisas y la Reserva Federal de Nueva York contacta directamente con las mesas de trading para interesarse por el tipo de cambio, el mensaje es claro: el problema ya no es técnico, es político y sistémico.

El yen llegó a deslizarse hacia la zona de 160 por dólar, un nivel que Japón ya ha señalado en el pasado como línea roja. El posterior rebote fue uno de los más violentos desde agosto y el mercado lo interpretó como una advertencia directa de posible intervención, incluso coordinada con Estados Unidos. Cuando Washington entra en escena, ya no hablamos solo de la moneda japonesa, sino de estabilidad financiera global.

Pero el verdadero núcleo del problema no está en el yen. Está en la deuda. Los llamados JGB no son otra cosa que los bonos del Estado japonés, es decir, la deuda pública de Japón. Durante décadas fueron el mercado más estable del mundo. Pagaban tipos cercanos a cero, apenas se movían y servían como ancla de tranquilidad en los momentos de turbulencias globales. Esa estabilidad no era casual. Se sostenía sobre un pilar clave: el propio Banco de Japón.

Durante años, el banco central fue el gran comprador de deuda japonesa. El Gobierno emitía bonos, y más del 50% de toda la emisión la compraba el propio Banco de Japón. Gracias a eso, Japón pudo acumular una deuda gigantesca sin que subieran los tipos de interés. De hecho, durante mucho tiempo los inversores privados japoneses no eran los principales financiadores del Estado. No hacía falta. El mercado estaba, en la práctica, anestesiado.

Eso explica algo que a primera vista parece contradictorio. Cuando la deuda japonesa no pagaba casi nada, los inversores japoneses financiaban al resto del mundo. Bancos, aseguradoras y fondos de pensiones preferían comprar deuda de Estados Unidos o Europa, donde sí había rentabilidad. El yen era estable, cubrir el riesgo de divisa era barato y en casa el banco central garantizaba que todo permanecía bajo control. Ese equilibrio se ha roto.

La inflación ha regresado a Japón y se ha consolidado. La inflación subyacente cerró 2025 en el 3,1%, cuarto año consecutivo por encima del objetivo del 2%. Al mismo tiempo, el Banco de Japón ha puesto fin a los tipos negativos y ha comenzado a retirarse, lentamente, del mercado de deuda. Ya no compra bonos como antes. Y justo cuando ese comprador desaparece, el nuevo Gobierno ha apostado por más gasto público y estímulos fiscales de cara a las elecciones anticipadas de febrero.

El resultado es un mercado que pasa de no moverse nunca a moverse de forma brusca. Las rentabilidades de los bonos japoneses se han disparado, especialmente en los tramos largos. El bono a 40 años ha superado el 4%, algo impensable hace apenas dos años. Movimientos que antes tardaban meses ahora se producen en una sola sesión.

¿Quién está comprando ahora esos bonos? Aquí aparece el segundo gran cambio. Los primeros en entrar han sido los inversores extranjeros. No porque posean la mayor parte de la deuda, sino porque son quienes más operan en el mercado. Hoy representan alrededor del 65% del volumen mensual negociado. Son inversores rápidos, tácticos, que entran y salen con facilidad y que amplifican los movimientos cuando hay incertidumbre.

Y aquí surge la pregunta clave: ¿por qué los inversores japoneses no están comprando en masa ahora que la deuda sí paga una rentabilidad atractiva? La respuesta es menos intuitiva de lo que parece. No es que no quieran. Es que no pueden hacerlo de golpe. Bancos, aseguradoras y fondos de pensiones japoneses son inversores estructurales. Necesitan estabilidad, no volatilidad. Durante décadas delegaron la función de estabilizar el mercado en el Banco de Japón. Ahora el banco central se retira, pero los inversores domésticos no han ocupado aún ese vacío. Esperan a que el mercado se calme y los tipos encuentren un equilibrio más claro.

Mientras tanto, los extranjeros se adelantan. Eso explica la volatilidad actual. No es falta de interés local, es un desfase temporal entre la retirada del banco central y la vuelta progresiva del comprador doméstico.

El problema es que ese proceso tiene consecuencias globales. Japón tiene cerca de cinco billones$ invertidos en activos extranjeros. Durante décadas fue uno de los grandes financiadores silenciosos del mundo. Si una parte de ese capital empieza a regresar porque la deuda japonesa vuelve a ser atractiva, no hace falta un movimiento masivo para generar tensiones. Basta con que una fracción vuelva para presionar al alza las rentabilidades en Estados Unidos y Europa.

Además, el yen ha sido durante años uno de los pilares del “carry trade” global: pedir prestado en yenes baratos para invertir en activos más rentables fuera. Y no hablamos de cantidades menores, porque la última estimación cifra ese “carry trade” en 450.000 millones$. Si los tipos japoneses siguen subiendo, ese mecanismo empieza a romperse y obliga a deshacer posiciones en todo el mundo.

Aquí está el dilema imposible para Japón. Subir tipos ayuda a estabilizar el yen, pero encarece el servicio de una deuda pública que ronda el 230% del PIB. Intervenir en el mercado de divisas, como ya ocurrió en 2024, con cerca de 100.000 millones de dólares, solo compra tiempo. No soluciona el problema estructural si el gasto público sigue creciendo y el banco central se ve obligado a apagar fuegos constantemente.

"Lo que estamos viendo en Japón no es un episodio aislado de volatilidad ni un simple ajuste en el yen. Es el inicio de un cambio profundo en uno de los grandes pilares del sistema financiero global. El mundo se acostumbró a que Japón financiara el exceso de deuda ajeno gracias a tipos cero y a un banco central omnipresente. Ese modelo se está agotando. Si Japón empieza, aunque sea de forma gradual, a priorizar su propio mercado y a repatriar capitales, el impacto se sentirá en las curvas de tipos, en el dólar y en el coste de financiación global. El riesgo no es lo que Japón haga hoy. El riesgo es que el mundo siga actuando como si Japón pudiera seguir sosteniendo indefinidamente un sistema que ya ha empezado a resquebrajarse", advierte el analista Pablo Gil en The Trader.