09Oct

España y Alemania revisan el alza sus perspectivas de crecimiento económico para este año y el que viene.

Miguel Ángel Valero

El Banco de Inglaterra avisa de que los Gobiernos se quedan sin margen para gastar en la próxima crisis. Su gobernador, Andrew Bailey, (en la fotografía) avisa desde Estambul (Turquía) que con el bono británico a 30 años por encima del 6%, récord desde 1998, los gobiernos no tienen casi ya munición para atajar el problema con su deuda. A esta advertencia se suma EY, que calcula que el margen del Tesoro británico ha caído de 23.600 millones de libras a 11.300 millones desde marzo. Con la inflación en el 3,1%, el bono británico a 10 años tiene que pagar un 5,52% para captar inversores. 

Munición fiscal es el margen que tiene un Gobierno para bajar impuestos o gastar en una recesión. Si el bono sube, los intereses de la deuda se comen ese margen y al Gobierno le queda menos red cuando hace falta. Toca a los gilts, los bonos del Estado británico, y que si el mercado desconfía, su precio cae y la rentabilidad sube, elevando el coste de financiación de la deuda. Esto tiene repercusiones en los Presupuestos que el Gobierno debe presentar en noviembre, y también en la libra.

Las advertencias del Banco de Inglaterra se producen en un momento en el que los nuevos ataques iraníes contra petroleros en el Golfo Pérsico reavivaron el temor a una escalada del conflicto en Oriente Medio, y a nuevos encarecimientos de la energía, que llevan las expectativas de inflación en EEUU a máximos desde 2023. 

En la reunión de los ministros de Economía y Finanzas de la Eurozona (Eurogrupo), la presidenta del Banco Central Europeo (BCE), Christine Lagarde, asegura que éste dispone de herramientas para hacer frente a movimientos desordenados en los diferenciales de deuda.

Al otro lado del Atlántico, Donald Trump también trata de frenar las tensiones y proclama que EEUU no tiene previsto atacar a Irán antes de las elecciones de mitad de mandato.

Aunque de fondo no hay nada nuevo, el momento de los dos mensajes ha sido significativo. Con las primas de riesgo francesas superando los 140 puntos básicos (pb) y el barril de Brent llegando a cotizar por encima de 105 $/barril, estas declaraciones permiten una estabilización de los mercados a la espera de la próxima gran prueba: la temporada de resultados empresariales ganará tracción, con los bancos estadounidenses publicando sus cuentas desde el martes 13; en Europa, las miradas estarán puestas en la tecnológica ASML que publica el miércoles 14. 

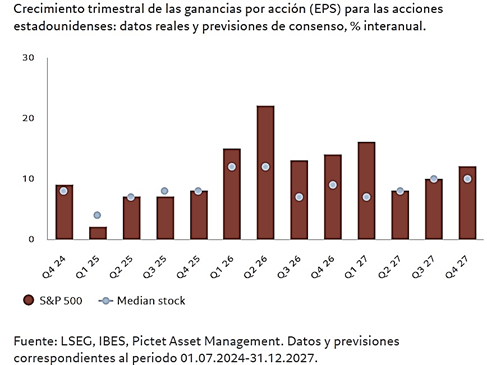
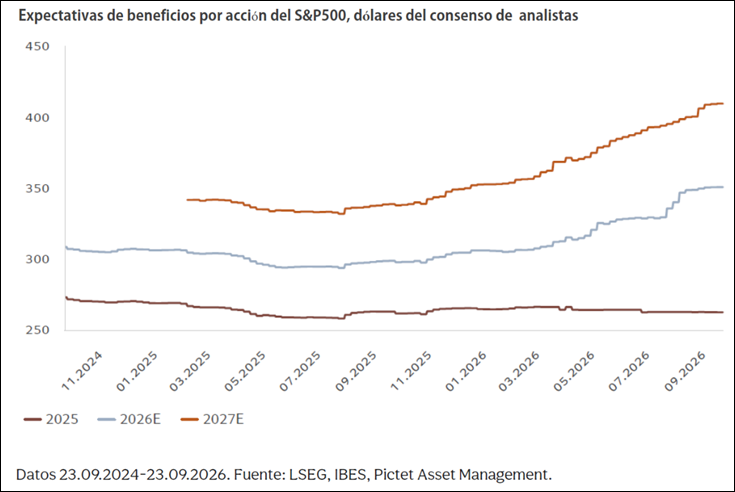
De cara a esta temporada de publicaciones el crecimiento esperado de los beneficios es exigente en su tasa agregada, dado que se anticipa un avance del 30% interanual para las empresas del S&P 500, apoyándose en la fuerte inversión en inteligencia artificial (IA) y las mayores ganancias del sector energético. Pero será decisivo confirmar que el resto de la economía no está perdiendo dinamismo y que todos los sectores del S&P 500 lograrán crecimientos de sus beneficios en este trimestre. Una tendencia que de confirmarse debería permitir una mayor participación en las subidas de las Bolsas en la parte final del año.

El Banco de España, más optimista

En medio de todo esto, el Banco de España revisa al alza sus previsiones de crecimiento para este año (2,6%, +3 décimas) y para 2027 (2,2%, +5 décimas) por la resiliencia de la economía española, la demanda interna (sobre todo, el consumo de las familias), el fuerte dinamismo del mercado de trabajo, la evolución demográfica (por los flujos migratorios, no por la natalidad) y  el buen comportamiento del sector exterior. 

El consumo de los hogares se mantiene como el auténtico motor de la expansión de la economía gracias al paulatino incremento de la renta real disponible, una tasa de ahorro que se sitúa en el 11% (muy por encima de su media histórica), y la fortaleza del crédito al consumo Estos factores “proporcionan margen para que los hogares amortigüen el impacto del shock inflacionista y el aumento de los tipos de interés sobre la renta real disponible”.

Pero no todo es optimismo, ya que el Banco de España alerta de las presiones inflacionistas que complican el horizonte macroeconómico a medio plazo. Para el cierre de 2026, las nuevas proyecciones elevan la inflación media hasta el 3,9%, lo que representa una revisión al alza de tres décimas respecto a lo que señaló en junio y un salto de más de un punto respecto al año previo, por la guerra en Oriente Medio y el encarecimiento del coste de la energía. En 2027, la inflación estará en el 3,7%, 1,1 puntos más de lo estimado hasta ahora.

La inflación subyacente (que excluye los alimentos frescos y los productos energéticos por ser los componentes más volátiles de la cesta de la compra) crecerá hasta el 3,4% en 2026 (+2 décimas sobre el cálculo de junio)  y 3,5% en 2027 (+3 décimas).

España sufre un encarecimiento del coste de la vida superior a la media europea: "“entre julio de 2025 y septiembre de 2026, el diferencial de inflación —esto es, la diferencia entre el ritmo de avance de los precios en España y en la Unión Económica y Monetaria (UEM)— se situó en promedio en 0,9 puntos para la inflación general y en 0,8 puntos para la subyacente”. Desde el estallido del conflicto en Oriente Medio, esta brecha se ha ampliado hasta alcanzar en septiembre los 1,2 puntos para la inflación general y el punto para la subyacente. La diferencia se debe a la mayor aceleración de los precios energéticos en España y a la resistencia a la baja de los servicios, donde el turismo, la hostelería y el ocio siguen avanzando a tasas superiores al 4% anual. Pero también hay que tener en cuenta que España multiplica por más de dos el crecimiento económico del conjunto de Europa en los últimos años.

Además, la inversión en vivienda en España avanza a un ritmo muy lento, por la acumulación de problemas: tramitación de nuevas promociones, falta de trabajadores y de suelo, dificultades para obtener acceso y conexión a la red eléctrica, lentitud de los trámites urbanísticos municipales. Aunque las obras iniciadas han repuntado hasta las 140.000 viviendas anuales, las terminadas siguen por debajo de las 90.000. Como el período medio de ejecución y tramitación de una promoción oscila entre 2,5 años y 3, el paulatino aumento de la actividad promotora no se percibirá hasta 2028, siempre en “magnitudes moderadas que apenas amortiguarán el déficit acumulado", que llega al millón de viviendas. Todo esto tensiona los precios de la vivienda, tanto en compra como en alquiler.

Además, los paquetes fiscales diseñados por el Gobierno para hacer frente al golpe energético provocado por los conflictos en Ucrania y en Oriente Medio (que sitúan a España entre los países más activos en este campo), añadirán tres décimas al déficit de las Administraciones Públicas en 2026 (2,6% del PIB), y dos décimas en 2027 (2,25), aunque por debajo del límite que exige Bruselas. La ratio de deuda pública se situará previsiblemente en el 98,5% del PIB en 2026 y se reducirá aún más el próximo año, hasta el 96,2%, porque el PIB nominal crece a un ritmo mayor que la deuda.

Alemania también revisa al alza su crecimiento económico para 2026 y 2027

El Gobierno alemán también quiere aportar su granito de arena a esos intentos de inyectar optimismo en los mercados y ha revisado al alza sus previsiones de crecimiento económico para 2026 y 2027 al considerar que el impacto de la guerra con Irán sobre la actividad está siendo menos severo de lo previsto inicialmente. Ha elevado en ocho décimas su estimación para 2026: desde el +0,5% contemplado en abril a un +1,3%. También ha revisado al alza el crecimiento de 2027, pasando de un +0,9% previsto con anterioridad a un +1,1%. 

El Ejecutivo alemán no ha sido el único en mostrar una visión más optimista sobre la evolución de la economía. La OCDE también revisó al alza sus previsiones en septiembre respecto a las publicadas en junio, elevando su estimación de crecimiento para Alemania en 2026 hasta el +1,1%, desde el +0,7% anterior. La mejora de las perspectivas responde, en gran medida, al impulso derivado de los programas de inversión pública en infraestructuras financiados mediante endeudamiento y al incremento del gasto destinado al fortalecimiento de las capacidades de defensa del país.

UBS: el repunte no ha terminado

Las acciones estadounidenses se alejaron de sus máximos históricos esta semana, ya que los elevados rendimientos del Tesoro, el aumento de los precios del petróleo y los renovados riesgos geopolíticos pesaron sobre el sentimiento. Pero esperar a que estas preocupaciones se disipen podría significar perderse nuevas subidas del mercado. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Los inversores no deberían interpretar las preocupaciones persistentes del mercado como una señal de que el repunte ha terminado. Creemos que el enfoque más duradero consiste en mantenerse posicionado para obtener ganancias a largo plazo mediante una cartera bien diversificada. Los inversores dispuestos y capaces de tolerar los riesgos asociados también pueden considerar materias primas de forma amplia y activos alternativos, como los hedge funds, como fuentes diferenciadas de rentabilidad potencial”.

“Consideramos que los niveles por debajo de 1,12 resultan atractivos para establecer posiciones largas en EURUSD, ya sea mediante una exposición directa con un stop-loss por debajo de 1,10 o mediante la venta de riesgo a la baja en el par”, aportan Constantin Bolz y Giovanni Staunovo, Estrategas. “Mantenemos una visión positiva a medio plazo. A medida que los mercados reducen sus expectativas de subidas de tipos por parte de la Fed, creemos que el oro debería recuperar impulso hacia finales de año y de cara a 2027”, añade Giovanni Staunovo.

Starbucks quiere devorar Chipotle

Mientras, se especula con la mayor adquisición de la historia en el sector de la restauración. Starbucks tantea comprar Chipotle y llegó a consultar a algunos bancos de inversión. Starbucks vale en Bolsa unos 103.000 millones$ y Chipotle unos 42.000. Juntas rozarían los 50.000 millones con prima, más que Burger King y Tim Hortons en 2014.

Un dato parece clave: Brian Niccol, jefe de Starbucks, dirigió la cadena de burritos de origen mexicano hasta 2024. 

Si Starbucks da el paso de comprarla, aplicará un giro radical en su estrategia de crecimiento actual, denominada Back to Starbuks, centrada en el cierre de locales y en la renovación de otros para mejorar el servicioy recuperar las cifras de consumo en sus establecimientos.

En Norteamérica, especialmente en EEUU, está cerrando 250 locales desde septiembre de 2026, con un coste estimado de 300 millones$. Son tiendas que no alcanzan resultados financieros aceptables o no pueden ofrecer la experiencia de cliente y empleado que Starbucks busca. Un  año antes, ya cerró otros 627 locales en Norteamérica y Europa.

Mientras, ha renovado más de un millar de tiendas, y el objetivo es llegar a las 1.500 antes del cierre de su ejercicio fiscal. El plan global de aperturas netas (entradas menos salidas) se mantiene.

Como suele suceder en una adquisición, al tener que pagar una prima y endeudarse, la Bolsa castiga a Starbucks. Además, los analistas dan solo un 20% de probabilidad a la operación. En cambio, la cotización de Chipotle se dispara.
08Oct

Los rendimientos de los bonos soberanos probablemente seguirán subiendo, dado el panorama actual de crecimiento económico, persistencia de la inflación, aumento de la deuda pública, y el despliegue de la IA.

Miguel Ángel Valero

En medio de la crisis de la deuda, los bancos centrales ofrecen más detalles sobre las decisiones adoptadas en sus reuniones de septiembre. Las actas de la última reunión de la Fed reflejó un tono claramente restrictivo, ya que los 19 participantes de la reunión, incluidos aquellos sin derecho a voto, consideraron apropiado elevar los tipos de interés y la mayoría contemplaba la posibilidad de una nueva subida de tipos antes de final de año. 

Sin embargo, las actas presentan cierto grado de desactualización por la evolución posterior de los datos macroeconómicos. Desde aquella reunión, la inflación ha mostrado menos intensa de la prevista por los responsables monetarios y el informe de empleo de septiembre apuntó a una cierta moderación del mercado laboral. Como consecuencia, las expectativas del mercado pasaron de descontar dos subidas adicionales de tipos a prever únicamente una para finales de año. 

Evli: los rendimientos de los bonos soberanos seguirán subiendo

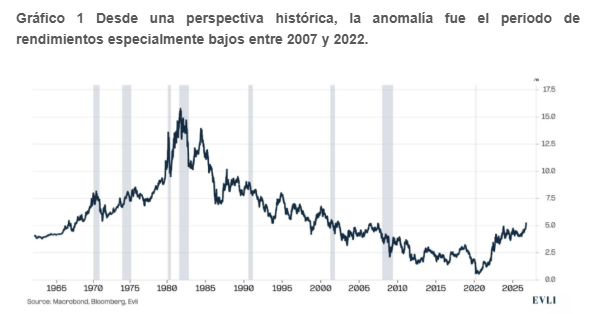
Valtteri Ahti, Chief Strategist de la gestora nórdica Evli, vaticina que los rendimientos de los bonos soberanos probablemente seguirán subiendo, dado el panorama actual de crecimiento económico, persistencia de la inflación, aumento de la deuda pública, y el despliegue de la IA. Esta subida de rendimientos de los bonos no parece que vaya a interrumpir la tendencia al alza de los mercados de renta variable, porque ésta se apoya en el crecimiento de los beneficios y en el despliegue de la IA.

El nivel actual de los rendimientos de los bonos no es muy alto, según los patrones históricos. En EEUU y en muchos países europeos, los rendimientos fueron, por lo general, más elevados desde la década de 1970 y prácticamente hasta la crisis financiera de 2007. La excepción histórica es, más bien, el nivel inusualmente bajo tras la crisis financiera, que llegó a su final después de la pandemia.

La deuda pública de EEUU equivale al 126% del producto interior bruto (PIB), cerca de su máximo histórico. Sin embargo, una ratio de deuda elevada no es excepcional entre las grandes economías. La deuda pública representa el 118% del PIB en Francia, el 138% en Italia, el 104% en el Reino Unido y el 204% en Japón.

UBS: la gestión de la liquidez no es renovar depósitos a vencimiento

Los rendimientos de los bonos soberanos de Francia e Italia subieron con fuerza, ya que los elevados precios de la energía y las preocupaciones por la deuda pública intensificaron la liquidación (sell-off) global en los mercados de renta fija.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Sin embargo, la ampliación de los diferenciales soberanos no señala una crisis de financiación inminente, mientras que la demanda impulsada por la inversión y la mejora de los beneficios empresariales deberían ayudar a las acciones europeas a absorber unos rendimientos moderadamente más altos. Mantenemos nuestra visión de Atractivo para la renta fija y la renta variable de la Eurozona, favoreciendo las áreas que combinan fortaleza cíclica con crecimiento estructural".

"Ahora esperamos que el Brent alcance los 100$/barril y el WTI los 96$/barril a finales de año. La incertidumbre en torno a nuestras previsiones sigue siendo elevada, lo que refleja tanto la evolución impredecible del conflicto en Oriente Medio como el ritmo de recuperación de la producción del Golfo y de la demanda mundial de petróleo", opina Giovanni Staunovo, Estratega.

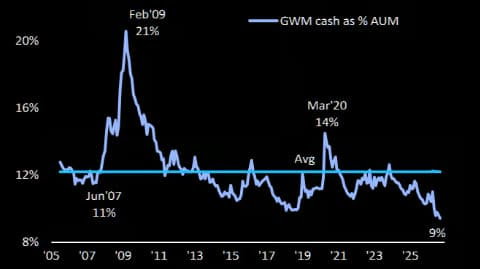
"Los inversores deberían resistir la tentación de ver la gestión del efectivo simplemente como renovar depósitos de un vencimiento al siguiente. En su lugar, al segmentar la liquidez según los horizontes de gasto, diversificar los instrumentos y las exposiciones, y fijar de forma selectiva los elevados rendimientos actuales, los inversores pueden equilibrar mejor la liquidez, los ingresos y la preservación del patrimonio a largo plazo, al tiempo que mantienen fondos para sus necesidades futuras de gasto e inversión", apuntan Matthew Carter y Jon Gordon, Estrategas.

"Creemos que el contexto económico y de mercado actual aumenta el atractivo de las inversiones alternativas, incluidos los hedge funds, como fuente de rentabilidad que depende menos de las acciones y los bonos 'tradicionales'", aportan Matthew Carter y Tony Petrov, Estrategas, UBS Global Wealth Management

Ebury: la crisis energética impulsa la subida de los rendimientos de la deuda

La fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio considera que la crisis energética provocada por la guerra de Irán es el principal factor que explica la reciente oleada de ventas de deuda soberana y el consiguiente repunte de las rentabilidades de los bonos en los mercados internacionales, por encima de las tensiones fiscales que afectan a países como Francia. Según los analistas de Ebury, la persistencia del petróleo Brent por encima de los 100$ el barril ha reavivado los temores inflacionistas y las expectativas de que los bancos centrales mantengan los tipos de interés elevados durante más tiempo. A este escenario se añaden el elevado endeudamiento público y las crecientes necesidades de financiación de las empresas, especialmente las vinculadas a las inversiones en inteligencia artificial. 

La fintech advierte de que esta situación está alterando la relación tradicional entre los mercados de deuda y las divisas. Un aumento de las rentabilidades de los bonos ya no se traduce necesariamente en una apreciación de las monedas, puesto que responde principalmente a los riesgos inflacionistas y fiscales, y no a unas mejores perspectivas de crecimiento económico. En este contexto, el dólar se beneficia de su condición de activo refugio y de la posición de Estados Unidos como exportador neto de energía, mientras que las divisas emergentes sufren las consecuencias del encarecimiento de la financiación y de la salida de capitales. Incertidumbre presupuestaria francesa y euro En Europa, la incertidumbre presupuestaria francesa añade presión sobre el euro, después de que el diferencial de rentabilidad entre la deuda francesa y alemana a diez años alcanzase máximos desde la crisis de la eurozona de 2011. No obstante, Ebury considera que el riesgo de contagio es limitado y mantiene una visión moderadamente optimista sobre la moneda única. Para la fintech, una resolución efectiva del conflicto iraní que permita una caída sostenida del petróleo podría favorecer una recuperación de los bonos y una corrección del dólar, cuyo reciente fortalecimiento considera cada vez más vulnerable a un cambio de escenario.

China: pulso con la UE por los vehículos eléctricos

China ha rechazado la solicitud de la UE de restringir voluntariamente sus exportaciones de coches híbridos al bloque comunitario hasta alrededor del 15% del mercado del bloque, frente a más de un tercio en la actualidad, o de lo contrario enfrentarse a medidas de represalia como la imposición de aranceles. La preocupación de las autoridades europeas se centra especialmente en el sector automovilístico. Las importaciones de vehículos híbridos enchufables procedentes de China hacia la UE han aumentado un 86% interanual, acompañadas de una caída del 20% en los precios. Por su parte, las importaciones de vehículos eléctricos de batería crecieron un 40%. Más de la mitad de estos vehículos proceden de China, pese a los aranceles ya impuestos por la Unión Europea. Actualmente, los vehículos eléctricos importados desde China están sujetos a aranceles adicionales de hasta el 35%, que se suman al gravamen general del 10% aplicado por la UE. 

Ante el fuerte crecimiento de las importaciones chinas, la Comisión Europea estudia ahora la introducción de medidas de “salvaguarda” temporal que limitaría el volumen de vehículos importados. En este contexto, Alemania y Francia presentaron esta semana un documento conjunto a la Comisión Europea en el que instan a adoptar herramientas más contundentes, incluyendo mecanismos que permitan restringir el acceso de China al mercado europeo en determinados sectores.

Las negociaciones entre ambas partes continúan. Con el objetivo de reducir el elevado déficit comercial con China, el comisario europeo de Comercio, Maroš Šefčovič, viajó a Pekín para reunirse con su homólogo chino, Wang Wentao.

Un informe de Natixis CIB sobre los vehículos eléctricos muestra un impulso creciente fuera de China. La penetración global de los vehículos eléctricos (VE) alcanzó el 27% en el segundo trimestre de 2026, mientras que Europa se benefició de incentivos a la compra, infraestructura de carga y mayores costes de combustible. El mercado interno chino se debilitó debido a que los subsidios anteriores adelantaron las compras y se redujeron las exenciones fiscales a la adquisición.

El persistente exceso de capacidad está acelerando la expansión en el extranjero; de hecho, en mayo, los fabricantes chinos superaron por primera vez a las empresas japonesas en ventas en Europa. Una implicación que merece mayor atención es que el impulso exportador de China refleja una necesidad tanto de rentabilidad como de crecimiento. Con una tasa de utilización de la capacidad interna de solo el 71 %, los precios de venta más altos en el extranjero ofrecen un salvavidas para la rentabilidad. Por tanto, una estabilización temprana de los descuentos internos no implica necesariamente una reducción de la presión competitiva en el exterior.

La incursión de las marcas chinas en modelos más caros y tecnológicamente avanzados también desafía los precios 'premium' de Europa, extendiendo la competencia más allá de los vehículos de gama de entrada. Para Europa, una mayor adopción de VE puede coexistir con unos beneficios industriales débiles. Los proveedores chinos están captando una cuota creciente de la cadena de valor de la electrificación, mientras que el estancamiento del mercado automotriz limita la posibilidad de compensar la pérdida de cuota mediante el volumen de ventas. Una menor inversión de capital puede favorecer el flujo de caja, pero una recuperación duradera de los beneficios seguirá dependiendo de lanzamientos de productos más sólidos y márgenes más firmes.

Localizar la producción china en Europa podría reducir el riesgo arancelario, pero también acercaría la competencia a las plantas y proveedores europeos. China es ahora menos relevante como fuente de beneficios que como base industrial para I+D, desarrollo de productos, cadenas de suministro y exportaciones. Para los fabricantes extranjeros, una retirada podría debilitar su competitividad global. La cuestión ya no es si la competencia se intensificará, sino quién conservará los márgenes, la tecnología y el valor industrial a medida que avance la electrificación.

05Oct

Cuando un país tambalea, los inversores huyen de los vecinos endeudados.

Miguel Ángel Valero

Una semana más, continúa incrementándose la tensión en la deuda pública a largo plazo, y hay que estar muy pendientes de la evolución de los bonos. En Europa, crece la vigilancia sobre Francia, que arrastra a Italia, Bélgica y Grecia en una venta masiva de bonos que despierta los fantasmas de la crisis del euro. 

La deuda pública europea se llevó un buen susto el 1 de octubre. Los bonos de Francia, Italia y Grecia se desplomaron a la vez. Alemania aguantó, su bono refugio subió mientras el resto se hundía. Los inversores ya rebajan apuestas sobre el Banco Central Europeo (BCE), los futuros vaticinan tres subidas de tipos hasta finales de 2027n (hasta ahora, apostaban por cuatro).

En Francia, las primeras votaciones formales están previstas para el 20 de octubre, y deberá aprobarse la primera parte del presupuesto. Un trámite que permitiría percibir si el Gobierno puede contar con los apoyos suficientes. En este contexto, los próximos quince días se anticipan tensos: la oposición ya se mostró contraria a los presupuestos y recordamos que el Parlamento tumbó a los dos predecesores del actual primer ministro francés Lecornu, en sus intentos de ajustar el gasto público galo. A apenas siete meses de las elecciones presidenciales que buscarán un sucesor a Emmanuel Macron (abril de 2027), los debates sobre el presupuesto se anuncian tensos y el riesgo de una moción de censura contra el primer ministro aumentan. 

En los mercados, un dato macroeconómico que solía pasar desapercibido, el 6 de octubre ganará importancia: se publicará la evolución de las cuentas públicas franceses hasta agosto. Sin embargo, el verdadero termómetro seguirá siendo los diferenciales de la deuda pública, que siguen elevándose y se acercan a los 150 pb. 

La palabra de la que todos huyen como de la peste es contagio. Cuando un país tambalea, los inversores huyen de los vecinos endeudados. Como en 2011. El BCE tiene un cortafuegos para frenarlo, pero avisa de que Francia no entra en él. La prima de riesgo al alza castiga a los bancos expuestos y encarece hipotecas. Si el BCE saca la artillería, alivio; si no, tormenta. 

Por otro lado, en medio del tensionamiento de las primas de riesgo de la deuda soberana, el BCE gana un cierto protagonismo. El jueves, 8 de octubre, se publican las actas de su última reunión, en la que decidió elevar nuevamente los tipos oficiales hasta situar la facilidad de depósito en el 2,5%. Estas minutas llegan en un momento en el cual los mercados de futuros han ajustado a la baja las expectativas de subidas de tipos oficiales, asignando ahora una probabilidad del 75% a una nueva subida de tipos este año mientras que hace una semana descontaban que antes del final del ejercicio habría más de una subida del precio del dinero.

La convocatoria de elecciones anticipadas en España para el 29 de noviembre tampoco ayuda a calmar los ánimos. 

Apuestas dobles en alza

Con las Bolsas, el oro y el petróleo atascados cerca de máximos mientras los rendimientos de los bonos se disparan, los estrategas están buscando operaciones que enfrenten unos activos contra otros. La volatilidad sigue sorprendentemente baja pese a dos guerras, las elecciones en Francia, Brasil y EEUU, y un Brent entre 100 y 110$. Bank of America detecta apuestas por menores rendimientos, posiciones alcistas en acciones estadounidenses y más bajistas en Europa. También crece el interés por opciones binarias híbridas que combinan varios escenarios y abaratan la prima. UBS propone cubrir el riesgo francés apostando simultáneamente por una caída del 5% de los bancos europeos y del 3% del euro frente al dólar. 

JPMorgan Chase destaca que el S&P 500 reacciona más cuando bajan los rendimientos que cuando suben. Mientras tanto, las estrategias sistemáticas de venta de volatilidad acumulan unos 92.000 millones$, aunque con las elecciones de noviembre en EEUU a un mes, ponerse corto de volatilidad tampoco parece precisamente una opción tranquila. Son opciones 'dobles': solo pagan si pasan varias cosas a la vez, y por eso salen más baratas que una simple. Así, con la Bolsa tan plana, atan varios mercados.

Brasil: los mercados prefieren a Bolsonaro

Lo mismo que el resultado de la primera vuelta de las elecciones presidenciales en Brasil, con una inesperada ventaja de 1,87 puntos de Bolsonaro junior (47,03%) sobre Lula da Silva (45,16%). El gobernador de São Paulo, Tarcísio de Freitas, ha logrado su reelección con una ventaja de 26 puntos sobre Fernando Haddad, uno de los candidatos a suceder a Lula. Y el Partido Liberal de los Bolsonaro ha ganado fuerza en el Congreso, lo que allana el camino a la destitución de jueces del Tribunal Supremo y la amnistía a los condenados por el asalto golpista de Brasilia. La esposa de Bolsonaro, Michelle, y dos de sus hijos, Carlos y Jair Renan, han sido elegidos parlamentarios. Solo la primera esposa se ha quedado sin escaño. La segunda vuelta, el 25 de octubre.

Los mercados ya meten baza: JP Morgan calcula que un giro fiscal ortodoxo dispararía la Bolsa hasta un 50% y el real un 6%; un deterioro la hundiría un 21% y debilitaría la moneda brasileña otro 6 por ciento. El mercado premia el ajuste fiscal y castiga el gasto alegre. Por eso con Bolsonaro el bono a 10 años rendiría 70 puntos básicos (pb) menos, lo que se traduce em financiación más barata para el Gobierno, las empresas y las familias, y con Lula se dispararía.

Ebury: la clave será el saneamiento de las finanzas públicas en Brasil

Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, considera que el resultado de la primera vuelta de las elecciones brasileñas despeja una parte importante de la incertidumbre política y debería favorecer inicialmente a los activos del país, incluido el real. Flávio Bolsonaro se impuso con el 47,03 % de los votos, frente al 45,16 % de Lula da Silva, un resultado sensiblemente mejor de lo anticipado por los sondeos antes de la segunda vuelta del próximo 25 de octubre. “La sorpresa de la primera vuelta debería traducirse inicialmente en una reacción positiva de los activos brasileños, incluido el real, apoyados por las expectativas de una consolidación fiscal más agresiva y de un modelo de crecimiento más sostenible bajo una eventual presidencia de Bolsonaro”, señala Diego Barnuevo, analista senior de Mercados en Ebury.

Aunque la distancia entre ambos candidatos sigue siendo reducida, Ebury considera que el resultado de la primera vuelta mejora notablemente las perspectivas de Bolsonaro. Barnuevo recuerda, además, que desde la introducción del sistema de dos vueltas ningún candidato que partía por detrás tras la primera votación ha conseguido posteriormente imponerse en la segunda. “Creemos que una parte importante de la incertidumbre electoral se ha resuelto y que los mercados deberían reaccionar en consecuencia”, apunta. 

Más allá del desenlace electoral, el principal desafío para el próximo Gobierno será reconducir unas finanzas públicas muy deterioradas. La deuda pública supera ya el 82% del PIB y continúa en trayectoria ascendente. Bolsonaro propone un Estado más reducido, con privatizaciones, desregulación y una regla fiscal más estricta que limite el crecimiento del gasto en función de la deuda. Sin embargo, el elevado peso del gasto obligatorio limita considerablemente el margen para ejecutar el tesouraço —gran recorte— prometido durante la campaña. Para Ebury, esta cuestión será determinante también para la evolución del real. Los elevados tipos de interés reales de Brasil y los altos precios de las materias primas proporcionan actualmente un soporte importante a la moneda, pero ese respaldo no elimina el riesgo fiscal. Si Bolsonaro confirma su victoria en la segunda vuelta, la atención de los mercados se desplazará rápidamente hacia la composición de su Gobierno y, sobre todo, hacia la concreción de sus compromisos fiscales.

“Los anuncios fiscales han sido hasta ahora notablemente vagos. Cualquier decepción en este terreno podría acortar rápidamente el periodo de luna de miel del real”, advierte Barnuevo. A medio plazo, por tanto, la evolución de la divisa brasileña dependerá menos del resultado electoral en sí mismo que de la credibilidad del programa de consolidación fiscal. Un ajuste insuficiente obligaría al Banco Central de Brasil a mantener los tipos elevados durante más tiempo, penalizando el crecimiento y encareciendo el servicio de la deuda. Por el contrario, una estrategia creíble de reducción del déficit y estabilización de la deuda podría reforzar al real y abrir posteriormente espacio para una política monetaria menos restrictiva. 

En EEEUU la Fed tiene ahora la palabra: el miércoles 7 de octubre se publican las actas de la última reunión de la Fed, en un momento en el cual también se están ajustando las perspectivas de tipos tras un dato de empleo menos sólido de lo esperado. Tras los últimos datos, el mercado ha rebajado la probabilidad de una subida de tipos antes del fin del año al 76% frente a 1,5 subidas que descontaba una semana antes.

El rendimiento del bono del Tesoro a diez años subió hasta su nivel más alto desde 2002 y, en paralelo, el índice del dólar se apreció. Por si aún no estaba suficientemente claro, estamos asistiendo a un episodio de huida hacia divisas refugio: el dólar se revalorizó a pesar de unos datos de inflación y empleo más moderados, que han retrasado las expectativas del mercado de nuevas subidas de tipos de la Fed. Lo confirma el hecho de que la divisa con mejor comportamiento de la semana fuera el franco suizo. El petróleo cayó con fuerza después de que el G7 acordara una liberación de emergencia de crudo y gasóleo, pero los rendimientos siguieron subiendo. Es una señal más de que este movimiento está impulsado por la creciente prima de riesgo de la deuda soberana, cuyos fundamentos se perciben cada vez más frágiles. Esta semana apenas hay datos, de modo que el mercado de bonos sigue al mando. Las actas de la reunión de septiembre de la Reserva Federal, que se publicarán el miércoles, permitirán calibrar el grado de convicción que había tras las nuevas subidas de tipos, aunque son anteriores al débil informe de empleo y a los datos moderados de inflación del PCE. El jueves se publicará el acta de la reunión de septiembre del BCE. Los mercados también seguirán las recompras de bonos a largo plazo del Tesoro estadounidense, una serie de subastas y las intervenciones de responsables de la Reserva Federal a partir del lunes.

  • EUR: La moneda única tuvo una semana difícil por la inestabilidad del mercado de deuda francesa, que a finales de semana se extendió al resto de los bonos periféricos. Una inflación de septiembre superior a lo esperado —el 3,8 %, frente al 3,6 % previsto— no ayudó en absoluto al euro, sobre todo después de las declaraciones sorprendentemente moderadas de la presidenta del BCE, Christine Lagarde, que dejaron claro que el listón para una subida de tipos en octubre está realmente alto. Por ahora, las preocupaciones se concentran en Francia. El diferencial de su deuda soberana frente a los bunds alemanes se disparó hasta el nivel más alto desde la crisis de la zona del euro de 2011, tras el mayor ensanchamiento semanal en diecisiete años. Al cierre de la semana hubo indicios de estabilización tanto en la renta fija como en la moneda única, pero es poco probable que estos temores desaparezcan: el bloqueo político en París sigue sin resolverse, después de que el organismo de control presupuestario recibiera con escepticismo las propuestas del primer ministro Lecornu. A falta de referencias relevantes de política económica o monetaria, la evolución política francesa y la reacción del mercado de renta fija seguirán siendo determinantes.
  • USD: Nuestra tesis de que el mercado descontaba una serie excesivamente larga de subidas de tipos de la Reserva Federal se vio confirmada la semana pasada. La inflación subyacente del PCE se situó en el 3,0 % en agosto, frente al 3,3 % esperado, y el empleo apenas aumentó en 29.000 puestos en septiembre, frente a unos 85.000 previstos, con revisiones a la baja de 60.000 en los dos meses anteriores. Del mismo modo que restamos importancia a la solidez del informe precedente, tampoco exageraremos la debilidad de este: la media de tres meses de creación neta de empleo se mantiene en torno a los 50.000 puestos, un ritmo que parece suficiente para sostener una tasa de desempleo estable. El dólar, sin embargo, no se resintió. A diferencia de las oleadas de ventas de los últimos dieciocho meses, cuando las dudas sobre la política estadounidense arrastraron a la divisa a la baja, la caída actual es global y se centra cada vez más en la credibilidad fiscal de países como Francia y el Reino Unido. El escepticismo del mercado respecto a las finanzas públicas parece haber dejado de lado a Estados Unidos, al menos por ahora y en términos relativos.
  • GBP: La libra fue una de las divisas más resistentes de la semana: se mantuvo prácticamente estable frente al dólar y alcanzó máximos de dos meses frente al euro, al hacer que la debacle de la deuda francesa convirtiera a los activos británicos en un refugio comparativo. Esa resistencia fue solo relativa. Los gilts volvieron a caer y el rendimiento a treinta años rozó el 6 % por primera vez desde 1998, lo que seguirá estrechando el margen fiscal del Gobierno laborista de cara al presupuesto de otoño de finales de mes.La libra cuenta además con el respaldo de los datos internos. Las cifras revisadas del PIB mostraron que la economía británica creció en el segundo trimestre a un ritmo superior al estimado inicialmente. Aunque seguimos viendo probable una desaceleración en los próximos meses, la resistencia de la demanda, pese a los riesgos a la baja, merece reconocimiento. Esta semana apenas hay referencias relevantes en el Reino Unido, de modo que la atención se centra en los preparativos del presupuesto del 28 de octubre, principal riesgo tanto para los gilts como para la libra. Aun así, es muy probable que el EUR/GBP siga dependiendo casi por completo de lo que ocurra en Francia.

UBS descarta una crisis de financiación inminente en Europa

Los bonos soberanos europeos cerraron una semana volátil bajo presión, ya que las renovadas preocupaciones por la inflación, los riesgos fiscales y la ampliación de los diferenciales soberanos llevaron los costes de financiación de Francia a máximos de varias décadas. La combinación de una inflación por encima del objetivo del BCE, un elevado endeudamiento público y unos diferenciales soberanos cada vez más amplios apunta a una volatilidad continuada en los mercados. Sin embargo, "no creemos que estos acontecimientos señalen una crisis de financiación inminente ni que eliminen las oportunidades de inversión en Europa", insisten en UBS.

Los últimos datos de inflación exigen vigilancia por parte del BCE, más que un ciclo de endurecimiento monetario agresivo o prolongado. Los riesgos fiscales no apuntan a una crisis inminente, y unos rendimientos más altos aumentan las oportunidades emergentes en renta fija.Las perspectivas de crecimiento de la región siguen siendo favorables a pesar de unos mayores costes de energía y de endeudamiento.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y consideramos que el repunte de los rendimientos europeos está generando oportunidades selectivas en bonos de alta calidad. Seguimos prefiriendo los vencimientos a corto y medio plazo y a los emisores con grado de inversión (investment grade) más sólidos, mientras mantenemos la cautela en los vencimientos más largos y el crédito de mayor riesgo con vencimientos relativamente cortos".

En Reino Unido, "por ahora, los mercados parecen plantearse una pregunta sencilla: ¿pueden cumplirse las ambiciones de crecimiento del Gobierno sin ejercer una presión adicional sobre una situación fiscal ya de por sí complicada? Esa, más que cualquier anuncio de política concreto, es la pregunta a la que los inversores necesitan respuesta", apunta Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

"La proliferación de la innovación, el crecimiento global de la productividad y de los beneficios empresariales, la aparición de un nuevo orden mundial y los nuevos 'felices años 20' probablemente seguirán respaldando a los mercados bursátiles globales. Los inversores deberían, por tanto, centrarse menos en cuándo salir y más en cómo diversificar de forma más eficaz y mantenerse invertidos durante más tiempo", recomienda Burkhard Varnholt, Asesor Senior de Mercados Financieros.

"Las condiciones macroeconómicas de 2026 riman con las de 2023 y 2024, lo que es una buena señal para las perspectivas del mercado de cara al cierre del año. El crecimiento ha vuelto a superar las expectativas, lo que ha provocado que las expectativas de recortes de tipos de la Fed se inviertan. Pero el aumento de los rendimientos también parece haber superado el nivel que justifican los fundamentales económicos y la trayectoria probable de la política de la Fed", aporta Jason Draho, Responsable de Asignación de Activos para América.

"Nuestra opinión sobre la Fed sigue siendo que los responsables de política monetaria pueden esperar hasta diciembre antes de plantearse otra subida de tipos. Los recientes comentarios del presidente de la Fed de Nueva York, Williams, y de la vicepresidenta Jefferson han sugerido menos urgencia en torno a un endurecimiento adicional. Su comunicación, unos datos de inflación favorables y un crecimiento del empleo más moderado han contribuido a que los precios de los futuros de la Fed para diciembre de 2026 caigan 13 pb dejando 25 pb de endurecimiento descontados de aquí a final de año", añade Andrew Dubinsky, Economista para EEUU.

"La imprecisión surge porque, a medida que la economía mundial se vuelve más compleja, una mayor parte de lo que hacemos no se contabiliza adecuadamente. El riesgo de esta imprecisión es que se pierda tiempo persiguiendo problemas inexistentes o, peor aún, que se cometan errores de política económica por una comprensión incompleta y excesivamente pesimista", advierte Paul Donovan, Economista Jefe.

02Oct

El fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación, no sólo de los Gobiernos, sino también de los hogares y de las empresas, y puede contribuir a una desaceleración de la economía mundial.

Miguel Ángel Valero

El mercado de renta fija continúa mostrando una elevada volatilidad y algunas de los remaches que habían resistido las presiones de los últimos días empiezan a verse comprometidos, especialmente en aquellos países más expuestos a un escenario de estanflación y un endeudamiento alto, como Francia y, en cierta medida, Japón. Uno de los principales focos de preocupación radica en los elevados déficits fiscales de numerosos gobiernos, un riesgo que los mercados ya están empezando a descontar. No obstante, el repunte de los tipos de interés no pone en peligro la capacidad de pago de los Estados siempre que el crecimiento nominal se mantenga por encima del coste de financiación. 

Francia es, precisamente, uno de los casos más vulnerables en este sentido, ya que se sitúa entre las economías europeas con menor crecimiento. En este contexto, y en medio de un bloqueo político sin precedentes, el Gobierno francés presentó los Presupuestos para 2027, que contemplan un ajuste fiscal de 54.000 millones€ con el objetivo de reducir el déficit público del 5,4% al 5% del PIB. Sin embargo, al igual que ocurrió el año pasado, el proceso de aprobación se prevé complejo y podría desembocar nuevamente en una moción de censura. Con las elecciones presidenciales cada vez más próximas, resulta difícil imaginar un acuerdo político entre los bloques que dominan actualmente la Asamblea Nacional.

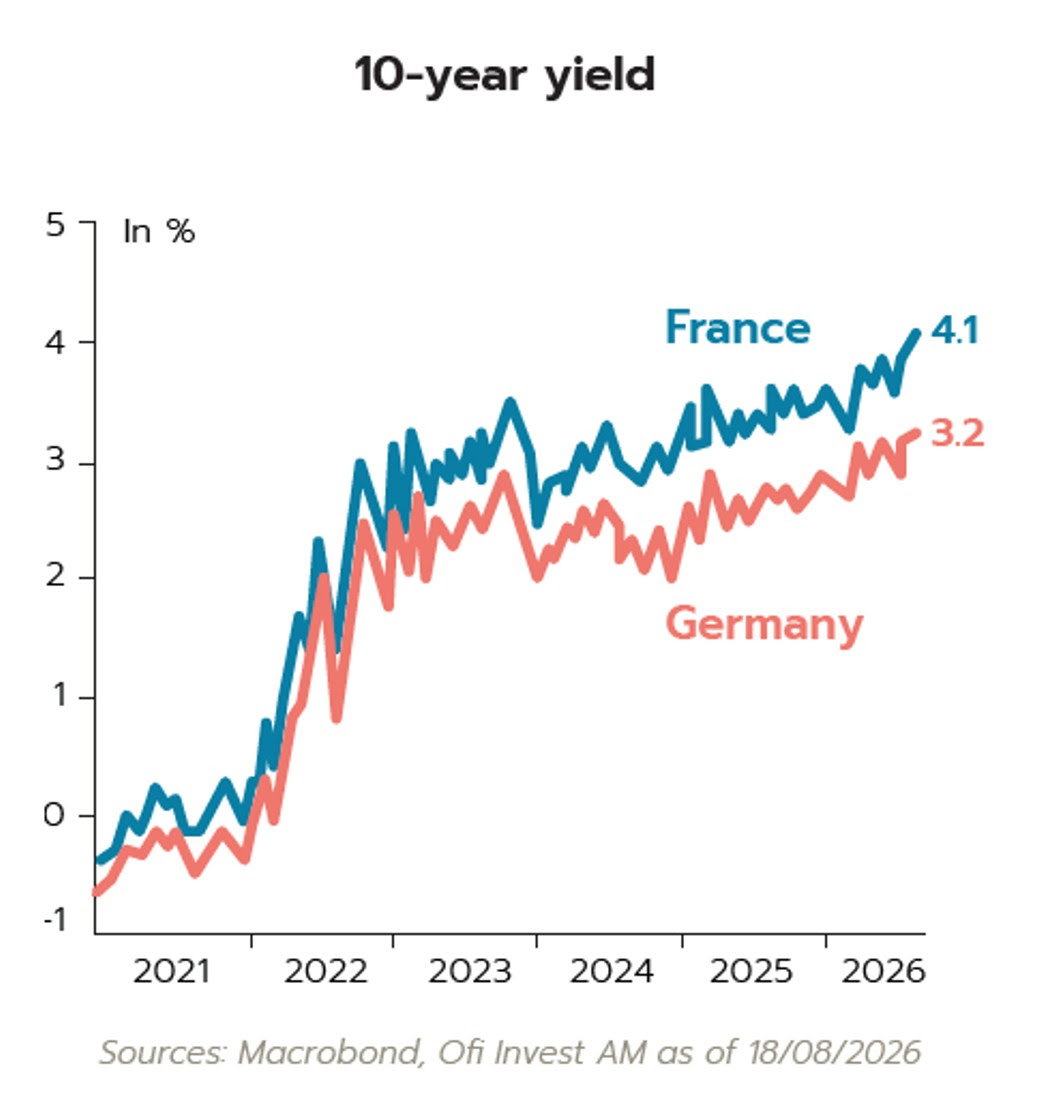
Como consecuencia, el diferencial entre la deuda soberana francesa y la alemana se ha ampliado hasta los 145 puntos básicos (pb), niveles que únicamente se alcanzaron durante la anterior crisis del euro. A ello se suma la posibilidad de nuevas rebajas de la calificación crediticia del país. Moody's podría revisar su rating a la baja el  27 de octubre y, a finales de noviembre, Standard & Poor's también podría sorprender con una decisión similar.

Entramos así en una dinámica cada vez más evidente entre los mercados y las instituciones públicas. Por un lado, el debilitado Ejecutivo francés afronta grandes dificultades para sacar adelante sus propuestas en una Asamblea fragmentada. Por otro, el Banco Central Europeo (BCE) dispone de dos herramientas relevantes: la política de balance, ya que sigue permitiendo el vencimiento de los bonos soberanos que mantiene en cartera, y, especialmente, el TPI (Transmission Protection Instrument), el mecanismo que le permite realizar compras ilimitadas de deuda soberana de un país concreto.

Por el momento, el gobernador del banco central francés ha dejado claro que el Gobierno no debe confiar en la autoridad monetaria para contener sus costes de financiación y que será necesario acometer medidas fiscales adicionales. Francia se encuentra inmersa en el procedimiento de déficit excesivo de la Unión Europea, con el compromiso de reducir el desequilibrio fiscal por debajo del 3% del PIB en 2029, un objetivo para el que las medidas actualmente planteadas parecen insuficientes.

"Por todo ello, seguimos considerando que el principal riesgo se concentra en el tramo largo de las curvas de tipos, donde el deterioro podría intensificarse e incluso extenderse a otros mercados periféricos europeos, en medio además de renovadas presiones energéticas. La realidad es que cualquier solución pasa antes por un aumento adicional de la tensión financiera que obligue a adoptar medidas más contundentes. Mientras tanto, es probable que los inversores sigan descontando el deterioro institucional de Francia, un problema que, por el momento, no parece tener una solución clara a corto plazo", advierten en Banca March.

UBS: los bonos europeos siguen bajo presión

Los mercados de bonos europeos siguieron bajo presión mientras Francia presentaba un presupuesto para 2027 destinado a contener su déficit y estabilizar su creciente carga de deuda. Los bonos franceses mostraron escasa reacción adicional ante el anuncio del presupuesto, lo que sugiere que los inversores ya habían incorporado a los precios unas preocupaciones fiscales significativas.

Sin embargo, la evidencia apunta a una presión continuada más que a una crisis de financiación inminente. El presupuesto representa un paso hacia la consolidación fiscal, la demanda de los inversores por la deuda francesa se mantiene sólida, y una inflación subyacente contenida, junto con unas condiciones financieras más restrictivas, deberían limitar la necesidad de un ciclo de subidas de tipos prolongado por parte del BCE.

El presupuesto de Francia y la demanda continuada de su deuda reducen los riesgos de financiación a corto plazo. El panorama de inflación en Europa parece más tranquilizador por debajo de las tasas generales. Unos rendimientos más altos ya están haciendo parte del trabajo del BCE y están mejorando el perfil de rentabilidad previsto de los bonos de calidad.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y consideramos que el repunte de los rendimientos europeos está generando oportunidades selectivas en bonos de alta calidad. Nuestra preferencia principal sigue siendo por los vencimientos a corto y medio plazo. Dentro de Francia, vemos una relación riesgo-rentabilidad atractiva en determinados bonos de agencias, bonos cubiertos (covered bonds) y bonos corporativos selectos. También favorecemos a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios, mientras que el crédito de mayor riesgo debería mantenerse con vencimientos relativamente cortos".

"El presupuesto francés de 2027 tiene como objetivo un déficit del 5% a través de 43.000 millones de euros en nuevas medidas, pero el aumento de los rendimientos y de los costes del servicio de la deuda apuntan a un deterioro fiscal gradual", añaden Claudia Panseri, Directora de Inversiones para Francia, y Thomas Wacker, Responsable de Crédito.

Ebury: la deuda soberana encarece la financiación a empresas y familias

Por su parte, Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, avisa: el fuerte repunte de los rendimientos de la deuda soberana está elevando los costes de financiación de hogares, empresas y gobiernos y puede contribuir a una moderada desaceleración de la economía mundial durante la segunda mitad de 2026. 

El equipo de analistas de Ebury, liderado por el economista jefe, Enrique Díaz-Álvarez, y el responsable de Estrategia de Mercados, Matthew Ryan, ha señalado durante un seminario virtual global celebrado para analizar las turbulencias en los mercados de deuda y sus consecuencias sobre las divisas que las correlaciones tradicionales están perdiendo fuerza. Una mayor rentabilidad de los bonos ya no implica necesariamente una moneda más fuerte, ya que los rendimientos están aumentando de forma generalizada y, en muchos casos, lo hacen por razones poco favorables para las respectivas economías, como la preocupación por la inflación y los elevados niveles de deuda.

En este entorno de precios elevados del petróleo, tipos de interés al alza y reducción de las posiciones de carry trade, Ebury identifica entre las divisas mejor posicionadas al dólar, como divisa refugio, así como otras monedas de países exportadores netos de energía, como la corona noruega, el peso colombiano y la naira nigeriana. También considera que las divisas de mercados emergentes con un carry bajo, como el yuan chino, están relativamente bien posicionadas. Por el contrario, sitúa entre las más vulnerables a las expuestas al sentimiento de riesgo del mercado, como el dólar australiano, el dólar neozelandés o la corona sueca, así como a varias divisas emergentes de elevado carry, entre ellas el rand sudafricano, el peso mexicano y la lira turca. Las divisas de países importadores netos de energía, como el peso chileno, también podrían estar comprometidas.

Ebury considera que el escenario sigue siendo favorable para el dólar a corto plazo, apoyado por el encarecimiento del petróleo, los flujos hacia activos refugio, el giro restrictivo de la Reserva Federal y la expectativa de una desaceleración de la economía mundial. A medio plazo, sin embargo, mantiene su previsión de una tendencia bajista de la divisa estadounidense una vez disminuya el riesgo asociado al conflicto con Irán.

Para las empresas con exposición internacional, Ebury recomienda no basar sus decisiones de cobertura exclusivamente en un escenario central. Ante el aumento de la incertidumbre cambiaria, la compañía considera conveniente combinar la protección frente a movimientos adversos de las divisas con la posibilidad de beneficiarse de una evolución favorable del mercado, adaptando las estrategias de cobertura al grado de volatilidad y alas necesidades concretas de cada empresa.

Pictet: sobre pondera renta variable pese al alza del rendimiento de los bonos

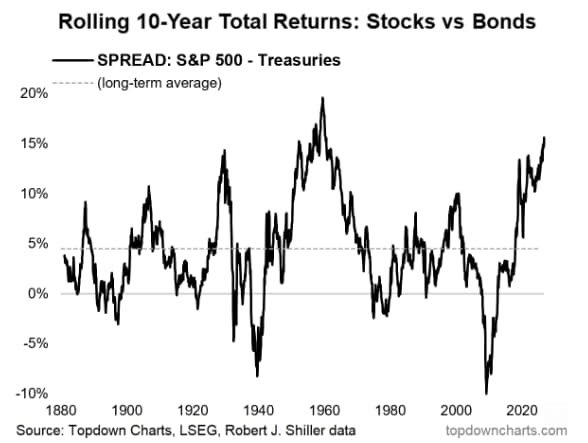
Luca Paolini, estratega jefe en Pictet Asset Management, cree que, tras un repunte de nueve meses de los mercados de renta variable y el aumento de las rentabilidades a vencimiento de los bonos gubernamentales globales, algunos inversores pueden considerar reducir la exposición a acciones. Además, los bonos parecen un mejor valor dada la incertidumbre de precios energéticos y un marco político confuso. De hecho, la rentabilidad media de los bonos gubernamentales mundiales por el índice Bloomberg Treasury ha superado el 4% las últimas semanas, máximo desde 2000, mientras que el diferencial de rentabilidad por beneficios de las acciones del S&P 500 está en mínimos de más de 20 años en relación con los bonos. Sin embargo, la alta rentabilidad de los bonos no es condición suficiente para descarrilar los mercados de acciones cuando los beneficios son resilientes. De hecho, la rentabilidad del 5% en los bonos estadounidenses a diez años se ha superado con volatilidad mínima en las acciones.

Ahora bien, aunque los precios del crudo parecen contenidos frente a máximos de otras crisis, el choque económico real se transmite en productos refinados, por los cuellos de botella con el cierre del Estrecho de Ormuz y la guerra por la invasión rusa de Ucrania, agotamiento de liberaciones de reservas estratégicas y restricciones a la exportación de productos refinados de China. De hecho, los precios del petróleo han creado casi el de doble inflación general en EE. UU. que el objetivo de su banco central. Pero las presiones inflacionarias deben relajarse los próximos meses.

Mientras, nuestros indicadores de ciclo económico muestran crecimiento global cerca de tendencia a largo plazo. La economía estadounidense crece a su tasa potencial de alrededor del 2%. Nuestro indicador compuesto de inversión de capital supera su media desde 1990, por inversión no residencial, especialmente de tecnológicas. El gasto relacionado con IA ha aumentado a ritmo anualizado de más del 20% en dos años y la Reserva Federal espera un auge de productividad que aumente el crecimiento del PIB hacia el 4% las próximas décadas. La economía europea, por su parte, se ve sostenida por la recuperación del consumo, manufactura y comercio. Hay gasto público en renovables, defensa e infraestructuras, que representa 15 % del PIB de la UE y se transmitirá a la economía. Con el tiempo, esperamos que el impulso fiscal ayude a reducir a la mitad el menor crecimiento del PIB de Europa respecto de EEUU. 

Por su parte, en Japón los indicadores avanzados, encuestas de fabricación y pedidos de maquinaria apuntan a mayor actividad industrial e inversión en capital fijo. Aunque China sigue rezagada, con débil demanda interna y consumo privado, las economías emergentes fuera de China se benefician de un comercio global resiliente y fuerte inversión en tecnología y cadenas de suministro manufactureras. Son clave en el desarrollo de la IA, que sigue en fase inicial, con exposición a la electrificación, a valoración razonable.

Las valoraciones de las acciones siguen altas, pero la dinámica de beneficios sólida. La industria de IA y tecnología es responsable de generar más de la mitad del crecimiento global de beneficios en 2026. De todas formas, una rentabilidad del bono a diez años de EEUU por encima del 5,5% o hay expansión adicional del 10% a 15% en el múltiplo de valoración del S&P 500 pueden llevar las valoraciones relativas hacia un terreno que históricamente ha precedido a pronunciadas correcciones de mercado .Pero los indicadores técnicos apoyan la sobre ponderación. 

El sentimiento del inversor minorista está en mínimos desde el "Día de la Liberación" con la imposición de aranceles de la administración Trump y los inversores institucionales bajistas, mientras los gestores de fondos reducen el peso de la deuda. En acciones estadounidenses hay apoyo en inversión de capital fijo relacionado con IA y un mercado laboral resiliente. Sin embargo, hay pocas señales de que las inversiones en IA se traduzcan en crecimiento económico sostenible o mayor productividad, con riesgo de revisión a la baja de las altas expectativas de beneficios. Hasta que se materialicen, preferimos mantenernos neutrales en acciones de EEUU. También respecto a Europa, donde al impulso positivo del gasto fiscal se opone la mayor vulnerabilidad a los altos precios del petróleo.

Vemos mayor potencial de crecimiento de beneficios en mercados emergentes, que este 2026 pueden aumentar 66% respecto a 2025, frente a 30 % en EE. UU., 21 % en Japón y 15% en la euro zona. El PIB en economías emergentes puede crecer 3,8 % este año por 1,6 % de los desarrollados. La demanda de importaciones de China en emergentes sigue fuerte y los flujos de capital positivos, con creciente demanda de metales industriales para la electrificación. La dinámica es más desafiante para 2027, cuando esperamos aumento de beneficios del 21 % en mercados emergentes; 12 % en EEUU, 13% en Japón y 8% en la Eurozona.

Las empresas de IA de mega capitalización representan alrededor del 41% de los beneficios empresariales globales y dos tercios del crecimiento de estos, pero, por primera vez desde el inicio del auge de la IA, cotizan con descuento respecto al mercado en precio-beneficio a doce meses. También vemos potencial en finanzas, que se benefician de los mayores tipos de interés y la dinámica de endeudamiento empresarial. 

Las perspectivas para acciones de consumo discrecional han mejorado con el mercado laboral estadounidense estabilizándose y la inflación camino de normalizarse el próximo año. Pero estamos neutrales en industriales, para evitar una exposición desproporcionada a las partes más intensivas en energía y sensibles a los tipos de interés de la economía. Además, estamos cautos en bienes de consumo básicos, sector excesivamente defensivo en un entorno de inversión relativamente positivo, con vientos estructurales en contra por cambio de comportamiento del consumidor, a lo que los operadores tradicionales tardan en adaptarse.

La deuda gubernamental a corto plazo parece especialmente barata. Pero descuenta exceso de aumentos de tipos de interés en EEUU. Aunque el resiliente crecimiento ha dado a los principales bancos centrales margen para priorizar la lucha contra la inflación, no consideramos el inicio de un ciclo global sostenido de endurecimiento monetario. Esperamos una o dos subidas adicionales de tipos de la Reserva Federal, una del BCE, dos del Banco de Inglaterra y dos del Banco de Japón.

En todo caso, los déficits públicos siguen siendo altos y hay riesgo fiscal. Además, la diferencia entre el crecimiento en EEUU y otras partes del mundo sigue superando las previsiones. El presidente de la Reserva Federal, Kevin Warsh, quiere revisar cómo la institución mide la inflación y cualquier cambio puede desencadenar nuevo repunte de las rentabilidades de los bonos. Así que conviene la cautela con la exposición a variaciones de tipos de interés. Los altos niveles de deuda pública y conflicto en Irán probablemente mantendrán las rentabilidades altas más tiempo. Estamos neutrales en bonos e infra ponderamos liquidez. Sin embargo, la deuda en moneda local de mercados emergentes, sin China, ofrece mayor valor. Las economías emergentes han demostrado ser resilientes tras el estallido del conflicto entre EE. UU. e Irán. El crecimiento se ha mantenido saludable, respaldado por un sólido consumo interno y crecimiento de las exportaciones. Las monedas de mercados emergentes han sido menos volátiles y las rentabilidades de los bonos en moneda local aumentado de media solo 0,6 % por el índice de bonos JPMorgan GBI-EM, mucho menos que más de 1 % de los bonos de EEUU, indicativo de estabilidad en esta clase de activos. Destaca especialmente la deuda en Latino América, por cupón y altas rentabilidades reales.

La escalada de tensiones en Oriente Medio y repunte de precios del petróleo favorecen al dólar. Sin embargo, aunque los tipos de interés estadounidenses han subido frente a sus pares, la fortaleza del dólar se ha quedado rezagada respecto a lo habitual. Hay que tener en cuenta que permanece el riesgo intervencionista y posibles tácticas poco convencionales ante las elecciones de mitad de mandato en EE. UU. Consideramos que el dólar está en ciclo gradual a la baja a medio y largo plazo, perdiendo peso en las reservas de los bancos centrales y las transacciones globales. Las mayores rentabilidades reales de la deuda han aumentado el coste de oportunidad de mantener oro, pero lo sobre ponderamos ante el riesgo de política estadounidense, cambios inesperados de la Reserva Federal y convulsiones geopolíticas, teniendo en cuenta que los flujos de inversión hacia ETF de oro siguen resilientes.

Trump vuelve a la carga contra la Fed

En medio de esta crisis de deuda, Donald Trump afirma que el presidente de la Reserva Federal, Kevin Warsh (nombrado por él), debería haberse opuesto a la subida de los tipos de interés, aunque al mismo tiempo salió en su defensa. La decisión del 16 de septiembre, la primera subida de tipos desde 2022, fue aprobada por unanimidad. En este contexto, Kevin Warsh tenía que demostrar su independencia y evitar dar la impresión de que actuaba conforme a los deseos de quien lo nombró. Su prioridad era reforzar la credibilidad de la Fed en su compromiso con la estabilidad de precios.

Trump, pese a seguir presionando a favor de una rebaja de tipos, algo difícilmente compatible con un entorno marcado por el aumento de las preocupaciones inflacionistas, ha adoptado un tono menos agresivo que el que mantenía con el predecesor de Warsh. En lugar de dirigir sus críticas contra el presidente de la Fed, señaló al resto de miembros del Comité. "No te culpo, Kevin", llegó a afirmar. Además, atribuyó la decisión al llamado "síndrome del trastorno por Trump". Este término, popularizado entre los simpatizantes de Trump, sostiene que algunas personas rechazan de forma automática cualquier propuesta o acción del presidente únicamente por proceder de él. Según esta interpretación, si la Reserva Federal eleva los tipos de interés no es por razones económicas, sino por una supuesta obsesión con perjudicar políticamente a Trump.

Boeing, en medio del pulso entre China y EEUU

Washington ralentiza las licencias de componentes aeronáuticos a China para ganar baza en la negociación comercial. Boeing, en medio del pulso. Pekín busca repuestos para unos 200 Boeing y Washington le ha puesto freno. El Departamento de Comercio ralentiza las licencias y estudia restringir trenes de aterrizaje, y limita cuánto recibe Comac, el fabricante estatal chino, para que no acumule reservas. La tregua comercial corre solo hasta enero de 2027. La jugada es de libro, cada potencia aprieta donde más duele. EEUU tiene las piezas; China, las tierras raras de los chips. La factura la pagan Boeing y sus proveedores, que ven alejarse su primer gran pedido chino en una década.

Mientras, las refinerías chinas han suspendido las exportaciones de combustible durante octubre con el objetivo de reforzar las reservas nacionales. PetroChina ha cancelado varios envíos de gasolina y combustible para aviación previstos para este mes, mientras que Zhejiang Petrochemical no tiene programadas exportaciones durante la semana festiva (la Semana Dorada). En los meses previos a la suspensión, ha habido un aumento significativo de las exportaciones de combustible. En agosto el volumen exportado de combustible para aviación (jet fuel) se situó un 41% por encima del promedio registrado en 2025. Por el momento, las autoridades no han aclarado si volverán a autorizar las exportaciones una vez finalice el periodo vacacional, el 7 de octubre.

Por otra parte, los fondos de control de volatilidad rozan récord de exposición a Bolsa y amenazan con amplificar cualquier susto. Son fondos que siguen una regla simple:  comprar Bolsa en calma, vender en turbulencia. Mueven entre 300.000 millones$ y 500.000 millones Ahora tienen la aguja clavada en el máximo. Según el Deutsche Bank, su exposición a Bolsa está en el nivel más alto desde 2010, cerca del 88% de la cartera. Los fondos tendencia, los CTA, van igual de llenos. La regla funciona en ambos sentidos. Si la volatilidad repunta, venden solos, y UBS calcula que un bache fuerte soltaría más de 100.000 millones en ventas, cinco veces lo que comprarían al subir.

01Oct

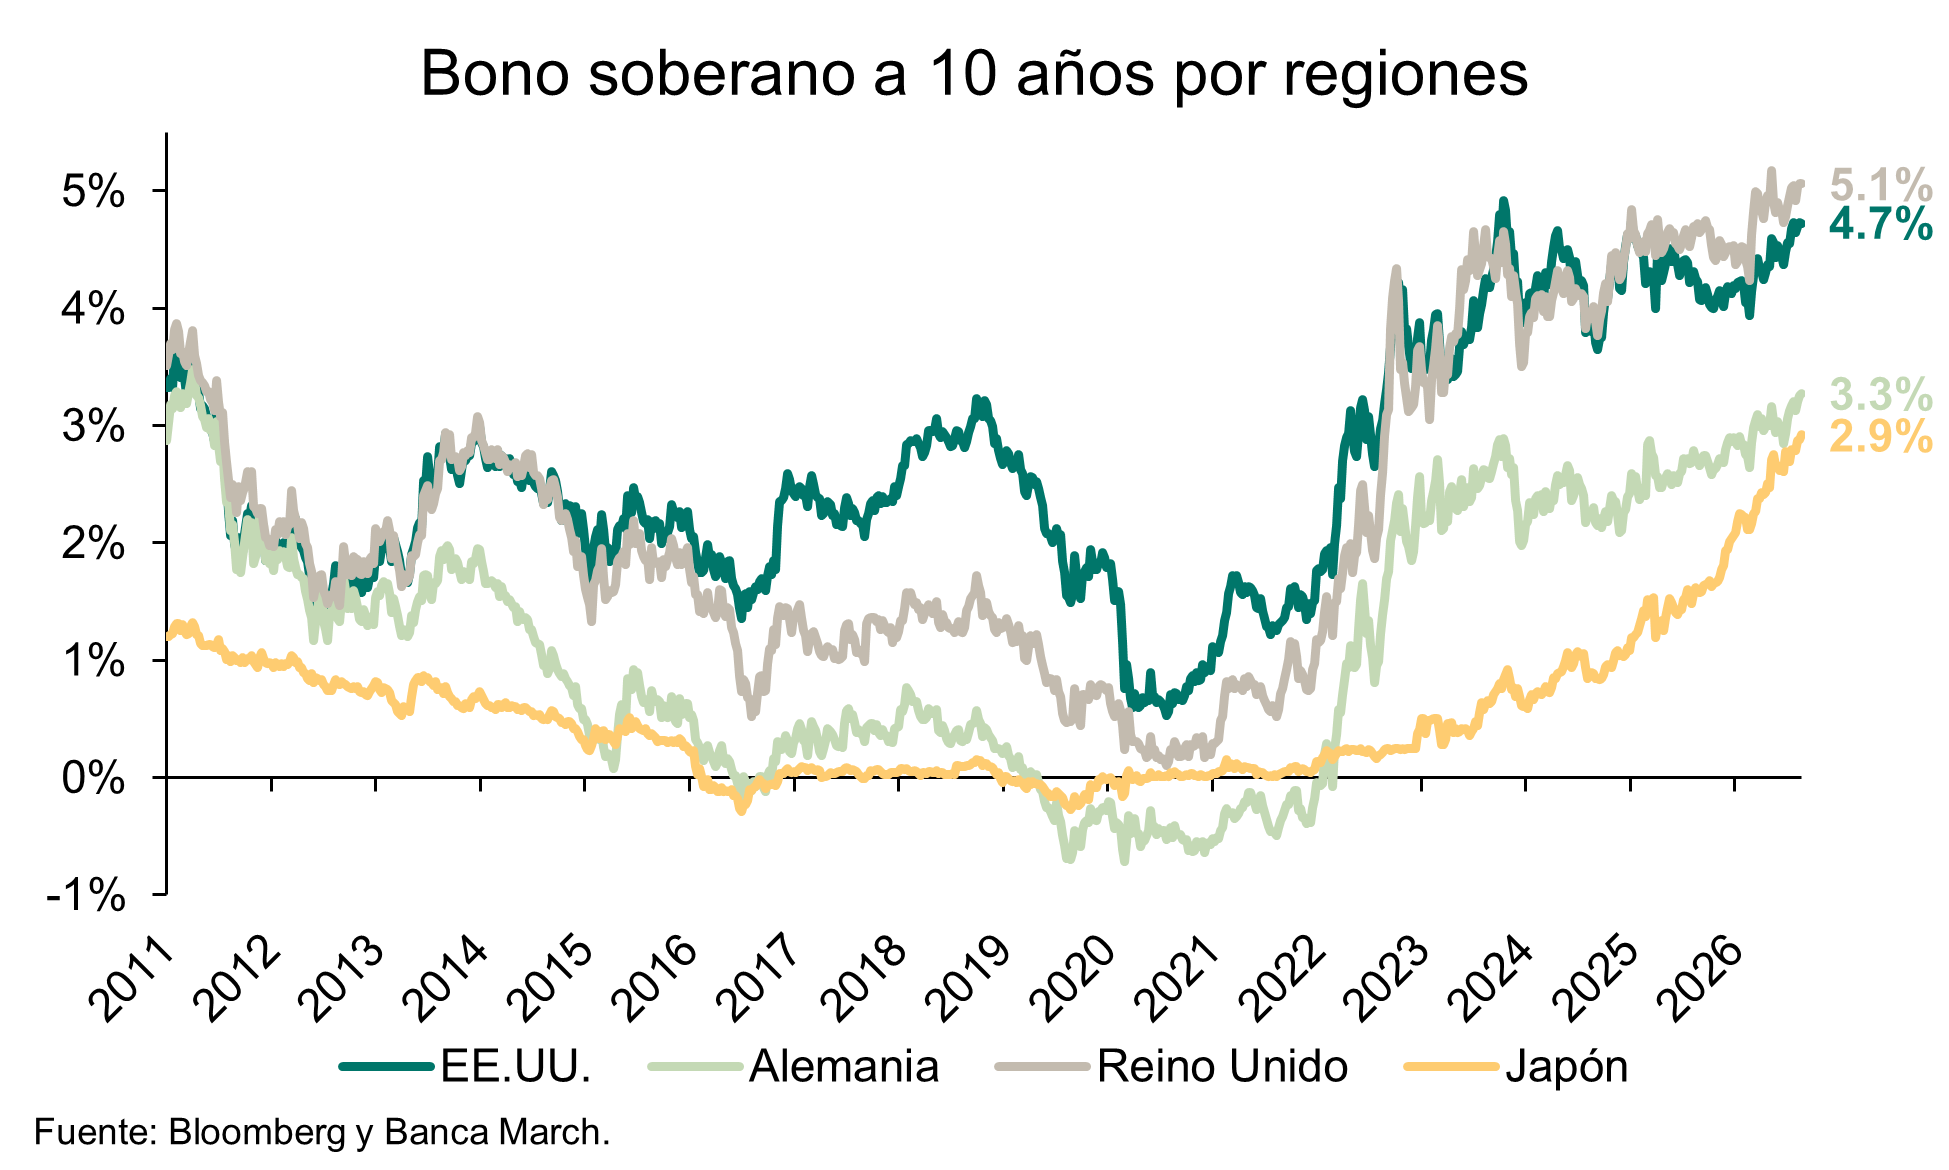
Tras cerrar el peor trimestre para los bonos soberanos globales desde 2024, con una caída del 2% entre junio y septiembre, las ventas vuelven a imponerse y las rentabilidades exigidas continúan coronando máximos desde abril de 2002, con el bono estadounidense a 10 años cotizando ya en el 5,34%.

Miguel Ángel Valero

Comenzamos el último trimestre del año y, aunque empiezan a aparecer algunas señales alentadoras –como la mejora de los flujos de crudo a través del estrecho de Ormuz o la reciente moderación de la inflación en Estados Unidos–, la presión sobre la deuda pública a largo plazo no amaina. Tras cerrar el peor trimestre para los bonos soberanos globales desde 2024, con una caída del 2% entre junio y septiembre, las ventas vuelven a imponerse y las rentabilidades exigidas continúan coronando máximos desde abril de 2002, con el bono estadounidense a 10 años cotizando ya en el 5,34%.

Todo ello sucede a pesar de las fuertes caídas registradas en el petróleo, en un contexto en el que el mercado continúa evaluando la progresiva normalización de los flujos energéticos en Oriente Medio. Las exportaciones de crudo desde el Golfo han recuperado niveles próximos a los previos al conflicto gracias a los convoyes escoltados y al uso de rutas alternativas.

Arabia Saudí resulta un ejemplo especialmente ilustrativo. Durante las tres primeras semanas de septiembre, el país árabe exportó cerca de 5,4 mbd, un 56% por encima de todo lo vendido en agosto y apenas un 16% por debajo del promedio registrado en 2025. En este contexto, también resulta reveladora la composición de esas exportaciones. Cerca del 60% del crudo saudí salió en septiembre a través del Golfo Pérsico, frente al 30% observado en agosto, una señal de que el tránsito por el estrecho de Ormuz comienza a recuperar protagonismo bajo protección estadounidense, reduciendo la dependencia del oleoducto Este-Oeste y de las rutas alternativas a través del mar Rojo.

UBS: continúa la venta de bonos del Tesoro de EEUU

La liquidación (sell-off) de bonos del Tesoro de EEUU continúa con el rendimiento del bono a 30 años renovando su máximo de 24 años y superando el 5,6%, mientras los inversores sopesaban unos datos de inflación estadounidense más suaves de lo esperado frente a un crecimiento económico robusto. Además, el índice de precios del gasto en consumo personal (PCE) subyacente aumentó un 0,2% intermensual en agosto, por debajo de las expectativas de un crecimiento del 0,3%. Los futuros sobre los fondos federales implican ahora una probabilidad del 62% de que la Fed mantenga los tipos de interés sin cambios en su reunión de política monetaria de octubre, frente a una probabilidad del 29% hace una semana.

El último conjunto de datos es coherente con una tendencia de desinflación en curso y una economía estadounidense resiliente, lo cual, en nuestra opinión, debería seguir respaldando nuevas subidas de la renta variable, junto con un sólido crecimiento de los beneficios empresariales y una adopción acelerada de la IA. La desinflación y el crecimiento económico resiliente ofrecen un contexto favorable. Un sólido crecimiento de los beneficios empresariales debería compensar la presión que suponen sobre las valoraciones unos rendimientos más altos. La adopción de la IA debería respaldar un mayor crecimiento de los beneficios.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Recomendamos a los inversores posicionarse para capturar un mayor potencial alcista en la renta variable, y prevemos subidas de aproximadamente un 10% para el S&P 500 de cara a mediados de 2027. Los inversores deberían asegurarse de que sus exposiciones estén ampliamente diversificadas por sectores y considerar asignaciones a otros mercados globales, como la eurozona, Asia excluyendo Japón, y Japón".

Citi: el apetito por el riesgo está concentrado en las megacaps de EEUU

Por su parte, Citi alerta sobre que el apetito por el riesgo está concentrado en las megacaps de EEUU, mientras se hace caso omiso a los valores de pequeña capitalización. Su radar asegura que el dinero 'valiente' está en un puñado de valores gigantes, y las pequeñas del Russell 2000 firman su apuesta más bajista del año. Por regiones, ve al S&P 500 sumando y al Nasdaq plano. Europa manda con el EuroStoxx, aunque muchos van en pérdidas, y Asia es el patito feo con el Hang Seng. 

Advierte que un mercado estrecho es un edificio con cuatro pilares en vez de veinte: si una grande tropieza, la caída se contagia sin red. El inversor debe examinar si su fondo replica al S&P 500, porque eso significa que está cargado de esas megacaps. Pero también puede ser una oportunidad para las empresas clásicas value de cara a un repunte.

Francia: el Gobierno busca un ajuste de 54.000 millones€

El Gobierno francés presenta un proyecto de Presupuestos para 2027 con el objetivo de reducir el déficit fiscal del 5,4% previsto para 2026 al 5% el año que viene. Francia se encuentra en una situación delicada: años de escasa disciplina presupuestaria, una elevada fragmentación política y la proximidad de las elecciones presidenciales han erosionado la confianza de los mercados. Como reflejo de ello, la tasa interna de rentabilidad (TIR, lo que el inversor exige por prestar su dinero) de la deuda soberana francesa a 10 años se ha incrementado en 139 puntos básicos (pb) en lo que llevamos de año y el diferencial frente al bono alemán ya se sitúa en 133 pb.

El ministro de Economía y Finanzas, Roland Lescure, avisa que el coste de los intereses de la deuda alcanzará aproximadamente los 91.000 millones€ en 2027, superando incluso las partidas presupuestarias destinadas a Defensa y Educación. Para contener el deterioro de las cuentas públicas, el Ejecutivo plantea un ajuste de 54.000 millones€, gracias a medidas como la congelación salarial de los empleados públicos, la reducción del gasto asociado a las bajas por enfermedad y la prórroga del impuesto extraordinario a las grandes empresas.

El proyecto presupuestario deberá quedar aprobado antes de finales de diciembre. Si el Gobierno no consigue reunir el respaldo parlamentario necesario, podrá recurrir al artículo 49.3 de la Constitución, que permite la aprobación de una ley sin votación directa en la Asamblea Nacional. No obstante, el uso de este mecanismo incrementa el riesgo de que la oposición impulse una moción de censura contra el primer ministro.

Ofi Invest: no implica una crisis de financiación

La gestora francesa Ofi Invest AM cree que el hecho que la prima de riesgo de Francia haya alcanzado 100 pb supone un nuevo entorno crediticio para Francia, en el cual la jerarquía crediticia europea ha cambiado, y el coste de capital ha subido en este país. Según Christophe Herpet, Chief Investment Officer, la inestabilidad geopolítica en Oriente Medio, las próximas elecciones presidenciales, y los temores del mercado sobre el alejamiento de Francia del marco fiscal europeo, son los factores que han impulsado la ampliación de la  prima de riesgo francesa hasta el entorno de los 100 pb.

La subida de la prima de riesgo del bono francés, según Christophe Herpet “no supone una crisis de financiación. El mercado se ha vuelto más exigente y tiene en cuenta no sólo la capacidad de Francia para emitir deuda, sino también, su credibilidad política que sostiene su trayectoria fiscal”. 

En ocho meses Francia celebrará elecciones presidenciales, y en pocas semanas votará el presupuesto de 2027. El diferencial OAT-Bund “se está convirtiendo en un barómetro de este cambio de entorno”, afirma el experto de Ofi Invest AM.

La subida de la prima de riesgo en Francia se produce en un momento en el que el precio de la duración (impacto en los precios de los bonos de las cambios en tipos de interés)  se está revalorizando, a causa de una serie de factores: la inestabilidad geopolíca en Oriente Medio nutre los riesgos tanto energético como de inflación; los gobiernos tienen mayores necesidades de financiación; los bancos centrales han dejado de ser compradores estructurales de deuda; las decisiones del Tesoro de EEUU en materia de vencimientos de la deuda han aumentado la volatilidad; y compradores marginales son de nuevo decisivos en el mercado, y exigen una prima a plazo más elevada. “La duración ya no significa un seguro gratuito”, indica el CIO de Ofi Invest AM.

La rentabilidad del bono alemán a 10 años (bund) alcanzó el pasado 2 de septiembre el 3,4%, el más alto de los últimos quince años. El bono del Tesoro USA a 10 años, entre el 4,7%-4,8 % en la misma fecha, y la OAT francesa (Obligation Assimilable du Trésor) a 10 años llegó a un retorno del 4,25 %, el más alto desde noviembre de 2008.

El diferencial OAT-Bund incorpora una importante prima de riesgo político y presupuestario, aunque sigue dependiendo de tres factores favorables: un marco fiscal europeo restrictivo, un BCE creíble y, en última instancia, un cierto grado de disciplina fiscal. El mercado “podria poner a prueba la disciplina fiscal”, según la gestora francesa. Y ello porque la subida del coste de los intereses erosiona el margen financiero y provoca que la trayectoria de la deuda esté más expuesta al riesgo de rendimientos elevados en los bonos durante cierto tiempo.

Las subastas de bonos franceses a largo plazo de septiembre y octubre de 2026 son las primeras pruebas que van a testar la capacidad del mercado para absorber la deuda pública francesa en sus niveles actuales de rendimientos. Según Christophe Herpet, esta capacidad se medirá “en función de las tasas de cobertura, la calidad de la demanda y la reacción del mercado secundario. Aunque una sola subasta servirá como punto de referencia, pero no como veredicto”. 

Los bancos franceses habían prefinanciado el 85 % de sus necesidades de bonos para 2026 a finales de junio, y quieren cubrir las de 2027 antes que acabe el presente año. Un colchón de liquidez que “proporciona a los bancos protección a corto plazo, pero no los protege frente a una subida duradera del riesgo francés”, afirma Ofi Invest AM. Y ello porque una ampliación del diferencial OAT-Bund aumentaría los costes de financiación, perjudicaría a las valoraciones y reactivaría el círculo vicioso entre el Estado y los bancos (los problemas financieros del gobierno contagian a los bancos, y viceversa, agravando las crisis económicas).

Respecto a las empresas, las necesidades de refinanciación en el segmento Investment Grade no superan los 40.000 millones€ en 2026 y 150.000 millones en 2027. Una liquidez abundante que “sólo ofrece un respiro temporal, porque un mayor coste del capital afectaría a las empresas que dependen de contratos de contratación pública o de la demanda interna más apalancadas, con vencimientos de su deuda en 2027” señala Christophe Herpet.

El presupuesto de 2027 “será juzgado por su ejecución, no sólo por su objetivo”, afirman los expertos de la gestora francesa. El mercado tendrá en cuenta el impacto de cada orientación fiscal que se apruebe, “la credibilidad de que se apruebe cada proyecto de ley, el volumen del ahorro previsto y la compatibilidad del presupuesto con el marco fiscal europeo”, según Ofi Invest AM. El mercado “prefiere una una trayectoria modesta pero viable, a un ajuste ambicioso pero políticamente frágil”. 

La cancelación o congelación de parte de la deuda francesa en manos del Eurosistema (el BCE y las autoridades monetarias de los países de la Eurozona) “no forma parte de nuestro escenario principal”, afirma Christophe Herpet. Si esta opción sigue siendo una mera hipótesis, el impacto sería limitado, pero si se materializa, el riesgo sería tanto institucional como fiscal, porque “el mercado cuestionaría la estabilidad del marco monetario europeo, no solo el de Francia.”, según los expertos de la gestora francesa.

Los indicadores a vigilar son la curva de rendimientos de Francia, el diferencial OAT-swap, el comportamiento de Francia en relación con España e Italia, la volatilidad de los tipos de interés, los diferenciales bancarios, el euro y los CDS (Credit Default Swaps) soberanos de Francia. Será necesario vigilar no sólo los CDS de Francia, sino también el diferencial entre los CDS denominados en dólares y su equivalente denominado en euros, porque cualquier ampliación podría suponer un incremento no sólo del riesgo asociado al crédito, sino también de fragmentación o redenominación”, explica Christophe Herpet.

Además, “estos indicadores deben observarse conjuntamente. Una ampliación aislada del diferencial OAT-Bund no envía la misma señal que un deterioro simultáneo de los CDS, los diferenciales bancarios y el euro”, señalan los expertos de Ofi Invest AM.

El calendario de calificación de la deuda soberana francesa es otro factor a vigilar por el mercado. Fitch emitió su calificación crediticia el 28 de agosto, DBRS y Scope el 18 de septiembre, Moody’s lo hará el 23 de octubre y S&P el 27 de noviembre. La reacción del mercado a estas calificaciones depende “de cualquier comentario que se haga sobre la gobernanza de Francia, su capacidad de ajuste fiscal y la trayectoria de su deuda”, en opinión de Ofi Invest AM.

Para la elaboración de estos escenarios, los analistas de Ofi Invest AM han descontado gran parte del riesgo, pero no el de una desviación radical del marco fiscal europeo. El diferencial de 100 pb en el 4º trimestre es el escenario base de la gestora francesa, con un riesgo de ampliación más severa, en caso de superarse.

  • 1.  Escenario base: 80-100 pb: Las encuestas electorales permanecen estables y el debate fiscal es tenso, pero no hay señales de que Francia se aparte del marco fiscal europeo. Un retraso presupuestario en forma de un proyecto de ley especial provisional es una posibilidad, que mantendría alta la prima de riesgo durante un tiempo, aunque no lo suficiente como para que el alejamiento del marco fiscal europeo sea radical . El diferencial OAT-Bund ha alcanzado los 100 pb aunque existe el riesgo de que pueda alcanzar puntualmente a zona de 100-120 pb.
  • 2.  Escenario favorable: 65-80 pb: Se aprueba el presupuesto de 2027 y las perspectivas electorales se perciben más consensuadas. Se despliega un programa de consolidación de la deuda creíble, documentado y viable que restablece la confianza, con el diferencial retornando a niveles 65-80 pb.
  • 3.  Escenario de tensión: 120-150 pb: Hundimiento de la credibilidad fiscal de Francia, con un déficit sigue siendo persistentemente elevado, un presupuesto poco creíble, rebaja de la calificación crediticia, surgen tensiones con Europa, y la posibilidad de que se materialice un programa de alejamiento radical del marco fiscal europeo. El diferencial OAT-Bund superaría los 120 pb, sin un limite fijo. En un mercado desordenado, la magnitud del movimiento dependeria menos del umbral a partir del cual el BCE intervendría automáticamente, y más de la liquidez del mercado, los flujos y la percepción de sostenibilidad fiscal. Este escenario probablemente provocaría un peor comportamiento de los bancos franceses, una ampliación de los diferenciales de CDS, y un aumento de la volatilidad.

Los analistas de Ofi Invest AM concluyen que el diferencial de 100 pb marca un importante umbral psicológico, pero no implica una crisis de financiación, sino que significaría una nueva jerarquía europea del riesgo soberano y un aumento duradero del coste del capital de Francia. 

25Sep

Los hedge funds reducen el arbitraje apalancado con bono y futuros ( "basis trade", en la jerga del sector) mientras se hunde el bono norteamericano.

Miguel Ángel Valero

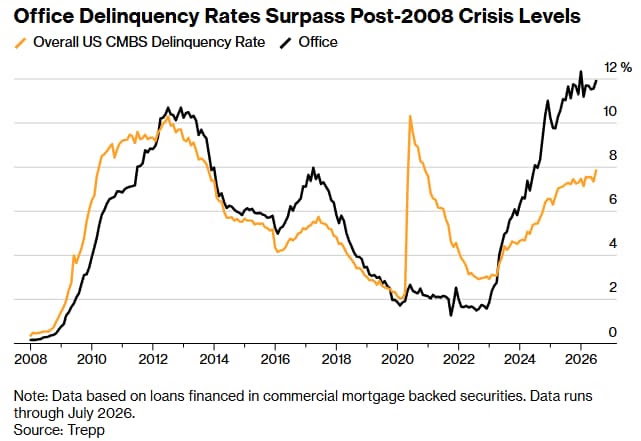
Señales inquietantes. La tasa de impago de las oficinas en EEUU se dispara al nivel más alto de la historia, por encima incluso del pico de 2008, cuando el derrumbe del mercado de las hipotecas subprime y la explosión de la burbuja inmobiliaria. El ladrillo comercial sigue siendo la bomba silenciosa a punto de estallar.

Los hedge funds reducen el arbitraje apalancado con bono y futuros ( "basis trade", en la jerga del sector) mientras se hunde el bono norteamericano. Morgan Stanley calcula que los hedge funds han recortado un 20% sus apuestas en deuda americana, hasta unos 1,2 billones$. El recorte se concentra en el tramo corto: las apuestas bajistas en el bono a 2 años han caído un 40% desde marzo. El Tesoro recompra deuda, los bancos guardan más bonos y el mercado descuenta subidas de tipos. El arbitraje apalancado (comprar el bono y vender su futuro con dinero prestado) es una fuente enorme de liquidez para la deuda. Si se deshace de golpe, los intereses pegan bandazos y el susto se contagia.

People Inc, de Barry Diller, tira la toalla y retira la oferta de más de 18.000 millones$$ por MGM Resorts. Con el dinero tan caro, hasta las ofertas de récord se quedan sin firmar sobre la mesa, y las acciones sufren.

Starbucks cierra otras 250 cafeterías dentro del plan "Back to Starbucks" de Brian Niccol. El ajuste afecta a cerca del 1% de sus más de 18.000 tiendas en Norteamérica, con un cargo de reestructuración de 300 millones$. Además recorta la previsión de aperturas netas de las 600-650 previstas a 440.

Repsol avisa de que hasta el 90% de su crudo no cumplirá las nuevas reglas de metano de la UE que entran en vigor en enero de 2027. Las cosas se pueden poner chungas para las petroleras europeas. Luis Cabra, director general de Transición Energética, Tecnología, Institucional y adjunto al CEO, y miembro del Comité Ejecutivo, solo garantiza que del 10 al 15 por ciento de su crudo cumplirá las exigencias. Desde el 1 de enero, quien importe crudo a la UE debe probar que se produjo controlando las fugas de metano, un gas que calienta 80 veces más que el CO2. Repsol sigue firmando contratos que no cumplen, porque si no se queda sin barriles. Sus cinco refinerías son para petróleo pesado, como el venezolano, así que un crudo más ligero le hundiría los márgenes. Por eso presiona a Bruselas, que estudia retrasar la norma un año, como reclaman el presidente francés, Emmanuel Macron, y otros doce países de la UE.  Amenaza al suministro de combustible europeo y a los márgenes de Repsol, Exxon, y a otras petroleras del Viejo Continente.

La única buena noticia la protagoniza Eli Lilly. La FDA aprueba Onswik, la insulina basal de una inyección semanal de Eli Lilly para la diabetes tipo 2. El fármaco reduce las inyecciones de más de 300 al año a 52. En el ensayo QWINT, con más de 3.400 pacientes, bajó el azúcar medio en sangre igual que las insulinas diarias, con un recorte del 1,34% frente a otra. Menos pinchazos significa más pacientes que aceptan el tratamiento y lo mantienen, así que Lilly abre un frente de ventas más allá de los adelgazantes. Y pisa el terreno a Novo Nordisk.

Más cordura entre Irán y EEUU

En medio de los intercambios dialécticos entre EEUU e Irán empieza a aflorar cierta cordura. Irán propone una reapertura gradual del estrecho de Ormuz, condicionada a que Estados Unidos también levante el bloqueo. Una vez firmado el acuerdo, basado en el Memorando de Entendimiento de junio, el estrecho iniciaría su reapertura en siete días. Las condiciones planteadas incluyen el fin del conflicto en el Líbano por parte de Israel, el establecimiento de un posible peaje acordado con Omán para el tránsito por el estrecho, la eliminación de sanciones, y ayudas para la reconstrucción de Irán. Tanto demócratas como republicanos han rechazado estas exigencias, por lo que Donald Trump ya ha señalado que EEUU no aceptará esos términos.

Con el estrecho bajo control militar de la Marina estadounidense, hay un incremento progresivo del flujo marítimo. Arabia Saudí alcanzó en los últimos días los niveles más elevados de exportación de petróleo a través del estrecho desde el inicio del conflicto, al verse obligada a desviar parte de la producción procedente de Yanbú. Mientras tanto, Irán continúa sufriendo las consecuencias económicas de la situación. A partir de octubre, las restricciones a las exportaciones de crudo pueden empezar a reflejarse de forma significativa en los ingresos del Gobierno, una vez se agoten las reservas de petróleo iraní almacenadas fuera del estrecho.

En la cumbre entre Trump y Xi Jinping, pocas novedades en el horizonte. Se está desarrollando con declaraciones amables, aunque con avances limitados. El principal resultado ha sido la prórroga de la tregua comercial hasta el 10 de enero de 2027, lo que supone dos meses adicionales respecto a su vencimiento previsto en noviembre. Además, China ha reiterado su disposición a mantener abiertas sus puertas a las empresas estadounidenses interesadas en invertir y operar en el país, al tiempo que ha reclamado un trato justo para las compañías chinas en EEUU. Por su parte, Trump se ha volcado en escenificar una relación cercana con Xi Jinping, ambos líderes "nunca se han llevado tan bien" y pueden "lograr mucho juntos”. 

Por su parte, el escenario energético continuó presionando a la renta fija. La curva de tipos volvió a desplazarse al alza ante un conflicto que sigue deteriorando los inventarios y que, además, está ejerciendo una fuerte presión sobre el mercado del diésel, con el fantasma de posibles restricciones a las exportaciones estadounidenses sobrevolando los mercados. La aparición de nuevos ataques hutíes contra Arabia Saudí resta parte del optimismo generado.

Pueden producirse episodios de tensión. Sin embargo, la recuperación del flujo a través del estrecho de Ormuz mantiene una trayectoria positiva y no se ha detenido. Esta evolución constituye una noticia favorable en un entorno que continuará siendo complejo y que seguirá incorporando una prima de riesgo en el precio del petróleo. No obstante, éste no será suficiente para frenar la fortaleza del ciclo de inversión en inteligencia artificial (IA), que continúa mostrando solidez y dinamismo.

"En cuanto a la renta fija, cada repunte de los tipos de interés refuerza nuestro posicionamiento más prudente en duración. Seguimos sin apreciar un valor relativo atractivo en los tramos largos de la curva, donde previsiblemente la presión seguirá por los miedos a la inflación y unos déficits fiscales crecientes", advierten en Banca March.

Se acelera la renovación del BCE

El abandono anticipado como miembro del Comité Ejecutivo del Banco Central Europeo (BCE), Isabel Schnabel, para incorporarse al Fondo Monetario Internacional (FMI), acelera la renovación de la institución. Era una de las candidatas a la presidencia del BCE una vez se marche Christine Lagarde. 

El mandato de Isabel Schnabel expiraba en diciembre de 2027. Otro que se va es el economista jefe, Philip Lane, cuyo mandato finaliza en mayo. El mandato de 8 años de Lagarde finaliza en octubre de 2027, pero se especula con una marcha anticipada para presentarse a las elecciones en Francia.

UBS: los mercados están sobreestimando las subidas de tipos

El diferencial entre los rendimientos de los bonos soberanos a 10 años de Francia y Alemania alcanzó recientemente alrededor de 110 puntos básicos (pb), su nivel más alto desde julio de 2012. Esta ampliación coincidió con una liquidación (sell-off) más generalizada en los mercados globales de bonos, ya que unos datos económicos más sólidos y unos precios de la energía más elevados llevaron a los inversores a anticipar un endurecimiento monetario más rápido por parte de los bancos centrales.

"Sin embargo, no creemos que este movimiento reste atractivo a la renta fija global. El movimiento refleja en gran medida las preocupaciones sobre el endeudamiento del Gobierno francés, mientras que los mercados podrían estar sobreestimando hasta dónde necesitarán subir los tipos los bancos centrales. Seguimos calificando a la renta fija como Atractiva, ya que unos rendimientos elevados mejoran los ingresos y generan oportunidades en bonos de alta calidad. Es posible que los mercados estén sobreestimando hasta dónde necesitarán llegar los bancos centrales en su endurecimiento monetario", argumentan en UBS.

Unos rendimientos elevados ofrecen ingresos y protección atractivos, junto con unos fundamentales crediticios resilientes. Los riesgos fiscales exigen una construcción de cartera cuidadosa, en lugar de una retirada de la renta fija.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y vemos oportunidades en distintas regiones y segmentos de mercado. Los inversores pueden considerar añadir exposición a duración media a larga en bonos de alta calidad, favoreciendo al mismo tiempo a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios. Determinados bonos selectos de mercados emergentes pueden aportar ingresos adicionales y diversificación".

03Sep

Las rentabilidades actuales de la renta fija vuelven a ofrecer una combinación de retorno esperado y protección frente a escenarios adversos que resulta difícil ignorar para el inversor de largo plazo.

Miguel Ángel Valero

Alberto Salgado, director de Inversiones en Gescooperativo, cree que el continuado repunte de las rentabilidades de la deuda pública ha devuelto el atractivo a la renta fija de una forma que no veíamos desde hacía muchos años. Buena parte de este movimiento responde al temor de los inversores a que la subida del precio del petróleo, que ya ronda los 95$ por barril Brent, termine trasladándose con mayor intensidad a la inflación subyacente. Por el momento, ésta continúa mostrando un comportamiento más contenido que el IPC general, pero el riesgo de efectos de segunda ronda ha llevado al mercado a exigir mayores rentabilidades para prestar dinero a largo plazo.

A ello se suma la creciente preocupación por la estabilidad de los suministros energéticos en Oriente Medio. El estrecho de Ormuz continúa siendo uno de los principales puntos estratégicos del comercio mundial de crudo, y cualquier amenaza sobre su normal funcionamiento tiene un impacto inmediato en las expectativas de inflación. El petróleo, una vez más, se ha convertido en un factor determinante para la evolución de los mercados de bonos.

Sin embargo, "creemos que niveles próximos al 3,37% o al 3,83% en la deuda alemana y española a diez años ofrecen una oportunidad atractiva para el inversor. Aunque durante determinados periodos la inflación pueda situarse por encima de esas referencias, consideramos altamente probable que, en promedio durante la próxima década, se mantenga en niveles inferiores. Ello permitiría obtener una rentabilidad real positiva y razonable, algo extraordinariamente escaso en lo que llevamos de siglo, periodo en el que los ahorradores han convivido con tipos reales mínimos e incluso negativos", explica.

Es cierto que existen fuerzas estructurales que presionan al alza las rentabilidades. Los elevados déficits fiscales, unas ratios de deuda pública sobre PIB históricamente altas, y la necesidad de financiar crecientes necesidades presupuestarias aumentan la oferta de bonos. Paralelamente, responsables económicos como Scott Bessent han defendido la conveniencia de evitar un repunte excesivo de los costes de financiación, reflejando una preocupación cada vez mayor por el control de la curva de tipos.

No obstante, existe también un límite natural a las subidas. Unos tipos demasiado elevados terminarían endureciendo severamente las condiciones financieras y empujarían a muchas economías hacia la recesión. Conscientes de ello, los bancos centrales disponen de un margen relativamente reducido para seguir elevando los tipos de interés. Y si finalmente se produjera una desaceleración económica significativa, la propia debilidad de la demanda contribuiría a reconducir las presiones inflacionistas. En ese contexto, las rentabilidades actuales de la renta fija vuelven a ofrecer una combinación de retorno esperado y protección frente a escenarios adversos que resulta difícil ignorar para el inversor de largo plazo.

The Trader:  preguntarnos cuánto de nuestra cartera depende de que el dinero vuelva a ser barato

Durante meses, una parte importante del mercado había construido sus expectativas sobre una idea bastante cómoda: la inflación seguiría moderándose y el siguiente movimiento relevante de la Reserva Federal sería, tarde o temprano, bajar los tipos. Kevin Warsh acaba de poner esa narrativa en duda. Su mensaje en Jackson Hole fue claramente más restrictivo de lo esperado. La inflación PCE todavía avanza un 3,7% interanual y, lo que quizá sea más preocupante, el 54% de los bienes y servicios que componen el índice siguen registrando aumentos superiores al 3%. La inflación no solo continúa demasiado alta: sigue estando muy extendida. Warsh no anunció una subida de tipos, pero dejó claro que la Fed está dispuesta a actuar si la inflación no converge con suficiente claridad hacia el 2%. Y el mercado reaccionó inmediatamente.

Antes de su intervención, los futuros asignaban aproximadamente un 35% de probabilidad a una subida de 25 puntos básicos (pb) en septiembre. Después del discurso, esa probabilidad saltó hasta alrededor del 57%. Y la posibilidad de que los tipos alcancen el 4%-4,25% en diciembre ronda ya el 40%, lo que implicaría dos subidas desde los niveles actuales.

La reacción de los activos fue coherente con este cambio de expectativas: la rentabilidad del Treasury a dos años subió casi 12 pb, el dólar se fortaleció, mientras el oro cayó más de un 3%, el Bitcoin sufrió presión y el Nasdaq terminó a la baja.

Pero quizá lo más importante no sea si finalmente la Fed sube los tipos en septiembre. Lo verdaderamente relevante es que el mercado había eliminado prácticamente las subidas de tipos de su mapa de escenarios y ahora tiene que volver a incorporarlas. Esto importa especialmente para los activos cuyas valoraciones dependen de tipos bajos y beneficios muy alejados en el tiempo. Y ahí aparece inevitablemente la tecnología y, en particular, muchas compañías vinculadas a la inteligencia artificial. Si aumenta la tasa utilizada para descontar esos beneficios futuros, el precio que estamos dispuestos a pagar hoy por ellos disminuye.

Jackson Hole no garantiza nuevas subidas de tipos. Los próximos datos de empleo e inflación pueden volver a cambiar completamente las probabilidades. Pero Warsh sí ha destruido una complacencia peligrosa: el siguiente movimiento de la Fed ya no tiene por qué ser mantener o bajar tipos. También puede ser subirlos. Y cuando cambia el abanico de escenarios posibles, también debería cambiar nuestra forma de valorar el riesgo. "No se trata de venderlo todo ni de intentar adivinar qué hará la Fed en septiembre. Se trata de preguntarnos cuánto de nuestra cartera depende de que el dinero vuelva a ser barato y cuánto margen de seguridad tenemos si, finalmente, eso tarda bastante más de lo que el mercado esperaba", advierte Pablo Gil en The Trader.

Pictet: los beneficios empresariales avalan el atractivo de la Bolsa

Arun Sai, estratega de multiactivos en Pictet AM, cree que, con un crecimiento de beneficios empresariales en niveles sorprendentemente saludables, el mercado bursátil puede mantener su buen comportamiento los próximos meses, especialmente en tecnología, industria y finanzas y mercados emergentes. La rentabilidad de los bonos del Tesoro de EEUU a 30 años ha llegado a máximos desde 2008 y desde a diez años enero de 2025, en medio de datos económicos mejores de lo esperado, presiones inflacionarias, aluvión de emisión de deuda empresarial y cambios impredecibles en las políticas estadounidenses.

Con el aumento de la rentabilidad de los bonos del Gobierno, los mayores costes del endeudamiento y menor valor presente de los beneficios de las empresas cabe preguntarse si las acciones pueden ampliar las subidas de doble dígito que llevan lo que va de año. Pero las preocupaciones son exageradas. Los beneficios siguen creciendo a ritmo notable, en parte con la creciente adopción de nuevas tecnologías como la inteligencia artificial (IA). Las previsiones de aumento de beneficios de los analistas son cerca de 30% este año y consideramos hasta 35%.

Históricamente el aumento de precios del petróleo deteriora los términos de intercambio de los importadores, impulsa la inflación, erosiona los ingresos reales de los hogares y lastra el crecimiento económico. Los bancos centrales se vuelven más agresivos, los activos de riesgo se resienten y los mercados emergentes están entre los primeros en sufrir. Sin embargo, el petróleo tiene actualmente un impacto mucho menor en el ciclo financiero y las principales economías mundiales están invirtiendo a gran escala. 

Es verdad que la mayor rentabilidad de los bonos puede atribuirse en parte a presiones inflacionarias y altos déficits públicos. Pero los mercados de renta fija están descontando niveles de crecimiento saludables. En este sentido, históricamente, el aumento de rentabilidad de los bonos no siempre está asociado a caídas en los mercados de renta variable. Es el caso en períodos de buen comportamiento de la economía, como 1994 y 2013, siendo el panorama actual similar, con el índice de sorpresas económica en positivo desde finales de 2025.

La economía europea está comportándose mejor de lo que la mayoría preveía al inicio del conflicto con Irán, por consumo e inversión empresarial. Aunque en EEUU el aumento del consumo los últimos meses se ha ralentizado al 1,8% anual, por debajo de la tendencia de largo plazo de 2,5%, la inversión en capital fijo compensa con creces, las vinculadas a IA en algunos casos 25% interanual y las importaciones de bienes de capital más del 20 %. Respecto a emergentes, en China el consumo interno se debilita y el mercado inmobiliario atraviesa dificultades, pero en conjunto estas economías se benefician de los altos precios de las materias primas, fuerte crecimiento de las exportaciones y tipos de interés relativamente bajos, con exposición al sector de IA y una dinámica de crecimiento favorable.

Además, las valoraciones justifican sobre ponderar renta variable. La rentabilidad por dividendo de las acciones en relación con la de los bonos del Tesoro de EEUU indica baja prima de riesgo de la renta variable, pero lejos de indicar vulnerabilidad de las acciones, lo que requiere que la rentabilidad de los bonos aumente aun sustancialmente. Por otra parte, aunque septiembre suele ser complicado para las acciones, las encuestas indican que los inversores no mantienen posiciones excesivamente alcistas en renta variable.

El atractivo del sector de semiconductores probablemente ha alcanzado máximo, pero el dinamismo de beneficios en IA sigue muy fuerte. El aumento del valor de las acciones de las grandes empresas de IA representa el 27% del total y el 56% del aumento de beneficios. Además, el auge de la inversión impulsada por IA y necesidad de la correspondiente infraestructura favorecen al sector industrial, que sobre ponderamos. Por su parte, las acciones del sector financiero ofrecen beneficios estables, dado el sólido crecimiento económico y mayores tipos de interés.

Pero estamos neutrales empresas de servicios públicos. Sus características defensivas y sostenibilidad de dividendos resultan menos atractivas frente a los bonos, dada la posibilidad de subidas de tipos de interés. Además, infra ponderamos consumo, pues el crecimiento está impulsado principalmente por inversión empresarial y gubernamental, más que gasto de los hogares.

Aunque las acciones estadounidenses siguen generando beneficios sólidos, con la mediana de aumento de beneficios en el S&P 500 del 12 % el segundo trimestre, nos preocupa cuánto se debe a apoyo fiscal y el superciclo de inversión en IA, pues consumo, vivienda y otros sectores sensibles al aumento de tipos de interés siguen relativamente débiles. Para una perspectiva más positiva en acciones estadounidenses nos gustaría ver indicios de crecimiento más allá de la inversión y gasto empresarial. Por su parte las acciones de mercados emergentes (excluyendo China), se benefician de unas exportaciones que crecen a más de doble ritmo que la tendencia prepandémica, con aumento del comercio intrarregional. China, fuertemente comprometida con la carrera por la IA, continúa incrementando sus importaciones, a un ritmo anual del 8,6%, con una parte significativa de otros emergentes. En cuanto a acciones latinoamericanas, cotizan a valoraciones especialmente atractivas, siendo la región más barata.

El principal riesgo es monetario en EEUU para contener el endeudamiento. Su Gobierno ha mostrado poco interés en reducir la deuda, que supera los 40 billones$. Además, la oferta de deuda del sector privado ha aumentado considerablemente, principalmente para financiar infraestructura de IA. El fabricante de chips Nvidia ha anunciado un acuerdo de financiación de medio billón de dólares, 1,5% del PIB estadounidense. Esta carrera por el capital probablemente aumente el endeudamiento total de EEUU al 16% del PIB, nivel cercano al de antes de la crisis financiera. Aunque la sorpresiva decisión del Tesoro de EEUU de duplicar el volumen de recompras de bonos a largo plazo puede contener fluctuaciones desordenadas de rentabilidad de la deuda, no aborda el desequilibrio fiscal y sugiere que se prioriza estabilización de rentabilidades de la deuda frente al fortalecimiento del dólar. 

El caso es que hay riesgo de dominancia fiscal, limitando la capacidad de la Reserva Federal para alcanzar su objetivo de inflación. Además, el abandono de la institución monetaria de la orientación a futuro hace menos predecible la evolución de tipos de interés. Estas presiones se extienden a bonos de otros países desarrollados. La excepción son los bonos del Tesoro ligados a la inflación, con rentabilidades reales por encima de la tendencia del crecimiento del PIB, punto de entrada históricamente atractivo. Pero en conjunto estamos neutrales bonos del Tesoro de EE. UU. y deuda soberana de la Eurozona. En crédito los diferenciales de rentabilidad a vencimiento están ajustados, ofreciendo compensación limitada frente a riesgos de la dinámica fiscal, incertidumbre monetaria e inflación. Infra ponderamos la liquidez. Pero favorecemos la deuda en moneda local de mercados emergentes sin China. Los favorables términos de intercambio comercial y resistencia que están mostrando a las fluctuaciones del precio del petróleo pueden respaldar sus economías y sus bonos. Además, el oro es un activo menos expuesto a riesgos fiscales y monetarios, que se beneficia de las tensiones geopolíticas y de las compras de los bancos centrales.

UBS: oportunidades de carry respaldadas por fundamentales sólidos

Los precios del petróleo al alza y el cambio en las expectativas sobre los bancos centrales han impulsado los rendimientos globales, pero los mercados de divisas están reaccionando de forma selectiva. "Nos decantamos por oportunidades de carry respaldadas por fundamentales más sólidos, y creemos que los inversores deberían centrarse en construir carteras robustas, diversificadas y con una gestión adecuada del riesgo", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Dentro del universo de divisas, favorecemos aquellas que combinan un carry atractivo con bases fiscales más sólidas, entre ellas la NOK y el NZD, mientras que la GBP y el CNY también se mantienen Atractivos. Seguimos prefiriendo los bonos gubernamentales de corto y medio plazo, tanto por sus ingresos como por su papel diversificador en la cartera, aunque también vemos mérito en diversificar las posiciones de liquidez a través de distintas herramientas, como depósitos a plazo fijo, certificados de depósito, estrategias diversificadas de renta fija y determinadas estrategias estructuradas, para equilibrar la rentabilidad frente al riesgo. Vemos valor en mantener una asignación estratégica al oro, que puede complementar estas posiciones gracias a la sólida demanda de los bancos centrales y a su papel como cobertura de la cartera frente a la depreciación de las divisas y la presión fiscal en EE. UU".

"Vemos más recorrido al alza para la renta variable europea, especialmente en la Eurozona y Alemania, de carácter más cíclico, y destacamos cuatro oportunidades de inversión clave en la región: 

  • 1) impulsores del gasto de capital, incluidas las industriales europeas, el sector de TI, y nuestros temas de inversión Power and Resources y Automation and Robotics; 
  • 2) los bancos europeos como un apoyo clave para la inversión; 
  • 3) los líderes europeos, que incluyen a las empresas de primer nivel de la región expuestas a las principales tendencias estructurales, 
  • y 4) las medianas capitalizadas suizas como nuestra expresión preferida dentro de Suiza",

apuntan Dean Turner, Chief Eurozone and UK Economist, y Rolf Ganter, Head Equities Europe, UBS Global Wealth Management

"Las materias primas podrían aportar fuentes de rentabilidad adicionales a una cartera, con tendencias de demanda a largo plazo que respaldan a los metales base y con desafíos climáticos y geopolíticos particulares que sustentan al sector agrícola. Las materias primas pueden ofrecer a los inversores primerizos una vía para aprovechar el crecimiento económico global, cubrirse frente a la inflación y diversificar el riesgo. También pueden brindar exposición a segmentos de los mercados financieros que quizá estén poco representados en el mercado bursátil", señala Matthew Carter, Strategist.

Eastspring; subidas de tipos en Fed, BCE y Banco de Japón

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de Eastspring Investments, creen que tanto la Fed como el BCE y el Banco de Japón (BoJ) emprenderán en breve una política monetaria más restrictiva con subidas de tipos. Y ello porque en el caso de la Fed, constata que la política monetaria actual no se ajusta al nivel de inflación ni a las expectativas de mejora del empleo, que incluso podrían llevar a adelantar la subida de tipos de la Fed de octubre a septiembre. Un mes en el que subirán tipos 25 pb tanto el BCE como el BoJ. Un movimiento que impedirá la apreciación del dólar, escenario que no favorece a las Bolsas, lo que hace más necesaria una correcta selección de valores.

El discurso de Warsh mantiene nuestra previsión de que la Fed elevará el tipo de los fondos federales. Interpretamos el discurso no solo como una expresión de preocupación por una inflación que sigue por encima del objetivo de la Fed, sino también como un reconocimiento de que, en un contexto de sólido crecimiento económico y una tasa de desempleo históricamente baja, del 4,1 %, la política monetaria no es restrictiva. Los mercados deberán prestar mayor atención a la tasa de desempleo en los datos laborales de Estados Unidos que se publicarán este viernes 4 de septiembre que a la variación general de las nóminas.

La reducción de la población activa estadounidense, derivada de la combinación de una inmigración neta negativa y la tendencia descendente de la tasa de participación laboral, implica que incluso aumentos modestos de las nóminas pueden mantener tensionado el mercado laboral estadounidense. Prevemos que las nóminas igualen, como mínimo, el actual consenso de un aumento de 55.000 empleos en agosto y que la tasa de desempleo se mantenga sin cambios en el 4,1 %. Nuestra inclinación es prever unas nóminas ligeramente superiores, y no nos sorprendería que la tasa de desempleo descendiera al 4%. Las encuestas de los bancos regionales de la Reserva Federal apuntan a un empleo más sólido. Las solicitudes iniciales de subsidio por desempleo disminuyeron durante las tres primeras semanas de agosto, y el indicador semanal de empleo de ADP aumentó a principios de agosto. Un informe de empleo sólido podría llevar a los mercados a descontar plenamente una subida de tipos en octubre, si no en septiembre.

Antes de la Fed, esperamos que el BCE suba 25 pb en su reunión del 10 de septiembre y que el Banco de Japón suba 25 pb el 18 de septiembre. Las subidas de tipos en estas grandes economías y en Asia están limitando la capacidad del dólar para apreciarse en respuesta a la Fed, al restringir los movimientos de los diferenciales de tipos de interés a favor del dólar estadounidense. Seguimos considerando que el dólar se encuentra en una tendencia bajista cíclica de largo plazo. Una o dos subidas de la Fed podrían retrasar ligeramente esta evolución, pero, cuanto antes se produzcan, mayor será la probabilidad de que el dólar se debilite en 2027. Históricamente, la debilidad del dólar ha beneficiado a los mercados bursátiles asiáticos al fomentar los flujos de fondos hacia Asia.

Después de la amplia relajación de la política monetaria mundial en 2024 y 2025, la política monetaria se está endureciendo ahora ligeramente. Esto supone un obstáculo gradual para los mercados de renta variable en 2027 y debería incrementar la importancia de una selección activa de valores, bien fundamentada mediante análisis, frente a la inversión generalizada en índices.

02Sep

El private equity español mantiene el apetito pese a la inestabilidad geopolítica y global y la volatilidad: ocho de cada diez gestoras españolas esperan aumentar sus inversiones en sectores como tecnología, servicios financieros y energía.

Miguel Ángel Valero

El mercado habla de una estampida de bonos en todo el mundo. El bono japonés a 10 años toca el 3% por primera vez desde 1996, y Francia, Alemania y EEUU rozan máximos de años. Los inversores exigen más por prestar a los Estados y el dinero huye del riesgo. La inflación de la Eurozona supera el 3 por ciento en agosto y el mercado ya da por hecha una subida de tipos del Banco Central Europeo (BCE). Esto supone euro al alza y presión sobre la deuda alemana y periférica, y que la banca gana con márgenes más gordos. 

Las ventas minoristas de Alemania se hunden un 3,4% en julio, cuando se esperaba una subida del 0,4 por ciento. El consumidor alemán, motor de la mayor economía de Europa, se ha encerrado en casa. El comercio minorista firmó su peor mes desde 2021. El batacazo fue general, la gasolina cayó un 9,1% al expirar el descuento del combustible, el comercio no alimentario un 4,8%, y las ventas online un 5,6%. La alimentación aguantó y solo bajó un 0,8 por ciento menos. Si el alemán no gasta, la economía europea se frena. Y deja al BCE en un aprieto, la inflación sigue alta, pero subir tipos hundiría aún más el consumo y no ayudaría a un crecimiento económico que ya es muy flojo.

No van las cosas mejor en EEUU. La industria se enfría en agosto y los precios que pagan las fábricas siguen por las nubes. El ISM manufacturero bajó en agosto a 54,6 desde el 55,6 de julio, aunque sigue por encima de 50, y deja atrás ocho meses al alza. El índice de precios de los insumos se queda clavado en 71,1, por el acero, los aranceles y la factura eléctrica de la inteligencia artificial (IA).  Si los costes no bajan, y la Reserva Federal no baja tipos, el bono renta más y la Bolsa sufre. Esta situación perjudica a los bonos largos y de las tecnológicas, complicando la financiación de la IA, y beneficia al dólar y a la industria con poder para subir precios.

Las únicas noticias positivas del día las proporciona la IA. Tesla entra en mercado alcista: sube más de un 20% desde sus mínimos de julio, justo antes de su evento de robotaxis. El mercado vuelve a comprar la historia de Elon Musk. Y Fervo Energy se dispara en el Nasdaq un 25% tras firmar con Google el mayor acuerdo geotérmico del mundo, 396 megavatios. Cuando la IA pide electricidad, la geotérmica sale de la sombra.

Banca March: los bonos pasan factura a la renta variable

La vuelta de las vacaciones sigue complicándose para los mercados de renta fija. En esta ocasión, el detonante han sido las renovadas tensiones en el estrecho de Ormuz, con ataques iraníes a buques comerciales y la respuesta militar de EEUU, que incluso ha llegado a plantear de forma extraoficial una política de represalia consistente en destruir un barco comercial iraní por cada embarcación afectada por Teherán. Las ventas se concentraron en esta ocasión en las economías con mayor dependencia energética del exterior, principalmente Japón y Europa. 

Destaca especialmente el fuerte repunte del gas europeo, cuyo precio alcanza los 73 €/MWh, máximos de los últimos 3 años, con el foco puesto sobre unos niveles de almacenamiento que se sitúan 14 puntos por debajo de los registrados hace un año. La temporada de inyección de gas concluye en apenas un mes y la necesidad de reconstruir inventarios antes del invierno empieza a ganar urgencia. Además, Rusia ha anunciado que suspenderá el tráfico de trigo por el mar Negro en 2026, añadiendo un nuevo foco de presión sobre la inflación europea. 

Ésta se acelera por el encarecimiento de la energía, pero la tasa subyacente se mantuvo contenida (bajó en una décima su ritmo de crecimiento en agosto hasta el 2,4%). El dato del IPC de agosto mostró un repunte acusado al elevarse el crecimiento de los precios al consumo hasta el 3,3% interanual, un incremento de 0,4 puntos en un mes y situándose en su mayor nivel desde septiembre de 2023. Este comportamiento se explicó íntegramente por el aumento de las presiones inflacionistas por el lado de la energía, que aportaron 0,4 puntos más que el mes previo al registrar un ritmo de crecimiento del +14,3% interanual. Frente a ello, la inflación de los alimentos se mantuvo estable y contenida (+1,2%), y fue especialmente relevante que los precios de los servicios se moderaron (del +3,3% hasta el +3% interanual), lo que sugiere que las presiones energéticas aún no se han contagiado de forma generalizada a otros sectores, una tendencia que reduce los temores a efectos de segunda ronda de la actual crisis energética.

El problema es que el repunte de las rentabilidades empieza a pasar factura a la renta variable. Durante agosto, las Bolsas permanecieron prácticamente inmunes al movimiento al alza de los tipos a largo plazo, apoyadas por el optimismo en torno a los beneficios empresariales. En EEUU, la temporada de resultados ha concluido con un crecimiento del beneficio del 53%, el mayor desde la recuperación posterior a la pandemia. De este modo, el mercado enfrenta dos fuerzas contrapuestas: el impulso de unos beneficios sólidos y el efecto adverso de unos tipos de interés más elevados. 

"Las valoraciones continúan siendo razonables, lo que debería acotar el impacto del aumento de los tipos sobre las Bolsas. El PER estimado a 12 meses de la renta variable global se sitúa en 17 veces beneficios, un nivel muy cercano a su media histórica. Aunque es probable que la volatilidad vuelva a ganar protagonismo en el corto plazo, no esperamos que ello se traduzca en un mercado bajista. De hecho, si el contexto macroeconómico se mantiene estable, estos movimientos podrían ofrecer oportunidades atractivas para aumentar gradualmente la exposición a renta variable", señalan los analistas de Banca March.

Joachim Nagel, miembro del BCE, ha dado prácticamente por segura una nueva subida de los tipos de interés en la reunión de la próxima semana. Nagel señaló que los mercados asignan una probabilidad superior al 95% a este movimiento y afirmó que están “bastante acertados”. No obstante, evitó anticipar nuevas alzas más allá de septiembre, aludiendo al elevado grado de incertidumbre que sigue rodeando la evolución de la inflación, los precios de la energía y los mercados financieros.

El gobernador del Banco de Japón ha insinuado un posible aumento en los costes financieros en la reunión del 18 de septiembre. Kazuo Ueda indicó que las decisiones de política monetaria se adoptarán teniendo en cuenta los riesgos al alza para la inflación, un mensaje que ha reforzado las expectativas del mercado. A ello, se sumaron los comentarios del secretario del Tesoro estadounidense, Scott Bessent, quien se ha mostrado a favor de un movimiento en esa dirección.

Por otro lado, la Administración Trump está presionando a las refinerías estadounidenses para que aumenten la producción de gasolina y diésel con el objetivo de contener los precios de los combustibles. Tras un encuentro en el que participaron una docena de directivos del sector, el secretario de Energía, Christopher Allen, afirmó que espera una moderación de los precios de la gasolina y el diésel. Los ejecutivos aprovecharon para arremeter contra el programa Renewable Fuel Standard (RFS), que obliga a las refinerías a incorporar etanol, biodiésel y otros combustibles renovables a la gasolina y al diésel. Según el sector, las cuotas récord fijadas por la Administración son difíciles de cumplir y están contribuyendo a elevar los costes de producción. La cuestión de los biocombustibles sigue siendo especialmente sensible para Trump, ya que enfrenta los intereses de dos de sus principales grupos de apoyo: la industria agrícola y el sector petrolero.

En EEUU, tras mostrar una elevada fortaleza en los meses previos, los indicadores apuntan a un ligero menor dinamismo: la confianza de los empresarios se frena (en agosto el ISM manufacturero bajó más de lo esperado al situarse en 54,6, un punto por debajo del mes previo); las vacantes de empleo se moderan (7,27 millones, con una ratio de vacantes por parado que también repuntó hasta situarse en 1,05x desde 1,01x del mes previo, y la tasa de renuncias baja desde el 2% de junio al 1,9% en julio) y retrocede el gasto en construcción (-0,5% en julio desde el crecimiento plano en junio, por la subida de los costes de financiación).

Grant Thornton: el private equity sigue con apetito

El private equity español mantiene el apetito pese a la inestabilidad geopolítica y global y la volatilidad: ocho de cada diez gestoras españolas esperan aumentar sus inversiones en sectores como tecnología, servicios financieros y energía, según el Spain Private Equity Pulse 2026 de Grant Thornton. Sólo un 17,5% asegura que las reducirá, uno de los resultados más bajos entre todos los mercados analizados. Pero incremento de las inversiones será moderado: el 30% aumentará entre un 6 y un 10%, y el 18% apunta a crecimientos de entre el 26 y el 35%, frente al 13% global. 

El principal motor es el mayor número de activos que salen al mercado (42%, frente al 34% global), junto a una mayor certidumbre macroeconómica a nivel nacional. “El private equity español cuenta con capital disponible y condiciones favorables, lo que asegura un nuevo ejercicio con un volumen destacado de operaciones”, explica Jorge Tarancón, Socio de M&A y Transacciones de Grant Thornton España.

América del Norte es el destino prioritario para el 46% de los gestores españoles, seis puntos por encima del global. Europa (34%) y América Latina (34%) completan el podio, con la región latinoamericana por encima de la media global (28%).

Este pulso pone de manifiesto un mejor acceso a fondos por parte de los gestores españoles. En este sentido, España se consolida como uno de los mercados más optimistas en captación de fondos. El 64% de los gestores españoles considera que la captación de fondos es menos compleja que hace un año, frente al 41% global. Entre las razones de esta mejora, los gestores señalan a la creación de nuevas estructuras de inversión (64%) y la ampliación de la base de LP -Limited Partners, los inversores que aportan capital pero no participan en la gestión diaria- (56%). Pero los LP son cada vez más exigentes a la hora de depositar sus fondos. Seis de cada cuatro gestores reconoce que el historial de rentabilidad cada vez es más relevante para estos inversores, además de otros factores como la integración de los criterios ASG (34%).  

“Los inversores quieren ver resultados demostrados, continuidad en los equipos y una narrativa de inversión coherente de principio a fin. Las firmas que han construido ese track record tienen hoy una ventaja competitiva real en los procesos de captación”, afirma Eduard Gellida, Socio de Financial Advisory de Grant Thornton España.

UBS: no será un ciclo continuado de subidas en el BCE

Las Bolsas europeas sufrieron presión a comienzos de septiembre, ya que la subida de los precios de la energía y el repunte de las rentabilidades de los bonos globales reavivaron los temores sobre la inflación y el endurecimiento monetario de los bancos centrales. La inflación de la Eurozona se aceleró hasta el 3,3% en agosto desde el 2,9% de julio, impulsada casi en su totalidad por el encarecimiento de la energía, mientras los mercados descontaban por completo una subida de tipos de 25 puntos básicos por parte del BCE en su reunión de septiembre.

"Sin embargo, no creemos que esto marque la continuación de un ciclo prolongado de subidas de tipos del BCE que ponga en riesgo las perspectivas de la renta variable europea. La inflación subyacente no apunta a una ampliación sostenida de las presiones de precios. Los últimos datos de actividad sugieren que la recuperación industrial de la Eurozona está ganando impulso. La mejora de los beneficios empresariales y las tendencias de inversión estructural deberían respaldar nuevas subidas en la renta variable europea", opinan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos una posición Atractiva en renta variable de la Eurozona pese a la presión a corto plazo derivada de los precios de la energía, las rentabilidades de los bonos y la perspectiva de otra subida de tipos del BCE. La mejora de la actividad, unos beneficios más sólidos y unas valoraciones razonables respaldan nuevas ganancias, mientras que la concentración del repunte inflacionario en la energía desaconseja extrapolar un ciclo de endurecimiento prolongado. También favorecemos los bonos de calidad con vencimientos a corto y medio plazo, donde los inversores pueden asegurar rentabilidades elevadas mientras limitan su exposición a las presiones fiscales y de oferta que afectan al tramo largo de la curva".

"Mantenemos una visión Atractiva sobre la renta variable global y recomendamos posicionarse para el potencial alcista del mercado mediante una exposición diversificada a la renta variable, complementada con una exposición selectiva y diversificada a la IA", aportan Belinda Ulander y Christopher Swann, estrategas. "La demanda y el precio de los tokens son señales clave de la actividad en la economía de la IA. La caída de los precios de los tokens está estimulando un mayor uso, mientras que el consiguiente aumento del consumo está elevando el gasto agregado en tokens, un ejemplo clásico de la paradoja de Jevons. Dicho de otro modo, el volante de inercia de la IA sigue girando a toda velocidad, sin señales de desaceleración", apunta Jason Draho, responsable de Asignación de Activos para América.

01Sep

Los inversores seguirán exigiendo rentabilidades más altas debido a la persistencia de unos precios energéticos elevados y de políticas fiscales expansivas en las principales economías desarrolladas occidentales.

Miguel Ángel Valero

Septiembre comienza con una mayor presión sobre los bonos. Tras el discurso más restrictivo del gobernador de la Reserva Federal, Kevin Warsh, en Jackson Hole el 28 de agosto y con las tensiones en Irán completamente enquistadas, se ha configurado una nueva tormenta perfecta para los bonos soberanos. 

Los tipos de interés a largo plazo vuelven a repuntar de forma coordinada a escala global. La rentabilidad exigida al bono japonés a diez años se encuentra muy cerca de superar el 3% por primera vez desde 1997, mientras que la TIR del bono alemán a diez años ha rebasado el 3,3%, situándose en máximos desde 2011. El tipo de referencia de toda Europa se dispara y presiona a la Bolsa y a la deuda de los países periféricos. Cuando lo seguro paga más, lo caro sobra.

En EEUU, el tipo de interés soberano a diez años permanece por debajo de los niveles registrados durante la última crisis inflacionista, en septiembre de 2023. La diferencia es que, en esta ocasión, el ascenso ha sido gradual, pero prácticamente ininterrumpido a lo largo del año.

Existen dos referencias especialmente relevantes que conviene vigilar: en EEUU, la cota del 5% para el bono a 10 años; y en Europa, el 3,5% para el bono alemán, nivel que coincide con los máximos de 2011 durante la crisis del euro. Alcanzar esos umbrales supondría entrar en un escenario de tensión máxima para los mercados de deuda.

Los analistas de Banca March consideran que "es prematuro hablar de una crisis de deuda soberana". La principal razón es que el crecimiento nominal de las economías sigue permitiendo generar ingresos fiscales suficientes para financiar los déficits públicos. Sin embargo, sí constituyen una muestra del riesgo que implica mantener posiciones en bonos soberanos con vencimientos tan largos en el contexto actual. La persistencia de unos precios energéticos elevados, unida a políticas fiscales expansivas en las tres principales economías desarrolladas occidentales, EEUU, Japón y Alemania, sugiere que los inversores seguirán exigiendo rentabilidades más altas que reflejen mejor la realidad actual.

En este contexto, JP Morgan pasa de alcista sobre la Bolsa de EEUU a "tácticamente cauta" tras el discurso de Warsh en Jackson Hole, que provocó que el mercado perdiera 270.000 millones$ en minutos. Los expertos del banco no ven que la economía de EEUU se rompa, porque los beneficios de las empresas aguantan, pero subrayan que cada dato macro pasa factura al mercado. Las tecnológicas caras y los valores sensibles a tipos sufren primero cuando el bono sube. JPMorgan no vende, solo aparca hasta el 16 de septiembre.

Además, el mayor vencimiento de opciones del año cae en el peor mes de la Bolsa. De aquí al 18 de septiembre caducan 9,6 billones$ en opciones sobre la Bolsa estadounidense (básicamente el S&P 500), cerca del 35% de toda la exposición del país. Detrás están los brókers que las vendieron, y hoy cargan una posición récord que Goldman Sachs cifra en 983.000 millones. Para cubrirse, compran cuando la bolsa cae y venden cuando sube. 

Ahora esas opciones actúan como un amortiguador. Cuando vencen, parte del colchón desaparece. El vencimiento por sí solo no obliga al mercado a caer. Lo que hace es quitarle estabilidad: habrá menos compras automáticas frenando las caídas, pero también menos ventas frenando las subidas.

Pero las acciones de EEUU han batido a los bonos en la última década por el mayor margen en 66 años. Un aviso de complacencia: pocas veces la Bolsa ha estirado tanto sin una corrección seria de por medio.

Y otro dato preocupante: el nivel de caja de los clientes de Banca Privada se ha hundido al 9%, mínimo histórico. Esto significa que los grandes patrimonios están ya casi todos dentro del mercado, con muy poca pólvora seca para seguir comprando. Suele ser señal de complacencia, justo lo que se ve en los techos.

Ebury: probabilidad del 70% en subida de tipos de la Fed en septiembre

Las divisas de Latinoamérica perdieron algo de terreno, ante un dólar que se fortaleció de forma generalizada en los mercados de divisas. El motivo detrás del impulso fue la intervención de Warsh en Jackson Hole, que avivó las expectativas de una subida de tipos de interés en septiembre. El presidente de la Fed señaló que si las presiones inflacionarias no se suavizan, a la Fed le quedaría trabajo por delante. La divisa que peor rendimiento experimentó fue el peso colombiano por motivos idiosincráticos. Los presupuestos del Estado de 2027 reflejaron una realidad fiscal peor de lo que algunos economistas estimaban, provocando una caída del COP semanal por encima del 4%.

El mercado tendrá el foco puesto en los datos de nóminas no agrícolas que se publicarán en EEUU este viernes 4 de septiembre. Un informe sólido podría consolidar aún más las expectativas de una subida de tipos por parte de la Fed este mes, que el mercado ya descuenta con una probabilidad de casi el 70%.

  • Real brasileño (BRL): cayó casi un 1 % frente al dólar la semana pasada, tras unos datos de inflación de mitad de mes que sorprendieron a la baja y que intensificaron las apuestas por una mayor relajación monetaria por parte del Banco Central de Brasil este mes. La tasa general no solo cayó dentro del rango de tolerancia, sino que lo hizo más de lo esperado, situándose en el 4,24%, frente al 4,52% del mes anterior. Los datos de nóminas de julio añadieron más leña al fuego al situarse en torno a los 59.000 puestos de trabajo, frente a los 112.000 esperados y los 145.000 del mes anterior. Una posible subida de tipos de la Reserva Federal, junto con un recorte del Banco Central de Brasil, reduciría el atractivo del carry trade de Brasil, aunque seguiría siendo sustancial. Esta semana estaremos atentos a los datos de crecimiento del PIB del segundo trimestre, para los que se espera una ligera moderación en términos intertrimestrales frente a la expansión registrada en el primer trimestre. También seguiremos los PMI de agosto y cualquier novedad en la carrera por la presidencia. En las últimas semanas, Lula ha perdido algo de ventaja, según algunas encuestas y el mercado de apuestas Polymarket.
  • Peso chileno (CLP): retomó la senda bajista en una semana marcada por el repunte de la tasa de desempleo hasta el 9,5%, frente a la estabilización en el 9,4% esperada. Al peso se le avecinan aún más curvas tras la reanudación de las hostilidades entre Estados Unidos e Irán. Además del conflicto en Oriente Medio, esta semana estaremos atentos a los datos de producción industrial y minera de julio, así como a los de ventas minoristas y al Imacec, que se publicará el miércoles 2 de septiembre. Habrá que esperar a los últimos datos de producción cuprífera, pero el consenso ya apunta a una moderación significativa en la actividad económica del mes pasado, si bien esta se mantendrá en positivo.
  • Peso colombiano (COP): Tras un rally escalofriante en lo que llevamos de año, el peso colombiano experimentó una corrección significativa del 4% la semana pasada. Los motivos de esta caída han sido varios. En primer lugar, el sistema financiero local sufrió una escasez de dólares que provocó un repunte del precio del billete verde ante la demanda de los operadores. En segundo lugar, los presupuestos anuales de 2027 evidenciaron que la situación fiscal del país es extremadamente delicada. El déficit proyectado por el Gobierno sería del 8,2% del PIB en 2026 y del 9,4 % en 2027, superando así las expectativas del mercado. En adelante, la atención se centrará en el ajuste fiscal propuesto por el Gobierno para reducir en 2,2 puntos porcentuales el déficit del año que viene. Los riesgos se inclinan claramente al alza, sobre todo tras el devastador terremoto sufrido a principios de este mes. Vemos margen para una corrección mayor del COP en los próximos trimestres.
  • Peso mexicano (MXN): USD/MXN volvió a recuperar la cota de 17.00 la semana pasada tras el mensaje hawkish de Warsh en Jackson Hole. Dado que el Banxico podría permanecer de brazos cruzados durante lo que queda de año, serán la política monetaria estadounidense y las negociaciones del T-MEC con EEUU los principales factores que determinarán la cotización del peso en los próximos meses. En el ámbito comercial, parece que las conversaciones entre EEUU y México siguen siendo constructivas —algo que no se puede decir de Canadá— y se espera que se reanuden en septiembre, cuando se celebre la cuarta ronda de negociaciones. En un segundo plano, la fortaleza de la economía estadounidense, junto con el auge de la IA, siguen siendo importantes vientos de cola para las exportaciones mexicanas y, en general, para la economía nacional. Mantenemos una visión constructiva del peso a medio plazo.
  • Sol peruano (PEN): cayó ligeramente la semana pasada debido a las crecientes expectativas de que se produzca una subida de tipos en EEUU que reduzca temporalmente el diferencial de tipos con Perú. Sin embargo, antes de la celebración del simposio de Jackson Hole, la divisa del país andino alcanzó los niveles previos al estallido de la guerra de Irán, lo que evidencia su gran resiliencia, ya que el conflicto parece estar aún lejos de resolverse. En este contexto de precios energéticos persistentemente elevados, riesgos derivados de El Niño y una inflación holgadamente por encima del objetivo, que puede seguir aumentando, han elevado las probabilidades de que el BCRP actúe a finales de este año o principios del siguiente. Más allá de la política monetaria, seguimos siendo optimistas con respecto al sol a medio plazo, dadas las perspectivas positivas que tenemos para el cobre y el oro, materias primas en las que Perú tiene una alta exposición.

19May

Las preocupaciones sobre mantener el rendimiento siguen siendo la principal barrera para asignar a estrategias centradas en el clima.

Los gobiernos juegan un papel central en la financiación y configuración de la transición climática, mientras que los bonos soberanos siguen siendo una asignación clave para muchos inversores. Sin embargo, la inversión climática se ha centrado en gran medida en acciones y crédito, donde los inversores pueden influir directamente en el comportamiento de las empresas mediante la asignación de capital, dejando a los bonos soberanos relativamente infrarepresentados.

La mayoría de los productos sostenibles de bonos gubernamentales en euros se centran de forma limitada en bonos verdes o aplican filtros ASG (ambientales, sociales, y de gobernanza) que pueden distorsionar las características de riesgo y rentabilidad. Este desafío se refleja en el sentimiento del inversor. Porque las preocupaciones sobre mantener el rendimiento siguen siendo la principal barrera para asignar a estrategias centradas en el clima.

Los inversores pertenecen a una variedad de organizaciones: compañías de seguros, fondos de pensiones, fundaciones y dotaciones, fondos soberanos, bancos privados, fondos de fondos, firmas de gestión de patrimonios, brokers/dealers mayoristas, asesores de inversión registrados, oficinas familiares y proveedores de gestión discrecional/DFM.

El ETF Climate Euro Government Bond de Robeco está diseñado para cerrar esta brecha combinando exposición a bonos soberanos enfocados en la transición con un perfil de riesgo y rendimiento alineado con los índices tradicionales de bonos. Este ETF activo tiene un doble objetivo: apoyar la transición climática mientras preserva el papel fundamental de los bonos gubernamentales en las carteras. Combina una visión prospectiva mediante la exposición a países más ecológicos y bonos verdes, manteniendo las características de referencia de una cartera tradicional de bonos gubernamentales.Esto permite a los inversores alinear sus asignaciones de bonos soberanos con la transición sin comprometer su función principal de ofrecer liquidez, estabilidad y diversificación frente a activos más riesgosos.

El ETF activo apoya la transición climática enfocándose no solo en países de bajas emisiones, sino también en aquellos que muestran un progreso creíble y medible en la transición, junto con una mayor exposición a bonos verdes que financian proyectos como energía renovable y electrificación. Al mismo tiempo, la estrategia está diseñada para mantener características similares a un índice en duración, calidad crediticia y perfil general de riesgo/rendimiento mientras mejora la exposición climática. Las exposiciones se gestionan a nivel de bono para evitar riesgos no deseados y mantener una estrecha alineación con los índices tradicionales.

Ventajas para el inversor

  • Alineación climática sin cambiar el papel del bono. Los inversores pueden apoyar la transición climática sin comprometer el papel defensivo de los bonos gubernamentales en euros en su cartera. El ETF activo busca mantener un perfil de duración similar al índice, con exposiciones de crédito y spread comparables, y características de riesgo/rendimiento en línea con el índice.
  • Un enfoque climático más amplio que solo bonos verdes. El ETF va más allá de comprar simplemente bonos verdes etiquetados. Combina una mayor exposición a bonos verdes con una inclinación hacia países de la eurozona que demuestran políticas creíbles y ambiciosas de transición climática, utilizando un marco estructurado de puntuación climática. Esto respalda tanto la financiación de proyectos verdes como la transición más amplia a nivel soberano.
  • Control activo de riesgos en la valoración del ETF. Los inversores se benefician de una construcción activa de cartera con un coste del 0,12%. El ETF gestiona las exposiciones bono a bono para evitar riesgos no deseados y busca mantenerse estrechamente alineado con el índice tradicional. El resultado es un posicionamiento climático activo entregado en una estructura de ETF transparente y de bajo costo.