16Oct

Paul Tudor Jones, Arthur Hayes y Tom Lee lanzan avisos pesimistas. BlackRock rebaja la Bolsa de EEUU a neutral y apuesta por los bonos del Tesoro a corto plazo. Mientras, salen de Bolsa CCC Intelligent Solutions y Penske Automotive.

Miguel Ángel Valero

"2027 va a ser un año realmente, realmente desafiante para el mercado de acciones… Probablemente tengamos el panorama de flujos más negativo para la Bolsa estadounidense desde, digamos, el 2002". No lo dice cualquiera. Son afirmaciones de Paul Tudor Jones, el gestor de fondos de cobertura que apostó contra el crac de 1987 y ganó. Argumenta que la deuda que emiten las empresas ha subido un 50% desde 2022 y que la IA podría pedir prestado un 3,6% del PIB, peleando con el Gobierno de EEUU por el dinero.

El aumento en la oferta de nuevas acciones de grandes empresas de IA (entre ellas, Anthropic y OpenAI) puede cambiar la manera en que los inversores ven los activos de riesgo. Recomienda mantener posiciones en corto todo el año, ya que ve poco valor en el mercado. Reconoce que el rally impulsado por la IA puede durar uno o dos años más, pero sigue siendo cauteloso sobre las valoraciones.

Arthur Hayes, cofundador de BitMEX, aconseja aportar en largo por Bitcoin y Ethereum (ETH) en vez de por una caída de la IA. Espera un rescate de varios billones$ de las empresas de IA y quiere exposición a los activos que puedan absorber ese dinero. Cree que cada gran tecnología se desarrolla en exceso, luego sufre una caída y después es rescatada. Espera que el boom de los centros de datos de IA llegue a ese punto cerca de finales de 2027 o 2028. Cuando llegue el rescate, Hayes espera que las autoridades impriman más dinero que después de la crisis financiera de 2008.

Ese nuevo dinero necesita un destino. Hayes argumenta que Bitcoin y otras criptomonedas absorberían esa liquidez, y ve que esa ola podría llevar a Bitcoin hasta 1 millón$ o más.En cambio, vender en corto acciones de IA no le atrae. Arthur Hayes prefiere esperar el rescate, en vez de tratar de adivinar cuándo ocurrirá la caída. El rescate durante la pandemia de 2020 respalda esta idea. Cuando la Reserva Federal más que duplicó su balance, Bitcoin subió de menos de 5.000$ a más de 60.000.

Tom Lee, cofundador de Fundstrat, piensa que el pico de la burbuja de la IA se producirá cerca de 2033.

En medio de los augurios de los 'gurús', BlackRock rebaja la Bolsa americana a neutral. Ahora prefiere la deuda norteamericana a corto plazo, que paga lo máximo en 24 años. El bono a 10 años sube 110 puntos básicos (pb) en 2026 y llegó a pasar del 5,3%, el máximo desde 2002. La gestora calcula un colchón de 75 pb antes de perder dinero en un año. El mercado descuenta otros 1,6 puntos de subidas de la Fed y BlackRock lo ve exagerado. Si los tipos suben menos, el bono comprado hoy vale más, porque los nuevos pagarán menos. No es una huida de la Bolsa, mantiene la IA y los emergentes. Pero con el Tesoro corto pagando tanto sin riesgo, a las acciones se les exige más. Una cartera cargada de S&P 500 pide un profundo repaso.

Exclusiones de cotización de CCC Intelligent Solutions y de Penske Automotive

Casualidad o no, en ese contexto GTCR y Elliott sacan de Bolsa a CCC Intelligent Solutions, el software de las aseguradoras para gestionar partes de coches. Pagan 7,75$por acción en efectivo, unos 4.600 millones por el capital y 6.100 millones contando la deuda. La prima es penas un 1,4% sobre el cierre del miércoles 14 de octubre.

Penske Automotive también es excluida de Bolsa. Penske Corp. y Mitsui pagan 212$ por acción en efectivo, casi un 9% más que el cierre del miércoles. La operación se cerrará en el primer trimestre de 2027.

India se queda sin reservas por defender la rupia

Por otra parte, India ya ha gastado la mitad de los más de 140.000 millones$ reunidos para defender la rupia. El Banco de la Reserva de la India lleva meses vendiendo dólares para que su moneda no se hunda. Ya ha soltado entre 75.000 millones y 80.000 millones desde junio. Las reservas caen a 734.600 millones, 51.000 millones menos que en septiembre, y hay otros 200.000 millones comprometidos en ventas de dólares a futuro. Su línea roja son las 97 rupias por dólar; hoy cotiza cerca de 95. El crudo caro, el bono americano al alza y los fondos extranjeros vendiendo empujan la rupia hacia abajo. Y si cae, todo lo importado se encarece. "Achicar con un cubo funciona mientras quede cubo", subrayan en Zumitow. La broker Ambit avisa, si las reservas útiles siguen bajando, llegarán los especuladores. Y en un fondo de emergentes, una rupia débil se come lo que ganen las acciones indias.

Brasil pierde impulso

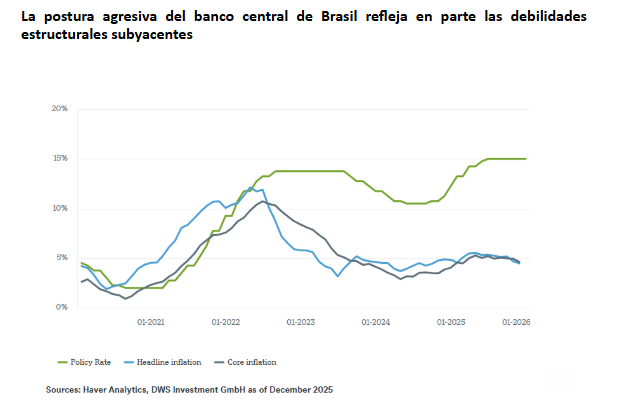
La economía brasileña ha mostrado una notable resiliencia en los últimos años, pero está perdiendo impulso tras cuatro años de crecimiento por encima de la tendencia. Según un informe de Crédito y Caución, se espera que el crecimiento del PIB se modere hasta el 2% en 2026 y el 1,3 % en 2027, a medida que se ralentice el ritmo de la flexibilización monetaria ante una inflación superior a la prevista (4,4%).

Aunque Brasil es un exportador neto de energía, el aumento de los precios de los combustibles y fertilizantes importados debido a la guerra con Irán ha elevado los costes internos del combustible, el transporte y los alimentos. Además, un fenómeno de El Niño de gran intensidad constituye el principal riesgo, ya que las sequías y las inundaciones podrían perturbar la agricultura y la generación hidroeléctrica.

En cuanto a la política comercial, Brasil se encuentra en una posición más favorable para absorber las perturbaciones externas. Se trata de una economía grande y relativamente cerrada, con unas exportaciones que representan alrededor del 18% del PIB y unas exportaciones a EEUU inferiores al 2% del PIB. Esto limita el impacto macroeconómico del aumento de los aranceles estadounidenses.

Por otra parte, el país busca cada vez más posicionarse como centro regional para la inversión relacionada con la IA. Iniciativas públicas y privadas están apoyando el desarrollo de centros de datos e infraestructura en la nube, mientras que el amplio mercado interno del país y los abundantes recursos de energía renovable proporcionan condiciones favorables para la expansión del sector. Además, el uso creciente de la IA en sectores como la sanidad y la energía podría favorecer el aumento de la productividad y reforzar las perspectivas de crecimiento a medio plazo.

Sin embargo, la política fiscal sigue siendo la principal vulnerabilidad a medio plazo. El marco fiscal actual no ha sido suficiente para estabilizar la carga de la deuda y los elevados costes de los intereses mantienen el déficit global por encima del 8 % del PIB. 

Reino Unido: riesgo de depreciación de la libra

Ebury advierte de riesgos de depreciación de la libra ante la presentación de los Presupuestos británicos el 28 de octubre, y considera que el mercado está infravalorando los riesgos para la divisa británica. En un informe elaborado por Matthew Ryan, director de Estrategia de Mercados, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, señala que el deterioro de las finanzas públicas y el aumento de los costes de financiación del Reino Unido dejan al Gobierno con un margen de maniobra muy reducido para afrontar sus compromisos presupuestarios. Ebury estima que la ministra de Hacienda británica, Rachel Reeves, tendrá que anunciar subidas fiscales de aproximadamente 10.000 millones de libras, una cifra que podría elevarse si el organismo independiente de responsabilidad presupuestaria (OBR) revisa a la baja sus previsiones económicas. El objetivo sería recuperar parte del margen fiscal perdido por el encarecimiento de la deuda pública y financiar nuevos compromisos de gasto. 

Según el análisis, el colchón fiscal del Gobierno se ha reducido prácticamente a la mitad, desde los 23.600 millones de libras estimados en primavera hasta unos 12.000-13.000 millones, aunque algunas estimaciones lo sitúan incluso en 8.500 millones. Este deterioro se produce en un contexto de fuerte aumento de las rentabilidades de la deuda soberana británica, cuyos bonos a diez y treinta años cotizan en niveles máximos de varias décadas, y de encarecimiento de la energía por la prolongación del conflicto en Irán. 

La principal preocupación de Ebury es que el Reino Unido quede atrapado en una dinámica en la que las sucesivas subidas de impuestos destinadas a sanear las cuentas públicas terminen perjudicando la inversión y el crecimiento económico, obligando a adoptar nuevos ajustes fiscales en el futuro. “Nos preocupa el atolladero fiscal en que se encuentra el Reino Unido con la reiterada decisión política de cubrir los déficits de las finanzas públicas mediante subidas de impuestos y mayores emisiones de deuda, en lugar de contener el gasto”, señala Matthew Ryan. 

Ebury identifica como especialmente negativo para la libra que el Gobierno mantenga un colchón fiscal inferior a 15.000 millones de libras, anuncie incrementos de gasto superiores a los previstos o recurra a una elevada emisión de deuda pública a largo plazo. Cualquiera de estos factores podría desencadenar nuevas ventas de bonos soberanos y presiones bajistas sobre la moneda. 

Pese al deterioro de las perspectivas fiscales, la libra ha mostrado hasta ahora una notable resistencia. Aunque se ha depreciado frente al dólar en las últimas semanas, Ebury atribuye este movimiento fundamentalmente a la fortaleza de la moneda estadounidense, mientras que la divisa británica ha alcanzado máximos de dieciséis meses frente al euro.

“Los riesgos ante los presupuestos de este mes también son asimétricos. Un buen presupuesto ya está en gran medida descontado, mientras que uno decepcionante, que intensifique los temores sobre la sostenibilidad fiscal, perjudicaría tanto a los bonos soberanos como a la libra”, advierte Ryan. 

Ebury no anticipa, sin embargo, una repetición de la crisis de deuda y de la libra desencadenada durante el breve mandato de Liz Truss en 2022. Considera que las autoridades han aprendido de aquel episodio y que buena parte de las recientes tensiones en el mercado de deuda británico responde a factores internacionales. En este sentido, Ryan resume su previsión señalando que espera “unos presupuestos lo suficientemente creíbles como para evitar un episodio similar al de Truss, pero no tan tranquilizadores como para que la libra pueda prosperar”.

Para la fintech, el escenario más probable es, por tanto, el de unos presupuestos que logren evitar una crisis de confianza inmediata, pero que no despejen las dudas de los inversores sobre las perspectivas fiscales y económicas del Reino Unido, dejando a la libra expuesta a nuevas presiones bajistas. 
05Oct

Cuando un país tambalea, los inversores huyen de los vecinos endeudados.

Miguel Ángel Valero

Una semana más, continúa incrementándose la tensión en la deuda pública a largo plazo, y hay que estar muy pendientes de la evolución de los bonos. En Europa, crece la vigilancia sobre Francia, que arrastra a Italia, Bélgica y Grecia en una venta masiva de bonos que despierta los fantasmas de la crisis del euro. 

La deuda pública europea se llevó un buen susto el 1 de octubre. Los bonos de Francia, Italia y Grecia se desplomaron a la vez. Alemania aguantó, su bono refugio subió mientras el resto se hundía. Los inversores ya rebajan apuestas sobre el Banco Central Europeo (BCE), los futuros vaticinan tres subidas de tipos hasta finales de 2027n (hasta ahora, apostaban por cuatro).

En Francia, las primeras votaciones formales están previstas para el 20 de octubre, y deberá aprobarse la primera parte del presupuesto. Un trámite que permitiría percibir si el Gobierno puede contar con los apoyos suficientes. En este contexto, los próximos quince días se anticipan tensos: la oposición ya se mostró contraria a los presupuestos y recordamos que el Parlamento tumbó a los dos predecesores del actual primer ministro francés Lecornu, en sus intentos de ajustar el gasto público galo. A apenas siete meses de las elecciones presidenciales que buscarán un sucesor a Emmanuel Macron (abril de 2027), los debates sobre el presupuesto se anuncian tensos y el riesgo de una moción de censura contra el primer ministro aumentan. 

En los mercados, un dato macroeconómico que solía pasar desapercibido, el 6 de octubre ganará importancia: se publicará la evolución de las cuentas públicas franceses hasta agosto. Sin embargo, el verdadero termómetro seguirá siendo los diferenciales de la deuda pública, que siguen elevándose y se acercan a los 150 pb. 

La palabra de la que todos huyen como de la peste es contagio. Cuando un país tambalea, los inversores huyen de los vecinos endeudados. Como en 2011. El BCE tiene un cortafuegos para frenarlo, pero avisa de que Francia no entra en él. La prima de riesgo al alza castiga a los bancos expuestos y encarece hipotecas. Si el BCE saca la artillería, alivio; si no, tormenta. 

Por otro lado, en medio del tensionamiento de las primas de riesgo de la deuda soberana, el BCE gana un cierto protagonismo. El jueves, 8 de octubre, se publican las actas de su última reunión, en la que decidió elevar nuevamente los tipos oficiales hasta situar la facilidad de depósito en el 2,5%. Estas minutas llegan en un momento en el cual los mercados de futuros han ajustado a la baja las expectativas de subidas de tipos oficiales, asignando ahora una probabilidad del 75% a una nueva subida de tipos este año mientras que hace una semana descontaban que antes del final del ejercicio habría más de una subida del precio del dinero.

La convocatoria de elecciones anticipadas en España para el 29 de noviembre tampoco ayuda a calmar los ánimos. 

Apuestas dobles en alza

Con las Bolsas, el oro y el petróleo atascados cerca de máximos mientras los rendimientos de los bonos se disparan, los estrategas están buscando operaciones que enfrenten unos activos contra otros. La volatilidad sigue sorprendentemente baja pese a dos guerras, las elecciones en Francia, Brasil y EEUU, y un Brent entre 100 y 110$. Bank of America detecta apuestas por menores rendimientos, posiciones alcistas en acciones estadounidenses y más bajistas en Europa. También crece el interés por opciones binarias híbridas que combinan varios escenarios y abaratan la prima. UBS propone cubrir el riesgo francés apostando simultáneamente por una caída del 5% de los bancos europeos y del 3% del euro frente al dólar. 

JPMorgan Chase destaca que el S&P 500 reacciona más cuando bajan los rendimientos que cuando suben. Mientras tanto, las estrategias sistemáticas de venta de volatilidad acumulan unos 92.000 millones$, aunque con las elecciones de noviembre en EEUU a un mes, ponerse corto de volatilidad tampoco parece precisamente una opción tranquila. Son opciones 'dobles': solo pagan si pasan varias cosas a la vez, y por eso salen más baratas que una simple. Así, con la Bolsa tan plana, atan varios mercados.

Brasil: los mercados prefieren a Bolsonaro

Lo mismo que el resultado de la primera vuelta de las elecciones presidenciales en Brasil, con una inesperada ventaja de 1,87 puntos de Bolsonaro junior (47,03%) sobre Lula da Silva (45,16%). El gobernador de São Paulo, Tarcísio de Freitas, ha logrado su reelección con una ventaja de 26 puntos sobre Fernando Haddad, uno de los candidatos a suceder a Lula. Y el Partido Liberal de los Bolsonaro ha ganado fuerza en el Congreso, lo que allana el camino a la destitución de jueces del Tribunal Supremo y la amnistía a los condenados por el asalto golpista de Brasilia. La esposa de Bolsonaro, Michelle, y dos de sus hijos, Carlos y Jair Renan, han sido elegidos parlamentarios. Solo la primera esposa se ha quedado sin escaño. La segunda vuelta, el 25 de octubre.

Los mercados ya meten baza: JP Morgan calcula que un giro fiscal ortodoxo dispararía la Bolsa hasta un 50% y el real un 6%; un deterioro la hundiría un 21% y debilitaría la moneda brasileña otro 6 por ciento. El mercado premia el ajuste fiscal y castiga el gasto alegre. Por eso con Bolsonaro el bono a 10 años rendiría 70 puntos básicos (pb) menos, lo que se traduce em financiación más barata para el Gobierno, las empresas y las familias, y con Lula se dispararía.

Ebury: la clave será el saneamiento de las finanzas públicas en Brasil

Ebury, la fintech global especializada en pagos internacionales y gestión del riesgo de tipo de cambio, considera que el resultado de la primera vuelta de las elecciones brasileñas despeja una parte importante de la incertidumbre política y debería favorecer inicialmente a los activos del país, incluido el real. Flávio Bolsonaro se impuso con el 47,03 % de los votos, frente al 45,16 % de Lula da Silva, un resultado sensiblemente mejor de lo anticipado por los sondeos antes de la segunda vuelta del próximo 25 de octubre. “La sorpresa de la primera vuelta debería traducirse inicialmente en una reacción positiva de los activos brasileños, incluido el real, apoyados por las expectativas de una consolidación fiscal más agresiva y de un modelo de crecimiento más sostenible bajo una eventual presidencia de Bolsonaro”, señala Diego Barnuevo, analista senior de Mercados en Ebury.

Aunque la distancia entre ambos candidatos sigue siendo reducida, Ebury considera que el resultado de la primera vuelta mejora notablemente las perspectivas de Bolsonaro. Barnuevo recuerda, además, que desde la introducción del sistema de dos vueltas ningún candidato que partía por detrás tras la primera votación ha conseguido posteriormente imponerse en la segunda. “Creemos que una parte importante de la incertidumbre electoral se ha resuelto y que los mercados deberían reaccionar en consecuencia”, apunta. 

Más allá del desenlace electoral, el principal desafío para el próximo Gobierno será reconducir unas finanzas públicas muy deterioradas. La deuda pública supera ya el 82% del PIB y continúa en trayectoria ascendente. Bolsonaro propone un Estado más reducido, con privatizaciones, desregulación y una regla fiscal más estricta que limite el crecimiento del gasto en función de la deuda. Sin embargo, el elevado peso del gasto obligatorio limita considerablemente el margen para ejecutar el tesouraço —gran recorte— prometido durante la campaña. Para Ebury, esta cuestión será determinante también para la evolución del real. Los elevados tipos de interés reales de Brasil y los altos precios de las materias primas proporcionan actualmente un soporte importante a la moneda, pero ese respaldo no elimina el riesgo fiscal. Si Bolsonaro confirma su victoria en la segunda vuelta, la atención de los mercados se desplazará rápidamente hacia la composición de su Gobierno y, sobre todo, hacia la concreción de sus compromisos fiscales.

“Los anuncios fiscales han sido hasta ahora notablemente vagos. Cualquier decepción en este terreno podría acortar rápidamente el periodo de luna de miel del real”, advierte Barnuevo. A medio plazo, por tanto, la evolución de la divisa brasileña dependerá menos del resultado electoral en sí mismo que de la credibilidad del programa de consolidación fiscal. Un ajuste insuficiente obligaría al Banco Central de Brasil a mantener los tipos elevados durante más tiempo, penalizando el crecimiento y encareciendo el servicio de la deuda. Por el contrario, una estrategia creíble de reducción del déficit y estabilización de la deuda podría reforzar al real y abrir posteriormente espacio para una política monetaria menos restrictiva. 

En EEEUU la Fed tiene ahora la palabra: el miércoles 7 de octubre se publican las actas de la última reunión de la Fed, en un momento en el cual también se están ajustando las perspectivas de tipos tras un dato de empleo menos sólido de lo esperado. Tras los últimos datos, el mercado ha rebajado la probabilidad de una subida de tipos antes del fin del año al 76% frente a 1,5 subidas que descontaba una semana antes.

El rendimiento del bono del Tesoro a diez años subió hasta su nivel más alto desde 2002 y, en paralelo, el índice del dólar se apreció. Por si aún no estaba suficientemente claro, estamos asistiendo a un episodio de huida hacia divisas refugio: el dólar se revalorizó a pesar de unos datos de inflación y empleo más moderados, que han retrasado las expectativas del mercado de nuevas subidas de tipos de la Fed. Lo confirma el hecho de que la divisa con mejor comportamiento de la semana fuera el franco suizo. El petróleo cayó con fuerza después de que el G7 acordara una liberación de emergencia de crudo y gasóleo, pero los rendimientos siguieron subiendo. Es una señal más de que este movimiento está impulsado por la creciente prima de riesgo de la deuda soberana, cuyos fundamentos se perciben cada vez más frágiles. Esta semana apenas hay datos, de modo que el mercado de bonos sigue al mando. Las actas de la reunión de septiembre de la Reserva Federal, que se publicarán el miércoles, permitirán calibrar el grado de convicción que había tras las nuevas subidas de tipos, aunque son anteriores al débil informe de empleo y a los datos moderados de inflación del PCE. El jueves se publicará el acta de la reunión de septiembre del BCE. Los mercados también seguirán las recompras de bonos a largo plazo del Tesoro estadounidense, una serie de subastas y las intervenciones de responsables de la Reserva Federal a partir del lunes.

  • EUR: La moneda única tuvo una semana difícil por la inestabilidad del mercado de deuda francesa, que a finales de semana se extendió al resto de los bonos periféricos. Una inflación de septiembre superior a lo esperado —el 3,8 %, frente al 3,6 % previsto— no ayudó en absoluto al euro, sobre todo después de las declaraciones sorprendentemente moderadas de la presidenta del BCE, Christine Lagarde, que dejaron claro que el listón para una subida de tipos en octubre está realmente alto. Por ahora, las preocupaciones se concentran en Francia. El diferencial de su deuda soberana frente a los bunds alemanes se disparó hasta el nivel más alto desde la crisis de la zona del euro de 2011, tras el mayor ensanchamiento semanal en diecisiete años. Al cierre de la semana hubo indicios de estabilización tanto en la renta fija como en la moneda única, pero es poco probable que estos temores desaparezcan: el bloqueo político en París sigue sin resolverse, después de que el organismo de control presupuestario recibiera con escepticismo las propuestas del primer ministro Lecornu. A falta de referencias relevantes de política económica o monetaria, la evolución política francesa y la reacción del mercado de renta fija seguirán siendo determinantes.
  • USD: Nuestra tesis de que el mercado descontaba una serie excesivamente larga de subidas de tipos de la Reserva Federal se vio confirmada la semana pasada. La inflación subyacente del PCE se situó en el 3,0 % en agosto, frente al 3,3 % esperado, y el empleo apenas aumentó en 29.000 puestos en septiembre, frente a unos 85.000 previstos, con revisiones a la baja de 60.000 en los dos meses anteriores. Del mismo modo que restamos importancia a la solidez del informe precedente, tampoco exageraremos la debilidad de este: la media de tres meses de creación neta de empleo se mantiene en torno a los 50.000 puestos, un ritmo que parece suficiente para sostener una tasa de desempleo estable. El dólar, sin embargo, no se resintió. A diferencia de las oleadas de ventas de los últimos dieciocho meses, cuando las dudas sobre la política estadounidense arrastraron a la divisa a la baja, la caída actual es global y se centra cada vez más en la credibilidad fiscal de países como Francia y el Reino Unido. El escepticismo del mercado respecto a las finanzas públicas parece haber dejado de lado a Estados Unidos, al menos por ahora y en términos relativos.
  • GBP: La libra fue una de las divisas más resistentes de la semana: se mantuvo prácticamente estable frente al dólar y alcanzó máximos de dos meses frente al euro, al hacer que la debacle de la deuda francesa convirtiera a los activos británicos en un refugio comparativo. Esa resistencia fue solo relativa. Los gilts volvieron a caer y el rendimiento a treinta años rozó el 6 % por primera vez desde 1998, lo que seguirá estrechando el margen fiscal del Gobierno laborista de cara al presupuesto de otoño de finales de mes.La libra cuenta además con el respaldo de los datos internos. Las cifras revisadas del PIB mostraron que la economía británica creció en el segundo trimestre a un ritmo superior al estimado inicialmente. Aunque seguimos viendo probable una desaceleración en los próximos meses, la resistencia de la demanda, pese a los riesgos a la baja, merece reconocimiento. Esta semana apenas hay referencias relevantes en el Reino Unido, de modo que la atención se centra en los preparativos del presupuesto del 28 de octubre, principal riesgo tanto para los gilts como para la libra. Aun así, es muy probable que el EUR/GBP siga dependiendo casi por completo de lo que ocurra en Francia.

UBS descarta una crisis de financiación inminente en Europa

Los bonos soberanos europeos cerraron una semana volátil bajo presión, ya que las renovadas preocupaciones por la inflación, los riesgos fiscales y la ampliación de los diferenciales soberanos llevaron los costes de financiación de Francia a máximos de varias décadas. La combinación de una inflación por encima del objetivo del BCE, un elevado endeudamiento público y unos diferenciales soberanos cada vez más amplios apunta a una volatilidad continuada en los mercados. Sin embargo, "no creemos que estos acontecimientos señalen una crisis de financiación inminente ni que eliminen las oportunidades de inversión en Europa", insisten en UBS.

Los últimos datos de inflación exigen vigilancia por parte del BCE, más que un ciclo de endurecimiento monetario agresivo o prolongado. Los riesgos fiscales no apuntan a una crisis inminente, y unos rendimientos más altos aumentan las oportunidades emergentes en renta fija.Las perspectivas de crecimiento de la región siguen siendo favorables a pesar de unos mayores costes de energía y de endeudamiento.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y consideramos que el repunte de los rendimientos europeos está generando oportunidades selectivas en bonos de alta calidad. Seguimos prefiriendo los vencimientos a corto y medio plazo y a los emisores con grado de inversión (investment grade) más sólidos, mientras mantenemos la cautela en los vencimientos más largos y el crédito de mayor riesgo con vencimientos relativamente cortos".

En Reino Unido, "por ahora, los mercados parecen plantearse una pregunta sencilla: ¿pueden cumplirse las ambiciones de crecimiento del Gobierno sin ejercer una presión adicional sobre una situación fiscal ya de por sí complicada? Esa, más que cualquier anuncio de política concreto, es la pregunta a la que los inversores necesitan respuesta", apunta Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

"La proliferación de la innovación, el crecimiento global de la productividad y de los beneficios empresariales, la aparición de un nuevo orden mundial y los nuevos 'felices años 20' probablemente seguirán respaldando a los mercados bursátiles globales. Los inversores deberían, por tanto, centrarse menos en cuándo salir y más en cómo diversificar de forma más eficaz y mantenerse invertidos durante más tiempo", recomienda Burkhard Varnholt, Asesor Senior de Mercados Financieros.

"Las condiciones macroeconómicas de 2026 riman con las de 2023 y 2024, lo que es una buena señal para las perspectivas del mercado de cara al cierre del año. El crecimiento ha vuelto a superar las expectativas, lo que ha provocado que las expectativas de recortes de tipos de la Fed se inviertan. Pero el aumento de los rendimientos también parece haber superado el nivel que justifican los fundamentales económicos y la trayectoria probable de la política de la Fed", aporta Jason Draho, Responsable de Asignación de Activos para América.

"Nuestra opinión sobre la Fed sigue siendo que los responsables de política monetaria pueden esperar hasta diciembre antes de plantearse otra subida de tipos. Los recientes comentarios del presidente de la Fed de Nueva York, Williams, y de la vicepresidenta Jefferson han sugerido menos urgencia en torno a un endurecimiento adicional. Su comunicación, unos datos de inflación favorables y un crecimiento del empleo más moderado han contribuido a que los precios de los futuros de la Fed para diciembre de 2026 caigan 13 pb dejando 25 pb de endurecimiento descontados de aquí a final de año", añade Andrew Dubinsky, Economista para EEUU.

"La imprecisión surge porque, a medida que la economía mundial se vuelve más compleja, una mayor parte de lo que hacemos no se contabiliza adecuadamente. El riesgo de esta imprecisión es que se pierda tiempo persiguiendo problemas inexistentes o, peor aún, que se cometan errores de política económica por una comprensión incompleta y excesivamente pesimista", advierte Paul Donovan, Economista Jefe.

31Aug

El dato de nóminas no agrícolas (se publicará el viernes 4 de septiembre) y el de inflación en agosto (que se conocerá el 11) serán determinantes en la reunión de la Reserva Federal del 15 y 16. La probabilidad de una subida ha pasado del 36% al 60%.

Miguel Ángel Valero

La intervención de Kevin Warsh, presidente de la Reserva Federal, en el simposio de Jackson Hole, el 28 de agosto de 2026, continúa generando reacciones y análisis. El tono hawkish que impulsó las expectativas de subidas de tipos de interés. De hecho, la probabilidad implícita de un aumento de los tipos en septiembre supera ya el 59%, frente al 36% anterior al discurso. Otras interpretaciones se cuan en salud y remiten al dato de inflación de agosto, que se publicará el 11 de septiembre, apenas unos días antes de la reunión de política monetaria de los días 15 y 16. 

Esa cita se perfila ahora como decisiva para la dirección de la política monetaria estadounidense. No obstante, una subida de tipos entraña riesgos políticos, ya que se produciría a escasas semanas de las elecciones legislativas de noviembre (medio mandato), lo que puede perjudicar a Donald Trump.

UBS: la Fed mantendrá los tipos sin cambios

El análisis de UBS destaca precisamente que los futuros de tipos de interés elevaron la probabilidad implícita de una subida de tipos, aunque precisa que "nuestro escenario base sigue siendo que la Fed mantendrá los tipos sin cambios". Apunta a una desinflación continuada en EEUU, con una presión de precios menos persistente. El crecimiento del empleo se ha moderado, reduciendo la urgencia de un endurecimiento de la política monetaria.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Nuestro escenario base sigue siendo que el progreso constante en la inflación subyacente permitirá a la Fed mantener los tipos sin cambios este año. Aunque el riesgo de una subida en septiembre ha aumentado, los últimos datos de inflación secuencial siguen siendo coherentes con una mayor desinflación. Para los inversores, esto refuerza los argumentos a favor de asegurar rendimientos. Seguimos favoreciendo los bonos de calidad con vencimientos de entre dos y cinco años, donde unos ingresos elevados pueden ayudar a amortiguar las carteras si los tipos suben, a la vez que reducen el riesgo de reinversión si los rendimientos caen".

"Los inversores deberían responder con calma a las advertencias sobre los tipos de interés, la deuda y los déficits en EEUU. Desde nuestra perspectiva, la revolución de la IA y el éxito y la fortaleza de la economía estadounidense son fuerzas más determinantes que la presión al alza sobre la inflación y los rendimientos de los mercados de capitales a largo plazo", añade Burkhard Varnholt, asesor sénior de Mercados Financieros.

"Nuevas subidas de tipos no forman parte de nuestro escenario base. La reciente tendencia de desinflación se mantiene en gran medida intacta, impulsada por la disminución del efecto de los aranceles, y mientras la inflación subyacente del PCE continúe rondando el 0,2% intermensual, como se ha observado en junio y julio, la Fed debería poder mantener los tipos sin cambios. Sin embargo, una o más lecturas mensuales de inflación cercanas al 0,3% probablemente empujarían a los responsables de política monetaria hacia una postura más agresiva", señala Andrew Dubinsky, economista.

"El presidente de la Fed, Kevin Warsh, pronunció un discurso hawkish en Jackson Hole que también rechazó levemente el desenlace de política de represión financiera. Las perspectivas de inversión no cambiaron con este discurso, y quizás termine resultando positivo para los activos de riesgo", apunta Jason Draho, responsable de Asignación de Activos para América.

Natixis: los próximos datos de inflación condicionan a la Fed

El primer discurso de Kevin Warsh en Jackson Hole como presidente de la Reserva Federal ha dejado un mensaje claramente ‘hawkish’: la inflación todavía no avanza hacia el 2% a una velocidad suficiente y, con un mercado laboral sólido y unas condiciones financieras holgadas, la Fed debe estar preparada para mantener los tipos elevados o incluso subirlos si los precios no siguen moderándose. En el informe ‘Resumen de Jackson Hole: con los pies en la tierra, pero no predecible’, los analistas de Natixis CIB Christopher Hodge y Selin Aker señalan que la vía de menor resistencia para la Fed es ahora una subida de tipos, y que la carga de la prueba recae sobre los próximos datos de inflación. 

La decisión estará especialmente condicionada por el IPC de agosto, que se publicará el 11 de septiembre. Desde Natixis CIB consideran que unos datos moderados podrían reforzar la tendencia desinflacionista y evitar finalmente la subida.

El análisis también aborda otros dos elementos relevantes del discurso de Warsh:

  • Un nuevo enfoque para la Fed: Warsh plantea una institución más discreta, menos dependiente de la "orientación futura" ('forward guidance') y más centrada en absorber la información de los mercados sin intentar dirigir sus expectativas.
  • La IA como nuevo factor de producción: considera que la inteligencia artificial puede elevar la productividad y el crecimiento potencial y transformar la inversión, el empleo y la estructura de los mercados, aunque por ahora su impacto es mucho más visible en el gasto de capital y las valoraciones bursátiles que en los datos de productividad de la economía.

Ebury: la creación de empleo en EEUU consolidará las expectativas de subida

Tras un mes de relativa tranquilidad, Irán y EEUU han retomado las hostilidades, propinándose ataques mutuos. El precio del Brent recupera así la tendencia alcista, cotizando nuevamente por encima de los 90$ por barril, mientras que el dólar mantiene gran parte de las ganancias proporcionadas por el mensaje hawkish de Warsh en Jackson Hole. 

Esta semana, todas las miradas están puestas en los datos de nóminas no agrícolas que se publicarán este viernes 4 de septiembre en EEUU. Si se confirman las expectativas de creación de empleo, podríamos observar una mayor consolidación de las expectativas de una subida de tipos de la Reserva Federal en su reunión de septiembre.

  • EUR: Las actas de la última reunión de política monetaria, publicadas la semana pasada, no han alterado las expectativas de una probable subida de tipos en la próxima reunión de septiembre, algo que el mercado ya ha descontado por completo. Dado que los futuros del gas natural europeo siguen marcando máximos multianuales, que la guerra de Irán ha vuelto a adquirir una dimensión cinética y que la economía de la Eurozona sigue mostrando una resiliencia sorprendente, no vemos motivos para que el Banco Central Europeo sorprenda al mercado manteniendo los tipos de interés intactos. En tanto que las expectativas de inflación a largo plazo siguen ancladas y no hemos observado aún efectos de segunda ronda, creemos que esta segunda subida, al igual que la primera, está dirigida a preservar la credibilidad de la institución y a prevenir una propagación inflacionaria a los componentes no volátiles. Esto no quiere decir, de ningún modo, quela economía se esté sobreacelerando y que el nivel de crecimiento exija unas condiciones monetarias restrictivas. Estaremos atentos esta semana al dato de inflación que podría acabar de confirmar esa subida de tipos.
  • USD: Aunque las dudas son mayores con respecto a la decisión que tomará la Reserva Federal en su reunión de septiembre, las expectativas del mercado también han aumentado en las últimas semanas, especialmente tras el simposio de Jackson Hole celebrado la semana pasada. El presidente Warsh lanzó un mensaje claramente hawkish al mercado: si las presiones inflacionarias no se suavizan, la Fed deberá actuar. Desde entonces, las probabilidades de que se produzca dicha subida de tipos han aumentado hasta el 60 %, lo que mantendrá en vilo al mercado si la balanza no se inclina hacia un lado u otro antes de la reunión. 

En este sentido, los datos de las nóminas no agrícolas que se publicarán este viernes serán fundamentales. Se espera una creación de 50.000 puestos de trabajo en agosto, lo que, de confirmarse, aumentaría aún más las expectativas de un endurecimiento monetario y, por ende, podría dar un cierto impulso al dólar.
  • GBP: EUR/GBP ha cotizado relativamente estable en una semana especialmente tranquila en el Reino Unido y ausente de publicaciones económicas. Pero la economía británica parece abocada a una desaceleración en la segunda mitad del año, el mercado laboral sigue debilitándose y prevemos que los Presupuestos de otoño reavivarán las preocupaciones sobre la sostenibilidad fiscal a largo plazo. Tampoco creemos que el Banco de Inglaterra vaya a subir los tipos en el ciclo actual, dado que la inflación parece estar controlada y que la holgura del mercado laboral debería evitar que emergan efectos de segunda ronda. Esta semana también destacará por la ausencia de publicaciones económicas de especial relevancia, aunque estaremos atentos a las comunicaciones que emitirá distintos miembros del Banco de Inglaterra a lo largo de la semana.
  • JPY: De momento, los 96.000 millones$ gastados por lasautoridades niponas este mes para frenar la depreciación del yen están dando escasos frutos, ya que la moneda ha perdido gran parte de las ganancias derivadas de la intervención. Las expectativas de una subida de tipos de la Reserva Federal en septiembre, la reanudación de las hostilidades entre EEUU e Irán y el consiguiente repunte del Brent están haciendo un flaco favor a la divisa nipona. 

A corto plazo, el único consuelo para los tenedores de yenes es la próxima reunión de política monetaria del Banco de Japón, que se celebrará el 18 de septiembre. Creemos que las condiciones inflacionarias permitirán que el banco central efectúe por fin una nueva subida de tipos que podría frenar en cierta medida la depreciación del yen. Este probablemente haya sido un requisito impuesto por Washington al intervenir conjuntamente con Tokio en el mercado cambiario japonés. Esta semana, no se prevén publicaciones económicas de relevancia en Japón, por lo que el desplazaremos nuestra atención al precio del crudo y los datos de empleo estadounidenses.
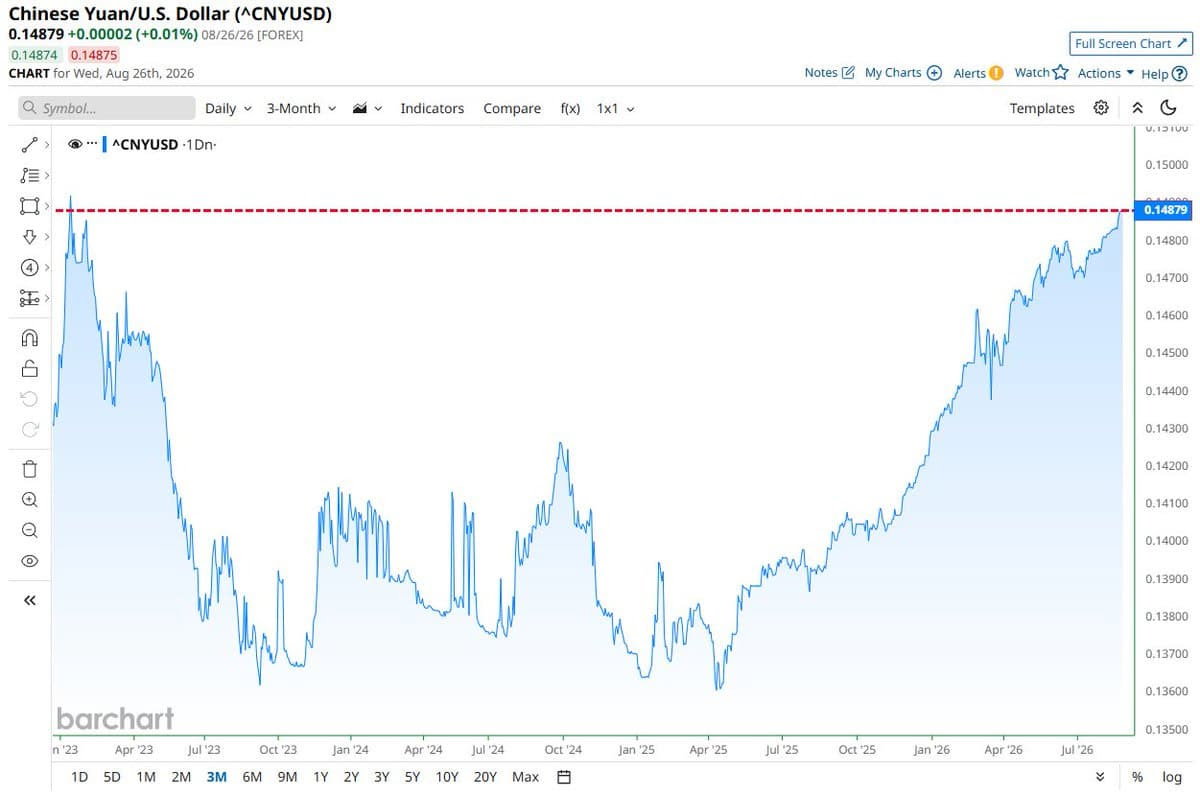
  • CNY: El yuan continúa su tendencia alcista a pesar de que los datos deactividad económica siguen mostrando una gran debilidad doméstica. Los PMI de agosto recopilados por el Instituto Nacional de Estadística chino siguen apuntando a una contracción tanto del sector manufacturero como del de servicios, aunque menor de lo esperado (49,8 frente a 49,7). 
Mientras tanto, las tensiones comerciales entre Irán y EEUU vuelven a estar a flor de piel después de que la Administración estadounidense amenazara este mes con imponer sanciones a los países que proporcionen algún tipo de apoyo económico o comercial al régimen iraní. En lo que queda de semana, estaremos pendientes de los PMI elaborados por RatingDog.

La especulación se ceba con la deuda emergente, Brasil, el yuan, y la gasolina

Varios fondos ven en la debilidad del dólar el mejor motivo para la deuda emergente en divisa local. El índice de divisas de Bloomberg marcó récord el 17 de agosto y la deuda local roza el 20% de rentabilidad anual. El dinero rota hacia bonos en reales, pesos y rands, con Brasil, México y Colombia al frente. La deuda en dólares se queda en el 15%, y el índice del dólar de Bloomberg encadena caídas. Esto se basa en la estrategia del 'carry trade': pedir prestado donde el dinero es barato para invertir donde renta más. Cuando el dólar cae, la apuesta gana doble, por el cupón y porque la divisa local sube. Oportunidad en deuda emergente local, pero el riesgo, si la Fed sube tipos y el dólar rebota, es que la jugada se gira.

Se disparan las compras de posiciones alcistas en la bolsa de Brasil ante una posible victoria del ultra Bolsonaro junior. Una encuesta de Datafolha deja a Lula apenas cuatro puntos por delante de Flávio Bolsonaro, aunque Polymarket, Kalshi y Eurasia Group todavía sitúan sus probabilidades de reelección alrededor del 60%.

El interés abierto de las opciones que apuestan por un Ibovespa en 200.000 puntos en noviembre saltó el martes 25 de agosto a 5,6 millones de contratos, desde 1,1 millones, mientras el índice ronda los 175.000 puntos.

En el iShares MSCI Brazil ETF, el volumen de opciones de compra alcanzó máximos desde diciembre. 

El mercado vaticina una fiesta bursátil si gana el escenario más favorable para las cuentas públicas y los tipos de interés. Pero JPMorgan Chase y Morgan Stanley enfrían el asunto y han rebajado el peso de las acciones brasileñas por el riesgo electoral.

Mientras, el yuan chino toca su nivel más fuerte contra el dólar desde enero de 2023. La divisa china recupera terreno y eso aprieta a los exportadores del gigante asiático, a la vez que sirve de termómetro del pulso comercial entre Washington y Pekín.

Los hedge funds acumulan la mayor apuesta alcista en gasolina en seis meses, con Ormuz cerrado y el refino tenso. Los grandes especuladores han disparado sus posiciones largas en la gasolina estadounidense (los futuros RBOB de NYMEX) hasta 79.858 contratos, sumando 5.533 en una semana. Cada contrato equivale a 42.000 galones, así que la apuesta suma unos 3.350 millones de galones. Es el mayor salto semanal desde el 24 de febrero, cuando comenzaron los ataques de EEUU y de Israel a Irán. La jugada tiene lógica: con Ormuz cerrado y las refinerías apuradas, los fondos apuestan a que el combustible siga caro, lo que beneficia a refineras como Valero, Marathon, Phillips 66, o Repsol. Pero la factura la pagará el consumo, ya que la gasolina cara frena el gasto de las familias.

17Jul

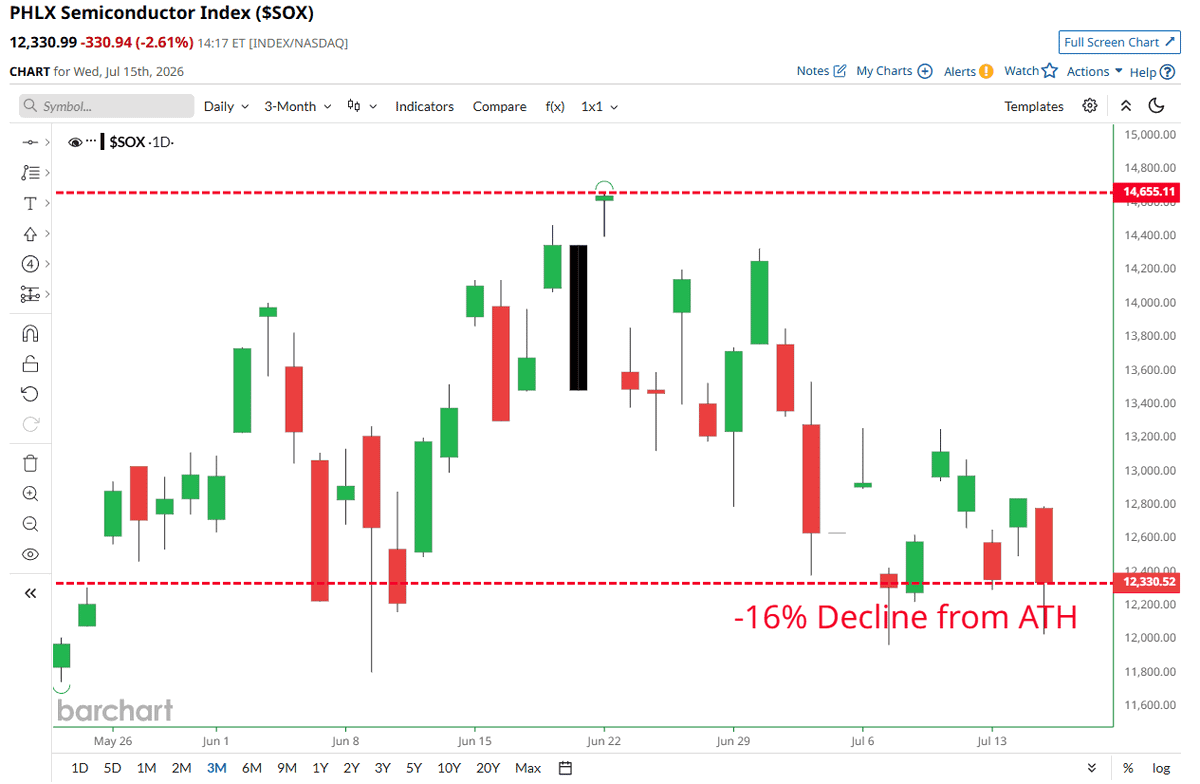
Las acciones de semiconductores entran en corrección técnica y rozan el mercado bajista tras caer un 16% desde el máximo histórico de junio. La Administración Trump anunció la imposición de un arancel general del 25% a las importaciones procedentes de Brasil a partir del 22 de julio.

La semana concluye con una creciente acumulación de cautela en los mercados, sometidos a una triple presión: la incertidumbre en torno al estrecho de Ormuz, las dudas sobre el ritmo de la inversión en inteligencia artificial (IA), y la irrupción de un nuevo modelo chino. 

El tercer elemento es el que más preocupa. Los resultados de los test de rendimiento que ha hecho públicos la startup china Moonshot AI muestran que Kimi K3 es mejor que Claude Fable 5, el mayor avance de Anthropic, y que GPT5. Sol, de ChatGPT. Y que sea de código abierto le da ventaja frente a Google (Gemini), OpenAI (ChatGPT), Anthropic (Claude) o Microsoft (Copilot), que lo son de cerrado.

El lanzamiento de Kimi K3, que estará disponible a partir del 27 de julio, recuerda a la situación creada en enero de 2025 con DeepSeek, y demuestra que China quiere participar en la guerra de la nueva IA y que cualquier prohibición de sus chips es inútil.

Pero China da un paso más y promueve Waico, una organización internacional de gobernanza de la IA, en la que participan Rusia, Pakistán, Indonesia, Brasil, Cuba o Venezuela, entre una treintena de países. “Es una importante iniciativa por parte de China para responder a la llamada del Sur Global y unir a la comunidad internacional para promover de forma enérgica el desarrollo y la gobernanza de la IA”, proclama el presidente chino, Xi Jinping. Es evidente que China quiere competir también con EEUU en el control de la IA.

En este contexto, legisladores de EEUU piden a la Casa Blanca prohibir los chips de memoria de las empresas chinas. Los congresistas Moolenaar y Mast piden meter a CXMT en la lista negra (Entity List) y ampliar los vetos a YMTC, con el argumento de que cada compra subvenciona a la industria militar china. Justo cuando Apple lleva meses negociando comprar precisamente esa memoria china, más barata, para frenar la subida de precios del iPhone mientras hay escasez mundial de DRAM, la memoria que llevan móviles y ordenadores.  

Si el veto sale adelante, se cierra la puerta a la memoria barata china y eso es viento de cola para los occidentales: Micron, Samsung, SK Hynix y otras empresas se pueden quitar de encima a un rival que vende a precio subvencionado. Pero con la DRAM ya escasa, menos oferta puede tensar todavía más los precios. Y existe un riesgo de márgenes para Apple, que pierde su plan B barato.

Porque, además, las acciones de semiconductores entran en corrección técnica y rozan el mercado bajista tras caer un 16% desde el máximo histórico de junio. El líder indiscutible del rally de la IA se tambalea justo cuando TSMC presenta números de récord. Cuando el que tira del carro flojea, todo el índice lo nota.

Mientras, Nvidia se alía con firmas japonesas de robótica para acelerar la IA física. El acuerdo abre otro frente para su ecosistema CUDA, el software que hace que medio mundo dependa de sus chips. Japón, potencia en robótica industrial, se convierte en campo de pruebas para sacar la IA del centro de datos para llevarla al mundo real.

En pleno debate sobre los chips chinos, Micron firma acuerdos estratégicos con fabricantes de automoción para llevar sus chips de memoria más allá de los centros de datos, muy consciente de que el coche moderno es un ordenador con ruedas y devora memoria.

Tanto movimiento está llevando a los inversores a valorar una toma de beneficios en los sectores que mejor comportamiento han registrado durante el año, especialmente el de semiconductores, y a comenzar a construir posiciones en áreas más rezagadas. No obstante, la duración e intensidad de esta rotación sectorial aún están por determinarse, ya que se produce en un momento en el que el principal catalizador del rally bursátil todavía debe confirmar su fortaleza. En las próximas dos semanas, muchas de las grandes compañías tecnológicas presentarán resultados, pero tanto ASML como TSMC han transmitido un mensaje claro: la demanda vinculada a la inversión en IA artificial continúa siendo sólida y mantiene una trayectoria de crecimiento. Y confirma la convicción de que la IA seguirá siendo un motor disruptivo de primer orden, la apuesta por el sector tecnológico.

En Banca March aprovechan esta situación para recordar que la exposición no debe concentrarse exclusivamente en esta temática IA: "consideramos oportuno complementar dicha posición con inversiones en infraestructuras y en otros segmentos que podrían verse favorecidos por una eventual reapertura del estrecho de Ormuz, así como por la recuperación de aquellas economías más perjudicadas hasta ahora por el encarecimiento de los precios de la energía, entre ellas Alemania, China o India".

Más aranceles a Brasil

La Administración Trump anunció la imposición de un arancel general del 25% a las importaciones procedentes de Brasil. Trump alega que el país sudamericano no ha negociado “de buena fe” en materia comercial y Washington justifica la medida tras una investigación que identifica diversas prácticas consideradas discriminatorias para las empresas estadounidenses. Brasil por su parte rechaza la decisión, que califica de política, y ha anunciado que responderá mediante su ley de reciprocidad comercial. 

Los nuevos gravámenes, que entrarán en vigor el 22 de julio, afectarán a cerca de 11.200 millones$, aproximadamente un tercio del total anual, aunque quedan exentos algunos productos estratégicos como el café, el zumo de naranja, la carne y determinados componentes aeronáuticos. La medida supone un nuevo episodio de escalada comercial entre ambos países y añade incertidumbre al comercio internacional.  

UBS: los beneficiarios de la IA seguirán cambiando con el tiempo

Con el S&P 500 cerca de sus máximos históricos, el debate continúa sobre si el repunte refleja fundamentales sólidos o un entusiasmo excesivo. En su última Carta Mensual, Mark Haefele, Director de Inversiones de UBS Global Wealth Management, cree que el repunte está justificado, con un sólido crecimiento de los beneficios que sirve de base para el avance. El crecimiento de los beneficios del S&P 500 en el primer trimestre fue el más fuerte en cuatro años, lo que refleja una actividad económica que sigue siendo saludable, la inversión continua relacionada con la IA y la mejora de los beneficios en algunas áreas más cíclicas del mercado.

Aun así, los inversores deberán reevaluar continuamente la evolución de la narrativa de crecimiento de la IA a la hora de considerar la sostenibilidad de los beneficios actuales, especialmente porque es probable que los beneficiarios de la adopción de la IA sigan cambiando con el tiempo, pasando de los semiconductores y las infraestructuras hacia la energía, las aplicaciones y las empresas capaces de traducir la tecnología en ganancias de productividad.

"Es poco probable que la próxima etapa del ciclo de mercado esté definida por una única fuente de rentabilidad, sino por un grupo más amplio de empresas y regiones que generen crecimiento de beneficios. En general, prevemos un potencial de subida de en torno al 10% para la renta variable global (índice MSCI All Country World) de aquí a mediados de 2027, y creemos que los inversores deberían ampliar su exposición a distintas regiones para captar una gama más amplia de oportunidades y motores de crecimiento, así como para gestionar los riesgos asociados a valores individuales. Elevamos la calificación de la renta variable europea a Atractiva y seguimos apostando por la renta variable estadounidense y asiática. Prevemos un crecimiento de los beneficios global del 21% para 2026, seguido de otro año sólido en 2027", argumenta Haefele.

En renta variable global, "mantenemos nuestra calificación Atractiva y seguimos recomendando una exposición bien diversificada entre regiones y sectores. El momento de la reapertura del Estrecho de Ormuz, el aumento de la inflación y las rentabilidades, y la intensificación de la competencia dentro de los sectores tecnológicos son riesgos importantes que merecen un seguimiento cercano", señalan Fabian Deriaz, Estratega, y Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

En renta variable estadounidense, también se mantiene Atractiva: "con el verano ya avanzado, la rentabilidad acumulada en el año sigue siendo sólida, y prácticamente todos los sectores han registrado rentabilidades positivas. Creemos que las ganancias del mercado se mantendrán relativamente amplias a lo largo del año. Consideramos que el mercado alcista tiene recorrido por delante y que los factores clave siguen intactos: un sólido crecimiento de los beneficios, una política monetaria favorable y la inversión/adopción de la IA", añade David Lefkowitz, Responsable de Renta Variable Estadounidense, UBS Global Wealth Management.

La renta variable europea se eleva a Atractiva: "El debate clave ya no es si los beneficios se recuperarán, sino hasta dónde y durante cuánto tiempo puede prolongarse este ciclo. Seguimos pensando que esto puede superar las expectativas del mercado, con un gasto de inversión ligado a temáticas seculares que respalda un ciclo autorreforzado", opinan Matthew Gilman, Estratega de Renta Variable Europea, Rolf Ganter, Responsable de Renta Variable Europea.

La renta variable británica se mantiene Neutral: "Nuestras preferencias dentro de la región buscan captar una combinación de crecimiento estructural a un precio razonable y beneficiarios de un contexto cíclico en mejora y de una ampliación de las rentabilidades bursátiles. Hemos elevado la calificación de la Banca a Atractiva, y seguimos apostando por la exposición a los sectores industrial, consumo discrecional y salud", añade Matthew Gilman.ç

UBS se mantiene Neutral en renta variable suiza: "Las valoraciones de la renta variable son razonables. En este entorno de tipos de interés cero, encontramos particularmente atractiva la rentabilidad por dividendo sostenible del mercado, en torno al 3%", argumenta Stefan R Meyer, Estratega.

Renta variable de mercados emergentes, Atractiva: "Favorecemos a China continental, Corea del Sur, India (elevada a Atractiva) y Malasia, ya que la ampliación de las rentabilidades más allá de los segmentos ligados a la IA se ve respaldada por unas condiciones macroeconómicas que se estabilizan, una demanda interna resiliente y vientos de cola de política. Indonesia se rebaja a Neutral en medio de una recuperación limitada de los beneficios", explican Laura Smith, Analista, y Alejo Czerwonko, Director de Inversiones para Mercados Emergentes de América.

"Los bonos de mercados emergentes han mostrado resiliencia frente a la tensión geopolítica, reforzando su papel como diversificador clave ante los desafíos fiscales de los mercados desarrollados", añade Alejo Czerwonko.

Sobre materias primas, "en el entorno actual, creemos que la exposición a la energía puede ayudar a amortiguar nuevas disrupciones de la oferta, los riesgos relacionados con El Niño deberían respaldar las materias primas agrícolas, y el auge de la IA junto con la tendencia de electrificación siguen siendo factores positivos para los metales industriales. El oro, por su parte, debería seguir respaldado por la demanda de los bancos centrales, la continua diversificación fuera del dólar estadounidense y las preocupaciones sobre la deuda global a largo plazo", subrayan Giovanni Staunovo, Estratega, y Dominic Schnider, Responsable Global de Divisas y Materias Primas.

En divisas:

  • GBPCHF: "Los acontecimientos políticos en el Reino Unido han pasado de ser un obstáculo a convertirse en un viento de cola, con una transición de liderazgo ordenada y expectativas de un canciller fiscalmente prudente que refuerzan la confianza del mercado. La libra esterlina sigue infra ponderada, por lo que las coberturas de posiciones cortas podrían prolongar sus recientes ganancias", explican Constantin Bolz y Clémence Dumoncel, Estrategas.
  • EURGBP: "Tanto el euro como la libra se beneficiarán de la caída de los precios de la energía y del apoyo fiscal durante los próximos trimestres, aunque se espera que el impacto positivo sea mayor para el EUR. El par EURGBP podría sobrepasar a la baja en el corto plazo, antes de estabilizarse en torno a 0,85 a medida que se afiancen los factores favorables al EUR", añaden Constantin Bolz y Clémence Dumoncel.
  • GBPUSD: "Aunque el dólar estadounidense se ha visto respaldado en las últimas semanas por una Reserva Federal más hawkish, esperamos una reversión cuando la subida de tipos actualmente descontada se elimine de las expectativas en los próximos meses", explican Constantin Bolz  y Clémence Dumoncel.

Natixis: las salidas de dinero extranjero del Golfo Pérsico continuarán

Desde la semana pasada, el conflicto entre Irán y EEUU ha derivado en un nuevo bloqueo. El 11 de julio, Omán presentó un plan preliminar para dividir el tráfico del estrecho en dos rutas, pero el control de la vía marítima siguió sin resolverse e Irán atacó otro buque comercial ese mismo día. Para el 12 de julio, EEUU anunció haber atacado más de 300 objetivos en tres noches y la Guardia Revolucionaria declaró el estrecho de Ormuz cerrado al tráfico que no cumpla con sus normas. El 13 de julio, Trump anunció una tasa de tránsito del 20% y misiles iraníes impactaron en dos petroleros de los Emiratos Árabes Unidos. El 14 de julio, Estados Unidos reimplantó el bloqueo naval de los puertos iraníes, mientras que Irán atacó Bahréin, Kuwait y Jordania. Entre el 15 y el 16 de julio, los ataques estadounidenses se prolongaron por quinto día consecutivo, y el primer petrolero que había violado el bloqueo quedó inutilizado. Israel dio señales de estar listo para nuevos ataques y Netanyahu se resistió a la presión de Trump para retirar las tropas de Líbano y Siria, manteniendo bloqueado un acuerdo final.

  • Petróleo: El petróleo subió durante la semana debido al nuevo cierre del estrecho de Ormuz, con los futuros del Brent alcanzando los 85$/barril el 16 de julio tras el restablecimiento del bloqueo estadounidense.
  • CDS: El diferencial de los CDS del CCG se amplió aún más con el regreso del bloqueo y la propagación de los ataques por el Golfo. Bahréin continúa ajustando sus precios con mayor rapidez, ya que alberga numerosas bases estadounidenses que absorben las represalias de Irán.
  • Bolsa/Otros mercados: Las acciones del CCG cayeron ante el regreso del riesgo de guerra. Dubái registró un descenso de alrededor del 1,5% en la semana que finalizó el 15 de julio, debido a su exposición comercial, turística y financiera a la interrupción del estrecho de Ormuz.
  • Flujos de inversión: Los flujos de inversión extranjera se mantuvieron ligeramente negativos, con una salida de 11 millones$ de las Bolsas de Dubái y Arabia Saudí la semana pasada. Con el regreso del bloqueo, es más probable que las salidas aumenten que disminuyan. 
  • Economía real: El tráfico en el estrecho de Ormuz se desplomó de nuevo, con una caída del paso diario de barcos de 25 la semana anterior a 12 el 13 de julio. Los vuelos a Dubái y Doha solo han disminuido ligeramente, por lo que el impacto sigue concentrado en el transporte marítimo.
18Mar

La Cámara de Comercio Brasil-España acerca el ecosistema europeo a 22 empresas brasileñas.

Miguel Ángel Valero

La Unión Europea (UE) reanuda la ratificación de su acuerdo comercial con EEUU, incorporando una cláusula que impide su entrada en vigor hasta que Washington cumpla los términos pactados. El Comité de Comercio del Parlamento Europeo votará el jueves 19 de marzo el texto, que podría elevarse al pleno para su aprobación en las próximas semanas. El proceso continúa pese a las investigaciones estadounidenses destinadas a introducir nuevos aranceles, abiertas tras la suspensión por el Tribunal Supremo de los denominados “recíprocos”.

Mientras avanza la 'paz' comercial entre la UE y EEUU, crecen las dudas sobre el acuerdo firmado con India. Tras casi veinte años de negociaciones, interrumpidas varias veces desde 2007, la UE e India han culminado uno de los acuerdos de libre comercio (TLC) más ambiciosos de la última década , abriendo sus mercados y protegiendo , a la vez , sectores sensibles.

Este acuerdo pretende estructurar y consolidar una relación comercial que ya se encuentra en rápida expansión, siendo la UE el principal socio comercial de la India desde 2006. En conjunto, ambas economías representan casi una cuarta parte del PIB mundial y un tercio del comercio internacional , subrayando la relevancia global del pacto. 

Las conversaciones sobre el acceso a los mercados automotriz, agrícola y lácteo se habían estancado durante años, hasta que se reanudaron en 2022 y se aceleraron notablemente en 2025, tras el Día de la Liberación Arancelaria proclamado unilateralmente por Trump.

Aunque los beneficios se esperan de forma gradual, el acuerdo ya ofrece perspectivas tangibles para el comercio de bienes, los servicios y las inversiones entre ambas partes.

Pero un análisis de Coface avisa que este pacto conlleva riesgos sustanciales que podrían amortiguar sus efectos económicos. El acuerdo establece un nivel de apertura comercial sin precedentes: la UE está liberalizando el 97% de sus líneas arancelarias para las exportaciones indias (el 91%, de inmediato), mientras que India está reduciendo gradualmente sus aranceles sobre más del 97% de las importaciones europeas , con avances clave en servicios, propiedad intelectual y varios sectores estratégicos, a pesar de las protecciones para los automóviles, la agricultura y el acero. Así, este pacto cubrirá 144subsectores de servicios.

Su firma responde a un entorno geopolítico inestable: desde 2025, EEUU ha impuesto aranceles acumulativos del 50% a las exportaciones indias, la pérdida parcial del SGP (Sistema General de Preferencias) ha debilitado el acceso de India al mercado de la UE, y Nueva Delhi busca asegurar un marco más estable. Para la UE, el acuerdo forma parte de una estrategia de diversificación, autonomía comercial y reafirmación del libre comercio ante las tensiones globales.

“Este acuerdo marca un punto de inflexión para las economías europea e india: redefine el acceso al mercado, asegura cadenas de valor clave y, por primera vez en dos décadas, crea un marco comercial capaz de amortiguar los choques geopolíticos” afirma Markus Kuger, economista para Alemania de Coface.

Si bien el acuerdo abre significativamente los mercados, los economistas de la compañía de gestión integral del riesgo comercial identifican cuatro riesgos claveque podrían reducir los beneficios de este acuerdo: 

  • Riesgos económicos y sectoriales: 
    • En sectores clave como el automóvil , la reducción de los aranceles indios (del 70-110% al 10%) ofrece una apertura real, pero no es suficiente para romper las restricciones estructurales del mercado: predominio de los vehículos de dos ruedas (80% de las ventas), baja tasa de propiedad de automóviles, fuerte concentración de fabricantes locales y cuotas limitadas a 250.000 vehículos al año para las exportaciones europeas. 
    • En los sectores siderúrgico y químico, los productores indios seguirán sujetos a las normas europeas más estrictas, en particular al mecanismo de ajuste en frontera delas emisiones de carbono (CBAM), cuya aplicación podría generar costes adicionales de más de 200€ por tonelada para ciertos aceros. La UE prevé proporcionar 500 millones€ en apoyo a la descarbonización en India, pero estas cantidades no serán suficientes para compensar por completo los efectos de las nuevas restricciones.
  • Riesgos relacionados con la demanda global: En el sector textil y de la confección, los beneficios derivados del acceso libre de impuestos a la UE podrían verse limitados por la persistente debilidad de la demanda europea, así como por la competencia de proveedores que se benefician del acceso preferencial hasta 2029 (Bangladesh en particular).
  • Riesgos políticos y de implementación: El precedente del acuerdo UE-Mercosur, que sigue bloqueado, demuestra que un acuerdo puede permanecer suspendido a pesar de la firma política. Si bien la ausencia de productos agrícolas sensibles reduce la exposición del acuerdo UE-India, no se puede descartar la posibilidad de un revés político. Por parte de la India, los riesgos son menores, pero las medidas paralelas, como la mejora de los visados de negocios, dependen de los Estados miembros y podrían no implementarse con rapidez, lo que genera tensiones y retrasos.
  • Riesgos de tiempo: El alcance de los beneficios dependerá en gran medida del ritmo de implementación. En varios sectores, las reducciones arancelarias se extenderán a lo largo de 5 a 7 años, o incluso más (plásticos). Esto genera un riesgo de decepción para las empresas europeas, que podrían ver los beneficios solo a largo plazo, mientras que ciertas restricciones regulatorias se aplican de inmediato .

España atrae 22 empresas brasileñas hacia Europa

Mientras, la Cámara de Comercio Brasil-España (CCBE) ha participado en la misión empresarial Panco en Madrid. Una iniciativa integrada por 22 empresas brasileñas (Barbosa, Bramil, Pedreira, Cofesa, Mensore, Jaú Serve, Naomi Comercio de AL, Unisuper Uniâo, Shibata, Davo, Super Mercado Sao Roque, Ayumi Supermercados, Piratininga, Nagumo, Negreiros, Higas, Esperança, Parana, Rede Confiança-JAD, Kacula, Redex), y organizada por BBRetail con el objetivo de acercar al ecosistema europeo las últimas innovaciones tecnológicas aplicadas al sector retail. Las 22 empresas que han participado en esta misión en España han contado con la implicación de la CCBE y tres de sus socios, BBRetail como organizador y Telefónica y Sponsorb como colaboradores.

La recepción en Madrid de las compañías brasileñas se ha realizado en las instalaciones de Telefónica, socio protector de la CCBE y entidad que actualmente ostenta su presidencia. Renata Dutra, Senior Manager RI - Desk Brasil de Telefónica, destaca el papel de la Cámara de Comercio Brasil-España como “plataforma clave para la conexión empresarial entre ambos países”. Además, subrayó la relevancia de la CCBE como “un ecosistema que fomenta las relaciones bilaterales, promoviendo oportunidades de negocio y facilitando el intercambio de conocimiento entre empresas brasileñas y españolas”. 

Por su parte, Jéssica Alves, adjunta a dirección de la CCBE, resalta cómo “esta misión refuerza el papel de la Cámara de ComercioBrasil-España como impulsora de iniciativas que conectan ambos mercados, así como su apoyo a proyectos liderados por sus socios, como es el caso de BBRetail, organizador de la misión Panco”.

Igor Paparoto, CEO de BBRetail y socio de la CCBE, subrayó la importancia de este tipo de misiones para acercar soluciones tecnológicas reales al sector del retail. Puso el foco en la necesidad de “integrar innovación, inteligencia artificial y nuevas herramientas digitales en las operaciones comerciales, con el objetivo de mejorar la eficiencia, la experiencia de cliente y la competitividad de las empresas”.

Leonardo Pellegrino, CO-CEO de Sponsorb, presentó un caso práctico centrado en la optimización del rendimiento en tienda. Sue xposición abordó la aplicación de metodologías orientadas a mejorar la agilidad operativa y latoma de decisiones basada en datos, mostrando ejemplos concretos de implementación en elsector.

Como parte central del encuentro, los asistentes participaron en diversas demos del Grupo Telefónica enfocadas en soluciones innovadoras para el retail, entre las que destacaron tecnologías como etiquetas digitales para la gestión eficiente de precios, herramientas de generación de insights sobre el comportamiento del consumidor, programas de reciclaje automatizados orientados a la fidelización del cliente, así como estudios de producción audiovisual aplicados a la creación de contenido y experiencias de marca. Estas demostraciones permitieron visualizar de forma práctica cómo la tecnología puede transformar los espacios comerciales y optimizar su rendimiento.

La jornada concluyó con una visita al Espacio Movistar, flagship de Telefónica en la Gran Vía,un entorno innovador que integra tecnología, entretenimiento y experiencia de cliente. Este espacio, concebido como un hub experiencial, ofreció a los participantes una visión práctica delas nuevas tendencias en retail, donde la digitalización y la interacción con el usuario seconvierten en elementos clave para atraer y fidelizar al consumidor.

Las contradicciones europeas con Rusia

Por otra parte, Ucrania ha accedido finalmente a reparar el oleoducto que transporta petróleo ruso hacia Europa, en medio de la presión ejercida por Hungría, que mantiene su veto al paquete de préstamos de 90.000 millones€ para Kiev. El oleoducto Druzhba, cuya rama norte abastece a Alemania y Polonia y cuyo tramo sur llega a Hungría, Eslovaquia y la República Checa, quedó dañado en enero a raíz del conflicto provocado por la invasión rusa. 

Hungría y Eslovaquia –ambas con fuertes vínculos energéticos con Rusia– habían acusado a Ucrania de retrasar deliberadamente las reparaciones. Budapest elevó el tono al advertir que mantendría el bloqueo a la ayuda financiera europea mientras no se reanudaran los flujos, resumido por la frase de Orbán: “si no hay petróleo, no hay dinero”.

Tras semanas de tensión, Ucrania ha aceptado la asistencia técnica y financiera del bloque comunitario y señaló que el oleoducto podría volver a operar en aproximadamente mes y medio. Una situación paradójica, dado que serán fondos europeos los que financien la reparación de una infraestructura que transporta petróleo ruso, pese a que la UE prohibirá por completo las importaciones de crudo ruso antes de finales de 2027.

13Jan

La intervención de EEUU puede convertir las próximas elecciones sudamericanas en un referéndum sobre la doctrina Monroe 2.0. La tendencia hacia gobiernos de izquierda está retrocediendo, sustituida por una ideología centrada en la seguridad.

Miguel Ángel Valero

El cambio de régimen en Venezuela provocará una reorganización política en Latinoamérica, y los países se enfrentarán a la disyuntiva de permanecer en el "sur global" o situarse dentro de una renovada esfera comercial y de seguridad estadounidense. Las oportunidades para los inversores en mercados emergentes a largo plazo en este periodo de cambio son "reales e inminentes", asegura un análisis de Robeco.

El impacto geopolítico que se produjo el 3 de enero de 2026, cuando las fuerzas de operaciones especiales estadounidenses detuvieron a Nicolás Maduro en Caracas, ha alterado el panorama de riesgo político en Sudamérica. "Se trata del cambio más significativo en la dinámica de poder del hemisferio occidental desde el final de la Guerra Fría: el reinicio de la doctrina Monroe para el siglo XXI", insisten los expertos de la gestora holandesa.

Mientras EEUU inicia un período de influencia y control potencial en Venezuela, tres economías influyentes del continente —Perú, Colombia y Brasil— se encaminan hacia elecciones generales que decidirán si Sudamérica se integra en un corredor de seguridad y recursos alineado con EEUU o se retira a un bloque defensivo y multipolar del sur global.

A pesar de que México no celebrará elecciones generales este año, sigue siendo un pilar fundamental en el panorama de la doctrina Monroe 2.0, ya que actúa como principal crítico diplomático y como nodo económico fundamental en el nuevo orden regional. 

El operativo estadounidense de 2026 en Venezuela ha colocado a México en una posición precaria, al tener que equilibrar su compromiso constitucional de no intervención con su profunda integración económica con Estados Unidos.

La intervención en Venezuela puede convertir las próximas elecciones sudamericanas en un referéndum sobre la nueva postura estratégica de EEUU, esa doctrina Monroe 2.0 aplicada por Donald Trump. 

Las encuestas sugieren que la tendencia hacia gobiernos de izquierda está retrocediendo, sustituida por una marcada división ideológica centrada en la seguridad y la soberanía nacional.

Perú cuenta con más de 1,5 millones de migrantes venezolanos

Perú entra en su ciclo electoral en abril con un panorama fragmentado de más de 35 candidatos registrados. La principal preocupación de los votantes es la delincuencia, lo cual ha popularizado cada vez más las propuestas políticas más duras. El alcalde de Lima, Rafael López Aliaga (Renovación Popular), se ha situado como un líder al estilo del salvadoreño Bukele, abogando por la expansión inmediata de la minería y la purga de la influencia de la izquierda bolivariana. En la actualidad, compite con Keiko Fujimori para conseguir el voto conservador, mientras que el comediante Carlos Álvarez, un recién llegado a la política, lidera varias encuestas con un discurso antisistema.

El país acoge a más de 1,5 millones de migrantes venezolanos. Cualquier estabilización en Caracas que facilite la repatriación podría suponer un alivio fiscal para los servicios sociales de Perú. 

Una victoria de la derecha probablemente aceleraría el desarrollo del centro logístico del puerto de Chancay, a la vez que reforzaría los lazos de seguridad con Washington para contrarrestar la inestabilidad regional. A pesar de los continuos cambios en el poder ejecutivo, Perú sigue siendo uno de los países emergentes favoritos debido a la independencia de su banco central y a sus sólidas reservas de cobre y oro. Perú es la apuesta segura en el escenario actual, ya que, aunque se recrudezca la retórica política, el motor minero no se detendrá.

La hora de la verdad en Colombia

Colombia es el país más directamente afectado por la caída de Maduro. Las próximas elecciones en Colombia son, en el fondo, una elección entre dos opciones en cuanto a la calificación crediticia del país y su relación con EEUU en materia de seguridad. El país celebrará elecciones legislativas y primarias en marzo, con una segunda vuelta en junio. 

La derecha opositora (María Fernanda Cabal y Abelardo de la Espriella) hacen campaña a favor de un realineamiento total con EEUU. Su plataforma propone privatizar partes de Ecopetrol, reactivar los agresivos esfuerzos antinarcóticos y aprovechar la transición de Caracas para desmantelar los refugios que antes utilizaban los disidentes del ELN y las FARC.

Iván Cepeda, a la izquierda, es el posible sucesor del legado de Petro. Su plataforma enfatiza la soberanía medioambiental y ha calificado la incursión estadounidense como una violación del Derecho internacional. 

Una victoria de la oposición en Colombia probablemente generaría un dividendo de seguridad, lo que podría poner fin al conflicto interno de 60 años en Colombia al eliminar la estructura de apoyo bolivariana a los grupos armados. Podría desencadenar una compresión masiva de los spreads de los bonos soberanos y una apreciación de la moneda, ya que señala un retorno a la ortodoxia fiscal y un fortalecimiento de la alianza de seguridad con Estados Unidos.

¿Podrá Lula resistir la marea derechista?

En Brasil, las campañas electorales comienzan oficialmente en agosto, y las elecciones generales se celebrarán en octubre. Brasil es el peso pesado de la región y la popularidad del presidente Lula se ha visto puesta a prueba por su postura contra el unilateralismo estadounidense. Lula se enfrenta al 'efecto Moby Dick': un intento de unir a la nación en torno a la bandera de la soberanía nacional para contrarrestar la influencia estadounidense. El descontento por el deterioro de las condiciones económicas y una profunda crisis de seguridad y ética podrían frenar su intento de lograr un llamamiento creíble a la unidad nacional.

Lula sigue siendo un candidato viable y es probable que utilice la incursión estadounidense para argumentar que solo un Brasil fuerte y unificado puede evitar que la región se convierta en un campo de batalla para las rivalidades entre superpotencias. Su plataforma se basa en la expansión de los BRICS, la industrialización impulsada por el Estado y el uso de la influencia de Brasil para mediar en una transición en Caracas que no esté controlada por EEUU. Considera que el control estadounidense sobre el petróleo venezolano es una amenaza directa a la hegemonía regional de Brasil. 

La oposición de centroderecha de Brasil, liderada actualmente por un conjunto de gobernadores (Tarcísio de Freitas, Romeu Zema y Ronaldo Caiado) y la familia Bolsonaro, propone volver a la disciplina fiscal y fomentar la inversión privada, así como abandonar la retórica antiestadounidense. Su plataforma sugiere reducir los lazos con los BRICS, ratificar plenamente el acuerdo comercial entre la UE y Mercosur y alinearse con las iniciativas de nearshoring de EEUU para sustituir las cadenas de suministro chinas. Argumentan que alinearse con EEUU en la era posterior a Maduro es la forma más rápida de atraer las inversiones tecnológicas y energéticas necesarias para la modernización industrial de Brasil.

Las elecciones en Brasil determinarán si la séptima economía más grande del mundo sigue siendo líder del sur global o vuelve a girar hacia una arquitectura comercial integrada en Estados Unidos. En este momento, Brasil es un mercado de carry trade para los inversores globales. Por ahora, las altas tasas de interés protegen al real, pero la polarización política en el tercer trimestre de 2026 podría generar volatilidad en el mercado de divisas, ya que los brasileños deben decidir entre un crecimiento impulsado por el Estado y un reajuste del mercado.

El papel de México

La presidenta Claudia Sheinbaum se ha convertido en una voz regional destacada contra la acción de EEUU en Venezuela, rechazando la intervención como una violación de la Carta de las Naciones Unidas y una amenaza para la paz regional. Sheinbaum ha planteado la defensa de la soberanía venezolana como una defensa directa de la soberanía mexicana, rechazando explícitamente tanto la intervención estadounidense en el extranjero como cualquier indicio de acciones similares en su propio país.

Se espera que EEUU utilice la próxima revisión del Tratado de Libre Comercio entre Estados Unidos, México y Canadá (T-MEC) este año para obligar a México a cumplir con el avance de la política estadounidense en la región. A pesar de la retórica política de alto riesgo, el papel de México como centro de recursos y fabricación es más importante que nunca para los intereses de EEUU. México ha consolidado su posición como el mayor socio comercial de EE.UU., liderando de manera efectiva la 'salida de China, a medida que las empresas se trasladan de Asia a suelo norteamericano.

Repercusiones para el sector de los recursos

La destitución de Maduro ha creado un nuevo grupo de ganadores y perdedores en los sectores clave de la región. La perspectiva de que 300.000 millones de barriles de crudo venezolano vuelvan al mercado (bajo la gestión de EEUU) limita los precios del petróleo a largo plazo, aunque la reparación de las infraestructuras llevará años debido a los obstáculos a la inversión y los riesgos de sabotaje. 

El triángulo del litio y el cobre (Argentina, Chile y Perú) se está convirtiendo en una prioridad estratégica para la deslocalización cercana de EEUU, dada su relevancia para las redes energéticas y las baterías eléctricas que impulsan la industria tecnológica y automovilística. Esos países ya están alineados con las políticas estadounidenses y son aquellos con los que podríamos llegar a firmar acuerdos comerciales preferenciales.

Brasil ha consolidado su posición como la principal potencia en recursos del continente. Brasil, que actualmente es el principal productor de petróleo de Latinoamérica, superó los 4 millones de barriles diarios a finales de 2025, con enormes inversiones en exploración que se desplazaron hacia el margen ecuatorial y la cuenca sur. Además de este auge energético, Brasil ha desarrollado nuevas minas de cobre, aluminio y litio, y ahora tiene las segundas reservas de tierras raras más grandes del mundo (como 21 millones de toneladas), solo superadas por China.

Con la matriz energética altamente diversificada de Brasil —más del 88% de su electricidad proviene de fuentes renovables baratas como la solar, la eólica y la hidráulica—, garantizar el acceso a los recursos brasileños se ha convertido en un objetivo estratégico fundamental para las empresas tecnológicas estadounidenses que buscan estabilizar sus cadenas de suministro de tecnología verde y hardware de inteligencia artificial.

Si bien Brasil es líder en tierras raras, los consolidados clústeres industriales de México en los sectores automovilístico y electrónico son esenciales para el corredor de recursos alineado con Estados Unidos. Además, los recursos naturales de México, en particular el petróleo, siguen siendo fundamentales para la seguridad energética de Norteamérica, incluso cuando la región se prepara para el posible regreso al mercado de 300.000 millones de barriles de crudo venezolano.

La influencia de China

Durante la última década, China ha sido el principal prestamista de Sudamérica, mientras que EEUU se ha centrado en México y Asia-Pacífico. China consolidó su influencia en Sudamérica a través de iniciativas masivas respaldadas por el Estado, como la iniciativa de la Franja y la Ruta (One Belt One Road). Entre los ejemplos más destacados se encuentran el megapuerto de Chancay, en Perú, con un coste de 3.500 millones$, diseñado para sortear el Canal de Panamá, y el metro de Bogotá, en Colombia. 

En Brasil, la presencia de China ha evolucionado desde la simple extracción de recursos hasta la fabricación de alta tecnología, con empresas como BYD y Great Wall Motor que se han hecho cargo de antiguas plantas automovilísticas occidentales para crear centros regionales de vehículos eléctricos. Estas inversiones formaban parte de una estrategia a largo plazo para asegurar las cadenas de suministro de soja, cobre y litio, lo que convirtió a Pekín en el principal socio comercial de dos tercios del continente.

La incursión estadounidense en Venezuela en 2026 está desafiando fundamentalmente este dominio, dejando al descubierto los límites del poder económico chino frente a la intervención del poder duro estadounidense. A medida que Washington reafirma la doctrina Monroe, las empresas respaldadas por el Estado chino podrían enfrentarse a controles más estrictos por parte de los países sudamericanos alineados con EEUU, donde sus proyectos de infraestructura a largo plazo —antes considerados intocables— pueden estar sujetos a nuevos controles de seguridad para la inversión extranjera directa china, similares al modelo del Comité de Inversión Extranjera estadounidense (CFIUS).

La pérdida de posición es más evidente en el sector energético, donde China está perdiendo su estatus como principal comprador de petróleo venezolano, lo que obliga a las capitales regionales a elegir entre el crédito chino y la seguridad garantizada por EEUU. Además, los países que mantienen profundos vínculos con China y otros aliados del régimen de Maduro, o que se resisten a las directivas de seguridad de EEUU, podrían enfrentarse a sanciones secundarias o barreras comerciales.

En esta nueva era geopolítica, México sigue siendo un eje de la región productiva de Norteamérica. Si bien las repercusiones políticas inmediatas de la incursión en Venezuela implican retórica soberanista y fricciones con el gobierno de Sheinbaum, la trayectoria a medio plazo de México sigue ligada a un cambio estructural hacia una arquitectura comercial integrada y proestadounidense.

La región andina, junto con México, constituye un destino atractivo para el nearshoring estadounidense. Las empresas estadounidenses que buscan diversificarse y alejarse de las cadenas de suministro asiáticas pueden acceder a una Sudamérica rica en recursos y abierta a los negocios bajo un nuevo paraguas de seguridad.

Posicionarse ante la nueva era

La incursión de EEUU en Venezuela marca, según los expertos de Robeco, el final de una década de estancamiento regional. Si bien las consecuencias inmediatas podrían incluir volatilidad monetaria y debates sobre la soberanía, la trayectoria a medio plazo podría ser un cambio estructural hacia un clima de inversión favorable a EEUU que fomente el crecimiento. Si las próximas elecciones en Colombia, Perú y Brasil confirman este giro hacia la derecha que ya se ha observado en Argentina y Chile, la región podría experimentar un ciclo económico más constructivo en los próximos años.

"Mantenemos una posición estratégica en toda Latinoamérica en todas nuestras estrategias de mercados emergentes, a través de una exposición diversificada a Chile, México, Perú y Brasil. Tenemos posiciones en empresas que pueden verse afectadas por los acontecimientos actuales, entre las que se incluyen activos de infraestructura en México, empresas mineras de cobre, litio y oro en Sudamérica, así como empresas de energía y servicios públicos en Brasil. La región sigue presentando un valor atractivo en comparación con otros mercados emergentes", añade el análisis de Robeco.

03Jan

Las reformas estructurales para impulsar el crecimiento a largo plazo se han estancado en gran medida, independientemente de quién estuviera en el poder. Sin embargo, con las elecciones presidenciales este año, puede haber más posibilidades de lo habitual de abordar los obstáculos que impiden éste.

Miguel Ángel Valero

Brasil ha sido conocido durante mucho tiempo como el "país del futuro", pero el futuro parece seguir siendo difícil de alcanzar. Las prioridades políticas de 2014, cuando Dilma Rousseff ganó por un estrecho margen la reelección, siguen siendo inquietantemente relevantes. A pesar de los cambios políticos —a la ultraderecha en 2018, con Bolsonaro, a la izquierda en 2022, con Lula—, las reformas estructurales para impulsar el crecimiento a largo plazo se han estancado en gran medida, independientemente de quién estuviera en el poder. Sin embargo, con la proximidad de las elecciones presidenciales este año, podría haber más posibilidades de lo habitual de abordar los obstáculos que impiden el crecimiento a largo plazo.

Un gráfico elaborado por DWS destaca algunas de las fortalezas y los costes del actual marco institucional. El tipo de interés de referencia, conocido como Selic en Brasil, se ha mantenido muy por encima de la inflación general y subyacente desde 2022. Desde la perspectiva de los inversores, esto demuestra que el banco central es muy independiente y parece decidido a fijar las expectativas y contener la inflación, especialmente en los servicios. Sin embargo, los tipos persistentemente altos plantean dudas sobre las debilidades estructurales subyacentes en la arquitectura jurídica y fiscal de Brasil.

La indexación obligatoria del gasto, las numerosas exenciones fiscales y los créditos subvencionados han frenado históricamente la transmisión monetaria. Esto obliga con frecuencia al comité de política monetaria del banco central (el Copom), a mantener una política más restrictiva durante más tiempo que en otros países. Mientras tanto, los titulares con buenas conexiones políticas suelen estar protegidos de los efectos. Esto puede generar costes ocultos y retrasos, agravados por los altos impuestos, la burocracia y la lentitud en la ejecución de los contratos. Proteger a los titulares puede frenar la innovación, la creación de empresas y la competencia. Sin embargo, parece haber una creciente disposición al cambio en todo el espectro político. Entre los signos alentadores se encuentran los esfuerzos por aumentar la eficiencia de los organismos gubernamentales a diversos niveles, así como el límite máximo de la nueva norma sobre el salario mínimo y los intentos de controlar el crédito asignado, aunque es probable que la aplicación de las políticas siga siendo clave.

Es probable que las elecciones traigan consigo volatilidad, trucos electorales e incertidumbre política. Sin embargo, también representan una oportunidad única para un nuevo mandato. Los inversores pueden estar atentos a compromisos creíbles en materia de disciplina presupuestaria, reformas fiscales y planes de reforma judicial que podrían reducir los costes de los litigios y acelerar el cumplimiento de los contratos. Los datos recientes ofrecen motivos para un optimismo cauteloso. La inflación general se ha enfriado hasta situarse dentro del límite superior del objetivo, y las expectativas de inflación están mejorando gradualmente. No obstante, el Copom mantuvo la tasa Selic en el 15% en diciembre y mantuvo una postura bastante agresiva.

“Hasta ahora, el banco central de Brasil ha demostrado su compromiso inquebrantable de volver a situar la inflación en el objetivo, a pesar de la presión del Gobierno y de la proximidad del gobernador Galípolo al presidente Lula”, argumenta Yi Li-Hantzsche, analista de investigación de mercados emergentes de DWS. “Y con un resultado electoral constructivo, y la perspectiva de reformas creíbles, Brasil podría finalmente desbloquear tipos más bajos sin poner en riesgo su credibilidad”, subraya.

27Oct

El cierre de la Administración entra en su quinta semana y se ha publicado, de manera excepcional, el IPC de septiembre, necesario para actualizar el poder adquisitivo de pensiones y ayudas de la Seguridad Social en 2026. Además, Trump ya tiene cinco candidatos a la presidencia de la Fed.

Miguel Ángel Valero

Donald Trump ha llegado a Asia con una actitud mucho más conciliadora que sus habitualmente agresivos exabruptos sobre los aranceles. Aterriza con nuevos avances en las negociaciones comerciales, lo que rebaja la incertidumbre y confirma una vez el patrón que sigue el presidente de EEUU: tras reavivarse las fricciones comerciales con nuevas amenazas de subidas agresivas de aranceles, se pasa a la fase de negociación que dejará paso a la llegada de acuerdos parciales que eviten los peores escenarios.

Las reuniones entre miembros de la Casa Blanca y de China, previas al primer viaje asiático de Trump (en Japón se ha reunido con el emperador, Naruhito, y lo hará con la primera mujer que accede a la presidencia del Gobierno, Sanae Takaichi, y en Corea del Sur, con su presidente, Lee Jae-myung, para celebrar el jueves 30 un encuentro con Xi Jinping) se han saldado con un “acuerdo marco”, según el secretario del Tesoro, Scott Bessent, que evitaría la temida imposición de esa agresiva amenaza de una nueva subida de 100 puntos de los aranceles estadounidenses a China. 

Este principio de acuerdo deberá ahora ser ratificado cuando se reúnan directamente Trump y Xi Jinping. La problemática de fondo no es nueva y girará en torno a la suavización de las restricciones a las exportaciones de tierras raras (desde China) y semiconductores (desde EEUU). También tendrán protagonismo las compras de soja y la exigencia de Trump a un mayor control del fentanilo desde China. Donde hay un principio de acuerdo es en TikTok.

La reunión se celebra apenas unos días antes de la prevista subida del 100% de los aranceles americanos (1 de noviembre) y de la finalización de la tregua comercial de 90 días firmada en agosto (la moratoria actualmente vigente finalizaría el 10 de noviembre y conllevaría una subida recíproca de los aranceles).

Trump está en Malasia para comenzar su ronda de visitas previas a la cumbre de la Asociación de Naciones del Sudeste Asiático (ASEAN, por sus siglas en inglés) y su agenda está dejando vientos de relajación de las tensiones comerciales. Los acuerdos no se han quedado solo con China, ya que las negociaciones comerciales avanzan con varias economías del sudeste asiático (Vietnam, Malasia, Tailandia y Camboya), y también se escenificó un 'deshielo en las relaciones con Brasil, donde tras elevarse los aranceles al 50% en agosto, se abrió la puerta a acuerdos que rebajen estas tasas. Estas cinco economías (las del sudeste asiático más Brasil) suman el 9,4% de las importaciones estadounidenses.

Trump solo endurece los aranceles a Canadá, un 10% adicional, tras una campaña publicitaria del Gobierno de Ontario que critica su plan de aranceles. El anunciobusca generar conciencia entre los votantes republicanos sobre los perjuicios económicos de las políticas arancelarias, utilizando para ello fragmentos de un discurso de 1987 del entonces presidente de EEUU, Ronald Reagan –también republicano–. Actualmente, Canadá es el tercer mayor socio comercial de EE.UU en importaciones, y se enfrenta un arancel del 35% sobre productos no contemplados bajo el tratado de libre comercio USMCA, además de gravámenes específicos del 25% a los automóviles y del 50% al acero, aluminio y cobre. 

Más presión sobre Rusia por Ucrania

El presidente estadounidense también se vio envuelto en otro desencuentro diplomático, tras cancelar la reunión prevista con Vladimir Putin, por la negativa de éste a un alto el fuego. La reunión prevista en Budapest fue suspendida y, según informó la Casa Blanca, no existen planes inmediatos para que ambos mandatarios se encuentren próximamente. 

Además, EEUU y la Unión Europea han reforzado la coordinación para aumentar la presión sobre las exportaciones de petróleo y gas de Rusia. Por un lado, EEUU anunció nuevas sanciones contra las dos principales compañías petroleras rusas (Rosneft y Lukoil), a la vez que Trump presiona a India para que disminuya las importaciones de petróleo ruso. En lo que respecta a la UE, aprobó su 19º paquete de sanciones, que establece como objetivo eliminar por completo la importación de gas natural licuado ruso para enero de 2027. Paralelamente, los países miembros de la UE acordaron eliminar progresivamente todas las importaciones de gas ruso antes de 2028. 

Apagón estadístico por el cierre de la Administración

Tras semanas sin conocer publicaciones del instituto de estadística de EEUU por motivo del cierre de Gobierno, como excepción se publicó con 9 días de retraso el dato de inflación, necesario para actualizar el poder adquisitivo de pensiones y ayudas de la Seguridad Social en 2026. El informe de inflación resultó mejor de lo esperado –tanto la tasa general como la subyacente se situaron en un 3% frente al 3,1% previsto en ambos casos–. 

En cuanto a la inflación general, se produjeron dos fuerzas contrapuestas: la energía contribuyó positivamente, no por una aceleración de los precios en los últimos meses, sino por una base comparativa muy baja del año anterior. Por el contrario, los servicios mostraron el menor avance desde 2021, de la mano de la desaceleración de los alquileres imputados –la principal partida contribuyente de los últimos cuatro años–, que por primera vez en este periodo aportaron menos de 1 p.p. En los bienes, los efectos de los aranceles fueron dispares: algunos grupos, –como la ropa y accesorios–, revirtieron sus avances, mientras que otros, –como mobiliario y bienes recreativos–, mostraron ciertos repuntes. Así, los precios que excluyen los componentes más volátiles se redujeron gracias al retroceso en los servicios, el componente más persistente, mientras que los bienes aún no reflejan plenamente el impacto de los aranceles, que podría hacerse más evidente en la última parte del año de forma temporal. 

No obstante, el seguimiento de estos datos dependerá del desarrollo de las negociaciones sobre el cierre del gobierno. La próxima publicación está programada para el 13 de noviembre, pero según ha declarado la Casa Blanca, no se espera que se difunda el IPC de octubre, lo que generaría un vacío en la serie histórica.

También se publicaron los datos de confianza empresarial, que sorprendieron positivamente al batir las expectativas. En EEUU, el índice compuesto repuntó al 54,8 desde el 53,9 anterior, impulsado por una mejora tanto de los servicios como, en menor medida, de las manufacturas. 

Pero la quinta semana de cierre del gobierno en Estados Unidos seguirá afectando a  la publicación de las principales estadísticas económicas del país. Por ello, datos tan importantes como el PIB del tercer trimestre (que deben publicarse el jueves 30 de octubre), probablemente seguirán sin conocerse. 

Se consuma el asalto a la Fed

Además, el secretario del Tesoro, Scott Bessent, ha desvelado, dos días antes de la reunión de tipos de la Reserva Federal, la identidad de los cinco candidatos a suceder a Jerome Powell, cuando finalice su mandato en mayo de 2026: los actuales miembros de la junta de la Fed, Christopher Waller y Michelle Bowman; el exgobernador del banco central, Kevin Warsh; el director del Consejo Económico Nacional de la Casa Blanca, Kevin Hassett; y el ejecutivo de BlackRock, Rick Rieder.

Bessent, siguiendo las directrices de Trump, es el encargado de dirigir el proceso de selección para ser la mayor autoridad monetaria de EEUU, que se tendrá que enfrentar a las presiones del Gobierno federal para rebajar los tipos de interés y, al mismo tiempo, a una inflación todavía no controlada del todo y a una depreciación del dólar.

Trump espera tomar la decisión definitiva sobre el nuevo presidente de la Fed antes de que termine este año.

Ebury: la sorpresa bajista de la inflación faciita la bajada de tipos en EEUU

El dólar se mantuvo bastante firme la semana pasada, a pesar de que el único dato estadounidense publicado en las últimas semanas (el IPC de septiembre) prácticamente garantizó nuevas bajadas de tipos en las dos próximas reuniones por parte de la Fed. Se espera de manera generalizada que la Reserva Federal vuelva a recortar los tipos el miércoles 29 de octubre, a pesar del cierre del Gobierno. 

"Creemos que no hay ningún dato económico que pudiese haber impedido la bajada de octubre si hubiese sido publicado. Creemos que Powell insinuará la posibilidad de que lleve a cabo otra reducción de tipos en diciembre, en línea con el gráfico de puntos del FOMC. Sin embargo, existe una considerable incertidumbre sobre la trayectoria de tipos más allá de diciembre. La inflación estadounidense sigue muy por encima del objetivo y seguimos sin tener una visión clara del estado de la economía dado el cierre del Gobierno federal", señala el Análisis Semanal del Mercado de Divisas de Ebury. 

La reunión del BCE se celebra un día después que la de la Fed, el jueves, pero se espera que los tipos se mantengan inalterados en el futuro inmediato. En su lugar, todas las miradas estarán puestas en la reunión entre Trump y Xi Jinping ese mismo día. Los mercados esperan recibir buenas noticias en este sentido, después del anuncio de un principio de acuerdo realizado el fin de semana. Todavía no está claro si se firmará un acuerdo o se extenderá la tregua, pero los inversores se están contentando con que se esté evitando un escenario arancelario más grave. 

  • EUR: El repunte inesperado de los PMI de actividad empresarial de la zona euro respalda nuestra opinión de que el ciclo de recortes del BCE ha llegado a su fin. Creemos que la reunión de esta semana no tendrá mayor importancia, ya que la presidenta Lagarde no parece que tenga mucho apetito por relajar más la política monetaria. Además, la mejora de los PMI ha sido especialmente notable en el sector servicios alemán, lo que podría ser un primer indicio de que el estímulo fiscal germano está empezando a surtir efecto. Por otro lado, la actividad en Francia sigue contrayéndose, en parte por la gran incertidumbre política generada recientemente. Tanto los PMI como la postura hawkish del BCE deberían respaldar modestamente al euro hasta finales de año. Las noticias sobre un acuerdo comercial entre EE.UU. y China también deberían ser ligeramente positivas para la moneda única, dada la exposición relativamente alta del bloque a la economía china.
  • USD: A pesar del actual cierre del Gobierno federal, que muy probablemente superará el de 2018/19 como el más largo de la historia, la semana pasada recibimos, por fin, algunos datos económicos estadounidenses de primer orden. La inflación de septiembre, que fue publicada con retraso, quedó ligeramente por debajo de las expectativas. El indicador general repuntó al 3%, un nivel que sigue muy por encima del objetivo, como lo ha estado durante los últimos cuatro años. De hecho, la propia Fed espera que se mantenga por encima del 2% hasta al menos 2028. Nada de esto parece que vaya a impedir una nueva bajada de tipos por la Fed el miércoles, ni en la reunión de diciembre. Sin embargo, las perspectivas monetarias para el año que viene son menos claras, dada la ausencia casi total de datos económicos desde el cierre del Gobierno. Seguimos pensando que la trayectoria de menor resistencia para el dólar es a la baja a medio plazo, y una Fed más acomodaticia en 2026 reforzaría este posicionamiento.
  • GBP: La inflación británica de septiembre trajo buenas noticias para el Banco de Inglaterra. El indicador general quedó por debajo de las expectativas y se mantuvo constante con respecto al mes anterior, en el 3,8 %. Por otro lado, la inflación subyacente remitió ligeramente al 3,5 %. Esto ha reavivado la posibilidad de que el Comité de Política Monetaria recorte los tipos en diciembre, y los mercados de swaps lo están descontando con una probabilidad de en torno el 66%. Sin embargo, no estamos convencidos de que este recorte se vaya a producir. La inflación británica sigue más cerca del 4 % que del 3 %, es decir, casi el doble del nivel objetivo del 2 %. Tampoco tenemos evidencias de que el crecimiento de los precios haya tocado techo. Si no se produce un deterioro notable de la actividad económica de aquí a diciembre, creemos que el MPC probablemente pecará de cautela y mantendrá los tipos sin cambios, lo que debería ser ligeramente positivo para la libra. La verdadera incógnita es, por supuesto, el presupuesto de otoño, ya que una política fiscal que imponga una carga impositiva elevada y que perjudique el crecimiento, podría provocar una respuesta más dovish del Banco de Inglaterra.