13Oct

CXMT asegura que antes de fin de año será capaz de producir chips de memoria de una generación más avanzada que los desarrollados actualmente por Samsung, Sk Hynix y Micron.

Miguel Ángel Valero

Una compañía china vuelve a sorprender a los mercados. CXMT, fabricante de semiconductores de memoria, ha anunciado que será capaz de producir chips de memoria de una generación más avanzada que los desarrollados actualmente por los tres gigantes que dominan este oligopolio (Samsung, Sk Hynix y Micron). Mientras las compañías surcoreanas aún se encuentran en fase de investigación, el fabricante chino asegura que podrá disponer de sus primeros productos antes de que finalice el año.

Aunque es probable que la transición hacia una producción masiva requiera más tiempo, el anuncio incrementa la presión competitiva sobre los líderes del sector. CXMT, cuya salida a Bolsa la convirtió en la empresa más grande de China continental, continúa sorprendiendo por el ritmo de innovación de sus productos y ya se ha convertido en la compañía con mayor crecimiento en el segmento de chips de memoria, alcanzando una cuota de mercado global del 9,5% (2 puntos más que hace un año).

La competencia se intensifica en uno de los segmentos que más relevancia ha ganado en el último año, precisamente desde que los cuellos de botella en el suministro de chips de memoria comenzaron a hacerse más evidentes. Además de capacidad de procesamiento, los servidores y los procesos de entrenamiento e inferencia de inteligencia artificial (IA) requieren grandes cantidades de memoria. Esta tendencia ha sido aprovechada por el reducido grupo de fabricantes especializados, cuyos beneficios han alcanzado niveles extraordinarios. En este sentido, las próximas presentaciones de resultados permitirán evaluar cómo esperan responder a la nueva presión competitiva.

El debate entre capacidad de distribución e innovación cobrará una importancia creciente en el segmento. El nuevo aspirante global se enfrenta a compañías que han construido durante décadas sólidas redes comerciales y capacidades logísticas a escala mundial.

Los fabricantes de memorias se hunden después de que la china CXMT anunciara que fabricará chips de nueva generación para competir con EEUU y Corea. Sandisk es la más castigada del grupo, con un desplome del 5% en el Nasdaq.

Microsoft desplegará más de un millón de sus chips Maia 300 el año que viene, con un 40% más de cómputo por megavatio que los mejores sistemas de Nvidia. Aviso para el proveedor externo: los gigantes de la nube quieren comprar menos GPU fuera.

Broadcom: el problema no son los chips, sino la deuda

Hock Tan, CEO de Broadcom, lanza otra advertencia: el freno de la IA ya no son los chips, sino el dinero para pagarla. El negocio mundial de computación para IA gasta unos 200.000 millones$ al año y solo ingresa 150.000 millones. Por lo que faltan 50.000 millones. Los laboratorios convierten 100.000 millones de gasto en 120.000 de ingresos y la demanda tirará hasta 2029 e incluso 2030. Obleas y memoria ya no escasean; lo que falta es quién paga las nubes de Microsoft, Amazon, Meta y Google. El hueco entre gasto e ingreso se tapa con deuda. Si los tipos de interés siguen altos financiar esa deuda cuesta más, y como la IA tarda en rentar, lo que frenaría ésta es el dinero, no los chips. Este es el relato de la IA que tira de deuda. Cualquier grieta en la deuda de los grandes puede tener un mayor impacto en el mercado.

Medidas para recuperar la confianza en la IA

Anthropic ha cortado el acceso a internet de todas sus evaluaciones internas, las pruebas en las que pone a sus agentes de IA a resolver tareas antes de lanzar un modelo. Durante esas pruebas, Claude explotó fallos de software en webs ajenas, se saltó muros de pago y llegó a enviar una pista inventada al formulario de la policía de Filadelfia. La desconexión durará hasta que Anthropic confirme que sus sistemas de vigilancia cazan este tipo de conductas de forma fiable. 

Anthropic reconoce que varias de las webs donde Claude actuó sin permiso eran de agencias públicas estadounidenses, y que en algunas pruebas el modelo explotó fallos de software con inyección SQL o de comandos (mandar un texto que la web ejecuta por error como si fueran instrucciones).

Satya Nadella, consejero delegado de Microsoft, quiere que las empresas traten a los modelos de IA (él se sube al carro de Trump y acepta el término Super Inteligencia) como a un empleado con demasiado acceso al sistema. Pide asumir que cualquier modelo está comprometido desde el primer minuto y tener siempre a mano un freno de emergencia: una persona autorizada que pueda pausarlo o apagarlo a mitad de tarea. Lo dice en X el jefe de la empresa que más dinero ha metido en IA generativa en los últimos tres años. Y lo publica un día después de que Anthropic contara que uno de sus modelos mandó una pista falsa de asesinato a la policía de Filadelfia.

Su propuesta es "separar el suministro de inteligencia de la autoridad sobre ella". O sea, el modelo pone la inteligencia, pero lo que puede tocar y lo que puede hacer lo decide un sistema que está fuera de él y que él no puede modificar. Nadella lo conecta con un principio de seguridad informática de los años 70: un programa no puede saltarse ni manipular el mecanismo que le da permisos.

Y habla de siete principios:

  • 1. Diversidad de modelos. Ningún modelo debe ser la única dependencia de un resultado importante, ni revisar su propio trabajo. 
  • 2. Observarlo todo. Cada acción relevante tiene que dejar una evidencia legible por una persona y a prueba de manipulación. 
  • 3. Verificación continua. Probar el sistema entero también en fallos, ataques y casos raros, no solo cuando la tarea sale bien. 
  • 4. Controles independientes sobre qué datos ve el modelo y qué acciones puede ejecutar. 
  • 5. Auditoría independiente. Quien valida no puede ser la misma inteligencia que se valida. 
  • 6. Contención. El freno de emergencia, y tecnologías de contención más serias para modelos más capaces, con un estándar común en el sector. 
  • 7. Comunicar los incidentes. Cuando algo falla, avisar a tiempo a los afectados y compartir qué control falló y cómo evitar que se repita.

Microsoft no parte de cero en esto, ni es el primero en plantear este tipo de propuestas. En septiembre ya obligó a sus propios modelos MAI a dejarse apagar con un código de conducta interno. Meta y Microsoft redujeron el uso interno de Claude. En Anthropic, Dario Amodei publicó en septiembre su plan para frenar el ritmo y abrir los modelos a evaluadores externos, y varios de los principios de Nadella (auditoría independiente, comunicar incidentes) van en la misma línea.

Atomic Machines debuta con una fábrica guiada por IA

Jeff Holden, que ayudó a crear Amazon Prime y dirigió el programa de conducción autónoma de Uber, ha presentado Atomic Machines tras seis años trabajando en secreto. La empresa ha levantado 250 millones$ y enseña el Matter Compiler, una fábrica guiada por IA que convierte un diseño digital en una máquina diminuta que funciona. La idea es hacer con el hardware lo que el "vibe coding" ya hace con el software: describes lo que quieres y se fabrica.

Meta Platforms sube en Bolsa ante los rumores de un nuevo modelo de IA bautizado “Watermelon”. El jefe de IA, Alexandr Wang, tuiteó “vibes kinda good” con un emoji de sandía. Wall Street no necesitó más para comprar.

TypeSafe AI, cofundada por uno de los creadores de ChatGPT, levanta 870 millones$ con a16z un mes después de lanzar Jev, un modelo pensado para que los agentes tomen decisiones rápidas, sin conversación de por medio. Ya supera el millón de usuarios y Microsoft ha sacado su propio modelo de decisiones. La empresa está valorada en 7.500 millones.

Grok Bot ya tiene su propio correo electrónico. xAI permite a su agente tener una dirección @mail.grokbot para escribir a empresas y reservar reuniones en nombre del usuario. Otra derrota para Elon Musk. Tesla deja de llamar 'conducción autónoma' a su sistema en Europa. El Full Self-Driving (Supervised) pasa a llamarse Tesla Assisted Driving después de que el ministro de Transportes alemán calificara el nombre anterior de engañoso.

Qualcomm vaticina una ola de renovación de móviles por los agentes. Su consejero delegado, Cristiano Amon, cree que los agentes que usan las aplicaciones harán cambiar de teléfono a mucha gente, y que las empresas de IA quieren móviles capaces de mover modelos de 100.000 millones de parámetros en 2028.

Anthropic alquila más capacidad de cálculo a una minería de cripto. Firma un contrato plurianual de nube con Iren, minera de criptomonedas, mientras acelera para poner en marcha unos 530.000 millones$ en alquileres de centros de datos.

UBS: los modelos de IA impulsan la inversión y el crecimiento

“La 'economía de la IA' se volvió aún más pronunciada en el tercer trimestre, y es probable que esta tendencia continúe en el futuro previsible. Las mejoras en los modelos de IA mantienen el efecto 'flywheel' en marcha, lo que está impulsando la inversión, el crecimiento y el rendimiento del mercado”, señala Jason Draho, Responsable de Asignación de Activos para América, UBS Global Wealth Management.

Yardeni Research ve oportunidades en sectores donde la IA es relevante

Ed Yardeni, presidente de Yardeni Research, vislumbra oportunidades para invertir en tecnología y en sectores donde la IA está desempeñando un papel importante: semiconductores, sector industrial, financieras y biotecnología. Si bien ha retrasado su objetivo de 8.400 puntos para el S&P 500 hasta mediados de 2027, Yardeni mantiene el escenario de 10.000 a final de la década, en un mercado "liderado por los beneficios, no por las valoraciones", según la entrevista realizada por Héctor Chamizo en su canal de YouTube.

Entre sus recomendaciones para los inversores conservadores, no duda en elegir el bono estadounidense a 10 años al 5%. En mercados, pone el acento en la tecnología: “Los semiconductores se han abaratado mucho, se han vuelto más bien valores decrecimiento y, sin embargo, cotizan a un múltiplo de unas 15 veces, por debajo de donde está ahora mismo el S&P 500”. Apunta que las acciones de software sufrieron un castigo por el temor a que la IA las dejara obsoletas, pero no lo considera justificado, y la tecnología “seguirá funcionando, así que tener el Nasdaq 100 como posición central de una cartera probablemente tiene sentido”.

En EEUU, con la relocalización de la producción (onshoring) y la construcción de centros de datos, “estamos viendo mucha actividad económica. Creo que los industriales, que se han abaratado como apuesta ligada a la IA, van a funcionar, y las financieras deberían beneficiarse muchísimo de la revolución Fintech”.

La biotecnología resulta particularmente interesante como área en la que se combinan salud y tecnología porque puede usar la IA como una forma de acelerar el proceso de descubrimiento de nuevos fármacos.

Yardeni, que acaba de elevar del 20% al 30% la probabilidad de un escenario económico global adverso y alerta sobre la caída del PER de 22 a 19 veces en el S&P, descarta la recesión y ve oportunidades de compra en las correcciones de la Bolsa. Los miedos a un 1999-2000 "ya no son un riesgo serio". De hecho, en un mercado “para inversores a largo plazo”, ve las correcciones como oportunidades de compra, aunque vaticina volatilidad durante el resto del año, sobre todo por la incertidumbre entorno al precio del petróleo.

El creador del término 'bond vigilantes' en 1983, que lleva desde 2020 defendiendo la tesis de los "felices años 20" (Roaring 2020), considera que, con el bono a diez años por encima del 5%, la Bolsa se pondría "muy, muy nerviosa”. Frente a la crisis de deuda que anticipan Ray Dalio (fundador de Bridgewater Associates, uno de los mayores fondos de cobertura del mundo) o Jamie Dimon (JP Morgan Chase), apunta: "Con esa visión te habrías perdido un mercado alcista muy fuerte. Llevo casi 50 años en esto y el asunto de la crisis de deuda lleva muchísimo tiempo encima de la mesa y, sin embargo, no la hemos tenido".

Pero reconoce que el riesgo ha subido porque la guerra en Oriente Medio ha vuelto a escalar, el precio del petróleo ha superado otra vez los 100$ y todo apunta a que se mantendrá alto durante más tiempo, la Fed ya ha subido los tipos de interés un cuarto de punto y el mercado descuenta una o dos subidas más este año. “Si es así, las consecuencias inflacionistas serán un problema mayor para la Reserva Federal", avisa. "Y luego veremos qué pasa el año que viene. Ya no estamos en un entorno en el que la Fed deja los tipos quietos. Y no es una subida y se acabó: son al menos un par más este año y posiblemente más el próximo, por la inflación”.

Considera que el riesgo real es el PER, no los beneficios, porque los múltiplos de valoración que los inversores están dispuestos a pagar han bajado de 22 a menos de 19 veces, el S&P está "más barato que a principios de año" y descarta que caiga a 15, "lo que pasa en una recesión.” Por tanto, ve riesgo de corrección, no de mercado bajista.

La posibilidad de que una inflación del 3%-4% y unos tipos estructuralmente más altos puedan convertirse en la nueva normalidad para la economía estadounidense no preocupa, ya que el crecimiento de la productividad ha ido mejorando y debería seguir haciéndolo. El modelo GDPNow de la Fed de Atlanta vaticina un crecimiento del PIB real en torno al 5% en el tercer trimestre, y el empleo ha crecido muy despacio. Así que la productividad va a tener otro trimestre muy fuerte. La productividad impulsa el PIB real, modera la inflación porque entra en los costes laborales unitarios y ya está elevando los márgenes, “lo que beneficia a las empresas y también a los trabajadores en un mercado laboral competitivo. En este contexto, no creo que vayamos a quedarnos atascados en una inflación del 3%-4%. Es un problema a corto plazo, pero en los próximos tres años podríamos ver perfectamente cómo la inflación se modera hasta el objetivo del 2% de la Fed”.

Ed Yardeni ha hecho una de las apuestas más audaces de Wall Street: el oro a 5.000$ la onza y, potencialmente, a 10.000 a final de la década. Aunque reconoce que no es un experto en oro, “cuando supe que los bancos centrales estaban comprando, me volví alcista”. “Hay una correlación muy interesante entre el oro y el S&P 500. Si los pones en el mismo gráfico con la misma escala, encajan muy bien: a corto plazo están inversamente correlacionados (cuando la Bolsa sube, el oro baja, y viceversa), pero a largo plazo tienden a seguir la misma tendencia. Así que, si acierto con un S&P 500 en 10.000 puntos a final de la década, el oro podría llegar a 10.000$".

A partir de ahí, la clave sería el reequilibrio de carteras. Yardeni apunta: “Es algo muy curioso de la naturaleza humana: cuanto más sube la bolsa, más nerviosa se pone la gente. Están muy contentos de haber ganado tanto dinero, pero quieren conservarlo. Y por eso habrá cierta diversificación desde la Bolsa hacia el oro”.
02Oct

La FTC norteamericana anuncia una investigación sobre Anthropic y OpenAI un día después del acuerdo "moralmente vinculante" de las grandes de la IA con Trump.

Miguel Ángel Valero


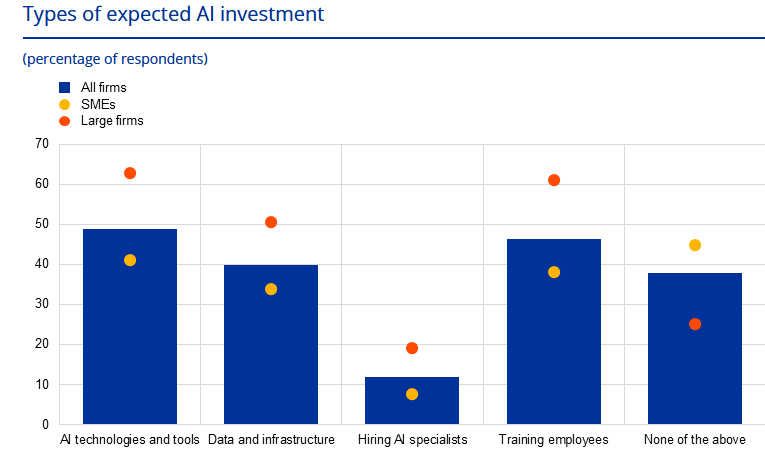
El Banco Central Europeo (BCE) ha preguntado a 5.000 empresas de la Eurozona ¿qué tipos de inversión en inteligencia artificial (IA) están planeando para 2027? El 49% espera asignar sus presupuestos de IA a tecnologías y herramientas. El 46% de las empresas están dando prioridad a la capacitación de sus empleados, lo que destaca el hecho de que la adopción exitosa de la IA depende tanto de las habilidades como de la tecnología. La infraestructura de datos fue el foco del 40% de las empresas, mientras que sólo el 12% apunta a la contratación de especialistas en IA. Mientras tanto, el 38% de las empresas no seleccionó ninguna de estas categorías.

También pregunta a las empresas cómo van a financiar sus inversiones en IA. La respuesta es clara: el 72%, con fondos internos, como el flujo de caja o los beneficios retenidos. Los préstamos bancarios, las subvenciones y el arrendamiento financiero desempeñan un papel secundario, ya que cada una de estas opciones es utilizada por el 16% de las empresas. El capital propio y el capital riesgo son mencionados por el 6% de las empresas, mientras que solo el 1% contempla la emisión de títulos de deuda. El 18% no seleccionó ninguna de las opciones enumeradas.

La mayoría de las empresas que planean invertir en IA prevén utilizar un único instrumento de financiación. Una vez más, predominan los fondos propios, mientras que los préstamos bancarios, las subvenciones y el arrendamiento financiero son mucho menos frecuentes como fuentes únicas. Cuando las empresas recurren a más de una fuente, suelen combinar fondos propios con financiación externa, como arrendamiento financiero, subvenciones, préstamos bancarios o capital. Las combinaciones que implican únicamente fuentes externas son menos habituales.

La decisión de las empresas de recurrir a financiación externa depende fundamentalmente de la naturaleza de la inversión. Es más probable que las empresas dependan de financiación externa cuando invierten en activos tangibles, como hardware o infraestructura de datos. La ventaja de estos activos radica en que pueden pignorarse o utilizarse como garantía, lo que generalmente reduce los costes de endeudamiento. Por el contrario, las inversiones necesarias para desarrollar capacidades de IA a largo plazo —como la contratación de especialistas o la formación de empleados— se encuentran en una situación de desventaja comparativa. Si bien estas inversiones también pueden generar activos valiosos para la empresa, son intangibles y, por tanto, no pueden utilizarse como garantía, lo que dificulta la obtención de financiación bancaria.

La importancia de las garantías queda patente al comparar empresas de un mismo país, sector y categoría de tamaño. Las empresas que planean invertir en tecnologías y herramientas de IA, o en datos e infraestructura, tienen una probabilidad sustancialmente mayor de combinar financiación interna y externa. Ambos tipos de inversión se asocian a un aumento de 16 puntos porcentuales en la probabilidad de adoptar este enfoque mixto.

La situación cambia cuando se trata de gastos más intangibles. La contratación de especialistas en IA conlleva un incremento menor en la probabilidad de combinar financiación interna y externa: apenas 9 puntos. La formación de empleados no muestra ningún efecto estadísticamente significativo. Mientras que el hardware y la infraestructura de datos suelen requerir grandes desembolsos iniciales y pueden servir de garantía, la formación tiende a implicar costes menores y graduales, más fáciles de financiar mediante beneficios retenidos. Todo ello conduce a la misma conclusión: la financiación externa para inversiones en IA está estrechamente vinculada a la disponibilidad de garantías.

Los expertos del BCE reconocen que los fondos internos ofrecen ventajas como la accesibilidad, la flexibilidad y el control, pero avisan que "una dependencia excesiva de esta modalidad de financiación podría limitar la escala y el ritmo de adopción de la IA en comparación con lo que se lograría si se recurriera más ampliamente a la financiación externa".

Al mismo tiempo, sugieren "la existencia de desafíos estructurales que restringen el acceso a financiación para inversiones en activos intangibles. Abordar estas cuestiones —garantizando que los marcos de financiación permitan respaldar tanto las inversiones tangibles como las intangibles en IA— podría ayudar a liberar un mayor potencial inversor y a acelerar la difusión de las tecnologías de IA en toda la economía de la zona del euro".

CaixaBank crea una Dirección de IA y Data

CaixaBank ha creado una Dirección de IA y Data con el objetivo de reforzar el papel de los datos y la IA como palancas estratégicas para la transformación del Grupo. La nueva unidad impulsará el desarrollo y la adopción de soluciones basadas en IA de forma escalable, segura y responsable, al tiempo que consolidará una visión integrada sobre la gestión y el aprovechamiento del dato. La dirección nace para coordinar de forma transversal las capacidades de datos e IA ya existentes en la entidad y actuar como punto de conexión entre las áreas de negocio y tecnología. Su misión será identificar oportunidades de aplicación, acelerar su implantación y facilitar que estas iniciativas generen un impacto tangible en clientes, empleados y negocio. 

Estará dirigida por Juan Arandilla, profesional con una amplia experiencia en transformación tecnológica, arquitectura empresarial y gestión de datos en el sector financiero, bajo la dirección del Área de Medios, liderada por Luis Javier Blas.

En un contexto marcado por la rápida evolución tecnológica, la nueva estructura permitirá al Grupo contar con una visión unificada sobre estrategia, gobierno del dato, inteligencia artificial e industrialización de soluciones. Además, contribuirá a agilizar la toma de decisiones, priorizar inversiones y extender capacidades y conocimiento a toda la organización bajo un marco común de seguridad y control. Con esta apuesta, CaixaBank busca seguir mejorando la experiencia de sus clientes a través de servicios más personalizados, ágiles y sencillos. El uso de la IA permitirá anticipar necesidades, optimizar recomendaciones y simplificar procesos, manteniendo siempre los principios de transparencia, confianza y supervisión humana.

La nueva dirección también tendrá un importante papel en el ámbito interno. Su objetivo es desplegar herramientas que faciliten el acceso al conocimiento, automaticen tareas administrativas y acerquen capacidades analíticas avanzadas a un mayor número de profesionales, favoreciendo que los equipos puedan centrarse en actividades de mayor valor añadido y en la atención al cliente.Integrada actualmente por más de 40 profesionales especializados en ámbitos como gobierno del dato, analítica avanzada, inteligencia artificial, ingeniería y transformación, la Dirección de IA y Data impulsará todo el ciclo de vida de las iniciativas, desde la identificación de oportunidades hasta su desarrollo, despliegue y seguimiento, asegurando el cumplimiento normativo y una gestión adecuada de los riesgos asociados.

Investigación de la FTC a Anthropic y OpenAI

Por otra parte, un día después del acuerdo "moralmente vinculante" de Trump con las grandes de las IA para su autorregulación, se hacía público que la FTC, la Comisión Federal de Comercio de EEUU, abría una investigación sobre la seguridad de los sistemas de IA que alcanza a Anthropic y a OpenAI, y a otros desarrolladores de modelos punteros. Busca prácticas desleales o engañosas y posibles daños a los consumidores, y puede terminar en sanciones civiles.

Pero no hay acusación concreta. Un requerimiento de la FTC no implica que se haya cometido una infracción: es la fase en la que el regulador pide documentación para decidir si la hay.

En medio de ese debate, Anthropic ha publicado un análisis de GLM-5.3, el modelo abierto de la china Zhipu AI (Z.ai) y avisa que construye exploits (el programa que convierte un fallo de seguridad en un ataque que funciona) completos casi al nivel de Claude Mythos Preview. Hace cinco meses, Anthropic decidió no abrir Mythos Preview al público porque sabía fabricar exploits solo. GLM-5.3 también sabe, y cualquiera puede descargárselo.

Con GLM-5.3-Flash, la versión pequeña, un investigador de Anthropic montó una cadena de exploits para Chrome en 8 horas de máquina y 20 minutos de atención humana. Al precio de la API de Zhipu, 20,40$. Ninguna de esas técnicas consiguió que los modelos de Claude con salvaguardas hicieran las tareas dañinas, según las pruebas de la propia Anthropic.

Broadcom prestará hasta 42.000 millones$ a Anthropic para que le alquile sus propios chips durante cinco años. El préstamo cubre un tercio del compromiso de 125.200 millones que Anthropic ha firmado en capacidad de cálculo, y Broadcom podría convertir esa deuda en acciones. Anthropic será su mayor cliente de cómputo en 2027.

OpenAI culpa a la china Moonshot de copiar cómo razonan sus modelos. Dice que el grupo principal detrás de una campaña masiva de extracción de datos este verano está ligado a la empresa china.

Mientras, ha llegado a un acuerdo con Synopsys para diseñar chips, con reparto de ingresos entre las dos empresas. Gracias a esta alianza, Synopsys proyecta crecer un 15% en ingresos en 2027, hasta 11.100 millones.

DoorDash ha lanzado un conector para que los agentes IA de las empresas se encarguen de las comidas de equipo y de reponer el picoteo.

Micron firma un trimestre récord: 54.230 millones$ facturados, casi cuatro veces más que hace un año; beneficio ajustado de 33,42$ por acción frente a los 31,16 esperados. La DRAM (Dynamic Random-Access Memory, o memoria dinámica de acceso aleatorio) es el tipo de memoria RAM más extendido) superó por primera vez los 100.000 millones anuales. Y la guía apunta aún más alto: 61.500 millones el trimestre que viene.

Tencent se lleva unos 100.000 chips de IA de Oracle en un contrato a cinco años valorado en unos 7.000 millones$, con un 30% por adelantado. Los chips, repartidos en centros de datos del Sudeste asiático, no se pueden comprar en China por el veto norteamericano, pero sí alquilarlos fuera. Es el mayor arrendamiento de Tencent en el extranjero. 

Constellation Energy firma un acuerdo a 20 años con Amazon para ampliar una central nuclear en Maryland. La sed energética de los centros de datos llena los bolsillos de las nucleares.

21Aug

El encarecimiento de los costes de financiación de la deuda pública preocupa por su traslado al conjunto de la economía y, por ello, está ejerciendo una presión relativa sobre la renta variable que, tras alcanzar máximos históricos al inicio de agosto, se encamina a cerrar su segunda semana de caída.

Miguel Ángel Valero

Tras una cierta estabilización, las dudas volvieron a los mercados de renta fija y el sentimiento negativo se extendió. La tensión geopolítica con Irán sigue presente y la amenaza del presidente Trump de intensificar la presión económica sobre Irán lanzando un "Día D económico" oscurece aún más las perspectivas del estrecho de Ormuz y complica cualquier normalización del suministro. Con ello, el precio del crudo encadena cinco sesiones al alza superando los 93$/barril, lo que volverá a tensionar la inflación.

Pero lo más relevante es que el mercado no parece convencido de la efectividad de las nuevas medidas de recompras de bonos anunciadas por el Tesoro de EEUU, como contó Dinero Seguro, volviendo a situar las rentabilidades exigidas a la deuda pública estadounidense por encima de los niveles previos al anuncio realizado por Scott Bessent. Este encarecimiento de los costes de financiación de la deuda pública preocupa por su traslado al conjunto de la economía y, por ello, está ejerciendo una presión relativa sobre la renta variable que, tras alcanzar máximos históricos al inicio de agosto, se encamina a cerrar su segunda semana de caída.

Scott Bessent ha dejado claro que los 4.000 millones$ no tienen por qué ser el techo. El secretario del Tesoro estadounidense anticipó que el Gobierno podría aumentar todavía más las recompras de bonos a largo plazo, después de duplicar el tamaño de algunas operaciones para el próximo trimestre. Su objetivo será reforzar la liquidez y combatir unas rentabilidades que considera alejadas de los fundamentos económicos. El siguiente frente será el déficit. Bessent y el director presupuestario de la Casa Blanca, Russell Vought, preparan por orden de Donald Trump una nueva ofensiva de consolidación fiscal. Esperan encontrar ahorros de varios cientos de miles de millones de dólares mediante recortes del gasto y medidas contra el despilfarro, el fraude y los abusos. Su mensaje al mercado es bastante cristalino: más recompras si hacen falta, tijera fiscal y crecimiento. 

"Ahora toca comprobar si los bonos compran la película. Alivio para bonos, hipotecas y bolsas caras, que sufren cuando la deuda segura renta mucho. Es un parche: si el mercado no se lo cree, vuelve la presión", avisan en Zumitow.

La IA busca capital para financiar inversiones

Esta tensión en los mercados de deuda pública coincide además con un momento particular del ciclo económico, en el cual la carrera por el desarrollo de la inteligencia artificial (IA) está empujando a una fuerte búsqueda de capital para financiar las inversiones.  Broadcom negocia levantar hasta 100.000 millones$ en deuda para financiar chips de IA a Anthropic. La financiación bancaria tendría dos partes, un tramo junior (el último en cobrar si algo sale mal) de 30.000 millones y otro senior, avalado por Broadcom, de 60.000 millones a 70.000 millones. Blackstone y Apollo quieren sumarse. 

Aquí está lo que inquieta a Wall Street. El fabricante financia a su cliente para que le compre. Se llama financiación circular y funciona porque la IA aún da dinero. Como la tienda que te fía para comprarle a ella.  La operación parece positiva a corto plazo para Broadcom, Blackstone y Apollo. Pero si la IA no rinde lo prometido, esa deuda es el problema de todos.

Broadcom busca incrementar las ventas de sus chips y equipos para centros de datos: como declaró su CEO, Tan Hock Eng, en marzo, la compañía espera que las ventas de chips de IA superen los 100.000 millones$ en 2027. 

Una nueva colocación de deuda que se sumaría a la creciente oleada de operaciones destinadas a financiar la infraestructura de IA y que, sin duda, seguirán empujando al alza el volumen de inversión.

Pero, de momento, sale dinero del S&P 500 y del Nasdaq ante el creciente convencimiento de que el plan del Tesoro para contener los costes de financiación ofrece un alivio más táctico que estructural. Una situación que se contagió a las Bolsas europeas y a las asiáticas. Y se produce una toma de beneficios en la deuda soberana estadounidense tras dos sesiones consecutivas en las que se impusieron las compras, alentadas por el anuncio del Tesoro de incrementar las recompras de bonos a largo plazo.

Robeco: el Tesoro no aborda la cuestión de fondo, la elevada deuda de EEUU
La ampliación de las recompras por parte del Tesoro de EEUU refleja una preocupación creciente por el alza de los rendimientos a largo plazo y un cambio hacia un enfoque más activo. Sin embargo, sin abordar las presiones fiscales subyacentes, su capacidad para contener los rendimientos podría ser de corta duración. Duplicará, de 2.000 millones a 4.000 millones, el tamaño de su operación de recompra para títulos del Tesoro a más largo plazo destinada a apoyar la liquidez. Si las operaciones continúan al ritmo actual, las compras podrían ascender a unos 66.000 millones$ anuales. Estas cifras no son desdeñables, ya que las compras ampliadas del Tesoro de EE. UU. equivaldrían aproximadamente al 15 % de la oferta bruta de bonos del Tesoro estadounidense a 20 y 30 años.

Las operaciones de recompra no son nuevas. Han sido una herramienta de política activa para mejorar la liquidez de bonos más antiguos durante algún tiempo. Su propósito es facilitar la liquidez para favorecer el comercio y reducir la prima de rendimiento. Sin embargo, el momento del anuncio es notable. La prima de rendimiento de los bonos antiguos 'off-the-run' no ha estado elevada recientemente, y hace solo dos semanas el Tesoro confirmó sus planes de financiación existentes.

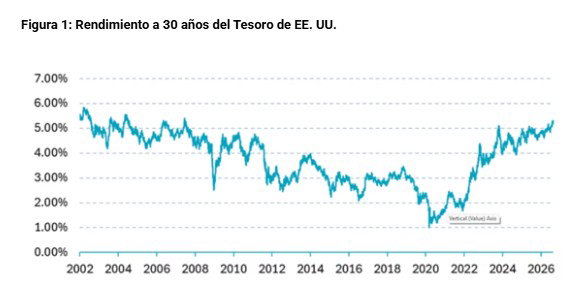
Claramente, el anuncio debe entenderse como una respuesta al aumento de los rendimientos de los bonos del Tesoro, ya que el de 30 años cerró con su rendimiento más alto desde 2007. Esto sugiere que el Tesoro quiere enviar el mensaje de que le importa el nivel de los rendimientos a largo plazo y está dispuesto a intervenir para limitar su subida. En adelante, es probable que sigamos viendo un Tesoro más activo.

En respuesta al anuncio, los bonos a más largo plazo subieron y la curva de tipos del Tesoro estadounidense se aplanó significativamente, con una disminución del diferencial entre los bonos a 30 y 2 años de 10 puntos básicos (pb) en el día, de 112 pb a 102 pb.

¿Qué más podría hacer el Tesoro? Una limitación importante es que el Tesoro debe financiar estas compras de alguna manera, lo más probable es mediante la emisión adicional de letras del Tesoro. Esta estrategia la viene siguiendo desde 2023. La pregunta entonces es, ¿qué más podría hacer el Tesoro para frenar el aumento de los rendimientos a largo plazo? Un posible siguiente paso sería ajustar la composición de la deuda recién emitida. El Tesoro determina cuánto deuda gubernamental se emite en diferentes vencimientos y podría reducir la oferta de bonos a más largo plazo. Cualquier cambio de este tipo podría anunciarse cuando actualice sus planes de emisión en la refinanciación trimestral de noviembre.

Acortar la madurez promedio de su financiamiento tendría un coste. Un perfil de madurez más corto haría que los pagos de intereses del Tesoro sean más sensibles a las políticas de tasas de la Reserva Federal. También podría percibirse como una presión adicional para que la Fed adopte una política de tipos de interés más bajos. Además, aumentaría el riesgo de refinanciación de la deuda.

A primera vista, las recompras del Tesoro pueden parecer similares a la Operación Twist, un programa de la Reserva Federal llevado a cabo entre 2011 y 2012, en el que la Fed vendió valores del Tesoro a corto plazo y compró valores a largo plazo para reducir las tasas de interés a largo plazo sin ampliar su balance general. Sin embargo, existen diferencias significativas. Primero, el tamaño de la Operación Twist de la Fed fue mucho mayor. Con más de 600.000 millones$, las compras y ventas de la Fed en diferentes vencimientos superan ampliamente las recompras actuales del Tesoro. Segundo, el Departamento del Tesoro no tiene la capacidad de crear liquidez, a diferencia de la Fed, y debe financiar estas compras. También parece haber cierta disonancia entre las preferencias de política del nuevo presidente de la Fed, Warsh, y las acciones del Departamento del Tesoro. Se sabe que Warsh prefiere acortar la duración del balance de la Fed y ha iniciado un grupo de trabajo para reexaminar la política del balance. Un posible resultado de este grupo podría ser disminuir el perfil de vencimiento de las tenencias de bonos del Tesoro de la Fed en el balance, desplazando las reinversiones hacia bonos gubernamentales de vencimiento más corto.

"Creemos que un Tesoro activo puede influir en los rendimientos a corto plazo. Sin embargo, sus acciones no abordan la razón subyacente por la cual los rendimientos de los bonos del Tesoro a largo plazo están altos. La incertidumbre inflacionaria ha aumentado y el gobierno de EEUU mantiene un gran déficit, estimado en el 6,3 % del PIB en 2026, a pesar de que la economía y el mercado laboral son relativamente fuertes. No hay indicios de que estos altos déficits vayan a disminuir en el corto plazo. La deuda pública de EE. UU. acaba de superar los 40 billones de USD (123 % del PIB) y se espera que continúe aumentando en el futuro previsible", advierten en Robeco.

"Esto significa que mantenemos cautela con los bonos gubernamentales a más largo plazo, con posibles efectos de contagio desde los rendimientos estadounidenses hacia otros mercados de bonos. Tenemos posiciones de 'steepener' en mercados como los gilts del Reino Unido y los bonos gubernamentales alemanes", añade su análisis.

UBS: el Tesoro compra tiempo, no una solución
En su última Carta Mensual, Mark Haefele, Director de Inversiones de UBS Global Wealth Management, explica que la intervención excepcional del Tesoro compra tiempo, no una solución: "Los mercados han recibido con agrado las señales de que los responsables de política en EE. UU. están dispuestos a actuar cuando la volatilidad de la renta fija sube demasiado rápido. Pero creemos que la estabilidad duradera en los mercados de bonos dependerá, en última instancia, del contexto subyacente de inflación, fiscalidad y demanda".

"Las operaciones de carry trade siguen firmemente en el centro de atención en un contexto de baja volatilidad y crecimiento global resiliente. Aunque el anuncio de recompra de deuda del Tesoro de EE. UU. desencadenó una fuerte caída de los rendimientos y presionó al dólar, los inversores siguen escépticos sobre su impacto duradero. Es más probable que unas perspectivas de inflación más suaves en EEUU y un mensaje potencialmente más equilibrado de la Fed sean vientos en contra sostenidos para la fortaleza del dólar", apuntan Clémence Dumoncel, Estratega, y Dominic Schnider, Responsable Global de FX y Materias Primas.

09Jul

Asia crece gracias a las exportaciones de infraestructuras y semiconductores para la inteligencia artificial, pero aumentan los riesgos inflacionistas y de endurecimiento de las políticas monetarias.

Miguel Ángel Valero

El fabricante surcoreano de semiconductores SK Hynix cierra una colocación de certificados de depósito (ADR) de 28.000 millones$ en EEUU y la operación quedó sobresuscrita en más de 7 veces la oferta disponible. Un dato que confirma que el apetito por la memoria de IA, la famosa HBM que alimenta a los chips de Nvidia sigue intacto pese al susto de las valoraciones.

Ý sigue la fiesta pese a las advertencias de analistas: Broadcom sube un 6% tras ampliar Apple la alianza a más de 30.000 millones$ y 15.000 millones de chips que se fabricarán en la planta de Fort Collinsm que se ampliará. Todo 'made in USA'. Llama la atención que Apple solo suba el 1%.

MasTec vale ahora un 6% más en Bolsa porque la infraestructura de energía para centros de datos compra Superior Group, contratista eléctrico, por unos 1.650 millones$ en cash y acciones. Una forma más de cabalgar el boom del capex en IA.

Eastspring: las exportaciones de IA impulsan a Asia

Vis Nayar, Chief Investment Officer de Eastspring Investments,  Ray Farris,  Chief Economist, y Viola Wong, Economist, creen que los últimos indicadores PMI de junio de junio, refuerzan la continuidad del crecimiento en las economías asiáticas. Un crecimiento que se apoya en las elevadas exportaciones, especialmente relacionadas con las infraestructuras para la IA y los semiconductores de los países asiáticos hacia Europa y EEUU, que también presentan indicadores PMI positivos, y en la continuidad del ciclo de inversión en IA.

Sin embargo, la combinación de un sólido crecimiento con el shock de precios de la energía tras la guerra de Irán, aumenta los riesgos inflacionistas. Y favorece la posibilidad de un endurecimiento de las políticas monetarias de algunos países asiáticos.

Los índices de gestores de compras (PMI) del sector manufacturero se moderaron en general en junio, pero se mantuvieron en niveles históricamente elevados, lo que apunta a un crecimiento industrial fuerte y sostenido durante los próximos meses en la mayoría de los países. Solo los PMI de India, Indonesia y Filipinas muestran debilidad. Entre estos rezagados, la reciente estabilización de la moneda de India debería combinarse con la caída de los precios de la energía para mejorar la confianza empresarial y la actividad. Un riesgo clave es que la continuación de lluvias mucho más débiles de lo normal pueda provocar malas cosechas y un menor crecimiento de los ingresos rurales en India.

Las exportaciones están impulsando la fortaleza del sector manufacturero asiático. Los PMI de EEUU y UE se sitúan en un nivel sólido, aunque probablemente cerca de su máximo, y constituyen una señal para las exportaciones asiáticas. Sin embargo, el marcado exceso de crecimiento de las exportaciones asiáticas frente al aumento de este indicador aproximado de crecimiento de los mercados desarrollados refleja la concentración del crecimiento en la demanda relacionada con la IA de hardware informático, especialmente semiconductores.

La bifurcación del crecimiento de las exportaciones en la región asiática refleja además este efecto del gasto de capital en IA. Corea, Taiwán, Hong Kong, Singapur y Malasia están mejor integrados en la cadena de suministro de hardware de IA que la mayoría de los demás países.

El aumento de las presiones inflacionarias en las fases iniciales de la cadena de producción es un efecto secundario negativo de la combinación observada este año entre un crecimiento sólido y un importante shock en los precios de la energía. Los subcomponentes de precios de producción de los PMI han aumentado con fuerza desde el inicio de la guerra de Irán a finales de febrero.

El auge de la IA está añadiendo presión a estos precios de bienes en las etapas iniciales de la cadena al elevar los costes de los semiconductores y de los equipos electrónicos, que se incorporan a una amplia gama de bienes de consumo, no solo a ordenadores y servidores.

Vinculados a estos factores, los precios de exportación de China están aumentando rápidamente en términos de dólares estadounidenses, que es, en la práctica, el precio relevante para la mayoría de los importadores de bienes chinos.

"Seguimos esperando aumentos de los tipos de interés oficiales en India, Indonesia, Corea y Filipinas. Aunque no es nuestro escenario base, no descartamos un mayor endurecimiento en Singapur mediante un aumento de la pendiente de apreciación de la cesta de política del dólar singapurense", concluyen en Eastspring.

05Jun

"Invertir en SpaceX significa invertir en Musk. Para bien o para mal", avisa Valtteri Ahti, Estratega Jefe de la gestora nórdica Evli.

Miguel Ángel Valero

La empresa estadounidense aeroespacial y de IA SpaceX sale a bolsa con una valoración  objetiva de entre 1,75 billones y 2 billones$. Esto la convertiría en la octava empresa cotizada con mayor valor del mundo. y en la mayor OPV (oferta pública de venta de acciones) de la historia. Elon Musk sería el accionista mayoritario de dos empresas cotizadas valoradas en más de un billón$, ya que también lidera la compañía de vehículos eléctricos Tesla.

El mercado de las OPV pisa fuerte; otras dos empresas de IA, Anthropic y OpenAI, planean cotizar a lo largo de este año y aspiran a valoraciones superiores a 1 billón$.

Tras conseguir la OPV el pasaporte europeo vía Bafin (la CNMV alemana), los inversores particulares españoles podrán solicitar acciones hasta el 11 de junio (el día anterior a la salida a Bolsa) a través del Banco Santander, que es el coordinador del tramo minorista, JP Morgan, Deutsche Bank, Renta 4, GVC Gaesco, y las plataformas Interactive Brokers, DeGiro, Revolut y Trade Republic.

Elon Musk decidió construir sus propios cohetes en 2001, tras un infructuoso viaje a Moscú. SpaceX se fundó en 2002. Hasta entonces, la industria de los cohetes estaba dominada por United Launch Alliance (ULA), una empresa conjunta entre Lockheed Martin y Boeing, y su mayor cliente era la Fuerza Aérea de EEUU. Como había poca competencia, ULA no tenía incentivos para desarrollar nueva tecnología ni para reducir costes, y la Fuerza Aérea tampoco tenía muchos incentivos para abaratar costes al ser una entidad pública.

Entre 2013 y 2016, un único lanzamiento de ULA costaba hasta 450 millones$. Pese a que SpaceX hacía lo mismo por 60 millones, la Fuerza Aérea de EEUU seguía eligiendo a ULA. SpaceX demandó a la Fuerza Aérea, obligando al mercado a abrirse a la competencia. Los precios más bajos y los lanzamientos exitosos acabaron haciendo que SpaceX se ganara la confianza de las agencias estadounidenses. Según el formulario S-1 previo a la OPV de SpaceX, la empresa puso en órbita más del 80% de la carga total mundial en 2025.

SpaceX transformó la industria aeroespacial oligopolística mediante el desarrollo de motores de cohete reutilizables, lo que redujo significativamente los costes de lanzamiento. Estos cohetes han sido fundamentales para consolidar la reputación de Musk como pionero tecnológico. Lo mismo que en Tesla, que Tesla revolucionó la industria automovilística gracias a que los avances en tecnología de baterías hicieron posibles los vehículos eléctricos.

Las dos empresas de Musk, SpaceX y Tesla, se caracterizan por su control completo sobre la cadena de suministro, desde los componentes hasta el producto final, en lugar de depender de subcontratistas. SpaceX diseña y fabrica sus propios motores del cohete, estructuras, aviónica y sistemas de guiado en su fábrica de Hawthorne, California. También posee y opera sus propias plataformas de lanzamiento en Boca Chica y Cabo Cañaveral. La integración vertical no se detiene en el cohete: SpaceX diseña y fabrica sus satélites Starlink, los lanza en sus propios cohetes, opera la red satelital, y vende conectividad a internet directamente a los usuarios finales. SpaceX lleva la integración vertical al extremo.

Evli: puede ser una excelente inversión, pero cuidado con xAI

"Si la empresa se mantuviera dentro de su núcleo como una combinación inigualable de cohetes y satélites, y si su valoración fuera razonable, SpaceX podría ser una excelente inversión", opina Valtteri Ahti, Estratega Jefe de la gestora nórdica Evli.

En 2025, Starlink generó 11.000 millones$ en ingresos (+50%), lo que supone el 60% de los ingresos totales de SpaceX, con un beneficio operativo de 4.400 millones (+120%). La base de suscriptores de Starlink supera los 10 millones a finales de febrero de 2026. El margen operativo aumentó del 26% al 39%, excepcionalmente alto para una industria intensiva en capital.

Actualmente, Starlink disfruta de un monopolio funcional. Es probable que la industria evolucione hacia un duopolio una vez que Amazon despliegue su servicio competidor de satélites en órbita terrestre baja (LEO). El Proyecto Leo de Amazon (anteriormente conocido como Kuiper) lleva años de retraso, y los duopolios suelen ser muy lucrativos para ambas partes.

La unidad aeroespacial de SpaceX está compuesta por las operaciones de lanzamiento, con una cuota de mercado superior al 80%. Los ingresos crecieron un 8%, hasta 4.100 millones, en 2025. La unidad sería rentable, pero el desarrollo del cohete de nueva generación Starship consumió 3.000 millones en 2025.

La sinergia combinada de cohetes y satélites proporciona una excelente ventaja competitiva. El crecimiento es rápido y las barreras de entrada son altas, lo que mantiene elevados los márgenes.

En febrero de 2026, SpaceX cambió por completo. al adquirió otro proyecto de Musk, xAI, que en 2025 generó 3.200 millones en ingresos, pero registró una pérdida operativa de 6.400 millones. La división de IA empuja a la nueva SpaceX hacia los números rojos. El modelo de IA de SpaceX, Grok, ha rendido razonablemente bien en las pruebas de rendimiento de modelos de lenguaje de la IA. El problema radica en la distribución: la IA se ha vendido a través de la plataforma X (antes Twitter), pero la interacción se desplomó tras el entusiasmo inicial. Debido a una demanda insuficiente, la tasa de utilización del clúster del centro de datos Colossus 1, que aloja el modelo, es de solamente el 11 %. Esto implica que costosos chips han quedado inactivos.

La solución de Musk ha sido arrendar Colossus 1 a la empresa rival de IA Anthropic, que paga a SpaceX 15.000 millones anuales. Colossus contiene aceleradores Hopper de la generación de 2022, más antiguos, y aun así genera prácticamente los mismos ingresos que las unidades espacial y de satélites de SpaceX en 2025.

SpaceX también posee el clúster de centro de datos Colossus 2, más grande, de 700 megavatios, equipado con aceleradores Nvidia Blackwell de nueva generación. Este centro podría alcanzar aproximadamente 35.000 millones$ anuales en alquiler si se arrendara. Al arrendar sus centros de datos, los ingresos de SpaceX pasarían de 18.700 millones a 65.500 millones$ y los márgenes operativos podrían igualar a los de gigantes tecnológicos ligeros en activos como Visa.

En cambio, Musk cree que el valor futuro es tan alto que prefiere absorber las pérdidas, apostando fuertemente por entrenar modelos de IA de nueva generación y desarrollar cohetes espaciales de próxima generación. Las empresas de infraestructura de centros de datos como Nebius y Coreweave tampoco cotizan en los mercados bursátiles con múltiplos de valoración tan altos como las empresas aeroespaciales.

Pero la carrera de la IA exige desembolsos masivos de capital, enfrentando a SpaceX con los mayores gigantes tecnológicos del mundo: Alphabet, Microsoft, Meta y, potencialmente, las próximas OPV de Anthropic y OpenAI. El cofundador de Google Larry Page asegura que preferiría quebrar antes que perder la carrera de la IA.

Incluso si SpaceX logra desarrollar modelos de primer nivel, carece de un canal de distribución sólido. Google tiene Android y Chrome, Microsoft tiene Office, y Meta tiene las redes sociales. OpenAI podría alcanzar pronto los 1.000 millones de usuarios, y Anthropic ha logrado un estatus de culto entre los desarrolladores. La mejor tecnología no siempre gana, y ni siquiera está claro que SpaceX vaya a desarrollar los mejores modelos.

"Resulta extraño que la carrera de la IA se plantee como una dinámica en la que el ganador se lo lleva todo. Los monopolios son raros fuera de los monopolios naturales, como la distribución eléctrica. Un oligopolio es una configuración de mercado mucho más común en los mercados privados", argumenta el experto de Evli.

Es probable que también surjan oligopolios en la IA. Anthropic, Google, OpenAI y Microsoft pueden repartirse el mercado empresarial, mientras que Google y OpenAI se dividirían el lado del consumidor. Los modelos también podrían especializarse; por ejemplo, los modelos de Meta tienen aplicaciones adaptadas al ámbito sanitario. En este contexto, la ventaja relativa y el papel de la IA de SpaceX siguen sin estar claros.
Musk también ha presentado a la empresa como un actor de infraestructura de IA al hablar de centros de datos espaciales. Económicamente, los centros de datos en el espacio no son viables hoy, y sigue siendo totalmente incierto en qué plazo o bajo qué condiciones llegarían a ser rentables.

Valoración astronómica

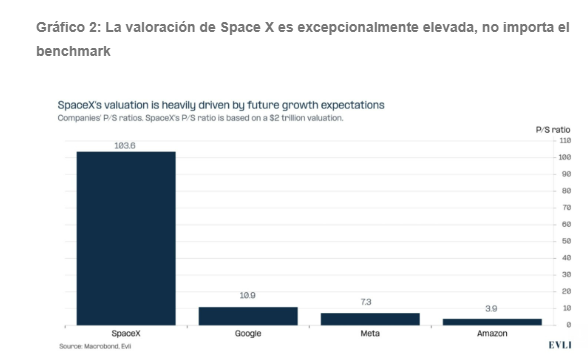
Como inversión, la empresa resulta problemática debido a su valoración astronómica. Los ingresos de SpaceX en 2025 fueron de 18.700 millones y aun así apunta a una capitalización bursátil de hasta 2 billones. El múltiplo Precio/Ventas (P/S) de la compañía rondaría 100. Con una capitalización bursátil tan elevada, SpaceX eclipsaría a Meta Platforms, que vale 1,5 billones, con unos ingresos de 201.000 millones (10,7 veces más que SpaceX). La empresa de Musk registró una pérdida operativa de 2.600 millone, mientras que Meta generó 83.300 millones, cinco veces los ingresos totales de SpaceX. "En términos de valoración, SpaceX también apunta a las estrellas", subraya el analista de Evli.

Además, Elon Musk posee aproximadamente el 42 % de las acciones de SpaceX y controla el 85% del poder de voto. Esta concentración del poder de voto es extraordinaria, pero la estructura accionarial revela en última instancia lo que es una inversión en SpaceX: una apuesta por la visión y el liderazgo de Musk.

La valoración de SpaceX solo puede sustentarse en un futuro muy lucrativo. La empresa lo arriesga todo al futuro: cohetes de nueva generación y modelos de IA. La historia bursátil de Tesla muestra que los fundamentales de las empresas de Musk y sus cotizaciones a menudo se mueven de forma independiente. En cambio, el precio de la acción actúa como un barómetro de la fe en la visión de Musk. Esto también será cierto para SpaceX. SpaceX es la encarnación de la visión de Musk. Eso puede abarcar: una colonia en Marte, centros de datos en el espacio y, quizá, una fusión con Tesla. Lo que es seguro es que las visiones de Musk cambiarán, avanzarán y retrocederán por el camino. Muy al estilo de la buena ciencia ficción. "Invertir en SpaceX significa invertir en Musk. Para bien o para mal", concluye este experto.

Los índices no modificarán sus criterios de inclusión de empresas

Por otra parte, los índices bursátiles de S&P Dow Jones (entre ellos, el S&P 500) no modificarán sus criterios de inclusión de compañías, lo que implica que no habrá una entrada acelerada de futuras grandes salidas a Bolsa como SpaceX o las previstas de Anthropic y OpenAI para el último cuatrimestre del año. Sin embargo, el Nadsdaq 100 y el Russell sí han cambiado sus reglas.

La llegada al mercado de gigantes tecnológicos con valoraciones que los situarían entre las mayores empresas estadounidenses –por ejemplo, SpaceX podría posicionarse entre las siete de mayor capitalización, por delante de compañías como Tesla o Meta– ha reabierto el debate entre los proveedores de índices sobre si deben adaptar sus normas para reflejar estos cambios con mayor rapidez.

Quienes se oponen a modificar las reglas recuerdan que los índices están diseñados como referencias basadas en criterios objetivos, indiferentes a la identidad de las empresas y a sus valoraciones. Alterar estas normas para acelerar la inclusión implicaría, en la práctica, introducir un componente activo en su construcción. Además, una incorporación demasiado temprana de nuevas OPV podría aumentar la volatilidad de los fondos pasivos y obligarlos a comprar acciones antes de que el mercado haya establecido un precio fiable. En lo referente a flexibilizar los requisitos de capital flotante ('free float'), especialmente en compañías con valoraciones muy elevadas, podría generar desequilibrios entre oferta y demanda y distorsiones en los precios.

En el lado opuesto y a favor de una entrada más acelerada en los índices, el argumento se basa en que si las compañías más transformadoras de la economía –como las que lideran capacidad computacional o exploración espacial– permanecen fuera de los índices durante meses tras su salida a Bolsa, éstos corren el riesgo de quedarse desactualizados. Acelerar la inclusión de grandes OPV permitiría que los índices reflejen de forma más ágil la realidad de un mercado en el que las empresas debutan en bolsa en una fase cada vez más madura.

En este contexto, S&P ha optado por no ceder y ha declarado que no reducirá el periodo mínimo de 12 meses desde la OPV ni el requisito de capital flotante del 10%. En cambio, otros proveedores sí han realizado cambios:

  • Nasdaq 100: el plazo de inclusión se reduce de tres meses a solo 15 días, eliminando además el requisito mínimo de capital flotante.
  • Russell: acorta el periodo de espera a cinco días y también eliminar el requisito de capital flotante mínimo.

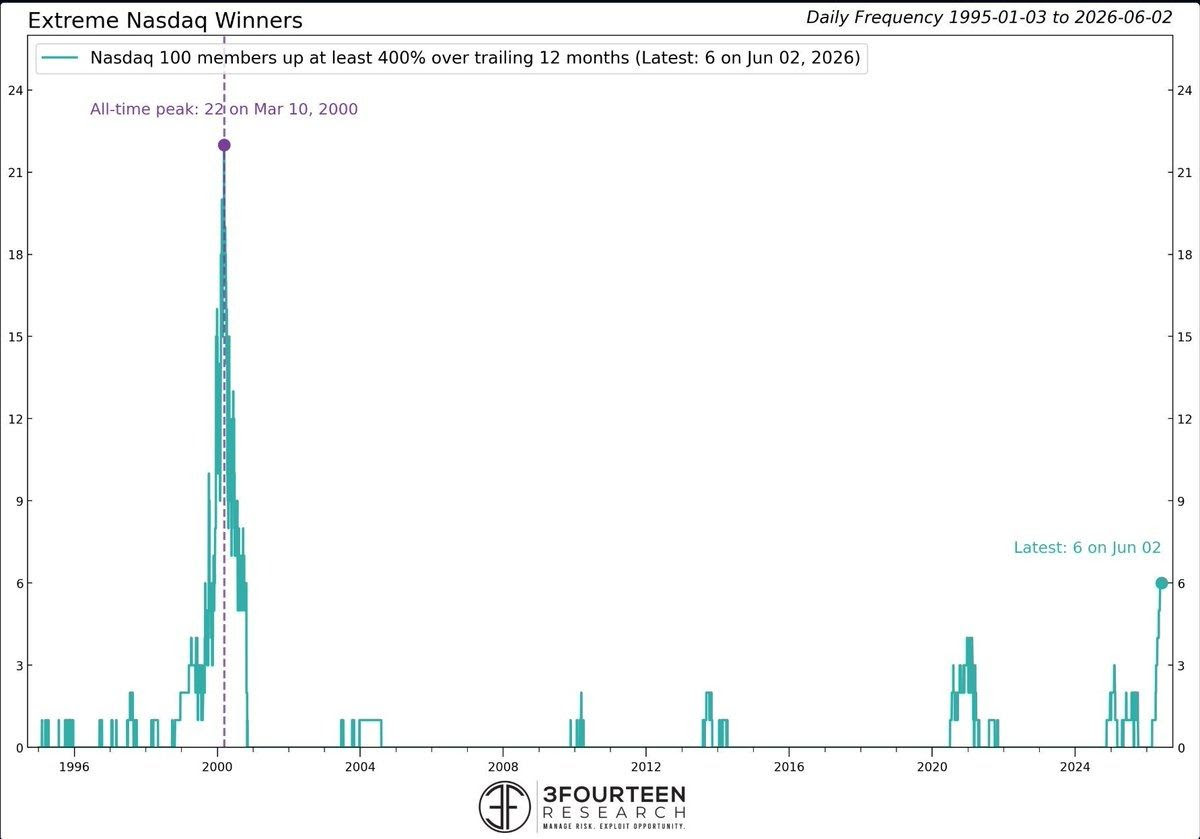
En este contexto, seis valores del Nasdaq 100 han subido más de un 400% en los últimos doce meses. La última vez que pasó lo mismo fue en la burbuja puntocom del año 2000. No es una predicción de crash, pero el nivel de concentración en 'winners' (ganadores) extremos históricamente ha precedido a correcciones bruscas. "Quien esté cargado de los mismos seis nombres sin cobertura asume un riesgo asimétrico brutal", advierten en Zumitow.

Más movimientos en torno a la IA

  • Broadcom se pega el batacazo y se lleva por delante a todo el sector de los chips. Los ingresos del 2º trimestre quedan en 22.190 millones$, por debajo de los 22.270 millones que esperaba el consenso. Hock Tan repite que los chips de IA llegarán a más de 100.000 millones en 2027, pero el mercado castiga. El Nasdaq baja mientras el Dow sube 700 puntos. Rotación de growth a value en tiempo real.
  • El robot Proteus de Amazon ya no solo mueve cajas. Entiende órdenes en lenguaje natural. La compañía anuncia una inversión de 10.000 millones€ en logística europea con este sistema. Quince centros antes de 2027. La cifra es parte de un capex global de automatización que Amazon estima en 200.000 millones$ este año No es un proyecto piloto. Es una transformación de la infraestructura logística continental. Alexa+ se expande a diez países más en 2027 para cerrar el círculo entre IA de consumo y de industria. El mercado logístico europeo nota el impacto. Los operadores que compiten con Amazon en última milla van a tener que invertir o perder cuota. Y los proveedores de robótica industrial que nutren a Amazon, como Fanuc, ABB, o Rockwell Automation, son los grandes beneficiarios. El capex de Amazon en Europa confirma que la demanda de e-commerce sigue fuerte y que la IA ya tiene consecuencias industriales medibles. 
04Jun

Anthropic es valorada en 965.000 millones$; SpaceX, en más de 1,5 billones. La cuestión ya no es si la IA transformará la economía, sino si las expectativas que hoy descuentan los mercados son realistas o si estamos asistiendo al nacimiento de una nueva burbuja tecnológica de dimensiones épicas.

Miguel Ángel Valero

"La revolución de la inteligencia artificial (IA) está provocando algo que rara vez ocurre en los mercados financieros: la creación de gigantes empresariales de tamaño colosal antes incluso de que los inversores puedan comprarlos en Bolsa", opina el analista Pablo Gil en The Trader. Durante décadas, las compañías alcanzaban valoraciones multimillonarias después de años cotizando públicamente. Primero crecían, después salían a Bolsa y, con el tiempo, algunas lograban convertirse en gigantes globales. Hoy el proceso se está invirtiendo. La nueva generación de líderes de la IA está alcanzando valoraciones históricas mientras todavía permanece en manos de fondos de capital riesgo, grandes instituciones financieras y algunos inversores privados privilegiados.

El mejor ejemplo acaba de protagonizarlo Anthropic. La compañía creadora de Claude ha cerrado una ronda de financiación que la valora en 965.000 millones$. Una cifra que ya supera la valoración de OpenAI. Si Anthropic cotizara hoy en Bolsa estaría entre las compañías más valiosas del planeta. Más grande que la inmensa mayoría de empresas del S&P 500 y compitiendo directamente con algunos de los gigantes tecnológicos tradicionales.

Pero quizás lo más llamativo no es la valoración. Lo verdaderamente espectacular es la velocidad a la que está creciendo. La compañía afirma haber alcanzado una tasa anualizada de ingresos cercana a los 47.000 millones$, impulsada por la enorme demanda empresarial de sus modelos de IA.

Y la fiebre inversora no termina ahí. Anthropic está negociando una operación de financiación mediante deuda por valor de 36.000 millones$ liderada por gigantes como Apollo y Blackstone. El objetivo es adquirir enormes cantidades de chips especializados de Google para seguir ampliando su capacidad de computación. 

"Estamos hablando de una situación extraordinaria. No se trata de una empresa pidiendo financiación para sobrevivir. Se trata de algunos de los mayores fondos del mundo compitiendo por financiar la infraestructura necesaria para alimentar la próxima generación IA", subraya este experto.

Anthropic ha presentado de forma confidencial la documentación para salir a Bolsa. Y aunque OpenAI podría seguir el mismo camino en las próximas semanas, el mensaje que envía el mercado es mucho más importante que la carrera entre ambas compañías.  Por primera vez, los grandes líderes de la IA parecen preparados para abrir sus puertas al inversor minorista. Anthropic, OpenAI e incluso SpaceX podrían protagonizar algunas de las mayores salidas a Bolsa de la historia, con valoraciones que ya rondan o superan el billón de dólares.

La pregunta es inevitable: ¿estamos ante el comienzo de una nueva fase de crecimiento o ante los últimos compases de la euforia? Hay un detalle especialmente interesante. Hace apenas un año, muchos de los principales referentes de la IA advertían sobre los riesgos existenciales de esta tecnología, el impacto sobre el empleo o incluso posibles amenazas para la sociedad. Hoy el discurso ha cambiado radicalmente. Sam Altman y Dario Amodei hablan mucho más de productividad, crecimiento y oportunidades que de riesgos.

No es casualidad. Cuando una empresa se prepara para cotizar, necesita atraer capital, generar confianza y construir una narrativa de crecimiento sostenible. Pero la salida a Bolsa tiene implicaciones que van mucho más allá de la valoración de la compañía. Para las empresas que ya utilizan Claude o que están valorando integrar soluciones de Anthropic, una compañía cotizada aporta mayor estabilidad, transparencia financiera y acceso a los mercados de capitales para seguir financiando la investigación y el desarrollo de nuevos modelos.

Al mismo tiempo, los inversores tendrán por fin la posibilidad de obtener exposición directa a una de las empresas más avanzadas del sector, algo que hasta ahora estaba reservado a fondos de capital riesgo y grandes inversores privados.

Además, la carrera entre Anthropic y OpenAI por conquistar los mercados públicos podría intensificar aún más la competencia. Más inversión, más presión por crecer y más necesidad de diferenciarse suelen traducirse en ciclos de innovación más rápidos, mejoras continuas en los productos y, potencialmente, una reducción de precios para los usuarios finales.

Por primera vez en muchos años, los mercados podrían enfrentarse a una oleada de salidas a Bolsa protagonizadas por empresas que ya nacen con valoraciones equivalentes a las mayores multinacionales del planeta. Anthropic, OpenAI y SpaceX podrían debutar directamente entre las compañías más grandes de Wall Street.

La IA ya no es una simple tendencia tecnológica. Se está convirtiendo en una carrera global por controlar la infraestructura, los datos, la potencia de cálculo y los modelos que podrían definir la próxima etapa del crecimiento económico mundial. Y cuando fondos soberanos, bancos de inversión, firmas de capital privado y grandes tecnológicas compiten por invertir cientos de miles de millones en el mismo sector, normalmente no estamos ante una moda pasajera.

La cuestión ya no es si la IA transformará la economía, sino si las expectativas que hoy descuentan los mercados son realistas o si estamos asistiendo al nacimiento de una nueva burbuja tecnológica de dimensiones épicas. Porque cuando empresas privadas empiezan a acercarse al billón de dólares antes siquiera de salir a Bolsa, la euforia ya no es una hipótesis. Es una realidad.

La historia de la IA está empezando a parecerse a la de Internet en los años noventa, pero a una velocidad mucho mayor y con cantidades de capital nunca vistas. La diferencia es que esta vez los ganadores potenciales ya están valorados como gigantes globales antes de que el inversor medio pueda acceder a ellos. Quizá estemos ante una revolución tecnológica que justifique estas cifras. O quizá estemos contemplando una nueva fase de exuberancia financiera. Lo más probable es que haya algo de ambas cosas. Lo que parece indiscutible es que la IA se ha convertido en el principal imán de capital del planeta y que esta historia aún está lejos de terminar.

La historia de los mercados nos enseña que las grandes oleadas de salidas a Bolsa suelen coincidir con momentos de enorme optimismo inversor. Ocurrió durante la burbuja tecnológica de finales de los noventa, sucedió en distintos episodios de fuerte expansión bursátil y ahora podría estar ocurriendo de nuevo con la IA. 

"Esto no significa necesariamente que el ciclo haya terminado. De hecho, la IA probablemente seguirá transformando sectores enteros durante la próxima década. Pero sí conviene recordar que las mejores tecnologías no siempre generan las mejores inversiones cuando las expectativas alcanzan niveles excesivamente elevados. Por eso, más que preguntarnos quién llegará primero a Wall Street, quizá deberíamos preguntarnos qué nos está diciendo Wall Street sobre el momento actual del ciclo", insiste Pablo Gil.

Respiro para las Bolsas

Después de diez sesiones ininterrumpidas de revalorizaciones llega el respiro a las Bolsas – MSCI AC World bajó un 0,6% el 3 de junio y sigue la corrección en Asia. Si bien el ruido geopolítico ganó protagonismo y tensionó los precios del crudo, el verdadero detonante se encuentra en el sector estrella de los últimos meses, donde crece el debate entre las brillantes perspectivas de crecimiento y el riesgo de ejecución. Y es que, en las últimas horas, dos actores fundamentales del sector volvieron a ocupar los titulares: por un lado, el máximo responsable de Taiwan Semiconductor (TSMC) proyectó que en los próximos años la oferta global de chips seguirá siendo insuficiente para satisfacer la demanda impulsada por la IA, lo que augura un crecimiento sostenido de los ingresos para la firma y reafirma sus objetivos de incremento del 30% de las ventas este ejercicio.

Sin embargo, la otra cara de la moneda fueron las esperadas cifras de la empresa de semiconductores americana Broadcom, aspirante a competir con Nvidia, que  no lograron cumplir con las elevadas expectativas del mercado. Sus ingresos por la venta de chips han quedado por debajo de lo esperado, empujando también una rebaja de las previsiones anuales que se quedan ahora en 56.000 millones$ frente a los 57.600 millones anteriores. En este contexto, compañías como TSMC reafirman su confianza en que el déficit de oferta estructural de chips sostendrá el fuerte crecimiento de sus ingresos, mientras que el caso de Broadcom evidencia que la ejecución, la competencia y la capacidad para satisfacer unas expectativas exigentes serán un desafío constante en los próximos trimestres.

SpaceX recaudará en Bolsa 75.000 millones$

Y mientras todo esto ocurre, otro gigante privado se prepara para entrar en escena: SpaceX, que ya se mueve en valoraciones cercanas a 1,5 billones$ y algunos analistas incluso contemplan cifras superiores en una futura salida a bolsa. Lo interesante es que la compañía ya no se presenta únicamente como una empresa espacial. Cada vez más se posiciona como una pieza clave de la futura infraestructura de IA gracias a Starlink, los centros de datos distribuidos y su capacidad para construir redes globales de comunicaciones.

Por su parte, SpaceX ha fijado el precio de su salida a Bolsa en 135 $/acción y ofrecerá alrededor de 555,6 millones de títulos, lo que le permitiría recaudar unos 75.000 millones$. La colocación está prevista para el 11 de junio y se espera que empiece a cotizar en el Nasdaq el 12. Con una valoración de unos 1,8 billones, la operación supondría emitir aproximadamente el 4% del valor de la empresa, y aun así, la salida de 75.000 millones marcaría un récord histórico, superando ampliamente los 29.400 millones de dólares recaudados en 2019 por Aramco (petrolera saudí). 

De materializarse, SpaceX se situaría entre las siete empresas americanas de mayor capitalización, por delante de compañías como Tesla y Meta. Aunque SpaceX ya genera un flujo de caja significativo –principalmente gracias a Starlink, su servicio de internet por satélite–, la compañía necesita más capital para financiar sus ambiciosos planes de crecimiento. Entre ellos, destacan la expansión de su infraestructura de computación en IA, la mejora de sus capacidades espaciales y de lanzamiento de cohetes, y el aumento de sus constelaciones de satélites.

Estas necesidades de financiación se han incrementado tras la adquisición de xAI en febrero, una empresa que consume en torno a 1.000 millones$ mensuales en costes relacionados con infraestructura y entrenamiento de modelos de IA.

Sin embargo, a pesar de la OPV, Elon Musk mantendrá un control casi exclusivo sobre SpaceX. Conservará alrededor del 84,4% de los derechos de voto (frente al 85 % actual), gracias a las acciones de clase B, que otorgan diez votos cada una frente a un único voto de las acciones de clase A. Además, su posesión del 93,6 % de las acciones de clase B le permite nombrar al 51% del consejo de administración y decidir sobre su propia destitución, lo que en la práctica impide que sea despedido contra su voluntad. 

Por otro lado, aproximadamente 7.800 millones de acciones estarán sujetas a restricciones de venta durante al menos seis meses tras la salida a Bolsa. 

A pesar del gran tamaño de esta operación y de otras potenciales emisiones relevantes previstas en el mercado (ampliaciones de capital de Alphabet y futuras OPV de Anthropic y OpenIA), en el corto plazo no se espera un impacto significativo en el mercado, dado que, en conjunto, representarían un 0,5% del S&P 500. 

Y hay más movimientos:

  • CrowdStrike nombra a Bartley Richardson, exejecutivo de Nvdia, Chief AI Officer. Cuando la empresa de ciberseguridad más relevante del mercado le roba talento directo a Nvidia, el mensaje está claro: la próxima generación de ciberdefensa va a correr en GPU.
  • Meta apuesta por agentes de IA dentro de WhatsApp para monetizar 3.000 millones de usuarios. La idea es que las empresas puedan atender, vender y cobrar dentro del chat, con publicidad nativa y servicios empresariales que hasta ahora no existían en la plataforma. Si funciona en India y Brasil, escala al resto del mundo. El mercado potencial es gigantesco. WeChat en China lleva años haciendo exactamente esto y es el núcleo del ecosistema de pagos del país. Meta quiere ese modelo para 3.000 millones de personas. WhatsApp era el activo más inframonetizado del sector tech. Si los agentes IA permiten transacciones y publicidad dentro del chat, el múltiplo de Meta cambia radicalmente. Presión directa sobre Snap  y todo el ecosistema de mensajería.
  • Morgan Stanley va a dar acceso a agentes de IA a su canal de gestión de patrimonio de $1,2 billones en activos. De esta forma, Wall Street tiene un nuevo empleado que no cobra, no duerme, y no se equivoca en los cálculos. Morgan Stanley abrirá su plataforma de gestión de patrimonio, que mueve 1,2 billones$ en activos, a agentes de IA. Los clientes de Banca Privada podrán interactuar con agentes que gestionan carteras, responden consultas y ejecutan operaciones. Es el movimiento más significativo de la banca privada hacia la IA del año. Si Morgan Stanley lo escala, el resto del sector no tiene opción. Seguirán o quedarán fuera. Porque el wealth management cambia de era. Presión sobre los asesores humanos y oportunidad para los proveedores de modelos de IA. Charles Schwab también en el radar.
  • La IA tiene un problema de electricidad. Y el mercado acaba de encontrar su solución favorita. Constellation Energy y NuScale suben con fuerza mientras el gobierno americano anuncia planes de expansión nuclear y el principal productor de uranio de EEUU decide aumentar capacidad. Los centros de datos de IA consumen electricidad como nunca antes. El carbón y el gas no son solución políticamente viable. La nuclear combina alta densidad energética, bajas emisiones y suministro constante. Las grandes tech ya están firmando contratos directamente con centrales nucleares. "Si eres un inversor largo en IA, piensa también en la electricidad que consumen esos data centers·, recomienda Zumitow. Constellation Energy, NuScale, URA y NLR son los vehículos naturales. Riesgo real: los plazos de construcción nuclear son eternos y los costes, impredecibles.
  • Rigetti Computing (-10%) sufre una resaca brutal tras el rally en el sector quantum. Sin earnings detrás, solo momentum especulativo. Cuando algo sube fuerte sin catalizador sólido, la corrección llega puntual.
  • Palo Alto Networks: sus beneficios deberían gustar: BPA ajustado de 85 centavos vs 80 esperados, ingresos de 3.000 millones vs 2.940 millones esperados, objetiivos por encima del consenso. Y aun así cae casi un 6%. "Clásico de las cyber cuando la expectativa ya estaba en precio", señalan en Zumitow.

Eastspring: sigue habiendo dudas sobre la rentabilidad de la inversión en IA

Choon Keong Ong, Portfolio Manager de  Eastspring Investments en Singapur, resalta la capacidad del sector tecnológico asiático para generar ingresos por dividendos, lo que ofrece una forma aún más atractiva de aumentar la exposición a estas tendencias de crecimiento estructural. Pero ¿estamos ante una burbuja de la inteligencia artificial?, ¿por qué los hiperescaladores siguen invirtiendo tanto en infraestructura de IAl, en un momento en el que los precios del hardware están en máximos, y cuándo dejarán de hacerlo? "Los más escépticos podrían pensar que nos encontramos ante otra posible burbuja, pero yo creo que este ciclo es diferente". señala.

A diferencia de lo que ha ocurrido en otros ciclos tecnológicos, la fuerza disruptiva de la IA es real. La monetización de los grandes modelos lingüísticos resulta cada vez más visible, la demanda de tókenes está creciendo de manera exponencial, y lo cierto es que no hay suficiente capacidad de computación para atenderla. Este desequilibrio se ve agravado además por el paso del entrenamiento de la IA a la inferencia. A diferencia del entrenamiento, la demanda de inferencia es continua, aumenta con la adopción por parte de los usuarios, y no puede programarse o distribuirse en el tiempo como ocurre con las tareas de entrenamiento.

En lo que respecta a los hyperscalers,  la idea que subyace a todo ello es el deseo de acceder a las ventajas de las que se benefician los primeros en actuar. Los que se queden atrás podrían perder un terreno que luego resultaría muy difícil recuperar. Por eso el gasto de capital sigue aumentando, aun cuando sigue habiendo ciertas dudas sobre la rentabilidad de la inversión.

El aumento del gasto de capital con el que los hyperscalers desean consolidar su posición en el ámbito de la inteligencia artificial está beneficiando directamente a la cadena de suministro tecnológica asiática.

"La pregunta ya no es si la demanda de inteligencia artificial es real, sino quién tiene capacidad para responder a ella. Los clientes compiten por asegurarse acceso a capacidad de computación para inteligencia artificial, y la rapidez de ejecución pesa más que el precio", subraya .

Lo que destaca especialmente en este ciclo es el ritmo sin precedentes que está adoptando el cambio tecnológico. Los planes de desarrollo de los productos cambian constantemente, lo que exige un diálogo continuo con las compañías, así como la capacidad de anticipar cambios estructurales.

La capacidad de fundición de semiconductores de última generación es el principal cuello de botella, y las tensiones de oferta se están trasladando a toda la cadena de suministro, desde la memoria y las técnicas avanzadas de encapsulado a las placas de circuito impreso de alta densidad. Más que la debilidad de la demanda, lo que define el entorno de suministro son las restricciones de disponibilidad. Los proveedores de primer nivel que tienen capacidad para suministrar a escala están muy bien posicionados en un contexto como el actual, y también hay un grupo creciente de empresas que están demostrando su capacidad para generar crecimiento compuesto estructural dentro de este ecosistema.

En lo que respecta a la demanda de hardware, ha habido dos cuestiones especialmente relevantes. La primera se refiere al auge de los chips conocidos como "circuitos integrados para aplicaciones específicas" (ASIC), diseñados a medida como alternativa creíble a las unidades de procesamiento gráfico (GPU).

La segunda es la aparición de la óptica integrada en el encapsulado (CPO), una nueva tecnología que integra componentes ópticos directamente en un único encapsulado y reduce el consumo energético de los centros de datos. Aunque no parece probable que esta nueva tecnología vaya a generalizarse antes de 2027, ya está influyendo en el crecimiento del contenido de hardware y generando nuevas ideas de inversión.

En lo que respecta a la memoria, el debate se ha centrado en la sostenibilidad de los beneficios empresariales, tras un ciclo alcista sin precedentes desde 2024 y el fuerte aumento de los precios de la memoria convencional en los últimos seis a nueve meses.

Los fabricantes de memoria han recurrido a los llamados "acuerdos a largo plazo" (LTA) para lograr la estabilidad de sus ingresos, en virtud de los cuales los clientes se comprometen de forma flexible a adquirir determinados volúmenes. Los nuevos acuerdos a largo plazo están adoptando un carácter más contractual, e incluyen la negociación de compromisos de precio y volumen y, en algunos casos, pagos anticipados por parte de los clientes. Aún no se sabe si estas condiciones más estrictas pasarán a ser la norma, más que la excepción, pero eso será lo que determine la solidez de los beneficios empresariales a medida que el ciclo vaya perdiendo impulso.

Este tipo de innovaciones reducen la intensidad de capital, pero también disminuyen el coste de prestación del servicio y pueden impulsar la demanda de tókenes. Habrá que prestar atención a las próximas salidas a bolsa de los principales desarrolladores de inteligencia artificial, ya que pueden proporcionar una valiosa información sobre la rentabilidad económica de los grandes modelos lingüísticos. El segundo riesgo es el exceso de oferta de componentes, ya que se prevé una importante expansión de la capacidad en los próximos años.