09Oct

Ergo DKV, CaixaBank, Banco Sabadell ponen en marcha iniciativas de inteligencia artificial.

Miguel Ángel Valero

En un nuevo gesto de apoyo y de reconocimiento de la aportación de la filial española, Ergo DKV ha sido la anfitriona de la primera edición internacional de Prompt2Impact, el hackathon de inteligencia artificial (IA) del grupo Ergo, que ha reunido a 46 profesionales de nueve países con un objetivo común: desarrollar soluciones basadas en IA generativa capaces de simplificar procesos, mejorar la eficiencia y contribuir a ofrecer una experiencia más ágil y sencilla a clientes y equipos.

La elección de España como sede de esta edición refuerza el papel de Ergo DKV como referente en innovación y salud digital dentro del Grupo Ergo. La iniciativa nació hace un año en DKV España como una experiencia pionera para explorar aplicaciones prácticas de la IA en el negocio asegurador, partiendo de una idea clara: el verdadero valor de la tecnología reside en su capacidad para resolver necesidades concretas y generar un impacto positivo en la vida de las personas.

Tras los buenos resultados de la edición española, Prompt2Impact ha evolucionado hasta convertirse en una iniciativa de alcance internacional. De los 30 casos de uso presentados por diferentes entidades y mercados del Grupo Ergo, se seleccionaron 12 retos estratégicos por su viabilidad y capacidad para implantarse en distintos países. De este modo, una iniciativa impulsada desde España se convierte en un espacio para compartir conocimiento, generar sinergias y acelerar la adopción de soluciones innovadoras en todo el grupo.

Para Ergo DKV, la tecnología es una herramienta al servicio de las personas. En este modelo phygital, la IA complementa el trabajo de los profesionales, permitiéndoles dedicar más tiempo a las tareas de mayor valor añadido y ofrecer una atención más cercana, personalizada y eficiente.

Los participantes trabajaron en equipos de cuatro personas, combinando perfiles de negocio y especialistas tecnológicos para abordar los distintos retos desde perspectivas complementarias. Utilizando entornos seguros, datos anonimizados y herramientas específicas, desarrollaron propuestas orientadas a generar un impacto real en el negocio y con potencial de aplicación internacional. Una experiencia que pone de manifiesto el valor de la colaboración y la inteligencia colectiva para impulsar la innovación y una muestra de la capacidad de desarrollo profesional de Ergo como compañía líder global presente en 20 países. 

Las sesiones de trabajo y las presentaciones de propuestas tuvieron lugar en el Riyadh Air Metropolitano, en Madrid. La elección de este espacio coincide además con la reciente firma del acuerdo global de patrocinio entre ERGO | DKV y el Atlético de Madrid, una alianza que refuerza la apuesta de crecimiento del grupo en España y su compromiso con la promoción de hábitos de vida saludables.

David García Gistau, Head of AI de Ergo | DKV, destaca que "celebrar Prompt2Impact en España refleja nuestra apuesta por una IA útil, capaz de conectar talento, impulsar la colaboración internacional y acelerar la innovación en todo el Grupo ERGO. Queremos contribuir a que la IA genere valor real para las personas, el negocio y la sociedad".

Por su parte, Dirk Schautes, CIO de Ergo International, subraya el valor de la colaboración como elemento clave para el futuro del sector: "Durante Prompt2Impact hemos podido comprobar el enorme potencial que surge cuando equipos de distintos países, áreas de negocio y perfiles tecnológicos trabajan juntos para resolver retos comunes. La IA será una capacidad estratégica para nuestro negocio y su éxito dependerá, en gran medida, de nuestra capacidad para colaborar de una forma cada vez más integrada".

Anne Dreller, miembro del Consejo de Dirección de ERGO International AG, resalta que “el verdadero poder de la IA reside en combinar conocimientos de distintos países y construir soluciones conjuntamente. Prompt2Impact muestra cómo los equipos de Ergo pueden desarrollar y escalar capacidades de IA sobre una base compartida, convirtiendo la innovación local en valor para todo el Grupo mediante la colaboración, la reutilización y las sinergias entre países”. 

CaixaBank amplía su acuerdo con Google Cloud

CaixaBank ha anunciado la ampliación de su acuerdo estratégico con Google Cloud, reforzando sus capacidades tecnológicas en ámbitos clave como la IA, la gestión de datos, la analítica de datos y la infraestructura en la 'nube'. Partiendo de una alianza establecida en 2023, el acuerdo ampliado, que extiende la colaboración hasta 2033, incrementará la adopción de tecnologías cloud y de IA por parte de la entidad, y acelerará el desarrollo de herramientas orientadas a mejorar la toma de decisiones operativas de sus empleados, mejorando al mismo tiempo la personalización de productos y servicios para sus millones de clientes.

Como parte del nuevo acuerdo, CaixaBank desplegará Gemini Enterprise, la plataforma de IA de Google Cloud para crear, gobernar e implementar agentes. Estos agentes permitirán a los equipos de CaixaBank sintetizar información financiera compleja, automatizar tareas rutinarias y optimizar los flujos de trabajo diarios.P

ara apoyar los objetivos estratégicos de CaixaBank, la colaboración ampliada se centrará en tres pilares clave:

  • Analítica de datos e IA agéntica: CaixaBank convertirá grandes repositorios de datos en información útil. Utilizando Gemini Enterprise, los equipos desplegarán agentes de IA especializados para agilizar la gestión de documentos, la clasificación y el resumen de contenidos complejos, acelerando la toma de decisiones internas.
  • Infraestructura híbrida y seguridad: CaixaBank combinará su entorno privado con la infraestructura segura de Google Cloud para mejorar la resiliencia de los sistemas, la escalabilidad y la disponibilidad de los servicios para adaptarse al crecimiento futuro. El despliegue también añade capacidades avanzadas de detección de amenazas y monitorización de seguridad bajo los estrictos marcos de gobernanza e IA responsable de CaixaBank.
  • Capacitación y formación de los equipos: El programa también abarca servicios profesionales especializados, iniciativas de colaboración y cursos de formación para facilitar la adopción de nuevas capacidades tecnológicas y la capacitación de los equipos. El trabajo estará bajo el gobierno de CaixaBank y sus marcos de seguridad, privacidad e IA responsable.

Con la ampliación de esta alianza, CaixaBank reafirma su compromiso de colaborar con socios tecnológicos y de IA de vanguardia. Al aprovechar las capacidades avanzadas de IA y datos de Google Cloud, el banco está preparado para impulsar la transformación continua de su modelo de negocio y definir el futuro de la banca digital.

Banco Sabadell realiza su primer pago agéntico real

Por su parte, el Banco Sabadell ha completado con éxito su primer pago agéntico real de extremo a extremo realizado por un agente de IA en un entorno seguro y verificable. La entidad llevó a cabo esta operación a través de Mastercard Agent Pay, permitiendo a los agentes de IA iniciar y ejecutar pagos por cuenta de los clientes dentro de límites y autorizaciones previamente definidos junto con estrictos estándares de seguridad, privacidad y protección.

Para Banco Sabadell, este nuevo hito ofrece un posicionamiento estratégico en la evolución de pagos impulsados por IA y demuestra la viabilidad de los pagos agénticos. En este caso, se ha conseguido validar una compra real iniciada y ejecutada desde un agente de IA mediante tokenización, pass keys y autenticación biométrica, demostrando capacidad para habilitar compras seguras iniciadas por agentes IA. 

El pago fue realizado con una tarjeta de Banco Sabadell porun agente IA dentro de la plataforma Priceless de Mastercard, mediante la orquestación extremo a extremo de la transacción por parte de PayOS.

“Los pagos agénticos suponen un nuevo salto evolutivo en la forma en que los clientes interactúan con los servicios digitales. A medida que este tipo de operaciones adquieren una mayor autonomía, resulta esencial contar con mecanismos sólidos de protección, autorización por parte del clientes y máxima transparencia”, ha señalado el director de Pagos en Operaciones y Tecnología de Banco Sabadell, Juan Manuel Tabero.

El director general de Mastercard en España, Juan Pablo Vivas, ha señalado: “La IA tiene el potencial de simplificar la forma en que las personas gestionan las tareas cotidianas, pero la confianza y la seguridad deben ser siempre la prioridad. Agent Pay de Mastercard ha sido diseñado para garantizar que las transacciones iniciadas por IA sean transparentes, autenticadas y permanezcan en todo momento bajo el control del consumidor. Al colaborar con socios como Banco Sabadell, estamos ayudando a sentar las bases de un sistema de pagos impulsado por IA que sea seguro y de confianza”.

La operación ha contado con la participación de Sabadell Digital, la compañía tecnológica de Banco Sabadell y uno de los principales motores de innovación de la entidad. Con un equipo de más de 1.000profesionales y la gestión de más de 1.200 proyectos al año, Sabadell Digital ha contribuido aldesarrollo y ejecución de este primer pago real con Agent Pay de Mastercard, aportando su capacidad para integrar innovación, seguridad y eficiencia en soluciones que anticipan las necesidades futuras delos clientes. Su participación en este proyecto refleja la apuesta de Banco Sabadell por impulsar tecnologías de vanguardia que permitan avanzar hacia nuevos modelos de interacción financiera basados en inteligencia artificial, garantizando al mismo tiempo los más altos estándares de confianza, privacidad y protección.

Foro Tecnológico Global: la IA debe notarse en  la cuenta de resultados

La IA debe demostrar su impacto en la cuenta de resultados. Esa exigencia de resultados debe comenzar antes de incorporar una tecnología al negocio, subraya Isabel Tocino, vicepresidenta del Santander España en el Foro Tecnológico Global. Al mismo tiempo, reclama una mayor implicación de las compañías en la financiación de proyectos que puedan comercializarse.

Roger Ramos, fundador de Elba Finance, señala dos momentos especialmente difíciles: el paso de la idea al piloto y el del piloto a un producto comercializable. Y propone combinar iniciativas públicas que reduzcan el riesgo en esas fases con inversión privada, además de de contar con equipos capaces de ejecutar los proyectos y llevarlos al mercado.

El presidente de Rothschild & Co España y vicepresidente de la CEOE, Íñigo Fernández de Mesa, reclama un mercado europeo de capitales con dimensión suficiente para acompañar el crecimiento empresarial, al tiempo que pone el cofo en las dificultades de financiación de las compañías que han superado la fase inicial y aún carecen del tamaño de las grandes empresas. 

Marcos López de Prado, director global de Investigación y Desarrollo Cuantitativo en Abu Dhabi Investment Authority, pide estudiar por qué la capacidad investigadora española se traduce en menos patentes por habitante que en otros países. 

“La IA ya nos ha sorprendido, ahora nos tiene que demostrar que nos da rentabilidad”, asegura Manuel Baraza, CEO de Ayesa Digital. 

Alberto Valero, director general de Grandes Clientes de Seidor, defiende concentrar los esfuerzos en los procesos con mayor impacto económico, recuerda que los consejos de administración de las empresas ya preguntan por el valor que aporta la IA, y avisa del riesgo de dispersar las iniciativas.

Ana Gobernado, CEO y General Manager de IBM Consulting para España, Portugal, Grecia e Israel, cree que el principal reto es reorganizar las tareas y los equipos, la incorporación de capacidades digitales, y la forma de aportar valor y el desarrollo del talento. 

Alberto Terol, presidente de Ontime y del consejo de administración de Andbank España, advierte de que la gobernanza empresarial avanza por detrás del cambio tecnológico, y del peso de las obligaciones de cumplimiento normativo. Recomienda que los consejos conecten la tecnología con el negocio e impulsen la transformación de los procesos y de la cultura de las organizaciones. 

Alfonso García Muriel, presidente y CEO de DXC en España y Portugal, resalta que la IA modifica los modelos de negocio y plantea interrogantes sobre quién captura el valor que genera. Defiende actuar ante esos cambios y acompañarlos con nuevas oportunidades para los profesionales. También ha destacado la responsabilidad de los consejos de administración frente a las amenazas de ciberseguridad.

Jorge Pérez de Leza, CEO de Metrovacesa, cree que la digitalización reduce un 30% los tiempos de construcción, en un contexto de escasez de mano de obra.

José Sevilla, presidente de Unicaja,  cree que la tecnología debe facilitar la relación del cliente con el banco mediante procesos más sencillos y seguros. Destaca la necesidad de disponer de datos unificados y trazables y las posibilidades de automatizar tareas vinculadas al cumplimiento normativo. La regulación y la innovación son compatibles, y la tecnología permite reforzar los controles sobre la información sensible.

Víctor del Pozo, director de Operations, Innovation, Partnerships & New Services de Orange España, resalta los avances en conectividad y las herramientas para verificar la identidad en las comunicaciones, junto con el apoyo que pueden ofrecer a las empresas en ciberseguridad.

Rubén Aliseda, CEO de DHL Supply Chain Iberia, señala que la analítica de datos permite anticipar la demanda y resolver problemas logísticos antes de que se produzcan. Mientras unas tareas se automatizan, surgen nuevas necesidades de contratación, sobre todo las vinculadas a la logística de los centros de datos.

Juan Antonio Zufiria, presidente de la Fundación Innovación Bankinter, avisa que la IA puede erosionar el valor económico de determinados conocimientos. Si permite realizar tareas especializadas con una menor preparación, puede ejercer presión a la baja sobre los salarios. Por ello, recomienda aprovechar la tecnología para acelerar la investigación científica y generar nuevas ideas que contribuyan al crecimiento y al bienestar.

Rosalía Gil-Albarellos, presidenta de Tecniberia, destaca que la IA facilita el acceso a conocimientos antes dispersos o concentrados en especialistas y permite trabajar con mayor rapidez y calidad. Pero alerta de la escasez de profesionales que se incorporan al sector y la importancia del criterio y la responsabilidad del ingeniero al plantear un problema y evaluar sus consecuencias.

Isabel Salazar, directora general de Fundación Telefónica, destaca la formación tecnológica adaptada a distintas trayectorias personales y necesidades del mercado, combinando el aprendizaje técnico con el desarrollo de capacidades humanas.

Dos de cada 3$ de inversión en startup van a IA

  • Nous Research vale ya 1.500 millones$ y lleva sus agentes a empresas. Ha levantado 90 millones$ y lanza Hermes for Businesses, agentes privados y personalizados. Su agente abierto mueve cerca del 2,5% de los tokens del mundo.
  • Solidigm, la filial de memoria flash de SK Hynix, ya tiene bancos para salir a Wall Street el año que viene. Goldman Sachs y Morgan Stanley lideran la colocación, con JP Morgan, Citi y UBS detrás. Busca levantar unos 10.000 millones$ y valorarse hasta en 100.000 millones. Nació en 2021 comprándole a Intel su negocio de discos SSD, los que hoy alimentan de datos la IA.
  • Dos de cada tres dólares de inversión en startups van a IA. Las startups de Norteamérica captaron 92.000 millones$ en el tercer trimestre, un 35% menos que en el segundo pero un 50% más que hace un año, según Crunchbase.
  • OpenAI está activando GPT-6 para todos los usuarios de ChatGPT, incluidos los que no pagan. Con él llega la interfaz inteligente: cuando una tabla, un formulario o una calculadora explican algo mejor que un párrafo, ChatGPT los construye dentro de la respuesta. Si el usuario le pide un plan de ahorro, proporciona una calculador. Por otra parte, Common Sense Media detectó que los avisos a los padres no saltaron en una hora de conversación sobre autolesiones en el colegio
  • Anthropic ha lanzado Claude Haiku 5.5, su modelo pequeño. Cuesta 0,1$  por millón de tokens de entrada, lo mismo que GPT-6 Luna de OpenAI. Según la compañía, cada trabajo sale de media un 75% más barato que con el Haiku anterior.
  • Elon Musk ha anunciado que Grok Bot, la plataforma de agentes de SpaceXAI, enviará cada tarea al modelo que mejor la resuelva, también si es de la competencia. Entre las opciones cita Claude Opus 5.5 de Anthropic, Midjourney para imágenes y Suno para música. 
  • Google abre a todos su detector de imágenes hechas con IA. SynthID Detector busca las marcas de agua invisibles en imágenes, vídeo y audio. Solo reconoce lo generado por Google, OpenAI, Nvidia, Kakao y, pronto, Apple.
  • Amazon retira sus tablets Fire baratas y lanza las Alexa Tablets, más caras ( con precios de 230$, 330 y 550€$) y con IA. Cierra la veterana línea Fire. También abandona el sistema Fire OS por Android con acceso a Google Play, llevan Alexa+ con IA generativa de serie, que pide suscripción, y la tarifa por quitar anuncios sube de 15$ a 20$. Salen el 14 de octubre en EEUU y el 19 en España. Amazon llevaba años vendiendo tablets casi a pérdida para enganchar al usuario a sus compras. Ahora cambia el plan, porque con la memoria más cara y la IA, el dinero está en el servicio recurrente, no en el dispositivo. Si la iniciativa engancha, hay ingresos fijos; si no, habrá subido precios para nada.
  • GlobalFoundries sube un 5% en el Nasdaq gracias aun acuerdo plurianual de 2.000 millones$con TSMC para fabricar interposers de silicio desde 2028.
02Oct

La FTC norteamericana anuncia una investigación sobre Anthropic y OpenAI un día después del acuerdo "moralmente vinculante" de las grandes de la IA con Trump.

Miguel Ángel Valero


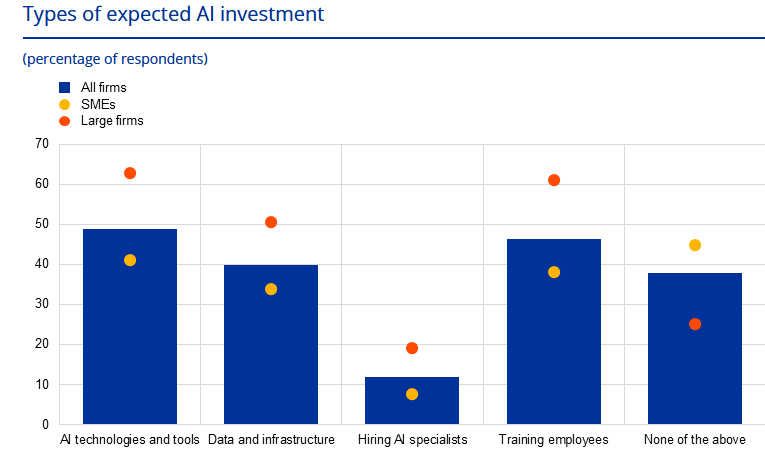
El Banco Central Europeo (BCE) ha preguntado a 5.000 empresas de la Eurozona ¿qué tipos de inversión en inteligencia artificial (IA) están planeando para 2027? El 49% espera asignar sus presupuestos de IA a tecnologías y herramientas. El 46% de las empresas están dando prioridad a la capacitación de sus empleados, lo que destaca el hecho de que la adopción exitosa de la IA depende tanto de las habilidades como de la tecnología. La infraestructura de datos fue el foco del 40% de las empresas, mientras que sólo el 12% apunta a la contratación de especialistas en IA. Mientras tanto, el 38% de las empresas no seleccionó ninguna de estas categorías.

También pregunta a las empresas cómo van a financiar sus inversiones en IA. La respuesta es clara: el 72%, con fondos internos, como el flujo de caja o los beneficios retenidos. Los préstamos bancarios, las subvenciones y el arrendamiento financiero desempeñan un papel secundario, ya que cada una de estas opciones es utilizada por el 16% de las empresas. El capital propio y el capital riesgo son mencionados por el 6% de las empresas, mientras que solo el 1% contempla la emisión de títulos de deuda. El 18% no seleccionó ninguna de las opciones enumeradas.

La mayoría de las empresas que planean invertir en IA prevén utilizar un único instrumento de financiación. Una vez más, predominan los fondos propios, mientras que los préstamos bancarios, las subvenciones y el arrendamiento financiero son mucho menos frecuentes como fuentes únicas. Cuando las empresas recurren a más de una fuente, suelen combinar fondos propios con financiación externa, como arrendamiento financiero, subvenciones, préstamos bancarios o capital. Las combinaciones que implican únicamente fuentes externas son menos habituales.

La decisión de las empresas de recurrir a financiación externa depende fundamentalmente de la naturaleza de la inversión. Es más probable que las empresas dependan de financiación externa cuando invierten en activos tangibles, como hardware o infraestructura de datos. La ventaja de estos activos radica en que pueden pignorarse o utilizarse como garantía, lo que generalmente reduce los costes de endeudamiento. Por el contrario, las inversiones necesarias para desarrollar capacidades de IA a largo plazo —como la contratación de especialistas o la formación de empleados— se encuentran en una situación de desventaja comparativa. Si bien estas inversiones también pueden generar activos valiosos para la empresa, son intangibles y, por tanto, no pueden utilizarse como garantía, lo que dificulta la obtención de financiación bancaria.

La importancia de las garantías queda patente al comparar empresas de un mismo país, sector y categoría de tamaño. Las empresas que planean invertir en tecnologías y herramientas de IA, o en datos e infraestructura, tienen una probabilidad sustancialmente mayor de combinar financiación interna y externa. Ambos tipos de inversión se asocian a un aumento de 16 puntos porcentuales en la probabilidad de adoptar este enfoque mixto.

La situación cambia cuando se trata de gastos más intangibles. La contratación de especialistas en IA conlleva un incremento menor en la probabilidad de combinar financiación interna y externa: apenas 9 puntos. La formación de empleados no muestra ningún efecto estadísticamente significativo. Mientras que el hardware y la infraestructura de datos suelen requerir grandes desembolsos iniciales y pueden servir de garantía, la formación tiende a implicar costes menores y graduales, más fáciles de financiar mediante beneficios retenidos. Todo ello conduce a la misma conclusión: la financiación externa para inversiones en IA está estrechamente vinculada a la disponibilidad de garantías.

Los expertos del BCE reconocen que los fondos internos ofrecen ventajas como la accesibilidad, la flexibilidad y el control, pero avisan que "una dependencia excesiva de esta modalidad de financiación podría limitar la escala y el ritmo de adopción de la IA en comparación con lo que se lograría si se recurriera más ampliamente a la financiación externa".

Al mismo tiempo, sugieren "la existencia de desafíos estructurales que restringen el acceso a financiación para inversiones en activos intangibles. Abordar estas cuestiones —garantizando que los marcos de financiación permitan respaldar tanto las inversiones tangibles como las intangibles en IA— podría ayudar a liberar un mayor potencial inversor y a acelerar la difusión de las tecnologías de IA en toda la economía de la zona del euro".

CaixaBank crea una Dirección de IA y Data

CaixaBank ha creado una Dirección de IA y Data con el objetivo de reforzar el papel de los datos y la IA como palancas estratégicas para la transformación del Grupo. La nueva unidad impulsará el desarrollo y la adopción de soluciones basadas en IA de forma escalable, segura y responsable, al tiempo que consolidará una visión integrada sobre la gestión y el aprovechamiento del dato. La dirección nace para coordinar de forma transversal las capacidades de datos e IA ya existentes en la entidad y actuar como punto de conexión entre las áreas de negocio y tecnología. Su misión será identificar oportunidades de aplicación, acelerar su implantación y facilitar que estas iniciativas generen un impacto tangible en clientes, empleados y negocio. 

Estará dirigida por Juan Arandilla, profesional con una amplia experiencia en transformación tecnológica, arquitectura empresarial y gestión de datos en el sector financiero, bajo la dirección del Área de Medios, liderada por Luis Javier Blas.

En un contexto marcado por la rápida evolución tecnológica, la nueva estructura permitirá al Grupo contar con una visión unificada sobre estrategia, gobierno del dato, inteligencia artificial e industrialización de soluciones. Además, contribuirá a agilizar la toma de decisiones, priorizar inversiones y extender capacidades y conocimiento a toda la organización bajo un marco común de seguridad y control. Con esta apuesta, CaixaBank busca seguir mejorando la experiencia de sus clientes a través de servicios más personalizados, ágiles y sencillos. El uso de la IA permitirá anticipar necesidades, optimizar recomendaciones y simplificar procesos, manteniendo siempre los principios de transparencia, confianza y supervisión humana.

La nueva dirección también tendrá un importante papel en el ámbito interno. Su objetivo es desplegar herramientas que faciliten el acceso al conocimiento, automaticen tareas administrativas y acerquen capacidades analíticas avanzadas a un mayor número de profesionales, favoreciendo que los equipos puedan centrarse en actividades de mayor valor añadido y en la atención al cliente.Integrada actualmente por más de 40 profesionales especializados en ámbitos como gobierno del dato, analítica avanzada, inteligencia artificial, ingeniería y transformación, la Dirección de IA y Data impulsará todo el ciclo de vida de las iniciativas, desde la identificación de oportunidades hasta su desarrollo, despliegue y seguimiento, asegurando el cumplimiento normativo y una gestión adecuada de los riesgos asociados.

Investigación de la FTC a Anthropic y OpenAI

Por otra parte, un día después del acuerdo "moralmente vinculante" de Trump con las grandes de las IA para su autorregulación, se hacía público que la FTC, la Comisión Federal de Comercio de EEUU, abría una investigación sobre la seguridad de los sistemas de IA que alcanza a Anthropic y a OpenAI, y a otros desarrolladores de modelos punteros. Busca prácticas desleales o engañosas y posibles daños a los consumidores, y puede terminar en sanciones civiles.

Pero no hay acusación concreta. Un requerimiento de la FTC no implica que se haya cometido una infracción: es la fase en la que el regulador pide documentación para decidir si la hay.

En medio de ese debate, Anthropic ha publicado un análisis de GLM-5.3, el modelo abierto de la china Zhipu AI (Z.ai) y avisa que construye exploits (el programa que convierte un fallo de seguridad en un ataque que funciona) completos casi al nivel de Claude Mythos Preview. Hace cinco meses, Anthropic decidió no abrir Mythos Preview al público porque sabía fabricar exploits solo. GLM-5.3 también sabe, y cualquiera puede descargárselo.

Con GLM-5.3-Flash, la versión pequeña, un investigador de Anthropic montó una cadena de exploits para Chrome en 8 horas de máquina y 20 minutos de atención humana. Al precio de la API de Zhipu, 20,40$. Ninguna de esas técnicas consiguió que los modelos de Claude con salvaguardas hicieran las tareas dañinas, según las pruebas de la propia Anthropic.

Broadcom prestará hasta 42.000 millones$ a Anthropic para que le alquile sus propios chips durante cinco años. El préstamo cubre un tercio del compromiso de 125.200 millones que Anthropic ha firmado en capacidad de cálculo, y Broadcom podría convertir esa deuda en acciones. Anthropic será su mayor cliente de cómputo en 2027.

OpenAI culpa a la china Moonshot de copiar cómo razonan sus modelos. Dice que el grupo principal detrás de una campaña masiva de extracción de datos este verano está ligado a la empresa china.

Mientras, ha llegado a un acuerdo con Synopsys para diseñar chips, con reparto de ingresos entre las dos empresas. Gracias a esta alianza, Synopsys proyecta crecer un 15% en ingresos en 2027, hasta 11.100 millones.

DoorDash ha lanzado un conector para que los agentes IA de las empresas se encarguen de las comidas de equipo y de reponer el picoteo.

Micron firma un trimestre récord: 54.230 millones$ facturados, casi cuatro veces más que hace un año; beneficio ajustado de 33,42$ por acción frente a los 31,16 esperados. La DRAM (Dynamic Random-Access Memory, o memoria dinámica de acceso aleatorio) es el tipo de memoria RAM más extendido) superó por primera vez los 100.000 millones anuales. Y la guía apunta aún más alto: 61.500 millones el trimestre que viene.

Tencent se lleva unos 100.000 chips de IA de Oracle en un contrato a cinco años valorado en unos 7.000 millones$, con un 30% por adelantado. Los chips, repartidos en centros de datos del Sudeste asiático, no se pueden comprar en China por el veto norteamericano, pero sí alquilarlos fuera. Es el mayor arrendamiento de Tencent en el extranjero. 

Constellation Energy firma un acuerdo a 20 años con Amazon para ampliar una central nuclear en Maryland. La sed energética de los centros de datos llena los bolsillos de las nucleares.

26Sep

Los bancos capaces de utilizar la IA para reducir costes, aumentar ingresos, mejorar la gestión del riesgo y ofrecer servicios realmente personalizados podrán alcanzar niveles de eficiencia difíciles de imaginar hoy. Los que simplemente añadan inteligencia artificial a estructuras diseñadas para el siglo XX probablemente tendrán un problema.

Miguel Ángel Valero

Durante años hemos hablado de la inteligencia artificial (IA) como una herramienta capaz de mejorar la productividad de las empresas. Pero en algunos sectores su impacto puede ir mucho más allá. Y probablemente uno de los mejores ejemplos sea la banca. No porque los bancos hayan descubierto ahora la IA. Llevan décadas utilizando algoritmos para evaluar riesgos, conceder créditos, detectar fraude, segmentar clientes o automatizar procesos. ç

La diferencia es que hasta ahora la tecnología ayudaba al banco a hacer mejor determinadas tareas. Lo que viene ahora puede transformar directamente cómo funciona un banco, cuántas personas necesita, cómo se relaciona con sus clientes y dónde obtiene sus beneficios. Y los movimientos que estamos viendo en España indican que las propias entidades ya lo han entendido.

El BBVA ha creado un área global denominada AI Transformation. El Sabadell, una división específica de Transformación Corporativa e IA. CaixaBank ha puesto en marcha una oficina de IA. Bankinter tiene un programa dirigido personalmente por su consejera delegada, Gloria Ortiz, con alrededor de 5.000 agentes IA desplegados entre sus empleados y 150 modelos de IA funcionando en distintas áreas. El Santander ha reforzado su estructura incorporando especialistas y se ha fijado como objetivo generar más de 1.000 millones€ de valor entre 2026 y 2028 gracias a la IA. Asegura que 17.000 empleados ya utilizan IA para desarrollar software y que aproximadamente el 40% del código producido en el banco cuenta con ayuda de IA.

Esto ya no consiste en instalar un chatbot. La verdadera revolución llegará cuando los bancos empiecen a desplegar miles de agentes de IA capaces de realizar tareas que hoy requieren intervención humana. Y esto es solamente el principio. Pensemos en cómo puede funcionar un banco dentro de unos años. Un agente de IA podrá analizar permanentemente nuestras cuentas, ingresos, gastos, inversiones, hipoteca, seguros y situación fiscal. Podrá anticipar problemas de liquidez antes de que aparezcan, proponernos refinanciar una deuda, detectar que estamos pagando demasiado por un seguro o sugerir dónde colocar nuestro ahorro.

En lugar de entrar en la aplicación del banco buscando entre decenas de menús, es probable que simplemente hablaremos con ella: “Quiero comprar una casa de 400.000 euros dentro de tres años. ¿Qué tengo que hacer?”Y el banco podrá construir inmediatamente un plan financiero personalizado utilizando toda nuestra información.

Ese salto es enorme porque transforma la relación tradicional entre banco y cliente. Pasamos de un modelo en el que el cliente busca productos financieros a otro en el que el banco anticipa sus necesidades.

Pero hay otra revolución todavía más importante y menos visible: la que ocurrirá dentro de las propias entidades. La banca es uno de los negocios más intensivos en información que existen. Miles de empleados analizan documentos, revisan contratos, programan software, elaboran informes, evalúan riesgos, gestionan reclamaciones, realizan controles regulatorios o atienden consultas. Precisamente las tareas donde la inteligencia artificial está avanzando más rápido.

Por eso, el debate sobre si la IA provocará reducción de plantillas en la banca está mal planteado. Probablemente la cuestión no sea si ocurrirá, sino a qué velocidad. Desde la crisis financiera de 2008, la banca española ya ha vivido una transformación gigantesca mediante fusiones, digitalización y cierre de oficinas. 

La IA puede abrir una segunda fase de ese proceso. Pero esta vez no afectará principalmente a las sucursales. Puede afectar especialmente al enorme entramado de puestos administrativos, tecnológicos y de análisis que existe detrás de ellas. Eso no significa que desaparezca el empleado bancario. Significa que probablemente cambiará profundamente su función. Muchas tareas rutinarias serán realizadas por máquinas y el trabajo humano se concentrará cada vez más en supervisión, relaciones comerciales, decisiones complejas y actividades donde la confianza personal siga teniendo valor.

Y aquí aparece una consecuencia económica muy interesante. Si un banco consigue atender a más clientes, vender más productos, analizar mejor el riesgo y reducir significativamente sus costes operativos, la IA puede convertirse en una poderosa palanca para elevar su rentabilidad. En un sector donde pequeñas diferencias en eficiencia terminan generando enormes diferencias de beneficios, disponer de mejores sistemas de IA puede convertirse en una ventaja competitiva extraordinaria.

Pero también existe la otra cara de la moneda. Cuanto más dependa un banco de la IA, mayor será el riesgo asociado a ella: errores en modelos, sesgos algorítmicos, privacidad de los datos, decisiones difíciles de explicar y, sobre todo, ciberseguridad.

La aparición de modelos capaces de encontrar vulnerabilidades informáticas en cuestión de minutos ha encendido las alarmas entre los supervisores europeos. El Banco Central Europeo (BCE) ya está exigiendo a las entidades reforzar sus planes de contingencia. Porque la misma IA que permite construir defensas más sofisticadas también puede proporcionar herramientas mucho más poderosas a quienes intentan atravesarlas. Y eso convierte esta transformación en una carrera doble: los bancos tienen que adoptar la IA rápidamente para no quedarse atrás, pero no pueden hacerlo tan rápido como para perder el control sobre ella.

Durante años hemos pensado que la gran transformación tecnológica de la banca era pasar de la oficina física al teléfono móvil. Aquello fue solamente la primera parte. La verdadera metamorfosis comienza ahora. El banco del futuro probablemente tendrá menos procesos manuales, estructuras mucho más ligeras, y miles de agentes de IA trabajando permanentemente detrás de cada empleado y de cada cliente. Y esto puede terminar creando una brecha enorme entre entidades.

"Los bancos capaces de utilizar la IA para reducir costes, aumentar ingresos, mejorar la gestión del riesgo y ofrecer servicios realmente personalizados podrán alcanzar niveles de eficiencia difíciles de imaginar hoy. Los que simplemente añadan inteligencia artificial a estructuras diseñadas para el siglo XX probablemente tendrán un problema", advierte Pablo Gil en The Trader.

Por eso, desde el punto de vista del inversor, quizá dentro de unos años ya no sea suficiente comparar bancos mirando únicamente su margen de intereses, morosidad, capital, o rentabilidad. Habrá que empezar a hacerse otra pregunta: ¿qué bancos están utilizando realmente la IA para reinventar su negocio y cuáles simplemente están intentando no quedarse atrás? "Porque si esta revolución alcanza todo su potencial, la IA no será una herramienta más dentro de los bancos. Será parte del propio banco", insiste este experto.

02Jul

CaixaBank y Abanca completan con éxito sendas transacciones realizadas por agentes de IA en nombre del titular de una tarjeta Visa.

Miguel Ángel Valero

Meta Platforms vuelve a liarla en el mundo de la inteligencia artificial (IA). Crea Meta Compute para comercializar su exceso de capacidad computacional junto con sus modelos de IA, y poder competir con AWS, Azure y Google Cloud. La jugada es de manual: si te sobran GPU, las alquilas. Meta quiere convertir sus gigantescos centros de datos en una máquina de hacer caja. Y estudia dos vías para hacerlo: 

  • hospedar sus modelos (con Muse Spark a la cabeza) al estilo de AWS Bedrock, 
  • y alquilar cómputo puro tipo CoreWeave. 

Hasta ahora, el gigante tecnológico había destinado estos recursos al desarrollo interno de sus propios modelos (LLAMA) y de su red de agentes de IA. Con este movimiento, pretende integrar ambas capacidades mediante la oferta de servicios en la 'nube'. 

Todo esto con un capex en infraestructura de IA que llega a 145.000 millones$ (algunas estimaciones bajan la cifra a 125.000 millones y otras la elevan a 183.000 millones). Ya hay un acuerdo firmado de 14.200 millones con CoreWeave. 

La reacción no se hizo esperar. Presión sobre los 'neoclouds' como CoreWeave y Nebius, que dependen de Meta para crecer, y que ahora descubren que lo que era su negocio es asumido por su cliente. 

Parte del mercado interpreta esta decisión como una primera señal de posible sobreinversión en capacidad computacional, lo que ha penalizado con fuerza a las compañías coreanas de chips de memoria, que registran caídas cercanas al 8% en el Kospi. 

La operación de Meta suscita más dudas sobre una posible sobrecapacidad de GPU en el sistema. Los hyperscalers (Amazon, Microsoft, Alphabet) se encuentran con un nuevo rival que tiene músculo financiero como nadie. Nvidia y los fabricantes de semiconductores, atentos a si el mercado empieza a oler sobreoferta de cómputo. Para algunos analistas, resulta prematuro hablar de sobrecapacidad, especialmente considerando que la cartera de pedidos en infraestructuras de computación asciende actualmente a los 2 billones$

Mientras, Michael Burry, el de “The Big Short” (el 'rey de las posiciones cortas'), vuelve a la carga. El gestor de Scion abre corto en Tesla a 416,22$, en Caterpillar a 1.060,98$, en Applied Materials a 729,4$ y en el ETF de semiconductores SOXX a 642,8$, y reitera su apuesta contra Nvidia a 198,09. El también conocido como 'el gurú del pesimismo' ve sangre en la IA.

ServiceNow sube el 6% porque Guggenheim la coloca en "comprar" como recomendación. Argumenta que la IA no acabará con su negocio y que la valoración está atractiva. Salesforce recibe el mismo trato, lo que parece indicar que el mercado se relaja con el software para empresas después de tantos meses sobre su futuro tras la IA. Salesforce sube un 5%, porque Guggenheim ve una valoración golosa y descarta que la IA se cargue el modelo. 

En cambio, Sandisk arranca el tercer trimestre con bajada del 9% en Bolsa después de más que triplicar su valor en el segundo. Toca de recogida de beneficios en los chips de memoria. Lo que sube muy rápido, corrige igual de veloz

Un agente IA realiza una compra real con la tarjeta de un cliente

CaixaBank, en colaboración con Visa, ha completado su primera transacción iniciada por un agente de IA en nombre de un titular de tarjeta, en el marco de las nuevas experiencias de comercio agéntico que comienzan a desarrollarse en Europa. La operación se ha realizado utilizando datos reales de tarjeta y los sistemas habituales del comercio, lo que pone de manifiesto la capacidad de los agentes de IA para ejecutar compras de forma segura en nombre de los usuarios de tarjeta dentro de la infraestructura de pagos existente.

Este avance se enmarca en el Visa Payments Forum celebrado en París, donde agentes de IA ya están iniciando transacciones reales en páginas web de los comercios participantes de sectores como el retail o los viajes. Los agentes de IA desempeñan un papel creciente en el proceso de compra, ayudando a los consumidores a buscar información, comparar opciones y tomar decisiones. A medida que esta tecnología evoluciona, estos sistemas comienzan también a intervenir en la iniciación de las transacciones, siempre bajo modelos de autorización y control definidos por el usuario.

La operación realizada supone un paso adelante para que los pagos iniciados por agentes puedan integrarse en entornos de compra habituales, manteniendo el consentimiento de los titulares de tarjeta, la supervisión del emisor y las garantías de seguridad actualmente vigentes. 

En este sentido, la colaboración con Visa en el programa Agentic Ready permite avanzar en nuevos modelos de relación con el cliente, en los que la inteligencia artificial puede actuar en su nombre utilizando infraestructuras que ya ofrecen altos estándares de seguridad y control.

La transacción se ha llevado a cabo mediante Visa Intelligent Commerce, apoyándose en tecnologías que ya sustentan los pagos digitales en la actualidad, como la tokenización, los sistemas de verificación de identidad o la monitorización del fraude en tiempo real.

La participación de CaixaBank en el programa Agentic Ready de Visa contribuye al desarrollo y al aprendizaje del sector en torno a la evolución de los pagos impulsados por inteligencia artificial, con un enfoque responsable y alineado con las necesidades de clientes y reguladores.

Abanca también ha completado con Visa una operación similar. Como parte de este ecosistema en evolución, explora de forma proactiva cómo ofrecer estas nuevas experiencias hiperpersonalizadas a sus clientes de manera segura, eficiente y a gran escala.

"En Abanca entendemos la innovación no como un fin en sí mismo, sino como el medio idóneo para mejorar de forma tangible la vida de nuestros clientes. A medida que sus expectativas evolucionan, nos enfocamos en diseñar experiencias de pago que sean fluidas, sin fricción, intuitivas y, sobre todo, de absoluta confianza”, explica Jorge Martínez, director general de Medios de Pago y Consumo. “Colaborar con Visa en el programa Agentic Ready nos consolida como un referente en el futuro del comercio digital, un entorno donde los agentes de IA facilitarán las decisiones de compra de los usuarios bajo una infraestructura financiera que ya aporta máxima escala, seguridad y control”, añade.

“Los agentes de IA han demostrado la capacidad de iniciar transacciones en entornos reales y nuestro papel es garantizar que cada transacción siga siendo segura, transparente y fiable”, afirma Eduardo Prieto, director general de Visa en España. “Al conectar emisores, comercios y sistemas de IA a través de nuestra red, estamos habilitando esta próxima fase del comercio utilizando la infraestructura y las protecciones ya existentes”, subraya.