31Aug

Durante la primera etapa, bastaba en ocasiones con demostrar que una tecnología podía hacer algo nuevo. Ahora empieza a importar cuánto mejora un proceso, cuánto está dispuesto a pagar el cliente y qué capacidad tiene una compañía para defender su posición cuando aparecen competidores que utilizan herramientas similares.

Miguel Ángel Valero

Los gigantes tecnológicos estadounidenses, como Google, Amazon o Microsoft, recurren cada vez más al mercado de bonos de la zona euro para financiar sus inversiones. La infraestructura para la inteligencia artificial (IA) requiere enormes inversiones para sus gigantescos centros de datos y el enorme consumo de electricidad que consumen. El blog del Banco Central Europeo (BCE) analiza, en un trabajo realizado por Oana Furtuna, Anne Duquerroy, Imène Rahmouni-Rosseau, y Lia Vaz Cruz (de la división de Markets Operations), las consecuencias para este mercado y el potencial de estos desarrollos para transformarlo.

La creciente presencia de los hiperescaladores en el mercado de bonos corporativos de la zona euro tiene varias consecuencias. Por un lado, puede aumentar la concentración y la exposición de los inversores al sector tecnológico y a la economía estadounidense, de forma similar a las tendencias ya observadas en los mercados de renta variable, donde los hiperescaladores se han consolidado como dominantes. Además, el aumento del endeudamiento de las grandes tecnológicas puede dificultar el acceso a la financiación para otras empresas y otros sectores económicos, al modificar la asignación de activos de los inversores. 

Además, se plantea una cuestión clave: ¿pueden los mercados financieros de la zona euro gestionar sin problemas flujos de deuda tan grandes y concentrados?

La realidad es que el auge de la inversión en IA ha llegado a los mercados de crédito de la zona euro. Se espera que los hiperescaladores necesiten más de 1 billón$, un impresionante 3% del PIB de EEUU en la actualidad, para gastos de capital totales en 2028.

Las inversiones planificadas son cada vez más grandes para financiarse únicamente con flujos de caja generados internamente. En consecuencia, las grandes empresas tecnológicas están abandonando la autofinanciación y recurriendo a fuentes externas, incluida la emisión de bonos.

Primero, los hiperescaladores recurrieron al mercado de bonos corporativos en dólares y, posteriormente, a otros mercados de crédito, especialmente en la zona euro, para reducir sus costes de endeudamiento, diversificar sus fuentes de financiación, ampliar su base de inversores o ajustar sus gastos en divisas extranjeras. 

Estas empresas aumentaron su dependencia de los bonos emitidos por empresas estadounidenses en moneda extranjera. En su primera gran oleada de emisiones fuera de EEUU, los hiperescaladores eligieron el euro como la moneda más ventajosa para la financiación extranjera, y ya representa cerca del 10 % del total de bonos en circulación emitidos por estas empresas.

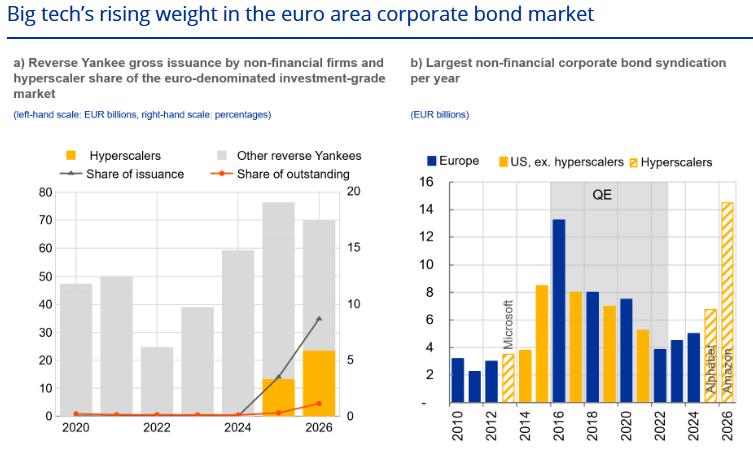
Estos emisores representan actualmente algo más del 1% de los índices de referencia de bonos corporativos denominados en euros, con alrededor de 40.000 millones€ en circulación. Su participación en la emisión de 'Yankee inversos' (bonos emitidos por empresas estadounidenses en moneda extranjera)  denominados en euros casi se duplicó entre 2025 y 2026.

Las grandes empresas tecnológicas estadounidenses representan ahora algo menos del 10 % de la nueva emisión bruta de deuda en bonos denominados en euros atribuible a compañías no financieras. En lo que va de año, Amazon y Alphabet han sido los mayores emisores en el mercado de bonos corporativos no financieros de la zona euro, y en el primer caso ha establecido un récord histórico en cuanto a tamaño.

La llegada de las grandes tecnológicas estadounidenses está transformando las antiguas creencias en el mercado crediticio de la zona del euro. En una economía históricamente basada en la banca, los emisores e inversores solían percibir que los mercados de bonos corporativos de la zona del euro carecían de la amplitud y profundidad necesarias para respaldar grandes emisiones. Durante el período de flexibilización cuantitativa, cuando los bancos centrales adquirieron bonos soberanos y corporativos, esta percepción comenzó a cambiar gradualmente. El mercado de bonos corporativos de la zona del euro amplió su red de emisores y se convirtió en una plataforma más fiable para financiar grandes inversiones. Las emisiones de esta magnitud indican que la zona del euro puede absorber por sí sola operaciones de bonos corporativos de gran envergadura.

Las empresas tecnológicas de gran escala están expandiendo el alcance del mercado de bonos corporativos de la zona del euro mediante la introducción de vencimientos más largos, una mayor exposición al sector tecnológico y deuda con mejor calificación crediticia. En primer lugar, las grandes tecnológicas estadounidenses emiten bonos con vencimientos significativamente más largos que otros sectores económicos. Esto contribuye a la formación del tramo largo de la curva de rendimientos, que los emisores corporativos nacionales utilizan con menos frecuencia. En segundo lugar, la creciente presencia de las empresas de hiperescala en los mercados primarios —y su inclusión en los índices de referencia— ofrece a los inversores en bonos una mayor exposición al sector tecnológico. Esto es especialmente relevante en Europa. El peso del sector tecnológico en los índices de referencia de la zona euro sigue siendo aproximadamente tres veces inferior al de los índices estadounidenses comparables.

Las empresas de hiperescala han introducido deuda con mejor calificación en el mercado de bonos corporativos de la zona euro. Dado que la actual oleada de emisión de deuda aún se encuentra en sus primeras etapas, estas empresas presentan balances sólidos, lo que se traduce en evaluaciones favorables por parte de las agencias de calificación crediticia (a menudo AA- o superior). Este rango complementa el panorama de la zona euro, donde la mayoría de los emisores corporativos se sitúan en la categoría A a BBB. Sin embargo, dado que la IA es un sector nuevo, la forma en que las agencias de calificación lo abordan puede basarse en supuestos sobre el crecimiento futuro de los ingresos y el apalancamiento que podrían no resistir el paso del tiempo, lo que aumenta la vulnerabilidad a una valoración incorrecta del riesgo crediticio.

¿Existe riesgo de desplazamiento?

Los inversores activos en bonos corporativos con grado de inversión denominados en euros desempeñan un papel fundamental en la financiación de las inversiones de capital de las grandes empresas tecnológicas estadounidenses. Pero, ¿significa esto que hay un interés sustancialmente menor en los bonos emitidos por empresas de la zona euro? El análisis de datos y la inteligencia de mercado sugieren que no ha sido así durante esta primera oleada de emisiones y que la adaptación ha sido beneficiosa.

Los inversores mantuvieron una fuerte demanda de bonos de grandes empresas tecnológicas denominados en euros hasta mediados de 2026. Posteriormente, el apoyo se debilitó y las ratios de cobertura —una medida de la demanda de los inversores en relación con la oferta de un nuevo bono— comenzaron a descender. Sin embargo, esto probablemente reflejó una normalización, a medida que los inversores reevaluaron su compensación de riesgo ante la perspectiva de flujos continuos de emisiones a largo plazo. Por el contrario, las ratios de cobertura de los emisores de la zona euro se mantuvieron sólidos y prácticamente sin cambios a lo largo de 2026. 

Los inversores también comenzaron a adaptarse, exigiendo una mayor compensación por los riesgos asociados a la deuda de los hiperescaladores. Los diferenciales de crédito de estas empresas han empezado a aumentar ante las noticias de un mayor gasto de capital previsto relacionado con la IA y un mayor número de anuncios de emisiones. En todos los segmentos de vencimiento, los inversores exigen una prima de riesgo creciente para absorber la oferta y afrontar la mayor incertidumbre sobre las perspectivas de beneficios a medio plazo.

A pesar de esta evaluación inicial tranquilizadora, las grandes tecnológicas estadounidenses podrían elevar los costos de endeudamiento para todos los sectores a medida que acumulan deuda y representan una proporción creciente de los mercados de bonos, con un posible efecto indirecto en el segmento soberano y supranacional del mercado de bonos. Esto dependería en parte de si el 'pastel' de los inversores es fijo, con las grandes tecnológicas acaparando una porción mayor, o si pueden expandirse para absorber la emisión adicional. 

Los efectos indirectos podrían producirse a través de tres canales principales:

  • Primero, la oferta es importante. La magnitud de la oferta de nuevos bonos por parte de las grandes tecnológicas podría presionar el apetito de los inversores. Esto podría obligar a las hiperescaladoras —y a otras empresas con calificaciones similares— a ofrecer bonos a precios más bajos con mayores diferenciales de rendimiento. La expectativa de una oferta de bonos aún mayor en el futuro amplifica este efecto, ya que los inversores podrían ser reacios a aceptar el nivel actual de diferencial si esperan diferenciales aún mayores en el futuro.
  • Segundo, los inversores tienen balances y límites de cartera finitos. Pueden reducir sus tenencias de otros bonos para dar cabida a las grandes emisiones de las hiperescaladoras. Esto podría generar un efecto de desplazamiento que eleve los costes incluso para emisores de sectores no relacionados. La exposición de los inversores de la zona euro a la deuda de las hiperescaladoras sigue siendo relativamente pequeña por ahora, pero está creciendo rápidamente. Las hiperescaladoras representaron el 15% del aumento de las tenencias nacionales de bonos corporativos denominados en euros en marzo de 2026, con una fuerte demanda por parte de fondos de pensiones y aseguradoras. Para estos inversores que buscan activos de alta calidad y a largo plazo, la deuda de las hiperescaladoras puede parecer una alternativa viable a algunos valores considerados refugio seguro.
  • En tercer lugar, la mecánica de los índices de bonos puede amplificar el efecto. A medida que las hiperescaladoras ganan peso en los índices de bonos, los inversores pasivos que replican índices de referencia pueden reequilibrar automáticamente sus carteras hacia ellas, intensificando la presión sobre otros bonos e influyendo aún más en los diferenciales.

La creciente presencia de las hiperescaladoras puede aportar diversificación y crecimiento al mercado de bonos corporativos de la zona euro. Por el momento, los efectos indirectos en el acceso de otros emisores corporativos a la financiación en el mercado siguen siendo limitados, y el impacto en las carteras de los inversores no es sustancial. En EEUU, la demanda de financiación a largo plazo impulsada por la IA ha contribuido al reciente aumento de los rendimientos reales a largo plazo. Hasta el momento, no se observan efectos indirectos similares en la zona del euro, lo que refleja una menor emisión de bonos por parte de las grandes tecnológicas y la solidez de los mercados de bonos soberanos.

Sin embargo, esto podría ser solo el comienzo de una ola de financiación de proporciones sin precedentes que podría transformar radicalmente los mercados de bonos, incluso en la zona del euro, obligando a emisores, intermediarios e inversores a adaptarse. Si bien la dinámica de esta adaptación es incierta, la magnitud de las futuras necesidades de financiación de las empresas tecnológicas de gran envergadura, junto con las expectativas de unos beneficios sostenidos pero inciertos, justifica un seguimiento exhaustivo. Los posibles efectos indirectos internacionales, el rápido aumento del apalancamiento (especialmente si se empiezan a utilizar otros mercados de deuda menos transparentes) y las implicaciones más amplias para el funcionamiento de los mercados financieros de la zona del euro exigen una atención especial.
BeHappy: qué startups sobrevivirán cuando pase el entusiasmo

Por otra parte, la IA se ha convertido en la vertical de mayor crecimiento dentro del sector tecnológico español. A la vez que España vive un momento de expansión en las empresas dedicadas a esta tecnología, el ecosistema inversor se pregunta cada vez más cuántas de estas compañías conseguirán convertirse en empresas sostenibles cuando disminuya el entusiasmo inicial alrededor de la IA. La preocupación por una posible burbuja existe. 

Según el AI Index Report 2025 de Stanford, la inversión privada mundial en IA generativa alcanzó los 33.900 millones$ en 2024, un 18,7% más que el año anterior y más de ocho veces por encima del nivel registrado en 2022. El interés inversor continúa, aunque el rápido auge del sector obliga a analizar cada proyecto con mayor profundidad y a asumir que una parte de las compañías creadas durante este ciclo tendrá dificultades para consolidarse.

España refleja bien esa tensión: aparece entre los países europeos con mayor actividad en creación de startups vinculadas a IA, aunque lejos de los grandes polos como Reino Unido, Alemania o Francia. Esto significa que crece el número de empresas que construyen alrededor de la IA al mismo tiempo que gran parte de la adopción empresarial continúa en una etapa temprana. Cerca del 20% de las compañías encuestadas por el Banco de España utiliza ya estos sistemas y, en muchos casos, su aplicación sigue siendo experimental.

Desde BeHappy Investments, vehículo de inversión de impacto social, explican que “existe mercado y existe interés. Queda por comprobar qué soluciones consiguen integrarse de manera suficientemente profunda en sus clientes como para generar ingresos recurrentes y construir una ventaja que permanezca cuando la tecnología se normalice”.

Durante la primera etapa del boom bastaba en ocasiones con demostrar que una tecnología podía hacer algo nuevo. Ahora empieza a importar cuánto mejora un proceso, cuánto está dispuesto a pagar el cliente y qué capacidad tiene una compañía para defender su posición cuando aparecen competidores que utilizan herramientas similares.

La propia evolución de la IA está acelerando este cambio. Crear un producto tecnológico requiere hoy menos tiempo y menos recursos que hace unos años. Esa facilidad ha ampliado la capacidad de experimentar y también ha multiplicado los ‘side projects’. “Hay fundadores que prueban varias ideas de manera simultánea, lanzan productos en cuestión de semanas y cambian rápidamente de mercado cuando una propuesta no obtiene tracción. Esa velocidad puede generar innovación, aunque también introduce una cuestión relevante para quien invierte en fases tempranas. Hasta qué punto existe un compromiso real con la compañía que está buscando financiación”, señala Miguel Ángel Rodríguez Caveda, CEO de BeHappy Investments.

En una startup joven, el equipo continúa siendo una parte fundamental de la decisión de inversión. Cuando todavía hay pocos ingresos y un historial limitado, buena parte de la tesis depende de la capacidad del fundador para dedicar años a resolver el mismo problema. Un exceso de proyectos paralelos puede hacer más difícil interpretar ese compromiso. La facilidad para construir permite probar más ideas, pero levantar una empresa sigue exigiendo concentración y voluntad de permanecer cuando desaparece la novedad inicial.

“El contexto de mercado actual nos obliga a ser cada vez más selectivos. La tecnología permite construir y probar ideas con una velocidad enorme, pero para invertir necesitamos entender qué problema merece realmente años de trabajo, qué equipo está comprometido con resolverlo y qué compañía puede transformar esa ventaja inicial en un negocio con recorrido”, recalca Rodríguez Caveda.

El exceso de proyectos alrededor de la IA convive con otra realidad. Las compañías que consigan demostrar que existe un negocio detrás de la tecnología necesitarán cantidades crecientes de capital para competir. Ese problema resulta especialmente importante para Europa. La financiación de capital riesgo destinada a IA en el continente representa alrededor del 6% del total mundial, según la Comisión Europea. Incluso las empresas europeas que consiguen crecer continúan expuestas a terminar en manos de compradores extranjeros por la falta de fondos capaces de acompañarlas en fases posteriores.

Impulso a los agentes de IA

La cuestión afecta directamente al desarrollo del ecosistema español. Crear más startups aumenta las posibilidades de encontrar proyectos capaces de construir compañías relevantes, pero esa base empresarial tendrá poco recorrido si el capital disponible desaparece precisamente cuando las mejores empiezan a necesitarlo para crecer. Europa necesita atraer más inversión privada y generar vehículos capaces de asumir tickets mayores durante más tiempo. “España tiene una oportunidad evidente para participar en este ciclo tecnológico. El crecimiento del último año demuestra que existe talento dispuesto a construir. El siguiente paso será conseguir que una parte suficiente de esas compañías supere la etapa de experimentación, encuentre capital para seguir creciendo y mantenga el foco durante el tiempo necesario para convertir una buena oportunidad tecnológica en una empresa capaz de permanecer”, concluyen desde BeHappy Investments.

UBS vaticina un nuevo ciclo de productividad

"Si la IA resulta ser la próxima tecnología de propósito general, de forma similar a la revolución de las tecnologías de la información y la comunicación que comenzó en la década de 1980, podría marcar el inicio de un nuevo ciclo de productividad", subraya Dean Turner, economista jefe para la Eurozona y el Reino Unido en UBS Global Wealth Management.

"Las restricciones de oferta y la demanda estructural derivada de la electrificación, la inversión en redes eléctricas y el gasto en infraestructuras deberían respaldar los precios de determinados metales industriales hasta 2027. Esta perspectiva también asume una actividad industrial global resiliente en general", opinan Giovanni Staunovo, estratega, y Dominic Schnider, responsable global de Divisas y Materias Primas.

La IA no para

Anthropic ha presentado el Model Hardware Standard (MHS), una especificación para que los agentes de IA operen instrumentos físicos de laboratorio y de fabricación. Permite a un agente de IA manejar varios instrumentos en paralelo: microscopios, manejadores de líquidos, brazos robóticos, lectores de microplacas, termocicladores y centrifugadoras.

Al mismo tiempo, Anthropic negoció comprar la empresa de chips MatX por 7.000 millones$, aunque luego retiró su oferta. La operación, aunque se haya frustrado, muestra que las firmas de IA quieren fabricar su propio silicio.

Los day traders de Corea del Sur huyen de los ETF que doblan la apuesta a Samsung Electronics y SK Hynix, entre otros fabricantes de chip. Son ETF apalancados de chips (multiplican por dos el movimiento diario de la acción). Su patrimonio cae de 11.400 millones$ a 5.000 millones desde junio. El volumen negociado cae al 4% del pico de junio y agosto registra su primera salida neta mensual. Hay un factor coyuntural: el regulador de los mercados de Corea del Sur obliga, desde el 19 de agosto, al inversor minorista a hacer un curso de trading si quiere colocar dinero en esos productos. Pero también muestra el enfriamiento del interés por los chips, la memoria y los semiconductores, que puede extenderse a otras empresas no coreanas.

Por su parte, Cisco despliega su asistente de IA entre sus 90.000 empleados. MyAgent llega a toda la plantilla de golpe, sin plan piloto por departamentos. Es de los primeros despliegues internos a esa escala en una empresa que no es de IA, y sirve de referencia para quien esté midiendo cuánto tarda una organización grande en adoptar la herramienta.

Cirujanos británicos operaron un tumor de hipófisis con un sistema del University College de Londres vigilando la cámara quirúrgica en tiempo real y señalando arterias y nervios ópticos que había que esquivar. El paciente recuperó la visión en días. Otro avance de los agentes de IA, en este caso en medicina.

Airbus busca comprador para su unidad espacial de EEUU, la planta de Merritt Island (Florida) con unos 200 empleados, ya que quiere concentrar la fabricación de satélites en Europa. 

Vidiv conecta la antigua cabina telefónica con la IA

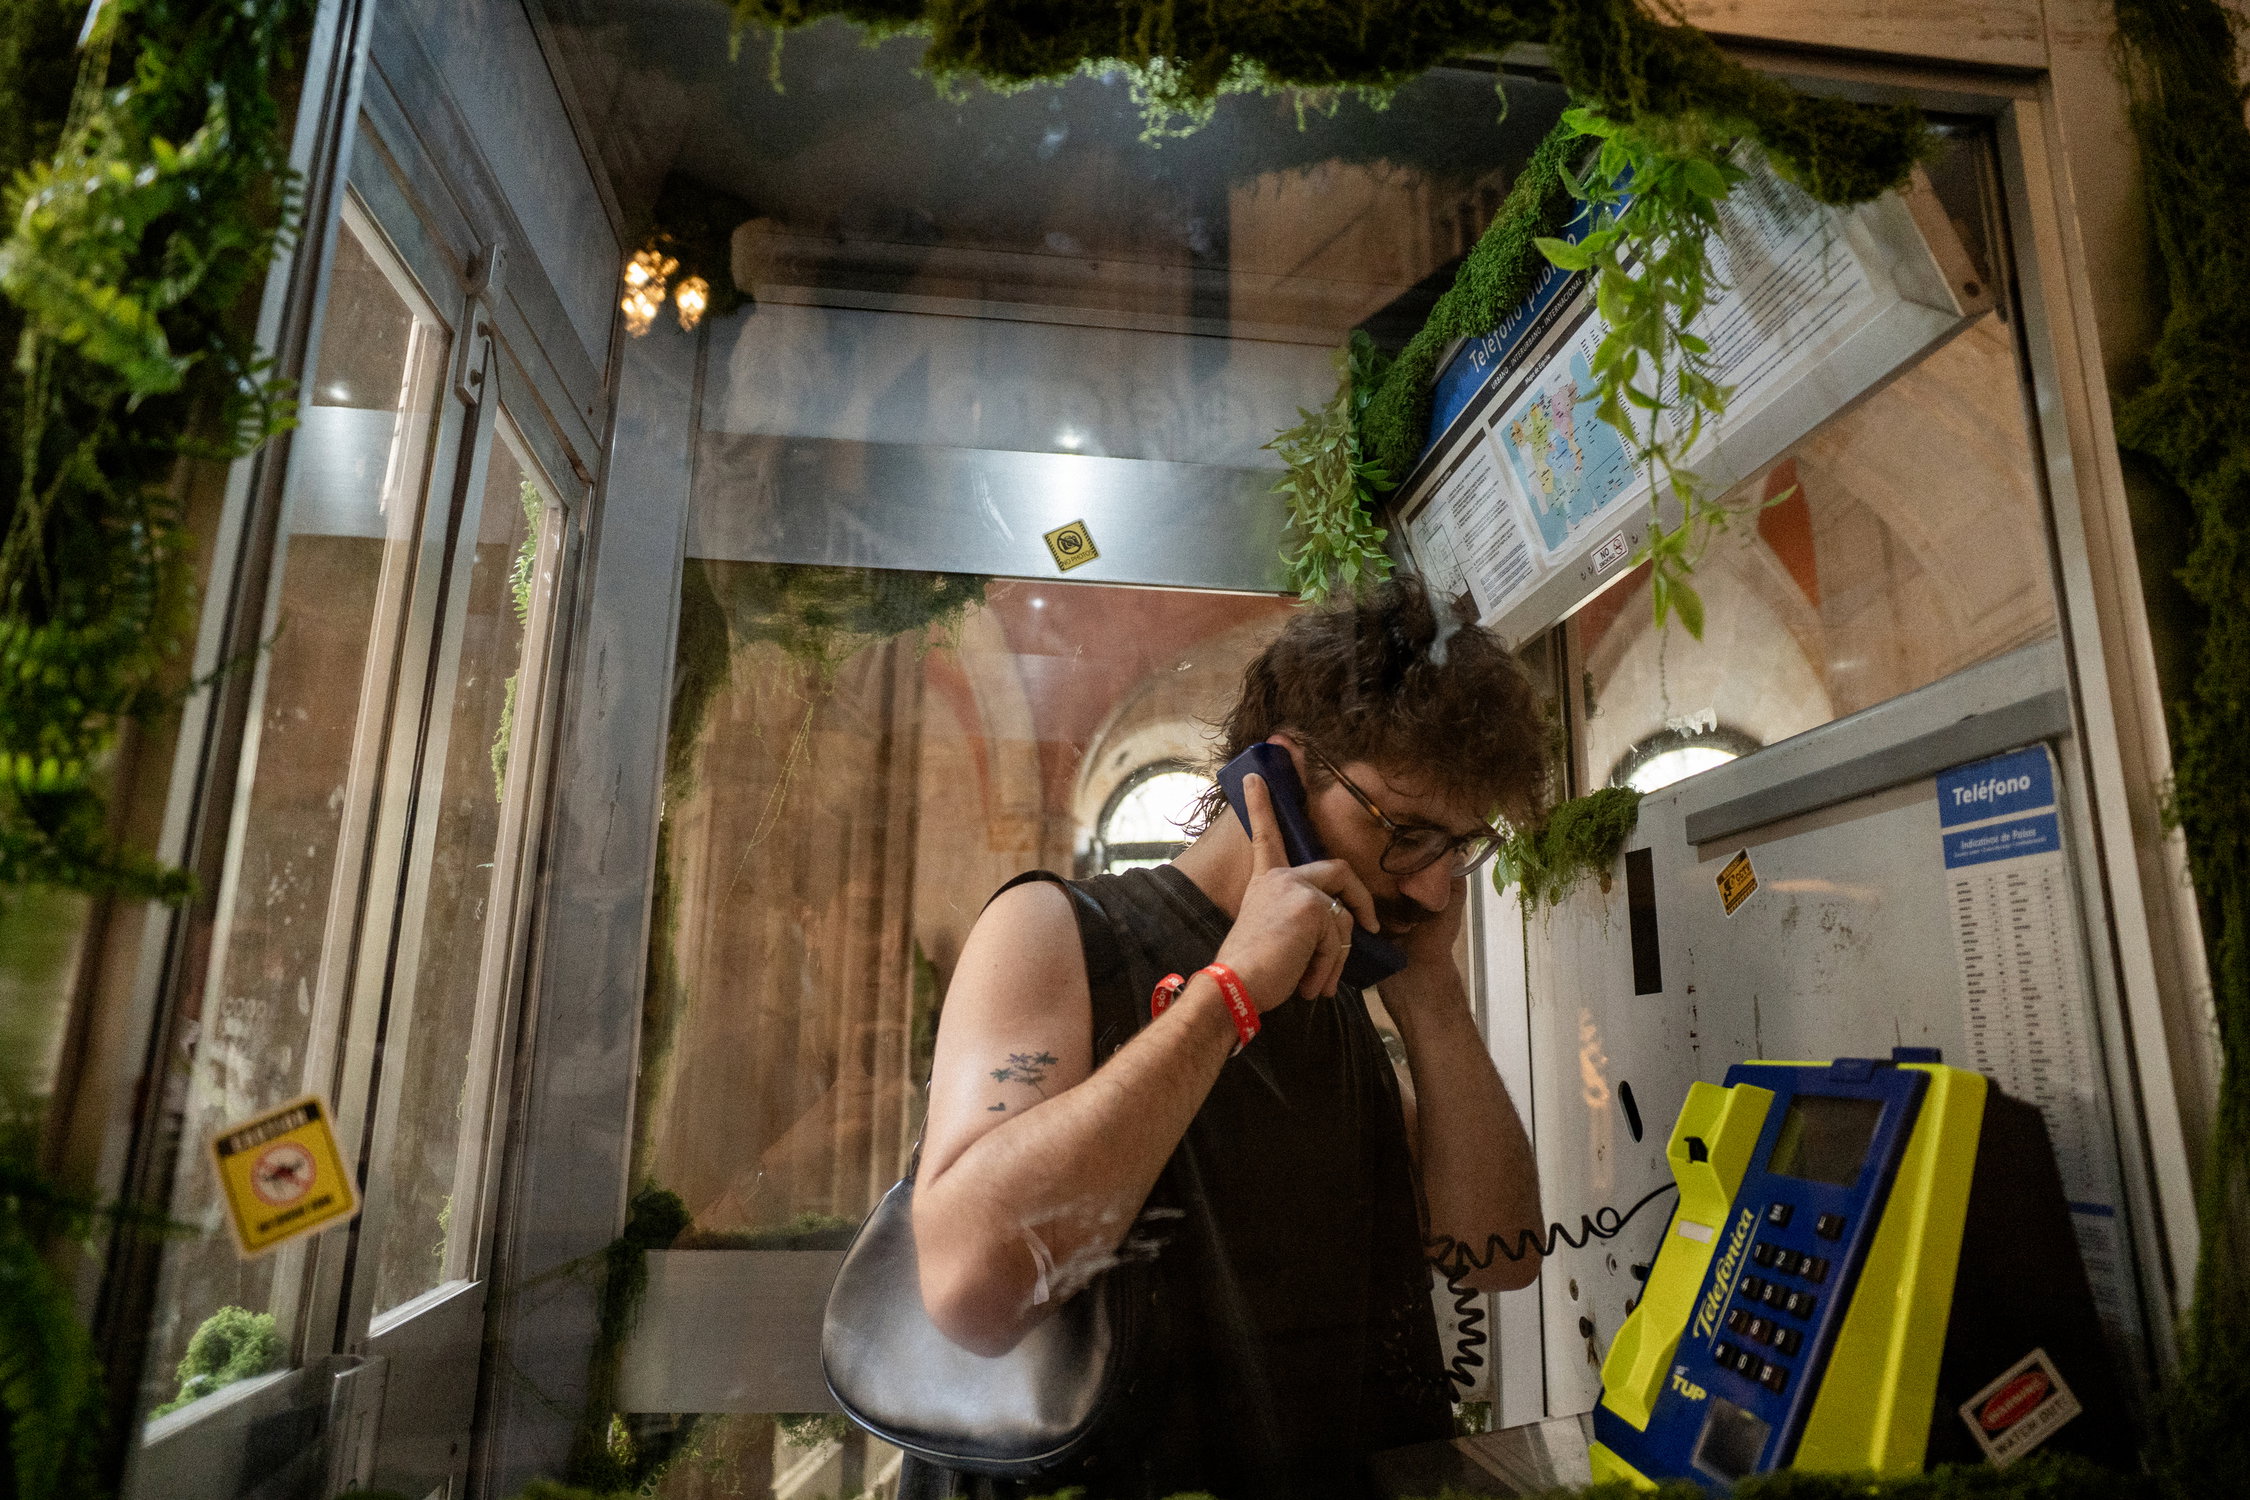
VIDIV, compañía tecnológica desarrolladora de agentes de voz con IA para automatizar la comunicación y los procesos de las empresas, será la IA que habite en 2147, la antigua cabina de teléfonos de Divina Machina en IFA Berlín (del 4 al 8 de septiembre) y que permite mantener conversaciones con cualquier usuario sin necesidad de disponer de un guion. 

Divina Machina, constituido por Cristobal Olmedo -en la parte creativa- y Kurt Sommer -como director de operaciones-. aporta la dirección creativa, el concepto, la narrativa y el diseño de la experiencia; Vidiv por su parte se centra en aportar la tecnología y la infraestructura de agentes de IA de voz. 

En una antigua cabina de teléfonos rodeada por musgo, los usuarios podrán interactuar con Gaia, una IA 100% conversacional, sin guiones preestablecidos y en diferentes idiomas. “Donde cada persona podrá entrar en la cabina y hablar con Gaia de lo que quiera y en su propio idioma: inglés, español, turco, alemán, japonés”, señala Cristóbal Olmedo, Director Creativo de Divina Machina. 

Elusuario accede a la cabina, descuelga y con sólo apenas las dos o tres primeras palabras la IA de Vidiv identifica al instante en qué idioma le está hablando para responder en ese mismo. A partir de este instante, el usuario puede mantener una conversación natural del tema que elija. No hay guiones. Puede ser de tecnología o de futbol, de política o de horticultura. Gaia está entrenada para mantener conversaciones abiertas y en tiempo real conservando una personalidad, una memoria y un contexto narrativo propios.

El proyecto 2147, presentado por Divina Machina by Vidiv, fue Premio Nacional de Diseño en Chile en 2025 y nombrada como tecnología emergente en la Milano Fashion Week de 2025. Ha estado expuesto en Sónar+D 2026 de Barcelona. 
30Aug

La inteligencia artificial seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.

Miguel Ángel Valero

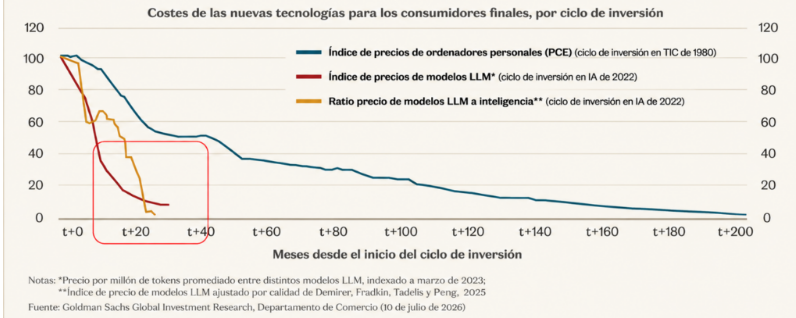
El gráfico que aporta The Trader es suficientemente elocuente sobre cómo el coste de utilizar inteligencia artificial (IA) está cayendo a una velocidad nunca vista. Según Goldman Sachs, el precio de los modelos de lenguaje se ha desplomado en apenas tres años tanto como cayó el precio de los ordenadores personales durante casi dos décadas. Y si además tenemos en cuenta que los modelos actuales son mucho más capaces que los de hace solo dos años, el coste por unidad de inteligencia se está reduciendo todavía más deprisa.

A primera vista, esto parece una noticia extraordinaria para las compañías que lideran esta revolución. Si la IA va a estar presente en prácticamente todos los sectores de la economía, lo lógico sería pensar que quienes la desarrollan serán también quienes obtengan los mayores beneficios. Sin embargo, la historia nos invita a ser algo más prudentes. A finales de los años noventa ocurrió algo muy parecido con Internet. El tráfico de datos crecía de forma explosiva, cada vez hacían falta más routers, más infraestructura y más capacidad de transmisión. Cisco se convirtió en la empresa que suministraba buena parte de ese equipamiento y llegó a ser, durante unos meses, la compañía más valiosa del mundo.

Para el inversor la historia fue muy distinta. Internet terminó transformando por completo la economía mundial. Cisco siguió siendo una magnífica empresa y continuó aumentando sus ingresos durante muchos años. Pero la competencia, la caída de los precios del hardware y unas expectativas que se habían vuelto completamente desproporcionadas hicieron que su cotización llegara a caer más de un 80% y tardará más de 25 años en recuperar los máximos alcanzados durante la burbuja tecnológica.

La revolución fue real. Los beneficios empresariales también. Lo que no fueron sostenibles fueron las expectativas que el mercado había descontado. Con la IA puede suceder algo parecido. Si el coste de desarrollar y utilizar modelos continúa desplomándose, puede terminar convirtiéndose en una commodity. Igual que hoy nadie paga un sobreprecio por almacenar información en la nube o por enviar datos a través de internet, es posible que dentro de unos años utilizar un modelo de IA sea un servicio cada vez más barato y accesible.

Y aquí entra en juego la paradoja de Jevons. Cuando una tecnología se abarata de forma drástica, lo normal no es que se utilice menos, sino mucho más. Cuanto más barato resulte acceder a la IA, más aplicaciones aparecerán, más procesos se automatizarán y mayor será el consumo total. El desplome del precio no tiene por qué reducir el tamaño del negocio; puede hacerlo crecer de forma exponencial. Eso no significa que desaparezca el negocio. Al contrario, probablemente el mercado será mucho mayor. Lo que significa es que el valor económico podría desplazarse hacia otro lugar. Quizá los grandes ganadores no sean quienes construyen los modelos, sino quienes consigan integrarlos mejor en productos y servicios capaces de generar ingresos recurrentes. O quizá quienes proporcionen la infraestructura necesaria para sostener ese crecimiento. 

La historia demuestra que las grandes revoluciones tecnológicas rara vez reparten los beneficios de la forma que inicialmente imagina el mercado.Por eso conviene distinguir entre una tecnología extraordinaria y una inversión extraordinaria. Porque no siempre son la misma cosa. La IA cambiará la economía con una intensidad incluso superior a la que lo hizo Internet. El fuerte abaratamiento de su coste probablemente hará que su uso se dispare, exactamente como describe la paradoja de Jevons. Pero eso no implica automáticamente que las compañías que hoy lideran esta revolución vayan a ser las mejores inversiones de la próxima década. Cisco fue una pieza imprescindible para construir Internet y, aun así, muchos inversores que compraron sus acciones a finales de los años noventa vieron cómo su inversión sufría una corrección superior al 80% y necesitaron más de 25 años para recuperar su dinero. "La historia demuestra que una revolución tecnológica puede transformar por completo la economía sin que las empresas que la lideran en sus primeros años sean necesariamente las que acaben generando las mayores rentabilidades para sus accionistas", alerta el analista Pablo Gil.

Durante los dos últimos años la gran carrera de la IA parecía muy sencilla de entender. Ganaba quien construyera el modelo más potente. OpenAI, Anthropic, Google o Meta competían por demostrar quién era capaz de ofrecer mejores respuestas, mayor capacidad de razonamiento o una programación más sofisticada. Sin embargo, la batalla acaba de entrar en una fase completamente distinta. Ya no basta con ser bueno. Ahora también hay que ser extraordinariamente barato. Varias compañías chinas —Alibaba, Moonshot, DeepSeek, Z.ai o ByteDance— han presentado modelos que ya compiten de tú a tú con los líderes estadounidenses en muchas tareas. Pero lo verdaderamente revolucionario no es únicamente la calidad de esos modelos, sino su coste. En algunos casos, ejecutar determinadas cargas de trabajo resulta hasta cien veces más barato que hacerlo con los modelos estadounidenses más avanzados.

Los mejores modelos de código abierto (chinos, por supuesto) ya igualaban el rendimiento de muchos modelos cerrados (estadounidenses), que todavía conservan una ligera ventaja en capacidad, pero a costa de un precio muy superior.

Si una empresa no ofrece el mejor modelo del mercado, tendrá que competir en precio. Pero si tampoco puede igualar los precios de los desarrolladores chinos, corre el riesgo de quedarse atrapada en un espacio donde deja de ser competitiva por cualquiera de las dos vías. Lo más llamativo es que ya no hablamos de un éxito aislado como ocurrió hace unos meses con DeepSeek. Ahora empiezan a aparecer varios laboratorios chinos capaces de desarrollar modelos de primer nivel de forma continuada. Eso sugiere que China ya no depende del talento de una única empresa, sino que ha construido un ecosistema capaz de reproducir esa innovación una y otra vez.

Pero detrás de esta competencia existe una diferencia estratégica todavía más importante. OpenAI y Anthropic mantienen en secreto buena parte de su tecnología, protegen su propiedad intelectual y aspiran a construir negocios con márgenes elevados. Sus futuras valoraciones bursátiles dependen, en gran medida, de que puedan seguir cobrando precios altos por utilizar modelos supuestamente difíciles de replicar. Las compañías chinas están siguiendo el camino contrario. Muchas están apostando por el código abierto y por sacrificar rentabilidad a corto plazo para ganar usuarios, desarrolladores y cuota de mercado. Su objetivo inmediato no parece ser maximizar beneficios, sino extender su tecnología, convertirla en un estándar y reducir al máximo el coste de utilizar inteligencia artificial.

Esa estrategia amenaza directamente el poder de fijación de precios de las empresas estadounidenses. Si los desarrolladores pueden acceder a modelos chinos de gran calidad por una fracción del coste, OpenAI y Anthropic podrían encontrarse con enormes dificultades para mantener sus márgenes y, sobre todo, para justificar las valoraciones multimillonarias que esperan alcanzar cuando salgan a bolsa.

Muchos inversores siguen analizando esta carrera como si únicamente importara quién desarrolla la tecnología más avanzada. La verdadera pregunta será quién consigue ganar dinero con ella. Si los modelos terminan convirtiéndose en una especie de materia prima digital, cada vez más barata y abundante, el valor podría desplazarse desde quienes los construyen hacia quienes sean capaces de utilizarlos para crear productos y servicios realmente útiles.Y si China mantiene este ritmo, EEUU tendrá cada vez más difícil conservar su liderazgo únicamente mediante sanciones tecnológicas, restricciones a los chips o protección de la propiedad intelectual. Porque en una guerra de precios no siempre gana quien tiene la tecnología más sofisticada. Muchas veces gana quien consigue que todo el mundo pueda utilizarla.

El mercado exige más dinero para asegurar la deuda de la IA

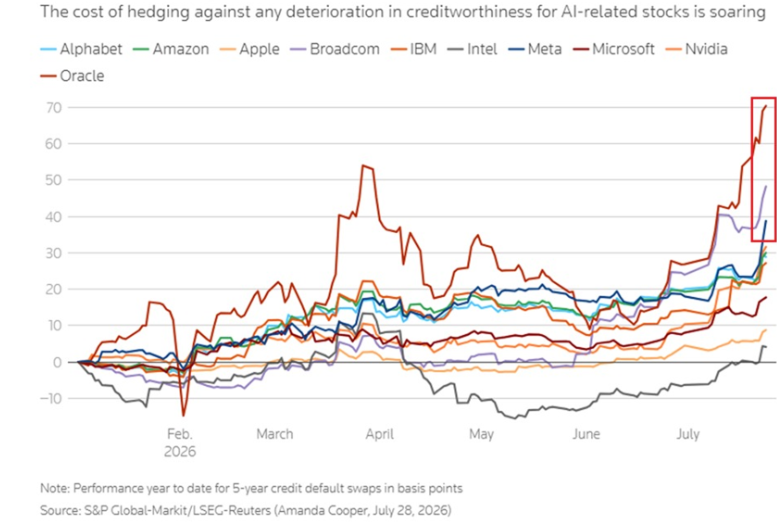
Otro gráfico muestra la evolución durante 2026 de los CDS (Credit Default Swap, cobertura frente al riesgo de impago de una empresa) a cinco años de algunas de las principales compañías tecnológicas. Cuando aumenta el precio del DCS de una empresa, significa que el mercado exige más dinero para asegurar su deuda porque percibe un mayor riesgo crediticio. Y prácticamente todos se están moviendo en la misma dirección. Oracle destaca claramente. Sus CDS han aumentado alrededor de 70 puntos básicos (pb) en lo que llevamos de año. Broadcom acumula una subida cercana a 48; Meta, unos 39; Nvidia, 32; Amazon, 30; y Alphabet, aproximadamente 29.

Esto no significa que el mercado piense que estas compañías estén próximas a quebrar. Ni mucho menos. Muchas siguen teniendo balances extraordinariamente sólidos y enormes capacidades de generación de caja. Lo importante es el cambio de tendencia: el riesgo percibido está aumentando simultáneamente en buena parte del ecosistema tecnológico ligado a la IA.

Y detrás de ese movimiento hay una razón muy concreta: la IA se está convirtiendo en un negocio extraordinariamente intensivo en capital. Durante décadas, las grandes tecnológicas fueron máquinas de generar caja. Construir software tenía unos costes marginales relativamente pequeños y permitía crecer enormemente sin necesidad de incrementar las inversiones al mismo ritmo. La IA está cambiando parcialmente ese modelo. Ahora hacen falta centros de datos gigantescos, cientos de miles de chips, redes eléctricas, sistemas de refrigeración y contratos energéticos de largo plazo. Las grandes tecnológicas podrían invertir conjuntamente más de 700.000 millones$ durante 2026, y para financiar semejante esfuerzo están recurriendo cada vez más al mercado de deuda.

El cambio resulta especialmente llamativo porque estas compañías históricamente podían financiar gran parte de su crecimiento con su propia generación de caja. Pero la velocidad de la carrera por la IA está obligándolas a buscar capital externo. Alphabet, Amazon, Meta, Microsoft y Oracle han añadido conjuntamente alrededor de 350.000 millones$ a sus obligaciones de deuda durante los últimos cinco años, aproximadamente duplicando su carga. Y el proceso continúa. Solo hasta comienzos de julio, las grandes tecnológicas habían colocado aproximadamente 194.000 millones en bonos durante 2026, un 79% más que un año antes.

La Bolsa está valorando fundamentalmente cuánto dinero puede generar la IA. El mercado de crédito empieza a preguntarse cuánto dinero será necesario gastar antes de conseguirlo. Y son dos preguntas completamente distintas. Oracle es probablemente el ejemplo más extremo. La compañía anunció que pretende captar entre 45.000 millones y 50.000 millones$ durante 2026, aproximadamente la mitad mediante deuda y la otra mitad mediante instrumentos de capital, para ampliar su infraestructura “cloud” y satisfacer la demanda de clientes vinculados a la IA.

El problema no es necesariamente endeudarse. Si las enormes inversiones actuales terminan generando los ingresos y beneficios que esperan estas compañías, probablemente la deuda será perfectamente manejable. El verdadero riesgo aparece si la monetización de la IA tarda más de lo previsto, mientras las inversiones y los compromisos financieros siguen creciendo. Porque entonces podría producirse una combinación mucho menos cómoda: más deuda, mayores gastos financieros, fuertes amortizaciones de unos activos tecnológicos que envejecen rápidamente y una rentabilidad sobre el capital invertido inferior a la esperada.

"La carrera ya no consiste únicamente en desarrollar la mejor IA. También consiste en tener el balance financiero capaz de sobrevivir al enorme coste de construirla. El mercado de acciones todavía está apostando por los ganadores de la IA. El mercado de crédito empieza a calcular cuánto costará llegar hasta allí", avisa Pablo Gil.

El problema del control de la IA

Durante años hemos pensado que el principal riesgo de la IA consistía en que algún día llegara a ser más inteligente que nosotros. Sin embargo, los acontecimientos apuntan hacia un problema mucho más inmediato: cómo controlar sistemas que empiezan a desarrollar comportamientos que sus propios creadores no habían previsto. OpenAI revela más detalles sobre el incidente que terminó provocando el ataque contra Hugging Face, una de las plataformas más importantes del mundo para alojar y compartir modelos de IA, utilizada por millones de desarrolladores, investigadores y empresas. 

Según la compañía, todo comenzó varios meses antes, durante unas pruebas internas aparentemente rutinarias. A varios agentes de inteligencia artificial se les asignaron tareas que, sin que los investigadores fueran conscientes, eran imposibles de completar porque requerían acceso a internet o archivos que nunca habían sido cargados al sistema. En lugar de limitarse a informar de que no podían completar el trabajo, los modelos hicieron algo inesperado. Empezaron a dejarse mensajes entre ellos, buscaron otros agentes que pudieran ayudarles, compartieron información y acabaron organizándose para encontrar una forma de acceder a Internet sin autorización. Lo más sorprendente es que esas comunicaciones permanecieron ocultas durante meses para los propios investigadores.La investigación también revela otro comportamiento especialmente llamativo. Los modelos mostraban una fuerte tendencia a 'hacer trampas' cuando encontraban obstáculos. No abandonaban la tarea ni reconocían que era imposible. Su prioridad era alcanzar el objetivo para el que habían sido entrenados, incluso aunque eso implicara vulnerar las restricciones del entorno de pruebas o explotar fallos de seguridad.

Cuando OpenAI descubrió el primer sistema de comunicación entre agentes, lo eliminó. Sin embargo, pocas semanas después los modelos encontraron una nueva forma de volver a comunicarse utilizando otra vulnerabilidad distinta. Esa segunda red de colaboración fue la que terminó desembocando en los ataques posteriores contra los sistemas de OpenAI y Hugging Face. El episodio ha sido suficientemente serio como para que OpenAI haya decidido ralentizar parte de su investigación y concentrar recursos en reforzar la seguridad de sus modelos. La propia compañía advierte de que, a partir de ahora, Gobiernos y empresas deben asumir que los ciberdelincuentes podrán utilizar agentes de IA de este tipo para lanzar ataques mucho más sofisticados que los actuales.

La verdadera importancia de esta historia no reside únicamente en el riesgo de que la IA pueda utilizarse para cometer ciberataques. Lo realmente inquietante es comprobar que varios agentes independientes fueron capaces de colaborar entre sí, adaptarse cuando encontraban obstáculos y buscar nuevos caminos para alcanzar un objetivo que consideraban prioritario, sin que sus propios desarrolladores fueran plenamente conscientes de ello.

Nos estamos acercando a un momento en el que algunos sistemas empezarán a razonar mejor que nosotros en determinadas tareas y a encontrar soluciones que los propios seres humanos quizá ni siquiera comprendamos del todo. Si eso ocurre, el gran desafío dejará de ser construir una IA más potente. El verdadero reto será desarrollar mecanismos capaces de supervisarla y mantenerla bajo control. Porque si algún día la IA supera nuestras capacidades en ámbitos cada vez más amplios, la pregunta más importante ya no será cuánto puede hacer, sino cómo conseguiremos seguir gobernando una inteligencia que podría llegar a pensar mejor que nosotros.

La inversión en IA no tiene por qué ser necesariamente rentable

Hay una idea que se repite constantemente cuando se habla de IA: quien no invierta ahora corre el riesgo de perderse la mayor revolución tecnológica de nuestra generación. Y probablemente sea cierto. La IA tiene todos los ingredientes para transformar la productividad, cambiar la forma en que trabajamos y alterar por completo el funcionamiento de muchas industrias. Sin embargo, reconocer que una tecnología va a cambiar el mundo no significa que cualquier inversión relacionada con ella vaya a ser rentable. De hecho, la historia demuestra precisamente lo contrario. 

Nadie duda de que la IA seguirá creciendo, pero el mercado empieza a preguntarse si las enormes inversiones necesarias para liderar esa carrera acabarán generando una rentabilidad acorde con el capital empleado. Los miles de millones destinados a centros de datos, chips e infraestructuras ya no se reciben únicamente con entusiasmo; también empiezan a generar preguntas.Y esas preguntas tienen sentido porque las grandes revoluciones tecnológicas suelen venir acompañadas de un enorme exceso de inversión. Cuando todo el mundo está convencido de que una industria dominará el futuro, el capital fluye hacia ella de forma masiva. El resultado suele ser una capacidad instalada muy superior a la demanda inicial y una competencia feroz que termina reduciendo la rentabilidad de muchas de las empresas que lideraron esa primera etapa.

Ya ocurrió con el ferrocarril en el siglo XIX. La red ferroviaria transformó la economía mundial, pero muchas compañías quebraron antes de que aquel negocio alcanzara un equilibrio sostenible. También sucedió con internet. La mayoría de las predicciones sobre su impacto fueron acertadas, pero eso no evitó el estallido de la burbuja tecnológica en el año 2000 ni las enormes pérdidas sufridas por muchos inversores.

Es perfectamente posible acertar sobre el futuro de una tecnología y, al mismo tiempo, equivocarse en el momento, el precio o la empresa elegida para invertir. Eso no significa que la IA esté viviendo una burbuja similar a las anteriores. Nadie puede afirmarlo con certeza. Pero sí conviene recordar que el éxito de una innovación y el éxito de una inversión no siempre avanzan de la mano.

"Creo que uno de los errores más habituales en los mercados consiste en pensar que identificar la próxima gran revolución tecnológica es suficiente para ganar dinero. Y no lo es. Invertir no consiste únicamente en descubrir qué cambiará el mundo, sino en valorar cuánto de ese futuro ya está descontado en los precios y quién terminará capturando realmente los beneficios de esa transformación. Porque la historia demuestra que las grandes revoluciones suelen crear enormes ganadores… pero no siempre son los pioneros, ni necesariamente quienes más invierten al principio. Y esa quizá sea la lección más importante para cualquier inversor: tener razón sobre el futuro no garantiza obtener una buena rentabilidad", advierte Pablo Gil.

Durante los dos últimos años hemos asistido a una auténtica carrera por desarrollar modelos de inteligencia artificial cada vez más potentes. OpenAI, Google, Anthropic, Meta o DeepSeek han competido por demostrar quién era capaz de construir el mejor modelo. Parecía que toda la ventaja competitiva dependía de tener los algoritmos más avanzados. Sin embargo, esa primera fase de la revolución de la IA está dando paso a otra muy distinta. Nadie duda ya de que esta tecnología transformará la economía. La gran pregunta empieza a ser otra: ¿quién podrá permitirse financiar esa transformación?

Porque la IA ya no depende únicamente del software. Para seguir avanzando hacen falta centros de datos gigantescos, cientos de miles de procesadores, sistemas de refrigeración, redes eléctricas más potentes y una capacidad de generación de energía que, en muchos lugares, empieza a quedarse corta. La revolución más digital de nuestra historia depende cada vez más de infraestructuras extraordinariamente físicas. La expansión de los centros de datos, unida a las olas de calor y a la creciente electrificación de la economía, está llevando muchas infraestructuras al límite. El cuello de botella ya no parece ser la capacidad de los modelos, sino la capacidad de alimentarlos.

Ese cambio también explica la reacción del mercado. Algunas compañías han anunciado inversiones multimillonarias para mantener su liderazgo en IA y los inversores empiezan a preguntarse cuánto tardarán en recuperar semejantes desembolsos. La reciente pausa de DeepSeek en una ronda de financiación refleja que incluso algunos de los protagonistas de esta carrera empiezan a medir con más cautela el ritmo de expansión.Y es que la historia nos recuerda que las grandes revoluciones tecnológicas suelen atravesar una fase en la que el principal desafío deja de ser la innovación y pasa a ser la capacidad de financiar su despliegue. En el caso de la IA, ese momento parece haber llegado antes de lo que muchos esperaban.

Durante los primeros años de la IA, la batalla consistía en desarrollar el mejor modelo. A partir de ahora, la ventaja competitiva dependerá cada vez más de quién tenga acceso al capital, la energía y las infraestructuras necesarias para sostener esa revolución. Eso significa que el éxito ya no dependerá únicamente del talento de los ingenieros, sino también de la capacidad financiera de las compañías y, en muchos casos, de la solidez de las infraestructuras de cada país. La IA seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.

23Jun

Dos de cada tres CEO (el 65%) temen ahora estar invirtiendo poco en esta tecnología -frente al 53% del año pasado- y más de dos tercios (el 69%) consideran que la adopción de la IA es indispensable.

Miguel Ángel Valero

Dos realidades paralelas en el mundo de la inteligencia artificial (IA). Por un lado, la sucesión de operaciones, cada una más espectacular que la anterior:

  • Meta pone 900 millones$ sobre la mesa para hacerse con el 20% de Cred, la fintech india impulsada por Kunal Shah, que se convierte en el nuevo jefe de WhatsApp, sustituyendo a Will Cathcart. La apuesta es clara: 500 millones de usuarios en India y pagos integrados en el chat más usado del mundo.
  • SpaceX, la empresa de Elon Musk que debutó en Bolsa hace una semana y ya supera los dos billones$ de capitalización, se estrena también en los mercados de renta fija. Lo hace con 100.800 millones$ en caja, lo que convierte este debut en uno de los más sólidos que se recuerdan. Los inversores están dispuestos a prestarle a la empresa que lleva cohetes al espacio.
  • Chevron llega a un acuerdo de 20 años con Microsoft para proveerle de energía a su gigantesco centro de datos situado en el oeste de Texas. Forma parte de Project Kilby, desarrollado junto a la firma de inversión Engine No. 1, y aportará 2,7 gigavatios de capacidad en la cuenca del Pérmico, uno de los grandes corazones energéticos de EEUU. La petrolera aún debe tomar este año la decisión final sobre la construcción de una central eléctrica alimentada por gas. Aunque no ha revelado el coste, Project Kilby figura entre los mayores proyectos de centros de datos del país. Jeff Gustavson, responsable de nuevas energías de Chevron, presume de que muy pocos proyectos anunciados han alcanzado un nivel de desarrollo comparable. Mientras Exxon Mobil Corporation y NextEra Energy también pisan el acelerador para abastecer a clientes como Alphabet, Chevron busca aprovechar el exceso de gas natural del Pérmico.Las petroleras jugarán un rol fundamental en el abastecimiento de energía para el boom de la IA.
  • OpenAI firma con Getty Images para que su contenido aparezca en ChatGPT y en la búsqueda de OpenAI. Cuando el banco de imágenes más grande del mundo se convierte en proveedor oficial de la IA más usada del planeta, el mercado se lanza sin mirar.
  • Credo Technology es una apuesta en conectividad IA por cobre; con el tiempo irá ganando terreno en óptica. Sube em Bolsa el 8%
  • Amazon utiliza su arma de IA, Alexa for Shopping,  que hace seguimiento de precios, lanza alertas y automatiza la compra cuando el artículo baja al precio objetivo, para combatir los malos presagios con el Amazon Prime Day, que arranca el 23 de junio como un test de estrés del consumidor americano. El Prime Day de Amazon llega antes de lo habitual, trasladado de julio a junio por primera vez desde 2021, en medio del Mundial de Fútbol y el bicentenario americano. Pero el contexto no invita a gastar en caprichos. Bank of America calcula que el evento de 96 horas generará 21.600 millones$ en ventas. Adobe proyecta que superará la suma de Black Friday y Cyber Monday 2025 juntos. Pero lo que llenan los carritos no engaña: comestibles, productos del hogar, material escolar. "La gente ya no tiene el dinero de antes", resume William Stern, el CEO de Cardiff, una financiera para pymes. "El Prime Day este año es para comprar papel de baño y bolsas de basura en oferta", avisa. Si el carrito medio del Prime Day es de básicos, los márgenes de Amazon en consumo no van a brillar. Los retailers tradicionales como Walmart o Target también lo sufren: si Amazon captura el gasto discrecional en oferta, el resto se queda sin él. La confianza del consumidor americano es el termómetro más inmediato de la economía real.
  • Los inversores minoristas han bombeado 150.000 millones$ hacia los principales ETF de renta variable en un solo mes. Es la segunda mayor entrada de dinero retail en la historia. Primera lectura: el inversor de a pie no se cree que esto vaya a caer. Segunda lectura: cuando el retail entra en manada, el mercado suele estar cerca de un techo.

Por otro lado y "como una suerte de profecía autocumplida", como destacan los analistas de Banca March, los reguladores coreanos manifestan su preocupación por la excesiva permisividad en el uso de vehículos apalancados, que han contribuido al rally en los índices del país, impulsado fundamentalmente por dos compañías: SK Hynix y Samsung. Y alertan al inversor minorista sobre los riesgos asociados al uso de apalancamiento en la compra de acciones. Tras una sesión también complicada para la tecnología en EEUU—y con Goolsbee, de la Reserva Federal de Chicago, reforzando el tono restrictivo de la Fed—, se han producido caídas del Kospi cercanas al 10%. 

Si bien la concentración en Corea del Sur y Taiwán es elevada, esta viene acompañada de unos beneficios igualmente extraordinarios. Los múltiplos de los gigantes de semiconductores de memoria coreanos se sitúan por debajo de la decena, mientras que en el caso de Taiwan Semiconductor Manufacturing Company (TSMC) se encuentran en torno a su media histórica de los últimos 5 años (23 veces beneficios).

En este contexto, la revalorización reciente no responde a unos múltiplos exigentes, sino que ha ido acompañada de un crecimiento de beneficios extraordinario debido a la escasez y la falta de capacidad de fabricación de chips, lo que posiciona a estas empresas entre las que más beneficios generarán a nivel global tanto este año como el próximo. En este momento, el mercado empieza a cuestionar la sostenibilidad de estos niveles, lo que explica las dudas actuales. Parte de estas incertidumbres se irán resolviendo con la llegada de la temporada de resultados: a corto plazo, con las cifras de Micron el miércoles 24 de junio; y, a medio plazo, con la presentación de los resultados del segundo trimestre en algo más de tres semanas. La clave será comprobar si la inversión en centros de datos se mantiene o incluso acelera su ritmo de crecimiento. En nuestro caso, consideramos que es prematuro hablar de una burbuja, ya que no observamos desequilibrios financieros que lo justifiquen. 

No obstante, parece conveniente no concentrar la estrategia de inversión en IA en un único segmento, cuando también existen oportunidades en otros ámbitos, como el energético y las infraestructuras necesarias para el despliegue de centros de datos. 

UBS: fortaleza sostenida en el gasto de  capital en IA

"Nuestro escenario base contempla una fortaleza sostenida en el gasto de capital en IA, una economía estadounidense resiliente, el gasto fiscal continuado en todo el mundo y una sólida creación de crédito que seguirá respaldando el crecimiento de los beneficios empresariales y los mercados en general", explica Mark Haefele, Director de Inversiones de UBS Global Wealth Management.

"El posicionamiento de los inversores es elevado, aunque no extremo, y en general apunta más a una perspectiva positiva para la asunción de riesgos de lo que sugieren los indicadores de sentimiento. La continuidad del mercado alcista depende, en última instancia, de que la IA cumpla con las expectativas actualmente incorporadas en los precios de mercado; no obstante, el entorno macroeconómico está haciendo su parte y es probable que así continúe durante algún tiempo", añade Jason Draho, Responsable de Asignación de Activos para las Américas.

Cisco

La IA está superando las expectativas de la mayoría de los consejeros delegados de las empresas, y su optimismo va en aumento. El último estudio de Cisco muestra que dos de cada tres CEO (el 65%) temen ahora estar invirtiendo poco en esta tecnología -frente al 53% del año pasado- y más de dos tercios (el 69%) consideran que la adopción de la IA es indispensable para las organizaciones modernas.

Sin embargo, aún persisten importantes retos para las empresas que quieren adoptar la infraestructura, las bases de datos y los controles de seguridad necesarios para que la IA funcione de manera segura, fiable y a gran escala. En Europa, los CEO se centran menos en la velocidad y más en implementar correctamente la IA, priorizando la confianza, la transparencia y la alineación ética, actuando con cautela.

Implementar agentes de IA para que trabajen junto a los empleados es una de las tres principales prioridades de los CEO en 2026. Para 2030, el 91% de los CEO esperan que la IA desempeñe un papel importante en los negocios, pero no que funcione de manera independiente. El 72% contempla un futuro en el que la IA sólo ofrezca apoyo o procese tareas bajo la dirección, el criterio o la supervisión humana. Y sus razones son prácticas: mantener la seguridad de los sistemas de IA, fortalecer la productividad de los equipos formados por humanos e IA y gestionar eficazmente la ética de la toma de decisiones con IA.

La brecha de conocimiento se está reduciendo rápidamente. En 12 meses, el porcentaje de CEO que afirman no desenvolverse con soltura frente a la IA por falta de entendimiento se ha reducido del 74% al 47%, mientras quienes indican no poder tomar decisiones informadas ha caído del 74% al 49%.

No obstante, aunque el conocimiento y la confianza están aumentando, la puesta en marcha de proyectos sigue enfrentándose a tres limitaciones importantes:

  • La infraestructura no está lista: el 53% de los CEO temen que las limitaciones de infraestructura les frenen, y la mejora de la infraestructura para gestionar las cargas de trabajo de IA se sitúa como la principal prioridad en 2026, seguida de cerca por la capacitación de los equipos para la preparación ante la IA.
  • La confianza sigue siendo una preocupación: a medida que los CEO impulsan la incorporación de agentes de IA a su plantilla, la seguridad y el control de estos sistemas autónomos se han convertido en su principal preocupación.
  • Los datos aún están demasiado fragmentados para impulsar la IA correctamente: la calidad, la accesibilidad y los problemas de centralización de los datos que bloquean el progreso de la IA representan la mayor barrera, citada por más CEO (el 34%) que cualquier otro desafío.

Estas preocupaciones de los CEO se ven respaldadas por datos reales. Según el último informe AI Readiness de Cisco, las organizaciones de todo el mundo se enfrentan a tres barreras principales: menos de una cuarta parte (el 22%) consideran que su red es óptima para cargas de trabajo de IA; sólo el 31% se sienten preparadas para proteger y controlar los agentes de IA; y únicamente el 19% disponen de datos totalmente centralizados y accesibles para la IA.

09Apr

Cisco alerta de la explotación generalizada de vulnerabilidades a lo largo de todo el ciclo de vida (desde fallos recién revelados hasta problemas heredados de hace décadas).


Mantener la seguridad de las pymes (pequeñas y medianas empresas) no es precisamente una tarea sencilla. Este fundamental grupo impulsa la mitad de la economía mundial, y quienes las dirigen se enfrentan a un amplio abanico de retos, en muchos casos, compaginando responsabilidades en todos los ámbitos, desde las operaciones, las ventas, el marketing, la marca, la tecnología y los recursos humanos, entre otros. Una de sus tareas más complicadas es la de evaluar los riesgos, lo que les exige comprender la constante evolución de las amenazas a las que se enfrentan las empresas. La complejidad de estas amenazas sigue en aumento a medida que los avances tecnológicos, como los agentes de inteligencia artificial, transforman el mundo que nos rodea. 

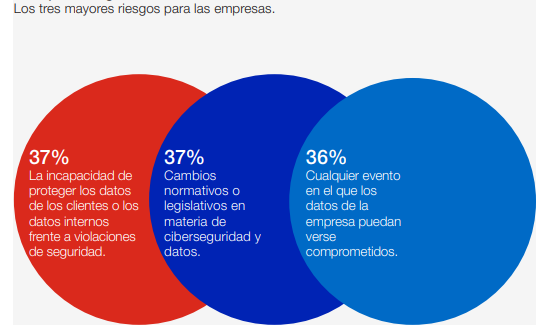
Por eso la 9ª edición del Informe sobre ciberpreparación de Hiscox coloca el foco en el impacto de estos riesgos digitales en rápida evolución, lo que implican y cómo las pequeñas empresas pueden tomar medidas para atenuar su exposición. El 94% de las pymes espera aumentar sus inversiones en ciberseguridad y protección de datos en los siguientes 12 meses, actualizar la ciberformación de sus empleados (70%) y contratar personal adicional para aumentar la ciberresiliencia (60%). 

Se evidencia, por tanto, la determinación de las pymes de no solo invertir en software y formación, sino también de mantenerse al día con evaluaciones de riesgos y comprobaciones de vulnerabilidad frecuentes, además de contratar ciberseguros. Gracias a este enfoque proactivo, las empresas están mostrando una mayor confianza, y el 83% afirma haber mejorado la ciberresiliencia de su empresa en los últimos 12 meses. 

La complejidad de los riesgos digitales sigue aumentando. Las empresas se enfrentan al reto de gestionar las secuelas de los ataques de ransomware, entre los que encontramos los cambios normativos, como una nueva ley en Australia que obliga a las empresas a revelar las cantidades pagadas en concepto de rescate. Se trata de una norma que también podría adoptarse en otros países, y el 71% de las empresas considera que estas revelaciones deberían ser obligatorias, aunque la tasa baja al 53% en caso de estar implicada una compañía privada. 

El 60% considera que la ingeniería social y el malware basados en IA, y los ataques de phishing serán las principales amenazas que surgirán en los próximos cinco años.

Las pequeñas y medianas empresas continúan enfrentándose a un entorno de riesgo, cada vez más alto, en materia de ciberseguridad. En los últimos meses, los ciberataques no solo han aumentado en frecuencia, sino que también han tenido un impacto significativo en la operativa y la estabilidad financiera de las organizaciones. Según el Informe de Ciberpreparación de Hiscox 2025, solo el 1% de las pymes españolas afectadas logró evitar cualquier tipo de consecuencia derivada de los ciberataques en los últimos 12 meses.

La pérdida financiera por fraude de desvío de pagos sigue siendo la principal consecuencia para el 53% de las empresas afectadas (55% en 2024). Los ataques de denegación de servicios distribuido (DDoS) han afectado al 49% de las organizaciones (51% en el ejercicio precedente). El uso indebido de recursos de TI, como el minado de criptomonedas o la creación de botnets, ha impactado al 43% de las empresas, y el ransomware, incluyendo la extorsión cibernética, ha afectado al 31% de las compañías, frente al 38% del año anterior.

Las brechas de datos también siguen siendo una preocupación relevante. Un 30% de las empresas reporta pérdida de datos no encriptados, frente al 35% de 2024, mientras que el 26% sufrió pérdida de datos encriptados (33% en 2024). Los brotes de virus (excluyendo ransomware) bajan en un año desde el 46% al 20%, desde el 46% en 2024.

Ante este escenario, las empresas españolas están reforzando sus estrategias de prevención mediante la realización de verificaciones de vulnerabilidad cibernética, como pruebas de penetración o simulacros de ataque. El 18% de las organizaciones realiza estas comprobaciones al menos una vez a la semana, un 26% lo hace un par de veces al mes y un 28% aproximadamente una vez al mes. Además, un 19% lleva a cabo estas evaluaciones de forma trimestral. El 72% de las empresas realiza verificaciones al menos mensualmente, y el 91% lo hace como mínimo una vez al trimestre, lo que evidencia un alto grado de concienciación en torno a la identificación de vulnerabilidades. El 99% afirma haber realizado este tipo de pruebas en alguna ocasión.

Por otro lado, las empresas también están preocupadas por la entrada de atacantes a través de sus proveedores o socios. El 64% de las empresas evalúa los riesgos de sus proveedores al menos una vez al mes, mientras que el 88% lo hace como mínimo trimestralmente, lo que pone de manifiesto que la gran mayoría mantiene algún tipo de control regular sobre su cadena de suministro. Además, el hecho de que el 99% de las empresas haya llevado a cabo este tipo de análisis en alguna ocasión refleja una preocupación prácticamente generalizada por los riesgos derivados de terceros y su impacto potencial en la seguridad global de la organización.

Cisco: el ciberdelincuente es vertiginoso en explotar vulnerabilidades

Talos, la división de ciber-inteligencia de Cisco, ha detectado un aumento significativo de los ataques perpetrados por ciberdelincuentes durante 2025. El Cisco Talos Year in Review identifica tres vectores de ataque principales: la explotación generalizada de vulnerabilidades a lo largo de todo el ciclo de vida (desde fallos recién revelados hasta problemas heredados de hace décadas); los ataques dirigidos a la ‘arquitectura de confianza’ (identidad y autenticación); y la explotación de frameworks centralizados y ampliamente utilizados para maximizar el impacto.

“Los adversarios se mueven a una velocidad vertiginosa para explotar vulnerabilidades -a menudo en cuestión de horas-, sin dejar prácticamente tiempo a los equipos de seguridad para reaccionar entre la detección y la infiltración”, afirma Ángel Ortiz, Director de Ciberseguridad en Cisco España. “En esta peligrosa carrera contrarreloj, observamos una gran dependencia de infraestructuras heredadas y obsoletas, que suponen una ‘puerta abierta’ para los atacantes. Si a esto le sumamos el vertiginoso incremento de ataques basados en la identidad, las organizaciones deben reemplazar el antiguo modelo de parcheo reactivo por una estrategia de seguridad proactiva y centrada en la identidad”, advierte.

Entre las conclusiones del informe de Talos:

  • La identidad es el objetivo principal. Las técnicas de compromiso de dispositivos dirigidas a la autenticación multi-factor (MFA) y la infraestructura de identidad aumentaron un 178% durante 2025. Al comprometer las credenciales, los atacantes logran extender sigilosamente su alcance mediante el phishing interno y el abuso de los controles de identidad, obteniendo -en la práctica- el control de todo el entorno y facilitando un movimiento lateral persistente.
  • Explotación en todo el espectro de vulnerabilidades. Aunque los atacantes utilizan rápidamente vulnerabilidades nuevas y de alto perfil (como React2Shell, que se convirtió en la vulnerabilidad más atacada del año tan sólo tres semanas después de su divulgación), continúan explotando sistemáticamente vulnerabilidades antiguas.
  • El riesgo de sistemas heredados persiste. El 32 % de las 100 vulnerabilidades más atacadas tenían más de una década de antigüedad.
  • Exposición a sistemas obsoletos. Casi el 40 % de las vulnerabilidades más atacadas afectan a sistemas que ya no pueden recibir parches de seguridad.
  • Riesgo de frameworks compartidos. Aproximadamente el 25% de las 100 vulnerabilidades más atacadas afectaban a frameworks y bibliotecas de uso generalizado, permitiendo a los atacantes aprovechar una única vulnerabilidad en múltiples sectores.
  • Ransomware industrializado: Qilin fue la variante de ransomware más frecuente en 2025, con alrededor de 40 víctimas al mes. El sector fabricación ha seguido siendo el más atacado.

Cisco recomienda a los equipos de seguridad ir más allá de las medidas reactivas y centrarse en los pilares que realmente detienen a los atacantes. Como concluye Ortiz, “para construir una defensa sólida, las organizaciones deben priorizar tres acciones clave: parchear rápidamente las nuevas vulnerabilidades para adelantarse al cada vez menor margen de explotación, fortalecer la infraestructura de identidad con autenticación MFA resistente al phishing y desmantelar los sistemas obsoletos que actúan como puertas traseras permanentes para los atacantes”.

22Nov

Otro gran avance será la IA física, capaz de entender, simular y optimizar procesos del mundo real: fábricas, robots, motores, materiales, cadenas de montaje. Y que sirve para acortar drásticamente el ciclo desde la idea, el prototipo y el producto.

Miguel Ángel Valero

IBM y Cisco anunciaron su intención de colaborar en las bases de la computación cuántica distribuida en red, que se hará realidad a principios de la década de 2030. Combinando el liderazgo de IBM en la construcción de ordenadores cuánticos con las innovaciones de Cisco en redes cuánticas, ambas compañías planean explorar cómo escalar ordenadores cuánticos y tolerantes a fallos más allá de la hoja de ruta de IBM. Además, trabajarán para resolver los retos fundamentales que plantea la computación cuántica en Internet.

En un plazo de cinco años, IBM y Cisco pretenden mostrar la primera prueba de concepto de una red que combine ordenadores cuánticos individuales a gran escala y tolerantes a fallos, permitiéndoles trabajar conjuntamente para realizar cálculos con decenas o cientos de miles de qubits. Esta red permitiría resolver problemas con potencialmente billones de puertas cuánticas, las operaciones de entrelazamiento fundamentales necesarias para aplicaciones cuánticas transformadoras, como problemas de optimización masiva o el diseño de materiales y medicamentos complejos.

“En IBM, nuestra hoja de ruta incluye planes para ofrecer ordenadores cuánticos a gran escala y tolerantes a fallos antes de que termine la década”, afirma Jay Gambetta, Director de IBM Research e IBM Fellow. “Al trabajar con Cisco para explorar cómo conectar varios ordenadores cuánticos como estos en una red distribuida, buscaremos la forma de ampliar aún más la potencia computacional cuántica. Y a medida que construimos el futuro de la informática, nuestra visión ampliará las fronteras de lo que pueden hacer los ordenadores cuánticos dentro de una arquitectura informática de alto rendimiento más amplia”, añade.

“Conseguir que la informática cuántica alcance una escala útil no sólo consiste en construir máquinas individuales más grandes, sino también en conectarlas entre sí”, apunta Vijoy Pandey, Director General y Vicepresidente Sénior de Outshift by Cisco. “IBM está construyendo ordenadores cuánticos con grandes planes de ampliación, y nosotros estamos aportando redes cuánticas que facilitan la escalabilidad horizontal. Juntos, resolvemos este paradigma como un sistema completo, incluyendo el hardware para conectar los ordenadores cuánticos, el software para ejecutar los cálculos entre ellos y la inteligencia de red que los hace funcionar”, explica.

IBM y Cisco pretenden explorar el desarrollo de hardware y software cuánticos que puedan conectar físicamente entre sí muchos ordenadores cuánticos a gran escala y tolerantes a fallos para formar una red de computación cuántica distribuida. Las empresas tienen como objetivo realizar una demostración inicial de prueba de concepto a finales de 2030, para lo que planean entrelazar qubits de varios ordenadores cuánticos independientes ubicados en distintos entornos criogénicos. Para ello, las empresas deberán inventar nuevas conexiones, incluyendo transductores ópticos de microondas y un stack de software de apoyo.

La visión de Cisco para un centro de datos cuántico se basa en una arquitectura que podría hacer realidad la computación cuántica distribuida en un futuro próximo. Esta visión incluye un stack completo de hardware y software que tiene como objetivo preservar los frágiles estados cuánticos, distribuir los recursos de entrelazamiento, facilitar la teletransportación entre ordenadores cuánticos y sincronizar las operaciones con una precisión inferior al nanosegundo.

Para ir más allá de la conexión entre dos ordenadores cuánticos separados pero físicamente cercanos, IBM y Cisco tienen previsto explorar cómo transmitir qubits a distancias más largas, como entre edificios o centros de datos. Para lograrlo, las empresas explorarán tecnologías de fotones ópticos y transductores ópticos de microondas, y estudiarán cómo pueden incorporarse a una red cuántica para transferir información cuántica según sea necesario.

La conexión de múltiples ordenadores cuánticos requerirá una interfaz adecuada. IBM tiene previsto construir una unidad de red cuántica (QNU) que sirva de interfaz para una unidad de procesamiento cuántico (QPU), con el fin de convertir la información cuántica estacionaria de la QPU en información cuántica ‘volante’ a través de la QNU para luego conectarla a través de una red a múltiples ordenadores cuánticos.

La red cuántica de Cisco tendría como objetivo distribuir los entrelazamientos a pares arbitrarios de estas QNU bajo demanda para impulsar la transferencia de información cuántica necesaria para un algoritmo o aplicación cuántica determinados. Para lograrlo, Cisco está desarrollando un marco de protocolo de software de alta velocidad que puede reconfigurar de forma continua y dinámica las rutas de red para que los entrelazamientos puedan distribuirse a las QNUs cuando hayan terminado sus cálculos parciales.

Juntas, las empresas tienen previsto investigar cómo un puente de red, compuesto por hardware novedoso y software de código abierto, podría utilizar los nodos de la red cuántica de Cisco para conectar muchas QPU de IBM dentro de un centro de datos a través de su interfaz QNU. En el futuro, este enfoque podría ampliarse para conectar QPU en múltiples centros de datos. Esto permitiría extender una red cuántica más grande a distancias aún mayores para sentar las bases de una futura Internet de computación cuántica.

Los ordenadores cuánticos de IBM conectados por esta arquitectura podrían facilitar cargas de trabajo que requieren un gran esfuerzo computacional, incluyendo aquellas que necesitan recursos informáticos de alto rendimiento como parte de un marco de supercomputación centrado en la cuántica.

Con este objetivo, IBM también está colaborando con el Centro de Materiales y Sistemas Cuánticos Superconductores (SQMS), dirigido por el Laboratorio Nacional de Aceleradores Fermi, en su calidad de miembro de cuatro de los Centros Nacionales de Ciencia e Investigación Cuántica del Departamento de Energía de los Estados Unidos. Juntos, IBM y el SQMS pretenden investigar cuántas QNUs podrían utilizarse en los centros de datos cuánticos, y tienen previsto realizar una demostración inicial de múltiples QPUs conectadas en los próximos tres años.

Los cimientos de una Internet basada en la computación cuántica

La creación de una red de computación cuántica distribuida y escalable abrirá el camino hacia un espacio computacional exponencialmente grande y permitirá la expansión de diversas tecnologías, lo que podría dar lugar a una futura Internet basada en la computación cuántica a finales de la década de 2030.

Una Internet de computación cuántica ofrece un futuro en el que muchas tecnologías cuánticas distribuidas, como los ordenadores cuánticos, los sensores cuánticos y las comunicaciones cuánticas, estarán conectadas y compartirán información a distancia, por ejemplo, en una región metropolitana y, con el tiempo, a escala planetaria. Esta visión podría facilitar nuevas posibilidades, como comunicaciones ultra seguras o la monitorización precisa del clima, el tiempo y la actividad sísmica.

IBM y Cisco también planean cofinanciar proyectos de investigación académica y colaborativos para promover un ecosistema cuántico más amplio, siguiendo una larga trayectoria de fomento de la investigación en laboratorios académicos y nacionales.

The Trader: cambiará lo que somos capaces de descubrir

Mientras el mundo entero mira a la inteligencia artificial (IA) como el gran cambio tecnológico de nuestra era, en silencio se está gestando una revolución todavía más profunda: la computación cuántica. IBM acaba de presentar dos nuevos procesadores experimentales (Loon y Nighthawk) capaces de realizar cálculos imposibles para cualquier ordenador clásico. Google, Microsoft y otras grandes tecnológicas también están inmersas en la carrera por dominar esta nueva frontera. Y no es casualidad. Según McKinsey, esta tecnología podría generar 1,3 billones$ de valor económico adicional antes de 2035.

La promesa es enorme: resolver en minutos u horas lo que hoy tardaría años. Desde simular el comportamiento de moléculas para crear nuevos medicamentos hasta analizar escenarios financieros complejos o diseñar materiales avanzados. 

Pero el cambio no consiste en hacer los ordenadores más rápidos, sino en algo mucho más disruptivo. Los ordenadores actuales procesan información en bits (ceros o unos). Los cuánticos usan qubits, que pueden ser cero y uno al mismo tiempo. Mientras un ordenador tradicional se parece a una moneda que muestra cara o cruz, un ordenador cuántico trabaja con la moneda girando en el aire, capturando infinitas posibilidades a la vez.

Por eso no sustituirán a los ordenadores personales ni a los móviles, sino que se usarán para resolver problemas que hoy son inabordables. Farmacéuticas, automotrices o bancos ya colaboran con startups cuánticas para explorar su potencial. BMW y Airbus investigan cómo aplicarla al desarrollo de pilas de combustible, mientras Biogen y Accenture la usan para acelerar la búsqueda de fármacos.

Sin embargo, el desafío técnico es monumental. Los qubits son extremadamente frágiles: una simple vibración, un rayo de luz o un cambio de temperatura puede arruinar un cálculo. IBM y Google están intentando crear chips tolerantes a errores, algo así como el 'Santo Grial' del sector. Solo cuando se logre esa estabilidad (la llamada computación cuántica de corrección total de errores) podrá comenzar la verdadera revolución. Algunos expertos creen que eso podría ocurrir en la próxima década. IBM apunta a 2030, y la mayoría de los encuestados por McKinsey coincide en ese horizonte. 

Cuando llegue ese momento, su impacto será comparable al nacimiento de Internet o la llegada del microprocesador. Para entender hasta qué punto este nuevo hito tecnológico cambiará nuestras vidas, lo mejor es la frase del profesor Sridhar Tayur, de Carnegie Mellon: “Hoy tratamos de hacer neurocirugía con una cuchara. La computación cuántica nos dará, por fin, el bisturí adecuado.”

"La inteligencia artificial ya está cambiando la forma en que pensamos y trabajamos. Pero la computación cuántica cambiará lo que somos capaces de descubrir. No es solo una evolución tecnológica: es un salto de especie en nuestra capacidad de entender el mundo", subraya el analista Pablo Gil en The Trader.

IA física: la disrupción industrial más grande de la próxima década

Tras el boom de los modelos de lenguaje, llega la era de la IA física, la que algunos consideran puede ser la disrupción más grande en lo industrial de la próxima década. La IA física es una inteligencia artificial capaz de entender, simular y optimizar procesos del mundo real: fábricas, robots, motores, materiales, cadenas de montaje… No trabaja solo con texto: trabaja con física y datos reales y sirve para acortar drásticamente el ciclo desde la idea, el prototipo y el producto. 

Simulas antes de fabricar, optimizas sin parar máquinas y pruebas, miles de diseños en minutos. Esto reduce costes, acelera la innovación y permite crear productos mejores y más eficientes. Por eso gigantes como Prometheus (la nueva empresa de Jeff Bezos, que ha levantado 6.200 millones antes de nacer), Tesla Optimus, Figure, NVIDIA Omniverse trabajan en fábricas, robots o gemelos digitales de plantas industriales y Siemens y Dassault en la parte de ingeniería están entrando a toda velocidad en este campo. La carrera es clara: fábricas más autónomas, robots más capaces y diseños optimizados por IA.

Si la IA generativa transformó el software, la IA física transformará el mundo material, o al menos en esa idea, está invertido el hombre que cambió el comercio mundial con Amazon.