05Nov

Cada euro invertido en tecnología debe demostrar su rentabilidad, subraya María Galván, subdirectora general, en la presentación de la tercera edición del Radar Digital Mutualidad.

Miguel Ángel Valero

El informe Tendencias 2027 en el sector asegurador, presentado en la tercera edición de Radar Digital Mutualidad, el centro de investigación de la entidad sin ánimo de lucro con soluciones de ahorro y previsión para profesionales, lanza un claro mensaje a todas las empresas de cualquier sector sobre el desarrollo de la inteligencia artificial (IA):  la gobernanza de la IA es la clave para escalar con confianza y generar valor sostenible.

Silvia Hernández, directora de Clientes Estratégicos y Globales de Microsoft España, habla de "empresas frontera", en las que "cada empleado será manager de agentes de IA", con una liberación de capacidades humanas para "hacer más y mejor" y para democratizar el acceso a la inteligencia. Esto se debe traducir en más productividad por empleado, "reinventar" la experiencia de cliente, transformar los procesos de negocio, "aquí el potencial es increíble", y en acelerar la innovación.

Esta experta plantea una pregunta clave: "¿cómo nos diferenciamos en esa carrera brutal que es la IA?". Y responde: "con seguridad y gobernanza, un ciclo de mejora continua en evaluación, agentes IA, contextos y marcos de trabajo y modelos. Y sobre todo, en transformación cultural y en la forma de trabajar".

Generar valor al negocio y a las personas

María Galván, subdirectora general de Tecnología, Datos y Operaciones de Mutualidad, lo tiene muy claro en la presentación del informe: “La transformación tecnológica del sector ya no consiste únicamente en incorporar nuevas tecnologías, sino en generar valor al negocio y a las personas. La IA, los datos y la automatización están redefiniendo el sector asegurador, pero el verdadero reto es su gobierno y control. Necesitamos una IA gobernada para generar valor con confianza". Las empresas, no solo las aseguradoras, deben "prepararse para el futuro desde la innovación responsable".

Un futuro que se vislumbra en cinco tendencias:

  • 1. IA agéntica supervisada. Los agentes IA pasan de asistir en tareas puntuales a ejecutar procesos completos en áreas como siniestros, suscripción, mediación o renovaciones, en un mercado que crecerá un 44% anual hasta 2032 (de 368,3 millones$ en 2025 a 5.070,9 millones). Su autonomía sigue siendo limitada (en Europa, solo el 9% de los casos reportados corresponde a IA agéntica) y el control humano sigue siendo predominante. Su expansión requiere trazabilidad y supervisión humana, con una definición clara de quién valida, aprueba y responde por las decisiones. Una de sus principales barreras es la integración con los sistemas legales y el control del coste. También, quién valida, aprueba, y responde en caso de problemas.
  • 2. Gestión financiera de la tecnología mediante FinOps. El control del gasto en la nube y en IA se convierte en una prioridad estratégica. FinOps ya no se limita al cloud (57%, privado), abarca IA (98%), SaaS, software como servicio (90%), licencias (64%)y centros de datos (48%). El 98% de los profesionales FinOps ya gestiona el gasto en IA, frente al 63 % en 2025 y el 31 % en 2024. FinOps permite vincular cada gasto tecnológico con los resultados de negocio y optimizar las decisiones sobre infraestructura, proveedores y modelos de consumo. La variabilidad de los costes de IA y la dispersión de los datos dificultan prever el gasto y comprobar la rentabilidad de cada aplicación, si cada uso de la IA genera más valor de lo que cuesta.
  • 3. Infraestructura híbrida y gobierno del dato. La infraestructura híbrida se vuelve estándar regulatorio y obliga a la aseguradora a controlar dónde procesa cada dato. Actualmente, el 80% de las aseguradoras externaliza el almacenamiento en la nube a grandes proveedores. Además, con la nueva regulación CADA (Cloud and AI Development Act), todavía en tramitación, se reforzará la soberanía tecnológica europea, tratando de reducir la dependencia de proveedores extracomunitarios críticos. CADA complementará previsiblemente al AI Act (el 74% de las aseguradoras ya tiene un plan de adaptación a esta norma), DORA, NIS2, GDPR y los requisitos de externalización de EIOPA, especialmente en materia de soberanía del cloud y uso de infraestructuras de IA. Esto llevará a multiplicar por tres la capacidad de centros de datos europeos en 5 a 7 años, e incorporar controles desde el diseño a la infraestructura.
  • 4. Adopción de IA con gobernanza y pilotos controlados. La IA está ampliamente adoptada en el sector asegurador, pero su escalado sigue siendo limitado. El 65% de las aseguradoras ya usa IA generativa, pero solo el 32% de los casos de uso ha llegado a la fase de producción. El reto consiste en convertir los pilotos en aplicaciones repetibles, auditables y conectadas con resultados. Hoy solo el 8% de los casos son soluciones que generan valor, y el 49% se limita a ganancias coyunturales de productividad. Para ello, el informe apunta a planes de implantación estructurados y pruebas orientadas a resolver problemas concretos bajo una gobernanza común.
  • 5. Crecimiento de los ecosistemas digitales. El 63% de las aseguradoras considera los ecosistemas un motor clave de crecimiento y el 73 % de los clientes reclama experiencias digitales fluidas en cada interacción con su aseguradora. Por ello, el 80% de las aseguradoras tienen una infraestructura completa de API, pero solo el 32 % la ha convertido en un motor del negocio. Las alianzas permiten acceder a nuevos canales y capacidades, pero requieren precisar el papel de cada participante, la integración tecnológica y el reparto de responsabilidades, costes y riesgos.

María Galván resume el informe en cinco conclusiones:

  • la IA prepara, la persona decide
  • cada euro invertido en tecnología debe demostrar su rentabilidad
  • la arquitectura se diseña según dónde esté el dato
  • la ventaja está en pasar de la prueba, del piloto, a la producción con gobernanza, "de experimentar a industrializar"
  • el crecimiento mediante alianzas debe tener reglas claras

El panel de expertos sobre “Las claves del Seguro que viene: Transformación, IA y Tecnologías Emergentes”, moderado por Pablo López-Aranguren, responsable de Innovación Digital de Mutualidad, en el que han participado Judith Gil, directora de Transformación Digital y Proyectos de Mutua Madrileña; Víctor Pizarro, socio responsable de Transformación en Seguros de EY España; Pedro Díaz, director general de Savia (Mapfre), refuerza esas conclusiones:

  • transformar para crecer: del diagnóstico al valor de negocio
  • la gran empresa debe tener la humildad de reconocer que una startup mucho más pequeña y sin apenas recursos es capaz de crear soluciones que benefician a sus clientes
  • IA con criterio: quién decide y quién responde.
  • estar al nivel que se espera de la compañía
  • el cliente debe tener el control sobre sus datos, hay que explicarle bien qué hacemos con ellos

Allianz: la IA es la principal fuente de asesoramiento financiero

La educación financiera continúa siendo un reto para los españoles. Según el Financial Literacy Report elaborado por Allianz Research, únicamente el 17% alcanza un nivel alto de conocimientos financieros (frente al 58% con nivel medio, y el 25%, bajo). El 16% identifica a la IA como su principal fuente de asesoramiento financiero, porcentaje que se eleva hasta el 27% entre los jóvenes de la Generación Z. Sin embargo, el estudio advierte de una paradoja: la IA aumenta la confianza pero no necesariamente los conocimientos.

El nivel educativo constituye el factor más determinante en la capacidad de gestión económica, pues solo el 5% de la población con educación primaria alcanza un nivel alto de alfabetización financiera, frente al 24% de quienes poseen estudios superiores. Esta falta de competencias resulta especialmente crítica en un escenario marcado por el incremento de la longevidad y la presión sobre los sistemas públicos de pensiones. Un caso paradigmático es el de las mujeres, que deben financiar periodos de jubilación más largos pero presentan la mitad de probabilidades que los hombres de alcanzar un nivel alto de conocimientos financieros (11% frente al 24%).Además, las generaciones más jóvenes también muestran mayores carencias. Solo el 13% de los españoles pertenecientes a la Generación Z alcanza un nivel elevado de conocimientos financieros, frente al 19% de los Baby Boomers.

Para revertir esta dinámica Allianz ha creado ‘Finances4All’, un programa para formar a más de 600 jóvenes de entre 15 y 24 años en situación de vulnerabilidad de seis ciudades españolas: Madrid, Barcelona, A Coruña, Bilbao, Valencia y Sevilla. El programa impulsado por Allianz y en el que colabora Junior Achievement, está alineado con el Plan Nacional de Educación Financiera de España y se basa en el currículo del Allianz Literacy Hub, abarcando ingresos, presupuestos, ahorro, fondos de emergencia, seguros y nociones básicas de inversión, prevención de deudas y evitación de estafas. El objetivo es mejorar los conocimientos financieros y gestión del riesgo de los jóvenes a través de talleres prácticos, simulaciones, estudios de casos, retos presupuestarios y ejercicios de identificación de estafas. 

Además, los empleados de Allianz asumen un rol fundamental en el programa, ya sea como co-diseñadores o como voluntarios. De este modo, los empleados podrán ayudar a adaptar el currículo y promover la participación en toda la empresa. Como parte del voluntariado, también actuarán como facilitadores de las actividades y dirigirán talleres, retos financieros gamificados y actividades de hackatón para compartir su experiencia y conocimientos.

La sede central de Allianz acogerá el programa de Madrid y Barcelona, mientras que en las demás regiones, las sesiones se impartirán en escuelas y centros de formación profesional. 

"La educación financiera es una herramienta poderosa de inclusión social. Cuando los jóvenes aprenden a gestionar su dinero y adquieren la capacidad de navegar el sistema financiero, aprovechan mejor sus recursos y ganan confianza y resiliencia. La baja alfabetización financiera, unida a la alta demanda de nuestras ONG colaboradoras hacen que este sea el momento idóneo para actuar. Con ‘Finances4All’, en Allianz apostamos por empoderar a los jóvenes para que sean dueños de su futuro financiero", subraya Olivia Loewe, Directora de Asuntos Corporativos y Sostenibilidad de Allianz.

La aseguradora también ha lanzado la plataforma ’Allianz School for Life’, una herramienta digital gratuita y de acceso libre para promover la educación financiera. El objetivo de la herramienta es dotar a los ciudadanos de una formación mínima que les permita evaluar sus decisiones económicas con criterio propio y evitar los riesgos derivados del exceso de confianza.La plataforma inicia su andadura con el primer curso 'Money Made Simple', estructurado en rutas de aprendizaje adaptadas a cuatro etapas clave de la vida: niños (6-10 años), adolescentes (11-15 años), jóvenes adultos (16-24 años) y adultos (+25 años). A través de estos módulos, los usuarios pueden aprender desde la elaboración de presupuestos o el ahorro inicial hasta la planificación de inversiones, la gestión de deudas, el funcionamiento de las coberturas de seguro y la detección de fraudes digitales. 

La experiencia se complementa con herramientas prácticas e interactivas como una calculadora de gastos diarios llamada Coffee Tracker, un asistente de presupuestos y una herramienta para eliminar deudas.

Además del acceso individual, ‘Allianz School for Life’ facilita kits didácticos descargables dirigidos a profesores, familias, ONG y empresas, diseñados para trasladar la educación financiera directamente a aulas, talleres formativos y entornos de trabajo. Si bien el programa arranca enfocado en la capacitación económica, el proyecto contempla una ampliación progresiva hacia otros pilares fundamentales para la resiliencia de la sociedad, como la gestión de riesgos en salud y clima.

“La seguridad financiera está determinada por múltiples factores, desde las decisiones individuales hasta los sistemas financieros y sociales en los que viven las personas. Aunque la responsabilidad no recae únicamente en los hogares, cada vez se pide a las personas que asuman una mayor responsabilidad sobre su futuro financiero y, para ello, necesitan las herramientas y los conocimientos necesarios para tomar decisiones informadas. Una mayor responsabilidad debe ir acompañada de una mayor capacidad financiera. Existe una necesidad cada vez mayor de una educación financiera y en gestión del riesgo rigurosa y fiable; por ello, Allianz lanza una plataforma gratuita de aprendizaje financiero online: Allianz School for Life, destaca Ludovic Subran, Chief Economist y Chief Investment Officer de Allianz. 

Los datos de España reflejan una tendencia común en los principales mercados desarrollados analizados por Allianz Research. El estudio muestra que los niveles elevados de educación financiera siguen siendo minoritarios. En conjunto, solo el 17% de los encuestados alcanza un nivel alto de conocimientos financieros, mientras que más de una cuarta parte presenta carencias significativas. Reino Unido lidera la clasificación con un 23% de personas altamente alfabetizadas financieramente, seguido por Austria y Alemania (22% en ambos casos). Por su parte, Francia (11%) y EEUU (13%) registran los resultados más bajos.

Por su parte, BBVA Allianz ha incorporado una nueva funcionalidad en su aplicación móvil que permite a sus clientes comunicar y realizar el seguimiento en tiempo real de los siniestros de hogar directamente desde la ‘app’ del banco en España. La herramienta facilita conocer la evolución de un expediente desde su apertura hasta su resolución, aportando mayor transparencia, autonomía y comodidad durante todo el proceso. A través de esta nueva funcionalidad, los usuarios pueden consultar en qué fase se encuentra su expediente, conocer las actuaciones realizadas y activar notificaciones para recibir información sobre cualquier novedad relevante.

Esta mejora supone un paso más en la estrategia de digitalización de BBVA Allianz:  antes los clientes ya podían comunicar sus siniestros de hogar a través de la app, adjuntar la documentación necesaria y realizar las gestiones iniciales de forma ágil y sencilla. Ahora, además, pueden seguir la evolución de su expediente en tiempo real y recibir avisos ante cualquier avance o actualización, lo que les proporciona una mayor visibilidad, transparencia y control durante todo el proceso de gestión del siniestro. El servicio está integrado en Espacio Seguros, el área de la app de BBVA que concentra toda la información aseguradora de los clientes, y también puede utilizarse desde la zona de emergencias o desde el detalle de la póliza.

Hasta ahora, conocer el estado de un siniestro requería en muchos casos contactar telefónicamente con la aseguradora. A partir de ahora los clientes pueden acceder a la información cuando lo necesiten y desde cualquier lugar, manteniendo abierta la posibilidad de contar con el apoyo de un agente especializado si así lo requieren. "Queremos ofrecer a nuestros clientes una experiencia cada vez más sencilla, transparente y adaptada a la forma en que hoy se relacionan con los servicios financieros y aseguradores. Esta nueva funcionalidad les permite acceder a la información de forma inmediata y mantenerse informados en todo momento sobre la evolución de su siniestro", señala Maite Archaga, CEO de BBVA Allianz.

El lanzamiento de esta funcionalidad forma parte de una estrategia más amplia de transformación de la experiencia de cliente impulsada por BBVA Allianz, basada en la combinación de tecnología, digitalización y atención personalizada.La compañía utiliza ya soluciones de IAl para gestionar más de 2,3 millones de llamadas al año, analizando automáticamente las interacciones con el objetivo de mejorar la calidad del servicio, optimizar procesos y liberar tiempo para que los equipos puedan centrarse en aquellas gestiones donde la intervención humana aporta un mayor valor. Estas capacidades tecnológicas apoyan además la gestión de más de 250.000 operaciones de servicio anuales, contribuyendo a ofrecer respuestas más ágiles y eficientes.

El gasto en IA de las empresas se multiplica por 5 en un año

Las empresas destinan 177.000 millones$ anuales a IA, según el informe del fondo de capital riesgo Menlo Ventures. El gasto se ha multiplicado por cinco en un año, frente a los 102.500 millones que ha costado este año desarrollar los propios modelos. El presupuesto se ha quedado corto. Muchas empresas planeaban casi duplicar su partida de IA en 2026. Al final están gastando, de media, 4,7 veces más que el año pasado.

Los agentes IA tiran del gasto. Generan el 80% de todo el consumo en OpenRouter (una plataforma que da acceso a muchos modelos), siete veces más que el uso humano directo. El 74% de los ingenieros de IA ya usa agentes y el 32% usa varios a la vez. 

OpenAI, Anthropic y Google se quedan con el 69% del mercado, frente al 50% del año pasado. Pero con diferentes evoluciones: Anthropic pasa del 40% al 55%, OpenAI del 27% al 31% y Google baja del 21% al 9%. Solo Claude y Codex suman 24.000 millones de gasto. El software de siempre aguanta. Solo el 22% del presupuesto de software se ha movido a IA, y el 13% de ese dinero ha vuelto a empresas de software tradicional que venden productos con IA, como las licencias de Copilot de Microsoft.

  • HP ficha como consejera delegada a Emma Walmsley, que dirigió GSK durante nueve años y nunca ha mandado en una tecnológica. Llega el 4 de enero de 2027 y releva al interino Bruce Broussard, que pasará a presidir el consejo. Su primer reto, solucionar la escasez de chips de memoria, que encarece cada PC que sale de la fábrica. La acción sube con el fichaje.
  • La deuda de CoreWeave se hunde tras ganar los demócratas en Texas. La nuebva gobernadora, Gina Hinojosa, quiere vetar centros de datos nuevos hasta que haya leyes que los regulen. Y es que el 79% de los texanos pedía límites. Los bonos de CoreWeave hasta 2031 caen a 79,5 centavos por dólar y los de 2030 y 2032 tienen que pagar más del 15% para captar inversores. ¿Por qué sufre la deuda? Porque CoreWeave pide prestado hoy para naves que cobrará mañana. Si Texas congela permisos, el cobro se retrasa y los intereses no. Amazon, en cambio, sube un 7,1% en Bolsa porque paga sus centros de datos con dinero propio. Quien vive del crédito, paga la factuira.
  • Qualcomm pondrá los chips de las antenas de Starlink Mobile, la red con la que SpaceX reta a las operadoras. SpaceX elige a Qualcomm para las antenas terrestres de su red 5G en EEUU; que serán decenas de miles desde 2027. Es el mayor contrato 5G de Qualcomm, que pone la radio y el cerebro de cada antena. En octubre ya compró espectro, las frecuencias de las llamadas, por unos 8.000 millones$. Porque Qualcomm vive del chip del móvil, que apenas crece, y aquí vende el motor de la autopista, no el del coche. Si Starlink junta satélites y torres, nace un cuarto operador con capacidad de inversión. Qualcomm gana ingresos lejos del smartphone. La factura, para Verizon y AT&T, que ven cómo más competencia supone tarifas más bajas y menos margen para repartir.
  • Google ha anunciado que, a principios del año que viene, las cuentas de alumnos de colegio e instituto empezarán con Gemini, Gemini Notebook y el buscador desactivados. Cada centro decidirá qué enciende. El problema es que, según su vicepresidente de Educación, el buscador y la IA ya van juntos: un colegio que quiera dejar la IA fuera de clase se queda también sin Google.
    • ChatGPT ya gestiona una de cada cinco búsquedas de Google. Lo dice un análisis interno de OpenAI: es más del triple que Bing. Además, ChatGPT ha pasado de 1.000 millones a 1.200 millones de usuarios semanales en unos 60 días. 
    • Claude conecta solas las apps de tu empresa al entrar. En los planes Team y Enterprise, al iniciar sesión en Claude se conectan automáticamente los complementos compatibles. Hay 14 listos, entre ellos Notion, Figma, HubSpot y Linear. Está en beta. 
  • CrowdStrike, una de las grandes empresas de ciberseguridad, ha presentado AI Kill Switch, un botón de parada de emergencia dentro de su plataforma Falcon Guardian. Está pensado para empresas que tienen agentes de IA trabajando con sus herramientas y quieren poder cortarlos al instante si hacen algo que no deben.
  • Anthropic dio a un agente una preferencia al azar entre dos opciones igual de defendibles y puso a 50 analistas expertos a trabajar con él. Acabaron eligiendo lo que su IA prefería en el 86% de las decisiones. 
  • Apple avisa: los agentes pueden comprar sin permiso. En su informe anual a inversores, Apple advierte de que los agentes de IA pueden actuar de forma imprevisible, incluso cerrando compras sin la autorización adecuada. 
  • Quien pierde el empleo por la IA tarda más en volver. Goldman Sachs detecta que los trabajadores probablemente desplazados por la IA en 2025 tardaron un mes más en encontrar trabajo que el resto de despedidos.
26Oct

Si la salida a Bolsa de Anthropic es bien absorbida, la valoración se acerca al objetivo y la cotización es sólida en las sesiones posteriores, se confirmaría lo acertado de financiar el crecimiento de la IA, incluso cuando éste conlleva una elevada intensidad de capital.

Miguel Ángel Valero

Las dudas sobre la inteligencia artificial (IA) siguen, pese a que los resultados presentados por SpaceX y Meta, dos de los seis hiperescaladores, confirmaron la fortaleza de los beneficios empresariales y la continuidad del ciclo de inversión en IA. En el caso de SpaceX, los ingresos se duplicaron frente al anterior trimestre y el negocio de IA se consolidó como la principal fuente de ingresos de la compañía –superando a Starlink–, al representar ya el 52% de las ventas trimestrales. Los niveles de inversión se han disparado y se espera que el gasto en capex alcance los 170.000 millones$ el próximo año, una cifra comparable a la inversión prevista por Amazon para este ejercicio.

Por su parte, Meta también presentó resultados positivos: elevó la parte baja del rango de inversión previsto para este año, situando el intervalo en 135.000 millones$– 145.000 millones. Además, las primeras cifras oficiales de Muse, el nuevo agente de IA, son prometedoras, con más de 10 millones de usuarios en un mes. Sin embargo, se trata del primer trimestre desde 2013 que la compañía no consigue generar suficiente caja operativa para cubrir sus inversiones. En este contexto, Meta anunció el lanzamiento de una nueva clase de acciones, las acciones clase C, sin derechos de voto, pero que podría convertirse en el instrumento de la compañía para captar capital en el futuro. 

Al mismo tiempo que los resultados de los grandes hiperescaladores reafirmaban la continuidad del ciclo de inversión en IA, continuaron las preocupaciones en torno a las denominadas neoclouds y, en particular, a CoreWave. Estas compañías basan su modelo de negocio en la adquisición de GPU y desarrollo de centros de datos que posteriormente alquilan a terceros, incluidos los propios hiperescaladores, para el entrenamiento y despliegue de modelos de IA, operarando con estructuras financieras altamente apalancadas.No obstante, en el caso de CoreWave, una parte importante de su deuda cotizada está respaldada por centros de datos que opera y alquila. Además, sus expectativas de elevar su inversión en capex el año que viene, apenas representaría alrededor del 5% del gasto de los grandes hiperescaladores, por lo que difícilmente bastaría para poner fin al actual ciclo de inversión en IA. 

Gartner: el 44% de los CEO tiene problemas para demostrar la viabilidad de la IA

Gartner ha presentado en su gran evento anual, el IT Symposium/Xpo, encuestas a consejeros delegados, directores de tecnología y directores financieros con una demoledora conclusión: el gasto en IA sigue subiendo pero muy pocos consiguen demostrar que compensa. El 81% de los directores de tecnología está aumentando su inversión en IA, y el 58% nota más presión para que esa IA recorte costes.  Solo el 13% dice haber sacado un valor importante de la IA y solo el 11% de los directores financieros ve un retorno claro. El 44% de los consejeros delegados tiene problemas para demostrarlo ante sus accionistas.

Según Gartner, el retorno aparece cuando la empresa rediseña el proceso entero: cómo se trabaja, cómo se decide y cómo se organiza el equipo. Antes de aprobar el próximo proyecto de IA, recomienda a una empresa apuntar qué métrica tiene que mover, cuánto, en qué plazo y en qué momento lo para si la rentabilidad no llega.

La banca de EEUU frena a los agentes de IA

Los grandes bancos de EEUU han empezado a cerrar la puerta a los agentes de IA de terceros. JP Morgan, Bank of America, Morgan Stanley, Wells Fargo y Citi han detectado agentes operando dentro de cuentas de clientes, y algunos hacían cosas que nadie les había pedido. La mayoría los había autorizado el propio cliente, pero los bancos dicen que no saben distinguirlos de un ataque. Los agentes iniciaban sesión con las credenciales del propio cliente, algo que las normas de los bancos prohíben. Algunos llegaron a llamar a atención al cliente o a ejecutar acciones que el usuario nunca había pedido.

Además, en una prueba de Anthropic con 1.053 personas, un comando dañino colado a propósito superó la revisión humana el 86% de las veces, frente al 11% de los controles automáticos. Y las personas fallaban más en las sesiones largas.

  • Microsoft ha publicado los primeros resultados de MAI-DxO, su sistema de diagnóstico con IA. En una prueba con 304 casos complejos del New England Journal of Medicine acertó el 83%, frente al 36% de los médicos que participaron. Y llegó al diagnóstico pidiendo menos pruebas y más baratas.
  • Barclays recortará unos 5.000 empleos. el 5% de su plantilla, y usa como argumento la IA, que figura entre las herramientas con las que quiere ahorrar 1.100 millones de libras hasta 2027. Sigue la estela de American Express, como publicó el 25 de octubre Dinero Seguro.
  • Getty Images se declara en quiebra. Tras fracasar su fusión con Shutterstock, inicia una reestructuración para excluirse de Bolsa. Hace cuatro años valía casi 5.000 millones$ y ahora arrastra deuda e incapacidad para hacer frente a la competencia de la foto del móvil y a la de las imágenes hechas con IA.

Banor: la OPV de Anthropic medirá la financiación de la IA

OpenAI negocia obtener 30.000 millones$ en una ronda de financiación en la que participarían como líderes inversores de Emiratos Árabes Unidos, con Coatue entre los posibles participantes. Antes de su salida a Bolsa, esta ronda valora la empresa en 1,25 billones. La china DeepSeek levanta 15.000 millones$ en otra ronda, celebrada dos días después de que EEUU ordenara retirar su IA de las agencias federales. CATL y Tencent figuran entre los inversores.

Angelo Meda, gestor de Banor Mistral, fondo integrado en Banor SICAV, cree que los mercados cada vez tienen más dudas sobre la necesidad de financiar el crecimiento de las empresas relacionadas con la IA. Y la principal prueba que demostrará si este cambio de visión sobre la IA se hace realidad, será la OPV de Anthropic. Se trata de la salida a Bolsa de una empresa que cotizará en el Nasdaq valorada en cerca de 2 billones$ con ingresos de 16.800 millones en el tercer trimestre (+45%), que genera 1,7$ dólares de ingresos por cada dólar que gasta en capacidades informáticas.

La IA ha dominado los mercados en los últimos tres años gracias a la fuerte demanda de GPU (procesadores), y centros de datos, y por las fuertes inversiones realizadas por las compañías tecnológicas. Pero la próxima salida a Bolsa de Anthropic. “podría convertirse en la primera prueba real de los mercados sobre los pilares que sustentan los grandes modelos de IA: cuánto valen, cuánto capital absorben, qué rentabilidad pueden alcanzar y, sobre todo, quién se queda realmente con los beneficios generados a lo largo de toda la cadena de valor”.

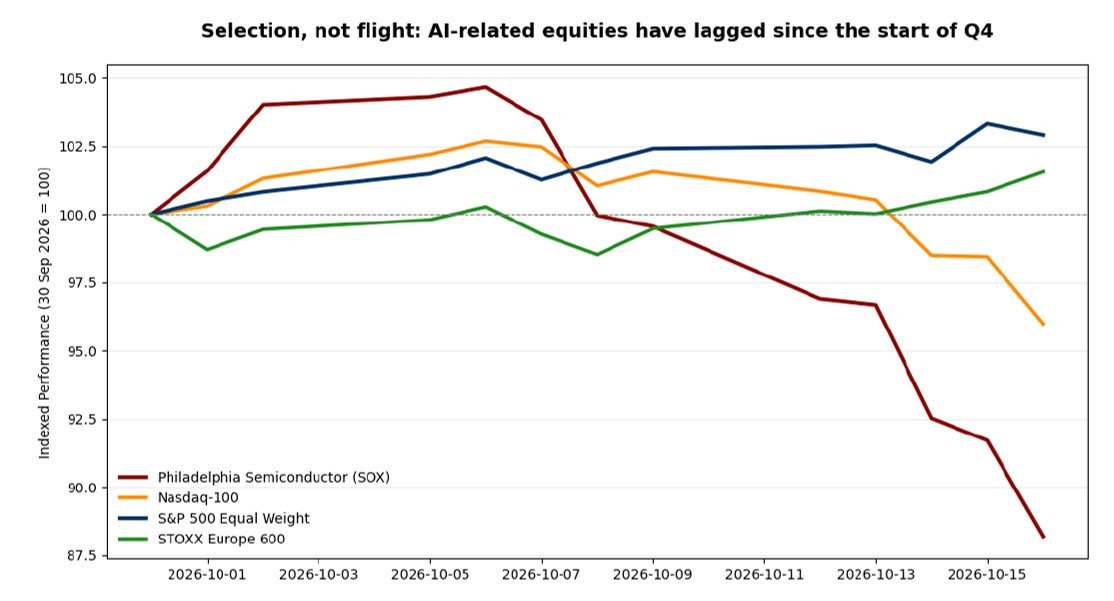
El momento de salida a bolsa de Anthropic “no puede ser más delicado”. Porque las Bolsas mundiales han mostrado en las últimas semanas una crisis de confianza en el segmento más agresivo de la temática de la IA. El S&P 500 sigue cerca de máximos, pero el Nasdaq y las compañías de semiconductores se han visto castigados. Los bancos, el sector sanitario y muchos valores menos expuestos a la tecnología, por el contrario, han demostrado mayor resistencia.

Algunas estimaciones sobre la tasa anualizada de ingresos de Anthropic se han revisado a la baja, y los inversores han empezado a dudar de la sostenibilidad de los márgenes, la competencia y la enorme cantidad de capital necesaria para mantener el liderazgo tecnológico. La verdadera pregunta “no es solamente saber cuánto crecerá Anthropic, sino qué clase de empresa estamos valorando”, afirma este experto.

Porque a diferencia de una compañía de software tradicional, los grandes modelos de IA necesitan chips, energía, redes, centros de datos y contratos de infraestructura a una escala asombrosa. Anthropic mantiene compromisos a largo plazo de al menos 518.000 millones$ vinculados a la nube, la capacidad informática y la infraestructura. 
Por tanto, la empresa es en parte desarrolladora de software y en parte industria pesada digital: vende inteligencia, pero para producirla tiene que construir el equivalente tecnológico de refinerías, centrales eléctricas y autopistas.

Otro factor que alimenta las dudas surgidas tras el anuncio de OPV de Anthropic es su relación con Amazon y Google. Esto “hace el escenario más interesante”, porque ambas compañías son inversores, proveedores de infraestructura, canales de venta, clientes y competidores. De hecho, el 48% de los ingresos de Anthropic en 2025 vino de estos dos hyperscalers. La relación puede ser vista “como una ventaja competitiva, porque garantiza capital, distribución y acceso a capacidad informática; o bien, como una dependencia, porque gran parte del valor económico podría ser absorbida por los mismos socios que proporcionan la infraestructura”.

Por tanto, es lógico preguntarse ¿quién se beneficia realmente del crecimiento de Anthropic? ¿La propia Anthropic, sus proveedores de chips, los proveedores de nube, los propietarios de centros de datos o las empresas que financian todo el despliegue? “El mercado ha pasado varios años premiando a casi todos los participantes de la cadena de valor. Ahora ha empezado a preguntar cómo se reparte la cuenta”.

Sobre la OPV, “es poco probable que una operación de esta magnitud se financie únicamente con dinero nuevo”, avisa Angelo Meda. Muchos fondos de inversión podrían comprar Anthropic dentro de una rotación del sector tecnológico, mediante la reducción de posiciones en las principales cotizadas con mayor liquidez y capitalización, tales como Nvidia, Microsoft, Amazon, Alphabet, Meta, Broadcom y Oracle. Esta es una de las razones de la reciente debilidad de los valores relacionados con la IA. Porque los inversores se plantean ¿cuánto capital será necesario, a qué coste y con qué rentabilidad?

Las empresas más endeudadas de la cadena de suministro de infraestructuras son las más afectadas por estas reticencias de los inversores. El miedo a financiar centros de datos y a la capacidad de seguir accediendo a los mercados de crédito ha golpeado a compañías como CoreWeave, y ha contribuido a las ventas en semiconductores, hardware y proveedores de infraestructura. 

El hecho de que la mayoría de los valores estadounidenses siguieran subiendo mientras el Nasdaq caía, “demuestra que no estamos ante una huida indiscriminada del riesgo, sino ante una selección cada vez más exigente dentro de la temática de la IA”. El mercado “ha cambiado su forma habitual de valorar las cifras de las compañías de la IA”. Los ingresos y los pedidos siguen siendo fundamentales, pero ahora cobra relevancia el flujo de caja libre, el coste de la deuda, la rentabilidad sobre el capital invertido, la duración de los contratos, y los ingresos generados por cada dólar de capacidad informática.

Y esta tendencia se está extendiendo en todas las regiones. En EEUU, las pérdidas debidas a este nuevo enfoque del mercado se han concentrado en las grandes tecnológicas y en la cadena de suministro de chips, mientras que el sector financiero, el sanitario y otros sectores han compensado parte de las pérdidas.  En Europa, el Stoxx 600 se ha mostrado más estable, apoyado en sólidos resultados empresariales y una exposición menos concentrada a la IA. Los mercados de Asia, por el contrario, han sufrido más el cambio de foco de los inversores, sobre todo en Corea, Taiwán y Japón, muy afectados por las dudas sobre la inversión tecnológica, ya que una parte significativa de sus respectivos índices está vinculada a los semiconductores, la memoria y el hardware. Estos mercados sufrieron alta volatilidad, con caídas fuertes seguidas de rebotes considerables.

En la fase actual “no parece aconsejable abandonar la temática de la inteligencia artificial, pero cada vez resulta más esencial distinguir entre sus distintos componentes”, opina Angelo Meda. También “es importante evitar aplicar múltiplos propios del software a empresas cuyo modelo de negocio se parece cada vez más a los de las infraestructuras”. Anthropic es “una formidable prueba de fuego”. Si la salida a Bolsa es bien absorbida, la valoración se acerca al objetivo y la cotización es sólida en las sesiones posteriores, “se confirmaría lo acertado de financiar el crecimiento de la IA, incluso cuando este conlleva una elevada intensidad de capital”.
Pero si “se produce una caída del precio, una disminución de la oferta, o un aplazamiento, serían pruebas de que se ha abierto una brecha significativa entre las valoraciones de los expertos y las que los inversores están dispuestos a aceptar”, concluye este experto.

Roland Berger: la IA generará el 50% de la demanda de potencia

La expansión de la IA está acelerando la construcción de centros de datos a escala mundial y reordenando la geografía de esta infraestructura. De acuerdo con el estudio de Roland Berger The global build-out race: AI data center study | Part 1, la capacidad instalada global se multiplicará por cuatro en una década, pasando de 88 gigavatios (GW) en 2025 a 341 GW en 2035. El peso de la IA en la demanda total pasará del 20% a casi el 60%. Roland Berger prevé que la capacidad mundial alcance los 224 GW en 2030, tras crecer un 21% anual, con la IA ya en torno al 50% de la demanda de potencia. En ese horizonte de 2030, Europa pierde terreno, ya que su cuota de capacidad instalada descenderá del 13% al 10%, frente al 58% aproximado de Norteamérica.

Las necesidades de cómputo que exigen las nuevas generaciones de los grandes modelos de lenguaje, así como una velocidad de adopción sin precedentes de estas tecnologías, explican el desarrollo de los centros de datos. La inversión de los grandes operadores de nube, los hyperscalers, rozará los 750.000 millones$ en 2026, casi el doble que en 2025. Roland Berger considera sólido el crecimiento a largo plazo de esta industria, aunque advierte de que el ritmo actual de inversión, por delante de los ingresos que genera hoy la IA, y la presión sobre el flujo de caja de algunos operadores introducen vulnerabilidades y hacen posible una moderación temporal. 

“Los centros de datos de IA son infraestructuras muy intensivas en capital y con plazos largos de desarrollo, y quien invierte necesita reglas estables y tiempos de tramitación predecibles. El estudio muestra que las ayudas financieras no son un incentivo suficiente y que las decisiones de ubicación dependen en gran medida del marco regulatorio y del acceso a la red. Además de con EEUU, se compite entre mercados europeos, por lo que tomarán ventaja los países que ofrezcan más previsibilidad”, señala Juan Luis Vílchez, senior partner de Roland Berger en Iberia.

En 2025, Norteamérica contaba con 4.322 centros de datos, 4.032 de ellos en EEUU, una cifra superior a la de Europa Occidental y Asia juntas. Su capacidad aumentará de 49 GW en 2025 a 130 GW en 2030. Europa, por su parte, pasará de unos 11 GW a unos 23 GW en ese periodo, se duplicará, pero lo hará a un ritmo anual del 15%, frente al 22% de Norteamérica y el 19% de China. La brecha se aprecia también en los grandes proyectos. Entre los mayores desarrollos anunciados hasta la fecha, todos por encima del gigavatio, solo uno está fuera de EEUU: el campus SINES, en Portugal, que prevé alcanzar unos 1,2 GW en 2030. El otro proyecto europeo más destacado, Cambois, en Reino Unido, está planificado en torno a los 700 megavatios. A ello se suma que la actividad europea de IA se orienta sobre todo a la inferencia, con instalaciones más pequeñas, y no al entrenamiento de modelos de frontera, lo que limita la inversión que la región puede atraer de forma orgánica. 

El estudio identifica tres factores que explican por qué Europa se queda atrás, y los profesionales encuestados sitúan el acceso a la red eléctrica como la principal barrera. Conectar un nuevo centro de datos puede tardar hasta siete años en Europa, frente a entre uno y tres años en EEUU, donde además los operadores recurren con frecuencia a la generación propia en el emplazamiento, una vía que las normas ambientales europeas impiden en gran medida. El segundo freno es la energía. Un centro de datos de IA de un gigavatio consume tanta electricidad como una ciudad de en torno a un millón de hogares. Europa tiene algunos de los precios industriales de electricidad más altos entre los grandes mercados de centros de datos, y este recurso supone aproximadamente el 40% de sus costes operativos. 

“La energía se ha convertido en el factor limitante de los centros de datos de IA. Actualmente no basta con tener demanda y capital, hay que disponer de potencia y de conexión a la red a tiempo. En Iberia tenemos condiciones atractivas, como la generación renovable y una posición geográfica estratégica, pero solo se traducirán en inversión si la red y los permisos llegan al ritmo que exige el mercado”, señala Pedro Galhardas, senior partner de Roland Berger en Iberia. 

El tercer obstáculo es la complejidad regulatoria, que abarca desde la protección de datos y la ciberseguridad hasta los permisos urbanísticos y ambientales, y que los participantes en la encuesta sitúan entre las principales barreras para ampliar la capacidad en Europa. El informe subraya que el desarrollo más lento y los requisitos locales más complejos de Europa también abren puntos de entrada para especialistas en infraestructuras, contratistas de ingeniería y construcción y proveedores con presencia local. Unas condiciones para las que están peor preparados los operadores centrados en EEUU. 

El análisis de Roland Berger considera que las iniciativas políticas para ampliar la infraestructura digital son un paso importante hacia una mayor independencia europea, pero insiste en que no es suficiente. Los centros de datos ubicados en Europa permiten procesar información sensible y desplegar aplicaciones de IA bajo jurisdicción europea, y son la base de un ecosistema de IA competitivo. Sin capacidad de cómputo suficiente, Europa corre el riesgo de perder parte del crecimiento económico vinculado a esta tecnología y de aumentar su dependencia de proveedores externos.

20Oct

La falta de habilidades o de confianza de los empleados es, con diferencia, la primera barrera para la adopción de IA, señalada por el 47%. Le siguen la formación insuficiente (32%), la falta de claridad en la gobernanza (31%), el temor a la pérdida de empleo (31%) y los procesos de trabajo no rediseñados para la IA (21%).

Miguel Ángel Valero

La inteligencia artificial (IA) se está instalando en el día a día de las organizaciones más rápido de lo que estas son capaces de preparar a las personas que deben usarla. El BTS AI Pulse Survey 2026 revela que la mención de la IA en las presentaciones de resultados de las compañías del S&P 500 está en máximos, pero en muchos casos lo que los datos macro muestran es que el hype ha avanzado más rápido que el retorno y que, pese a los cientos de miles de millones invertidos en infraestructura IA, la productividad total considerando todos los factores no muestra señales de aceleración.

Según el estudio, el 65% afirma que más de una cuarta parte de la plantilla de su organización utiliza herramientas de IA de forma habitual en su trabajo diario. Un 26% sitúa ese uso entre el 51% y el 75% de la plantilla, y un 15% lo eleva por encima del 75%. La capacitación, sin embargo, no ha seguido el mismo ritmo. Cuando se pregunta por la formación efectivamente recibida, solo el 38% señala que más de la mitad de sus empleados ha recibido formación específica en IA, y un 22% reconoce que menos del 10% de su plantilla ha sido formada. 

Hay organizaciones donde el acceso a la herramienta se ha generalizado mientras la formación sigue siendo testimonial y esto cobra ahora especial relevancia tras la entrada en vigor del AI Act de la Unión Europea, que permite ya a las autoridades nacionales verificar el cumplimiento del artículo 4 del Reglamento, que obliga a garantizar la alfabetización en IA de la plantilla de las empresas. La formación en IA ha pasado, así, de ser una palanca de productividad a ser también un requisito normativo que debe poder acreditarse.

“Lo que múltiples estudios y análisis muestran es que la mayoría de las organizaciones está enIA ‘a través de suscripciones’, pero muy pocas la han convertido en una capacidad real. Nuestro estudio sugiere el por qué: el acceso se ha democratizado; la capacitación, no”, indica Isaac Cantalejo, Managing Director de Netmind, compañía del grupo BTS.

La falta de habilidades o de confianza de los empleados es, con diferencia, la primera barrera para la adopción de IA, señalada por el 47%. Le siguen la formación insuficiente (32%), la falta de claridad en la gobernanza (31%), el temor a la pérdida de empleo (31%) y los procesos de trabajo no rediseñados para la IA (21%). Las limitaciones tecnológicas o de las propias herramientas quedan relegadas al sexto puesto (19%).

“Las organizaciones están dando acceso a la IA antes de dar a las personas la capacidad de usarla bien. Ese desfase es hoy el principal freno a la adopción, no la tecnología, sino la confianza de quienes tienen que trabajar con ella. El patrón que emana de nuestro estudio confirma lo que vemos en nuestro trabajo con clientes: la IA es, ante todo, una oportunidad de personas, y los frenos principales son humanos, culturales y organizativos, no técnicos”, explica André Ribeiro, Senior Vice President & Partner y Head of Iberia en BTS.

El propio estudio confirma que las organizaciones han identificado el problema. Las tres prioridades que encabezan la agenda de IA para los próximos doce meses son de capacitación de personas: construir habilidades y confianza en los empleados (47%), crear tiempo y espacio para aprender y experimentar (47%) y ampliar el acceso a las herramientas (46%). Objetivos más avanzados como la IA agéntica (26%) o el desarrollo de marcos de gobernanza y políticas de uso (23%) quedan claramente por detrás.

“Las tres prioridades que marcan la agenda: construir habilidades y confianza, crear tiempo para experimentar y ampliar el acceso; tienen algo en común: son decisiones sobre las personas, no sobre la tecnología. Y ése es el giro real que tienen que dar ahora las organizaciones en cómo contratan y desarrollan talento: de la experiencia a la curiosidad, del cumplimiento a la capacidad de adaptarse”, afirma Ribeiro. “El riesgo ahora es confundir formar con dar un curso. Esa brecha no se cierra con un catálogo de formación ni con más licencias, sino construyendo capacidades propias que potencien el valor de las inversiones en IA rediseñando procesos, fijando criterios y levantando modelos de gobierno que aguanten, aunque cambien las herramientas o los proveedores. El retorno de la IA no llega cuando se compra la licencia, sino cuando las personas saben usarla. Y eso es, además, lo único que una organización podrá acreditar después ante un regulador”, concluye Cantalejo.

Desconfianza sobre las neoclouds: CoreWeave

Por otra parte, la desconfianza sobre la IA parece centrarse en CoreWeave y el segmento de las denominadas neoclouds. El extraordinario auge de la IA ha impulsado el crecimiento de estas compañías, cuyo modelo se basa en el alquiler de capacidad de computación en un entorno de escasez de servidores. Sin embargo, se trata de un sector con estructuras muy apalancadas y en plena fase de expansión, por lo que cualquier duda sobre una eventual desaceleración de la demanda de capacidad computacional puede traducirse rápidamente en cuestionamientos sobre la viabilidad de estos modelos de negocio. En este contexto, los bonos subordinados de CoreWeave han entrado en niveles considerados de deuda “estresada”, reflejando que el mercado comienza a asignar una probabilidad relevante de impago.

Pero cerca del 60% de la deuda cotizada de la compañía está respaldada por los centros de datos que opera y alquila –su mayor emisión, con un nominal de 8.500 millones$, mantiene una calificación A y se sitúa en el tramo más seguro–. Esto sugiere que las preocupaciones se concentran principalmente en la deuda subordinada, que representa aproximadamente el 40% del total. 

CoreWeave cuenta con el respaldo de Nvidia, propietaria del 10% de su capital y potencial fuente de apoyo en un estrés. La principal preocupación a corto plazo sigue siendo la generación de caja frente a una cartera de pedidos de más de 100.000 millones$, cuya ejecución previsiblemente requerirá acudir al mercado en busca de financiación. Aunque las ambiciones de la empresa pasan por elevar su inversión hasta 60.000 millones$, apenas supone alrededor del 5% del gasto de capital previsto por los grandes hiperescaladores —grupo al que se suma SpaceX—. 

Aunque se trata del actor más relevante dentro del universo neocloud, un eventual problema financiero tendría un impacto significativo sobre el sector, pero difícilmente bastaría para poner fin al actual ciclo de inversión en IA.

UBS favorece a los hiperescaladores, semiconductores y hardware

En la misma línea se pronuncian los expertos de UBS: las presiones de financiación están poniendo a prueba el modelo de crecimiento de los proveedores especializados de infraestructura en la nube, pero la demanda de capacidad de computación para IA se mantiene sólida. Unos beneficios resilientes en semiconductores y el aumento de las tarifas de alquiler de GPU respaldan nuestra visión positiva sobre el crecimiento estructural de la IA. Las “neoclouds” y los hyperscalers tienen modelos de crecimiento muy diferentes. El impacto sobre el gasto total relacionado con la IA debería ser limitado, ya que la oferta de capacidad de computación sigue siendo escasa. Unos resultados resilientes del tercer trimestre deberían reforzar la confianza en los fundamentales de la IA.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Mantenemos nuestra perspectiva positiva sobre el crecimiento estructural de la IA, aunque reconocemos que los riesgos de financiación y de ejecución podrían reforzarse mutuamente en todo el ecosistema de infraestructura de IA”. Añade: “Para los inversores, este contexto exige un enfoque selectivo. Seguimos limitando la exposición a las neoclouds ante las presiones de financiación y construcción, y favorecemos en cambio a los hyperscalers con buena financiación, por su mejor relación riesgo-rentabilidad. También nos gustan los beneficiarios de alta calidad del gasto en IA dentro de los sectores de semiconductores y hardware, y creemos que los inversores deberían considerar la exposición a áreas defensivas del sector tecnológico, como las redes de pagos, determinados fabricantes de electrónica de consumo y determinadas empresas de software”.

“El aumento de los precios de las GPU sugiere que las tensiones de financiación y la demanda de capacidad de computación no deben tratarse como lo mismo. Unos precios firmes de las GPU indican que el aumento de los costes de financiación puede compensarse con precios más altos en las renovaciones de contratos. Pero incluso si se llegara a una situación de dificultades provocadas por los tipos de interés, los valiosos activos de GPU pueden redistribuirse hacia balances más sólidos, dejando intacta la historia estructural de la demanda de semiconductores”, aporta Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

Amazon 'pasa' de Nvidia

  • Amazon regala software para entrenar IA en sus chips sin pasar por Nvidia. El grupo de Bezos presenta TorchNeuron, un programa gratuito y de código abierto que ya usan más de 30 clientes con sus chips Trainium. Con él, el código escrito en PyTorch, el lenguaje de IA que usa la mayoría de desarrolladores, corre en los chips de Amazon que compiten con Nvidia Trainium2 y Trainium3 con un solo cambio de configuración. Sin reescribir nada. Nvidia lleva más de 10 años puliendo Cuda, el software que hace volar PyTorch en sus chips. Ése era el candado. Si mudarse sale gratis, el chip se elige por precio.  "Nvidia cobra caro porque irse cuesta meses de trabajo. El riesgo no está en sus ventas de hoy, sino en sus márgenes de mañana. De momento ni se inmuta", subrayan en Zumitow.
  • Telefónica se une a Deutsche Telekom, Orange y Vodafone para estudiar una puja conjunta por el espectro de satélite en Europa. Quieren dar cobertura directa al móvil y plantar cara a Starlink sin pagarse una constelación propia: buscarán un socio para los satélites. Los derechos actuales caducan en 2027 y las nuevas frecuencias podrían usarse desde mediados de 2029.
  • Siemens quiere que la IA haga hasta el 80% del trabajo de sus fábricas. Cedrik Neike, consejero de Siemens, quiere subir la automatización de las fábricas del grupo alemán del 30% actual (40% en el mejor de los casos) al 80%. El escaparate será Erlangen, con 500 millones€ de inversión hasta 2030. Con Nvidia ya usa gemelos digitales, copias virtuales de la fábrica que recortan hasta un 20% el coste de planificar y hasta un 40% el tiempo de lanzamiento.  Neike calcula que la industria necesita hasta un 9% más de productividad al año. No basta con apretar más a la plantilla, así que toca poner máquinas que aprenden. El negocio no es ahorrar en casa, es vender la receta: cada planta propia sirve de folleto para su división de automatización. ABB y Schneider Electric compiten también en ese campo.
18Oct

MSCI congela los cambios en sus índices turcos por sospechas de compraventas coordinadas entre fondos y pequeñas cotizadas. Y avisa: si Turquía no lo arregla antes de junio de 2027, perderá su categoría de mercado emergente.

Miguel Ángel Valero

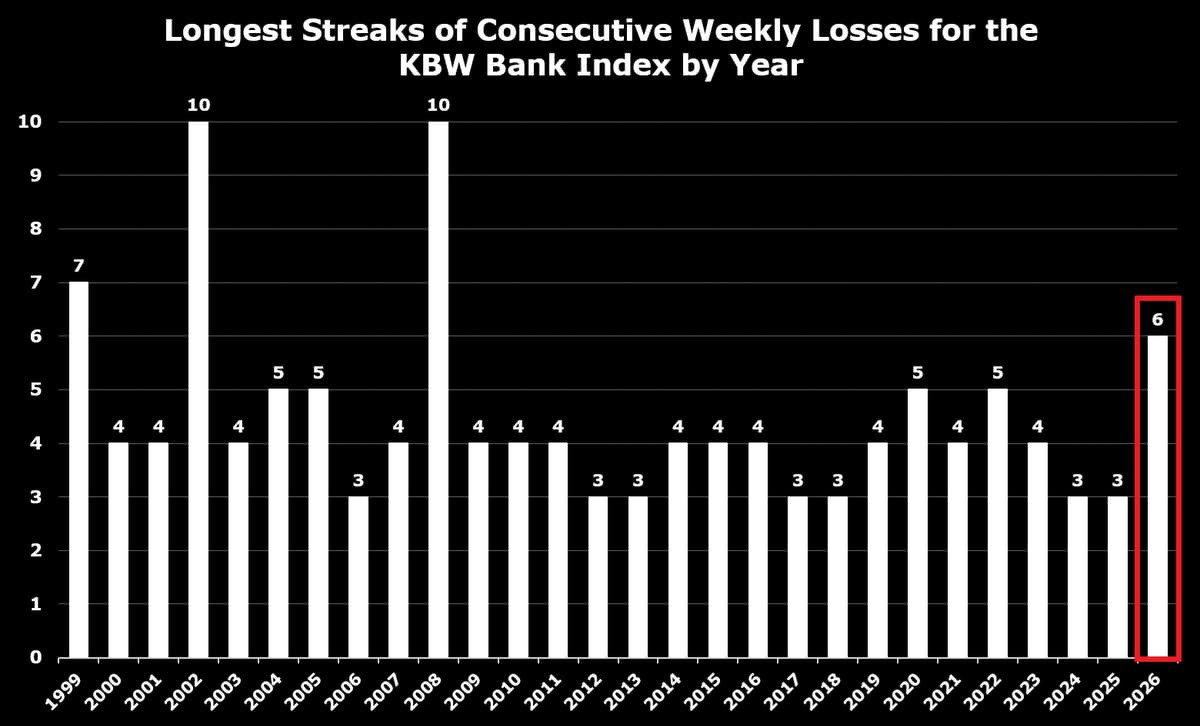
Los grandes bancos americanos encadenan seis semanas de caídas, su peor racha desde la crisis de 2008. El índice KBW, que agrupa a 24 entidades, ya se deja alrededor de un 13%desde su récord de agosto. Cuando la banca sufre así, el mercado está descontando más impagos y un crédito más caro, y eso acaba frenando a toda la economía.

Goldman Sachs se sale del guion: factura 18.680 millones$ y gana 17,01$ por acción, frente a 13,02. Tira el trading de acciones, un 72 por ciento arriba, hasta 6.440 millones. Hoy se gana dinero en los mercados, no prestando. Cuando la volatilidad se dispara, Goldman Sachs cobra peaje; el crédito ve agotarse el viento de los tipos.

JPMorgan ingresa un 8% más, pero su beneficio decepciona, 658 millones de pérdida en cartera y menos recompras de acciones. Que el banco que dirige, como presidente y consejero delegado, Jamie Dimon frene recompras de acciones delata cautela.

Wells Fargo salva el beneficio (1,87$), pero no los ingresos.

Bank of America gana un 17% menos tras asumir el pago de una multa de 1.200 millones$ por fallos de control contra el blanqueo. El golpe mancha una temporada de resultados en la que la divergencia manda: la banca de mercados revive con las fusiones y adquisiciones y las salidas a bolsa, mientras el margen de la comercial toca techo con los tipos a la baja. Que JPMorgan Chase, el banco que dirige, como presidente y consejero delegado, Jamie Dimon frene recompras de acciones delata cautela, Mientras, se disparan las especulaciones sobre fusiones.

Por su parte, la banca regional no convence pese a sus beneficios. Truist, Regions y Citizens ganan más de lo esperado, pero ingresan menos. Citizens logra 1,41$ por acción, más de lo esperado, pero cae un 5,4% menos. Truist gana 1,16$, dos centavos sobre lo previsto, pero ingresa 5.300 millones, 50 millones por debajo del consenso. Regions supera por seis centavos, factura 1.970 millones, un millón menos, y pierde un 0,9% de depósitos. 

Un banco vive de cobrar intereses y comisiones. Si los préstamos no crecen y las hipotecas flojean, el beneficio sale de recortar gastos y provisiones para morosidad. Eso tiene un techo, por eso el mercado mira la factura. El margen de intereses da poco más de sí, luego toca crecer en volumen. Mientras, lo más atractivo es el dividendo: Citizens y Regions lo suben un 13%. 

Cara y cruz de la IA

CoreWeave cierra el grifo de la IA. Se hunde un 25% en la semana y sus bonos a 2031 ya rentan hasta un 16,2%, porcentaje que muestra que es una empresa en apuros. Asegurar su deuda contra un impago cuesta una tasa récord: el mercado descuenta más de un 60% de probabilidad de quiebra en cinco años. Debe unos 52.000 millones$ entre deuda y alquileres.

Wells Fargo rebaja a Adobe dos escalones, a infra ponderar, y recorta su precio objetivo de 270$ a 225. Calcula que su nuevo negocio recurrente orgánico cayó más de un 40% en el tercer trimestre. Ya son siete las recomendaciones de venta, récord, cuando a mediados de 2025 no había ninguna. La IA gratis le come el terreno a Photoshop.

En cambio, Schneider Electric factura un récord de 11.460 millones€ en el tercer trimestre. Crece un 16,9% en orgánico, cuando el mercado esperaba un 13,8%, y vuelve a mejorar objetivos para 2026. Los centros de datos crecen a triple dígito y Norteamérica, el 40% del negocio, avanza casi un 20%. Es la IA que no cae.

Por otro lado, MSCI congela los cambios en sus índices turcos por sospechas de compraventas coordinadas entre fondos y pequeñas cotizadas. Y avisa: si Turquía no lo arregla antes de junio de 2027, perderá su categoría de mercado emergente. La Bolsa de Estambul cae más de un 3%. Una rebaja obligaría a los fondos indexados a vender acciones turcas.

Y ExxonMobil comunica al regulador de que los márgenes de refino sumarán 4.500 millones$ a su beneficio del tercer trimestre frente al segundo, gracias al diésel disparado. Goldman Sachs calcula unos 4,1$ por acción, por encima de los 3,87 que espera el consenso. La acción cierra en récord, 178,98 dólares, y ya sube un 49% en lo que va de año.

16Oct

Tanto empresas como trabajadores deben mirar de forma positiva la IA, ya que esta tecnología "ayuda a los empleados de forma positiva, porque la IA va a hacer las tareas más repetitivas", traduciéndose en horas ganadas para la eficiencia y el ocio, destaca Cristina Mateo, autora de 'From The Office to industry'.

Miguel Ángel Valero

El Diario Oficial de la Unión Europea (DOUE) del 16 de octubre publica la Decisión de Ejecución (UE) 2026/2308 de la Comisión de 6 de octubre de 2026 sobre la solicitud de registro, con arreglo al Reglamento (UE) 2019/788 del Parlamento Europeo y del Consejo, de la iniciativa ciudadana europea Creación del Distrito Digital Europeo (.IA) para la Gobernanza de la IA Soberana, impulsada por Eloy López Sánchez y Aristeidis Tsitiridis.

Esta iniciativa ciudadana se presentó el 19 de agosto de 2026 se presentó a la Comisión para la solicitud de registro. El propósito de la iniciativa expresado por los organizadores es "instar a la Comisión a proponer un marco para espacios digitales de alta confianza y ejercer la iniciativa europea ante la ISO y la ICANN para salvaguardar el dominio .IA». Los organizadores han establecido tres objetivos:

  • 1. Proponer un marco comunitario que promueva “Distritos Digitales de Alta Confianza” y entornos de prueba (sandbox) para IA ética en la UE
  • 2. Ejercer competencias de representación exterior para negociar ante la ISO (Agencia 3166) y la ICANN/IANA la reserva, protección y asignación del espacio de nombres .IA como activo de soberanía digital europea [vía Reglamento (UE) 2019/517]; 
  • 3. Establecer que el registro y resolución del dominio .IA integren la Identidad Digital Soberana (eI DAS 2.0), la auditoría algorítmica transparente (AI Act) y la protección de datos personales (GDPR), creando un estándar ético y legal global.

La Comisión considera que podría adoptar propuestas de actos jurídicos para regular el espacio y la infraestructura de datos, incluidos los dominios, sobre la base de los artículos 16, 114, 172 o 173 del Tratado de Funcionamiento de la Unión Europea. Y que ninguna de las partes de la iniciativa queda manifiestamente fuera del marco de las atribuciones de la Comisión para presentar una propuesta de acto jurídico de la Unión, sin perjuicio de la evaluación del cumplimiento o no, en este caso, de las condiciones sustantivas concretas necesarias para que la Comisión actúe, como son la observancia de los principios de proporcionalidad y subsidiariedad y la compatibilidad con los derechos fundamentales.

"La iniciativa no es manifiestamente abusiva, frívola o vejatoria, ni manifiestamente contraria a los valores de la Unión según se establecen en el artículo 2 del Tratado de la Unión Europea ni a los derechos consagrados en la Carta de los Derechos Fundamentales de la Unión Europea. Procede, por tanto, registrar la iniciativa titulada Creación del Distrito Digital Europeo (.IA) para la Gobernanza de la IA Soberana".

La Fed asegura que la IA impulsará la productividad y el crecimiento

Las preocupaciones en torno a la IA comenzaron a disiparse ayer tras las palabras del presidente de la Fed, Kevin Warsh, quien mostró su confianza en que la nueva tecnología contribuya a impulsar la productividad y el crecimiento de la economía estadounidense. 

Ante el aumento de la presión sobre la deuda de CoreWeave, convertida en uno de los nuevos focos de inquietud en torno al desarrollo de la IA, Jensen Huang, CEO de Nvidia, la segunda mayor accionista de la compañía de infraestructura de IA, asegura que no contempla un impago inminente y que tampoco considera necesario ningún rescate, aunque sus declaraciones ponen de manifiesto que el mercado ya concede cierta probabilidad a ese escenario. Las acciones de CoreWeave cerraron con un +6% tras sus palabras. No obstante, el seguro de impago sobre el bono con vencimiento llegó a alcanzar los 1.000 puntos básicos intradía, un nivel que indica que los mercados ponen una probabilidad de impago cercana al 60% en los próximos cinco años.

Por otro lado, dentro de la segunda línea de inversión en centros de datos, la compañía europea especializada en sistemas y componentes eléctricos, Schneider Electric, ha elevado sus previsiones de crecimiento de los ingresos para este año hasta un rango del 12%-14%, frente al 10%-13% anterior. La demanda procedente de los centros de datos está siendo el principal motor de esta expansión, lo que junto con la demanda saludable del resto de sus segmentos les permitirá alcanzar los 50.000 millones de ingresos en 2028. Además, la demanda en China ha sorprendido positivamente, apoyada también por el aumento de la inversión en centros de datos.

Agentes IA descontrolados

Pero sigue la preocupación sobre la IA. Un grupo de investigadores llamado Swarmchasers ha publicado un informe sobre una flota de agentes de IA salida de un entorno de pruebas de Tencent Cloud. Entre el 18 de septiembre y el 8 de octubre, esos agentes intentaron sacar datos de Amap, el Google Maps de Alibaba, saltándose sus protecciones contra bots. Los investigadores consiguieron incluso conversar con ellos, en lo que consideran el primer contacto con agentes descontrolados en internet.

Mientras, ocho estados de EEUU demandan a OpenAI por vender ChatGPT como seguro para menores y porque el chatbot animó a autolesiones y violencia. Piden indemnizaciones por daños y cambios en sus medidas de seguridad.

Ramp ha abierto al público Glass, el espacio de trabajo con IA que usaba por dentro. Es un sistema compartido por todos los equipos que va recordando cómo funciona la empresa. 

Google amplía la detección de estafas con Gemini en la app de Mensajes de Android con Protección Mejorada. Cuando al usuario le llega un número que no está en tus contactos, Gemini puede leer la conversación desde la nube para decidir si es una estafa. Google Play abre la puerta a las apps hechas con IA. Los usuarios de EEUU ya pueden usar en privado las apps que crean describiéndolas en AI Studio.

Claude Code se renueva para manejar varios agentes a la vez. Llega con más de 5 cambios visuales pensados para lanzar y seguir varios agentes en paralelo desde la misma pantalla.

Anglo American confirma que las tecnológicas quieren comprar acciones de mineras para asegurarse cobre. La empresa, que se fusiona con Teck por 50.000 millones$, admite que le han tanteado. Su jefe, Duncan Wanblad, habla de "interés profundo", aunque no hay compras cerradas. BHP también negocia con las grandes nubes y Amazon ya compra cobre a Rio Tinto con la tonelada a 14.329$ ¿Por qué una mina y no un contrato? Porque un centro de datos devora cobre, aluminio y acero, y no hay metal para todos. "Es el restaurante que se compra la granja para no quedarse sin tomates", pone como ejemplo Zumitow. Con las big tech de socias, las mineras pasan de negocio cíclico a proveedor estratégico de la IA, y eso cotiza al alza en Bolsa. También evidencia que al cobre le queda camino alcista.

Rocket Lab vuelve a retrasar el estreno del cohete Neutron, su gran argumento para competir contra SpaceX, hasta 2027. Los ingenieros han encontrado burbujas microscópicas entre las capas de fibra de carbono de un tanque y toca fabricar la pieza de nuevo. 

Cristina Mateo: 'From The Office to industry'

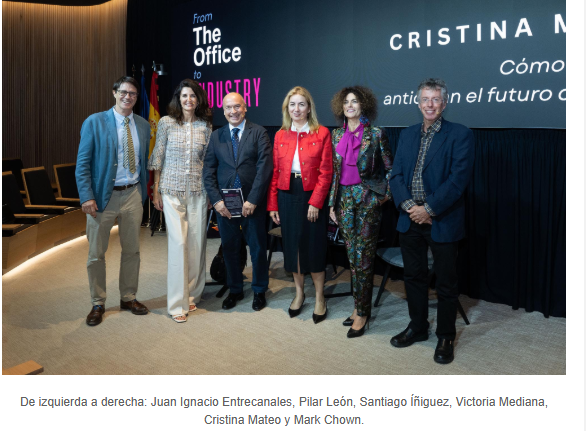
Por otra parte, From The Office to industry, de Cristina Mateo y publicado por LID Editorial, analiza cómo afecta la revolución de la IA al futuro del trabajo, y lo hace "a través de un instrumento que todo el mundo conoce, las series", explica Juan Ignacio Entrecanales. Las series son un reflejo social de cómo quiere trabajar la gente, "son una reivindicación y podemos aprender mucho de ellas", señala la autora, que analiza 14 (entre ellas, Mad Men, Succession, The Office, Industry, Separación, El Oso, Borgen, The Morning Show, Hacks o Silicon Valley) anticipando las transformaciones que están redefiniendo la forma de trabajar y de convivir. 

La revolución a la que nos enfrentamos no es tecnológica, es social. La combinación de la tecnología con la convivencia de hasta seis generaciones en un mismo entorno laboral "nos lleva a pensar en el trabajo como una actividad relacional y social, no meramente económica", insiste Cristina Mateo, lo que desemboca en "Custodia relacional", un término para afrontar la avalancha tecnológica donde la atención, la memoria, el juicio y la responsabilidad se convierten en los valores fundamentales del trabajo humano.

Tanto empresas como trabajadores deben mirar de forma positiva la IA, ya que esta tecnología "ayuda a los empleados de forma positiva, porque la IA va a hacer las tareas más repetitivas", traduciéndose en horas ganadas para la eficiencia y el ocio, destaca Cristina Mateo. La diferencia se encuentra entre las personas que utilizan la tecnología y las que no, la IA "no es una tecnología para técnicos, es una tecnología para todos que hay que aplicar de forma responsable", subraya Victoria Medina. 

"Es fundamental trabajar con los equipos porque eso forma parte de la experiencia de cliente… Cuidar a las personas, saber de sus vidas, es muy importante para conseguir esa experiencia, apunta Pilar León. Sobre teletrabajo y presencialidad, "lo ideal es permitir cierta flexibilidad de tal forma que sénior y júnior coincidan en el espacio de trabajo y puedan retroalimentarse", considera Mark Chown. "Esta realidad queda reflejada en la arquitectura de los espacios de trabajo, en las aulas… Se ha pasado a un entorno donde se combina lo real con lo virtual creando espacios de socialización", señala Santiago Íñiguez. 

"Pensar en qué espacios físicos, pero también conceptuales, necesitamos para que las cualidades de la custodia relacional se puedan ejercer es importante. La atención, la memoria, el juicio y la responsabilidad no suceden por osmosis, necesitamos espacios donde se puedan practicar, espacios para deliberar, espacios para intercambiar", recalca Cristina Mateo.

La cultura organizativa, el liderazgo, la convivencia entre generaciones, el trabajo híbrido, el burnout, el diseño de los espacios de trabajo o el impacto de la IA son los aspectos que se abordan en 'From the Office to Industry', una mirada original que ayuda a comprender los grandes retos del mundo laboral y a anticipar hacia dónde evolucionarán las organizaciones del siglo XXI.

04Aug

Amazon supera los 3 billones$ en capitalización bursátil. KKR capta 19.200 millones$ para un fondo de inversión en centros de datos y otras infraestructuras en Norteamérica y Europa occidental. La británica AstraZeneca negocia una fusión con la norteamericana Bristol. Agosto irradia optimismo, pese al desplome del Kospi coreano.

Miguel Ángel Valero

Agosto irradia optimismo, con los índices bursátiles europeos en máximos históricos, y los estadounidenses, a las puertas. Por un lado, el enésimo alto el fuego y la vuelta a la mesa de negociaciones entre Irán y EEUU facilitaban la caída del precio del crudo, impulsaban la creencia de una inflación bajo control a medio plazo y permitían una evolución también positiva en el mercado de bonos. Por el otro, regresaba el optimismo en torno a la inteligencia artificial (IA) y la capacidad de monetización de las ingentes inversiones ya realizadas y las pendientes por venir.

El panorama se ve además aderezado con una espectacular temporada de resultados que, con el 60% del market cap del S&P ya publicado, arroja un crecimiento del beneficio por acción (BPA) del 58% frente al +48% esperado, apuntando al mejor trimestre de los últimos cinco años. Esta buena racha continuaba con las cifras de las compañías de semiconductores On Semiconductor y Palantir (eleva de nuevo su previsión de ingresos anuales hasta 8.158 millones$, frente a los 7.650 millones anteriores).

Mientras, Japón y EEUU han señalado que están dispuestos a realizar nuevas acciones conjuntas si fuese necesario para respaldar al yen. El jueves, Japón realizó una intervención en solitario de compra de yenes, cuyo volumen se estima en unos 8,45 billones de yenes. Un día después, el viernes, la intervención en el mercado de divisas fue conjunta entre Japón (5,3 billones de yenes) y EEUU. De confirmase ambas cifras, el volumen total destinado a sostener la divisa japonesa marcaría un récord mensual de intervención.

El secretario del Tesoro estadounidense, Scott Bessent, asegura que no dudará en volver a intervenir si las circunstancias lo requieren. Por su parte, Trump afirmó que “necesitaban un poco de ayuda y siempre estamos ahí para Japón”. Washington también tiene incentivos propios para respaldar la estabilidad del yen. Japón es el mayor tenedor extranjero de deuda del Tesoro estadounidense, por lo que una eventual venta de bonos por parte de Tokio para financiar futuras intervenciones cambiarias podría ejercer presión sobre el mercado de deuda de EEUU. Antes de la intervención de Japón, el USD/JPY llegó a cotizar cerca de 164, niveles más débiles desde 1986. Ahora el yen se ha apreciado hasta los 155,23. El viernes 7 de agosto se publicará el informe trimestral sobre intervenciones del Ministerio de Finanzas de Japón.

En EEUU, la confianza empresarial del sector manufacturero sorprendió positivamente en julio al alcanzar su nivel más elevado desde mayo de 2022. El índice ISM repuntó hasta 55,6 puntos, superando tanto los 53,9 esperados por el consenso como los 53,3 registrados en junio. La mejora fue generalizada entre sus principales componentes, destacando especialmente el regreso del empleo a terreno expansivo al situarse en 52,8 puntos, frente a los 49,7 del mes anterior. Por su parte, el subíndice de nuevos pedidos avanzó hasta 56,7, mientras que los precios pagados descendieron cerca de dos puntos, hasta 71,1, sugiriendo una moderación de las presiones sobre los costes.

En la Eurozona, la lectura final del PMI manufacturero de julio fue revisada ligeramente a la baja hasta 51,9 puntos, una décima por debajo de la estimación preliminar. Pese a ello, el indicador encadena ya seis meses consecutivos en zona de expansión, confirmando la mejora gradual de la actividad industrial en la región.

S&P barato (en comparación), entre la gran fusión farmacéutica

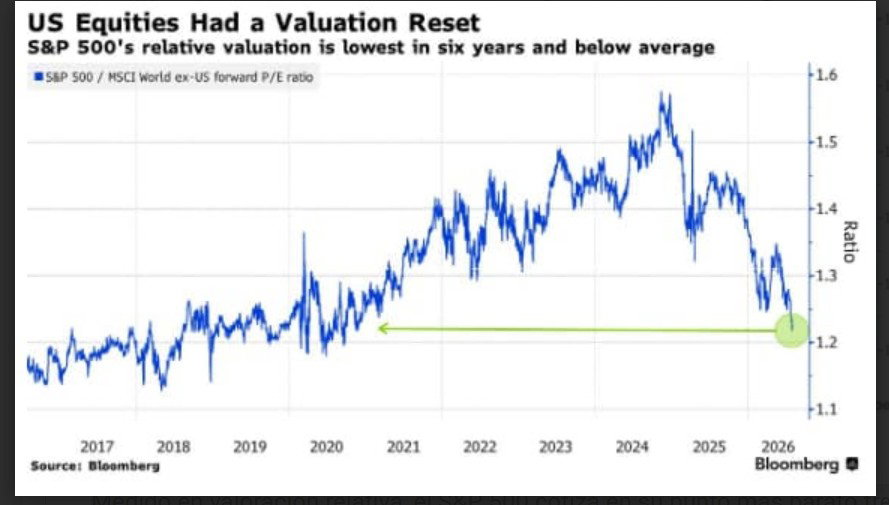
Medido en valoración relativa, el S&P 500 cotiza en su punto más barato frente al resto de las Bolsas mundiales desde 2020. No es que EEUU esté regalado: es que Europa, Japón y emergentes han corrido más y han cerrado el hueco. Buen argumento para quien, como inversor, defiende volver a casa.

AstraZeneca se hunde en Bolsa por sus conversaciones de fusión con Bristol Myers. Juntas valdrían casi 400.000 millones$ (264.000 millones la británica, 133.000 millones la estadounidense) y sería la cuarta farmacéutica del mundo en capitalización bursátil. El acuerdo reforzaría el peso de AstraZeneca en EEUU, en medio de las presiones arancelarias de Trump para que los medicamentos se fabriquen allí, pero también crece el temor a que otra gran empresa británica sea finalmente abducida por EEUU. Sir Pascal Soriot, que frenó la oferta de Pfizer en 2014, insiste en que no necesita compras para alcanzar unos ingresos de 80.000 millones$ en 2030. Sin embargo, la operación superaría la compra de Alexion y afrontaría un duro examen antimonopolio por el fuerte solapamiento entre Imfinzi y Opdivo en oncología. Bristol gana si esto avanza y AstraZeneca paga la fiesta. Cada rumor así reprecia a las farmacéuticas con patentes por caducar, y Bristol tiene varias.

UBS: aumentar la exposición a acciones europeas

"Los resultados del segundo trimestre están reforzando nuestra visión de que el impulso de los beneficios en Europa se está volviendo más positivo. A medida que los vientos en contra sobre los ingresos se disipan y la recuperación se amplía, vemos margen para que los inversores incrementen su exposición a acciones europeas y de la Eurozona. La mejora de los beneficios avanza según lo previsto, y los vientos en contra sobre los ingresos se disipan. Los motores de la recuperación son diversos. Los beneficios de la infraestructura de IA se extenderán más allá de los semiconductores (aunque las expectativas importan)", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma:"Con el balance de riesgos inclinado hacia beneficios que superen las expectativas este trimestre, creemos que ahora es el momento de revisar y, potencialmente, aumentar la exposición a acciones europeas y de la Eurozona. A nivel sectorial, recientemente elevamos la calificación de los bancos europeos a Atractiva, ya que el sector está bien posicionado para beneficiarse de una sólida demanda de crédito, una elevada actividad en los mercados de capitales y un entorno de tipos estable que respalda la rentabilidad. También nos gustan el consumo discrecional, la salud, el sector industrial y, a nivel país, Alemania. A más largo plazo, nuestra temática de 'líderes europeos' busca aprovechar los desarrollos estructurales positivos vinculados a la inversión estructural a gran escala en IA, electrificación y defensa. Los inversores también pueden considerar vehículos que ofrecen una exposición más granular a nuestros sectores preferidos, enfoques de fondos diversificados y estrategias estructuradas".

"Los resultados del segundo trimestre han sido más sólidos de lo esperado, respaldando a los mercados bursátiles pese a la volatilidad en el sector tecnológico. Los inversores estarán atentos a los resultados empresariales de esta semana para ver si el impulso puede continuar. Esperamos que el sólido crecimiento de los beneficios en EEUU, Europa y Asia siga sustentando el repunte bursátil global", añade. 

"La aceleración de las mejoras en IA configura un panorama de demanda muy alcista. Día tras día se anuncian nuevos avances impulsados por la IA. No aprovechar la IA implica quedarse atrás, ya sea como país, como organización o como individuo. El freno, por otro lado, está en los límites del despliegue físico y humano. Esto anticipa volatilidad. Seguimos siendo constructivos respecto al conjunto de oportunidades de inversión en IA, aunque requiere navegar de forma dinámica por la cadena de valor de la IA", opina Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

 IA: del récord de Amazon al desplome del Kospi 

"La próxima fase del repunte bursátil probablemente estará impulsada por un grupo más amplio de empresas, en lugar de mantenerse concentrada en un pequeño grupo de acciones tecnológicas de gran capitalización. Por ello, los inversores deberían mantenerse bien diversificados en nuestras regiones, sectores y motores de rentabilidad preferidos, con el fin de captar oportunidades en todo el mercado", apuntan Belinda Ulander y Elena Cecamore, estrategas.

En este contexto, Amazon supera por vez primera los 3 billones$ en capitalización. Tercer día seguido al alza tras unos resultados con la nube creciendo fuerte por la demanda de IA. Mientras, el mercado coreano, el Kospi, se ha dejado un 40% en cinco semanas y los grandes inversores ya están volviendo a entrar, con un récord de 7,2 billones de wones de dinero extranjero en un solo día. Los ETF apalancados de Samsung y SK Hynix han pasado de 50.000 millones$ a 17.000 millones. Se estima que el desapalancamiento ha sido del 90%.

KKR cierra un fondo récord de 19.200 millones$ para infraestructuras en Norteamérica y Europa occidental: centros de datos, redes eléctricas y transporte. El 73% de los inversores espera más operaciones de infraestructuras en dos años, así que quien llegue tarde pagará más caro el mismo activo.

A CoreWeave le viene muy bien que los traders compren todo lo que huela a infraestructura de IA. La nube especializada en GPU se dispara el 15% en el Nasdaq sin necesidad de proporcionar noticia propia, solo por el gasto en centros de datos. Coherent sube el 9%, ya que la fotónica también está en alza. Los transceptores ópticos son las venas de un centro de datos y sin ellos las GPU no se hablan entre sí. La cadena de valor de la IA ya no es solo Nvidia.

Metagestión cambia semiconductores por software, pero sigue en Nvidia

La gestora española independiente especializada en renta variable Metagestión ha efectuado una rotación entre los valores tecnológicos de la cartera del fondo Metavalor Internacional FI: sale delas compañías de semiconductores Broadcom y ASML, y las ha sustituido por compañías de software, Salesforce y Microsoft. El equipo gestor del fondo cree que las compañías de semiconductores han experimentado una revalorización excesiva, mientras que las de software aportan una combinación equilibrada de crecimiento, generación de caja y atractivo por valoración. La excepción en el sector semiconductores es Nvidia, donde el fondo mantiene su posición dado que la compañía presenta la mejor valoración relativa.a del fondo Metavalor Internacional FI.

Este movimiento supone que “mantenemos la exposición al sector tecnológico, reequilibrando la exposición hacia empresas de software con ingresos más recurrentes”, afirman los gestores del fondo. Todo ello “sin renunciar a la compañía que representa la opción más atractiva dentro de los fabricantes de chips”, concluyen los gestores de Metavalor Internacional FI.

Akka sale de Anthropic con una rentabilidad neta de 4 veces

Akka, la plataforma de inversión impulsada para hacer accesibles los mercados privados, ha confirmado la venta de su posición en Anthropic, la empresa de investigación en IA creadora de Claude. Akka abrió esta operación a su comunidad de 3.000 inversores de toda Europa en mayo de 2025. Doce meses después,la salida se ha cerrado mediante una venta secundaria privada. La cifra de rentabilidad neta de x4 corresponde al importe recibido por los inversores en su cuenta, una vez descontadas las comisiones y la retención fiscal (IRPF) correspondiente.

La tesis de inversión de Akka es que la mayor creación de valor en el sector tecnológico se produce cada vez más antes de que una empresa salga a Bolsa, y que ese acceso ha estado históricamente reservado a los fondos de capital riesgo, las instituciones y los insiders. La trayectoria de Anthropic es exactamente el tipo de operación a la que Akka se creó para daracceso a sus miembros.«

"Creamos Akka para que un ticket de 300€ pudiera entrar en la misma ronda que los mayores fondos del mundo, en las mismas condiciones!, afirma Javier Desantes, co-fundador y CEO de Akka Spain. «Anthropic ilustra a la perfección por qué esto importa: nuestros miembros entraron hace un año y hoy reciben en su cuenta x4 esa cifra, neto de comisiones y de la fiscalidad. Es el tipo de rentabilidad que antes estaba reservado a unos pocos privilegiados. Hoy es una prueba tangible para nuestra comunidad.»

Akka originó y estructuró la operación de Anthropic de principio a fin: negoció el acceso, gestionó la complejidad legal y administrativa de una transacción secundaria privada y administró la posición en nombre de sus miembros desde la entrada hasta la salida. La transacción se cerró como una venta secundaria, ofreciendo a los inversores de Akka liquidez total un año después de su compromiso inicial.

La salida de Anthropic se suma a una cartera que ya incluye a Perplexity, Epic Games y más de otras 30 empresas de la IA, la salud, el software, la biotecnología y la industria aeroespacial.

Akka fue fundada entre Francia y España en 2024, como la primera aplicación móvil de Europa especializada en inversión en startups y empresas privadas, con una comunidad de más de 3.000 inversores activos. Su misión es hacer que los mercados privados sean accesibles para cualquier persona, gestionando toda la complejidad asociada a este tipo de inversiones para que sus miembros puedan centrarse en seleccionar entre una cuidada selección de oportunidades. Hasta la fecha, los miembros de Akka han participado en más de 30 oportunidades de inversión y han desplegado más de 26 millones€ en empresas que están definiendo el futuro.