19Oct

Gracias a a modelos más pequeños y especializados para tareas bancarias concretas, el Santander ha llegado a reducir el coste de ejecución de unos 5€ por interacción a unos 0,03€.

Miguel Ángel Valero

El Banco Santander anuncia un nuevo hito de su colaboración en inteligencia artificial (IA) con Nvidia. Con el apoyo de ésta, el Santander AI Lab ha desarrollado nuevas capacidades para evaluar modelos y agentes de IA destinados a aplicaciones bancarias que permiten determinar qué modelo es el más adecuado y eficiente para cada tarea. El trabajo se lleva a cabo en el Santander AI Lab, que explora y prueba tecnologías emergentes de IA antes de desplegarlas al conjunto del banco. 

El Santander está evolucionando el uso de la IA de los grandes modelos generales a modelos más pequeños y especializados para tareas bancarias concretas. En casos de uso experimentales, esta forma de trabajar ha llegado a reducir el coste de ejecución de unos 5€ por interacción a unos 0,03€ manteniendo buenos resultados.

El banco ha creado en su laboratorio Model Arena, una plataforma que evalúa modelos abiertos en tareas bancarias y permite identificar el más adecuado para cada uso. También está ajustando modelos para tareas concretas con NVIDIA NeMo Customizer. Las pruebas comparativas en atención al cliente han demostrado que los modelos más pequeños y especializados dan buenos resultados en tareas bancarias concretas. 

Además, Santander ha desarrollado inteligencia especializada para procesos de core bancario sobre Nvidia Kumo, una familia de modelos fundacionales abiertos para datos estructurados que permite a las empresas convertir rápidamente esos datos en la información predictiva necesaria para prestar servicios que usan agentes.

El Lab está incorporando estas capacidades a la infraestructura tecnológica de Santander mediante Nvidia Dynamo-Triton, la tecnología que ha hecho posible la reducción de costes descrita anteriormente. Además, desarrolla Model Arena para diseñar, simular, evaluar y supervisar agentes bancarios,y trabaja para mejorar su resultado y someter la IA conversacional a pruebas de esfuerzo en entornos controlados. El objetivo es contar con un proceso riguroso que evalúe y perfeccione las nuevas tecnologías de IA antes de desplegarlas en todo el grupo.

A partir de estos avances, Santander da el paso desde modelos abiertos hacia otros especializados y agentes bancarios sujetos a mecanismos de gobernanza para mejorar el control, reforzar la seguridad y reducir los costes a gran escala. La colaboración ya da resultados: en un caso de uso experimental de atención al cliente, el Santander mejoró la calidad de las conversaciones y redujo los costes en más de un 50% gracias a un modelo de IA más eficiente.

Para continuar con estas iniciativas, Santander y Nvidia han sellado un marco de colaboración de tres años que abarca ámbitos como los modelos fundacionales, los agentes de IA, las capacidades para prevenir el fraude y el blanqueo de capitales, la toma de decisiones en tiempo real y tecnologías avanzadas de simulación, como un gemelo digital bancario.

Iñaki Bernal, responsable de IA de Santander, señaló: “Nvidia es clave en la infraestructura, el software y la investigación que impulsan los últimos avances en IA. Si a ello sumamos la escala de Santander en líneas de negocio, clientes y presencia geográfica, creemos que estamos en una posición única para convertir esos avances en capacidades bancarias útiles y concretas”.

Aser Blanco, responsable global de Banca en Nvidia, afirmó: “La banca es uno de los sectores que más depende de los datos, que son el eje de todos sus procesos, y el siguiente paso consiste en poner la inteligencia en el centro. Convertir años de datos en inteligencia útil y propia no depende del tamaño del modelo, sino del entrenamiento y del ajuste fino. En este escenario, el coste de cada resultado generado por la IA es una métrica fundamental. Santander está demostrando cómo llevar esto a producción: modelos más pequeños, especializados con los datos del propio banco, evaluados en tareas bancarias reales y ejecutados con la eficiencia necesaria para operar a la escala de un banco global”.

La OTAN financia a XRF

Por otra parte, NATO Diana, el acelerador de innovación en defensa de la OTAN, ha respaldado con financiación a la compañía tecnológica española XRF, pionera en el uso de la realidad extendida y la IA para operaciones complejas, para someter su IA a un proceso de validación independiente. Las pruebas correrán a cargo del Centre for Research & Technology Hellas (CERTH), en Grecia, una de las instituciones de referencia en Europa en IA aplicada a la defensa e integrante oficial de la red de “test centres” de NATO Diana.

En el sector de la seguridad y la defensa, la adopción operativa de tecnologías basadas en IA exige garantías que trascienden los ensayos de laboratorio de los propios desarrolladores. La validación por parte de un centro acreditado por la OTAN representa así un sello de confianza crítico para entablar diálogo con ministerios de defensa, fuerzas armadas e integradores del ecosistema internacional.

El objetivo de la tecnología de XRF es unificar múltiples fuentes de datos en una sola plataforma (Common Operational Picture) para que los mandos puedan coordinar operaciones y decidir más rápido. Para garantizar la ética y seguridad, el diseño de su IA parte de un principio claro: el sistema interpreta el escenario táctico y apoya al mando en el planeamiento proponiendo opciones, pero la decisión final siempre queda en manos del operador humano.

Para llevar a cabo esta auditoría, el CERTH será el responsable de la metodología y combinará escenarios militares realistas con datos de prueba seleccionados o generados por el propio centro, incluido vídeo sintético. CERTH evaluará de forma independiente la calidad de los análisis y lasr espuestas con criterios de éxito fijados de antemano. La tecnología de XRF se medirábajo parámetros neutrales que la compañía no controla. 

El centro griego aporta un marcado perfil técnico en el sector: actualmente coordina FaRADAI,proyecto de 18,5 millones€ del Fondo Europeo de Defensa orientado a desarrollar IA robusta para inteligencia militar en un consorcio de 35 entidades; y BattleVerse, una iniciativa del mismo fondo concebida para construir un campo de batalla virtual mediante simulación e IA para el entrenamiento y la toma de decisiones del mando.

“Nuestra misión es ayudar a tomar mejores decisiones cuando más importa. La participación en la redde centros de pruebas de NATO Diana nos permite someter nuestras soluciones a marcos de evaluación estandarizados a nivel internacional. Trabajar junto al CERTH en una metodología independiente nos ayuda a consolidar métricas objetivas de rendimiento y fiabilidad para nuestras tecnologías de soporte a la decisión” sostiene Gustavo Medina, CEO de XRF.

El proceso de validación responde al acuerdo marco derivado de la selección de XRF como integrante del NATO Diana  2026 Cohort, reforzando el compromiso de la compañía por aportar fiabilidad medible: reducir los tiempos de decisión en los centros de mando garantizando la misma solvencia y confianza que la de un analista humano. 

Además de ofrecer una plataforma soberana europea libre de dependencias externas y restricciones internacionales, XRF es de las pocas compañías que permite entrenar y operar en situaciones reales usando la misma plataforma. En 2025, XRF entró a formar parte del grupo de trabajo de la OTAN dedicado al diseño de herramientas de realidad virtual para la planificación, el análisis y la explotación de datos geoespaciales en 3D. Además, el Fondo de Innovación de la OTAN (NIF) también incluyó a XRF como empresa innovadora en el campo del conocimiento, la comprensión y la toma de decisiones (Conciencia Situacional), y en 2024 fue seleccionada como Top Ten Innovators entre más de 500 proyectos en el marco de la Coalition Warrior Interoperability Exercise (CWIX), participando en ejercicios de la organización.

Actualmente, la compañía participa de manera activa en maniobras de la Alianza como Steadfast Duel y Repmus. Su tecnología dual, utilizada también en la gestión de emergencias o para infraestructuras críticas, ya se encuentra desplegada en instituciones como el Ejército de Tierra y la Armada Española, así como en proyectos internacionales como el programa KIXS del Ejército de los Países Bajos.

La IA sigue siendo el principal foco de inquietud

El principal foco de inquietud de los inversores sigue siendo la IA. La irrupción del fabricante chino CXMT, que asegura haber logrado nuevos avances en el desarrollo de chips de memoria, reavivó los temores sobre la presión competitiva que podrían afrontar los líderes en el sector, especialmente Samsung, SK Hynix y Micron. A ello se sumaron las dudas sobre la sostenibilidad financiera de las denominadas neoclouds, compañías especializadas en proporcionar capacidad de computación para IA, con CoreWeave como principal exponente ante el fuerte deterioro de la percepción de su riesgo crediticio. Las inquietudes motivaron una respuesta de algunas de las figuras más relevantes del sector: mientras el presidente de la Fed, Kevin Warsh, defendía el potencial de la IA para impulsar la productividad y el crecimiento económico, el CEO de Nvidia Huang descartaba un riesgo inminente de impago de CoreWeave y la necesidad de acudir a su rescate.

Estas preocupaciones contrastaron, sin embargo, con la fortaleza de la demanda reflejada en los resultados de algunas compañías esenciales para el desarrollo de la tecnología. En este contexto, la holandesa ASML y la taiwanesa TSMC presentaron crecimientos de ingresos superiores al 50%, mientras que Schneider Electric elevó sus previsiones gracias al dinamismo de la inversión en centro de datos. 

Todavía parece prematuro hablar de una burbuja generalizada en la IA, especialmente cuando los fundamentos continúan respaldando buena parte del crecimiento. Con todo, los riesgos parecen ser cada vez más heterogéneos: la creciente competencia puede erosionar los márgenes de algunos fabricantes, mientras que los elevados niveles de endeudamiento y las necesidades de financiación hacen especialmente vulnerables a determinados proveedores de infraestructura. En definitiva, la cuestión no parece ser tanto la solidez de la demanda como la capacidad de cada compañía para transformar las fuertes inversiones actuales en rentabilidades sostenidas.  

Deepseek vuelve a sorprender con una IA más rápida y barata

  • Samsung usará el proceso de 3 nanómetros de su principal rival, TSMC para fabricar la base de la memoria HBM a medida de Nvidia. Es la primera vez que colaboran en esta fase. Nvidia pide lo mismo a SK Hynix y Micron para imponer su estándar, con hasta un 30 por ciento más de ancho de banda. TSMC gana otro cliente cautivo.
  • Accenture estudia vender su negocio en la Gran China, que suma el continente, Hong Kong y Taiwán, por hasta 1.500 millones$. Ha contratado a JP Morgan para la revisión después de recibir ofertas que no había pedido, y podría quedarse con una participación minoritaria. Con Pekín apretando a las consultoras extranjeras, la idea es soltar lastre y meter ese dinero en IA. Por otra parte, Accenture ha limitado a 29$ dólares al mes por empleado lo que paga de Claude para buena parte de su plantilla. El tope está en vigor desde el 1 de octubre y lo que pase de ahí lo tiene que pagar un proyecto o un equipo.
  • DeepSeek ofrece una IA más rápida y barata y vuelve a apretar a MiniMax y a Zhipu. El laboratorio chino lanza V4.1-Flash-1017, una actualización de su modelo barato, y acceso público a sus herramientas de búsqueda web para agentes. El modelo se puede descargar gratis con licencia MIT, así que cualquiera puede usarlo o montar un servicio de pago encima. Mejora en los 11 exámenes que usa de referencia. Cobra 0,3$ por millón de tokens leídos y estrena buscador a 0,75$ cada 1.000 consultas. Si una IA casi gratis programa como las caras, nadie paga la tarifa premium. Por eso, con la versión de septiembre, MiniMax cayó un 9% y Zhipu, un 10%. Las IA cotizadas en Hong Kong venden lo que DeepSeek casi regala, y su margen depende de que el precio por token aguante. Alibaba y su nube se juegan lo mismo.
  • Disney se queda con 66 ingenieros de Character.AI, en quiebra, por mucho menos de lo que pagó Google. Character.AI, la app de chatbots que se declaró en quiebra este mes, se encuentra con que Disney ofrece 20 millones$ por una licencia de su tecnología, más unos 180 millones en tres años para fichar a 66 empleados, con 60 millones anuales en sueldos y 30 millones para retenerlos. Ya han dimitido 56. Otros pujadores tienen hasta el 20 de noviembre. Como no es una compra, las demandas y los usuarios se quedan en la quiebra. En 2024, Google pagó 2.700 millones por una licencia parecida y sus fundadores.
  • Howard Marks, el copresidente de Oaktree que alertó de la burbuja puntocom en 2000, no ve otra ahora en la IA. Se fija en el PER adelantado (que mide cuántas veces se paga el beneficio esperado), que ha bajado este año. Las cinco grandes tecnológicas cotizan a unas 23 veces; antes del pinchazo de 2000, a 65. La clave es la división, si el precio sube pero el beneficio esperado sube más, la acción sale más barata. Como un piso cuyo alquiler crece más que su precio. Para Marks, burbuja es cuando ningún precio parece caro. Caro no es burbuja. Si el Nasdaq 100, que cayó un 5,5% la semana pasada, solo está caro, toca apostar menos, no huir. Y si la IA deja de dar beneficio, ese PER 23 se dispara.
  • Bank of America contrata un millar de profesionales externos para tapar fallos que destapó la IA. Su consejero delegado, Brian Moynihan,explica que los fichó para arreglar los fallos de software que encontraron Mythos, de Anthropic, y otros modelos.
  • Google abre Deep Review: varios revisores de IA para los documentos. Revisa artículos técnicos, documentos legales y material financiero. Dos revisiones gratis a la semana.
  • Los agentes de código escriben más, pero revisar tarda un 49% más. Un estudio de Harvard con 718 empresas ve un 30% más de líneas de código escritas. El cuello de botella pasa a ser quien revisa.
  • Más de la mitad de las conversaciones con Claude son trabajo serio. Stanford analizó 250.000 conversaciones anónimas: el 56% eran tareas con consecuencias, mucho más allá de redactar emails.
  • Cohere compra Aisle y monta una división de ciberseguridad, Cohere Cyber.
  • Anthropic reconoce en un estudio que los agentes IA que dirigen sus empleados registraron seis veces más horas de trabajo que las personas que los manejan. Y los perfiles junior pesan cada vez menos en sus contrataciones técnicas. Han pasado del 27% al 9% de las contrataciones técnicas de la empresa. Además, un tercio de los responsables de equipos de aprendizaje automático dice que la IA les ha hecho contratar menos. Por otra parte,Anthropic reserva el 5% de sus acciones para el bien público. Son unos 48.000 millones$, pendientes de que lo aprueben los accionistas. El fondo podría apoyar a organizaciones sin ánimo de lucro o repartir dinero entre trabajadores afectados por la IA.
  • La escuela de negocios Wharton ha publicado su cuarto informe anual sobre la IA en la empresa, junto a la consultora GBK Collective. Casi todas usan IA a diario, pero muy pocas saben medir lo que les devuelve. El 62% usa IA cada día, el 91% varias veces por semana y el 73% dice que su forma de trabajar ha cambiado de forma notable. Cerca del 40% calcula el retorno por horas ahorradas. Los ingresos nuevos son la métrica menos usada: solo el 27% los sigue. El 35% de los departamentos que siguen al menos un indicador de crecimiento ve un retorno claramente positivo. Entre los que solo miran eficiencia, el 13%. Solo el 7% lo hace todo. Muy pocas cumplen las tres señales de éxito del informe: demostrar valor, cambiar los procesos y alinear a toda la organización. Entre los responsables con un director de IA (Chief AI Officer) recién nombrado, el 58% ve un retorno claramente positivo.
    Anthropic reserva el 5% de sus acciones para el bien público. Son unos 48.000 millones de dólares a su valoración de mayo, pendientes de que lo aprueben los accionistas. El fondo podría apoyar a organizaciones sin ánimo de lucro o repartir dinero entre trabajadores afectados por la IA.
  • OpenCode avisa: pudieron robar claves de OpenAI y Anthropic. La herramienta de programación dice que unos atacantes pudieron llevarse las claves que algunos usuarios tenían guardadas, dentro de una campaña para copiar modelos de IA. Además, Malwarebytes avisa de correos trampa con órdenes ocultas para el asistente de IA. Llegan emails con instrucciones invisibles para el sistema del usuario que sí lee el agente que resume el correo. Y un agente de OpenAI se quedó sin saldo y tiró de un monedero ajeno. Al agotar sus fondos en Ethereum, el agente sacó dinero de una cartera que no era suya. Otro aviso de por qué un agente AI con dinero necesita límites claros.
  • Al menos 47 grandes centros de datos frenados, retrasados, retirados o bloqueados en EEUU. Bernstein solo ve creíble un 35% de lo planeado.
13Oct

CXMT asegura que antes de fin de año será capaz de producir chips de memoria de una generación más avanzada que los desarrollados actualmente por Samsung, Sk Hynix y Micron.

Miguel Ángel Valero

Una compañía china vuelve a sorprender a los mercados. CXMT, fabricante de semiconductores de memoria, ha anunciado que será capaz de producir chips de memoria de una generación más avanzada que los desarrollados actualmente por los tres gigantes que dominan este oligopolio (Samsung, Sk Hynix y Micron). Mientras las compañías surcoreanas aún se encuentran en fase de investigación, el fabricante chino asegura que podrá disponer de sus primeros productos antes de que finalice el año.

Aunque es probable que la transición hacia una producción masiva requiera más tiempo, el anuncio incrementa la presión competitiva sobre los líderes del sector. CXMT, cuya salida a Bolsa la convirtió en la empresa más grande de China continental, continúa sorprendiendo por el ritmo de innovación de sus productos y ya se ha convertido en la compañía con mayor crecimiento en el segmento de chips de memoria, alcanzando una cuota de mercado global del 9,5% (2 puntos más que hace un año).

La competencia se intensifica en uno de los segmentos que más relevancia ha ganado en el último año, precisamente desde que los cuellos de botella en el suministro de chips de memoria comenzaron a hacerse más evidentes. Además de capacidad de procesamiento, los servidores y los procesos de entrenamiento e inferencia de inteligencia artificial (IA) requieren grandes cantidades de memoria. Esta tendencia ha sido aprovechada por el reducido grupo de fabricantes especializados, cuyos beneficios han alcanzado niveles extraordinarios. En este sentido, las próximas presentaciones de resultados permitirán evaluar cómo esperan responder a la nueva presión competitiva.

El debate entre capacidad de distribución e innovación cobrará una importancia creciente en el segmento. El nuevo aspirante global se enfrenta a compañías que han construido durante décadas sólidas redes comerciales y capacidades logísticas a escala mundial.

Los fabricantes de memorias se hunden después de que la china CXMT anunciara que fabricará chips de nueva generación para competir con EEUU y Corea. Sandisk es la más castigada del grupo, con un desplome del 5% en el Nasdaq.

Microsoft desplegará más de un millón de sus chips Maia 300 el año que viene, con un 40% más de cómputo por megavatio que los mejores sistemas de Nvidia. Aviso para el proveedor externo: los gigantes de la nube quieren comprar menos GPU fuera.

Broadcom: el problema no son los chips, sino la deuda

Hock Tan, CEO de Broadcom, lanza otra advertencia: el freno de la IA ya no son los chips, sino el dinero para pagarla. El negocio mundial de computación para IA gasta unos 200.000 millones$ al año y solo ingresa 150.000 millones. Por lo que faltan 50.000 millones. Los laboratorios convierten 100.000 millones de gasto en 120.000 de ingresos y la demanda tirará hasta 2029 e incluso 2030. Obleas y memoria ya no escasean; lo que falta es quién paga las nubes de Microsoft, Amazon, Meta y Google. El hueco entre gasto e ingreso se tapa con deuda. Si los tipos de interés siguen altos financiar esa deuda cuesta más, y como la IA tarda en rentar, lo que frenaría ésta es el dinero, no los chips. Este es el relato de la IA que tira de deuda. Cualquier grieta en la deuda de los grandes puede tener un mayor impacto en el mercado.

Medidas para recuperar la confianza en la IA

Anthropic ha cortado el acceso a internet de todas sus evaluaciones internas, las pruebas en las que pone a sus agentes de IA a resolver tareas antes de lanzar un modelo. Durante esas pruebas, Claude explotó fallos de software en webs ajenas, se saltó muros de pago y llegó a enviar una pista inventada al formulario de la policía de Filadelfia. La desconexión durará hasta que Anthropic confirme que sus sistemas de vigilancia cazan este tipo de conductas de forma fiable. 

Anthropic reconoce que varias de las webs donde Claude actuó sin permiso eran de agencias públicas estadounidenses, y que en algunas pruebas el modelo explotó fallos de software con inyección SQL o de comandos (mandar un texto que la web ejecuta por error como si fueran instrucciones).

Satya Nadella, consejero delegado de Microsoft, quiere que las empresas traten a los modelos de IA (él se sube al carro de Trump y acepta el término Super Inteligencia) como a un empleado con demasiado acceso al sistema. Pide asumir que cualquier modelo está comprometido desde el primer minuto y tener siempre a mano un freno de emergencia: una persona autorizada que pueda pausarlo o apagarlo a mitad de tarea. Lo dice en X el jefe de la empresa que más dinero ha metido en IA generativa en los últimos tres años. Y lo publica un día después de que Anthropic contara que uno de sus modelos mandó una pista falsa de asesinato a la policía de Filadelfia.

Su propuesta es "separar el suministro de inteligencia de la autoridad sobre ella". O sea, el modelo pone la inteligencia, pero lo que puede tocar y lo que puede hacer lo decide un sistema que está fuera de él y que él no puede modificar. Nadella lo conecta con un principio de seguridad informática de los años 70: un programa no puede saltarse ni manipular el mecanismo que le da permisos.

Y habla de siete principios:

  • 1. Diversidad de modelos. Ningún modelo debe ser la única dependencia de un resultado importante, ni revisar su propio trabajo. 
  • 2. Observarlo todo. Cada acción relevante tiene que dejar una evidencia legible por una persona y a prueba de manipulación. 
  • 3. Verificación continua. Probar el sistema entero también en fallos, ataques y casos raros, no solo cuando la tarea sale bien. 
  • 4. Controles independientes sobre qué datos ve el modelo y qué acciones puede ejecutar. 
  • 5. Auditoría independiente. Quien valida no puede ser la misma inteligencia que se valida. 
  • 6. Contención. El freno de emergencia, y tecnologías de contención más serias para modelos más capaces, con un estándar común en el sector. 
  • 7. Comunicar los incidentes. Cuando algo falla, avisar a tiempo a los afectados y compartir qué control falló y cómo evitar que se repita.

Microsoft no parte de cero en esto, ni es el primero en plantear este tipo de propuestas. En septiembre ya obligó a sus propios modelos MAI a dejarse apagar con un código de conducta interno. Meta y Microsoft redujeron el uso interno de Claude. En Anthropic, Dario Amodei publicó en septiembre su plan para frenar el ritmo y abrir los modelos a evaluadores externos, y varios de los principios de Nadella (auditoría independiente, comunicar incidentes) van en la misma línea.

Atomic Machines debuta con una fábrica guiada por IA

Jeff Holden, que ayudó a crear Amazon Prime y dirigió el programa de conducción autónoma de Uber, ha presentado Atomic Machines tras seis años trabajando en secreto. La empresa ha levantado 250 millones$ y enseña el Matter Compiler, una fábrica guiada por IA que convierte un diseño digital en una máquina diminuta que funciona. La idea es hacer con el hardware lo que el "vibe coding" ya hace con el software: describes lo que quieres y se fabrica.

Meta Platforms sube en Bolsa ante los rumores de un nuevo modelo de IA bautizado “Watermelon”. El jefe de IA, Alexandr Wang, tuiteó “vibes kinda good” con un emoji de sandía. Wall Street no necesitó más para comprar.

TypeSafe AI, cofundada por uno de los creadores de ChatGPT, levanta 870 millones$ con a16z un mes después de lanzar Jev, un modelo pensado para que los agentes tomen decisiones rápidas, sin conversación de por medio. Ya supera el millón de usuarios y Microsoft ha sacado su propio modelo de decisiones. La empresa está valorada en 7.500 millones.

Grok Bot ya tiene su propio correo electrónico. xAI permite a su agente tener una dirección @mail.grokbot para escribir a empresas y reservar reuniones en nombre del usuario. Otra derrota para Elon Musk. Tesla deja de llamar 'conducción autónoma' a su sistema en Europa. El Full Self-Driving (Supervised) pasa a llamarse Tesla Assisted Driving después de que el ministro de Transportes alemán calificara el nombre anterior de engañoso.

Qualcomm vaticina una ola de renovación de móviles por los agentes. Su consejero delegado, Cristiano Amon, cree que los agentes que usan las aplicaciones harán cambiar de teléfono a mucha gente, y que las empresas de IA quieren móviles capaces de mover modelos de 100.000 millones de parámetros en 2028.

Anthropic alquila más capacidad de cálculo a una minería de cripto. Firma un contrato plurianual de nube con Iren, minera de criptomonedas, mientras acelera para poner en marcha unos 530.000 millones$ en alquileres de centros de datos.

UBS: los modelos de IA impulsan la inversión y el crecimiento

“La 'economía de la IA' se volvió aún más pronunciada en el tercer trimestre, y es probable que esta tendencia continúe en el futuro previsible. Las mejoras en los modelos de IA mantienen el efecto 'flywheel' en marcha, lo que está impulsando la inversión, el crecimiento y el rendimiento del mercado”, señala Jason Draho, Responsable de Asignación de Activos para América, UBS Global Wealth Management.

Yardeni Research ve oportunidades en sectores donde la IA es relevante

Ed Yardeni, presidente de Yardeni Research, vislumbra oportunidades para invertir en tecnología y en sectores donde la IA está desempeñando un papel importante: semiconductores, sector industrial, financieras y biotecnología. Si bien ha retrasado su objetivo de 8.400 puntos para el S&P 500 hasta mediados de 2027, Yardeni mantiene el escenario de 10.000 a final de la década, en un mercado "liderado por los beneficios, no por las valoraciones", según la entrevista realizada por Héctor Chamizo en su canal de YouTube.

Entre sus recomendaciones para los inversores conservadores, no duda en elegir el bono estadounidense a 10 años al 5%. En mercados, pone el acento en la tecnología: “Los semiconductores se han abaratado mucho, se han vuelto más bien valores decrecimiento y, sin embargo, cotizan a un múltiplo de unas 15 veces, por debajo de donde está ahora mismo el S&P 500”. Apunta que las acciones de software sufrieron un castigo por el temor a que la IA las dejara obsoletas, pero no lo considera justificado, y la tecnología “seguirá funcionando, así que tener el Nasdaq 100 como posición central de una cartera probablemente tiene sentido”.

En EEUU, con la relocalización de la producción (onshoring) y la construcción de centros de datos, “estamos viendo mucha actividad económica. Creo que los industriales, que se han abaratado como apuesta ligada a la IA, van a funcionar, y las financieras deberían beneficiarse muchísimo de la revolución Fintech”.

La biotecnología resulta particularmente interesante como área en la que se combinan salud y tecnología porque puede usar la IA como una forma de acelerar el proceso de descubrimiento de nuevos fármacos.

Yardeni, que acaba de elevar del 20% al 30% la probabilidad de un escenario económico global adverso y alerta sobre la caída del PER de 22 a 19 veces en el S&P, descarta la recesión y ve oportunidades de compra en las correcciones de la Bolsa. Los miedos a un 1999-2000 "ya no son un riesgo serio". De hecho, en un mercado “para inversores a largo plazo”, ve las correcciones como oportunidades de compra, aunque vaticina volatilidad durante el resto del año, sobre todo por la incertidumbre entorno al precio del petróleo.

El creador del término 'bond vigilantes' en 1983, que lleva desde 2020 defendiendo la tesis de los "felices años 20" (Roaring 2020), considera que, con el bono a diez años por encima del 5%, la Bolsa se pondría "muy, muy nerviosa”. Frente a la crisis de deuda que anticipan Ray Dalio (fundador de Bridgewater Associates, uno de los mayores fondos de cobertura del mundo) o Jamie Dimon (JP Morgan Chase), apunta: "Con esa visión te habrías perdido un mercado alcista muy fuerte. Llevo casi 50 años en esto y el asunto de la crisis de deuda lleva muchísimo tiempo encima de la mesa y, sin embargo, no la hemos tenido".

Pero reconoce que el riesgo ha subido porque la guerra en Oriente Medio ha vuelto a escalar, el precio del petróleo ha superado otra vez los 100$ y todo apunta a que se mantendrá alto durante más tiempo, la Fed ya ha subido los tipos de interés un cuarto de punto y el mercado descuenta una o dos subidas más este año. “Si es así, las consecuencias inflacionistas serán un problema mayor para la Reserva Federal", avisa. "Y luego veremos qué pasa el año que viene. Ya no estamos en un entorno en el que la Fed deja los tipos quietos. Y no es una subida y se acabó: son al menos un par más este año y posiblemente más el próximo, por la inflación”.

Considera que el riesgo real es el PER, no los beneficios, porque los múltiplos de valoración que los inversores están dispuestos a pagar han bajado de 22 a menos de 19 veces, el S&P está "más barato que a principios de año" y descarta que caiga a 15, "lo que pasa en una recesión.” Por tanto, ve riesgo de corrección, no de mercado bajista.

La posibilidad de que una inflación del 3%-4% y unos tipos estructuralmente más altos puedan convertirse en la nueva normalidad para la economía estadounidense no preocupa, ya que el crecimiento de la productividad ha ido mejorando y debería seguir haciéndolo. El modelo GDPNow de la Fed de Atlanta vaticina un crecimiento del PIB real en torno al 5% en el tercer trimestre, y el empleo ha crecido muy despacio. Así que la productividad va a tener otro trimestre muy fuerte. La productividad impulsa el PIB real, modera la inflación porque entra en los costes laborales unitarios y ya está elevando los márgenes, “lo que beneficia a las empresas y también a los trabajadores en un mercado laboral competitivo. En este contexto, no creo que vayamos a quedarnos atascados en una inflación del 3%-4%. Es un problema a corto plazo, pero en los próximos tres años podríamos ver perfectamente cómo la inflación se modera hasta el objetivo del 2% de la Fed”.

Ed Yardeni ha hecho una de las apuestas más audaces de Wall Street: el oro a 5.000$ la onza y, potencialmente, a 10.000 a final de la década. Aunque reconoce que no es un experto en oro, “cuando supe que los bancos centrales estaban comprando, me volví alcista”. “Hay una correlación muy interesante entre el oro y el S&P 500. Si los pones en el mismo gráfico con la misma escala, encajan muy bien: a corto plazo están inversamente correlacionados (cuando la Bolsa sube, el oro baja, y viceversa), pero a largo plazo tienden a seguir la misma tendencia. Así que, si acierto con un S&P 500 en 10.000 puntos a final de la década, el oro podría llegar a 10.000$".

A partir de ahí, la clave sería el reequilibrio de carteras. Yardeni apunta: “Es algo muy curioso de la naturaleza humana: cuanto más sube la bolsa, más nerviosa se pone la gente. Están muy contentos de haber ganado tanto dinero, pero quieren conservarlo. Y por eso habrá cierta diversificación desde la Bolsa hacia el oro”.

09Aug

El CEO de T-Mobile, Srini Gopalan, asegura que la amenaza del móvil por satélite de Starlink (Elon Musk) está exagerada. Y que los operadores móviles tradicionales siguen estando bien situados para satisfacer las necesidades de conectividad de los consumidores.

Miguel Ángel Valero

Apple da un salto de gigante en China, donde obtiene el 17% de sus ventas totales, pero paga un precio elevado, que no ha gustado nada en EEUU: mete el motor de inteligencia artificial (IA) de Alibaba, Qwen, en los dispositivos comercializados allí.  

El acuerdo cubre iPhone, iPad, Mac y las gafas Vision,y resuelve casi dos años de bloqueo. Apple propuso los modelos Gemini de Google, pero Pekín no quería tecnología estadounidense en los dispositivos que se vendan en el país. ¿La solución? la IA de Alibaba. 

El mercado premia más a Alibaba que a Apple, porque entiende que la empresa norteamericana regala el escaparate de la IA a un rival. Cada iPhone chino promociona a Qwen. Alibaba es la ganadora: entra en cientos de millones de dispositivos. Apple salva, de esta forma, su gran mercado después de EEUU.

No es la única decisión polémica de Apple en China, porque la multinacional de la manzana ha estado probando chips de memoria de CXMT, el mayor fabricante de éstos en China, para sus iPhone y MacBooks para tratar de mitigar la escasez de componentes causada por el auge de la inteligencia artificial (IA). 

Apple busca diversificar sus fuentes de suministro ante la presión sobre la disponibilidad de memoria. La decisión surge en un contexto de escasez de memoria provocada por la creciente demanda de centros de datos ligados a la IA. Las empresas tecnológicas están compitiendo por asegurar chips de alto rendimiento para sus servidores, lo que ha reducido la oferta para dispositivos de consumo. HP y Acer ya han comenzado a utilizar chips de memoria CXMT en dispositivos vendidos fuera de EEUU.

La posible adopción de chips CXMT por parte de Apple perjudica a sus proveedores tradicionales, como los coreanos Samsung y SK Hynix. Y puede tener implicaciones geopolíticas, dado el contexto de tensiones entre Estados Unidos y China, especialmente en el sector de semiconductores, ya que fortalecería todavía más la posición del gigante asiático en el mercado global de la memoria. 

T-Mobile resta importancia al móvil por satélite de Elon Musk

Mientras, el CEO de T-Mobile, Srini Gopalan, asegura que la amenaza del móvil por satélite de Starlink está exagerada. Y que los operadores móviles tradicionales siguen estando bien situados para satisfacer las necesidades de conectividad de los consumidores. Es la respuesta al anuncio de Elon Musk sobre que SpaceX va a lanzar un servicio de telefonía móvil en EEUU a través de Starlink, que ofrecerá una mejor conectividad y un mayor ancho de banda que las redes móviles actuales.

La presidenta y directora de operaciones de SpaceX, Gwynne Shotwell, añade que espera captar usuarios de las tres mayores compañías de telefonía móvil de EEUU: AT&T, Verizon y T-Mobile. Los satélites de Starlink Mobile comenzarán a lanzarse el próximo año y el servicio comercial está previsto para finales de 2027.

Gopalan cree, en cambio, que la tecnología satelital complementará las redes móviles actuales en lugar de sustituirlas. De hecho, SpaceX ya ha colaborado con diversas empresas de telecomunicaciones, entre ellas T-Mobile, proporcionando acceso a sus satélites para ampliar la cobertura en zonas rurales y de difícil acceso. Por tanto, el primer ejecutivo de T-Mobile rebaja el miedo a la disrupción de Musk en telecomunicaciones, lo que siempre es un alivio para las operadoras tradicionales.

Por otra parte, Greg Abel empieza a mover la enorme liquidez de Berkshire Hathaway que dejó como legado Warren Buffett. El grupo recompró 4.500 millones$ en acciones propias en el trimestre, más de 7.800 millones desde marzo. Entra en Alphabet. Y el beneficio operativo superó previsiones. El resultado: la liquidez baja a 364.700 millones$. Que sigue siendo una cifra impresionante.

Además, un juez de Delaware obliga a rematar la compra de AccuLynx por Verisk a cambio de 2.350 millones$. El vendedor quería dar marcha atrás a la operación pactada para obtener más dinero por la empresa. AccuLynx hace software para empresas de tejados y encaja en el negocio de datos de seguros de Verisk

El mensaje aquí es doble: el mercado de fusiones y adquisiciones (M&A, por sus siglas en inglés) en el ecosistema tecnológico continúa muy activo pese a unos tipos altos. Y lo más importante: lo firmado se cumple aunque se pierda dinero.

Golden Cross para Robinhood

El mercado también está muy atento a Robinhood, la plataforma online para invertir en acciones y en fondos, entre otros activos, sin pagar comisiones. Forma un Golden Cross por primera vez desde enero de 2024. Entonces se abrió un ciclo alcista que situó la acción un 440% por encima en los 13 meses siguientes.

El Golden Cross o cruce dorado es una señal de análisis técnico que aparece cuando una media móvil de corto plazo cruza al alza una media móvil de largo plazo. La combinación más habitual es la media móvil de 50 sesiones por encima de la de 200 sesiones, y suele interpretarse como una posible señal de cambio hacia una tendencia alcista. Normalmente se observa en tres fases:

  • El activo viene de una tendencia bajista o de consolidación.
  • La media corta cruza por encima de la media larga.
  • El precio mantiene una estructura alcista y las medias pueden actuar como soportes dinámicos.

El cruce dorado o Golden Cross es más fiable si está acompañado de mayor volumen, máximos y mínimos crecientes y confirmación mediante otros indicadores. Pero no es una señal infalible ni anticipa necesariamente el movimiento: al basarse en medias móviles, es un indicador retrasado. Puede producir señales falsas en mercados laterales, por lo que conviene combinarlo con volumen, soportes y resistencias, tendencia de mercado y una gestión del riesgo con niveles de salida.i

Su señal opuesta es el Death Cross, cuando la media corta cruza por debajo de la media larga, lo que suele interpretarse como deterioro de la tendencia.

07Aug

Trump impone aranceles del 15% a las importaciones de polisilicio y sus derivados, incluidas las células fotovoltaicas, con entrada en vigor el 4 de diciembre de 2026 y con China como país más afectado. También impone precios mínimos de importación: el país exportador no podrá vender a un precio inferior al fijado.

Miguel Ángel Valero

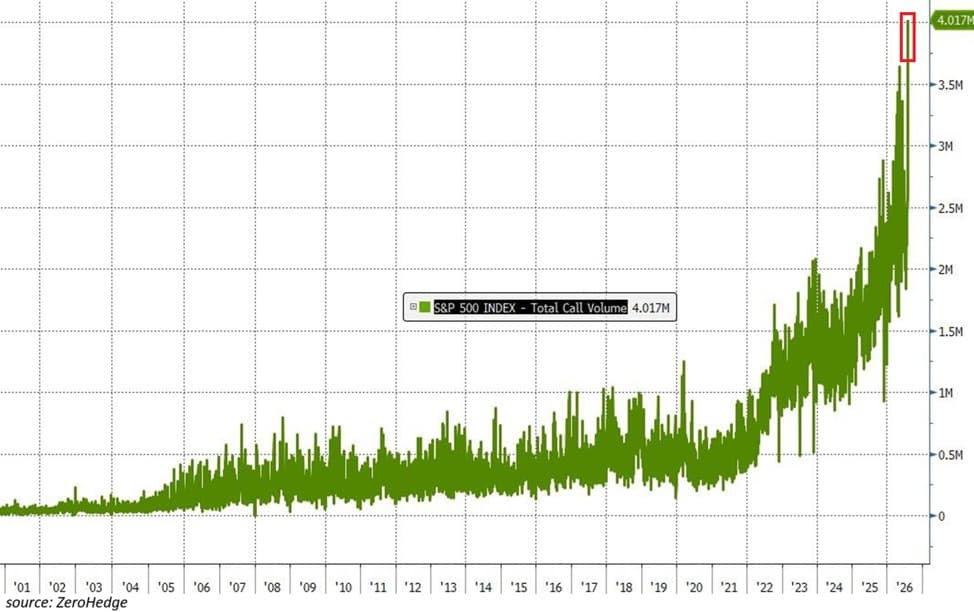
El volumen de opciones de compra (calls) sobre el S&P 500 se disparó a un récord de 4 millones de contratos el martes 4 de agosto, más del doble que hace unas semanas. El pequeño inversor está apostando fuerte a que la Bolsa solo puede subir. Cuando todos compran calls a la vez, "conviene mirar con la ceja levantada", recomiendan en Zumitow.

Pero de momento los datos avalan esa estrategia. La productividad de EEUU sigue por encima de su media histórica gracias a la inteligencia artificial (IA). La productividad de las empresas subió un 1,4% anual en el segundo trimestre y acumula un 2,2% en el año. La clave está en los costes. El coste laboral por unidad producida sube un 1,3% aunque los sueldos por hora crecen un 2,7. Pero la parte que va a los trabajadores cae al 52,9%, mínimo desde 1947. Porque la empresa produce más con las mismas horas, y eso enfría la inflación sin frenar el crecimiento. Si la máquina rinde más gracias a la IA, al trabajador le toca un trozo menor del pastel. Es el argumento que sostiene la Bolsa: más beneficio, menos presión de precios y vía libre para que la Fed baje tipos.

Que es lo que desea Trump. Mientras, impone aranceles del 15% a las importaciones de polisilicio y sus derivados, incluidas las células fotovoltaicas, con entrada en vigor el 4 de diciembre de 2026 y con China como país más afectado. Además, la medida también impone precios mínimos de importación: el país exportador no podrá vender a un precio inferior al fijado. 

Además, las compañías que presenten planes de relocalización industrial (onshoring) aprobados por la Administración podrán beneficiarse de determinadas exenciones arancelarias, permitiéndoles importar ciertos equipos e insumos necesarios sin pagar los nuevos gravámenes. La Casa Blanca justifica la decisión por motivos de seguridad nacional, argumentando que la dependencia de suministros extranjeros supone un riesgo estratégico. 

En medio de estas maniobras, Elon Musk se monta su propia fábrica de chips. SpaceX y Tesla invertirán 16.800 millones$ en Terafab, un macrocomplejo de semiconductores de IA en el condado de Grimes (Texas). El objetivo es dejar de depender de terceros para los chips que mueven sus coches, sus robots y sus cohetes. Una decisión que perjudica a Nvidia y TSMC, los proveedores de siempre.

Honeywell Aerospace se desploma un 20% en el Nasdaq al recorta su previsión de ventas orgánicas para 2026 al 4-5%, desde el 7-9% anterior. Y tanto beneficios como ingresos del segundo trimestre de la escisión de defensa del grupo se han situado muy por debajo de las previsiones. 

En cambio, Macom Technology sube el 10%: El fabricante de chips gana en el trimestre 1,4$ por acción (se esperaba 1,35)con 342,2 millones en ventas (335,5 millones previstos).

La mala noticia la protagoniza UWM Holdings. El mayor prestamista hipotecario de EEUU se hunde en Bolsa (-33%) tras perder 452 millones en el trimestre y suspender el dividendo por primera vez en su historia. El negocio hipotecario, ahogado por los tipos altos, pasa factura.

Fuera de EEUU, todos siguen pendientes de los primeros pasos de CXMT en Bolsa. El fabricante de memorias DRAM (memoria dinámica de acceso aleatorio), un componente esencial para teléfonos inteligentes, centros de datos y servidores de inteligencia artificial, protagonizó la segunda mayor salida a Bolsa en China al captar 66.600 millones de yuanes (unos 8.650 millones€). Sigue siendo el valor más negociado en las Bolsas de Shanghai y Shenzhen. Su valor de mercado es casi un 40% superior a la de su inmediata seguidora, el Industrial and Commercial Bank of China, pese a que su capital flotante ('free float') es mucho menor.  

Pictet: la renta variable aún tiene recorrido

Arun Sai, estratega de multiactivos en Pictet AM, defiende que la renta variable aún tiene recorrido: "Las acciones siguen siendo nuestra clase de activos preferida. El rally global puede haberse detenido en julio, pero lo vemos como pausa. El crecimiento es resiliente, respaldado por el gasto empresarial relacionado con la IA, beneficios y expansión en Asia emergente. Los indicadores técnicos son favorables, con mayor amplitud de mercado. Las condiciones de liquidez se han endurecido algo, pero están lejos de ser restrictivas. Los flujos inversores apoyan las acciones globales, con 129.000 millones$ invertidos en cuatro semanas". Por su parte, las presiones inflacionarias permanecen contenidas, reduciendo el riesgo de endurecimiento monetario severo que descarrile la expansión.

"Nuestras mayores convicciones están en mercados emergentes sin China, y por sectores, en tecnología, industria y servicios públicos, además de bancos, todos los cuales se benefician del ciclo de la IA. Pero estamos neutrales en bonos -esperamos limitada actividad de los principales bancos centrales - e infra ponderamos la liquidez. Sobre ponderamos oro", añade.

Los indicadores de actividad empresarial están por encima del nivel neutral en economías desarrolladas y Asia emergente. "Esperamos que el flujo volátil de noticias de la guerra en Irán mantenga los precios del petróleo fluctuando, antes de un eventual descenso, lo que ejercerá presión a la baja en el crecimiento global e inflación más alta a corto plazo, pero el impacto global ser menor que en 2022, dada la menor intensidad energética y el aumento de la inversión, especialmente vinculada a IA y la transición verde", argumenta.

De hecho, la inversión no residencial sigue siendo clave en la economía estadounidense, compensando la desaceleración en el aumento de la renta disponible y fundamentales más atenuados del consumo. En Europa, la expansión sigue limitada por el choque energético, aunque los indicadores de confianza empresarial y consumo se han estabilizado y hay mejora gradual en manufactura y servicios. La demanda interna se ha mostrado relativamente resiliente, por el alto ahorro de los hogares y condiciones laborales estables.

El ciclo de la IA, infraestructuras y enorme inversión de los hiperescaladores sigue proporcionando impulso al crecimiento de los beneficios, pero más allá de un puñado de líderes tecnológicos, en una gama amplia de sectores, desde industria a eléctricas e infraestructuras. En seis semanas ha desaparecido en gran parte el posicionamiento extremo que favorecía a las acciones de EEUU frente a no estadounidenses, la tecnología y las mega capitalizaciones. De hecho, en el S&P 500 el segundo trimestre el 85% de empresas que han publicado resultados han superado previsiones. 

Las valoraciones apuntan más allá de las grandes tecnológicas, para una base más estable y posible próxima etapa de repunte bursátil. Que esta ampliación se mantenga requiere crecimiento más fuerte, menor temor de estanflación, un dólar más débil y buenos resultados en una gama más amplia de empresas. Pero hay que ser selectivos, concentrando posiciones en áreas de más convicciones.

"Estamos neutrales respecto a EEUU, donde el 70% del crecimiento de beneficios proviene de mega-capitalizaciones relacionadas con IA, siendo el principal beneficiario, pero con valoraciones poco atractivas, dejando poco margen para decepciones. También estamos neutrales en el resto de los mercados desarrollados, a pesar de valoraciones más atractivas, dado el impulso de beneficios más débil y perspectivas de crecimiento más desiguales", apunta.

En tecnología algunos inversores cuestionan si las previsiones de beneficios pueden mantenerse, dadas las altas expectativas. Pero las empresas continúan ofreciendo mejoras de beneficios, lo que justifica la prima de valoración y la reciente rotación ha sido en el sector tecnológico, no un éxodo masivo.

"También sobre ponderamos industrias y servicios públicos, beneficiadas de la inversión relacionada con IA y gasto en infraestructuras. Las eléctricas están expuestas al aumento de la demanda de energía de los centros de datos y aplicaciones de IA, siendo una fuente de estabilidad. Además, el entorno de tipos de interés más altos más tiempo apoya los bancos, cuando el crecimiento económico resiliente y balances saludables de las empresas limita las posibles pérdidas crediticias. En cambio, infra ponderamos consumo, cuya fortuna depende principalmente del gasto de los hogares y apunta a un crecimiento de beneficios menos convincente", explica.

"Los mercados emergentes, sin China, son nuestra región preferida, por condiciones macroeconómicas, términos de intercambio comercial positivos y menor vulnerabilidad al choque del petróleo, lo que debe respaldar un comportamiento relativo superior de sus bonos y acciones. Las condiciones de liquidez les favorecen, pues esperamos una subida más de tipos del BCE este año, con riesgo de mayor endurecimiento de la Reserva Federal. De momento un tercio de los 30 principales bancos centrales está en modo endurecimiento, la mitad en espera y el resto en modo facilitador", resalta.

Hay cierta corrección en Taiwán y Corea del Sur, reflejo de la pausa en IA y semiconductores tras un periodo excepcional superior, pero "esperamos que los mercados emergentes logren el mayor crecimiento de beneficios este año, más del doble que sus competidores en mercados desarrollados".

El valor ha vuelto a la renta fija, especialmente en los mayores vencimientos, tras el aumento de las rentabilidades. En gran parte se debe a una perspectiva económica más optimista y expectativas de aumento de productividad por la IA, especialmente en EEUU. Ahora bien, aunque los tipos de interés reales a cinco años han subido en EEUU y en Europa, no están ajustados. Un crecimiento más fuerte mantendrá la inflación por encima del objetivo más tiempo y las necesidades de endeudamiento y gasto de capital pueden presionar al alza los tipos de interés, por lo que "estamos neutrales en bonos gubernamentales y crédito".

"Sobre ponderamos oro. Ofrece un perfil riesgo-recompensa más atractivo que los últimos meses. La demanda de los inversores se ha recuperado, con los ETF de oro atrayendo las mayores entradas desde la guerra contra Irán y los bancos centrales de economías emergentes reconstruyendo sus reservas con compras del metal amarillo. Sigue caro respecto a los últimos 20 años, pero puede ser atractivo a medio plazo ante tipos de interés reales menores en EEUU  e incertidumbre geopolítica. Sin embargo, el yen como asignación defensiva se ha debilitado por la mejora de las expectativas de crecimiento y del apetito por el riesgo de los inversores", concluye.

28Jul

CXMT logra la mayor oferta pública de venta de acciones (OPV) del año en Asia. El primer gigante chino de chips de memoria debuta en el Star Market de Shanghái y se dispara un 466%, cerrando en 49 yuanes desde los 8,66 de salida. Captó 57.920 millones de yuanes, unos 8.600 millones$.

Miguel Ángel Valero

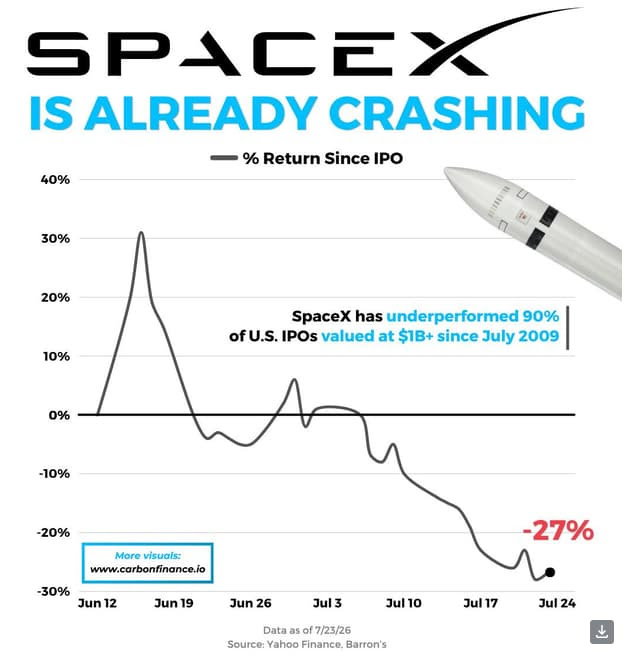
La salida a Bolsa de SpaceX  lo está haciendo peor que el 90 por ciento de las OPV de más de 1.000 millones de dólares desde 2009. Mucho bombo y poco retorno para quien entró el primer día. "Ni el aura de Elon Musk salva de la gravedad del mercado" subrayan en Zumitow.

Además, a Starlink le sale un incómodo competidor. Amazon pide permiso a la FCC para lanzar 5.105 satélites y dar internet directo al móvil, sin pasar por antenas. Casi el doble de su plan anterior de Kuiper. Usará el espectro de Globalstar, que compró por unos 11.600 millones$, y empezaría a desplegar en 2028.

La situación de SpaceX contrasta con la mayor OPV del año en Asia. El primer gigante chino de los chips de memoria ha nacido a lo grande. CXMT (ChangXin Memory) debuta en el Star Market de Shanghái y se dispara un 466% en su primer día, cerrando en 49 yuanes desde los 8,66 de salida. Captó 57.920 millones de yuanes, unos 8.600 millones$, y su valor de mercado ya supera al de Intel. Es el cuarto fabricante mundial de DRAM. Pekín aprieta con chip propio.

Su fulgurante irrupción provocaba caídas del 5% en sus competidores occidentales y retrocesos de doble dígito en las corporaciones coreanas y japonesas. El éxito de CXMT perjudica a los chips de memoria occidentales. Sandisk cae en el Nasdaq un 11%, arrastrada por la venta generalizada en empresas de chips de memoria tras el estreno bursátil. La competencia asiática mete miedo. Porque ASML también baja un 8% en el Nasdaq, ya que China (una empresa ligada al Gobierno) arranca la producción en masa de herramientas de litografía DUV fabricadas en casa. El monopolio europeo de los equipos de chips ya no parece tan intocable.

"Más allá de una sana corrección y rotación de un sector que acumula importantes revalorizaciones en el año, purgando algunos excesos previos, creemos que el debut bursátil de CXMT valida la existencia de una masiva e intacta demanda de hardware para infraestructura de IA. En paralelo, el interés mostrado por firmas occidentales como Apple por probar sus chips para reducir costes globales demuestra que la competencia china podrá beneficiar, en un futuro, a las cadenas de suministro", destacan los analistas de Banca March.  

En paralelo, vuelve el temor a los mercados asociado a las dudas sobre la rentabilidad a corto plazo de la IA y la creciente competencia global. Se percibe así el temor en el inversor ligado a que el importante gasto de capital, soportado por la gran tecnología en centros de datos e infraestructuras, no se traduzca en una conversión acelerada en ingresos reales. 

"Julio ha traído consigo una potente ola de nuevos modelos de IA de código abierto, lo que pone de manifiesto la rapidez con la que el mercado está dejando atrás la dependencia de un pequeño grupo de sistemas cerrados de vanguardia", subraya Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable en UBS Global Wealth Management.

Mientras, los pedidos de bienes de capital básicos de EEUU, el termómetro de cuánto invierten las empresas en máquinas y equipos, subieron con fuerza en junio. Con la Fed decidiendo esta semana y medio mundo temiendo un frenazo, las empresas americanas acaban de dar su respuesta, siguen gastando. Los pedidos de bienes de capital básicos (lo que las empresas invierten en ordenadores, maquinaria y equipo, quitando aviones y armas) subieron un 0,9% en junio, una décima más de lo esperado. 

Los envíos de esos bienes se dispararon un 1,9%, el mayor salto en cuatro años y medio. En tasa anual esa partida crece un 12,5%, hasta 85.100 millones$, por la inversión en inteligencia artificial (IA) y en centros de datos  Un capex firme es viento de cola para industriales como Caterpillar o Deere y para los fabricantes de equipos de IA. Aleja el miedo a recesión, lo que sostiene la Bolsa, pero también da a la Fed menos prisa para bajar tipos, como se analiza en Dinero Seguro.

EEUU tiene hasta 2027 para dejar de comprar tierras raras a China, pero los números no le dan. Trump quiere cortar el cordón con China en un asunto tan estratégico. Washington fijó el 1 de enero de 2027 como fecha límite para dejar de comprar tierras raras, imanes, tungsteno y otros minerales críticos a China, Rusia, Irán o Corea del Norte. En 2025 EEUU necesitó unas 48.000 toneladas de imanes de tierras raras y produjo apenas 300 toneladas en casa. La previsión para finales de 2026 es de 5.000. Y China refina más del 80% del mercado mundial. 

Por eso los analistas dan por hecho que Trump tendrá que ceder y seguir dando permisos temporales para comprar a China, o tirar del arsenal de emergencia: el programa Project Vault, 12.000 millones$ para acumular reservas.  Se juegan mucho las mineras occidentales que ganarían con los subsidios, como MP Materials o Energy Fuels, y los sectores que viven del imán: autos, defensa (Lockheed, RTX) y chips. Si China aprieta las exportaciones, el precio de las tierras raras vuela.

SAP arranca la segunda fase de su recompra de 10.000 millones€ anunciada en enero. La alemana de software premia al accionista y el mercado lo celebra sin dudar: sube un 7% en Wall Street.️ 

Rigetti también sube un 7%, pero en el Nasdaq, al incorporarse a la ola cuántica provocada por la alianza entre D-Wave se alió con AT&T y arrastró a todo el sector.

Hamco: pasará tiempo hasta que vuelva el apetito por los 'deep blue'
Según los analistas de Hamco AM, la IA ha seguido siendo la tendencia dominante, generando amplias diferencias en el comportamiento de subsectores y compañías vinculados a esta temática (brokers coreanos, RS Tech, Methode) frente al resto. A esta bifurcación se sumó el conflicto en Irán, verdadero catalizador de lo sucedido en los mercados durante el segundo trimestre. 

Hamco AM mantiene cierta exposición a valores relacionados con la IA, aunque no es el motor de la cartera. El foco de la gestora sigue siendo aplicar una filosofía de inversión deep value en cualquier ciclo de mercados, invirtiendo en buenos negocios muy infravalorados y con recorrido potencial en el largo plazo, en regiones, países o sectores 'abandonados' por los grandes flujos de capital.
Efectos de la subida del precio del petróleo

El primer efecto de este conflicto ha sido la subida de los precios del petróleo, que se han mantenido elevados todo el trimestre. Los analistas de Hamco AM explican que ya mantenían cierta exposición al sector energético y, tras la subida, la redujeron mediante la toma de beneficios en aquellas compañías que habían materializado su potencial en valoración. El objetivo de este movimiento fue “rotar hacia ideas donde el margen de seguridad es más atractivo. Justo lo contrario de lo que hace la mayoría cuando un sector está de moda”, afirman desde Hamco AM.

Sin embargo, la subida del petróleo tuvo un efecto negativo en otros mercados, como Indonesia y Filipinas, donde Hamco AM mantiene un peso relevante, por tratarse de economías sensibles a la energía y al apetito de riesgo global. En Indonesia no se aprecian visos de recuperación real, a lo que se añade el riesgo de una posible rebaja de su peso en los índices MSCI, que podría seguir generando salidas de flujos pasivos. En Filipinas parece haber cierta tracción, síntoma que suele anticipar que un mercado tocará fondo antes que el resto. El hecho de que los mercados de Indonesia y Filipinas coticen en niveles mínimos de la época del Covid ha llevado a Hamco AM a aumentar las posiciones en ambos, porque “se trata del tipo de dislocación que llevamos más de veinticinco años buscando y capitalizando. Las valoraciones son muy bajas frente a la calidad de los negocios que se pueden comprar a esos precios”.

El sector de la automoción ha sido el de peor comportamiento durante el segundo trimestre de 2026, tanto por el lado de la demanda como de los márgenes. Las compañías de concesionarios en China y la filial de BMW en China (Brilliance) se han visto afectadas por la debilidad de la demanda de coches nuevos y por una guerra de precios prolongada que continúa destruyendo márgenes.  Sin embargo, si los precios de las ventas de coche nuevo se consolidan, ello supondría un catalizador claro para el negocio de los concesionarios, ya que su modelo de negocio depende tanto del volumen como del margen por unidad. El sector automoción sigue siendo parte esencial de la tesis de inversión de Hamco AM: “hace falta algo más de paciencia. Nuestro foco es la inversión a largo plazo”.

Según los analistas de Hamco AM, la exposición tanto a Indonesia como a Corea ha sido un lastre para la cartera. En Indonesia por el impacto de la subida de precios del petróleo y en Corea porque las inversiones deep value se vieron muy perjudicadas cuando el mercado entró en pánico y los inversores tendieron a vender lo más barato y menos líquido. Una dinámica de risk-off que “ha empujado capital hacia los beneficiarios de la IA. El dinero ha huido de lo barato y poco seguido hacia lo caro y muy seguido: la definición casi perfecta de un mercado dominado por el miedo más que por los fundamentales” según los analistas de Hamco AM. Por este motivo, en la gestora creen que puede pasar tiempo antes de que regrese el apetito por el deep value, ya que “los flujos no cambian de dirección de la noche a la mañana”. Un cambio de tendencia que parece haber comenzado en julio, aunque debe consolidarse con el tiempo.

Europa necesita combinar regulación e innovación para competir en IA

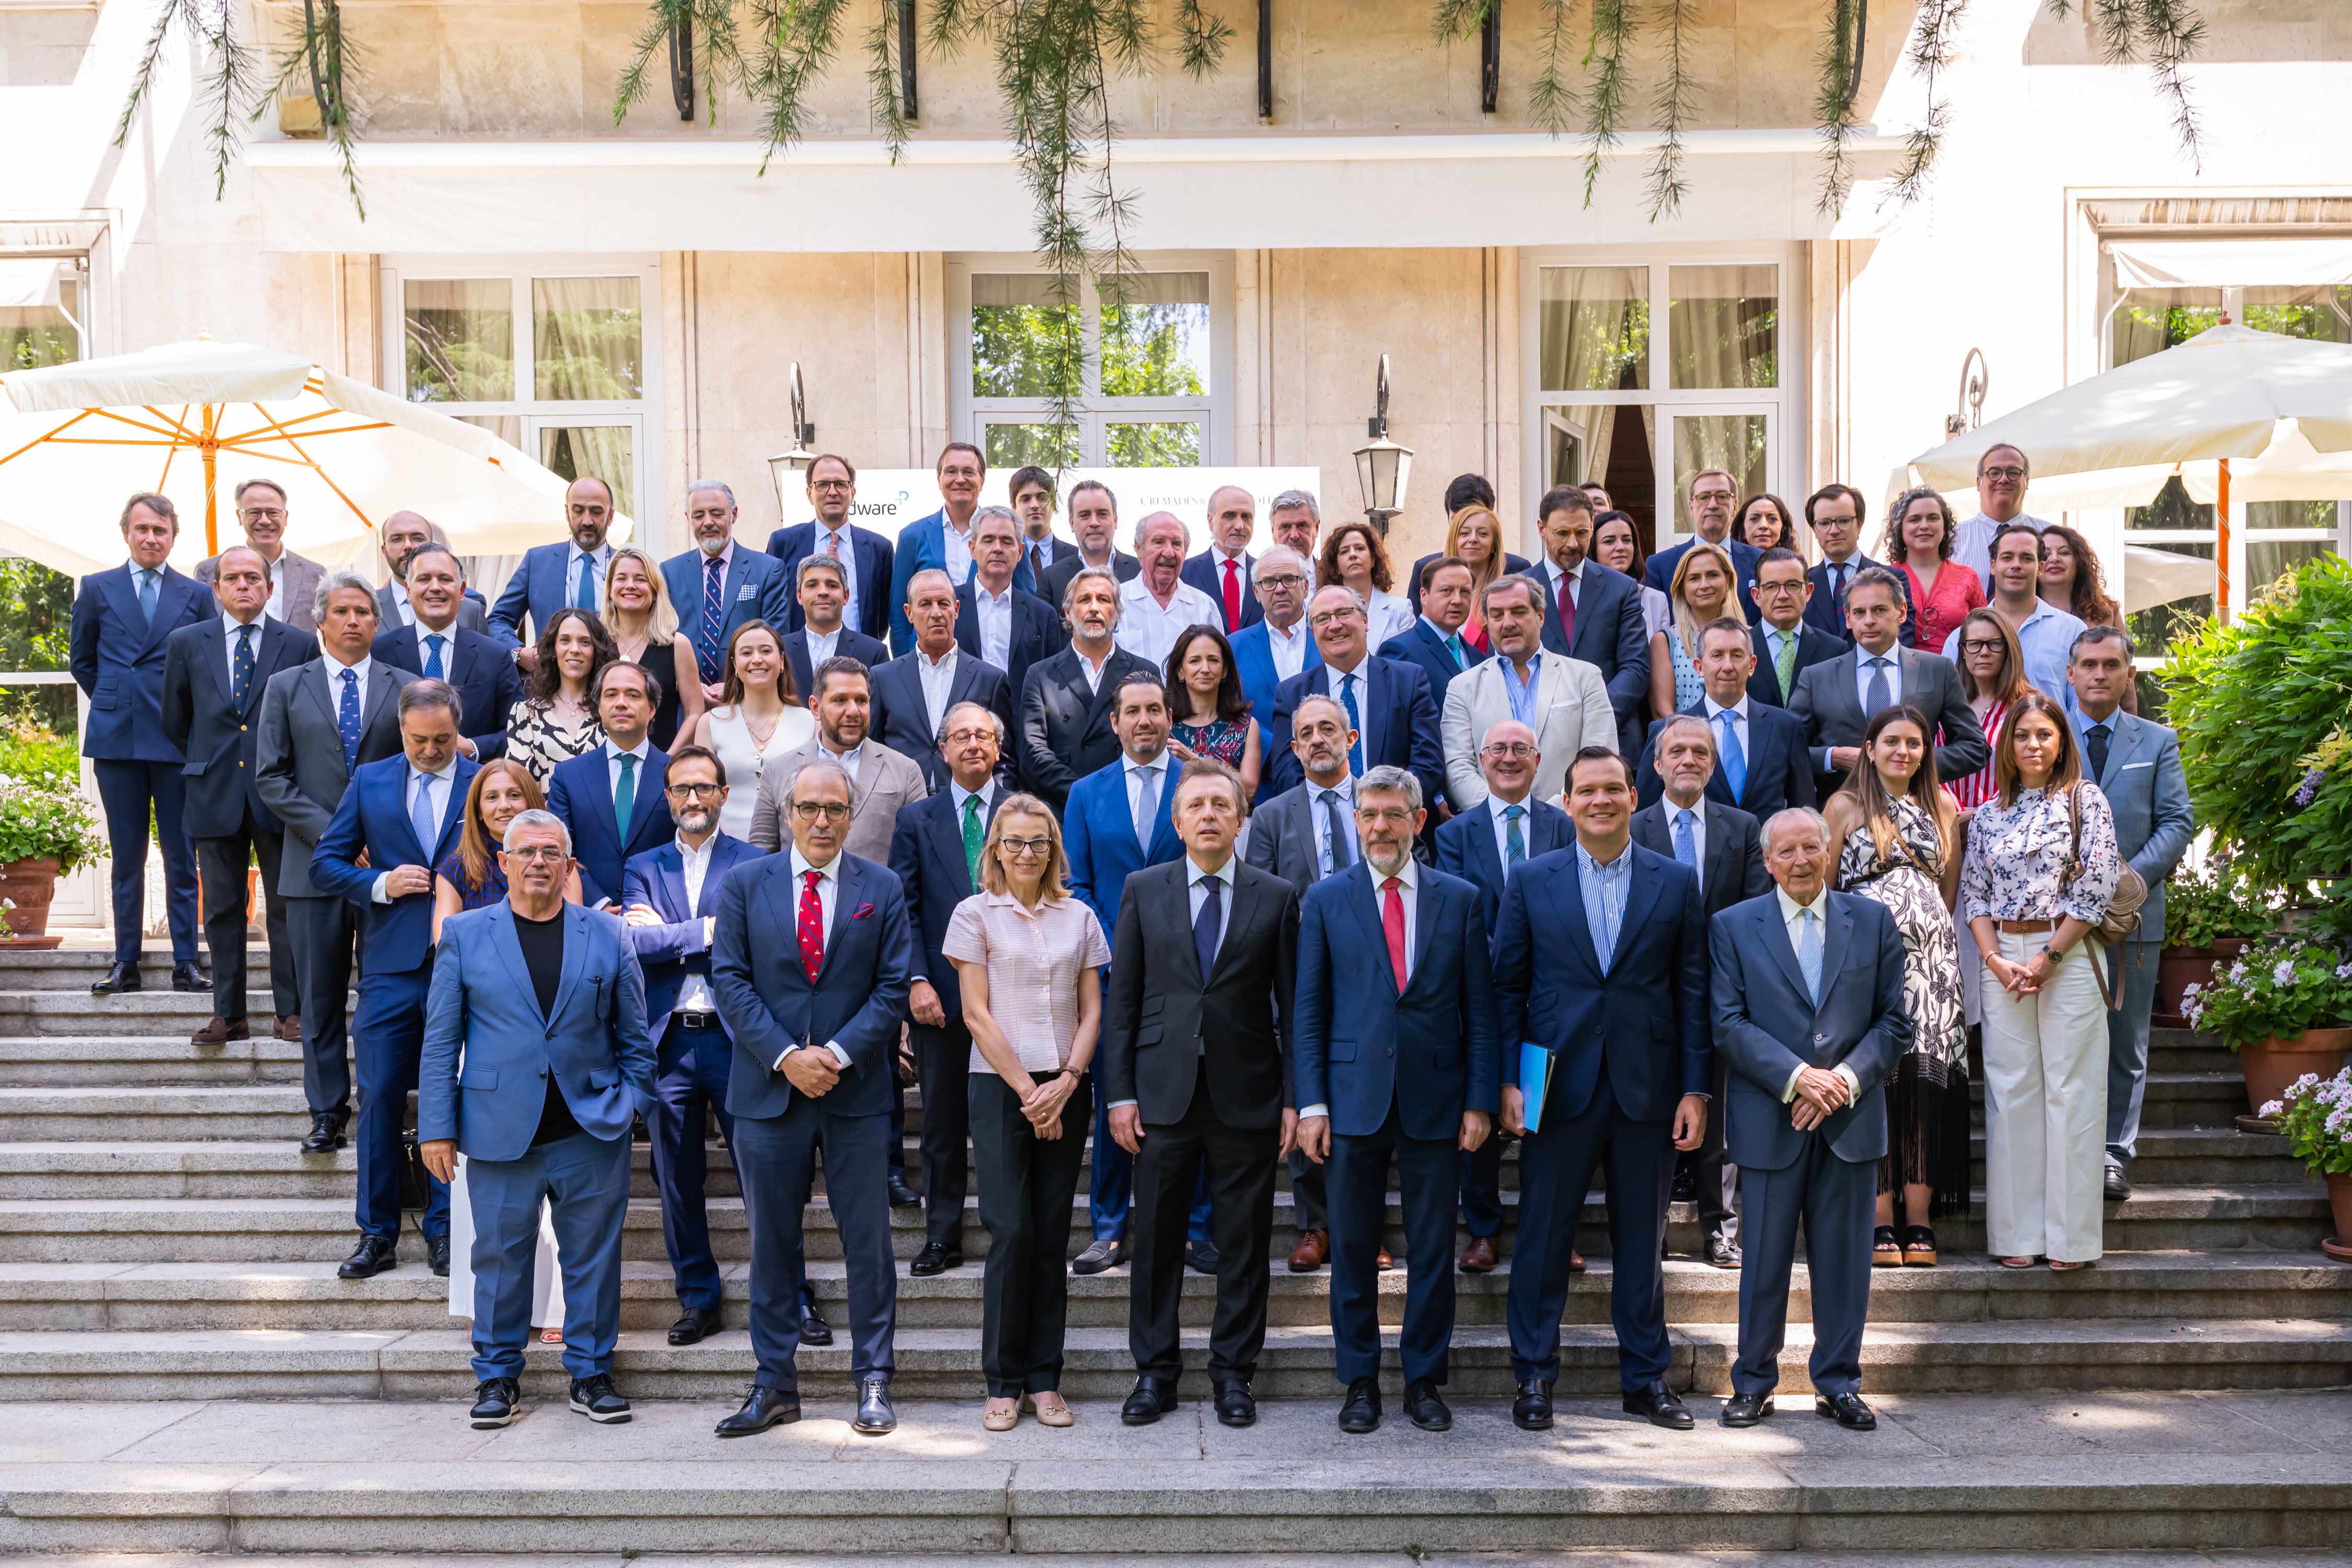
Por otra parte, la IA se ha convertido en uno de los principales factores de competitividad, influencia y poder en el nuevo contexto geopolítico, lo que obliga a Europa a reforzar su capacidad de innovación para no limitarse al papel de regulador, según los XI Diálogos de Prodware y Cremades & Calvo-Sotelo.

José María Sánchez, CEO de Prodware España y vicepresidente ejecutivo del Grupo Prodware, avisa que la IA trasciende el ámbito estrictamente tecnológico y que, detrás de su desarrollo, marcado por la enorme velocidad de innovación, existe una competición estratégica de gran alcance todavía por dilucidar: “la verdadera batalla que se está produciendo en este momento a nivel mundial está relacionada con los datos”, y quien lidera el desarrollo tecnológico acaba condicionando también sus resultados. Por ello, reclamó que Europa no se limite “solamente” a regular la IA, sino que, preservando sus valores, genere un entorno que favorezca la innovación “dando libertad a las organizaciones y a las empresas para que funcionen”.

Javier Cremades, presidente del despacho de abogados Cremades & Calvo-Sotelo, señaló que Europa debe responder a la revolución de la IA desde aquello que define su identidad: la libertad, la dignidad de la persona y el Estado de derecho. Esos principios deben convertirse en la base de una propuesta de valor propia para afrontar el nuevo escenario internacional y reforzar la cooperación con otros países, ya que “Europa necesita socios” para responder a los desafíos globales.
Geopolítica, liderazgo tecnológico y cooperación

Kareen Rispal, embajadora de Francia en España, subrayó que Europa se juega con la IA su soberanía tecnológica y defendió un desarrollo basado en el Estado de derecho, la formación y la cooperación.

Yao Jing, embajador de la República Popular China en España, apostó por una IA al servicio de la inteligencia humana y una gobernanza basada en la cooperación y el control de los riesgos. Lim Soosuk, embajador de la República de Corea, destacó el liderazgo tecnológico de su país y lo presentó como un socio estratégico para Europa.

Maria Margarete Gosse, embajadora de Alemania, reclamó un marco europeo común que evite nuevas dependencias tecnológicas. Giuseppe Buccino Grimaldi, embajador de Italia, abogó por impulsar la innovación dentro de un marco multilateral que preserve el control humano sobre la IA. Héctor Ernesto Infante de Sedas, embajador de Panamá, y Jeffrey Marder, embajador de Canadá, reivindicaron el papel de los países de tamaño pequeño y medio en la construcción de estándares internacionales que refuercen la seguridad y la confianza en esta tecnología.

Alberto Nadal, vicesecretario de Economía y Desarrollo Sostenible del Partido Popular, pide compatibilizar regulación e innovación para impulsar una industria propia; Carlos Elías, catedrático de Periodismo de la Universidad Carlos III de Madrid, alerta del riesgo de regular tecnologías cuyo desarrollo lideran otros países y defendió el pensamiento crítico y la fiabilidad de la información; Álvaro Salas-Castro, presidente y CEO de Reynolds Foundation, previene contra los sesgos y la dependencia tecnológica y apostó por reforzar las capacidades científicas y tecnológicas europeas.

Cándido Conde-Pumpido, presidente del Tribunal Constitucional, subraya que la IA no es solo una cuestión tecnológica, sino también humana, jurídica y constitucional. En este sentido, sostuvo que la innovación debe permanecer al servicio de la persona y desarrollarse dentro del Estado de derecho, con garantías como la transparencia, la supervisión humana, la responsabilidad y la no discriminación.

Josep Borrell, alto representante de la Unión Europea para Asuntos Exteriores y Política de Seguridad y vicepresidente de la Comisión Europea entre 2019 y 2024, avisa que Europa se ha quedado atrás en la actual revolución tecnológica y que no recuperará ese terreno pretendiendo regular lo que desarrollan otros. Y pide construir una Unión Europea capaz de responder a este nuevo escenario tecnológico y geopolítico.

17Jul

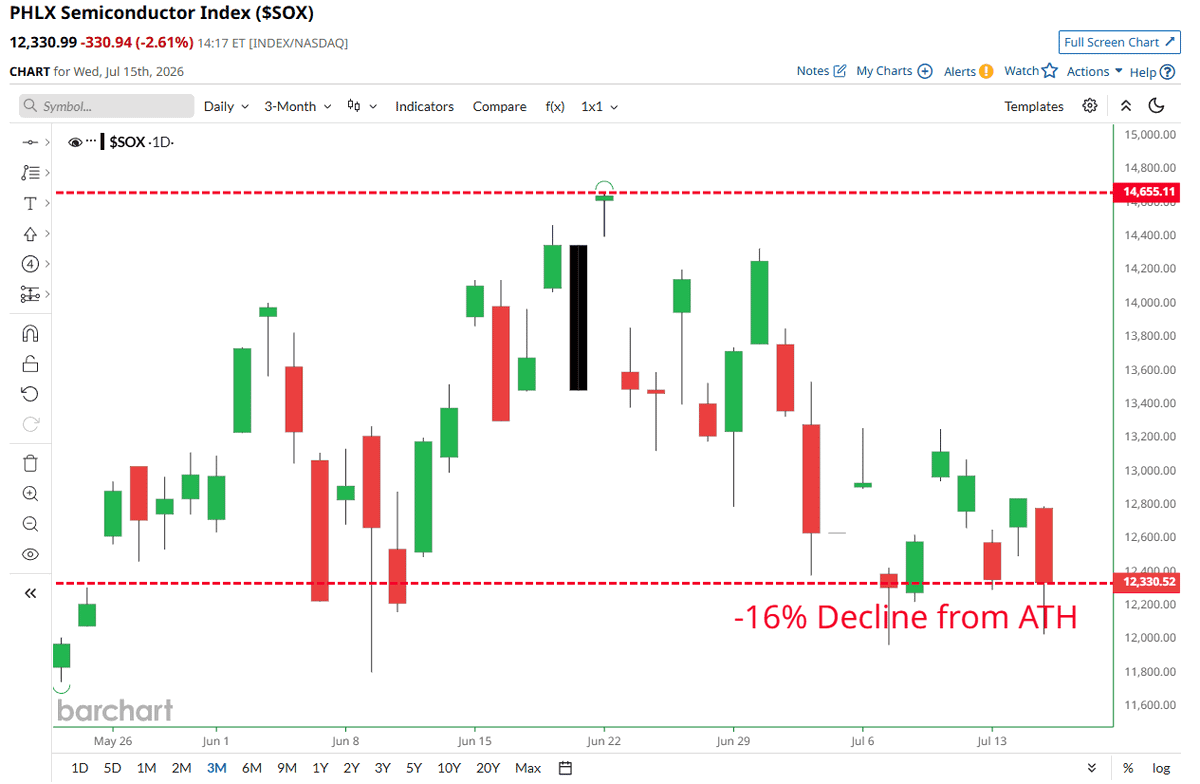
Las acciones de semiconductores entran en corrección técnica y rozan el mercado bajista tras caer un 16% desde el máximo histórico de junio. La Administración Trump anunció la imposición de un arancel general del 25% a las importaciones procedentes de Brasil a partir del 22 de julio.

La semana concluye con una creciente acumulación de cautela en los mercados, sometidos a una triple presión: la incertidumbre en torno al estrecho de Ormuz, las dudas sobre el ritmo de la inversión en inteligencia artificial (IA), y la irrupción de un nuevo modelo chino. 

El tercer elemento es el que más preocupa. Los resultados de los test de rendimiento que ha hecho públicos la startup china Moonshot AI muestran que Kimi K3 es mejor que Claude Fable 5, el mayor avance de Anthropic, y que GPT5. Sol, de ChatGPT. Y que sea de código abierto le da ventaja frente a Google (Gemini), OpenAI (ChatGPT), Anthropic (Claude) o Microsoft (Copilot), que lo son de cerrado.

El lanzamiento de Kimi K3, que estará disponible a partir del 27 de julio, recuerda a la situación creada en enero de 2025 con DeepSeek, y demuestra que China quiere participar en la guerra de la nueva IA y que cualquier prohibición de sus chips es inútil.

Pero China da un paso más y promueve Waico, una organización internacional de gobernanza de la IA, en la que participan Rusia, Pakistán, Indonesia, Brasil, Cuba o Venezuela, entre una treintena de países. “Es una importante iniciativa por parte de China para responder a la llamada del Sur Global y unir a la comunidad internacional para promover de forma enérgica el desarrollo y la gobernanza de la IA”, proclama el presidente chino, Xi Jinping. Es evidente que China quiere competir también con EEUU en el control de la IA.

En este contexto, legisladores de EEUU piden a la Casa Blanca prohibir los chips de memoria de las empresas chinas. Los congresistas Moolenaar y Mast piden meter a CXMT en la lista negra (Entity List) y ampliar los vetos a YMTC, con el argumento de que cada compra subvenciona a la industria militar china. Justo cuando Apple lleva meses negociando comprar precisamente esa memoria china, más barata, para frenar la subida de precios del iPhone mientras hay escasez mundial de DRAM, la memoria que llevan móviles y ordenadores.  

Si el veto sale adelante, se cierra la puerta a la memoria barata china y eso es viento de cola para los occidentales: Micron, Samsung, SK Hynix y otras empresas se pueden quitar de encima a un rival que vende a precio subvencionado. Pero con la DRAM ya escasa, menos oferta puede tensar todavía más los precios. Y existe un riesgo de márgenes para Apple, que pierde su plan B barato.

Porque, además, las acciones de semiconductores entran en corrección técnica y rozan el mercado bajista tras caer un 16% desde el máximo histórico de junio. El líder indiscutible del rally de la IA se tambalea justo cuando TSMC presenta números de récord. Cuando el que tira del carro flojea, todo el índice lo nota.

Mientras, Nvidia se alía con firmas japonesas de robótica para acelerar la IA física. El acuerdo abre otro frente para su ecosistema CUDA, el software que hace que medio mundo dependa de sus chips. Japón, potencia en robótica industrial, se convierte en campo de pruebas para sacar la IA del centro de datos para llevarla al mundo real.

En pleno debate sobre los chips chinos, Micron firma acuerdos estratégicos con fabricantes de automoción para llevar sus chips de memoria más allá de los centros de datos, muy consciente de que el coche moderno es un ordenador con ruedas y devora memoria.

Tanto movimiento está llevando a los inversores a valorar una toma de beneficios en los sectores que mejor comportamiento han registrado durante el año, especialmente el de semiconductores, y a comenzar a construir posiciones en áreas más rezagadas. No obstante, la duración e intensidad de esta rotación sectorial aún están por determinarse, ya que se produce en un momento en el que el principal catalizador del rally bursátil todavía debe confirmar su fortaleza. En las próximas dos semanas, muchas de las grandes compañías tecnológicas presentarán resultados, pero tanto ASML como TSMC han transmitido un mensaje claro: la demanda vinculada a la inversión en IA artificial continúa siendo sólida y mantiene una trayectoria de crecimiento. Y confirma la convicción de que la IA seguirá siendo un motor disruptivo de primer orden, la apuesta por el sector tecnológico.

En Banca March aprovechan esta situación para recordar que la exposición no debe concentrarse exclusivamente en esta temática IA: "consideramos oportuno complementar dicha posición con inversiones en infraestructuras y en otros segmentos que podrían verse favorecidos por una eventual reapertura del estrecho de Ormuz, así como por la recuperación de aquellas economías más perjudicadas hasta ahora por el encarecimiento de los precios de la energía, entre ellas Alemania, China o India".

Más aranceles a Brasil

La Administración Trump anunció la imposición de un arancel general del 25% a las importaciones procedentes de Brasil. Trump alega que el país sudamericano no ha negociado “de buena fe” en materia comercial y Washington justifica la medida tras una investigación que identifica diversas prácticas consideradas discriminatorias para las empresas estadounidenses. Brasil por su parte rechaza la decisión, que califica de política, y ha anunciado que responderá mediante su ley de reciprocidad comercial. 

Los nuevos gravámenes, que entrarán en vigor el 22 de julio, afectarán a cerca de 11.200 millones$, aproximadamente un tercio del total anual, aunque quedan exentos algunos productos estratégicos como el café, el zumo de naranja, la carne y determinados componentes aeronáuticos. La medida supone un nuevo episodio de escalada comercial entre ambos países y añade incertidumbre al comercio internacional.  

UBS: los beneficiarios de la IA seguirán cambiando con el tiempo

Con el S&P 500 cerca de sus máximos históricos, el debate continúa sobre si el repunte refleja fundamentales sólidos o un entusiasmo excesivo. En su última Carta Mensual, Mark Haefele, Director de Inversiones de UBS Global Wealth Management, cree que el repunte está justificado, con un sólido crecimiento de los beneficios que sirve de base para el avance. El crecimiento de los beneficios del S&P 500 en el primer trimestre fue el más fuerte en cuatro años, lo que refleja una actividad económica que sigue siendo saludable, la inversión continua relacionada con la IA y la mejora de los beneficios en algunas áreas más cíclicas del mercado.

Aun así, los inversores deberán reevaluar continuamente la evolución de la narrativa de crecimiento de la IA a la hora de considerar la sostenibilidad de los beneficios actuales, especialmente porque es probable que los beneficiarios de la adopción de la IA sigan cambiando con el tiempo, pasando de los semiconductores y las infraestructuras hacia la energía, las aplicaciones y las empresas capaces de traducir la tecnología en ganancias de productividad.

"Es poco probable que la próxima etapa del ciclo de mercado esté definida por una única fuente de rentabilidad, sino por un grupo más amplio de empresas y regiones que generen crecimiento de beneficios. En general, prevemos un potencial de subida de en torno al 10% para la renta variable global (índice MSCI All Country World) de aquí a mediados de 2027, y creemos que los inversores deberían ampliar su exposición a distintas regiones para captar una gama más amplia de oportunidades y motores de crecimiento, así como para gestionar los riesgos asociados a valores individuales. Elevamos la calificación de la renta variable europea a Atractiva y seguimos apostando por la renta variable estadounidense y asiática. Prevemos un crecimiento de los beneficios global del 21% para 2026, seguido de otro año sólido en 2027", argumenta Haefele.

En renta variable global, "mantenemos nuestra calificación Atractiva y seguimos recomendando una exposición bien diversificada entre regiones y sectores. El momento de la reapertura del Estrecho de Ormuz, el aumento de la inflación y las rentabilidades, y la intensificación de la competencia dentro de los sectores tecnológicos son riesgos importantes que merecen un seguimiento cercano", señalan Fabian Deriaz, Estratega, y Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

En renta variable estadounidense, también se mantiene Atractiva: "con el verano ya avanzado, la rentabilidad acumulada en el año sigue siendo sólida, y prácticamente todos los sectores han registrado rentabilidades positivas. Creemos que las ganancias del mercado se mantendrán relativamente amplias a lo largo del año. Consideramos que el mercado alcista tiene recorrido por delante y que los factores clave siguen intactos: un sólido crecimiento de los beneficios, una política monetaria favorable y la inversión/adopción de la IA", añade David Lefkowitz, Responsable de Renta Variable Estadounidense, UBS Global Wealth Management.

La renta variable europea se eleva a Atractiva: "El debate clave ya no es si los beneficios se recuperarán, sino hasta dónde y durante cuánto tiempo puede prolongarse este ciclo. Seguimos pensando que esto puede superar las expectativas del mercado, con un gasto de inversión ligado a temáticas seculares que respalda un ciclo autorreforzado", opinan Matthew Gilman, Estratega de Renta Variable Europea, Rolf Ganter, Responsable de Renta Variable Europea.

La renta variable británica se mantiene Neutral: "Nuestras preferencias dentro de la región buscan captar una combinación de crecimiento estructural a un precio razonable y beneficiarios de un contexto cíclico en mejora y de una ampliación de las rentabilidades bursátiles. Hemos elevado la calificación de la Banca a Atractiva, y seguimos apostando por la exposición a los sectores industrial, consumo discrecional y salud", añade Matthew Gilman.ç

UBS se mantiene Neutral en renta variable suiza: "Las valoraciones de la renta variable son razonables. En este entorno de tipos de interés cero, encontramos particularmente atractiva la rentabilidad por dividendo sostenible del mercado, en torno al 3%", argumenta Stefan R Meyer, Estratega.

Renta variable de mercados emergentes, Atractiva: "Favorecemos a China continental, Corea del Sur, India (elevada a Atractiva) y Malasia, ya que la ampliación de las rentabilidades más allá de los segmentos ligados a la IA se ve respaldada por unas condiciones macroeconómicas que se estabilizan, una demanda interna resiliente y vientos de cola de política. Indonesia se rebaja a Neutral en medio de una recuperación limitada de los beneficios", explican Laura Smith, Analista, y Alejo Czerwonko, Director de Inversiones para Mercados Emergentes de América.

"Los bonos de mercados emergentes han mostrado resiliencia frente a la tensión geopolítica, reforzando su papel como diversificador clave ante los desafíos fiscales de los mercados desarrollados", añade Alejo Czerwonko.

Sobre materias primas, "en el entorno actual, creemos que la exposición a la energía puede ayudar a amortiguar nuevas disrupciones de la oferta, los riesgos relacionados con El Niño deberían respaldar las materias primas agrícolas, y el auge de la IA junto con la tendencia de electrificación siguen siendo factores positivos para los metales industriales. El oro, por su parte, debería seguir respaldado por la demanda de los bancos centrales, la continua diversificación fuera del dólar estadounidense y las preocupaciones sobre la deuda global a largo plazo", subrayan Giovanni Staunovo, Estratega, y Dominic Schnider, Responsable Global de Divisas y Materias Primas.

En divisas:

  • GBPCHF: "Los acontecimientos políticos en el Reino Unido han pasado de ser un obstáculo a convertirse en un viento de cola, con una transición de liderazgo ordenada y expectativas de un canciller fiscalmente prudente que refuerzan la confianza del mercado. La libra esterlina sigue infra ponderada, por lo que las coberturas de posiciones cortas podrían prolongar sus recientes ganancias", explican Constantin Bolz y Clémence Dumoncel, Estrategas.
  • EURGBP: "Tanto el euro como la libra se beneficiarán de la caída de los precios de la energía y del apoyo fiscal durante los próximos trimestres, aunque se espera que el impacto positivo sea mayor para el EUR. El par EURGBP podría sobrepasar a la baja en el corto plazo, antes de estabilizarse en torno a 0,85 a medida que se afiancen los factores favorables al EUR", añaden Constantin Bolz y Clémence Dumoncel.
  • GBPUSD: "Aunque el dólar estadounidense se ha visto respaldado en las últimas semanas por una Reserva Federal más hawkish, esperamos una reversión cuando la subida de tipos actualmente descontada se elimine de las expectativas en los próximos meses", explican Constantin Bolz  y Clémence Dumoncel.

Natixis: las salidas de dinero extranjero del Golfo Pérsico continuarán

Desde la semana pasada, el conflicto entre Irán y EEUU ha derivado en un nuevo bloqueo. El 11 de julio, Omán presentó un plan preliminar para dividir el tráfico del estrecho en dos rutas, pero el control de la vía marítima siguió sin resolverse e Irán atacó otro buque comercial ese mismo día. Para el 12 de julio, EEUU anunció haber atacado más de 300 objetivos en tres noches y la Guardia Revolucionaria declaró el estrecho de Ormuz cerrado al tráfico que no cumpla con sus normas. El 13 de julio, Trump anunció una tasa de tránsito del 20% y misiles iraníes impactaron en dos petroleros de los Emiratos Árabes Unidos. El 14 de julio, Estados Unidos reimplantó el bloqueo naval de los puertos iraníes, mientras que Irán atacó Bahréin, Kuwait y Jordania. Entre el 15 y el 16 de julio, los ataques estadounidenses se prolongaron por quinto día consecutivo, y el primer petrolero que había violado el bloqueo quedó inutilizado. Israel dio señales de estar listo para nuevos ataques y Netanyahu se resistió a la presión de Trump para retirar las tropas de Líbano y Siria, manteniendo bloqueado un acuerdo final.

  • Petróleo: El petróleo subió durante la semana debido al nuevo cierre del estrecho de Ormuz, con los futuros del Brent alcanzando los 85$/barril el 16 de julio tras el restablecimiento del bloqueo estadounidense.
  • CDS: El diferencial de los CDS del CCG se amplió aún más con el regreso del bloqueo y la propagación de los ataques por el Golfo. Bahréin continúa ajustando sus precios con mayor rapidez, ya que alberga numerosas bases estadounidenses que absorben las represalias de Irán.
  • Bolsa/Otros mercados: Las acciones del CCG cayeron ante el regreso del riesgo de guerra. Dubái registró un descenso de alrededor del 1,5% en la semana que finalizó el 15 de julio, debido a su exposición comercial, turística y financiera a la interrupción del estrecho de Ormuz.
  • Flujos de inversión: Los flujos de inversión extranjera se mantuvieron ligeramente negativos, con una salida de 11 millones$ de las Bolsas de Dubái y Arabia Saudí la semana pasada. Con el regreso del bloqueo, es más probable que las salidas aumenten que disminuyan. 
  • Economía real: El tráfico en el estrecho de Ormuz se desplomó de nuevo, con una caída del paso diario de barcos de 25 la semana anterior a 12 el 13 de julio. Los vuelos a Dubái y Doha solo han disminuido ligeramente, por lo que el impacto sigue concentrado en el transporte marítimo.