10Oct

Depende del capital extranjero para financiar aproximadamente un tercio de su deuda, y dos de sus grandes acreedores históricos, Japón y China, llevan tiempo reduciendo su exposición.

Miguel Ángel Valero

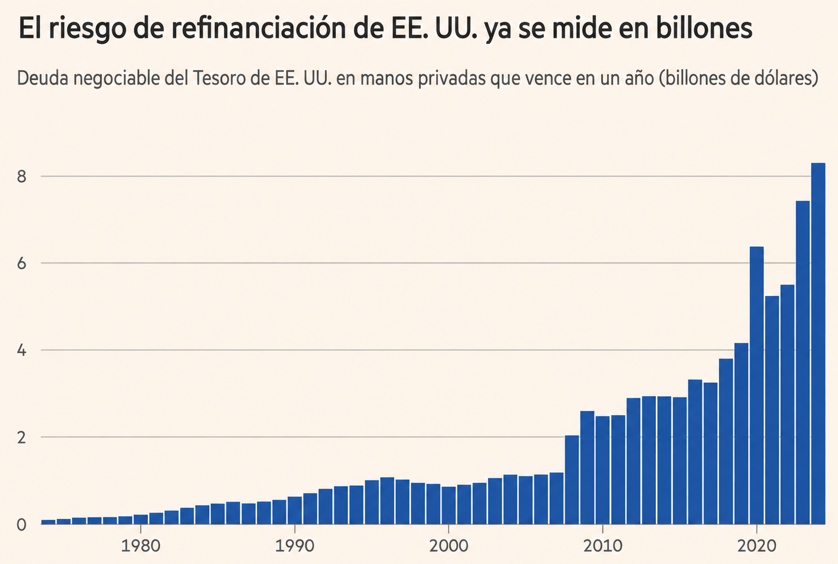
Hay una cifra que resume bastante bien el problema fiscal al que se enfrenta EEUU: más de 8 billones$ de deuda pública en manos privadas vencen durante los próximos doce meses. No significa que Washington tenga que devolver todo ese dinero y quedarse sin deuda. Lo normal es hacer exactamente lo contrario: emitir nuevos bonos para pagar los que vencen. El problema es que esa renovación se va a producir a tipos de interés sensiblemente superiores a los que soportaba buena parte de esa deuda.

El gráfico que aporta The Trader permite verlo con claridad. A comienzos de siglo, la deuda del Tesoro estadounidense en manos privadas que vencía en menos de un año estaba por debajo del billón$. Hoy supera los 8 billones. EEUU ha acumulado una enorme montaña de deuda y una parte cada vez mayor necesita refinanciarse continuamente.

Aquí aparece el verdadero problema. Una estimación muy utilizada actualmente sitúa el cupón medio de esos aproximadamente 8 billones en torno al 3,3%. Pero el entorno de tipos ha cambiado. La Reserva Federal acaba de subir el precio oficial del dinero al 3,75%-4% y sus propias proyecciones apuntan a otra subida antes de terminar 2026, que llevaría el rango al 4%-4,25%. Mientras tanto, el bono estadounidense a diez años ya ha alcanzado el 5%, un nivel que no se veía de forma sostenida desde antes de la crisis financiera del año 2008. Esto importa porque cuanto mayor sea la rentabilidad que exijan los inversores para prestar dinero a EEUU, mayor será la factura de intereses que terminará pagando el Gobierno.

Para entender la magnitud basta con un ejemplo muy sencillo. Si esos 8 billones que actualmente cuestan aproximadamente un 3,3% tuvieran que refinanciarse al 5%, la diferencia sería de 1,7 puntos porcentuales. Aplicada a 8 billones, supone unos 136.000 millones de dólares adicionales de intereses cada año. Y eso no reduciría la deuda ni un solo dólar: sería simplemente el coste extra de sustituir deuda antigua por nueva.

Por ese motivo se ha puesto en marcha la estrategia del secretario del Tesoro, Scott Bessent. El Tesoro ha ampliado considerablemente sus operaciones de recompra de bonos de largo plazo para mejorar la liquidez de ese segmento, mientras mantiene una gran flexibilidad para cubrir sus necesidades de financiación mediante Letras y emisiones de corto plazo. Para este trimestre ha previsto hasta 38.000 millones$ en recompras destinadas a mejorar la liquidez y otros 25.000 millones para gestión de caja. No se trata literalmente de amortizar toda la deuda larga y sustituirla por deuda corta, sino de una combinación de recompras y una estructura de financiación que permite apoyarse más en emisiones cortas.

La lógica resulta comprensible. Si emitir deuda a diez años exige pagar alrededor del 5%, concentrarse en vencimientos más cortos puede evitar fijar ese coste durante una década. Pero también tiene una contrapartida: aumenta el riesgo de refinanciación. Cuanto más corta es la deuda, antes vuelve a vencer y más veces tiene que acudir el Tesoro al mercado. Si los tipos bajan, la estrategia puede resultar favorable. Si permanecen altos o continúan subiendo, el problema simplemente se habrá aplazado.

Y todo esto sucede mientras EEUU continúa generando déficits cercanos a los 2 billones anuales y la deuda federal ya ha superado los 40 billones. Washington no solo necesita refinanciar la gigantesca deuda que vence: necesita pedir todavía más dinero para cubrir la diferencia entre lo que ingresa y lo que gasta.

La situación resulta especialmente llamativa por el contexto político. Donald Trump llegó de nuevo a la Casa Blanca prometiendo reducir el despilfarro público y contener el endeudamiento. Una de las iniciativas más mediáticas de los primeros meses fue precisamente encargar a Elon Musk la búsqueda de gastos innecesarios a través de DOGE. Musk llegó a hablar de recortar hasta un billón anual de gasto federal. Sin embargo, la deuda estadounidense ha seguido aumentando y ha atravesado ya la barrera de los 40 billones.

A pocas semanas de las elecciones de medio término, esta cuestión se mezcla inevitablemente con el debate sobre la gestión económica de la Administración Trump. Pero más allá de la batalla política, hay una realidad matemática que ningún Gobierno puede esquivar: la deuda acumulada durante años empieza a refinanciarse a un precio mucho más elevado.

Durante mucho tiempo EEUU pudo permitirse aumentar su deuda porque financiarla era extraordinariamente barato. El problema aparece cuando una montaña de deuda construida bajo un régimen de tipos bajos comienza a vencer en un mundo donde el dinero vuelve a costar un 4% o un 5%.

Y ahí está probablemente la cifra que merece la pena recordar: más de 8 billones de dólares deberán refinanciarse en apenas doce meses. Cada punto adicional de coste sobre esa cantidad equivale potencialmente a unos 80.000 millones$ más de intereses al año.

Eso ayuda también a entender por qué el 5% del bono a diez años es mucho más que una referencia para inversores. Si esas rentabilidades se consolidan, comienza un círculo vicioso del que es difícil escapar: más deuda genera más intereses, más intereses agrandan el déficit y un déficit mayor obliga a emitir todavía más deuda.

"El gran problema de EEUU quizá ya no sea cuánto debe, sino a qué precio tendrá que refinanciar todo lo que debe", advierte Pablo Gil.
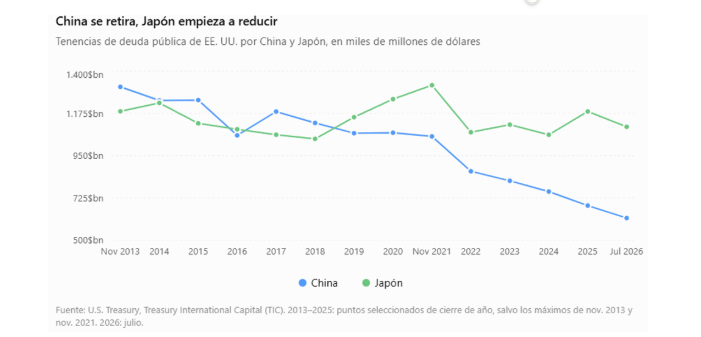
China y Japón llevan tiempo reduciendo su exposición a la deuda de EEUU

EEUU tiene un problema que va mucho más allá del tamaño de su deuda: necesita encontrar compradores dispuestos a seguir financiándola. Depende del capital extranjero para financiar aproximadamente un tercio de su deuda y dos de sus grandes acreedores históricos, Japón y China, llevan tiempo reduciendo su exposición.

China llegó a acumular cerca de 1,3 billones$ en Treasuries en 2013. Hoy mantiene oficialmente unos 618.000 millones. Japón continúa siendo el mayor tenedor extranjero, con aproximadamente 1,1 billones. 

Durante décadas funcionó un círculo casi perfecto. China y Japón acumulaban enormes superávits comerciales, recibían dólares y reinvertían buena parte comprando deuda estadounidense. EEUU compraba sus productos y ellos ayudaban a financiar el consumo y el déficit norteamericano.

Pero ese equilibrio está cambiando. China lleva años diversificando sus reservas y reduciendo su exposición a los activos estadounidenses, a lo que se añade la creciente rivalidad geopolítica entre ambos países.

Japón tiene un problema diferente. La debilidad del yen, el regreso de la inflación y unos tipos domésticos más elevados aumentan los incentivos para repatriar parte del enorme ahorro invertido en el exterior. Y todo esto ocurre cuando EEUU necesita cantidades gigantescas de financiación.

El secretario del Tesoro, Scott Bessent, confía en que un mayor crecimiento económico y la contención del gasto permitan cambiar la trayectoria de la deuda. Pero con un déficit cercano al 6% del PIB y el Treasury a diez años rondando el 5,3%, la pregunta resulta inevitable: ¿Quién comprará los próximos billones de dólares de deuda estadounidense y qué rentabilidad exigirá para hacerlo?

El mayor riesgo no es que China o Japón vendan mañana sus Treasuries. Basta con que dejen de comprar al mismo ritmo justo cuando EEUU necesita emitir cada vez más deuda. Alguien tendrá que ocupar su lugar. Y si para encontrar nuevos compradores Washington tiene que ofrecer rentabilidades más altas, aumentará el coste de financiación, los intereses absorberán una parte creciente del presupuesto y la dinámica de la deuda será todavía más difícil de controlar.

Bessent confía en que un mayor crecimiento económico permita cambiar esa trayectoria. Pero ¿quién financiará a Estados Unidos hasta que ese crecimiento llegue? "Porque quizá el problema ya no sea cuánto puede endeudarse EEUU, sino cuánto tendrá que pagar para que el mundo siga dispuesto a prestarle", avisa Pablo Gil.
09Sep

Trump quiere sacar adelante el plan de reducción del déficit cuanto antes ante el temor de que las elecciones de medio mandato le dejen sin el control del Parlamento.

Miguel Ángel Valero

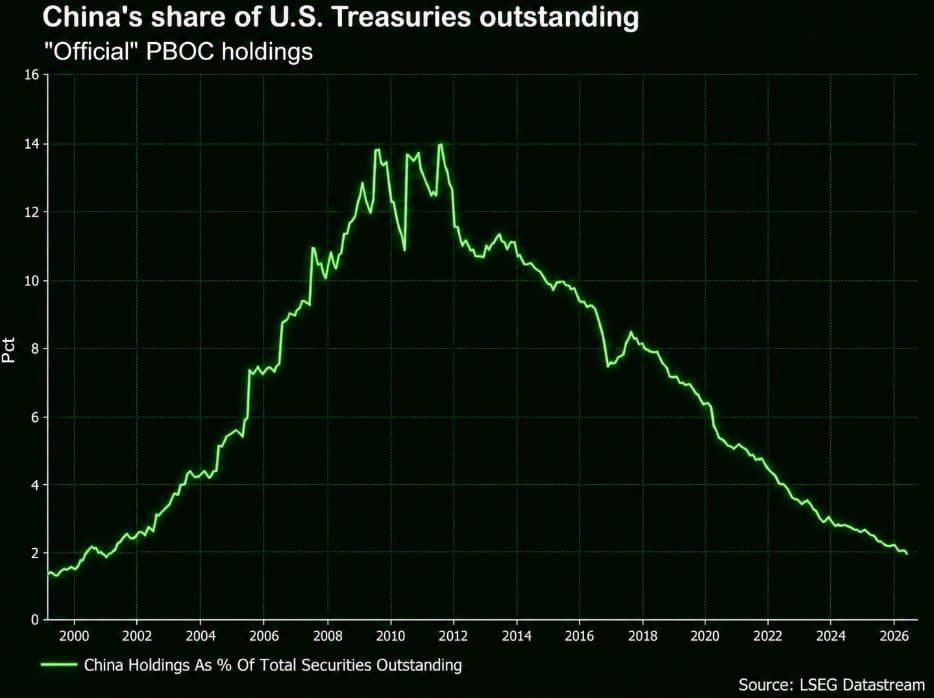
Lo que le faltaba al Tesoro de EEUU. Las tenencias chinas de bonos del Tesoro de EEUU se han desplomado al nivel más bajo en 25 años. Pekín suelta deuda americana justo cuando EEUU más necesita colocarla. Y encima las comparaciones se hacen odiosas: el Tesoro español coloca 4.000 millones€ en una sindicada a 20 años con una demanda que supera los 82.000 millones, más de veinte veces la oferta. Además, capta otros 2.417 millones en letras, con la rentabilidad en máximos de casi dos años. La deuda española sigue teniendo tirón pese a los tipos altos.

Y eso que el Tesoro de EE UU ha triplicado, hasta 6.000 millones$, el tamaño inicial de su próxima recompra de deuda pública a largo plazo (vencimientos de entre 10 y 20 años). La rentabilidad de la deuda a 10 años subía unos seis puntos básicos (pb), hasta el 4,85%, alcanzado su nivel más alto desde 2023, por lo que el secretario del Tesoro de EEUU, Scott Bessent, consiguió lo contrario de lo que busca con este progra, que es reducir el coste de financiación de la monumental deuda de EEUU. Y el mercado da una probabilidad del 60% a que la Fed suba tipos en su próxima reunión.

“Ahora la casa soy y, , así que cuando intervenimos sobre el yen japonés tengo una idea bastante precisa de lo que harán Japón, el Banco de Japón y los responsables políticos japoneses. Pueden apostar contra mí si quieren". Así de contundente se mostró el secretario del Tesoro en la Universidad Metodista del Sur, en Texas, ante las dudas sobre cuánto tiempo se prolongará la intervención que el Banco de Japón está llevando a cabo sobre el yen y si ésta sigue contando con el respaldo de EEUU. Admite que las autoridades estadounidenses disponen de información tanto del Ministerio de Finanzas como del banco central japonés, desafiando a los inversores a apostar contra el yen.

Desde el punto de vista técnico, el nivel de 152 USD/JPY, el más bajo del año, podría empezar a reactivar órdenes de venta de yenes, frenando la reciente presión compradora. Por el momento, la apreciación de la moneda japonesa, iniciada hace ocho días, acumula ya un avance del 4,3%. Además, la próxima semana se celebrará la reunión del Banco de Japón, de la que el mercado espera una nueva subida de tipos.

Resulta especialmente llamativo que uno de los integrantes del equipo de George Soros, que contribuyó a forzar la salida de la libra esterlina del Mecanismo Europeo de Tipos de Cambio en 1992, se siente ahora al otro lado de la mesa. Quien entonces apostaba contra los bancos centrales parece querer recordar hoy al mercado una vieja máxima de casino: cuando la banca decide jugar, conviene no subestimar sus cartas.

Este mensaje supone un nuevo factor de presión para el dólar, cuya tendencia bajista podría intensificarse si las autoridades optaran por una intervención explícita. 

En la misma comparecencia, Bessent señaló además que, junto con la iniciativa de recompra de bonos a largo plazo, la Administración Trump pretende reducir el déficit de cara al próximo ejercicio. Reconoce que el proceso podría acelerarse si los demócratas logran hacerse con el control de alguna de las cámaras del Congreso en las próximas elecciones legislativas. Según indicó, el Gobierno está elaborando un plan de consolidación fiscal y, en caso de que el Partido Republicano pierda el control parlamentario, intentará aprobarlo antes de la toma de posesión de los nuevos congresistas.

Bessent también sostuvo que es posible reducir la deuda pública si la economía mantiene un crecimiento anual del 3%, defendiendo que el principal problema de las cuentas públicas estadounidenses no reside en los ingresos, sino en el nivel de gasto. Vende optimismo respecto a la coyuntura económica al afirmar que superarán el conflicto con Irán, y la economía estadounidense se está mostrando “sólida” e incluso está volviendo a acelerarse.

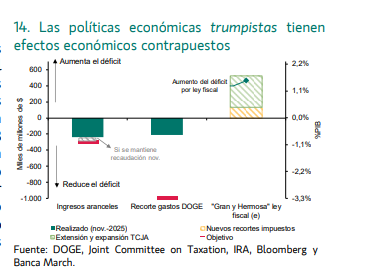
Pero los datos parecen apuntar en una dirección menos favorable. El PIB creció un 2,1% interanual en el 2º trimestre, por debajo de ese umbral del 3% mencionado por Bessent. Además, factores como el conflicto con Irán, el estímulo fiscal derivado de la Big Beautiful Bill, una recaudación arancelaria inferior a la prevista y los limitados resultados obtenidos por el Departamento de Eficiencia Gubernamental (DOGE) han contribuido a ampliar el déficit fiscal, que podría superar el 8% del PIB en 2026.

Y la confianza de las pymes estadounidenses se frena en agosto al bajar el índice realizado por el NFIB más de un punto y situarse ahora en 98,7 desde el 99,8 previo, que era un máximo de los últimos 11 meses. El descenso de la confianza vino en gran medida por un deterioro de las perspectivas de negocio de cara a los próximos meses y una mayor preocupación por el aumento de los costes de los insumos en un momento de menor dinamismo de las ventas. A pesar de ello, la encuesta destaca que la principal preocupación de las pymes sigue centrada en la “calidad de la mano de obra” una señal de dificultades para contratar los perfiles necesarios. En conjunto, un dato que sigue siendo acorde con un ciclo en expansión pero que advierte de riesgos de desaceleración. 

La Fed de nueva York publicó su encuesta mensual de expectativas de inflación de los consumidores que en agosto bajó ligeramente situándose para los próximos 12 meses en 3,58% desde el 3,63% previo.

Además, las tensiones en el golfo Pérsico volvieron a intensificarse. En esta ocasión, los incidentes tuvieron lugar cerca de isla de Jarg, principal centro de almacenamiento y exportación de petróleo de Irán, donde fueron atacados cargueros vinculados al régimen de los ayatolás tras las amenazas dirigidas contra embarcaciones estadounidenses. Estos episodios en las inmediaciones del corazón exportador del crudo iraní impulsaron nuevamente los precios del Brent, muy cerca de la cota de los 100 $/barril.

Más aranceles a Canadá, que refuerza el acuerdo con Europa

Por otro lado, EEUU ha intensificado la guerra comercial con Canadá al anunciar nuevos aranceles, que entrarán en vigor en una semana, y la prohibición de importar determinados productos canadienses a partir de dentro de tres semanas. Entre los bienes afectados se encuentran las proteínas de suero lácteo, determinados whiskies de centeno y otras bebidas alcohólicas, cerveza de malta, algunos vinos, cerveza sin alcohol y motocicletas. Además, sigue vigente la amenaza de elevar hasta el 50% los aranceles sobre los automóviles canadienses a partir del 1 de enero.

Mientras tanto, en el ámbito de las alianzas estratégicas, la Unión Europea y Canadá trabajan en un acuerdo de amplio alcance que abarcaría comercio, seguridad y materias primas críticas. La presidenta de la Comisión Europea, Ursula von der Leyen,  tiene previsto presentar la iniciativa el 16 de septiembre. 

UBS recomienda invertir en oro a largo plazo

El oro ha vuelto a estar bajo presión durante las últimas dos semanas, en un contexto de repunte en los rendimientos del Tesoro estadounidense, comentarios hawkish del presidente de la Reserva Federal, Kevin Warsh, y unos datos de empleo en EEUU más sólidos de lo esperado. "Ahora esperamos que la Fed suba los tipos de referencia en 50 puntos básicos este año. La presión resultante de unos mayores rendimientos reales y un dólar estadounidense más fuerte probablemente seguirá siendo un obstáculo a corto plazo para el oro, en nuestra opinión. Sin embargo, del mismo modo que no creemos que las decisiones de la Fed a corto plazo debiliten las perspectivas a medio plazo para las acciones globales —respaldadas por el gasto en IA, una actividad económica resiliente y un amplio crecimiento de los beneficios—, tampoco creemos que reduzcan el papel estratégico del oro dentro de una cartera. El oro sigue siendo un valioso diversificador, en nuestra opinión, especialmente para los inversores con afinidad por los activos reales. Una sólida demanda de los bancos centrales debería proporcionar una base estable para el oro. Las preocupaciones fiscales deberían reforzar la tendencia de diversificación a largo plazo. El oro puede ayudar a amortiguar las carteras frente a la inflación y la incertidumbre geopolítica", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que la tesis de inversión a largo plazo para el oro sigue siendo positiva. Consideramos el oro principalmente como una cobertura y un diversificador de cartera, más que como una expresión táctica de la próxima decisión de la Fed. Los inversores con una asignación insuficiente podrían aprovechar los periodos de debilidad para construir una exposición estratégica dentro de una cartera bien diversificada".

"En un contexto de ajuste del mercado petrolero, riesgos persistentes para los flujos de petróleo y unos colchones de inventario reducidos, estamos elevando nuestras previsiones de precios del petróleo para los próximos tres trimestres. Ahora esperamos que el crudo Brent cotice en torno a los 95 USD/barril a finales de año y a los 85 USD/barril a mediados de 2027", apunta Giovanni Staunovo, estratega.

07Sep

Billones$ emitidos con cupones del 3% y el 4% vencen en dos años y habrá que refinanciarlos al 7,5% e incluso al 9,5%. Las agencias ya vaticinan impagos cercanos al 4% este año. Mientras, el mayor fondo soberano del mundo venderá 800.000 millones$ en bonos del Tesoro de EEUU.

Miguel Ángel Valero

La crisis de la deuda pública de EEUU y el fallido rescate diseñado por el secretario del Tesoro, Scott Bessent, pasan factura a las empresas del país. Las empresas estadounidenses más endeudadas (las que emiten bonos catalogados como 'basura') pagan un coste de financiación disparado, con la rentabilidad del Tesoro en máximos de años. Las empresas con peor nota pagan hoy solo 2,75 puntos  más que el bono seguro, cerca de mínimos históricos. 

El problema es que billones$ emitidos con cupones del 3% y el 4% vencen en dos años y habrá que refinanciarlos al 7,5% e incluso al 9,5%. Las agencias ya vaticinan impagos cercanos al 4% este año.

Se recomienda vigilar el préstamo apalancado, la deuda a interés variable de empresas ya muy endeudadas. Como su factura sube al ritmo del tipo de interés oficial, si la Fed no afloja éste, las empresas 'zombis' (no son rentables, están muy endeudadas, y no cubren sus gastos financieros con sus beneficios operativos) se asfixian primero.  

Esta situación perjudica sobre todo a los bonos de alto rendimiento y a los préstamos flotantes. Y obliga a vigilar si los impagos, de materializarse, tienen algún efecto dominó en sectores más amplios de las empresas.

En este contexto, el fondo soberano de Noruega, NBIM, el mayor del mundo con 2,3 billones$, quiere soltar 80.000 millones en bonos del Tesoro estadounidense y reducir el peso de la deuda pública del 70% al 50%. Esta estrategia comenzaría a aplicarse desde 2027, cambiando deuda pública progresivamente por hipotecas y deuda arriesgada pero más rentable. Que el mayor comprador dé la espalda a la deuda de EEUU presiona al alza los tipos del bono a largo plazo, encareciendo aún más la financiación de ésta.

El bono del Tesoro de EEUU también pasa factura a los REIT (inmobiliarias cotizadas que reparten como dividendo el alquiler que cobran), que cerraron agosto en rojo al dispararse las apuestas de subida de tipos de interés por la Fed. Estas acciones funcionan como los bonos: si el tipo de interés a largo plazo sube, su dividendo pierde brillo y la valoración se comprime.

El secretario del Tesoro, Scott Bessent, intenta animar el mercado con unas llamativas predicciones: augura el crudo a 40$ (ahora mismo el Brent está en los 96$, máximo de seis semanas, y el WTI americano, en los 91$) y tipos de interés a la baja (el bono a 10 años se encuentra en el 4,77%, nivel muy alto) al terminar la guerra con Irán. Argumenta que, cuando se calme Oriente Medio, entrará petróleo de Guyana, Brasil y Canadá y el mercado pasará de escaso a sobrado. 

El petróleo caro empuja la inflación, y con más inflación el mercado exige más por prestar a los Estados y a las empresas. Si el barril de crudo se hunde, el bono se relaja y respiran las Bolsas porque las empresas se pueden financiar más barato. "Si acierta, es gasolina para el bono largo y las tecnológicas. Si falla, la credibilidad del Tesoro queda tocada", avisan en Zumitow, que recomienda vigilar el bono a diez años. Precisamente, el miércoles 9 de septiembre el Tesoro de EEUU subasta bonos a 10 años.

Pero la OPEP+ no parece estar por la labor de ayudar a que las profecías de Scott Bessent se cumplan. Con el estrecho de Ormuz ardiendo y estrangulándose el tráfico de buques por la zona, el cártel del petróleo mantiene sin cambios su producción en octubre. Mala noticia para el relato desinflacionista de los bancos centrales, especialmente de la Fed.

Ebury; más presión sobre la Fed

El excelente informe de empleo de EEUU, publicado el viernes 4 de septiembre, ha incrementado la presión sobre la Reserva Federal de cara a su reunión de septiembre. Ahora los inversores se inclinan más hacia una subida de tipos que hacia su mantenimiento. No obstante, ni el simposio de Jackson Hole ni los datos laborales han despejado las dudas: la subida de tipos de la Fed seguirá siendo una incógnita hasta la publicación del IPC este viernes 11. La decisión será solo una de entre las numerosas que adoptarán los bancos centrales este mes, en un contexto de creciente nerviosismo en el mercado de renta fija. Los rendimientos de la deuda soberana continúan alcanzando máximos de varias décadas, mientras que la paciencia de los inversores se agota tras varios años consecutivos sin que se cumplan los mandatos de inflación. Será el BCE quien dé el pistoletazo de salida este jueves, aunque no se esperan grandes sorpresas al respecto dado que está plenamente descontada una subida de tipos de 25 puntos básicos (pb). Los mercados se centrarán en las pistas que pueda dar Christine Lagarde sobre la posibilidad de subidas de tipos más allá de septiembre y en la valoración que haga del repunte de los rendimientos de los bonos soberanos a largo plazo. El otro acontecimiento clave de la semana es el informe de inflación de agosto en Estados Unidos, el último dato de relevancia antes de la decisión de la Fed. Seguimos apostando por un mantenimiento de las tasas en EE.UU., aunque la cifra de inflación será determinante.

  • EUR: Dada la resiliencia que está mostrando el crecimiento económico, la persistencia de la guerra de Irán y el hecho de que la inflación subyacente sigue por encima del objetivo, el BCE tiene justificación suficiente para subir los tipos este mes. Los mercados de swaps ya descuentan por completo dicha subida. Si no se produce, sería una sorpresa y decepción mayúscula para los inversores. La cuestión más relevante para el mercado de divisas es si el BCE se plantea seguir subiendo los tipos hasta el 3% a lo largo del 2027, tal y como descuentan actualmente los mercados. Una subida adicional más allá de septiembre situaría los tipos en territorio restrictivo, un paso que, a nuestro juicio, sería erróneo dados los riesgos para el crecimiento y la naturaleza del actual shock inflacionario. El euro, no obstante, sigue cotizando sobre todo al ritmo de las noticias procedentes de Estados Unidos, por lo que esperamos que el impacto de dicha reunión en el mercado cambiario sea limitado.
  • USD: El sólido informe laboral de la semana pasada mostró una creación de empleo robusta y un aumento de la participación laboral, lo que aleja aún más el supuesto 'apocalipsis laboral' atribuido a la inteligencia artificial. En agosto se crearon 162.000 puestos de trabajo netos, cifra que supera con holgura tanto la estimación mediana como las previsiones más optimistas. El fuerte repunte de la contratación indica que el mercado laboral no se enfría, sino que gana impulso. Por sí solos, los datos no ofrecen justificación alguna a la Reserva Federal para no endurecer la política monetaria.No obstante, la presión política de la Administración Trump para mantener los tipos bajos —incluido un nuevo arrebato el viernes, en el que amenazó con suspender el comercio con los países que registran déficits con EEUU si la Fed no baja los tipos— nos lleva a pensar que el Comité votará de nuevo a favor de mantenerlos sin cambios. Las vacilaciones de Warsh refuerzan nuestra lectura, salvo que se produzca una sorpresa alcista significativa —y poco probable— en el informe de inflación de esta semana. Esta es, por ahora, nuestra mayor postura contra consenso.
  • GBP: La libra esterlina ha tenido un comportamiento inferior al de la mayoría de sus homólogas del G-10 en las últimas semanas del verano, aunque las oscilaciones han sido moderadas ante la ausencia de noticias relevantes en el Reino Unido. La venta generalizada de bonos soberanos también afecta a los gilt y el recuerdo de la crisis de Liz Truss en 2022 permanece vivo: el rendimiento a 30 años ha superado con creces aquellos niveles y la semana pasada alcanzó máximos de 28 años. Al ser el único banco central que parece haber descartado, en gran medida, una subida en septiembre, la postura acomodaticia del Banco de Inglaterra tampoco proporciona ningún tipo de respaldo a la libra. El economista jefe Pill adoptó un tono más agresivo la semana pasada, aunque no creemos que esa visión sea mayoritaria en el Comité. Uno de los pocos factores de apoyo que le quedan a la libra es el tono ligeramente positivo de los datos británicos. Las cifras de actividad —incluido el PIB del segundo trimestre— siguen sorprendiendo al alza, pese al enfriamiento del mercado laboral y al encarecimiento de la financiación. Entre los acontecimientos clave de esta semana figuran el PIB de julio, el viernes, y las comparecencias del gobernador Bailey ante la Comisión Selecta del Tesoro, el martes.

UBS: dos subidas de tipos de la Fed en 2026

La economía estadounidense sumó considerablemente más empleos de lo esperado en agosto, reforzando los argumentos a favor de que la Reserva Federal suba los tipos de interés. El presidente de la Fed, Kevin Warsh, ha advertido de que las subidas de tipos son probables si la inflación no mejora a una "velocidad satisfactoria". Los datos de actividad, las tendencias de creación de empleo y el seguimiento del crecimiento del PIB son lo bastante sólidos como para sugerir que la política monetaria no es restrictiva, lo que reduce la confianza en que la inflación siga moderándose sin necesidad de tipos más altos. Ahora esperamos que la Fed suba tipos dos veces en 2026. 

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, advierte: "Los inversores no deberían confundir un posible cambio en los tipos de la Fed con un cambio en las perspectivas de inversión. Las mismas fuerzas que han respaldado nuestra visión constructiva de los mercados —en particular la inversión en IA, el crecimiento económico resiliente, el empleo sólido y los beneficios saludables— podrían estar contribuyendo ahora a una Fed más hawkish. La pregunta importante no es si los tipos suben, sino en qué contexto lo hacen. Una Fed que responde a la fortaleza económica de EEUU es muy distinta de una Fed que responde a problemas de inflación. Para las carteras, esa distinción importa mucho más que la próxima reunión de política monetaria".

"Ahora esperamos dos subidas de tipos de 25 pb, la primera en septiembre seguida de una segunda subida en diciembre, tras las elecciones de mitad de mandato. Esto llevaría el rango objetivo de los fondos federales del 3,50-3,75% actual al 4,00-4,25%, un incremento acumulado de 50 puntos básicos. Unas lecturas de inflación subyacente mensual cercanas al 0,3% en el segundo semestre de 2026, junto con una proporción creciente de partidas que suben más del 3%, respaldarían una trayectoria de tres subidas. Sin embargo, si las lecturas de inflación hasta octubre promedian por debajo del 2% anualizado y sitúan las tasas de inflación anualizadas a seis meses por debajo del 2,5%, es posible que la segunda subida se posponga. Nuestra opinión es que el tipo de interés más alto se mantendría hasta el tercer trimestre de 2027, cuando la inflación en las medidas a 12 meses estaría cerca del objetivo durante varios meses", añade Andrew Dubinsky, economista,

"El verdadero significado del reciente desplome de los bonos es este desplazamiento del foco desde la política monetaria hacia la sostenibilidad fiscal, y desde el próximo trimestre hacia la próxima década. Los 'vigilantes de los bonos' no están advirtiendo que los gobiernos vayan a dejar de pagar su deuda. Están planteando una pregunta más incómoda: cuando finalmente llegue la factura, ¿quién la va a pagar?", se cuestiona Dean Turner, economista jefe para la Eurozona y el Reino Unido.

"La caída de la participación de los trabajadores en la actividad económica podría deberse a la cambiante composición de la economía. Si los sectores más intensivos en mano de obra contribuyen menos al crecimiento y los menos intensivos en mano de obra contribuyen más, la participación laboral en el PIB descendería. La investigación de la Reserva Federal sugiere que esto no está ocurriendo", aporta Paul Donovan, economista jefe.

07Mar

El déficit en 2026 se situará en el 5,8 % del PIB. En 2028, en el 6 %. Y en 2036 alcanzará el 6,7 %. La media de los últimos 50 años ha sido del 3,8 %. Además, el déficit superará el 5,6 % del PIB durante más de cinco años consecutivos, algo que no ocurría desde que existen registros.

Miguel Ángel Valero

La Oficina Presupuestaria del Congreso de EEUU, la Congressional Budget Office (la CBO), vuelve a lanzar una advertencia incómoda: la senda fiscal del país no es sostenible. Y lo hace con números encima de la mesa.

Según su último informe, las políticas aprobadas por Donald Trump (especialmente la extensión de los recortes fiscales de 2017 y el nuevo paquete tributario de 2025) incrementarán el déficit acumulado de la próxima década en 1,4 billones de dólares adicionales respecto a lo previsto anteriormente. Solo la prolongación y ampliación de los recortes fiscales sumará 4,7 billones en diez años. A eso hay que añadir unos 500.000 millones derivados del endurecimiento de la política migratoria.

Los aranceles, que han elevado el tipo efectivo medio por encima del 13 % (el nivel más alto desde los años 40), generarán ingresos adicionales. La CBO estima que reducirán el déficit en unos 3 billones. Pero no compensa. El saldo final sigue deteriorándose.

El problema no es solo el flujo anual. Es la dinámica acumulativa. El déficit en 2026 se situará en el 5,8 % del PIB. En 2028, en el 6 %. Y en 2036 alcanzará el 6,7 %. Para ponerlo en perspectiva: la media de los últimos 50 años ha sido del 3,8 %. Además, el déficit superará el 5,6 % del PIB durante más de cinco años consecutivos, algo que no ocurría desde que existen registros modernos. Y, mientras tanto, la deuda sigue creciendo.

La ratio deuda/PIB superará el récord histórico del 106 % alcanzado tras la Segunda Guerra Mundial. Ahora se prevé que lo haga en 2030, un año más tarde de lo estimado previamente, gracias a un crecimiento algo más fuerte en 2026 (2,2 %). Pero después, la economía volvería a una velocidad de crucero del 1,8 % anual. Muy lejos del 3 % que el secretario del Tesoro, Scott Bessent, ha marcado como objetivo político.

El verdadero elefante en la habitación es el coste de los intereses. El pago por la deuda pasará de 1 billón en 2026 a 2,1 billones en 2036. Cada vez más recursos públicos se destinan simplemente a pagar los excesos del pasado.

El presidente de la Reserva Federal, Jerome Powell, avisa: el nivel actual de deuda no es el problema inmediato. Lo es la trayectoria. EEUU está generando déficits enormes en un contexto de pleno empleo. Eso no es típico de una economía en expansión. Es típico de una economía que vive estructuralmente por encima de sus posibilidades fiscales.

En cuanto a la inflación, la CBO prevé que se modere hacia el 2 % a medio plazo, aunque este año seguirá en torno al 2,7 %. El desempleo podría repuntar al 4,6 % en 2026. Nada dramático en el corto plazo, pero sí inquietante en el largo. Porque cuando una economía crece al 1,8 %, mantiene déficits del 6 % del PIB y paga intereses crecientes sobre una montaña de deuda, el margen de maniobra se estrecha. Y cada crisis futura será más costosa de gestionar.

"El problema no es un presidente concreto ni una medida puntual. El problema es estructural. EEUU lleva años acostumbrándose a convivir con déficits que antes solo veíamos en guerras o recesiones profundas. Mientras el crecimiento no acelere de verdad y el gasto no se ajuste, la deuda seguirá aumentando a un ritmo difícil de sostener. El privilegio del dólar como moneda de reserva mundial compra tiempo, pero no elimina las matemáticas. Y en economía, cuando las matemáticas se ignoran demasiado tiempo, siempre terminan imponiéndose", advierte el analista Pablo Gil en The Trader.

29Oct

El precio del oro alcanzó 4.000 $/onza, una subida de más del 50% en 2025. Ello supone su mayor ganancia desde 1979, tras la crisis del petróleo. En Ofi Invest AM creen que hasta que el problema de la deuda global no se resuelva, el oro seguirá al alza por ser un activo refugio.

Miguel Ángel Valero

Benjamin Louvet, director de Área de Materias Primas de la gestora de activos francesa Ofi Invest AM, opina que pese a la corrección reciente del oro, que había llegado a niveles récord de 4.000$/onza, existen factores estructurales que soportan la tendencia subyacente alcista en el precio.

El principal de estos factores son los altos niveles de la deuda tanto en EEUU como a nivel global. Niveles que se combinan con una inflación persistente, y que mueven a los bancos centrales a flexibilizar sus políticas monetarias, generando tipos reales bajos, contexto que favorece al oro

Este contexto es el que ha reforzado la posición histórica del Oro como activo refugio, y el interés de los inversores, dada la escasa remuneración de la deuda soberana. Por ello, desde Ofi Invest AM creen que hasta que el problema de la deuda global no se resuelva, el Oro seguirá al alza por ser un activo refugio. 

Según Benjamin Louvet, el precio del oro alcanzó 4.000 $/onza, una subida de más del 50% en 2025. Ello supone su mayor ganancia desde 1979, cuando el precio se disparó un 127% por la crisis energética y la subida de la inflación consecuencia de dicha crisis.

"Pese a que algunos puedan pensar que la subida anual del oro es una burbuja especulativa, un análisis más profundo revela que existen poderosas fuerzas estructurales detrás de ello. Lejos de subidas irracionales, ha sido el contexto económico, monetario y geopolítico profundamente inestable, el que ha restaurado el tradicional papel del oro como  activo refugio", según el director de Gestión de Materias Primas de Ofi Invest AM.

El principal impulsor del precio del oro siguen siendo los altos niveles de deuda en economías como EEUU, Japón y China. Niveles que están obligando a los bancos centrales a mantener los tipos de interés bajos a medio plazo, para que estos países puedan aliviar la carga de la deuda.

La deuda pública de EEUU equivale actualmente al 120% del PIB, su máximo histórico en tiempos de paz. Un alza del 1% en los tipos de interés supone una  subida en costes adicionales en servicios de deuda equivalentes al 1,2% del PIB, lo que supondría una carga enorme para las finanzas públicas en EEUU.

La bajada de los tipos de interés reales, que en algunas grandes economías han entrado en territorio negativo, reduce el coste de oportunidad de mantener el oro, un activo que no genera dividendos ni intereses. Por ello, el oro se ha convertido en una alternativa creíble a los bonos soberanos, cuya remuneración ha bajado hasta el punto de que no compensa la erosión monetaria, según Benjamin Louvet.

Los activos reales se han vuelto así más atractivos ante la expectativa de una futura expansión monetaria por parte de la Fed, junto con una inflación estructural persistente. Los precios del oro subieron aún más rápido a causa del cierre del gobierno de EEUU, por la clausura de oficinas federales que se produjo por la falta de acuerdo entre la Casa Blanca y el Congreso sobre el presupuesto anual, antes del cierre del año fiscal, el 30 de septiembre. 

El aumento de la deuda global es otra preocupación clave, especialmente en el caso de los déficits públicos de países como Reino Unido, cuyo gobierno ha agotado su margen presupuestario, y Francia, donde el primer ministro Sébastien Lecornu tiene dificultades para formar una mayoría que apruebe el presupuesto.

Según Benjamin Louvet, en este contexto con mayor nivel de estrés, los inversores buscan refugios seguros, incluido el oro, como reacción al riesgo de depreciación de las monedas derivado de la elevada deuda. 

Los mercados están preocupados por la sostenibilidad de la deuda de EEUU, tal y como se ha visto tras la reciente rebaja de Moody’s, que por primera vez retiró la máxima calificación (“Aaa”) a la deuda pública norteamericana. Esto está llevando a los inversores hacia activos tangibles como el oro, que no depende de ningún emisor soberano. El oro, según los expertos de Ofi Invest AM, no puede entrar en bancarrota.

Desde la invasión de Ucrania por Rusia en 2022, el vínculo tradicional entre las tasas reales y los precios del oro se ha debilitado. La congelación de los activos rusos denominados en dólares ha minado la confianza en el dólar como refugio seguro, especialmente en Asia. 

Por ello, el oro es un activo cada vez más demandado en Asia respecto a Occidente, una demanda impulsada por inversores chinos e indios. Este cambio en el centro de gravedad del oro refleja un deseo creciente de diversificar las reservas de divisas, en un mundo donde las tensiones geopolíticas y las sanciones económicas están redefiniendo los equilibrios entre divisas.

Mayor apetito por el Oro de bancos centrales y gestores

La acumulación de oro por parte de los bancos centrales, con vistas a diversificar sus reservas de divisas y reducir su dependencia del dólar, es otro factor relevante que soporta la subida del Oro. En los últimos tres años, los bancos centrales han comprado más de 1.000 toneladas de oro, más del 20% del mercado global. El 43% de los bancos centrales encuestados por el World Gold Council en 2025 dijeron que querían aumentar sus reservas de oro en los próximos 12 meses, y ninguno planeaba vender. 

A diferencia de los bonos, que constituyen una gran parte de las reservas de los bancos centrales, el oro no presenta riesgos de contraparte. 

Los todavía escasos flujos de inversión en forma de oro son otro de los factores que alimentan el enorme potencial del oro. De hecho, representan menos del 2,5% de las inversiones financieras. Algunos gestores recomiendan aumentar la exposición al oro en la asignación de activos. Uno de ellos es Ray Dalio, fundador del fondo de inversión Bridgewater, que recomienda invertir el 15% de los activos en oro. Mike Wilson, director de inversiones de Morgan Stanley, sube esa asignación recomendada al 20%.

Riesgos para el oro: subida de los tipos reales

A pesar de los sólidos fundamentales que lo sustentan, el oro no está exento de riesgos. Es posible una corrección técnica a corto plazo tras unas subidas tan pronunciadas, pero desde Ofi Invest AM no creen que esto altere la tendencia subyacente. 

El principal riesgo sigue siendo que los tipos reales suban más rápido de lo esperado, lo que provocaría que el oro fuera menos atractivo frente a activos generadores de ingresos, como acciones y bonos. Las ganancias del oro proceden solamente de su revalorización al venderlo.

Por otra parte, una mejora sustancial de la situación fiscal de las principales economías podría reducir la demanda de activos refugio. Otro factor a vigilar es la especulación. Un aumento excesivo de la exposición del mercado a derivados o ETF podría causar inestabilidad. Estos riesgos son moderados por el momento, pero conviene mantener la cautela.

Según los expertos de Ofi Invest AM, los metales preciosos no son activos centrales de una cartera, aunque sirven como activo para la diversificación. En un mundo incierto, pueden desempeñar un papel estabilizador. La asignación en oro y, en general, en metales preciosos, debe ser moderada, ya que sus mercados son volátiles y vulnerables a shocks externos.

En opinión de Ofi Invest AM, hasta que no se resuelva el problema de la deuda global, el oro mantendrá su estatus de refugio seguro.

El potencial de la Plata, el mayor conductor de electricidad

Según los expertos de Ofi Invest AM, la plata también tiene potencial alcista, Más allá de su estatus como refugio seguro algo más asequible que el oro, la demanda industrial sigue creciendo e impulsa a la plata, el metal que mejor conduce la electricidad. Por este motivo, la plata se utiliza en muchas tecnologías, especialmente en las de bajas emisiones de carbono, como la fotovoltaica y los vehículos eléctricos. En 2024, estos dos usos ya representaban el 30% de la demanda global.

El mercado de la plata continúa deficitario por quinto año consecutivo, y es previsible que continúe así. A diferencia del oro, la plata es una reserva de valor como un componente industrial cada vez más útil, lo que la convierte en un activo híbrido especialmente atractivo para la transición energética. Sin embargo, la plata no posee el mismo estatus de reserva de valor que  tiene el oro para los bancos centrales.