17Oct

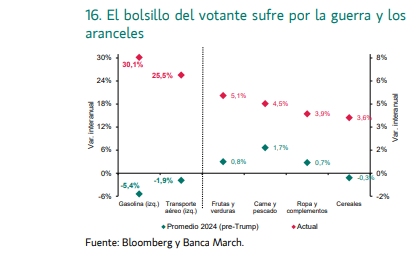
Uno de los principales factores que explica la pérdida de apoyo electoral de Trump en los últimos meses ha sido el creciente malestar económico: la gasolina es un 44% más cara que hace un año; el diésel está en máximo histórico; el tipo de interés de las hipotecas supera el 7%; y los aranceles disparan el precio de los alimentos y de la ropa.

Miguel Ángel Valero

Uno de los principales factores que explica la pérdida de apoyo electoral de la Administración estadounidense en los últimos meses ha sido el creciente malestar económico. La guerra en Irán ha impulsado el coste de los combustibles: la gasolina se encuentra un 44% por encima del año pasado, mientras que el diésel alcanzó recientemente máximos históricos. Otra de las consecuencias directas del conflicto consiste en el repunte de los tipos hipotecarios: se ha revertido parte de la bajada acumulada durante 2025 y, desde finales de febrero, el tipo de las hipotecas a 30 años ha aumentado en casi un punto, hasta situarse por encima del 7%.

Determinadas categorías esenciales de la cesta del consumidor están experimentando incrementos significativos de precios respecto al periodo previo a la llegada de Trump a la presidencia. Entre ellas, el componente de ropa y complementos presenta aumentos en el IPC del 3,9%, asociados a los aranceles. En el caso de algunos alimentos, responden a la combinación de diversos factores: condiciones meteorológicas adversas que han reducido la oferta de determinados productos agrícolas, barreras arancelarias que posteriormente tuvieron que flexibilizarse para contener las presiones inflacionistas, así como el aumento de los costes energéticos y de transporte. 

Trump, consciente del deterioro del poder adquisitivo de los hogares y a las puertas de las elecciones, ha recurrido incluso a prometer una propuesta imposible: conceder un pago de 5.000$ a todos los adultos estadounidenses si su partido logra mantener el control de ambas cámaras. El coste de una medida de esta magnitud superaría los 1,3 billones$ –cantidad equivalente al 3,4% de la deuda federal estadounidense que ronda los 40 billones–, al aplicarse a una población adulta cercana a los 270 millones de personas. 

Además, no existe financiación para una iniciativa de semejante envergadura, especialmente si se tiene en cuenta que el prometido saneamiento de las cuentas públicas no se ha materializado. En 2025, el déficit se redujo en seis décimas, aunque permaneció en niveles elevados y muy alejado del 5% que se habría alcanzado de haberse efectuado los recortes prometidos por el Departamento de Eficiencia Gubernamental (DOGE). Para 2026, las previsiones apuntan a un déficit superior al 8%, incluso más elevado que el heredado por la actual Administración. 

Los ingresos por aranceles están siendo inferiores a lo previsto después de que el Tribunal Supremo invalidara los denominados “aranceles recíprocos”, obligando a la Administración a devolver 166.000 millones$, de los cuales ya se han reembolsado cerca de 100.000 millones. Como resultado, la recaudación arancelaria neta en lo que va de año ronda apenas un 22% del objetivo establecido. A ello hay que sumarle factores como el coste presupuestario asociado al conflicto con Irán, el estímulo fiscal derivado de la Big Beautiful Bill, y los limitados resultados obtenidos por el ya disuelto DOGE.
El próximo 3 de noviembre se renovarán las dos cámaras del Congreso de EEUU –Cámara de Representantes y Senado– una cita electoral clave porque determinará hasta qué punto la Administración Trump podrá seguir impulsando su agenda durante los dos años restantes de mandato. Trump afronta los comicios con los menores índices de aprobación desde la Segunda Guerra Mundial en unas votaciones en las que es intrínsecamente poco habitual que el partido del presidente conserve el control de ambas cámaras –tan solo ha sucedido en 4 de las 19 ocasiones–. 

Todo apunta a que la Cámara de Representantes será el principal foco de desgaste para los republicanos. En las midterm de su anterior mandato (2018), el partido perdió esta cámara sufriendo una contundente derrota. En esta ocasión, las perspectivas tampoco son favorables: las casas de apuestas apenas otorgan un 14% de probabilidad a que los republicanos consigan retener su control.

El panorama es más incierto en el Senado, en el que tan solo se renueva un tercio de los senadores. Para que el partido demócrata pasase a hacerse con su control, necesitaría mantener tres escaños actualmente demócratas –Georgia, New Hampshire y Michigan– y, además, lograr un cambio de signo en cuatro de los seis estados republicanos donde las encuestas reflejan una contienda más ajustada. 

Una derrota de Trump no para la guerra de Irán

Una potencial derrota electoral de Trump no terminaría necesariamente con la intervención en Irán. Aunque tras las elecciones de mitad de mandato los demócratas obtuvieran mayoría en ambas cámaras, una resolución destinada a poner fin a las hostilidades podría ser vetada por Trump en su condición de presidente. Para revertir ese veto presidencial no basta con una mayoría simple, sino que sería necesario reunir una mayoría de dos tercios tanto en la Cámara de Representantes como en el Senado, un umbral demasiado exigente. 

Por ello, la herramienta restante consistiría en el control del Presupuesto. Si los demócratas lograran hacerse con al menos una de las dos cámaras, los republicanos dejarían de tener vía libre para aprobar nuevas partidas de gasto destinadas a prolongar el esfuerzo militar. La cuestión clave radica en el paquete de 73.000 millones$ dedicados a gasto militar, actualmente en tramitación, que podría quedar aprobado antes de que el nuevo Congreso tome posesión en enero de 2027. Tomando la estimación del CBO, el coste de la guerra hasta julio ha sido de 38.000 millones$, a los que habría que añadir entre 2.000 millones y 3.000 millones$ mensuales mientras continúen las operaciones. De ser así, la financiación quedaría garantizada durante un año adicional con independencia del resultado en las elecciones.

The Trader: Trump nunca ha dejado de pensar como un especulador

Durante décadas, las grandes empresas han intentado influir en las decisiones políticas. Para ello han recurrido a lobbies, despachos especializados, asociaciones empresariales o financiación de campañas. No era un sistema perfecto, pero el poder estaba relativamente repartido entre el Congreso, las agencias reguladoras y la Casa Blanca. Sin embargo, parece que durante el segundo mandato del presidente Donald Trump, se está produciendo un cambio que va mucho más allá de una agresiva campaña de recaudación de fondos. 

Trump se ha convertido en el auténtico centro de gravedad de la relación entre el poder político y el mundo empresarial. Es él quien sigue personalmente las donaciones, quien propone las cantidades que espera recibir y quien mantiene un contacto directo con muchos de los principales ejecutivos del país.Lo realmente interesante no es discutir si esta forma de actuar resulta más o menos adecuada. Lo importante es preguntarse qué nos dice sobre la forma en que Trump entiende el poder.

A diferencia de la mayoría de los presidentes estadounidenses, Trump nunca ha dejado de pensar como un empresario. Aunque, realmente, más como un especulador que como un empresario. Y un empresario suele analizar cualquier relación desde una lógica muy sencilla: si dos partes se sientan a negociar, ambas esperan obtener algo a cambio. Esa visión, habitual en el mundo de los negocios, parece haberse trasladado ahora al funcionamiento de la propia Casa Blanca.

Muchas empresas realizan aportaciones millonarias a proyectos impulsados por Trump mientras mantienen abiertos asuntos regulatorios, contratos públicos o decisiones relevantes para su actividad. No se puede demostrar que exista una relación directa entre ambas cosas, pero sí un modelo en el que el acceso al presidente adquiere un valor cada vez mayor para el sector privado.

Y ahí es donde aparece el verdadero cambio. Cuando una empresa empieza a pensar que una reunión con el presidente puede ser tan importante como una con sus clientes o sus accionistas, significa que el acceso al poder se está convirtiendo en un activo estratégico. Una parte del capital deja de destinarse únicamente a innovación, expansión o nuevas inversiones para orientarse también a fortalecer la relación con quien toma las decisiones.

Esta lógica no es exclusiva de EEUU. En China, las grandes compañías mantienen una relación permanente con el Partido Comunista. En Bruselas, miles de empresas destinan enormes recursos a influir sobre la regulación europea. La diferencia es que Donald Trump parece haber llevado esa dinámica a un terreno mucho más personal, concentrando buena parte de esa relación directamente en la figura del presidente.

Lo que debería llamarnos la atención no son los cientos de millones de dólares que está recaudando Donald Trump. Esto trata sobre un cambio mucho más profundo. Siempre ha existido influencia política y siempre ha habido empresas intentando acercarse al poder. Lo novedoso es que Trump parece estar acelerando un modelo mucho más transaccional, donde la relación directa con el presidente adquiere un valor económico enorme.

Durante décadas, la tradición política estadounidense fue intentar separar, al menos formalmente, los intereses empresariales del ejercicio de la Presidencia. Donald Trump ha seguido el camino contrario. No solo ha mantenido una presencia constante en el mundo de los negocios, sino que sus últimas declaraciones patrimoniales muestran un incremento extraordinario de sus ingresos procedentes de actividades privadas, desde el sector inmobiliario hasta los criptoactivos. La impresión que transmite es que ya no existe una línea clara entre ambas esferas. Su enorme influencia política y su actividad empresarial parecen avanzar en paralelo, reforzándose mutuamente de una forma inédita en la historia reciente de EEUU.

Si esa forma de ejercer el poder termina consolidándose, muchas empresas podrían llegar a considerar que una parte creciente de su presupuesto estratégico no debe destinarse únicamente a desarrollar mejores productos o conquistar nuevos mercados, sino también a fortalecer su acceso al centro de las decisiones políticas. "Y cuando el poder económico y el poder político dejan de evolucionar por carriles claramente separados para empezar a alimentarse mutuamente, el cambio ya no es solo político. Es un cambio en el propio funcionamiento del capitalismo", avisa Pablo Gil en The Trader.
23Sep

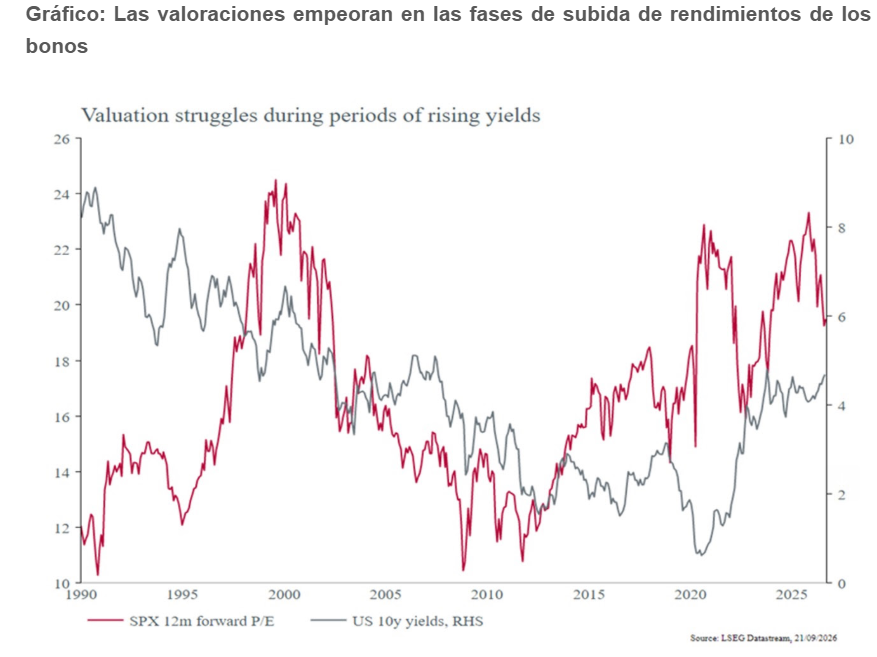
El bono del tesoro USA a 10 años por encima del 5% complica las ganancias de la renta variable, ya que comprime las valoraciones, y plantea dudas sobre si los beneficios empresariales seguirán creciendo al ritmo suficiente para sostenerlas.

Miguel Ángel Valero

Con una relativa calma militar en el estrecho de Ormuz, Donald Trump defendió la posición estadounidense en el conflicto ante la Asamblea General de las Naciones Unidas con un discurso en el que no hubo grandes novedades sobre Irán. Las noticias más positivas llegaron desde el ámbito diplomático, tras la reunión entre las delegaciones de EEUU e Irán, que, según declaró el propio Trump, resultó útil y constructiva. Como consecuencia, los mercados energéticos corrigieron a la baja, apoyados también por las novedades procedentes de Yanbú, donde se confirmó la reanudación de la actividad.

No obstante, los elevados precios del diésel en EEUU comienzan a generar presión política sobre el Partido Republicano y empiezan a surgir apoyos a una posible limitación o incluso veto de las exportaciones de este combustible. China, por ejemplo, adoptó una medida similar al inicio del conflicto, aunque recientemente ha revertido esa decisión. Los países que se verían más afectados por una eventual restricción estadounidense serían México, Brasil y Países Bajos.

La Asamblea General de la ONU continuará desarrollándose a lo largo de la semana y queda por conocer la intervención de Irán. Volodímir Zelenski ha anunciado una nueva reunión con Trump con el objetivo de impulsar las negociaciones con Rusia. Por su parte, la delegación rusa, encabezada por Serguéi Lavrov, ha mantenido un encuentro con el secretario de Estado estadounidense, Marco Rubio.

En los mercados, las noticias sobre las negociaciones con Irán han llevado al Brent a situarse de nuevo por debajo de los 100$/barril. 

Trump aseguró que sus representantes mantuvieron conversaciones “muy buenas” con enviados iraníes en Nueva York, en el primer contacto entre ambos países desde mediados de junio. El mandatario calificó la reunión de “muy productiva” y confirmó que ya se está trabajando en un nuevo encuentro. Además, el presidente estadounidense admitió que la guerra probablemente se prolongará más allá de las elecciones legislativas del 3 de noviembre y afirmó que confía en alcanzar un acuerdo una vez celebrados los comicios. Según Trump, Teherán estaría retrasando deliberadamente las negociaciones hasta entonces, con la intención de prolongar el coste político del conflicto para su Administración.

Las noticias sobre la apertura de una vía de diálogo contrastan con el tono empleado por Trump apenas unas horas antes, cuando, en su intervención ante las Naciones Unidas, advirtió de que podría “aniquilar” a la República Islámica si sus dirigentes se niegan a alcanzar un acuerdo. Las declaraciones contradictorias de Trump reflejan su tendencia a alternar amenazas con promesas de una paz inminente, una muestra de las dificultades que afronta para responder a la creciente presión interna por poner fin a una guerra cada vez más impopular. 

Por otro lado, la Unión Europea ha alcanzado un acuerdo con Filipinas con el objetivo de formalizar la firma de un tratado de libre comercio en 2027. El pacto prevé la eliminación de aranceles sobre el 97% de los intercambios de bienes y servicios entre ambas partes. Aunque Filipinas apenas representa alrededor del 0,3% del comercio exterior total de la UE, ofrece un importante margen de exportación para las empresas europeas. Entre otras medidas, el acuerdo permitirá reducir o eliminar aranceles elevados que actualmente gravan productos como los vehículos europeos, sujetos a tasas de hasta el 30% en el mercado filipino. Asimismo, facilitará el acceso de las empresas europeas a licitaciones y concesiones de obra pública en Filipinas. El pacto se enmarca en la estrategia de Bruselas de ampliar y diversificar sus relaciones comerciales tras el aumento de las tensiones con Estados Unidos, sumándose a los acuerdos firmados en los últimos meses con Mercosur, India, Australia e Indonesia.

Eastspring: la subida de los bonos soberanos complica a la renta variable

Vis Nayar, Chief Investment Officer, Ray Farris, Chief Economist, y Viola Wang, Economist de Eastspring Investments, creen que la subida de los retornos de los bonos, con el bono del tesoro USA a 10 años que acaba de traspasar el 5%, complica las ganancias de la renta variable. Y ello porque porque las subidas comprimen las valoraciones, y plantean dudas sobre si los beneficios empresariales seguirán creciendo al ritmo suficiente para sostener dichas valoraciones.

Los bancos centrales acaban de subir tipos y la Fed, enfocada en el objetivo del 2% de inflación, espera una subida adicional antes de final de año, previsión que difiere de la del mercado, que espera tres subidas. En el entorno actual de crecimiento e inflación que siguen al alza, la renta variable se muestra resiliente, pero dada la enorme inversión de capital en IA empiezan a plantearse dudas en el mercado sobre si el crecimiento de los beneficios continuará,  por la necesidad de que dichas inversiones se moneticen.
Mientras tanto, China destaca oomo la excepción global en liquidez, por su floja demanda interna que el banco central trata de estimular con bajadas de tipos. Sin embargo, esta política monetaria no influye en la apreciación esperada del yuan chino, que se apoya en su internacionalización y en el superávit comercial.


24Aug

A la monumental deuda se une la guerra en Oriente Medio y el pulso de los aranceles con Canadá, mientras aumentan las presiones para que la Fed baje tipos.

Miguel Ángel Valero

Al comienzo de la semana expiró la tregua de 60 días contemplada en el Memorando de Entendimiento entre Irán y EEUU. Sin indicios de una prórroga, a la falta de avances diplomáticos se sumaron las amenazas de la Administración Trump, a la espera de que se anuncien nuevas medidas de presión económica dirigidas a reforzar el aislamiento económico de Irán. 

A pesar de las tensiones, las últimas noticias relacionadas con el estrecho rebajan parte del pesimismo. Por un lado, se han revelado detalles sobre la operación desplegada por las Fuerzas Armadas estadounidenses para garantizar el tránsito marítimo mediante un corredor protegido. Según Axios, durante las dos últimas semanas han transitado cada noche entre 15 y 20 petroleros por el canal sur del estrecho, próximo a Omán, escoltados por un amplio dispositivo militar que incluye cobertura aérea. Las exportaciones diarias han sido de unos 10 millones de barriles diarios de petróleo, aproximadamente la mitad del volumen previo a la guerra. Por otro lado, Irán ha autorizado el paso de varios petroleros iraquíes por el estrecho de Ormuz tras las peticiones realizadas por Bagdad. 

Los datos observados (muchos buques navegan por la zona sin los transponedores activados) muestran un repunte de los tránsitos el sábado 22 de agosto hasta situarse en torno al 16% de los niveles previos a la guerra.

En medio del conflicto, el Tesoro de EEUU anunció nuevas medidas destinadas a mejorar la liquidez del mercado de deuda pública y aliviar la presión sobre los costes de financiación a largo plazo de su deuda, que ya supera los 40 billones$.

La jefa de renta variable de Allspring, Ann Miletti, recomienda estar muy atentos a la reunión de bancos centrales en Jackson Hole, que empieza el jueves 27 de agosto y termina el sábado 29. Especialmente, a la intervención del presidente de la Fed, Kevin Warsh, en ese foro, el 28 de agosto. La rentabilidad del bono americano sube desde la última reunión de la Fed, encareciendo el dinero. Si Warsh no aclara cuándo bajará los tipos, el mercado se pone nervioso. Cuando el dinero cuesta más, las empresas endeudadas sufren; por eso Miletti aconseja refugiarse en salud e industriales pequeñas, y evitar tecnológicas caras y empresas endeudadas.

En el ámbito comercial, las posiciones entre EEUU y Canadá se han distanciado significativamente cuando todo apuntaba a la consecución de un acuerdo. El fracaso de las negociaciones ha llevado a la entrada en vigor, desde el sábado 22 de agosto, de aranceles estadounidenses del 50% sobre importaciones canadienses valoradas en unos 20.000 millones$ (5% del total). Entre los bienes afectados se encuentran productos derivados de madera, alcohol y material deportivo. Por su parte, Canadá ha anunciado represalias, cuya aplicación está prevista a partir del 8 de septiembre.

UBS: la turbulencia en bonos no debe reducir la exposición a la renta variable

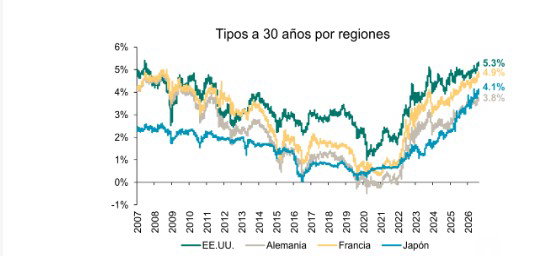
La intervención del Tesoro de EEUU en el mercado de bonos la semana pasada ha tenido, por ahora, un efecto relativamente pasajero sobre los costes de financiación a largo plazo. Tras una caída inicial de las rentabilidades, los bonos gubernamentales de mayor plazo han retomado las ventas, con la rentabilidad del bono a 30 años repuntando hasta cerca del 5,27%, unos 10 puntos básicos (pb) por encima de su mínimo intrasemanal.

Los inversores siguen sensibles a las fuerzas estructurales que empujan las rentabilidades al alza, entre ellas los abultados déficits fiscales, los elevados precios de la energía y la fuerte demanda de capital ligada a la IA. La presión alcista continuada sobre las rentabilidades sugiere que estas preocupaciones están pesando actualmente más que los esfuerzos de las autoridades por contener los costes de financiación a largo plazo.

"Al mismo tiempo, no descartaríamos el posible impacto de nuevas actuaciones del Tesoro, sobre todo porque las autoridades ya han mostrado una mayor disposición a intervenir si las condiciones de mercado se deterioran. Mantener el foco en bonos de duración corta y media. El oro todavía tiene recorrido al alza. La debilidad del dólar estadounidense podría amortiguar los activos de riesgo. La renta variable mantiene su trayectoria alcista", apuntan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Por ahora no vemos la turbulencia del mercado de bonos como motivo para reducir la exposición a la renta variable. No obstante, sí refuerza el argumento a favor de una exposición diversificada en acciones, repartida entre sectores y regiones, con un equilibrio entre valores cíclicos, tecnológicos y defensivos".

"Es probable que la inflación caiga lo suficiente en los próximos meses como para que la Fed mantenga los tipos sin cambios, lo que permitiría que las rentabilidades a largo plazo desciendan a medida que se descartan las expectativas de subidas de tipos. Este desenlace macroeconómico benigno debería respaldar la continuidad del rally de ampliación en la renta variable", añade Jason Draho, Responsable de Asignación de Activos para América en UBS Global Wealth Management.

 Ebury: el mercado exige soluciones, no maniobras

El gradual pero persistente aumento de los tipos de interés a largo plazo continúa marcando la evolución de los mercados a escala mundial. La Administración Trump está claramente preocupada. El secretario del Tesoro, Scott Bessent, anunció un aumento de las emisiones de deuda a corto plazo para financiar recompras de deudaa largo plazo, pero el mercado no parecía dispuesto a dejarse tranquilizar por este tipo de maniobras y el repunte de los bonos duró poco. "La única solución al aumento de las rentabilidades pasa por un programa serio de subidas de impuestos y recortes del gasto que reduzca significativamente el enorme volumen de emisiones de deuda", subrayan en Ebury. 

El fracaso de Bessent deterioró el sentimiento hacia el dólar y reavivó las expectativas de una nueva fase de la estrategia de depreciación de éste. La moneda estadounidense cayó frente a todas las principales divisas mundiales, con la única excepción del yen japonés, que afronta sus propios problemas de endeudamiento.

A medida que los mercados centran cada vez más su atención en la escalada de los tipos a largo plazo, el encuentro de los principales bancos centrales del mundo en Jackson Hole este fin de semana cobra especial importancia. Los inversores estarán muy atentos a la reacción de los responsables de política monetaria ante el veredicto implícitamente negativo que está emitiendo el mercado de bonos sobre su actuación colectiva. "Esperamos que el BCE y el Banco de Japón confirmen las expectativas del mercado de sendas subidas de tipos en septiembre, mientras que el presidente de la Reserva Federal, Kevin Warsh, probablemente mantendrá la incertidumbre sobre la decisión del banco central estadounidense, aunque nosotros esperamos que mantenga los tipos sin cambios", añaden. Al margen de Jackson Hole, el miércoles 26 de agosto se publicará el índice de precios PCE de Estados Unidos, la medida de inflación preferida de la Fed.

  • EUR: La alentadora mejora de la confianza en el sector manufacturero impulsó en agosto el PMI compuesto de actividad empresarial, confirmando quela economía de la eurozona mantiene un moderado dinamismo al inicio del tercer trimestre de 2026. A medida que las recientes subidas de los precios de la energía comiencen a reflejarse en los datos del IPC, creemos que la combinación de una actividad económica razonablemente sólida y una mayor inflación refuerza definitivamente los argumentos a favor de una subida de tipos del BCE en septiembre, una perspectiva que también comparte el mercado. Mientras tanto, el euro se está beneficiando de una nueva fase de la estrategia de depreciación del dólar, en un momento en el que los mercados someten a un escrutinio cada vez mayor la insostenible dinámica de la deuda estadounidense.
  • USD: Los indicadores económicos de segundo nivel publicados en EEUU confirmaron, en términos generales, el escenario de moderación de la demanda y de las presiones inflacionistas, reduciendo parte de la presión sobre la Reserva Federal para subir los tipos el próximo mes. Con muy pocos indicadores adelantados relevantes por publicarse de aquí ala reunión de diciembre, creemos que el listón para justificar una subida es muy elevado y esperamos que los tipos permanezcan sin cambios. Las presiones de la Administración Trump para mantener bajos los tipos de interés y reducir en términos reales el creciente peso de la deuda mediante la inflación también jugarán en contra de los miembros más restrictivos del FOMC. Mientras tanto, el dólar ha retomado la senda bajista, que continúa siendo la dirección de menor resistencia, sin que por el momento haya señales claras de que haya encontrado suelo.
  • GBP: Los índices PMI de agosto del Reino Unido mostraron una apreciable mejora de la actividad empresarial, liderada por el sector servicios. Sin embargo, los informes sobre el mercado laboral y la inflación ofrecieron señales algo contradictorias. El primero mostró que el mercado de trabajo británico sigue presentando cierta holgura, mientras que el segundo apuntó a un moderado repunte de las presiones inflacionistas. El consenso del mercado sigue esperando que el Banco de Inglaterra mantenga los tipos sin cambios en su reunión de septiembre, pese al repunte de la inflación medida por el IPC, una previsión con la que coincidimos.

India: más dependencia del petróleo ruso y rezago histórico frente al S&P

Por otra parte, a dependencia india del petróleo ruso toca máximo histórico y evidencia la vulnerabilidad energética de Nueva Delhi, con Oriente Medio en llamas y el Brent rondando los 94$. A las refineras como Reliance les viene de perlas el crudo barato, pero el riesgo de sanciones sube. Atención al diferencial entre el Brent y el crudo procedente de los Urales.

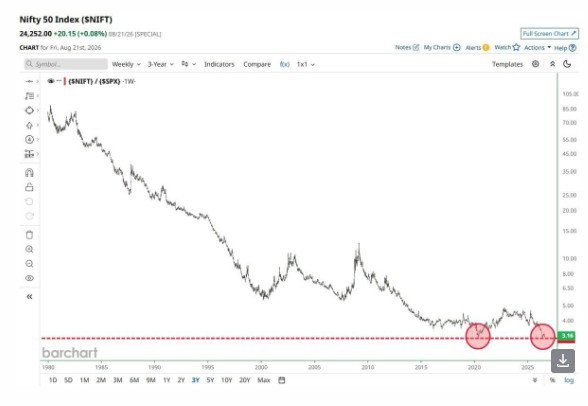
Además, las Bolsas indias se acercan a su mayor rezago histórico frente al S&P 500. La fiesta de la IA americana no llega a Bombay y el capital rota fuera de los emergentes caros. Ojo a la infra ponderación de India y al flujo de dinero desde ese país hacia EEUU.

China: el consumo del lujo se recupera

Burberry dispara un 9% sus ventas en China; el lujo europeo ve brotes verdes en su mercado clave. La generación Z tiró del carro y las ventas subieron en el último trimestre. El grupo facturó 455 millones de libras, un 5% más. Por zonas: América creció un 12%, la Gran China, un 9% y Asia-Pacífico un 3%, mientras Europa y Oriente Medio cayeron un 3%. China es el termómetro del lujo, y ya ve rebotar el consumo en la cosmética cara. Si el chino vuelve a gastar, respiran LVMH, Richemont y Kering. Es la señal de que la recuperación china, aún frágil, llega al bolsillo. Y de que un buen dato chino mueve todo el sector mundial del lujo. 

Europa: las posiciones bajistas contra el diésel se convierten en alcistas

Los hedge funds recortan a mínimos de dos años sus apuestas bajistas sobre el diésel europeo ante una escasez histórica. Los grandes fondos han dado la vuelta al gasóleo y eso nos habla de que esperan mas dolor en el mercado de la energía. Recortaron 309 posiciones cortas, mínimo de más de dos años, y montaron casi 1.500 contratos al alza. El motivo es el margen de refino. Lo que gana la refinería al convertir crudo en diésel roza récord con 76,42$ por barril sobre el Brent, y el del diésel en EEUU. toca 102. La escasez tiene dos culpables, salen menos barriles de Oriente Medio y Rusia tiene vetada la exportación mientras Ucrania machaca sus refinerías. Con pocas plantas nuevas, cuando falta producto los márgenes vuelan; por eso ganan refineras como Valero o Repsol. Diésel escaso significa inflación de transporte y viento de cola para las refineras, justo antes de la llegada del invierno.