11Sep

Los analistas esperan dos subidas más del Banco Central Europeo, tres de la Fed, y al menos una del Banco de Japón, en lo que queda de año, y una continuación del endurecimiento de la política monetaria en 2027.

Miguel Ángel Valero

El petróleo encadena ocho sesiones al alza, su racha alcista más larga en más de tres años, con el Brent por encima de los 100$. Detrás están los ataques a petroleros en el estrecho de Ormuz, que amenazan el suministro. Para el inversor, esto es gasolina para la inflación y viento de cola para las petroleras. Para los bancos centrales, más presión a favor de subir los tipos de interés.

Las cuestiones geopolíticas y climáticas están afectando negativamente al sector alimentario y repercutiendo en el precio final de los alimentos. Según un análisis elaborado por Crédito y Caución, los precios mundiales de los alimentos pueden aumentar un 11,6% en 2026 y un 4,8% en 2027 debido a las escaladas en los conflictos del Golfo Pérsico (tras los ataques de Israel y EEUU desde febrero) y Ucrania (invasión rusa desde 2022), la sequía que afecta a EEUU y Europa occidental y el fenómeno de El Niño.

La prolongación del cierre del estrecho de Ormuz ha provocado un aumento de los precios de la energía y de los fertilizantes, lo que repercute directamente en la producción y el encarecimiento de los alimentos. Los ataques contra puertos, terminales de carga y buques en Ucrania y en Rusia han interrumpido las exportaciones de cereales y reducido los volúmenes comerciales. Al mismo tiempo, los ataques contra refinerías e infraestructuras de exportación rusas están impulsando al alza los precios mundiales de los productos petrolíferos y los fertilizantes.

Las temperaturas extremas de este verano reducirán el rendimiento de los cultivos y la producción agrícola tanto en EEUU como en Europa. Un fenómeno de El Niño intenso puede perturbar aún más el comercio agrícola mundial al reducir las cosechas y restringir el suministro de alimentos. Estas limitaciones pueden impulsar al alza los precios. Las economías orientadas al Pacífico y dependientes de la agricultura serán las más afectadas.

En Europa, la producción alimentaria consume mucha energía, sobre todo en los procesos de refrigeración, calefacción y procesamiento. Esto agrava los retos ya existentes, como los elevados costes laborales y las cargas normativas. Además, la limitada capacidad para fijar precios dificulta repercutir el aumento de los costes, especialmente en un entorno minorista altamente competitivo y dominado por grandes operadores. Como resultado, los márgenes, ya de por sí reducidos, se ven aún más comprimidos.

Ante esta situación, muchos productores alimentarios se están centrando en el control de costes, la optimización de la cartera, la mejora de la eficiencia y los aumentos selectivos de precios con el fin de proteger la rentabilidad. Sin embargo, persiste la brecha entre el aumento de los costes de los insumos y los precios que pueden aplicarse.

El riesgo crediticio es mayor para las empresas más pequeñas o menos diversificadas, con menor poder de negociación, y para los subsectores con un alto consumo energético que dependen en gran medida de los costes de calefacción o refrigeración, transporte y piensos, como la industria láctea y el procesamiento cárnico.

Dos subidas más del BCE, y tres de la Fed

El último Informe Semanal de Mercados de Ibercaja Gestión destaca que el mercado descuenta otras dos subidas de tipos por parte del Banco Central Europeo (BCE) tras la reunión del 10 de septiembre, y tres por la Fed (80% de probabilidad en la reunión del 16 de septiembre). Estas expectativas impulsan al bono alemán, el bund, que a 2 años ya estás en el 2,2%, y a 10 años, en el 3,5%. En ambos casos, en máximos desde 2011. El bono del Tesoro de EEUU a 10 años se sitúa en el 4,95%. 

Para los analistas de Banca March, "es razonable esperar una nueva subida en los próximos meses, aunque consideramos que el mercado está descontando un endurecimiento excesivo". Llevar el tipo de depósito más allá del tipo neutral –en torno al 3%– acarrearía un coste creciente para la actividad. Además, parte del trabajo ya lo está haciendo el propio mercado a través del repunte de las TIR (tasa interna de rentabilidad) soberanas, que en algunos casos se sitúan en máximos de más de una década. Y, lo que es más importante, sigue habiendo poca evidencia de que el shock energético esté generando dinámicas inflacionistas más persistentes.

La aceleración de los precios de producción en EEUU elevó la presión sobre la Fed al apuntar a mayores tensiones en varios componentes relevantes para el deflactor del consumo personal (PCE), la referencia de inflación preferida por la institución. La inflación se mantuvo en el 3,4% en agosto, el mismo nivel que en julio, pero muy lejos del objetivo del 2% marcado por la Reserva Federal, aunque supone un alivio de las tensiones inflacionistas por la guerra en Oriente Medio (en mayo de 2026, el IPC fue del 4,2%, máximo de más de tres años). 

Más presión para el presidente de la Fed, Kevin Warsh, que trata de hacer malabarismos entre el deseo de Trump de bajar los tipos y unos datos que invitan a subirlos 25 puntos básicos, hasta el 3.5-3,75%. De optar el FOMC por la subida, será la primera con Warsh al frente. Y un nuevo fracaso para Trump.

Por cierto, tras adelantarse MyInvestor a la subida del BCE y elevar la remuneración de sus depósitos hasta el 2,5%, Banca March mejora la rentabilidad de su Depósito Flexible Avantio a 12 meses hasta el 2,8% TAE. Este depósito, que puede contratarse a través de los canales digitales del banco hasta el 31 de octubre, establece una aportación mínima por cliente de 30.000€, y una máxima de 300.000.

UBS: el BCE subirá otra vez los tipos en diciembre

En UBS creen que "el actual ciclo de endurecimiento monetario aún no ha concluido": "ahora esperamos que el BCE lleve a cabo una subida adicional de 25 pb en su reunión de diciembre, antes de hacer una pausa. Probablemente se necesitará un mayor endurecimiento monetario para devolver la inflación al objetivo. A pesar de las proyecciones restrictivas, es probable que el BCE actúe con cautela. Los riesgos siguen inclinados hacia un endurecimiento adicional en 2027".

"Las expectativas de inflación están en el centro de atención, ya que la actual guerra en el Golfo ha contribuido a elevar las tasas de inflación general. Pero en un mundo sensacionalizado por las redes sociales y polarizado por una política profundamente tribal, existe una diferencia clara entre lo que la gente dice y lo que la gente hace. Hoy en día, las expectativas de inflación son más extremas y están menos ancladas en la realidad que en la era previa a las redes sociales, y los responsables de política monetaria no deberían fingir que las redes sociales no han cambiado la forma en que se forman dichas expectativas", argumenta Paul Donovan, Economista Jefe de UBS Global Wealth Management.

Mark Haefele, Director de Inversiones (CIO), afirma: "Aunque unos tipos de interés más altos pueden presionar las valoraciones, no creemos que la trayectoria de endurecimiento actualmente prevista sea suficiente para descarrilar la mejora del entorno de beneficios de la renta variable europea. Mantenemos nuestra preferencia por los valores cíclicos europeos, incluidos los de tecnología de la información, industriales y bancos, así como nuestra preferencia más amplia por la renta variable de la eurozona y nuestra exposición temática a los líderes europeos y a las medianas capitalizadas suizas".

"Seguimos siendo constructivos con los activos en EUR: favorecemos un euro más fuerte, oportunidades atractivas de carry en renta fija y crédito, y una renta variable europea respaldada por un ciclo de beneficios en mejora, a pesar de unos tipos de interés moderadamente más altos", aporta Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

Fed y Banco de Japón subirán tipos, "pero las orientaciones futuras (guidance) probablemente serán el factor que determine las reacciones de las divisas. Un mensaje menos restrictivo de lo esperado podría presionar a la baja al USD y al JPY, mientras que una pausa de tono restrictivo por parte del BoE podría respaldar a la libra esterlina", apuntan Constantin Bolz y Teck Leng Tan, Estrategas.

Sobre las elecciones legislativas de mitad de mandato en EEUU, "seguimos siendo positivos respecto a determinadas oportunidades en la renta variable europea, generadas por la expansión de la capacidad industrial y de seguridad de la región. Favorecemos a las empresas capaces de beneficiarse del reshoring y de la modernización industrial, especialmente allí donde la solidez financiera respalda su capacidad para traducir la demanda estructural en beneficios sostenidos", señala Christopher Swann, Estratega.

Más promesas de Trump

Mientras, sigue el populismo demagógico de Trump para tratar de impedir su derrota en las elecciones de medio mandato. Un día después de prometer 5.000$ a cada ciudadano de EEUU si mantiene el control de la Cámara de Representantes y del Senado, ahora asegura que enviará 500$ al millón de estadounidenses que, según él, pagaron de más por los seguros médicos creados por la Ley de Cuidado de Salud Asequible, más conocida como el Obamacare. 

EE.UU. carece de un sistema sanitario público universal, y Barack Obama en la Casa Blanca sacó adelante mercados de seguros médicos y un sistema de ayudas para reducir el coste de las primas, ampliando así el acceso a la cobertura sanitaria para millones de personas. Pero Trump, ya en su segundo mandato, suprimió las ayudas extraordinarias aprobadas durante la pandemia para reducir el coste de las primas de Obamacare. La desaparición de estas subvenciones provocó un fuerte aumento de los precios para numerosos asegurados y llevó a casi tres millones de estadounidenses a abandonar su cobertura médica al no poder asumir su coste. Ahora les quiere compensar con 500$.

10Sep

Su presidenta, Christine Lagarde, admite que la inflación seguirá muy alta durante "demasiado tiempo". Pero también destaca "una capacidad de resistencia de la economía de la zona del euro mayor de la esperada".

Miguel Ángel Valero

Como se esperaba, el Consejo de Gobierno del Banco Central Europeo (BCE) ha decidido subir los tres tipos de interés oficiales del BCE en 25 puntos básicos (pb). En consecuencia, los tipos de interés aplicables a la facilidad de depósito, a las operaciones principales de financiación y a la facilidad marginal de crédito aumentarán hasta el 2,5%, el 2,65% y el 2,9%, respectivamente, con efectos a partir del 16 de septiembre de 2026.

El incremento del precio del petróleo (+14% en un mes) y del gas (+30%) a causa del conflicto en Oriente Próximo, que han disparado la inflación en la Eurozona al 3,3%, fuerza la segunda subida de tipos en tres meses, y el BCE no cierra la puerta a nuevos movimientos en lo que queda de año. Incluso el mercado ya descuenta una subida en la próxima reunión, en octubre.

Porque las previsiones del propio BCE son más bien pesimistas y sitúan la inflación general en un promedio del 3% en 2026, del 2,5 % en 2027 y del 2,1% en 2028. La subyacente, en el 2,5% en 2026, el 2,6% en 2027 y el 2,3% en 2028. En comparación con junio, la proyección de referencia para la inflación en 2026 no ha variado, pero se ha revisado al alza para 2027 y 2028.

El BCE admite que la inflación no estará controlada antes de 2029, seguirá muy alta durante "demasiado tiempo", según su presidenta, Christine Lagarde. No obstante, mejora sus expectativas de crecimiento económico para 2026 (+0,9%), y 2027 (+1,4%) -mantiene el 1,5% para 2028- y destaca "una capacidad de resistencia de la economía de la zona del euro mayor de la esperada". 

Pero también se cura en salud: "Las perspectivas siguen sujetas a una elevada incertidumbre, con riesgos al alza para la inflación y a la baja para el crecimiento económico".

Pese a ello, el BCE cree que "sigue estando en una buena posición para navegar la incertidumbre causada por el conflicto y aplicará un enfoque dependiente de los datos, en el que las decisiones se adoptan en cada reunión, para determinar la orientación apropiada de la política monetaria. En particular, las decisiones del Consejo de Gobierno sobre los tipos de interés se basarán en su valoración de las perspectivas de inflación y de los riesgos a los que están sujetas, teniendo en cuenta los nuevos datos económicos y financieros, la dinámica de la inflación subyacente y la intensidad de la transmisión de la política monetaria, sin comprometerse de antemano con ninguna senda concreta de tipos".

Y que "está preparado para ajustar todos sus instrumentos en el marco de su mandato para asegurar que la inflación se estabilice en su objetivo del 2% a medio plazo y preservar el buen funcionamiento de la transmisión de la política monetaria. Además, el Instrumento para la Protección de la Transmisión está disponible para contrarrestar dinámicas de mercado no deseadas o desordenadas que constituyan una seria amenaza para la transmisión de la política monetaria en los países de la zona del euro, lo que permite al Consejo de Gobierno cumplir con mayor efectividad su mandato de estabilidad de precios".

MyInvestor se anticipa al BCE y eleva la remuneración de sus depósitos

Horas antes, MyInvestor, el neobanco respaldado por Andbank, El Corte Inglés, AXA y varios family office, elevaba un 0,25% la remuneración de los depósitos, hasta el 2,5% TAE, en todos los plazos para los clientes que mantengan o contraten una cartera automatizada de al menos 150€.En los depósitos a 1, 3, 6 y 12 meses, el tipo aumenta del 2,25% al 2,5% TAE. Para los clientes que no tengan o contraten una cartera automatizada, la remuneración será del 2,25% TAE. El importe mínimo de contratación de estos depósitos es de 10.000€ con un máximo de 100.000. depósito.

Además, los clientes con suscripción al Plan Premium también se benefician de una mejora en el depósito Premium a 3 meses, que pasa del 3% al 3,25% TAE. Se puede contratar desde 1.000€ hasta 25.000. El Plan Premium incluye también una cuenta remunerada que sube del 2,5% al 2,6% TAE sin límite de tiempo, así como otras ventajas adicionales en inversión ycashback, por 7,99€ al mes.

Recientemente MyInvestor también mejoró la remuneración de su cuenta remunerada estándar al 2,5% TAE durante 6 meses, hasta un máximo de 70.000€. Una vez transcurrido este periodo, la rentabilidad de la cuenta depende de la inversión mensual que hagan los clientes: 1% TAE si invierten al menos 300€ al mes, 1,75% si son 600, y 2,5% si la inversión mensual es de 900€. Si no invierten, la cuenta pasa al 0,3% TAE.

De esta forma, la entidad vincula una mayor remuneración de la liquidez al hábito de invertir de forma periódica, facilitando que los clientes puedan combinar ahorro e inversión. Y se refuerza como alternativa competitiva en la gestión de la liquidez, destacando la importancia de contar con un colchón de ahorro como paso previo a la inversión. MyInvestor está adherida al Fondo de Garantía de Depósitos en España, por lo que tanto su cuenta como depósitos están protegidos hasta 100.000€.

Reacciones de los analistas

Sylvain Broyer, Economista jefe para EMEA en S&P Global Ratings: "Esta subida de tipos no es solo una medida preventiva. Las perspectivas de inflación han empeorado durante el verano. Los choques de oferta no solo se están multiplicando, sino que cada vez es más probable que la demanda también esté contribuyendo a la inflación. En ese contexto, el BCE podría verse obligado a situarse en terreno restrictivo y no puede descartar nuevas subidas de tipos en esta fase".

Para Miguel Ángel Rico, director de inversiones de Creand Asset Management, "la sorpresa ha estado en que el tono de Lagarde en la rueda de prensa ha sido bastante hawkish, tanto que el mercado ha empezado a descontar una subida adicional el mes que viene". El BCE ha cambiado sus proyecciones de inflación al alza y ahora esperan que la inflación esté por encima de su objetivo del 2% por lo menos hasta finales de 2027. Sin embargo, también han revisado al alza sus estimaciones de crecimiento económico. Lagarde reconoce que la economía está aguantando mejor de lo esperado. Esa fortaleza, unida a que Lagarde ha quitado importancia al repunte de Yield de los bonos (al decir que está siendo algo global y no específico de Europa), hace que, de hecho, tras su discurso, las Yield vuelvan a subir, lo que provoca también algo de caída en la renta variable, así como caídas en el euro respecto al dólar. "En esta ocasión, claramente los bancos centrales no están yendo por detrás de la curva. Han aprendido de lo sucedido en 2022", subraya.

Ulrike Kastens, Economista Senior de DWS, también cree que  "más importante que la propia subida de tipos son las perspectivas". Aunque las perspectivas económicas para 2026 y 2027 siguen mejorando, también se han revisado al alza las previsiones tanto de inflación general como subyacente para el periodo comprendido entre 2027 y 2028. Como resultado, los riesgos para la inflación siguen sesgados al alza.

"Los mercados han interpretado este hecho como una señal de que podrían producirse nuevas subidas de tipos. Sin embargo, durante la rueda de prensa, la presidenta del BCE, Christine Lagarde, adoptó un tono más equilibrado. Insistió en varias ocasiones en que la política monetaria dependerá de los datos y destacó la rapidez con la que pueden variar los precios de las materias primas. También señaló la moderación del crecimiento de los salarios y el buen anclaje de las expectativas de inflación a más largo plazo. Dado el nivel excepcionalmente elevado de incertidumbre, es probable que el banco central mantenga su sesgo restrictivo. Que finalmente sea necesario aplicar un endurecimiento adicional dependerá de los próximos datos", resalta.

Robeco: las subidas de tipos frenan el crecimiento y encarecen la deuda

La principal táctica para combatir la inflación, que se ha mostrado persistente desde que Rusia invadió Ucrania en 2022, ha sido durante mucho tiempo subir los tipos, ya que unos mayores costes de financiación limitan el gasto público y corporativo y alivian la presión sobre los precios. Pero eso también amenaza el crecimiento económico y tiene efectos indirectos sobre los mercados de deuda pública, en un momento en que las TIR a más largo plazo ya están marcando nuevos máximos del ciclo. Ahora el panorama es desigual en las grandes economías de EE.UU., la zona euro, Reino Unido y Japón, donde la Fed, el Banco Central Europeo, el Banco de Inglaterra y el Banco de Japón afrontan cada uno dilemas distintos, afirma Graham, Head of Multi Asset and Equity Solutions en Robeco.

"El simposio anual organizado por la Reserva Federal de EE.UU. en Jackson Hole puso de manifiesto la creciente divergencia entre la forma en que se considera que los bancos centrales del mundo están abordando la inflación y el crecimiento económico. El presidente de la Fed, Kevin Warsh, utilizó su discurso del 28 de agosto para adoptar un tono duro frente a la inflación, elevando las expectativas de que los tipos tendrán que subir o, al menos, no bajar. Pero, aunque eso cambió de forma significativa la narrativa de la política monetaria en EEUU, puso de relieve una divergencia creciente con otros bancos centrales de Europa, Japón y el resto del mundo, que también intentan combatir la inflación, pero con distinta capacidad para utilizar los tipos como principal herramienta", argumenta.

Una forma de intentar prever futuras subidas de tipos y su consiguiente efecto sobre los precios de los activos es calcular el tipo "neutral" que no tendría un impacto ni negativo ni positivo en la economía local. Este rango de tipos "neutros nominales" es más elevado en el Reino Unido y más bajo en Japón, EEUU y Canadá. "Eso significa que Japón es el país con mayor margen para subir los tipos sin temor a que ello suponga un obstáculo para el crecimiento económico", afirma Graham. "EEUU tiene cierto margen para subirlos, pero la zona euro, Australia y Reino Unido corren el riesgo de situar los tipos demasiado altos y perjudicar al crecimiento económico".

Parte del motivo de esta divergencia es que los factores que impulsan la inflación difieren entre EEUU, la zona euro y Japón, por lo que las respuestas de los bancos centrales tendrían efectos distintos. Además de amenazar el crecimiento, las subidas de tipos también elevan las TIR de los bonos, aumentando los costes de financiación de unos gobiernos que ya están lidiando con déficits presupuestarios crecientes y niveles récord de deuda nacional.

"En EEUU, las presiones inflacionistas reflejan los aranceles, una demanda resiliente y la inversión. La Fed ha adoptado un tono más agresivo, aunque el Tesoro de EEUU sigue siendo el operador más visible en el mercado mediante recompras de bonos y medidas de estabilidad del mercado. Esta interacción da, en la práctica, margen a la Fed para mantener los tipos en niveles neutrales mientras adopta un tono duro frente a la inflación, sin perder el control sobre el tramo largo de la curva de tipos de la deuda del Tesoro de EEUU. Me recuerda a la “Operation Twist” (cuando la Fed compra bonos a largo plazo)", explica Graham.

"En la zona euro, la inflación es principalmente un shock de precios derivado del aumento de los costes de la energía importada debido al conflicto en Oriente Medio. El BCE puede endurecer su política en línea con su mandato de inflación, pero la falta de factores impulsores internos hace que la economía sea más vulnerable a unos tipos más altos. Ya vimos esto en 2008 y de nuevo en 2011, cuando el BCE subió los tipos en plena sacudida de las materias primas", añade.

"Japón parece estar en la mejor posición, a diferencia de su experiencia anterior durante los últimos 40 años, porque la inflación responde a una reflación estructural y el crecimiento interno. El Banco de Japón puede normalizar los tipos sin generar un obstáculo para su economía. Además, unos tipos más altos pueden aumentar el atractivo del yen, que ha estado inmerso en una tendencia estructural bajista", subraya.

Unos tipos más altos también tienen implicaciones para el valor de los activos. "En general, los activos de riesgo (crédito y renta variable) han soportado bien unos tipos más altos en los últimos cinco años, principalmente porque los efectos de segunda ronda de la inflación han sido moderados, y seguimos creyendo en esta narrativa. Sin embargo, somos conscientes de que esta perspectiva optimista se enfrenta a más obstáculos a medida que se desmorona el excepcionalismo estadounidense, y de que los tipos 'sin riesgo' ya no están exentos de peligro, dado que la carga de la deuda pública se dispara y persisten las perturbaciones de la oferta en forma de petróleo y aranceles".

"Así, el impulso a corto plazo para todos los bancos centrales será un endurecimiento sincronizado. Sin embargo, los resultados en las tres regiones podrían ser muy diferentes a medio plazo. El BCE subiría los tipos como respuesta al shock energético, pero sin el colchón económico que vemos en Japón o en EEUU. El Banco de Japón tiene margen adicional para subir los tipos sin afectar a la economía interna. Y la Fed se enfrenta a una economía sometida a fuertes presiones, y el tramo corto de la curva de tipos de la deuda del Tesoro puede seguir reaccionando a estas presiones. Por tanto, la prima por plazo en EE.UU. es vulnerable a una presión alcista, lo que sugiere una cooperación continuada entre la Fed y el Tesoro para evitar perder el control de los tipos a más largo plazo".

02Sep

El private equity español mantiene el apetito pese a la inestabilidad geopolítica y global y la volatilidad: ocho de cada diez gestoras españolas esperan aumentar sus inversiones en sectores como tecnología, servicios financieros y energía.

Miguel Ángel Valero

El mercado habla de una estampida de bonos en todo el mundo. El bono japonés a 10 años toca el 3% por primera vez desde 1996, y Francia, Alemania y EEUU rozan máximos de años. Los inversores exigen más por prestar a los Estados y el dinero huye del riesgo. La inflación de la Eurozona supera el 3 por ciento en agosto y el mercado ya da por hecha una subida de tipos del Banco Central Europeo (BCE). Esto supone euro al alza y presión sobre la deuda alemana y periférica, y que la banca gana con márgenes más gordos. 

Las ventas minoristas de Alemania se hunden un 3,4% en julio, cuando se esperaba una subida del 0,4 por ciento. El consumidor alemán, motor de la mayor economía de Europa, se ha encerrado en casa. El comercio minorista firmó su peor mes desde 2021. El batacazo fue general, la gasolina cayó un 9,1% al expirar el descuento del combustible, el comercio no alimentario un 4,8%, y las ventas online un 5,6%. La alimentación aguantó y solo bajó un 0,8 por ciento menos. Si el alemán no gasta, la economía europea se frena. Y deja al BCE en un aprieto, la inflación sigue alta, pero subir tipos hundiría aún más el consumo y no ayudaría a un crecimiento económico que ya es muy flojo.

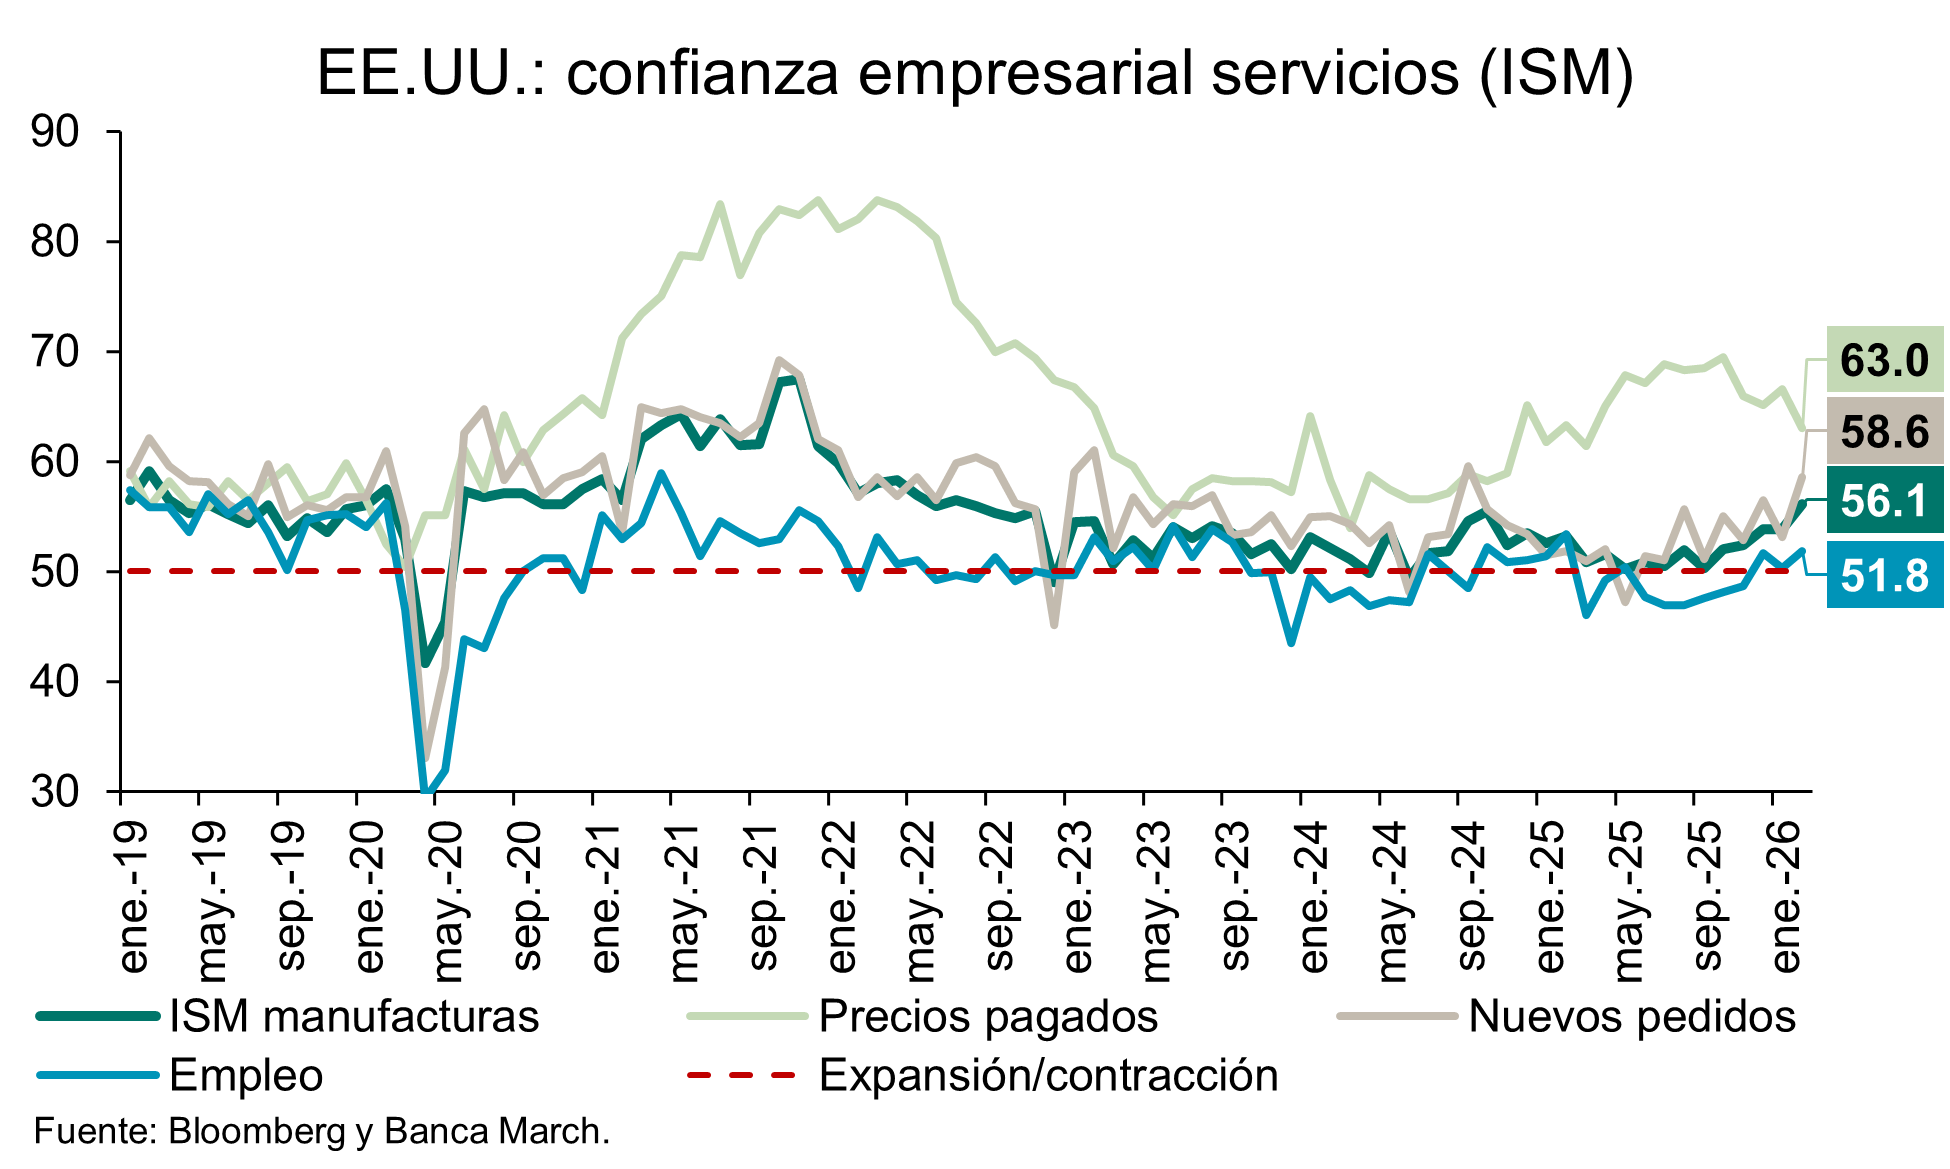
No van las cosas mejor en EEUU. La industria se enfría en agosto y los precios que pagan las fábricas siguen por las nubes. El ISM manufacturero bajó en agosto a 54,6 desde el 55,6 de julio, aunque sigue por encima de 50, y deja atrás ocho meses al alza. El índice de precios de los insumos se queda clavado en 71,1, por el acero, los aranceles y la factura eléctrica de la inteligencia artificial (IA).  Si los costes no bajan, y la Reserva Federal no baja tipos, el bono renta más y la Bolsa sufre. Esta situación perjudica a los bonos largos y de las tecnológicas, complicando la financiación de la IA, y beneficia al dólar y a la industria con poder para subir precios.

Las únicas noticias positivas del día las proporciona la IA. Tesla entra en mercado alcista: sube más de un 20% desde sus mínimos de julio, justo antes de su evento de robotaxis. El mercado vuelve a comprar la historia de Elon Musk. Y Fervo Energy se dispara en el Nasdaq un 25% tras firmar con Google el mayor acuerdo geotérmico del mundo, 396 megavatios. Cuando la IA pide electricidad, la geotérmica sale de la sombra.

Banca March: los bonos pasan factura a la renta variable

La vuelta de las vacaciones sigue complicándose para los mercados de renta fija. En esta ocasión, el detonante han sido las renovadas tensiones en el estrecho de Ormuz, con ataques iraníes a buques comerciales y la respuesta militar de EEUU, que incluso ha llegado a plantear de forma extraoficial una política de represalia consistente en destruir un barco comercial iraní por cada embarcación afectada por Teherán. Las ventas se concentraron en esta ocasión en las economías con mayor dependencia energética del exterior, principalmente Japón y Europa. 

Destaca especialmente el fuerte repunte del gas europeo, cuyo precio alcanza los 73 €/MWh, máximos de los últimos 3 años, con el foco puesto sobre unos niveles de almacenamiento que se sitúan 14 puntos por debajo de los registrados hace un año. La temporada de inyección de gas concluye en apenas un mes y la necesidad de reconstruir inventarios antes del invierno empieza a ganar urgencia. Además, Rusia ha anunciado que suspenderá el tráfico de trigo por el mar Negro en 2026, añadiendo un nuevo foco de presión sobre la inflación europea. 

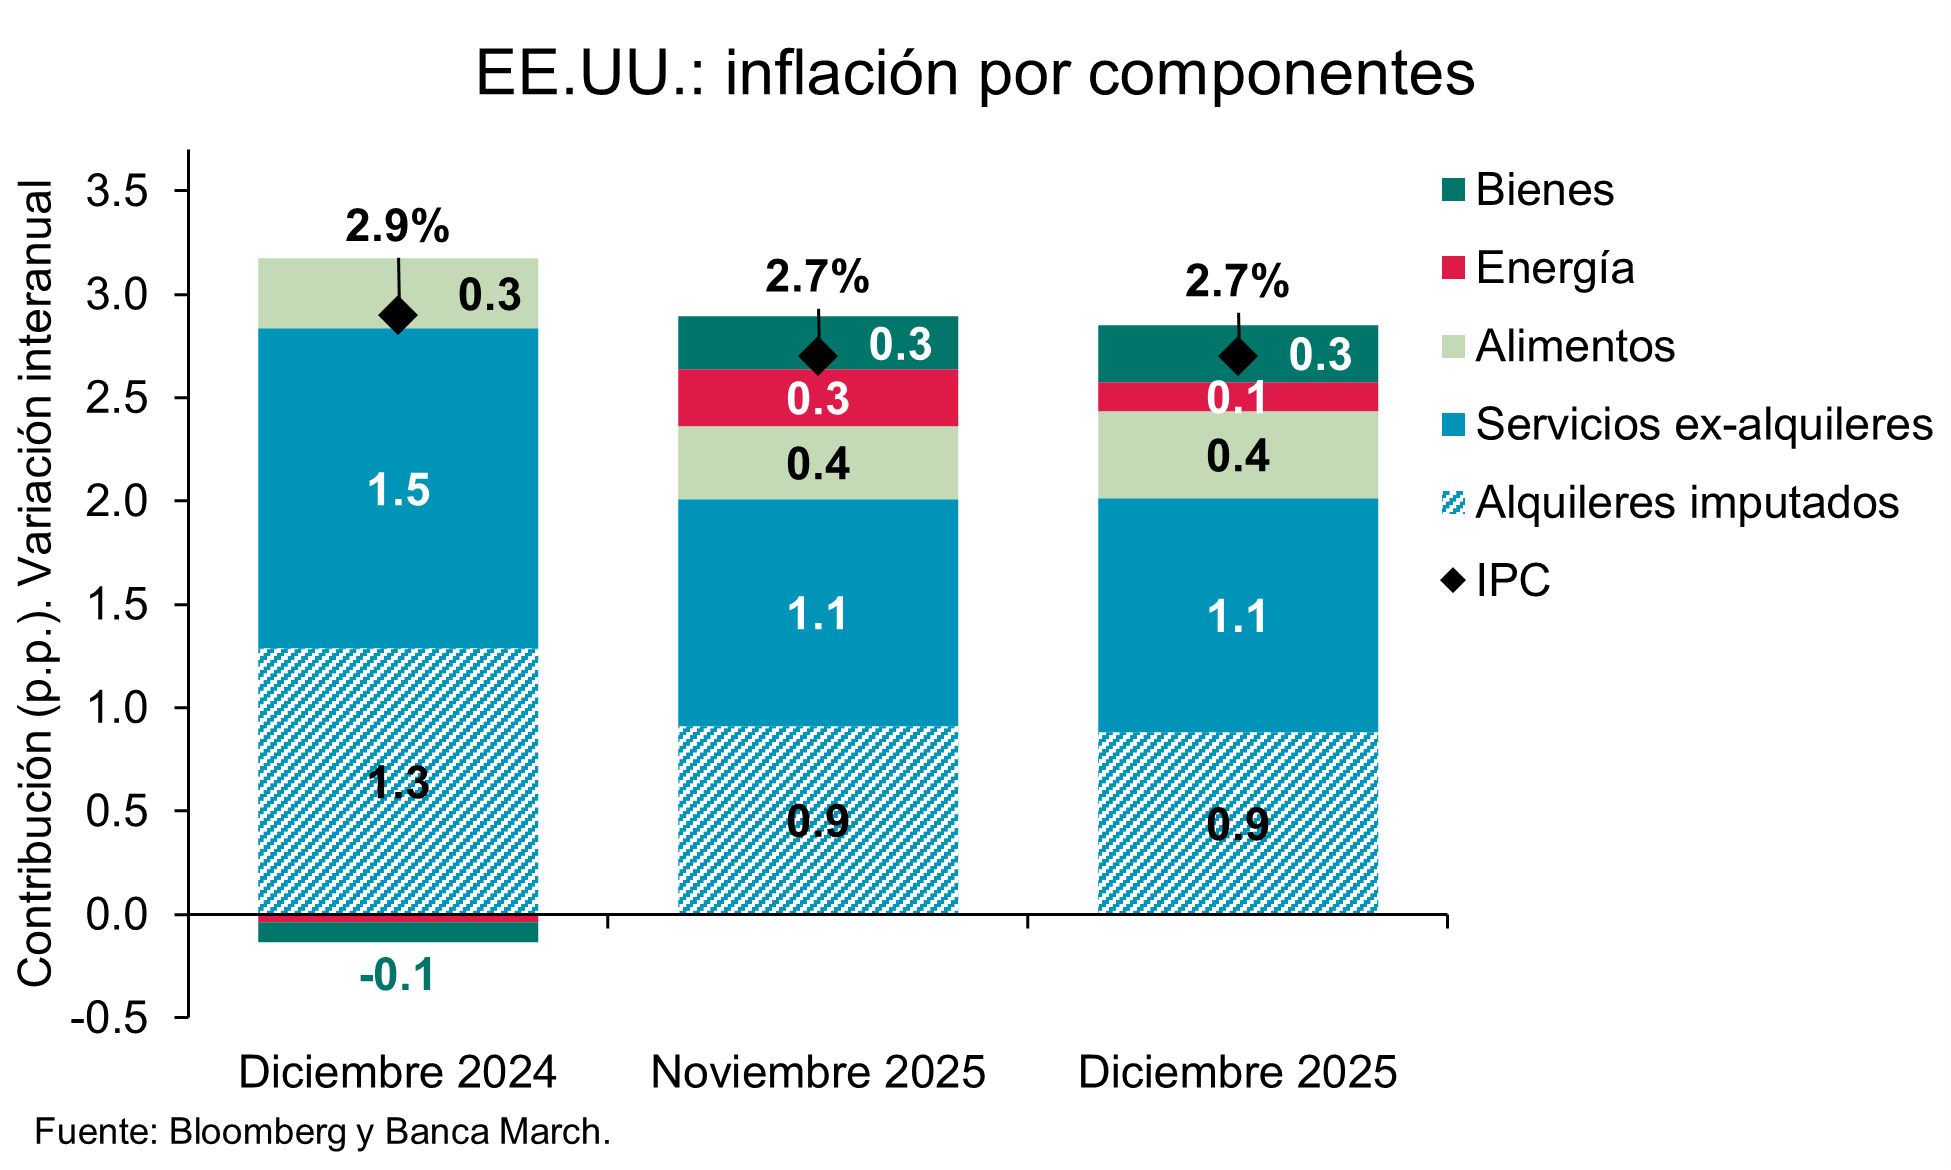
Ésta se acelera por el encarecimiento de la energía, pero la tasa subyacente se mantuvo contenida (bajó en una décima su ritmo de crecimiento en agosto hasta el 2,4%). El dato del IPC de agosto mostró un repunte acusado al elevarse el crecimiento de los precios al consumo hasta el 3,3% interanual, un incremento de 0,4 puntos en un mes y situándose en su mayor nivel desde septiembre de 2023. Este comportamiento se explicó íntegramente por el aumento de las presiones inflacionistas por el lado de la energía, que aportaron 0,4 puntos más que el mes previo al registrar un ritmo de crecimiento del +14,3% interanual. Frente a ello, la inflación de los alimentos se mantuvo estable y contenida (+1,2%), y fue especialmente relevante que los precios de los servicios se moderaron (del +3,3% hasta el +3% interanual), lo que sugiere que las presiones energéticas aún no se han contagiado de forma generalizada a otros sectores, una tendencia que reduce los temores a efectos de segunda ronda de la actual crisis energética.

El problema es que el repunte de las rentabilidades empieza a pasar factura a la renta variable. Durante agosto, las Bolsas permanecieron prácticamente inmunes al movimiento al alza de los tipos a largo plazo, apoyadas por el optimismo en torno a los beneficios empresariales. En EEUU, la temporada de resultados ha concluido con un crecimiento del beneficio del 53%, el mayor desde la recuperación posterior a la pandemia. De este modo, el mercado enfrenta dos fuerzas contrapuestas: el impulso de unos beneficios sólidos y el efecto adverso de unos tipos de interés más elevados. 

"Las valoraciones continúan siendo razonables, lo que debería acotar el impacto del aumento de los tipos sobre las Bolsas. El PER estimado a 12 meses de la renta variable global se sitúa en 17 veces beneficios, un nivel muy cercano a su media histórica. Aunque es probable que la volatilidad vuelva a ganar protagonismo en el corto plazo, no esperamos que ello se traduzca en un mercado bajista. De hecho, si el contexto macroeconómico se mantiene estable, estos movimientos podrían ofrecer oportunidades atractivas para aumentar gradualmente la exposición a renta variable", señalan los analistas de Banca March.

Joachim Nagel, miembro del BCE, ha dado prácticamente por segura una nueva subida de los tipos de interés en la reunión de la próxima semana. Nagel señaló que los mercados asignan una probabilidad superior al 95% a este movimiento y afirmó que están “bastante acertados”. No obstante, evitó anticipar nuevas alzas más allá de septiembre, aludiendo al elevado grado de incertidumbre que sigue rodeando la evolución de la inflación, los precios de la energía y los mercados financieros.

El gobernador del Banco de Japón ha insinuado un posible aumento en los costes financieros en la reunión del 18 de septiembre. Kazuo Ueda indicó que las decisiones de política monetaria se adoptarán teniendo en cuenta los riesgos al alza para la inflación, un mensaje que ha reforzado las expectativas del mercado. A ello, se sumaron los comentarios del secretario del Tesoro estadounidense, Scott Bessent, quien se ha mostrado a favor de un movimiento en esa dirección.

Por otro lado, la Administración Trump está presionando a las refinerías estadounidenses para que aumenten la producción de gasolina y diésel con el objetivo de contener los precios de los combustibles. Tras un encuentro en el que participaron una docena de directivos del sector, el secretario de Energía, Christopher Allen, afirmó que espera una moderación de los precios de la gasolina y el diésel. Los ejecutivos aprovecharon para arremeter contra el programa Renewable Fuel Standard (RFS), que obliga a las refinerías a incorporar etanol, biodiésel y otros combustibles renovables a la gasolina y al diésel. Según el sector, las cuotas récord fijadas por la Administración son difíciles de cumplir y están contribuyendo a elevar los costes de producción. La cuestión de los biocombustibles sigue siendo especialmente sensible para Trump, ya que enfrenta los intereses de dos de sus principales grupos de apoyo: la industria agrícola y el sector petrolero.

En EEUU, tras mostrar una elevada fortaleza en los meses previos, los indicadores apuntan a un ligero menor dinamismo: la confianza de los empresarios se frena (en agosto el ISM manufacturero bajó más de lo esperado al situarse en 54,6, un punto por debajo del mes previo); las vacantes de empleo se moderan (7,27 millones, con una ratio de vacantes por parado que también repuntó hasta situarse en 1,05x desde 1,01x del mes previo, y la tasa de renuncias baja desde el 2% de junio al 1,9% en julio) y retrocede el gasto en construcción (-0,5% en julio desde el crecimiento plano en junio, por la subida de los costes de financiación).

Grant Thornton: el private equity sigue con apetito

El private equity español mantiene el apetito pese a la inestabilidad geopolítica y global y la volatilidad: ocho de cada diez gestoras españolas esperan aumentar sus inversiones en sectores como tecnología, servicios financieros y energía, según el Spain Private Equity Pulse 2026 de Grant Thornton. Sólo un 17,5% asegura que las reducirá, uno de los resultados más bajos entre todos los mercados analizados. Pero incremento de las inversiones será moderado: el 30% aumentará entre un 6 y un 10%, y el 18% apunta a crecimientos de entre el 26 y el 35%, frente al 13% global. 

El principal motor es el mayor número de activos que salen al mercado (42%, frente al 34% global), junto a una mayor certidumbre macroeconómica a nivel nacional. “El private equity español cuenta con capital disponible y condiciones favorables, lo que asegura un nuevo ejercicio con un volumen destacado de operaciones”, explica Jorge Tarancón, Socio de M&A y Transacciones de Grant Thornton España.

América del Norte es el destino prioritario para el 46% de los gestores españoles, seis puntos por encima del global. Europa (34%) y América Latina (34%) completan el podio, con la región latinoamericana por encima de la media global (28%).

Este pulso pone de manifiesto un mejor acceso a fondos por parte de los gestores españoles. En este sentido, España se consolida como uno de los mercados más optimistas en captación de fondos. El 64% de los gestores españoles considera que la captación de fondos es menos compleja que hace un año, frente al 41% global. Entre las razones de esta mejora, los gestores señalan a la creación de nuevas estructuras de inversión (64%) y la ampliación de la base de LP -Limited Partners, los inversores que aportan capital pero no participan en la gestión diaria- (56%). Pero los LP son cada vez más exigentes a la hora de depositar sus fondos. Seis de cada cuatro gestores reconoce que el historial de rentabilidad cada vez es más relevante para estos inversores, además de otros factores como la integración de los criterios ASG (34%).  

“Los inversores quieren ver resultados demostrados, continuidad en los equipos y una narrativa de inversión coherente de principio a fin. Las firmas que han construido ese track record tienen hoy una ventaja competitiva real en los procesos de captación”, afirma Eduard Gellida, Socio de Financial Advisory de Grant Thornton España.

UBS: no será un ciclo continuado de subidas en el BCE

Las Bolsas europeas sufrieron presión a comienzos de septiembre, ya que la subida de los precios de la energía y el repunte de las rentabilidades de los bonos globales reavivaron los temores sobre la inflación y el endurecimiento monetario de los bancos centrales. La inflación de la Eurozona se aceleró hasta el 3,3% en agosto desde el 2,9% de julio, impulsada casi en su totalidad por el encarecimiento de la energía, mientras los mercados descontaban por completo una subida de tipos de 25 puntos básicos por parte del BCE en su reunión de septiembre.

"Sin embargo, no creemos que esto marque la continuación de un ciclo prolongado de subidas de tipos del BCE que ponga en riesgo las perspectivas de la renta variable europea. La inflación subyacente no apunta a una ampliación sostenida de las presiones de precios. Los últimos datos de actividad sugieren que la recuperación industrial de la Eurozona está ganando impulso. La mejora de los beneficios empresariales y las tendencias de inversión estructural deberían respaldar nuevas subidas en la renta variable europea", opinan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos una posición Atractiva en renta variable de la Eurozona pese a la presión a corto plazo derivada de los precios de la energía, las rentabilidades de los bonos y la perspectiva de otra subida de tipos del BCE. La mejora de la actividad, unos beneficios más sólidos y unas valoraciones razonables respaldan nuevas ganancias, mientras que la concentración del repunte inflacionario en la energía desaconseja extrapolar un ciclo de endurecimiento prolongado. También favorecemos los bonos de calidad con vencimientos a corto y medio plazo, donde los inversores pueden asegurar rentabilidades elevadas mientras limitan su exposición a las presiones fiscales y de oferta que afectan al tramo largo de la curva".

"Mantenemos una visión Atractiva sobre la renta variable global y recomendamos posicionarse para el potencial alcista del mercado mediante una exposición diversificada a la renta variable, complementada con una exposición selectiva y diversificada a la IA", aportan Belinda Ulander y Christopher Swann, estrategas. "La demanda y el precio de los tokens son señales clave de la actividad en la economía de la IA. La caída de los precios de los tokens está estimulando un mayor uso, mientras que el consiguiente aumento del consumo está elevando el gasto agregado en tokens, un ejemplo clásico de la paradoja de Jevons. Dicho de otro modo, el volante de inercia de la IA sigue girando a toda velocidad, sin señales de desaceleración", apunta Jason Draho, responsable de Asignación de Activos para América.

04Aug

A medida que se desvanece el shock energético de mitad de año, que impulsó al alza la inflación general a ambos lados del Atlántico, nos damos cuenta de que la verdadera historia se encuentra debajo. Parece probable que fuerzas más lentas eleven el la inflación mínima a lo largo de años. La mejor protección sigue siendo la diversificación.

Martin Rozemuller, CEO de VanEck en Europa

Cuando una cifra de inflación da un salto, hace ruido. Por otro lado, el aumento de los precios al consumo en EEUU hasta el 4,2% en el año hasta mayo aterrizó con estrépito tras dos años de desinflación paciente. Los inversores pueden reaccionar por instinto, pero antes de hacerlo conviene plantearse una pregunta: ¿qué mide realmente la inflación general y qué nos está diciendo? 

No existe una sola medida de la inflación, sino varias entre las que elegir. La cifra general lo incluye todo en una sola cesta, también los componentes que más oscilan — energía, alimentos, los precios más sensibles a un oleoducto interrumpido, un cambio en el calendario arancelario, una ruta marítima tensionada. Si se excluyen esos elementos, se obtiene la inflación subyacente, el indicador que vigilan los bancos centrales porque es menos volátil de un mes a otro. Pero ninguna de las dos métricas es perfecta, ya que ambas miden cosas distintas. La inflación general nos dice lo que los hogares realmente pagaron por bienes y servicios; la subyacente nos dice qué parte de una subida de precios probablemente perdurará.

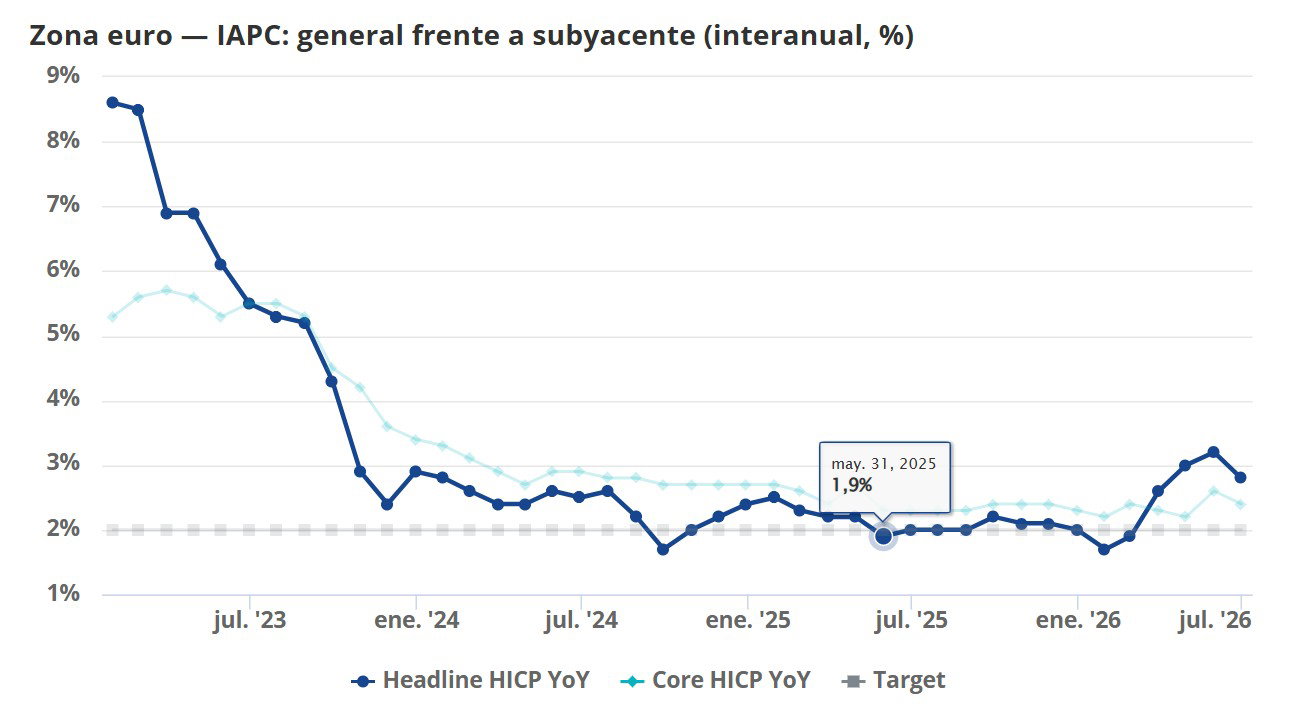
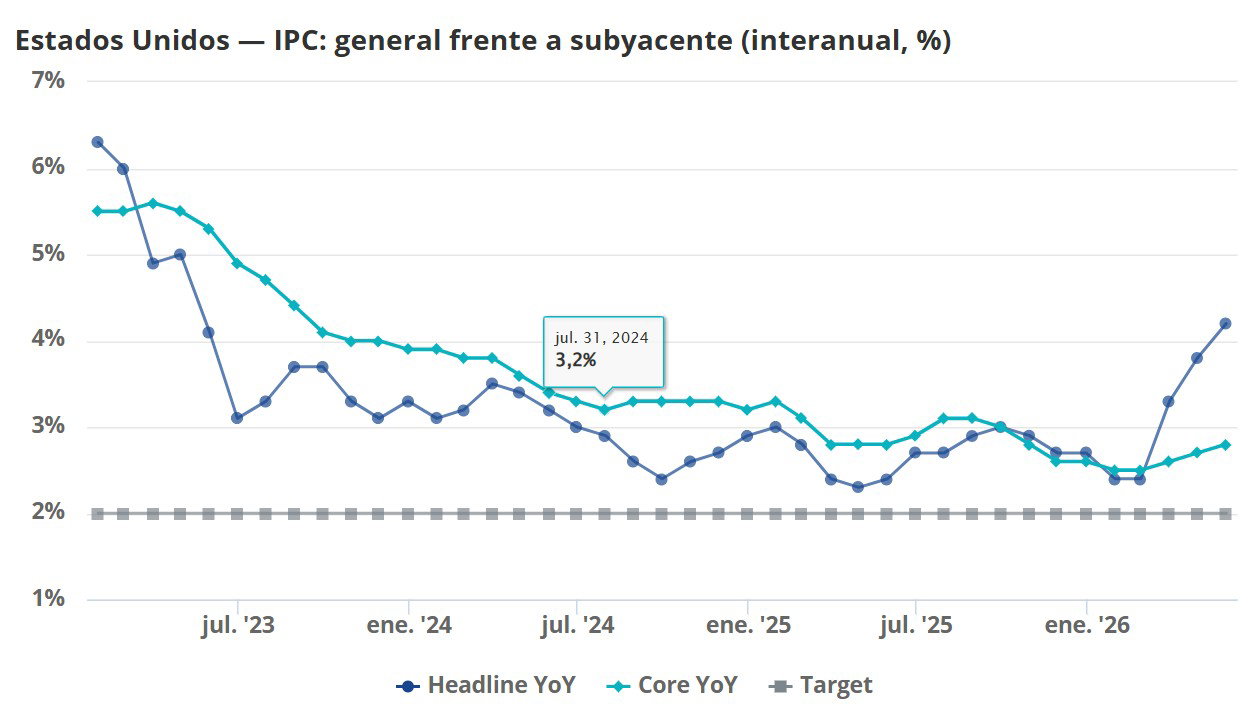
Tomemos primero a EEUU. La inflación general pudo haberse disparado en el año hasta mayo tras el cierre del estrecho de Ormuz, pero lo más importante es que la inflación subyacente se desvió en la dirección contraria, bajando al 2,8%. Cuando dos líneas en el gráfico de inflación se separan así (véase más abajo), con el ruido concentrado en los componentes volátiles de la inflación general, significa que se está transmitiendo un shock de precios en lugar de asentarse. La cifra general era ruidosa, no necesariamente amplia. El dato de junio ya muestra que el repunte está remitiendo: la inflación general se moderó al 3,5% mientras que la subyacente bajó al 2,6% — la parte más ruidosa, la energética, se está trasladando, igual que en Europa1.

Europa va un paso por delante al mostrar cómo se desarrolla un repunte así. La inflación general era de solo el 1,7% a comienzos de 2026 antes de que el mismo shock energético la empujara al 3,2% en mayo. La disrupción en el estrecho de Ormuz elevó los precios del petróleo y del gas, trasladándose al transporte, la calefacción y las tarifas aéreas. Aunque la mayor dependencia europea de la energía importada hizo que la transmisión fuera más intensa, la estimación preliminar de junio para la zona euro muestra que el repunte está remitiendo — la inflación general retrocedió al 2,8%, la inflación energética se moderó desde casi el 11% hasta menos del 9%, y la subyacente bajó del 2,6% al 2,4%. La parte ruidosa era la energía, y está remitiendo — exactamente como predeciría la lectura de «ruidosa, no larga».

Eso no significa vía libre. La inflación subyacente sigue por encima del objetivo del 2% a ambos lados del Atlántico, y los precios de los servicios en la zona euro están subiendo por encima del 3%. De forma reveladora, ambos grandes bancos centrales endurecieron su política durante el repunte en lugar de pasarlo por alto, en una sola semana de junio. Incluso cuando el crecimiento de la zona euro se estancó, el BCE volvió a subir su tipo de depósito hasta el 2,25%, la primera subida desde 2023. Mientras tanto, la Reserva Federal estadounidense — reunida con su nuevo presidente, Kevin Warsh — mantuvo su tipo en el 3,50–3,75%, pero abandonó su sesgo hacia la relajación, con nuevas proyecciones que apuntan a una subida de tipos antes de final de año. Dos instituciones, un shock, la misma respuesta. Les preocupa menos el repunte que se desvanece que lo que subyace bajo él.

El panorama general

He aquí por qué el repunte energético no es toda la historia — a los dos lados del Atlántico — y por qué merece la pena considerar el panorama general. Bajo el ruido cíclico se asientan fuerzas más lentas que elevarán el nivel mínimo de la inflación durante una década. El debate suele contarse desde una perspectiva estadounidense, pero es igual de relevante en Europa. Incluso el BCE, que trata el repunte actual como algo mayoritariamente energético, proyecta que la inflación subyacente avance gradualmente hacia el 2,7% en 2027 a medida que se transmiten los efectos indirectos — el mínimo elevándose silenciosamente bajo lo que vemos en el titular

.Empecemos por lo que está revirtiéndose silenciosamente en los precios de los bienes. Durante la mayor parte de este siglo, los bienes manufacturados se abarataron de forma constante a medida que la globalización contenía la inflación general. Pero ese efecto se está deshaciendo a medida que el comercio se fragmenta y las cadenas de suministro se acortan. El caso más claro de inflación de bienes autoinfligida es el de EEUU. Como un arancel lo paga en gran medida el país que lo impone, EE.UU. está gravando a sus propios consumidores. El coste más profundo de la fragmentación recae sobre el crecimiento más que sobre los precios, y ahí las economías orientadas a la exportación (Alemania sobre todo) son de las más expuestas. Los mercados de los que depende su modelo se están cerrando.

Luego están la electrificación y la capacidad de cómputo. La construcción de centros de datos para IA, los vehículos eléctricos y las inversiones en redes eléctricas nacionales están avivando la demanda de cobre y electricidad, mientras que la escasez de chips se traslada a la electrónica. Estas son presiones de costes llamadas a durar una década, no un repunte pasajero, y elevan el suelo de los precios industriales y energéticos en todas partes.

La demografía empuja en la misma dirección. El envejecimiento está más avanzado en gran parte de Europa, pero también presiona a EEUU. En cualquier caso, menos trabajadores sosteniendo más prestaciones sociales alimenta la inflación.

Y la dominancia fiscal también tiende a elevar la inflación, ya que los bancos centrales se ven presionados para mantener bajos los tipos de interés oficiales con el fin de que los gobiernos puedan atender su deuda. El exceso de deuda es mayor en EEUU, donde la deuda ronda el 125% del PIB, con déficits presupuestarios muy superiores al ~3% de la zona euro. Los números rojos proceden principalmente de las prestaciones sociales y de una factura de intereses que aumenta con rapidez, con unos intereses netos que por sí solos rondan ya el billón$ al año.

Sin embargo, en Europa los déficits aumentarán a medida que el continente se rearme. Alemania ha reescrito su freno constitucional a la deuda para endeudarse con fines de defensa y ha creado un fondo de infraestructuras de 500.000 millones de euros, mientras que la UE ha respaldado con hasta 800.000 millones€ un impulso de defensa a escala continental. Además, el BCE no puede combatir la inflación sin amenazar la solvencia de sus miembros más débiles. Está detrás de muchos soberanos, cuyas deudas van desde el ~60% de Alemania hasta el 116–146% de Francia, Italia y Grecia. Un banco central que tolera una inflación por encima del objetivo está practicando represión fiscal. Aunque el exceso de deuda es mayor en EEUU, la trampa es más peligrosa en Europa.

Centrarse en la inflación subyacente, mantenerse diversificado

Cuando llega un gran dato de inflación como la cifra general de precios al consumo de EE. UU. de mayo, es tentador operar dejándose llevar por el ruido. Junio recuerda por qué no conviene hacerlo: en cuestión de semanas, el repunte de mayo ya estaba deshaciéndose. Mucho más útil es determinar si la inflación subyacente — y las fuerzas estructurales más lentas que hay bajo ella — están avanzando al alza. En eso, la imagen es la de una presión creciente bajo un repunte que se desvanece. Y la moderación de junio es una instantánea, no una tendencia: desde entonces la energía ha vuelto a subir por las renovadas tensiones en el estrecho de Ormuz, algo que los próximos datos solo reflejarán con retraso — una razón más para vigilar el lento ascenso del suelo en lugar de la cifra general mensual.

Si eres un inversor a largo plazo, eso apunta a una respuesta tan habitual como eficaz: mantente diversificado, conserva los activos reales en la combinación y no dejes que una sola cifra de inflación general, por mucho ruido que haga, influya demasiado en tu forma de pensar.

11Jul

La historia demuestra que los periodos de inflación elevada suelen venir acompañados de más volatilidad, compresión de múltiplos y peores rentabilidades reales para los mercados financieros. Y precisamente por eso entender el contexto macroeconómico sigue siendo muchísimo más importante de lo que muchos inversores creen.

Miguel Ángel Valero

Durante años se ha repetido que “la Bolsa protege contra la inflación”. La teoría parece lógica: si los precios suben, las empresas también subirán precios y sus beneficios acabarán creciendo. El problema es que la historia real de los mercados cuenta algo bastante distinto. Y probablemente el mejor ejemplo sea la década de 1970.

Aquellos años estuvieron marcados por shocks energéticos, guerras, crisis geopolíticas y una inflación persistentemente alta. Mucha gente asume que la bolsa debió comportarse relativamente bien en ese entorno. Pero ocurrió justo lo contrario.
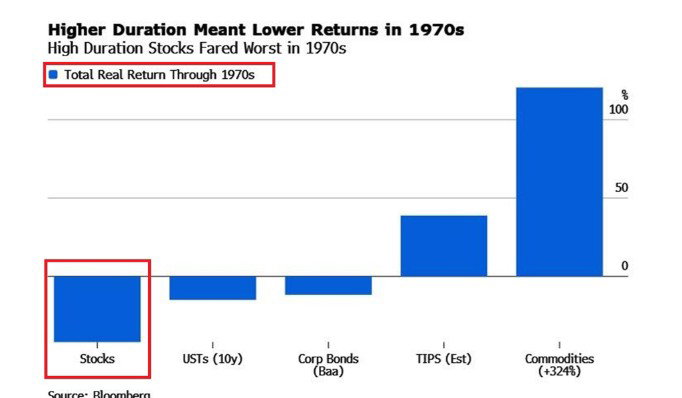
El gráfico que aporta el analista Pablo Gil en The Trader es muy revelador.

Mientras las materias primas se dispararon más de un 300% en términos reales, las acciones ofrecieron rentabilidades reales profundamente negativas durante buena parte de la década. Y lo más llamativo es que incluso los bonos del Tesoro estadounidense y los bonos corporativos (activos normalmente considerados muy vulnerables a la inflación) terminaron comportándose mejor que la Bolsa.

Eso rompe una de las ideas más repetidas en inversión: que la Bolsa siempre protege frente a la inflación. En realidad, la inflación elevada no suele ser amiga de los mercados bursátiles. Cuando la inflación se acelera, los bancos centrales suben tipos de interés, aumenta el coste de financiación, se reduce el consumo, caen los márgenes empresariales y las valoraciones bursátiles empiezan a comprimirse. Las compañías de crecimiento y especialmente las tecnológicas suelen ser las más vulnerables, porque gran parte de su valoración depende de beneficios esperados muchos años en el futuro. Cuando suben los tipos, esos beneficios futuros valen menos en términos presentes.

Es exactamente lo que ocurrió en 2022. Con la inflación disparándose, el S&P 500 cayó más de un 20% mientras bonos y acciones sufrían simultáneamente. Algo parecido ya había ocurrido durante otros episodios de inflación elevada y shocks energéticos, como la Guerra del Golfo de 1990.

Los datos históricos son bastante claros. Desde 1973, cuando la inflación en EEUU ha estado por encima del 3%, las acciones solo han generado rentabilidades reales positivas aproximadamente el 48% del tiempo. Cuando la inflación ha estado por debajo del 3%, esa cifra sube cerca del 90%.

Eso no significa que la Bolsa sea una mala inversión a largo plazo. Históricamente sigue siendo uno de los mejores activos para generar riqueza durante décadas. Pero una cosa es invertir a largo plazo y otra asumir que las acciones son automáticamente un refugio frente a cualquier entorno inflacionario. Porque no lo son.

Uno de los mayores errores en inversión es convertir medias históricas de largo plazo en reglas absolutas para cualquier escenario económico. Y probablemente el mito de que “la Bolsa siempre protege contra la inflación” sea uno de los más peligrosos. La historia demuestra que los periodos de inflación elevada suelen venir acompañados de más volatilidad, compresión de múltiplos y peores rentabilidades reales para los mercados financieros. Y precisamente por eso entender el contexto macroeconómico sigue siendo muchísimo más importante de lo que muchos inversores creen.

29May

El presidente de la Fed, Kevin Warsh, lleva tiempo defendiendo que las ganancias de productividad impulsadas por la IA podrían ser estructuralmente desinflacionistas, al reducir los costes de producción y ayudar a contener los precios de los productos. Pero los datos, y los propios gobernadores de la Reserva Federal, demuestran lo contrario.

Miguel Ángel Valero

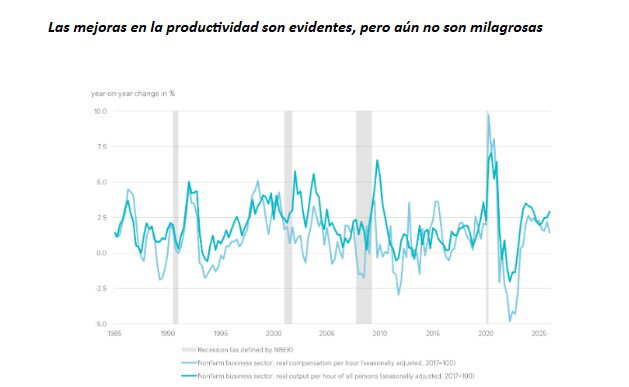
Un gráfico elaborado por DWS compara el crecimiento interanual de la producción no agrícola por hora en EEUU con el crecimiento interanual de la compensación real por hora desde 1985. La productividad se ha recuperado de la caída posterior a la pandemia en 2022 y  ahora está creciendo más rápido que los salarios reales. La economía está produciendo más por hora trabajada, mientras que el poder adquisitivo de los hogares también está aumentando, aunque a un ritmo más lento.

Eso encaja con el patrón que los optimistas de la inteligencia artificial (IA) desean ver. El presidente de la Fed, Kevin Warsh, lleva tiempo defendiendo que las ganancias de productividad impulsadas por la IA podrían ser estructuralmente desinflacionistas, al reducir los costes de producción y ayudar a contener los precios de los productos. Los salarios reales subirían sin que los nominales se descontrolaran, lo que a la larga facilitaría justificar unos tipos de interés más bajos.

El problema es que los responsables de los bancos centrales rara vez pueden apostar por un único mecanismo causal, incluso cuando lo han identificado correctamente. “Fuera de los libros de texto de economía, rara vez se dan las mismas condiciones”, señala Christian Scherrmann, economista jefe para EEUU de DWS. 

Es posible que Warsh tenga que ocuparse primero de los precios del petróleo y las expectativas de inflación. A corto plazo, el auge de la inversión en IA podría incluso complicar aún más la situación, al impulsar la demanda de insumos escasos, desde capital y cobre hasta electricistas.

Las ganancias de productividad a nivel de tareas parecen ser reales, pero concentradas, y no necesariamente en los sectores donde la demanda es mayor. Además, muchas tareas difíciles de automatizar siguen requiriendo criterio, contexto y cambios organizativos, así como destreza manual. Al igual que en anteriores transformaciones tecnológicas, es probable que la IA modifique los precios relativos y los salarios mucho antes de que se haga evidente su impacto en el conjunto de la economía.

Las señales de precios indican a hogares y empresas cuándo y cómo adaptarse, quizá incluso incentivando a algunos programadores de software a reciclarse como electricistas. Estos desajustes temporales en las competencias pueden ayudar a explicar por qué las nuevas tecnologías tardan en reflejarse en las estadísticas de productividad.

Lo cierto es que el mercado lleva meses comprando el mensaje de que la IA va a ser desinflacionaria. La lógica era sencilla: más productividad, menos costes, precios más bajos. Pero la Fed, pese a que su nuevo presidente es partidario de esa tesis, asegura que no es tan rápido. La gobernadora Lisa Cook subraya que la inflación lleva por encima del objetivo más de cuatro años consecutivos y los 1,5 billones$ comprometidos en centros de datos no van a resolver eso de la noche a la mañana. El presidente de la Fed de St. Louis, Alberto Musalem, aporta más argumentos: el PCE de abril en el 3,8%, máximo desde mayo de 2023, y el subyacente en el 3,3% no son compatibles con recortes de tipos a corto plazo. El mercado ya descuenta tipos en el 3,5-3,75% hasta bien entrado 2027.

La tesis de fondo importa: si la IA tarda más de lo previsto en comprimir costes, el relato desinflacionario se evapora y los múltiplos de las grandes tecnológicas ligados a ese argumento quedan expuestos. Los tipos altos más tiempo impactan negativamente en valoraciones, en el sector inmobiliario y en toda empresa con deuda flotante. 

Team.blue: sector emprendedor en un gran momento

Fundadores de algunas de las empresas SaaS (Software como Servicio, que se entrega a través de Internet, generalmente mediante suscripción, en lugar de instalarse en su propio dispositivo o servidores) en expansión más destacadas de España, inversores, asesores y otros profesionales del ecosistema digital se reunieron en Madrid para debatir el futuro de las empresas de software en la era de la IA, convocados por team.blue y Metricool (su marca de gestión de redes sociales) en Scale & Sip: Building SaaS for the AI Era’.

Se constata que se trata de un sector emprendedor que vive un momento de madurez en España, con más de 5.000 startups activas en 2025 -un 38% más que el año anterior- y una inversión superior a los 3.100 millones€ en 376 operaciones durante el pasado año

“España está generando emprendedores SaaS con visión europea y capacidad de ejecución real. Eventos como Scale & Sip demuestran que el ecosistema ya no sólo quiere crecer, sino crecer con calidad basándose en modelos sostenibles, con IA integrada y con la mirada puesta en el liderazgo continental. Y eso es precisamente lo que facilitamos desde team.blue”, subraya  Miguel Calejo, Divisional CEO de SaaS en team.blue.

Snowflake, IBM, Theta, XYO, protagonistas

  • El cloud de datos estaba bajo sospecha sobre su capacidad de generar dinero 'de verdad'. El primer trimestre fiscal de Snowflake desmonta esa desconfianza: ingresos de 1.390 millones$, un 33% más que hace un año, y los procedentes del producto, 1.334 millones, suben el 34%. Más de 13.600 cuentas ya usan las capacidades de IA de Snowflake. Los clientes que gastan más de un millón al año suben a 779, un 46% más que hace doce meses. La empresa eleva la guía anual de producto a 5.840 millones, con margen operativo del 13,5%. El beneficio por acción ajustado se eleva a 0,39$, frente a los 0,32 previstos por el consenso. Snowflake es el termómetro del SaaS de datos. Si Snowflake crece al 33%, el mercado vuelve a mirar a Datadog, MongoDB, y Salesforce con apetito renovado. Los múltiplos del software cloud ligado a datos pueden expandirse. La tesis de que la IA convierte datos en facturación real recibe un gran empujón.
  • IBM invertirá más de 10.000 millones$ en cinco años para entregar el primer ordenador cuántico tolerante a fallos a escala industrial en 2029. El plan cubre I+D, fabricación, adquisiciones y asociaciones ecosistémicas durante cinco años. La multinacional cuenta con más de 90 computadores cuánticos desplegados y trabaja con más de 325 organizaciones. Anderon, una nueva empresa de fabricación de chips cuánticos en EEUU, recibirá cerca de la mitad del presupuesto. El movimiento de IBM no es casual, ya que la Casa Blanca lleva meses impulsando la cuántica como seguridad nacional. La tolerancia a fallos es la clave. Sin ella, los computadores cuánticos son juguetes de laboratorio. Con ella, criptografía, logística, fármacos y materiales tienen un nuevo motor. IBM apuesta a que lo entrega antes que Google o IonQ. Una apuesta cuántica de esta magnitud puede disparar la cotización de IBM y obligar a  IonQ, Rigetti y los fondos de deep tech a mover ficha. Una derivadas es la ciberseguridad post-cuántica: CrowdStrike y Palo Alto ya se están moviendo.
  • Theta Network y XYO se asocian para crear una capa blockchain de verificación y autenticidad para agentes de IA. La pregunta que más asusta del boom de agentes IA no es si funcionan, sino si se puede confiar en que hagan lo que dicen. Theta y XYO están apostando a que la respuesta pasa por la blockchain. La integración permite que los agentes de IA verifiquen datos, acciones y resultados en onchain, creando un registro inmutable de lo que cada agente hace y con qué información trabaja. Theta aporta la infraestructura de compute descentralizado. XYO aporta el protocolo de prueba de ubicación y verificación. El resultado es una capa de confianza para agentes autónomos, justo cuando el mercado empieza a preguntar qué pasa cuando un agente AI toma decisiones con dinero real. Si los agentes IA necesitan verificar cada acción, la demanda de infraestructura on-chain para agentes autónomos puede ser masiva. Theta y XYO son los protagonistas directos, pero el marco más amplio beneficia a cualquier protocolo de identidad descentralizada o compute verificable.
17May

Un sistema tan endeudado tiene enormes dificultades para convivir durante años con tipos reales elevados. Pero bajar tipos demasiado pronto podría alimentar una segunda ola inflacionaria justo cuando las materias primas, los costes empresariales y las expectativas empiezan a girar nuevamente al alza.

Miguel Ángel Valero

El aumento de los precios energéticos ha empezado a materializarse en la inflación a ambos lados del Atlántico. Las tasas generales reflejan ya esta primera ronda de transmisión tanto en EEUU (+3,3% interanual en marzo frente al +2,4% anterior) como en la Eurozona (+3% el dato ya de abril frente al +1,9% previo al conflicto). En el caso estadounidense, el repunte del IPC estuvo impulsado por el componente energético, que escaló un 12,5%, y el encarecimiento de los billetes de avión (+14,9%). Por el momento, no se observa una propagación significativa al resto de categorías: en el desglose por componentes, la contribución al aumento de la inflación provino prácticamente en su totalidad por la energía, que aportó +0,8 puntos, mientras que el IPC subyacente – excluye precios de la energía y alimentos – se mantuvo en niveles similares al mes previo. La Eurozona presentó el mismo patrón, con el componente de la energía aportando +1 punto como responsable íntegro del aumento en la tasa general, sin que se aprecien efectos de arrastre sobre el resto de los componentes. El caso de Europa en 2022 resulta ilustrativo para comprender el ritmo de transmisión de los shocks energéticos sobre la inflación. Cuando el precio del gas alcanzó máximos, el IPC general lo hizo de manera más inmediata, 2 meses después. En cambio, la tasa subyacente, al recoger los efectos indirectos, lo hizo con un decalaje de 7 meses. 

El episodio actual responde a una particularidad clave en esta fase inicial del shock: dentro del componente energético, el encarecimiento durante el primer mes se ha concentrado en los combustibles, sin haberse trasladado todavía ni a la electricidad ni a los alimentos. Este comportamiento contrasta con lo ocurrido durante el inicio de la guerra provocada por la invasión rusa de Ucrania, cuando la transmisión hacia los precios de la electricidad se produjo a mayor velocidad. 

De hecho, si se considera el promedio de los componentes del IPC en China, la Eurozona y EEUU, los precios de los combustibles han aumentado en un solo mes más que en los tres primeros meses posteriores al inicio de la guerra de Ucrania. En cambio, la electricidad apenas ha registrado un incremento medio del 0,9% en este primer mes, frente al +4,2% observado en el episodio pasado. 

En cuanto a los alimentos, que por ahora no muestran señales de contagio, además del impacto derivado del encarecimiento energético, podrían verse afectados por posibles disrupciones en el mercado de fertilizantes, dado que una parte significativa de componentes clave procede de países del Golfo, como la urea (35%) y el azufre (48%).

Por tanto, de cara a los próximos meses es previsible que empiecen a observarse repuntes tanto en la electricidad como en los alimentos, derivados de los efectos de segunda ronda, así como cierto incremento sobre la tasa subyacente, si bien estas presiones inflacionistas podrían mantenerse moderadas siempre que el conflicto no se prolongue en el tiempo. 

El conflicto en Oriente Medio, junto con el consiguiente desvío de buques y el fuerte aumento de los costes de los fletes –han crecido un 708 % interanual en la ruta del Golfo Pérsico al Reino Unido–, ha empezado a evidenciar disrupciones en las cadenas de suministro globales. Estas tensiones se reflejan en el aumento de los retrasos en los plazos de entrega reportados por las encuestas PMI. En términos generales, las presiones siguen siendo contenidas y están lejos de episodios de disrupción severa como los observados durante la pandemia o tras el estallido de la guerra en Ucrania, no obstante, el impacto es desigual entre regiones. Las grandes economías, como EEUU y la zona euro, han experimentado hasta ahora efectos moderados, mientras que el impacto ha sido más intenso en economías pequeñas y abiertas, como Reino Unido y Japón.

The Trader

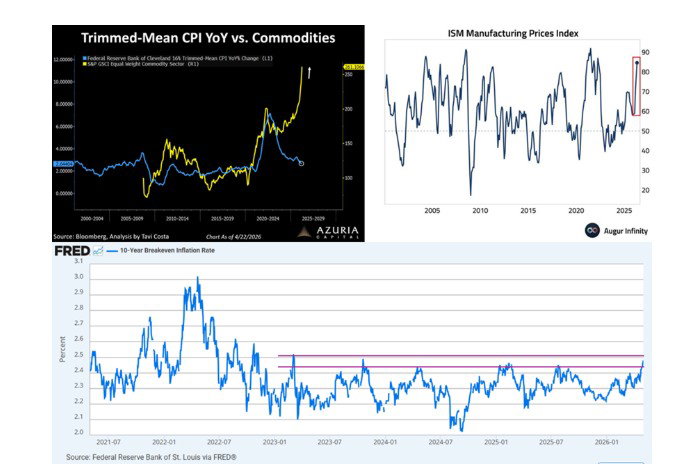
Durante los últimos meses el mercado ha ido comprando una narrativa muy concreta: la inflación está controlada, la Reserva Federal terminará bajando tipos y el gran riesgo económico volverá a ser el crecimiento. Pero quizá el problema es que muchas señales empiezan a apuntar en dirección contraria. El gráfico superior izquierdo que aporta The Trader es especialmente interesante. La línea amarilla representa la evolución del índice de materias primas “S&P GSCI Equal Weight Commodity Sector”, mientras que la línea azul muestra el “Trimmed Mean CPI”, una de las medidas de inflación subyacente más vigiladas por la Reserva Federal porque elimina los componentes más volátiles y permite observar mejor la tendencia estructural de los precios.

Lo importante aquí no es solo que las materias primas estén disparándose. Lo verdaderamente relevante es la enorme divergencia que empieza a abrirse entre ambas curvas. Históricamente, cuando las 'commodities' han registrado movimientos tan violentos, tarde o temprano han terminado trasladándose a la inflación subyacente. Energía, transporte, metales, alimentos o componentes industriales acaban filtrándose al coste de producción y finalmente al consumidor. 

Y eso encaja perfectamente con lo que muestra el gráfico superior derecha: el “ISM Manufacturing Prices Index” mide la evolución de los precios que pagan las empresas manufactureras estadounidenses por sus insumos. Es, en cierto modo, un termómetro adelantado de presiones inflacionarias dentro de la economía real. Cuando este indicador se dispara, normalmente significa que las compañías están sufriendo un incremento importante de costes y que, tarde o temprano, intentarán trasladarlo a los precios finales.

El movimiento reciente es difícil de ignorar. Tras varios trimestres relativamente estables, el índice ha vuelto a dispararse hacia niveles históricamente asociados a fuertes tensiones inflacionarias. Y el contexto actual añade un elemento adicional de preocupación: tensiones geopolíticas, fragmentación comercial, relocalización industrial, incremento del gasto fiscal y nuevas barreras arancelarias en distintas partes del mundo.

Pero quizá el gráfico más importante sea el inferior, que refleja las expectativas de inflación a largo plazo en EEUU a través del “10-Year Breakeven Inflation Rate”. Muestra qué inflación espera el mercado para los próximos diez años. Y esto es clave porque las expectativas son uno de los elementos más vigilados por la Reserva Federal.

Mientras la inflación baja, la Fed puede mantener cierta tranquilidad. Pero cuando empiezan a subir las expectativas de inflación futura, el problema cambia completamente de dimensión. "Porque la inflación no es solo monetaria. También es psicológica. En el momento en que consumidores, empresas e inversores empiezan a asumir que los precios seguirán subiendo, el proceso se retroalimenta. Y aquí aparece el riesgo técnico que empieza a preocupar", subraya el analista Pablo Gil.

Como puede verse en el gráfico inferior, el indicador está acercándose a niveles extremadamente importantes que han actuado como techo desde principios de 2023. Si esas resistencias terminasen rompiéndose de forma clara, el movimiento podría proyectarse hacia cotas bastante más elevadas, devolviendo al mercado a un escenario muy parecido al que vivimos tras el inicio de la guerra por la invasión rusa de Ucrania, cuando el miedo a una inflación persistente se convirtió en el principal problema macroeconómico global.

Aquí es donde aparece el verdadero dilema para la Reserva Federal. Si las materias primas siguen subiendo, los costes manufactureros continúan acelerándose y las expectativas de inflación terminan desanclándose, la Fed solo tendría dos caminos posibles. Mantener tipos elevados durante mucho más tiempo para intentar frenar las presiones inflacionarias, aunque eso genere daños importantes sobre crecimiento, empleo y estabilidad financiera. O terminar tolerando una inflación más alta de lo deseado para evitar que el enorme nivel de deuda global termine provocando tensiones aún mayores dentro del sistema.

La elección de cómo enfrentar la inflación dejará de ser un debate ideológico y pasará a ser matemática pura. Porque un sistema tan endeudado como el actual tiene enormes dificultades para convivir durante años con tipos reales elevados. Pero al mismo tiempo, bajar tipos demasiado pronto podría alimentar una segunda ola inflacionaria justo cuando las materias primas, los costes empresariales y las expectativas empiezan a girar nuevamente al alza.

Quizá el mercado todavía siga esperando volver al viejo mundo del 2% de inflación estable y tipos bajos permanentes. El problema es que cada vez hay más señales apuntando hacia un mundo muy distinto.

06Apr

El mercado ha incrementado en 14 puntos básicos la inflación esperada en la Eurozona para los próximos 5 años hasta el 2,56%, muy por debajo de lo que lo haría en caso de anticipar una estructural.

Miguel Ángel Valero

El principal foco de riesgo de la guerra en Oriente Medio para las economías europeas se encuentra en un repunte inflacionario, provocado por una subida en el precio del crudo y del gas natural. La situación actual, además, recuerda al escenario vivido en 2022 con la invasión rusa de Ucrania, aunque existen multitud de diferencias, subraya un análisis de Ibercaja Gestión. Por ahora, el mercado se ha adelantado al BCE y ha puesto en precio casi tres subidas de 25 puntos básicos (pb). La presidenta Lagarde se mostró agresiva en su tono en las declaraciones del 19 de marzo, donde anunció “estar preparados para actuar de forma ágil y hacer lo que sea necesario”. De momento, no hemos visto subida de tipos en marzo y tampoco se espera que la veamos el próximo 30 de abril. Los inversores descuentan que la primera subida la veremos probablemente en junio, aunque sigue siendo muy complicado hacer pronósticos de este tipo.

Tras la escalada del conflicto en Oriente Medio y su consecuente presión sobre los precios energéticos y las expectativas de tipos, el mercado espera con atención los datos de inflación para confirmar el primer impacto real de este “shock”. En la Eurozona, el dato preliminar arroja una lectura constructiva al situarse en el 2,5% interanual (0,6% mensual), ligeramente por debajo del 2,6% que sugerían los registros de las grandes economías del bloque (Alemania, Francia, Italia, España y Países Bajos), gracias a una aportación más moderada de los países de menor tamaño. El componente energético fue el principal motor del repunte en la inflación general, escalando hasta el 4,9% interanual; no obstante, este avance fue menor de lo anticipado, lo que explica la sorpresa a la baja frente al consenso.

En contraste, la inflación subyacente descendió hasta el 2,3% (frente al 2,4% esperado), apoyada por una moderación en los servicios, cuya inflación cayó al 3,2% interanual en línea con lo previsto. "Estimamos que la inflación general continuará ascendiendo gradualmente durante abril y mayo, alcanzando probablemente su techo en dicho periodo si el conflicto geopolítico logra estabilizarse en las próximas semanas", señalan los expertos de la gestora de Ibercaja.

En 2022, con el estallido de la guerra tras la invasión rusa de Ucrania, el precio de la energía se encareció de forma abrupta. La llegada de este fenómeno provocó un efecto inflacionario en el conjunto de la Eurozona, donde se alcanzaron niveles de hasta el 11,5%. "El contexto actual nos hace preguntarnos si nos dirigimos a un escenario como el de aquel entonces, donde los mercados financieros sufrieron grandes caídas, que afectaron tanto a la renta fija como la variable", añaden.

¿En qué se parece la situación actual? Si en algo encuentra fundamento el miedo de algunos inversores es en la revalorización rápida e inesperada del crudo y el gas. En 2022, el precio del gas experimentó una subida sin precedentes, impulsado por: 

  • la caída en las importaciones de gas ruso, 
  • el sabotaje de los gaseoductos Nord Stream,
  • el cierre temporal de varias centrales nucleares en Francia por mantenimiento y 
  • un invierno seco en los Alpes, que redujo sustancialmente la contribución de la energía hidroeléctrica.

Esta reducción drástica de la oferta de gas, energía nuclear e hidroeléctrica provocó que el precio de la electricidad tocara niveles superiores a los 450€/MWh en Alemania. Aunque ahora hay incrementos en el precio del gas natural (TTF) -se ha revalorizado un ~100% en lo que llevamos de año-, todavía estamos lejos de alcanzar las revalorizaciones experimentadas en 2022 (hasta +430%).

Por otro lado, hemos visto como se ha tensionado el mercado del crudo, con el barril brent tocando niveles de 120$ y alzándose más de un 85% en lo que llevamos de año. Sin embargo, los niveles que alcanzamos en 2022 también fueron superiores, con máximos de hasta 130$ el barril.

Pero "existen múltiples razones para pensar que, incluso en un escenario de precios como el de 2022, lo más probable es que no veamos inflaciones tan altas y, mucho menos, caídas en los precios de los bonos como las que vivimos en 2022", señalan los expertos de Ibercaja Gestión.

En primer lugar, se encuentra la salud de la economía y las expectativas de crecimiento. En 2022, empezábamos el año con múltiples estímulos fiscales y monetarios, que debían llevarnos a un crecimiento del PIB en la zona euro de hasta el 4,6%. Hoy, el crecimiento esperado es de tan solo el 1,3% y esto se explica por la debilidad de la industria y del consumidor europeo.

Un tema central en 2022 era la fuerte demanda de los consumidores. Durante el cierre por el COVID, la población incrementó su tasa de ahorro considerablemente y se benefició de un incremento en las transferencias y en el gasto público. Este hecho, provocó que cuando los precios de la energía empezaron a transmitirse al resto de bienes los consumidores lo soportasen con holgura, provocando una escalada mayor en el resto de los componentes de la inflación. Ahora hay un consumidor mucho más debilitado y unas empresas con un poder de precios mucho más reducido. Esto hace que la propagación de la inflación sea mucho más lenta de lo que vimos en 2022.

El impacto del encarecimiento del gas o del crudo es menor hoy de lo que lo era en 2022. Si algo ha hecho la Unión Europea estos últimos cuatro años ha sido financiar la transición energética y reducir la dependencia de varias fuentes energéticas de las que somos importadores netos -como el gas y el carbón. En esta línea, el mix de las fuentes de generación de electricidad es menos dependiente de los combustibles fósiles y las energías renovables representan ya el 45% de la generación total. Además, el shock actual no coincide con una reducción de la oferta de las otras fuentes de generación de energía -nuclear e hidroeléctrica-, como sí ocurrió tras la invasión rusa de Ucrania.

El contexto actual nada tiene que ver con el escenario con el que afrontamos el encarecimiento de la energía en 2022. Cuando llegó la invasión de Ucrania, el BCE partía de unos tipos de interés negativos y una inflación que empezaba a repuntar, pero que se categorizó como transitoria. Cuando Lagarde actuó por primera vez en julio de 2022, el dato de inflación del mes de junio era ya del 8,6%.

Es probable que el BCE haya aprendido la lección y que actúe con más celeridad en esta ocasión. Por este motivo el mercado ya ha puesto en precio que se subirán hasta tres veces los tipos de interés este año en Europa. Sin embargo, al partir ahora de tipos de interés en niveles neutrales, es impensable dibujar un escenario donde la autoridad monetaria suba los tipos de interés en más de 400 pb como sí se vio obligada a hacer en 2022.

"En definitiva, este análisis lo que nos permite es descartar un evento como el de 2022, aun situándonos en el peor escenario de guerra prolongada. La macro actual nada tiene que ver con la que había en 2022: ni la posición de partida de las políticas, ni el estado de salud del consumidor, ni el escenario base de tipos nos llevan a pensar que la inflación se pueda propagar como lo hizo hace cuatro años y, por este motivo, no esperamos que el BCE vaya a actuar de forma desmedida", destacan en Ibercaja Gestión.

Como de costumbre, el mercado se anticipa a lo que puede ocurrir y ya ha puesto en precio buena parte del riesgo inflacionario que, indudablemente, añade el conflicto de Oriente Medio. Los inversores descuentan hasta tres subidas de tipos de interés por parte del BCE. En EEUU, pese a que empezamos el año previendo dos bajadas de tipos de interés, los inversores se decantan ahora por un escenario de pausa en el 3,75% como el más probable.

Este repunte en las expectativas de subidas de tipos de interés ha tenido un efecto inmediato en las curvas de rendimiento de los bonos gubernamentales. Pese a que, en un principio, el movimiento no fue muy acusado -y tan solo se volvió al punto de partida de inicio de año-, la prolongación de la guerra ha llevado al bund alemán a niveles superiores al 3%.

Los tramos que más han repuntado en este mes que llevamos de conflicto han sido los cortos, especialmente los de 2-3 años de duración. Esto concuerda con el incremento en las expectativas de inflación a corto plazo y refuerza la tesis de que la inflación no debería ser estructural ni persistente.

El mercado ha incrementado en 14 pb la inflación esperada para los próximos 5 años hasta el 2,56%, muy por debajo de lo que lo haría en caso de anticipar una inflación estructural. Además, la subida tan solo sirve para explicar un tercio del repunte que ha experimentado el bono alemán a 5 años. La parte que falta se explica por una mayor exigencia de tipo de interés real para prestar dinero. Los inversores, al incrementar su prudencia, crean una escasez de crédito que incrementa el coste de financiación.

"Mantenemos la previsión de que el conflicto finalice pronto, lo que sería positivo para los mercados y, en especial, para las estrategias con exposición a renta fija. El mercado ya descuenta una inflación elevada a corto plazo en la Eurozona, y mantiene nuestra visión de que ésta no se volverá persistente. Por otro lado, somos conscientes de que un cierre prolongado del estrecho de Ormuz hasta el segundo semestre sería negativo, aunque el impacto quedaría lejos de las correcciones sufridas en 2022. En definitiva, los puntos de entrada actuales siguen siendo atractivos y deberían servirnos para ofrecer a nuestros clientes rentabilidades que batan a la inflación en el largo plazo", concluyen en la gestora de Ibercaja.

05Mar

Los mercados temen un escenario de guerra prolongada de desgaste, con el estrecho de Ormuz bloqueado, ya que tendría consecuencias inmediatas sobre los precios de la energía, la inflación y el crecimiento mundial.

Miguel Ángel Valero

Sexto día de conflicto entre Irán y EEUU-Israel, sin cambios significativos en la situación y con el estrecho de Ormuz aún cerrado de facto, a la espera de que se materialicen las promesas de Trump sobre los seguros y la escolta a los buques. Esas declaraciones moderaron las subidas en los precios de la energía, pero cada jornada adicional con el estrecho bloqueado tensiona la logística: el almacenaje en tierra de los exportadores de petróleo y gas del Golfo Pérsico comienzan a quedarse sin espacio ante la falta de barcos, lo que obligaría a detener, eventualmente, la producción.

En este contexto, China y Japón han optado por limitar las exportaciones de sus refinerías y priorizar el abastecimiento interno de diésel y gasolina ante la posible escasez de crudo en las próximas semanas, aunque por ahora no se han registrado problemas notables en el mercado físico. De hecho, las compañías refinadoras japonesas están en conversaciones con el Gobierno para acceder a las reservas estratégicas en caso de necesidad las próximas semanas.

A pesar del flujo de noticias, los mercados continúan descontando un conflicto breve y un cierre del estrecho limitado en el tiempo. Esta percepción se reflejó en una menor tensión en los precios de la energía, lo que proporcionó cierto alivio a los activos más castigados y permitió avances en las Bolsas globales, lideradas por las regiones que habían sufrido mayores caídas —Asia y Europa—. De igual modo, el sector tecnológico mostró una reacción favorable, impulsado además por los resultados de Broadcom. También destacó el sólido comportamiento de las compañías de ciberseguridad, en un entorno marcado por la habitual guerra informática en la sombra.

En renta fija, las ventas continúan presionando la parte larga de la curva, ante el repunte de los temores inflacionistas. Las expectativas de recortes de tipos en EEUU empiezan a desplazarse hacia finales de año, lo que podría seguir apoyando al dólar en el corto plazo.

"El conflicto no debería prolongarse en exceso y la presión diplomática china junto con las garantías americanas debería provocar una reapertura del estrecho de Ormuz más pronto que tarde. Si esto se materializa, la percepción de riesgo disminuirá; por ello, consideramos que realizar movimientos precipitados en este entorno podría tener efectos negativos sobre la rentabilidad a medio plazo. Un ejemplo reciente fue el fuerte rebote tras el giro de Trump en el Liberation Day: perderse esa sesión habría postergado la recuperación del inversor más de seis meses, y actualmente nos encontramos en un escenario igual de dual", argumentan en Banca March.

China reduce la producción

Mientras, China fijó su objetivo de crecimiento más modesto desde 1991, con una horquilla del 4,5% al 5% para este año, y apenas mostró disposición a impulsar el consumo pese al creciente desequilibrio entre una oferta fuerte y una demanda débil. El Gobierno mantendrá el apoyo fiscal en niveles similares a 2025 y recortará subvenciones para la compra de bienes de consumo, incluida la financiación del programa de renovación de electrodomésticos y vehículos, que caerá de 300.000 millones de yuanes a 250.000 millones ante el menor interés de unas familias presionadas por la inseguridad laboral y el débil crecimiento salarial.

En lugar de desplegar grandes paquetes de gasto general, Pekín centrará sus esfuerzos en los sectores emergentes y fija un aumento medio anual del 7% en I+D hasta finales de la década, priorizando la autosuficiencia tecnológica, la digitalización y la construcción de industrias modernas por encima del impulso a la demanda interna. Mientras tanto, mantuvo su objetivo de inflación en el 2%, después de un 2025 en el que los precios al consumidor permanecieron prácticamente estancados.

Por otro lado, y en pleno contexto del conflicto de Irán, China busca proteger el suministro interno de petróleo y combustibles ante la interrupción de los flujos de crudo procedentes de Oriente Medio. Para ello, ha solicitado a las empresas nacionales que suspendan la firma de nuevos contratos de exportación de combustibles refinados y que intenten cancelar envíos ya acordados. La medida excluye tanto el repostaje de aviones en vuelos internacionales como el abastecimiento de buques en régimen de depósito. Además, al menos dos refinerías —Zhejiang Petrochemical Corp y Fujian— ya han reducido su actividad alrededor de un 20% este mes, y se espera que más plantas apliquen recortes adicionales en la producción.

Mejora la confianza de los empresarios en EEUU y en Europa

La guerra en Oriente Medio contrasta con favorables datos de actividad que apuntan a una aceleración del crecimiento en EEUU: repunta la creación de empleo privado y mejora la confianza de los empresarios de los servicios en febrero. Según la consultora ADP el empleo privado aumentó en 63.000 nuevos puestos de trabajo en febrero, un repunte desde el débil dato del mes previo (en enero solamente se han creado 11.000 puestos de trabajo). Además, también se publicó una importante mejora de la confianza de los empresarios con el ISM de los servicios superando ampliamente las expectativas y escalando en febrero hasta 56,1 desde el 53,8 previo y muy por encima del 53,5 esperado. Una clara mejora de las expectativas, apoyada por el fuerte incremento del subíndice de nuevos pedidos, que subió hasta 58,6 desde el 53,1 anterior, y también la mejora del subíndice de empleo, que escaló hasta 51,8 desde el 50,3 previo. En conjunto cifras que apuntan a una aceleración de la actividad y mayor contratación en los próximos meses.

En la zona euro, también datos positivos con la tasa de paro bajando a nuevos mínimos históricos en la región y con la confianza de los empresarios manteniéndose en terreno expansivo. El paro del conjunto de la zona euro retrocedió en enero más de lo esperado al bajar hasta 6,1% desde el 6,3% anterior. Con ello, superó así las expectativas y alcanzó nuevos mínimos, mostrando que la actividad en la región ha comenzado el año 2026 con fortaleza. 

Por otro lado, la confianza de los empresarios, según el PMI compuesto, subió en febrero hasta 51,9, su mayor nivel desde noviembre. Por países, en Alemania este indicador subió hasta 53,2, muy por encima de la media de la región, mientras que en Francia se situó por debajo del umbral de expansión (49,9 el nivel actual). Entre las dos grandes economías de la región, en Italia subió hasta 52,1 desde el 51,4 previo, frente a ello, se deteriora la confianza en España, con el PMI compuesto bajando hasta 51,5 desde el 52,9 previo.

 The Trader: EEUU no sabe quién manda ahora en Irán

El analista Pablo Gil aporta interesantes reflexiones en The Trader sobre el conflicto de Irán, especialmente sobre el asesinato de Ali Jamenei, que durante más de tres décadas fue el eje alrededor del cual giraba todo el sistema iraní: "La tentación inmediata es pensar que, eliminado el líder, el sistema se desmorona. Pero la historia reciente nos obliga a ser prudentes. En 2003, cuando cayó Saddam Hussein, también parecía que el problema estaba resuelto. El dictador había desaparecido y el aparato militar había sido derrotado. Sin embargo, lo que vino después fue mucho más complejo. La desarticulación del Estado iraquí dejó un vacío que derivó en guerra civil, radicalización sectaria y el nacimiento del Estado Islámico. Derribar fue rápido. Reconstruir resultó casi imposible"

Irán no es Irak. Tiene una estructura de poder más cohesionada y un aparato de seguridad diseñado precisamente para sobrevivir a situaciones extremas. La Guardia Revolucionaria no es solo un brazo militar, es una red política, económica y estratégica profundamente arraigada. Aunque la figura del líder supremo desaparezca, el sistema puede reconfigurarse. De hecho, la Constitución prevé mecanismos de sucesión y el poder puede redistribuirse entre el presidente, la judicatura y la Asamblea de Expertos mientras se designa un nuevo líder, tal y como está ocurriendo en este momento.

Por eso el escenario más probable a corto plazo no es el colapso, sino la continuidad. Un régimen herido, pero cohesionado frente a una agresión exterior. Paradójicamente, los ataques externos suelen fortalecer la narrativa nacionalista. Cuando las bombas caen desde fuera, el resentimiento interno muchas veces se transforma en defensa patriótica. Lo vimos en Irak tras la primera Guerra del Golfo. Lo hemos visto en muchos otros lugares.

El segundo escenario es más inquietante. Si la estructura central se fractura, el vacío puede activar tensiones latentes. Irán es un país multiétnico con regiones kurdas y baluches donde ya existen movimientos armados. La oposición está profundamente fragmentada entre monárquicos, reformistas, grupos étnicos y movimientos en el exilio sin liderazgo unificado. La experiencia iraquí demuestra que cuando no existe una alternativa cohesionada, el vacío no genera democracia automática. Genera competencia por el poder. Y eso suele traducirse en violencia.

El tercer escenario es una guerra prolongada de desgaste. Irán ya ha demostrado capacidad de respuesta rápida contra las bases estadounidenses en el Golfo y contra su archienemigo Israel. El estrecho de Ormuz es una vía crítica, por donde transita cerca del 25% del petróleo y el 20% del gas natural licuado transportado por mar, convirtiéndolo en un cuello de botella energético global. Una escalada que afecte a ese flujo durante semanas tendría consecuencias inmediatas sobre los precios de la energía, la inflación y el crecimiento mundial. En un contexto económico frágil, el impacto sería enorme.

Además, hay un factor estratégico más amplio. Cada recurso militar que Washington concentra en Oriente Próximo es un recurso que no está en el Indo-Pacífico. En 2003, la implicación prolongada en Irak tuvo consecuencias geopolíticas globales. Hoy el tablero incluye a China y a un equilibrio internacional mucho más delicado.

"Por eso el verdadero debate no es si Jamenei debía o no ser eliminado. El debate es si existe un plan sólido para el día después. En Irak no lo hubo. Y el vacío fue ocupado por la violencia. En geopolítica existe una tendencia peligrosa a personalizar los problemas. Creer que eliminando al líder se elimina el sistema. Pero los regímenes autoritarios no se sostienen solo en una persona. Se sostienen en redes, estructuras, intereses y equilibrios de poder. Si esas piezas no se gestionan con precisión, el resultado puede ser peor que el punto de partida", señala este experto.

"Lo inquietante en esta ocasión no es solo la magnitud del golpe, sino la ausencia de un relato coherente sobre el día después. La propia Casa Blanca ha reconocido que no sabe con claridad quién está al mando ahora mismo en Irán", añade. Trump ha alternado en cuestión de horas entre hablar de cambio de régimen, destrucción del programa nuclear, intervención limitada de “cuatro o cinco semanas”, posibilidad de desplegar tropas o búsqueda de un acuerdo. Incluso ha admitido que no saben quién podría asumir el liderazgo en Teherán. Cuando el objetivo político cambia cada día, la estrategia deja de ser estrategia y pasa a ser reacción.

La historia demuestra que el vacío no se llena solo. En Irak se pensó que la caída del líder resolvería el problema. Lo que vino después fue una década de inestabilidad que reconfiguró todo el equilibrio regional. Hoy el riesgo no es únicamente militar. Es estratégico. Si no existe un plan sólido para gestionar la transición, el poder puede fragmentarse, radicalizarse o escaparse del control de quienes iniciaron la operación.
Irán entra ahora en una fase decisiva. Puede reforzar su cohesión interna frente a un enemigo exterior, puede fracturarse en luchas de poder o puede arrastrar a la región a un conflicto prolongado. Pero el verdadero interrogante no está solo en Teherán. Está en Washington. Porque en geopolítica, lo verdaderamente peligroso no es solo derribar un régimen. Es hacerlo sin tener claro qué se construye después.

El verdadero campo de batalla está en Ormuz

Cuando hablamos de tensiones en Oriente Medio, solemos pensar en misiles, portaaviones o amenazas cruzadas. Pero el verdadero campo de batalla, muchas veces, no está en tierra firme. Está en el agua. Y en concreto en un punto muy estrecho del mapa: el estrecho de Ormuz. Por ese paso marítimo, situado entre Irán y Omán, transita aproximadamente el 20% del petróleo que se consume en el mundo, más un 10% de productos derivados y cerca del 20% del gas natural licuado que se comercializa globalmente. En el primer trimestre de 2025, cruzaron por allí una media de 20,1 millones de barriles diarios. Uno de cada cinco barriles del planeta depende de ese embudo de apenas 50 kilómetros de ancho y menos de 60 metros de profundidad.

Pero detrás de ese porcentaje hay nombres propios. Desde el lado de los exportadores, los países más expuestos son Arabia Saudí, Irak, Emiratos Árabes Unidos, Kuwait y Catar. Arabia Saudí es el mayor exportador mundial de crudo y una parte esencial de sus envíos sale de terminales del Golfo Pérsico que necesariamente cruzan Ormuz. Irak depende casi por completo de esa vía para colocar su producción en los mercados internacionales. Kuwait y Emiratos tienen también una dependencia crítica. Y en el caso del gas natural licuado, Catar es el actor clave: es uno de los mayores exportadores mundiales de GNL y prácticamente todo su gas debe atravesar el estrecho.

Del lado de los importadores, el impacto sería especialmente severo en Asia. China es el principal comprador del crudo que sale del Golfo y el mayor cliente del GNL catarí. India, Japón y Corea del Sur también dependen en gran medida de esos flujos energéticos. Para ellos, Ormuz no es una variable secundaria, es una arteria vital. Europa recibe un porcentaje mucho menor del crudo que pasa por el estrecho, pero sí depende en parte del gas natural licuado catarí para diversificar su suministro tras la crisis con Rusia. EEUU importa relativamente poco crudo del Golfo en comparación con Asia, pero el precio internacional del petróleo marcaría igualmente su inflación.

Tras los bombardeos de EEUU e Israel sobre instalaciones iraníes, el tránsito marítimo se ha paralizado. No sería la primera vez que Teherán juega la carta de bloquear este acceso como arma. Lo hizo en 2008, en 2012, en 2018 y el pasado junio, cuando incluso su Parlamento aprobó el cierre tras ataques a sus instalaciones nucleares. Nunca llegó a ejecutarlo. Pero esta vez el entorno es distinto: mayor despliegue militar estadounidense, presencia de portaaviones y señales de que Irán habría preparado minas navales en semanas previas.

La clave es entender que no hace falta un cierre total para generar un shock. En un entorno bélico, el simple riesgo eleva las primas de seguro, encarece el transporte y ralentiza los envíos. El petróleo puede seguir fluyendo, pero más caro y con retrasos. Eso basta para tensionar el mercado.

Ahora bien, ¿qué alternativas existen si el estrecho se bloquea o se vuelve impracticable? Aquí es donde el coste económico empieza a ser tangible en términos de tiempo y logística. Tomando como referencia cargamentos que parten del este de Arabia Saudí (lo que implica cruzar Ormuz en condiciones normales), las rutas serían hacia la costa este de Estados Unidos vía canal de Suez, entre 32 y 36 días de tránsito. Si el canal de Suez no fuese viable y hubiera que rodear África por el Cabo de Buena Esperanza, entre 47 y 51 días. Cruzando el Pacífico hacia la costa oeste estadounidense, entre 39 y 43 días. Cada alternativa supone más días en el mar, más combustible, más costes financieros por capital inmovilizado y mayor tensión en las cadenas de suministro. Y eso sin contar posibles cuellos de botella en otros puntos estratégicos.

En el plano terrestre, Arabia Saudí y Emiratos Árabes Unidos disponen de oleoductos que permiten desviar parte del crudo evitando el estrecho. El gran oleoducto este-oeste saudí puede enviar hasta 5 millones de barriles diarios hacia el mar Rojo. Emiratos cuenta con capacidad adicional hacia el golfo de Omán. Pero, en conjunto, solo podrían sustituir una fracción del volumen total que hoy atraviesa Ormuz. Irak, Kuwait y Catar, en la práctica, no tienen alternativa significativa. Y en el caso del gas natural licuado, la dependencia del tránsito marítimo es prácticamente total.

Por eso el escenario más probable no es un apagón energético global inmediato, sino un encarecimiento progresivo por fricción logística. Más días. Más riesgo. Más coste. Y, por tanto, más presión inflacionista. Y ahí es donde el impacto deja de ser regional y se vuelve global: afecta a las economías asiáticas que importan energía, golpea a Europa vía gas y presiona a Estados Unidos vía precios internacionales. Si el petróleo se disparase de forma sostenida, los bancos centrales que contemplaban recortes de tipos tendrían que replanteárselo. La inflación energética es el impuesto más regresivo que existe: afecta a transporte, alimentos, industria. El crecimiento se resentiría y los mercados, que hoy descuentan cierta estabilidad, tendrían que ajustar expectativas.

No se trata solo de mirar el precio del Brent cada mañana. Se trata de entender que una parte esencial del suministro energético mundial depende de un corredor marítimo extremadamente vulnerable. Los grandes exportadores del Golfo se juegan su principal fuente de ingresos. Las grandes economías asiáticas se juegan su seguridad energética. Y el resto del mundo se juega la estabilidad de precios. En un sistema tan interconectado, el cierre de Ormuz no sería un problema local. Sería un shock global. Y cuando la energía tiembla, la economía siempre termina sintiéndolo.

14Jan

Gobernadores de la Fed subrayan que los tipos de interés se encuentran cerca del nivel neutral, por lo que hay poca necesidad de reducirlos más mientras los precios no se acerquen al objetivo de la Reserva Federal.

Miguel Ángel Valero

Se le amontonan  los problemas a Trump. Por un lado, la inflación mantiene su senda de moderación, lo que resta argumentos en la campaña para bajar los tipos de interés en la que está embarcado el presidente de EEUU. Por otra, el primer banco que presenta resultados de 2025, JP Morgan, que es además el mayor de EEUU por volumen de activos gestionados, sufre una caída del 4,1% en Bolsa tras incrementar el 33% las provisiones por riesgo de crédito, principalmente derivadas de la adquisición del negocio de tarjetas de crédito de Apple —anteriormente gestionado por Goldman Sachs, y ganar el 2% menos aunque los ingresos crezcan el 4%.

Además, su CEO, Jamie Dimon, avisa que la propuesta de Trump para limitar los intereses de las tarjetas de crédito al 10% puede restringir significativamente el acceso de los consumidores a la financiación y perjudicar la economía de EEUU. También alerta que una mayor injerencia en la Reserva Federal puede provocar un repunte de la inflación.

Sobre Groenlandia crecen las discrepancias internas. La portavoz de la Casa Blanca insiste en que el uso de la fuerza militar sigue siendo una opción, mientras que el secretario de Estado, Marco Rubio, resta importancia a esa posibilidad y asegura que el objetivo es comprar la isla. 

Trump 'calienta' las negociaciones con Dinamarca y con Groenlandia al asegurar que cualquier opción que no sea la anexión de la isla a EEUU es "inaceptable". Cree que "la OTAN se vuelve mucho más formidable y eficaz con Groenlandia en manos de EEUU”, y en su Truth Social escribe: “OTAN: Dile a Dinamarca que salga de ahí ¡YA!“, porque "EEUU necesita a Groenlandia para su seguridad nacional” y “es fundamental para la Cúpula Dorada que estamos construyendo”, el gran escudo antimisiles que busca proteger a todo el territorio estadounidense desde el espacio a partir de 2028 y que cuenta con una inversión de 175.000 millones$ (más de 150.000 millones€).

Mientras, se confirma que las presiones inflacionistas se moderaron en EEUU Unidos en el tramo final del año pasado. El IPC se mantuvo sin cambios en el +2,7% interanual al tiempo que la tasa subyacente repitió niveles del +2,6%. Tras haber tocado mínimos en abril –cuando el IPC se situó en +2,3% y quedó marcado por la agresiva introducción de aranceles– se inició un repunte sostenido hasta +3% en septiembre y, ahora, con el dato de diciembre, se confirma una relajación al cerrar 2025 en niveles del +2,7%.

Por el lado de los componentes, destaca el freno de los precios de la energía, que avanzaron un +2,3% interanual frente al +4,2% anterior y, con ello, aportaron una décima a la inflación (3 en noviembre). Por su lado, repuntaron cinco décimas los precios de los alimentos al avanzar un +3,1% interanual. En el lado de la tasa subyacente, sin cambios en el ritmo de crecimiento de los precios de los servicios (+3% interanual) y también en los bienes (+1,4%). Este último dato sugiere que el impacto de los aranceles sobre los precios de bienes podría haber alcanzado ya su punto máximo. Mientras tanto, en los servicios, partidas como los alquileres imputados han mostrado estabilidad, pero han repuntado las relacionadas con el ocio (+4% interanual en diciembre vs. +2,4% previo), lo que indicaría una cierta presión al alza en los precios por crecimiento de salarios y sobre todo por una mayor demanda de consumo de servicios y gasto discrecional.

El presidente de la Fed de Richmond, Tom Barkin, aplaude el dato del IPC, pero avisa que la presión inflacionaria persistirá, dado que las empresas continúan trasladando a los consumidores los incrementos de precios derivados de los aranceles. Por su parte, el presidente de la Fed de San Luis, Alberto Musalem, cree que los tipos de interés se encuentran cerca del nivel neutral, por lo que hay poca necesidad de reducirlos más mientras la inflación permanezca elevada, contradiciendo a Trump. Además, los riesgos inflacionarios se están moderando, por lo que reitera su expectativa de que los precios comiencen a converger hacia el objetivo de la Reserva Federal más adelante este año.

Por si no fueran suficientes, China cierra 2025 con superávit comercial récord, pese a los aranceles de Trump. En diciembre las exportaciones avanzaron un 6,6% más que las importaciones (+5,7%). El superávit comercial se elevó hasta los 114.140 millones$ en diciembre, 1,2 billones en todo 2025, apoyado en las mayores exportaciones hacia los países del sudeste asiático (+13%), África (+26%), Latinoamérica (+7%) y Europa (+8%), que más que compensaron la caída del 20% de las ventas a Estados Unidos, que termina el año pasado en su menor peso (11%). 

Columbia Threadneedle

A Anthony Willis, Senior Economist de Columbia Threadneedle Investments, le llama la atención que los mercados siguen tranquilos pese a un comienzo de año intenso desde el punto de vista geopolítico: Venezuela, Irán y Groenlandia, entre otros focos. Las inversiones de las petroleras estadounidenses tardarán un tiempo considerable en traducirse en un aumento de la oferta procedente de Venezuela. Será necesario un volumen significativo de inversión en capital, lo que  requerirá estabilidad política.

Una intervención de Trump en Irán puede hacer que el sentimiento del mercado se deteriore por las represalias que tomará el régimen de los ayatolás contra Israel y contra las bases de EEUU en la región. 

En cuanto a Groenlandia, debería existir un amplio margen para el compromiso, dado que, aunque se trata de un territorio autónomo, en última instancia forma parte de Dinamarca y, por tanto, de la OTAN. En consecuencia, ya es una región aliada de EEUU, que mantiene una base militar en Groenlandia desde hace más de 70 años. Aunque ahora cuenta con apenas 200 soldados allí, ha llegado a desplegar hasta 10.000, "y podría aumentar fácilmente ese número si realmente le preocupa que China y Rusia ganen mayor influencia en la región ártica", señala.

El experto de esta gestora considera "más preocupante" la imputación penal al presidente de la Fed, Jerome Powell: "Ésta es, probablemente, la amenaza más inmediata para el mercado en términos de sentimiento. En el pasado ya hemos visto que cualquier duda sobre la independencia de la institución es mal recibida por los mercados financieros". "Powell respondió con firmeza y sugirió que el asunto no tiene nada que ver con sobrecostes ni con un posible fraude, sino con mantener la presión para nuevas bajadas de los tipos de interés. Una percepción de falta de independencia de la Fed resulta problemática para los mercados financieros, algo que ya se ha reflejado en el repunte de los precios tanto del oro como de la plata", añade.

"El panorama económico es razonablemente positivo y las expectativas para la próxima temporada de resultados empresariales se mantienen firmes. Los mercados de renta variable han mostrado resiliencia hasta el momento, aunque todavía es pronto. En nuestra opinión, mientras el foco se mantenga en la economía y en los resultados, la situación debería evolucionar de forma favorable. Si, por el contrario, reaparecen las preocupaciones políticas o las dudas sobre la independencia de la Fed, el sentimiento del mercado podría verse desestabilizado. De ser así, es probable que asistamos a un aumento de la volatilidad en los mercados", avisa.

26Dec

No atraviesa una crisis política pasajera, sino la fractura de su pacto social. El bienestar que sostuvo al continente durante décadas exige un crecimiento que ya no existe, una demografía que ya no acompaña y un consenso político que se está desmoronando.

Miguel Ángel Valero

Europa lleva años evitando decir en voz alta lo que ya se ve en cada rincón del continente: el modelo social que definió a la región durante décadas está entrando en una fase terminal. Lo vemos en gobiernos que se tambalean, economías incapaces de crecer, tensiones demográficas imposibles de sostener y partidos antisistemas que capitalizan el malestar ciudadano. Y lo más inquietante es que no hablamos de episodios aislados, sino de señales repetidas desde Londres hasta Berlín, desde Helsinki hasta París y, cómo no, también desde Madrid.

En el Reino Unido, el retraso de las elecciones para cuatro nuevas alcaldías ha abierto una nueva grieta política que refleja un país desbordado por tensiones sociales y fiscales. El Gobierno de Starmer justificó la decisión hablando de reorganización administrativa, pero la oposición lo interpretó como un intento de retrasar una derrota anunciada. Cuando partidos de todo el arco político, desde conservadores hasta liberales, verdes y Reform UK, coinciden en acusar al Ejecutivo de “democracia denegada”, no estamos ante una disputa procedimental, sino ante un síntoma de descomposición institucional. Un Estado que ya no logra financiar servicios básicos sin subir impuestos, que externaliza problemas hacia los gobiernos locales y que ahora aplaza elecciones para ganar tiempo, es un Estado que muestra claros signos de agotamiento.

En Alemania el cuadro es todavía más explícito. El gobierno de Friedrich Merz, que apenas lleva siete meses, se enfrenta a una rebelión interna por la reforma de pensiones. Un grupo de diputados jóvenes de su propio partido se niega a apoyar un sistema que, según ellos, carga demasiado peso sobre generaciones futuras que pagarán prestaciones que probablemente nunca recibirán. La coalición se sostiene por solo doce escaños; si esta reforma fracasa, puede caer entero el gobierno. Mientras tanto, el país vive una parálisis económica que la industria ya describe como “caída libre”, con un modelo que exige cada vez más gasto público para sostener el bienestar, la defensa, la transición energética y la reconstrucción de infraestructuras. Es el choque frontal entre un Estado social diseñado para una sociedad joven, rica y en expansión, y una realidad envejecida, endeudada y sin crecimiento.

Finlandia ofrece otra perspectiva: incluso el país más admirado por su calidad de vida reconoce que el modelo ya no es sostenible tal como está. La llamada “superpotencia del estilo de vida” atraviesa una recesión, un desempleo cercano al 10% y un deterioro de sus finanzas públicas que obliga a replantearlo todo. El gobernador del Banco de Finlandia (y uno de los candidatos a sustituir a Luis de Guindos como vicepresidente del Banco Central Europeo a partir de mayo de 2026) Olli Rehn advirtió que Europa debe “ponerse las pilas” en defensa, productividad y energía, porque la era del bienestar garantizado está tocando fin. Finlandia lo afronta con una mezcla de pragmatismo y resiliencia: reformas del mercado laboral, ajustes fiscales, e inversión en capital humano. El mensaje es inequívoco: si la productividad no crece, el bienestar dejará de ser financiable.

Francia vive un proceso parecido, aunque más ruidoso. Los últimos años han sido una secuencia continua de protestas contra la reforma de las pensiones, huelgas en sectores clave y un malestar social que recuerda que el modelo francés depende de una estructura fiscal cada vez más pesada sobre una base laboral cada vez más pequeña. El Gobierno ya ha reconocido que la jubilación a los 62 años era incompatible con la demografía actual, y aun así el ajuste no detendrá el desequilibrio durante mucho tiempo. Con un déficit crónico, un Estado hipertrofiado y un gasto social que supera el 30% del PIB, Francia se acerca al mismo dilema que sus vecinos: prometer más de lo que la economía puede producir.

España no es una excepción. El Gobierno intenta sostener un gasto público que crece bastante más rápido que la economía. El PIB aparenta dinamismo, pero en gran parte por el aumento de población inmigrante; cuando se mira la renta per cápita, España se aleja de la media europea, lo que significa que ese crecimiento no mejora el bolsillo del ciudadano. A esta brecha se suma una carga fiscal muy elevada y una productividad estancada que limita cualquier avance real. La Seguridad Social mantiene déficits crecientes, las pensiones suben cada año por la indexación a la inflación y la demografía juega claramente en contra. Con un envejecimiento rápido, un paro estructural persistente y una economía incapaz de generar suficiente valor añadido, España está atrapada en la misma lógica que el resto del continente: un Estado del bienestar que promete más de lo que la economía puede sostener y que necesita endeudarse de forma continua para mantener la apariencia de estabilidad.

La conclusión es clara. Europa no atraviesa una crisis política pasajera, sino la fractura de su pacto social. El bienestar que sostuvo al continente durante décadas exige un crecimiento que ya no existe, una demografía que ya no acompaña y un consenso político que se está desmoronando. Reino Unido aplaza elecciones; Alemania no puede garantizar sus pensiones sin poner en riesgo su propia gobernabilidad; Finlandia reconoce que la comodidad del pasado se desvanece; Francia estalla cada vez que se intenta ajustar el sistema; y España sostiene un modelo de bienestar con ciudadanos cada vez más pobres, una presión fiscal asfixiante y un endeudamiento que no deja de crecer. 

"Todo indica que hemos llegado al límite de un modelo diseñado para un mundo que ya no existe. Y la verdadera pregunta no es si será reformado, sino cuánto tiempo más podrá evitar su inevitable reinvención", subraya el analista Pablo Gil en The Trader.

BCE

En este contexto, el Banco Central Europeo (BCE) ha dejado claro que, por ahora, no tiene prisa por mover los tipos de interés. Tras mantener la tasa de depósito en el 2% por cuarta reunión consecutiva, el mensaje que sale de Frankfurt es de cautela absoluta. No solo no hay una hoja de ruta definida, sino que tampoco existe consenso sobre cuál debería ser el siguiente movimiento cuando llegue el momento.

La inflación en la Eurozona está muy cerca del objetivo del 2%, una situación que, en teoría, debería dar tranquilidad al banco central. De hecho, las propias proyecciones del BCE apuntan a que los precios se mantendrán en torno a ese nivel durante los próximos años. Para un banquero central, eso es casi el escenario ideal. 

Sin embargo, el entorno que rodea a la economía europea sigue cargado de incertidumbre: Las tensiones geopolíticas, el riesgo de una nueva guerra comercial, el impacto de un mayor gasto público y la evolución futura de los salarios mantienen al BCE en una posición defensiva. A esto se suma un crecimiento que ha sorprendido por su resistencia, lo que ha llevado a muchos miembros del Consejo de Gobierno a pensar, en privado, que el ciclo de bajadas de tipos probablemente ya ha terminado.

Pese a ello, nadie quiere dar por cerrada ninguna opción. Algunos responsables reconocen que, si la economía se enfría más de lo esperado y la inflación sigue moderándose, podría haber margen para nuevos recortes. Otros, en cambio, admiten que, si el crecimiento se consolida y reaparecen presiones inflacionistas, no se puede descartar un movimiento en sentido contrario. Hoy por hoy, ambos escenarios siguen sobre la mesa.

Lo relevante no es tanto la dirección potencial de los tipos, sino el cambio de tono del BCE, que ha abandonado cualquier intento de guiar al mercado y se refugia en un enfoque estrictamente dependiente de los datos, reunión a reunión. La “opcionalidad total” se convierte así en la palabra clave de esta fase del ciclo monetario.

El BCE ha llegado a una zona cómoda: ya no necesita estimular la economía, pero tampoco ve motivos para endurecer las condiciones financieras. El problema es que esta ambigüedad deja al mercado sin referencias claras y aumenta la volatilidad cada vez que aparece un dato relevante. Mientras tanto, empresas, familias e inversores tendrán que convivir con un banco central que observa, duda y espera. Y esa espera, en un entorno tan cambiante como el actual, puede convertirse en el principal factor de incertidumbre.

27Oct

El cierre de la Administración entra en su quinta semana y se ha publicado, de manera excepcional, el IPC de septiembre, necesario para actualizar el poder adquisitivo de pensiones y ayudas de la Seguridad Social en 2026. Además, Trump ya tiene cinco candidatos a la presidencia de la Fed.

Miguel Ángel Valero

Donald Trump ha llegado a Asia con una actitud mucho más conciliadora que sus habitualmente agresivos exabruptos sobre los aranceles. Aterriza con nuevos avances en las negociaciones comerciales, lo que rebaja la incertidumbre y confirma una vez el patrón que sigue el presidente de EEUU: tras reavivarse las fricciones comerciales con nuevas amenazas de subidas agresivas de aranceles, se pasa a la fase de negociación que dejará paso a la llegada de acuerdos parciales que eviten los peores escenarios.

Las reuniones entre miembros de la Casa Blanca y de China, previas al primer viaje asiático de Trump (en Japón se ha reunido con el emperador, Naruhito, y lo hará con la primera mujer que accede a la presidencia del Gobierno, Sanae Takaichi, y en Corea del Sur, con su presidente, Lee Jae-myung, para celebrar el jueves 30 un encuentro con Xi Jinping) se han saldado con un “acuerdo marco”, según el secretario del Tesoro, Scott Bessent, que evitaría la temida imposición de esa agresiva amenaza de una nueva subida de 100 puntos de los aranceles estadounidenses a China. 

Este principio de acuerdo deberá ahora ser ratificado cuando se reúnan directamente Trump y Xi Jinping. La problemática de fondo no es nueva y girará en torno a la suavización de las restricciones a las exportaciones de tierras raras (desde China) y semiconductores (desde EEUU). También tendrán protagonismo las compras de soja y la exigencia de Trump a un mayor control del fentanilo desde China. Donde hay un principio de acuerdo es en TikTok.

La reunión se celebra apenas unos días antes de la prevista subida del 100% de los aranceles americanos (1 de noviembre) y de la finalización de la tregua comercial de 90 días firmada en agosto (la moratoria actualmente vigente finalizaría el 10 de noviembre y conllevaría una subida recíproca de los aranceles).

Trump está en Malasia para comenzar su ronda de visitas previas a la cumbre de la Asociación de Naciones del Sudeste Asiático (ASEAN, por sus siglas en inglés) y su agenda está dejando vientos de relajación de las tensiones comerciales. Los acuerdos no se han quedado solo con China, ya que las negociaciones comerciales avanzan con varias economías del sudeste asiático (Vietnam, Malasia, Tailandia y Camboya), y también se escenificó un 'deshielo en las relaciones con Brasil, donde tras elevarse los aranceles al 50% en agosto, se abrió la puerta a acuerdos que rebajen estas tasas. Estas cinco economías (las del sudeste asiático más Brasil) suman el 9,4% de las importaciones estadounidenses.

Trump solo endurece los aranceles a Canadá, un 10% adicional, tras una campaña publicitaria del Gobierno de Ontario que critica su plan de aranceles. El anunciobusca generar conciencia entre los votantes republicanos sobre los perjuicios económicos de las políticas arancelarias, utilizando para ello fragmentos de un discurso de 1987 del entonces presidente de EEUU, Ronald Reagan –también republicano–. Actualmente, Canadá es el tercer mayor socio comercial de EE.UU en importaciones, y se enfrenta un arancel del 35% sobre productos no contemplados bajo el tratado de libre comercio USMCA, además de gravámenes específicos del 25% a los automóviles y del 50% al acero, aluminio y cobre. 

Más presión sobre Rusia por Ucrania

El presidente estadounidense también se vio envuelto en otro desencuentro diplomático, tras cancelar la reunión prevista con Vladimir Putin, por la negativa de éste a un alto el fuego. La reunión prevista en Budapest fue suspendida y, según informó la Casa Blanca, no existen planes inmediatos para que ambos mandatarios se encuentren próximamente. 

Además, EEUU y la Unión Europea han reforzado la coordinación para aumentar la presión sobre las exportaciones de petróleo y gas de Rusia. Por un lado, EEUU anunció nuevas sanciones contra las dos principales compañías petroleras rusas (Rosneft y Lukoil), a la vez que Trump presiona a India para que disminuya las importaciones de petróleo ruso. En lo que respecta a la UE, aprobó su 19º paquete de sanciones, que establece como objetivo eliminar por completo la importación de gas natural licuado ruso para enero de 2027. Paralelamente, los países miembros de la UE acordaron eliminar progresivamente todas las importaciones de gas ruso antes de 2028. 

Apagón estadístico por el cierre de la Administración

Tras semanas sin conocer publicaciones del instituto de estadística de EEUU por motivo del cierre de Gobierno, como excepción se publicó con 9 días de retraso el dato de inflación, necesario para actualizar el poder adquisitivo de pensiones y ayudas de la Seguridad Social en 2026. El informe de inflación resultó mejor de lo esperado –tanto la tasa general como la subyacente se situaron en un 3% frente al 3,1% previsto en ambos casos–. 

En cuanto a la inflación general, se produjeron dos fuerzas contrapuestas: la energía contribuyó positivamente, no por una aceleración de los precios en los últimos meses, sino por una base comparativa muy baja del año anterior. Por el contrario, los servicios mostraron el menor avance desde 2021, de la mano de la desaceleración de los alquileres imputados –la principal partida contribuyente de los últimos cuatro años–, que por primera vez en este periodo aportaron menos de 1 p.p. En los bienes, los efectos de los aranceles fueron dispares: algunos grupos, –como la ropa y accesorios–, revirtieron sus avances, mientras que otros, –como mobiliario y bienes recreativos–, mostraron ciertos repuntes. Así, los precios que excluyen los componentes más volátiles se redujeron gracias al retroceso en los servicios, el componente más persistente, mientras que los bienes aún no reflejan plenamente el impacto de los aranceles, que podría hacerse más evidente en la última parte del año de forma temporal. 

No obstante, el seguimiento de estos datos dependerá del desarrollo de las negociaciones sobre el cierre del gobierno. La próxima publicación está programada para el 13 de noviembre, pero según ha declarado la Casa Blanca, no se espera que se difunda el IPC de octubre, lo que generaría un vacío en la serie histórica.

También se publicaron los datos de confianza empresarial, que sorprendieron positivamente al batir las expectativas. En EEUU, el índice compuesto repuntó al 54,8 desde el 53,9 anterior, impulsado por una mejora tanto de los servicios como, en menor medida, de las manufacturas. 

Pero la quinta semana de cierre del gobierno en Estados Unidos seguirá afectando a  la publicación de las principales estadísticas económicas del país. Por ello, datos tan importantes como el PIB del tercer trimestre (que deben publicarse el jueves 30 de octubre), probablemente seguirán sin conocerse. 

Se consuma el asalto a la Fed

Además, el secretario del Tesoro, Scott Bessent, ha desvelado, dos días antes de la reunión de tipos de la Reserva Federal, la identidad de los cinco candidatos a suceder a Jerome Powell, cuando finalice su mandato en mayo de 2026: los actuales miembros de la junta de la Fed, Christopher Waller y Michelle Bowman; el exgobernador del banco central, Kevin Warsh; el director del Consejo Económico Nacional de la Casa Blanca, Kevin Hassett; y el ejecutivo de BlackRock, Rick Rieder.

Bessent, siguiendo las directrices de Trump, es el encargado de dirigir el proceso de selección para ser la mayor autoridad monetaria de EEUU, que se tendrá que enfrentar a las presiones del Gobierno federal para rebajar los tipos de interés y, al mismo tiempo, a una inflación todavía no controlada del todo y a una depreciación del dólar.

Trump espera tomar la decisión definitiva sobre el nuevo presidente de la Fed antes de que termine este año.

Ebury: la sorpresa bajista de la inflación faciita la bajada de tipos en EEUU

El dólar se mantuvo bastante firme la semana pasada, a pesar de que el único dato estadounidense publicado en las últimas semanas (el IPC de septiembre) prácticamente garantizó nuevas bajadas de tipos en las dos próximas reuniones por parte de la Fed. Se espera de manera generalizada que la Reserva Federal vuelva a recortar los tipos el miércoles 29 de octubre, a pesar del cierre del Gobierno. 

"Creemos que no hay ningún dato económico que pudiese haber impedido la bajada de octubre si hubiese sido publicado. Creemos que Powell insinuará la posibilidad de que lleve a cabo otra reducción de tipos en diciembre, en línea con el gráfico de puntos del FOMC. Sin embargo, existe una considerable incertidumbre sobre la trayectoria de tipos más allá de diciembre. La inflación estadounidense sigue muy por encima del objetivo y seguimos sin tener una visión clara del estado de la economía dado el cierre del Gobierno federal", señala el Análisis Semanal del Mercado de Divisas de Ebury

La reunión del BCE se celebra un día después que la de la Fed, el jueves, pero se espera que los tipos se mantengan inalterados en el futuro inmediato. En su lugar, todas las miradas estarán puestas en la reunión entre Trump y Xi Jinping ese mismo día. Los mercados esperan recibir buenas noticias en este sentido, después del anuncio de un principio de acuerdo realizado el fin de semana. Todavía no está claro si se firmará un acuerdo o se extenderá la tregua, pero los inversores se están contentando con que se esté evitando un escenario arancelario más grave. 

  • EUR: El repunte inesperado de los PMI de actividad empresarial de la zona euro respalda nuestra opinión de que el ciclo de recortes del BCE ha llegado a su fin. Creemos que la reunión de esta semana no tendrá mayor importancia, ya que la presidenta Lagarde no parece que tenga mucho apetito por relajar más la política monetaria. Además, la mejora de los PMI ha sido especialmente notable en el sector servicios alemán, lo que podría ser un primer indicio de que el estímulo fiscal germano está empezando a surtir efecto. Por otro lado, la actividad en Francia sigue contrayéndose, en parte por la gran incertidumbre política generada recientemente. Tanto los PMI como la postura hawkish del BCE deberían respaldar modestamente al euro hasta finales de año. Las noticias sobre un acuerdo comercial entre EE.UU. y China también deberían ser ligeramente positivas para la moneda única, dada la exposición relativamente alta del bloque a la economía china.
  • USD: A pesar del actual cierre del Gobierno federal, que muy probablemente superará el de 2018/19 como el más largo de la historia, la semana pasada recibimos, por fin, algunos datos económicos estadounidenses de primer orden. La inflación de septiembre, que fue publicada con retraso, quedó ligeramente por debajo de las expectativas. El indicador general repuntó al 3%, un nivel que sigue muy por encima del objetivo, como lo ha estado durante los últimos cuatro años. De hecho, la propia Fed espera que se mantenga por encima del 2% hasta al menos 2028. Nada de esto parece que vaya a impedir una nueva bajada de tipos por la Fed el miércoles, ni en la reunión de diciembre. Sin embargo, las perspectivas monetarias para el año que viene son menos claras, dada la ausencia casi total de datos económicos desde el cierre del Gobierno. Seguimos pensando que la trayectoria de menor resistencia para el dólar es a la baja a medio plazo, y una Fed más acomodaticia en 2026 reforzaría este posicionamiento.
  • GBP: La inflación británica de septiembre trajo buenas noticias para el Banco de Inglaterra. El indicador general quedó por debajo de las expectativas y se mantuvo constante con respecto al mes anterior, en el 3,8 %. Por otro lado, la inflación subyacente remitió ligeramente al 3,5 %. Esto ha reavivado la posibilidad de que el Comité de Política Monetaria recorte los tipos en diciembre, y los mercados de swaps lo están descontando con una probabilidad de en torno el 66%. Sin embargo, no estamos convencidos de que este recorte se vaya a producir. La inflación británica sigue más cerca del 4 % que del 3 %, es decir, casi el doble del nivel objetivo del 2 %. Tampoco tenemos evidencias de que el crecimiento de los precios haya tocado techo. Si no se produce un deterioro notable de la actividad económica de aquí a diciembre, creemos que el MPC probablemente pecará de cautela y mantendrá los tipos sin cambios, lo que debería ser ligeramente positivo para la libra. La verdadera incógnita es, por supuesto, el presupuesto de otoño, ya que una política fiscal que imponga una carga impositiva elevada y que perjudique el crecimiento, podría provocar una respuesta más dovish del Banco de Inglaterra.