11Aug

Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Muse Glimmer es un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta.

Miguel Ángel Valero

Desde luego, la inteligencia artificial (IA) no se ha ido de vacaciones. En plena canícula de agosto, llega la alianza de Nvidia con seis grandes firmas de Wall Street –Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR– para crear plataformas de financiación que pretenden movilizar más de 500.000 millones$ de capital de terceros, destinado al desarrollo de centro de datos e infraestructura de IA. Nvidia podría respaldar hasta 125.000 millones, el 25% de las operaciones. 

La iniciativa supone abrir el ciclo inversor de la IA al capital privado e institucional, reduciendo la dependencia de los balances de las grandes tecnológicas ante unas necesidades de financiación cada vez mayores.

Aunque la interpretación de la iniciativa es positiva, también es lógico cuestionarse tanto el conflicto de interés como la creciente interdependencia financiera que supone: Nvidia participa en la financiación de una infraestructura que terminará utilizando sus propios chips.

En esta carrera, nadie toma descanso. Porque Meta vuelve a apostar por una IA más abierta, elevando la presión sobre OpenAI y Anthropic. Mark Zuckerberg lanza Muse Glimmer, un modelo de IA de 30.000 millones de parámetros cuyos pesos estarán disponibles gratuitamente para desarrolladores y que, por su menor tamaño, pueden ejecutarse con una sola GPU. Esto significa que funcionará en un portátil normal, sin centros de datos gigantes. Zuckerberg redobla su apuesta por el 'open-weight', cuya familia Llama supera ya los 1.000 millones de descargas, y aprieta a la IA cerrada de OpenAI y Anthropic. Es un movimiento que supone la vuelta a la estrategia de modelos abiertos que históricamente había diferenciado a Meta, después de que la compañía se mostrara más cautelosa, recientemente, por motivos de seguridad.

Mientras, Intel coloca 15.000 millones$ en acciones nuevas para pagar su empujón en IA. El rally de la reestructuración le da el momento perfecto para pedir dinero al mercado, pero el truco tiene letra pequeña: emitir tanto papel diluye a los accionistas de siempre.

Más presión sobre China

El republicano John Moolenaar presiona al Departamento de Comercio para cerrar el grifo de chips avanzados a firmas chinas sancionadas. El jefe del comité sobre China en el Congreso ha pedido al Departamento de Comercio que aplique la regla de enero de 2025. La regla obliga a fábricas como TSMC a mirar con lupa los pedidos de chips avanzados que puedan acabar en tapaderas de firmas chinas sancionadas. Y llega cuando Nvidia y AMD acaban de ceder al Gobierno el 15% de sus ventas en China. 

La Casa Blanca dejó volver a vender para rascar ese 15% , pero si Comercio aplica la letra pequeña, muchos chips no saldrían. Por eso cada carta mueve a Nvidia y TSMC. "Si llevas Nvidia o TSMC, esto marca cuánta caja china se les permite: cuanto más dura Washington, menos venden allí. Beneficia a la memoria de Micron", avisan en Zumitow.

Coface: nuevos aranceles en el horizonte de Trump

EEUU ha sustituido los aranceles temporales por otros de entre el 10% y el 12,5% dirigidos a 60 países, que representan el 99% de sus importaciones de bienes. Lejos de suponer una relajación de la política arancelaria, esta medida pone de manifiesto la determinación de Washington de mantener una elevada protección comercial mientras prepara nuevas medidas, destacan los economistas de Coface.

El fin de los aranceles temporales establecidos en virtud de la Sección 122 no supone un repliegue de la política comercial estadounidense. El 24 de julio expiraron estos aranceles, pero han sido sustituidos por nuevos aranceles de entre el 10 % y el 12,5%, basados en la Sección 301, aplicables a 60 países que representan el 99% de las importaciones estadounidenses de bienes. Esta medida pone de manifiesto la determinación de Washington de mantener un elevado nivel de protección arancelaria, pese a los obstáculos jurídicos encontrados en los últimos meses.

Se espera que el impacto inmediato sobre el nivel medio de los derechos de aduana sea limitado : las nuevas medidas no se suman automáticamente a los aranceles ya existentes y no modifican de forma significativa el tipo medio aplicado a las importaciones estadounidenses. No obstante, demuestran la capacidad de la Administración estadounidense para adaptar sus instrumentos y seguir avanzando en su estrategia comercial.

La Sección 301 ya ha sido utilizada por EEUU para imponer aranceles, especialmente a China durante la primera Administración Trump. A diferencia del régimen basado en la IEEPA, cuya solidez se ha visto cuestionada por la ausencia de una autorización expresa para imponer aranceles, la Sección 301 proporciona a la Casa Blanca una base jurídica más sólida y claramente establecida. No obstante, esta mayor solidez jurídica no excluye la posibilidad de futuras impugnaciones. Para justificar estos aranceles, Washington argumenta que los países afectados no cuentan con mecanismos eficaces para prohibir o controlar las importaciones derivadas del trabajo forzoso. Las empresas importadoras podrían cuestionar esta justificación, especialmente teniendo en cuenta que se aplica a un grupo muy amplio de socios comerciales.

“Esta decisión no es simplemente una renovación técnica de los aranceles vigentes. Demuestra, ante todo, la voluntad de Washington de convertir un régimen cuestionado en un marco arancelario más sostenible. Para las empresas, el mensaje es claro: el riesgo de los aranceles estadounidenses sigue siendo elevado, incluso cuando una medida está a punto de expirar”, explica Marcos Carias, economista para Norteamérica de Coface.

Los nuevos aranceles de entre el 10 % y el 12,5 % restablecen un marco arancelario común para una gran parte de las importaciones estadounidenses, pero no recuperan por completo el régimen anterior. Este incluía también recargos adicionales dirigidos a determinados países o productos. Es precisamente esta segunda capa de medidas la que Washington podría tratar de restablecer en los próximos meses.

Ya está en marcha una nueva investigación en virtud de la Sección 301 , centrada esta vez en la sobrecapacidad estructural de 16 economías , entre ellas China, la Unión Europea, Japón, Corea del Sur, Taiwán, India, Vietnam, México y varios países del Sudeste Asiático. Este procedimiento podría permitir a Washington dirigir sus medidas de manera más específica contra determinadas economías. También se están llevando a cabo otras investigaciones sectoriales específicas, especialmente en los sectores aeroespacial, de drones, equipamiento médico, robótica, maquinaria industrial, turbinas eólicas, minerales críticos y polisilicio. Estas investigaciones confirman que la política arancelaria estadounidense sigue en plena evolución.

La presión que se está ejerciendo sobre Canadá ilustra esta dinámica. EEUU ha anunciado nuevos aranceles del 50% sobre importaciones canadienses por valor de 20.000 millones$, equivalentes al 5,2% de las exportaciones canadienses hacia EEUU, cuya entrada en vigor está prevista para el 19 de agosto de 2026. A primera vista, esta medida parece concebida como una herramienta de negociación en el marco de las conversaciones comerciales norteamericanas. Su impacto macroeconómico seguiría siendo limitado en caso de entrar en vigor, pero confirma el uso cada vez más frecuente de los aranceles como instrumento de presión económica y diplomática .

UBS: exposición diversificada a la IA

Los sólidos resultados empresariales se están extendiendo más allá de la IA y los líderes tecnológicos estadounidenses, mientras que unos datos laborales más débiles en EE. UU. están aliviando las preocupaciones sobre la trayectoria de tipos de la Reserva Federal. "Vemos motivos para mantenerse invertido, aprovechando la actual fortaleza del mercado para diversificar la exposición regional y reforzar la resiliencia de la cartera", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos siendo constructivos respecto a las acciones, respaldados por unos sólidos beneficios empresariales, una participación más amplia del mercado y una inversión continua a lo largo de toda la cadena de valor de la IA, tanto en EEUU como a nivel global. Los inversores con una exposición concentrada en tecnología estadounidense podrían considerar aprovechar la actual fortaleza del mercado para diversificar hacia Europa, Asia y sectores cíclicos seleccionados. Los resultados empresariales reforzaron las oportunidades generadas por la inversión en infraestructura de IA, electrificación e innovación en salud. Los resultados de las principales empresas del sector energético y de cuidado ocular aportarán nueva evidencia sobre la demanda. Seguimos favoreciendo una exposición diversificada en nuestras temáticas de IA, Energía y recursos, y Longevidad".

"Muchas de las clasificaciones de inversión tradicionales están mal preparadas para un mundo de IA con alto costo de capital y alta productividad: el modelo 60/40 entre acciones y bonos, las categorías por estilo, la distinción entre mercados emergentes y desarrollados, y la distinción entre mercados privados y públicos. En su lugar, vemos argumentos a favor de un marco de asignación en dos niveles: por un lado, inversiones en los beneficiarios de esta disrupción, y por otro, aquellas que aportan estabilidad independientemente de la IA", añade Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

Banor: dudas sobre el rendimiento de las inversiones en IA

Angelo Meda, gestor de Banor Mistral, cree que los mercados de renta variable continúan su tendencia alcista, apoyados en previsiones de beneficios empresariales mejores de lo esperado, un crecimiento económico resiliente, el enorme gasto de capital en IA, y un sentimiento de mercado positivo. Sin embargo, las valoraciones elevadas, la necesidad del mercado de comprobar que las grandes inversiones realizadas en la IA se convierten en rendimientos tangibles, la incertidumbre sobre el precio del petróleo y la ralentización de la economía, son factores que hacen recomendable continuar en la renta variable, pero con mayor cautela.

La temporada de resultados ha sido recibido con escepticismo, tibieza e incluso con reacciones negativas por parte de los inversores, pese a que más del 80% de las empresas superaron las expectativas, tanto en beneficios como en ingresos. Alphabet fue el ejemplo más evidente. Su negocio Google Cloud logró una subida del 82% en sus ingresos, lo que demuestra la fuerte demanda de capacidad de computación vinculada a la IA. Pero el mercado estuvo más pendiente del incremento en el gasto de capital previsto por la compañía para 2026, una cifra entre 195.000 millones y 205.000 millones$, así como de su primer trimestre negativo con flujo de caja libre (free cash flow) negativo.

Las dudas sobre la IA en Asia hicieron que los rendimientos de los bonos reaccionaran con nerviosismo, y afectaron sobre todo a las acciones growth, más sensibles al factor coste del capital. En realidad, bajo este nerviosismo en los mercados subyace la percepción de que la inteligencia artificial “promete un futuro maravilloso, pero, en el presente, los servidores, la energía y los centros de datos todavía deben pagarse”, resalta Angelo Meda.

Corea del Sur, Taiwán y Japón son los países que concentran las industrias que han generado la revolución de la IA, y por ese motivo, están más expuestos a los cambios en el sentimiento de los inversores. A mediados de julio, ni siquiera los resultados excepcionales de TSMC, que subió el 77% sus beneficios trimestrales, bastaron para evitar una fuerte corrección en todo el sector.

El gestor de Banor Mistral explica que “el mercado está reescribiendo el guion. Porque distingue entre empresas que se benefician realmente de la demanda de IA, y aquellas que simplemente afirman trabajar con la IA”. Un ejemplo de ello fue la fuerte toma de beneficios por parte de inversores extranjeros en los mercados surcoreano y taiwanés, que vendieron posiciones por importe de 137.000 millones$ en acciones asiáticas en la primera mitad de 2026. Angelo Meda matiza que “estos flujos parecen reflejar un reequilibrio de carteras y los esfuerzos por reducir la concentración, más que un abandono definitivo de esta temática”. “La revolución de la IA sigue intacta, aunque los inversores empiezan a exigir mayor rentabilidad sobre el capital invertido”, avisa.

Los mercados europeos están soportados en los bancos, las empresas industriales y el sector energético. En tecnología, SAP ha logrado unos buenos resultados por su actividad vinculada a la nube, aunque el contexto sigue obligando a ser selectivos, porque mientras algunas empresas tecnológicas consiguen el interés de los inversores, otras sufren fuertes correcciones ante la menor señal de debilidad.
04Aug

Amazon supera los 3 billones$ en capitalización bursátil. KKR capta 19.200 millones$ para un fondo de inversión en centros de datos y otras infraestructuras en Norteamérica y Europa occidental. La británica AstraZeneca negocia una fusión con la norteamericana Bristol. Agosto irradia optimismo, pese al desplome del Kospi coreano.

Miguel Ángel Valero

Agosto irradia optimismo, con los índices bursátiles europeos en máximos históricos, y los estadounidenses, a las puertas. Por un lado, el enésimo alto el fuego y la vuelta a la mesa de negociaciones entre Irán y EEUU facilitaban la caída del precio del crudo, impulsaban la creencia de una inflación bajo control a medio plazo y permitían una evolución también positiva en el mercado de bonos. Por el otro, regresaba el optimismo en torno a la inteligencia artificial (IA) y la capacidad de monetización de las ingentes inversiones ya realizadas y las pendientes por venir.

El panorama se ve además aderezado con una espectacular temporada de resultados que, con el 60% del market cap del S&P ya publicado, arroja un crecimiento del beneficio por acción (BPA) del 58% frente al +48% esperado, apuntando al mejor trimestre de los últimos cinco años. Esta buena racha continuaba con las cifras de las compañías de semiconductores On Semiconductor y Palantir (eleva de nuevo su previsión de ingresos anuales hasta 8.158 millones$, frente a los 7.650 millones anteriores).

Mientras, Japón y EEUU han señalado que están dispuestos a realizar nuevas acciones conjuntas si fuese necesario para respaldar al yen. El jueves, Japón realizó una intervención en solitario de compra de yenes, cuyo volumen se estima en unos 8,45 billones de yenes. Un día después, el viernes, la intervención en el mercado de divisas fue conjunta entre Japón (5,3 billones de yenes) y EEUU. De confirmase ambas cifras, el volumen total destinado a sostener la divisa japonesa marcaría un récord mensual de intervención.

El secretario del Tesoro estadounidense, Scott Bessent, asegura que no dudará en volver a intervenir si las circunstancias lo requieren. Por su parte, Trump afirmó que “necesitaban un poco de ayuda y siempre estamos ahí para Japón”. Washington también tiene incentivos propios para respaldar la estabilidad del yen. Japón es el mayor tenedor extranjero de deuda del Tesoro estadounidense, por lo que una eventual venta de bonos por parte de Tokio para financiar futuras intervenciones cambiarias podría ejercer presión sobre el mercado de deuda de EEUU. Antes de la intervención de Japón, el USD/JPY llegó a cotizar cerca de 164, niveles más débiles desde 1986. Ahora el yen se ha apreciado hasta los 155,23. El viernes 7 de agosto se publicará el informe trimestral sobre intervenciones del Ministerio de Finanzas de Japón.

En EEUU, la confianza empresarial del sector manufacturero sorprendió positivamente en julio al alcanzar su nivel más elevado desde mayo de 2022. El índice ISM repuntó hasta 55,6 puntos, superando tanto los 53,9 esperados por el consenso como los 53,3 registrados en junio. La mejora fue generalizada entre sus principales componentes, destacando especialmente el regreso del empleo a terreno expansivo al situarse en 52,8 puntos, frente a los 49,7 del mes anterior. Por su parte, el subíndice de nuevos pedidos avanzó hasta 56,7, mientras que los precios pagados descendieron cerca de dos puntos, hasta 71,1, sugiriendo una moderación de las presiones sobre los costes.

En la Eurozona, la lectura final del PMI manufacturero de julio fue revisada ligeramente a la baja hasta 51,9 puntos, una décima por debajo de la estimación preliminar. Pese a ello, el indicador encadena ya seis meses consecutivos en zona de expansión, confirmando la mejora gradual de la actividad industrial en la región.

S&P barato (en comparación), entre la gran fusión farmacéutica

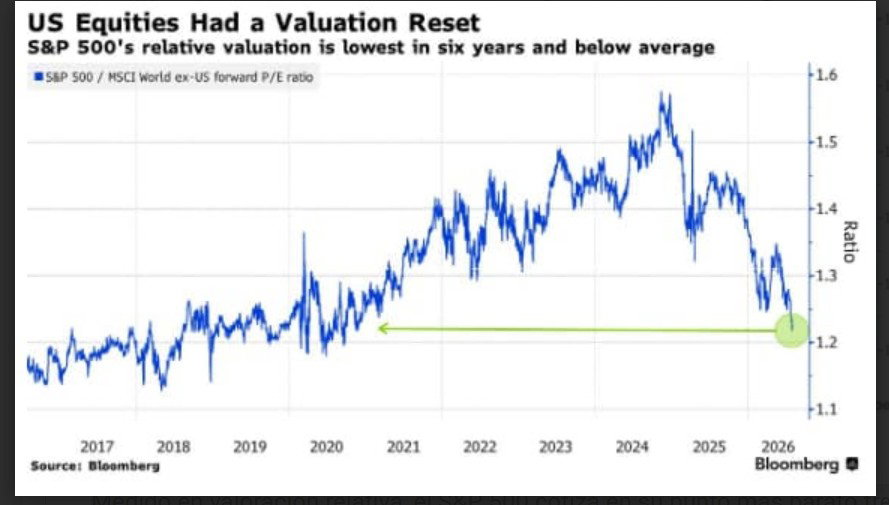
Medido en valoración relativa, el S&P 500 cotiza en su punto más barato frente al resto de las Bolsas mundiales desde 2020. No es que EEUU esté regalado: es que Europa, Japón y emergentes han corrido más y han cerrado el hueco. Buen argumento para quien, como inversor, defiende volver a casa.

AstraZeneca se hunde en Bolsa por sus conversaciones de fusión con Bristol Myers. Juntas valdrían casi 400.000 millones$ (264.000 millones la británica, 133.000 millones la estadounidense) y sería la cuarta farmacéutica del mundo en capitalización bursátil. El acuerdo reforzaría el peso de AstraZeneca en EEUU, en medio de las presiones arancelarias de Trump para que los medicamentos se fabriquen allí, pero también crece el temor a que otra gran empresa británica sea finalmente abducida por EEUU. Sir Pascal Soriot, que frenó la oferta de Pfizer en 2014, insiste en que no necesita compras para alcanzar unos ingresos de 80.000 millones$ en 2030. Sin embargo, la operación superaría la compra de Alexion y afrontaría un duro examen antimonopolio por el fuerte solapamiento entre Imfinzi y Opdivo en oncología. Bristol gana si esto avanza y AstraZeneca paga la fiesta. Cada rumor así reprecia a las farmacéuticas con patentes por caducar, y Bristol tiene varias.

UBS: aumentar la exposición a acciones europeas

"Los resultados del segundo trimestre están reforzando nuestra visión de que el impulso de los beneficios en Europa se está volviendo más positivo. A medida que los vientos en contra sobre los ingresos se disipan y la recuperación se amplía, vemos margen para que los inversores incrementen su exposición a acciones europeas y de la Eurozona. La mejora de los beneficios avanza según lo previsto, y los vientos en contra sobre los ingresos se disipan. Los motores de la recuperación son diversos. Los beneficios de la infraestructura de IA se extenderán más allá de los semiconductores (aunque las expectativas importan)", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma:"Con el balance de riesgos inclinado hacia beneficios que superen las expectativas este trimestre, creemos que ahora es el momento de revisar y, potencialmente, aumentar la exposición a acciones europeas y de la Eurozona. A nivel sectorial, recientemente elevamos la calificación de los bancos europeos a Atractiva, ya que el sector está bien posicionado para beneficiarse de una sólida demanda de crédito, una elevada actividad en los mercados de capitales y un entorno de tipos estable que respalda la rentabilidad. También nos gustan el consumo discrecional, la salud, el sector industrial y, a nivel país, Alemania. A más largo plazo, nuestra temática de 'líderes europeos' busca aprovechar los desarrollos estructurales positivos vinculados a la inversión estructural a gran escala en IA, electrificación y defensa. Los inversores también pueden considerar vehículos que ofrecen una exposición más granular a nuestros sectores preferidos, enfoques de fondos diversificados y estrategias estructuradas".

"Los resultados del segundo trimestre han sido más sólidos de lo esperado, respaldando a los mercados bursátiles pese a la volatilidad en el sector tecnológico. Los inversores estarán atentos a los resultados empresariales de esta semana para ver si el impulso puede continuar. Esperamos que el sólido crecimiento de los beneficios en EEUU, Europa y Asia siga sustentando el repunte bursátil global", añade. 

"La aceleración de las mejoras en IA configura un panorama de demanda muy alcista. Día tras día se anuncian nuevos avances impulsados por la IA. No aprovechar la IA implica quedarse atrás, ya sea como país, como organización o como individuo. El freno, por otro lado, está en los límites del despliegue físico y humano. Esto anticipa volatilidad. Seguimos siendo constructivos respecto al conjunto de oportunidades de inversión en IA, aunque requiere navegar de forma dinámica por la cadena de valor de la IA", opina Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

 IA: del récord de Amazon al desplome del Kospi 

"La próxima fase del repunte bursátil probablemente estará impulsada por un grupo más amplio de empresas, en lugar de mantenerse concentrada en un pequeño grupo de acciones tecnológicas de gran capitalización. Por ello, los inversores deberían mantenerse bien diversificados en nuestras regiones, sectores y motores de rentabilidad preferidos, con el fin de captar oportunidades en todo el mercado", apuntan Belinda Ulander y Elena Cecamore, estrategas.

En este contexto, Amazon supera por vez primera los 3 billones$ en capitalización. Tercer día seguido al alza tras unos resultados con la nube creciendo fuerte por la demanda de IA. Mientras, el mercado coreano, el Kospi, se ha dejado un 40% en cinco semanas y los grandes inversores ya están volviendo a entrar, con un récord de 7,2 billones de wones de dinero extranjero en un solo día. Los ETF apalancados de Samsung y SK Hynix han pasado de 50.000 millones$ a 17.000 millones. Se estima que el desapalancamiento ha sido del 90%.

KKR cierra un fondo récord de 19.200 millones$ para infraestructuras en Norteamérica y Europa occidental: centros de datos, redes eléctricas y transporte. El 73% de los inversores espera más operaciones de infraestructuras en dos años, así que quien llegue tarde pagará más caro el mismo activo.

A CoreWeave le viene muy bien que los traders compren todo lo que huela a infraestructura de IA. La nube especializada en GPU se dispara el 15% en el Nasdaq sin necesidad de proporcionar noticia propia, solo por el gasto en centros de datos. Coherent sube el 9%, ya que la fotónica también está en alza. Los transceptores ópticos son las venas de un centro de datos y sin ellos las GPU no se hablan entre sí. La cadena de valor de la IA ya no es solo Nvidia.

Metagestión cambia semiconductores por software, pero sigue en Nvidia

La gestora española independiente especializada en renta variable Metagestión ha efectuado una rotación entre los valores tecnológicos de la cartera del fondo Metavalor Internacional FI: sale delas compañías de semiconductores Broadcom y ASML, y las ha sustituido por compañías de software, Salesforce y Microsoft. El equipo gestor del fondo cree que las compañías de semiconductores han experimentado una revalorización excesiva, mientras que las de software aportan una combinación equilibrada de crecimiento, generación de caja y atractivo por valoración. La excepción en el sector semiconductores es Nvidia, donde el fondo mantiene su posición dado que la compañía presenta la mejor valoración relativa.a del fondo Metavalor Internacional FI.

Este movimiento supone que “mantenemos la exposición al sector tecnológico, reequilibrando la exposición hacia empresas de software con ingresos más recurrentes”, afirman los gestores del fondo. Todo ello “sin renunciar a la compañía que representa la opción más atractiva dentro de los fabricantes de chips”, concluyen los gestores de Metavalor Internacional FI.

Akka sale de Anthropic con una rentabilidad neta de 4 veces

Akka, la plataforma de inversión impulsada para hacer accesibles los mercados privados, ha confirmado la venta de su posición en Anthropic, la empresa de investigación en IA creadora de Claude. Akka abrió esta operación a su comunidad de 3.000 inversores de toda Europa en mayo de 2025. Doce meses después,la salida se ha cerrado mediante una venta secundaria privada. La cifra de rentabilidad neta de x4 corresponde al importe recibido por los inversores en su cuenta, una vez descontadas las comisiones y la retención fiscal (IRPF) correspondiente.

La tesis de inversión de Akka es que la mayor creación de valor en el sector tecnológico se produce cada vez más antes de que una empresa salga a Bolsa, y que ese acceso ha estado históricamente reservado a los fondos de capital riesgo, las instituciones y los insiders. La trayectoria de Anthropic es exactamente el tipo de operación a la que Akka se creó para daracceso a sus miembros.«

"Creamos Akka para que un ticket de 300€ pudiera entrar en la misma ronda que los mayores fondos del mundo, en las mismas condiciones!, afirma Javier Desantes, co-fundador y CEO de Akka Spain. «Anthropic ilustra a la perfección por qué esto importa: nuestros miembros entraron hace un año y hoy reciben en su cuenta x4 esa cifra, neto de comisiones y de la fiscalidad. Es el tipo de rentabilidad que antes estaba reservado a unos pocos privilegiados. Hoy es una prueba tangible para nuestra comunidad.»

Akka originó y estructuró la operación de Anthropic de principio a fin: negoció el acceso, gestionó la complejidad legal y administrativa de una transacción secundaria privada y administró la posición en nombre de sus miembros desde la entrada hasta la salida. La transacción se cerró como una venta secundaria, ofreciendo a los inversores de Akka liquidez total un año después de su compromiso inicial.

La salida de Anthropic se suma a una cartera que ya incluye a Perplexity, Epic Games y más de otras 30 empresas de la IA, la salud, el software, la biotecnología y la industria aeroespacial.

Akka fue fundada entre Francia y España en 2024, como la primera aplicación móvil de Europa especializada en inversión en startups y empresas privadas, con una comunidad de más de 3.000 inversores activos. Su misión es hacer que los mercados privados sean accesibles para cualquier persona, gestionando toda la complejidad asociada a este tipo de inversiones para que sus miembros puedan centrarse en seleccionar entre una cuidada selección de oportunidades. Hasta la fecha, los miembros de Akka han participado en más de 30 oportunidades de inversión y han desplegado más de 26 millones€ en empresas que están definiendo el futuro.

12Jun

KKR, Honeywell, y Oracle anuncian nuevas inversiones en inteligencia artificial, que benefician también a Intuitive Machines, KLA Corporation, entre otros. SpaceX ya vale 2,2 billones$ tras su salida a Bolsa.

Miguel Ángel Valero

Más del 24% de la población en España vincula la inteligencia artificial (IA) con el concepto de amenaza. Y más del 23% lo hace con el de paro. Una percepción negativa a nivel laboral que cada vez más se traslada a las plantillas de las empresas. “Es una realidad que hay que afrontar cuanto antes. Es un tema tabú que debe tratarse internamente para que no influya en la productividad”, explica Lourdes Carmona, comandante de vuelo española con más de 30 años de experiencia, instructora en una escuela de vuelo, certificada como entrenadora de potencial humano en la metodología de Jack Canfield, colaborando con la Universidad Miguel Hernández, con Airpull Aviation Academy, con EDEM, entre otras instituciones.

Ofrece cinco claves para que la IA no se convierta en un foco de conflicto en las empresas: “La IA ya está presente. Y convive con los trabajadores. Pero es evidente que algunos la temen porque puede quitarles el trabajo y otros reniegan de ella justo por eso”. 

Lourdes Carmona explica que es necesario que las empresa abran cuanto antes el debate y que determinen para que van a usar la IA y cómo va a convivir con su plantilla. Sobre todo para frenar los datos de percepción que hay en España. “El INE ya ha recogido esa preocupación y la sensación es que puede ir a más”, destaca. 

Las diferentes claves que resume la experta son: 

  • Potenciar la comunicación interna sobre el uso de la IA: “Es fundamental que las compañías eviten rumores, teorías y bulos sobre cuáles son los planes de la propia empresa”. Es imprescindible que los responsables conversen con sus plantillas para explicar su posicionamiento y sus objetivos con la IA. 
  • Definir las tareas de cada parte. “Para que los empleados no vean la IA como una enemiga, hay que diferenciar las áreas de actuación de cada parte”. Las empresas deben dejar claro desde un primer momento qué acciones son viables con la IA y cuáles inamovibles para sus empleados. 
  • Formación en IA: “Una de las razones del miedo es la falta de información. Y eso se combate con formación específica”. Para reducir el temor a que la IA te quite el empleo, recomienda que se promocione la formación en IA a las plantillas para facilitar la convivencia y potenciar la productividad gracias a su trabajo conjunto. 
  • Fijar los límites éticos: “La IA y sus usos son infinitos. Pero la sociedad tiene unos límites y unas bases éticas que no todas las empresas van a querer superar, especialmente si afecta a su imagen. Es importante que la compañía se posicione". 
  • Supervisión humana. “Al igual que la IA reduce el trabajo de los empleados, también es positivo que los empleados puedan revisar y comprobar que el trabajo está bien hecho. Sobre todo porque la IA sigue cometiendo fallos. Es una forma de darle responsabilidad al trabajador y fomentar la colaboración”.

Los fondos sostenibles europeos declinan entrar en SpaceX

Las normas ESG de la UE (SFDR) dividen a los gestores de activos europeos con 6,8 billones de euros bajo gestión sobre si SpaceX (ticker previsto: SPCX) puede entrar en sus fondos antes de su debut en el Nasdaq. Una parte enorme del dinero europeo no puede o no quiere entrar en el proceso de IPO de SpaceX. El culpable es el SFDR, el reglamento europeo de divulgación de finanzas sostenibles. Los fondos Artículo 8 (verde claro) y Artículo 9 (verde oscuro) tienen que justificar que sus inversiones cumplen criterios de sostenibilidad y gobernanza.SpaceX tiene tres problemas en esas casillas. Primero, lazos con el sector militar, que descarta de plano a los fondos más sostenibles. Segundo, una estructura de doble clase de acciones con Elon Musk controlando más del 80 por ciento de los votos siendo a la vez CEO, CTO y chairman. Tercero, el domicilio en Texas, que da menos protección a los accionistas minoritarios que Delaware. Erste Asset Management, uno de los mayores gestores de Europa Central, clasifica SpaceX solo como válida para fondos Artículo 6, los de mínimos. Por ejemplo, el fondo de pensiones danés Akademikerpension (25.000 millones de dólares gestionados) la ha metido directamente en su lista de exclusión. Esto podría convertirse en una buena señal para los mercados locales porque toda esa liquidez no se va a la aspiradora de Musk.  Los que quieran exposición tendrán que buscar vías alternativas: fondos Artículo 6, ETFs de defensa y aeroespacial que la añadan al índice, o acceso a través de Scottish Mortgage Investment Trust (LON:SMT), que ya tiene un 21 por ciento de su cartera en SpaceX privada.

Siguen las inversiones en IA

  • KKR lanza Helix Digital Infrastructure con una dotación inicial de 10.000 millones$. Los socios en el proyecto son Nvidia, la energética Vistra y el fondo soberano de Kuwait. El vehículo nace para construir y operar centros de datos con capacidad de IA a escala industrial.
  • Honeywell anuncia en su investor day que tiene la chequera lista para adquisiciones de entre 2.000 millones y 4.000 millones$. Peter Lau, presidente de la unidad de Industrial Automation de Honeywell, asegura que hay "una barbaridad de oportunidades para el M&A". Y que el negocio de automatización opera en un mercado de 35.000 millones$ donde Honeywell está, "tremendamente infrapenetrado" en soluciones y software. La estrategia es clarísima. Primero el crecimiento orgánico, luego las adquisiciones, siempre en segmentos de misión crítica donde haya sinergias comerciales evidentes y retornos sólidos. El contexto es un grupo que lleva meses reordenando su portfolio: desinvirtió el negocio de almacenes y logística (WWS) por unos 935 millones$ en ingresos anuales, vendió a Brady Corporation la división de Productivity Solutions, y tiene previsto escindir Honeywell Aerospace antes del 29 de junio. Quedará una empresa más pequeña, más enfocada en automatización industrial, con vocación compradora. Las empresas de automatización industrial cotizadas en Bolsa de tamaño medio, como Rockwell Automation, o empresas de software de control de procesos, son candidatas a ser adquiridas o a ver su prima revalorizada.
  • Intuitive Machines disfruta de un ebote fuerte tras las pérdidas del miércoles, empujado por la OPV de SpaceX, que anima al sector espacial
  • KLA Corporation: los planes de Oracle de gastar 20.000 millones más en capex de IA disparan a los fabricantes de equipos de chips. KLA controla los procesos de fabricación de semiconductores y es de las más directamente beneficiadas.
  • Oracle bate en beneficio e ingresos, revista al alza las previsiones para todo el año, y aun así cae el 11%.  ¿Motivo?: anuncia 20.000 millones adicionales en deuda y capital para financiar su expansión en IA. El mercado premia la IA pero no la dilución.
  • Adobe cae a mínimos de 52 semanas antes de publicar resultados de su segundo trimestre fiscal. El consenso espera 5,82$ por acción y 6.450 millones en ingresos. La presión viene de la incertidumbre sobre si la IA generativa perjudica o no al negocio de Adobe.

Mientrras, SpaceX se estrena en Bolsa a 150$ por acción, con una subida del 11%, que ha llegado a situarse en el 20%. La valoración de la empresa especializada en lanzar cohetes al espacio oscila ya entre los dos billones$ y los 2,2 billones. Según esta última cifra, es la sexta empresa más valiosa del mundo, solo por detrás de Nvidia, Alphabet, Apple, Microsoft y Amazon.

La demanda de títulos de SpaceX ha superado los 350.000 millones$, más de cuatro veces lo ofertado. Fondos y bancos de inversión se han quedado con algo más del 70%. El tramo minorista estadounidense, al que la empresa destinó 15.000 millones$ (el 20% de la operación) recibió peticiones por 100.000 millones, muy por encima de las previsiones iniciales.

“SpaceX trata de sacar la ficción de la ciencia ficción y crear un futuro emocionante”, asegura Elon Musk, que se convierte en el primer billonario de la historia. De paso, ha hecho millonarios a 4.000 empleados que habían recibido títulos de la empresa.