10Nov

El 52% esperan cerrar 2026 con crecimientos de la facturación y el 49 % de los beneficios, Y un 56% vaticina que sus niveles de facturación sigan remontando en 2027.

Miguel Ángel Valero

Las empresas españolas están sufriendo los efectos del conflicto en Oriente Medio en el comportamiento de pago de sus clientes. El aumento del precio del petróleo ha desencadenado una escalada inflacionaria, además de incrementar los costes de producción e impactar en las cadenas de suministro. Según revela la oleada de otoño del Estudio de la Gestión del Riesgo de Crédito en España, que impulsan Crédito y Caución e Iberinform, la inflación y los costes energéticos son los dos principales factores que están deteriorando la solvencia de las empresas.

Mientras que en 2025, las compañías situaban estos dos indicadores en la tercera y cuarta posición, un año después aparecen como las dos principales amenazas en la disciplina de pago de sus clientes, en el 49 % y 47 % de los casos. Les sigue muy de cerca la incertidumbre geopolítica (43 %). Por lo tanto, se observa un claro reflejo del entorno económico global en las operaciones comerciales B2B. Mientras que en la anterior oleada de otoño las empresas destacaban como principales retos los costes laborales y la evolución de la demanda, un año después la escalada de precios se cuela en primera posición.

Además, las compañías identifican como elementos de deterioro de la solvencia de los clientes otros factores como la evolución de la demanda y los costes financieros (citados por el 28 % de las empresas), los problemas en la cadena de suministro (17 %) y el impacto arancelario, con el 10 %. 

El 21% de las empresas españolas asegura haber sufrido impagos significativos durante 2026. No se aprecia apenas mejoría con respecto a los niveles registrados hace un año. 

A pesar del complejo contexto del riesgo de crédito que dibuja el estudio, el 52% de las empresas prevén cerrar 2026 con crecimientos de la facturación y el 49 % de los beneficios. Por otro lado, el 33 % de las firmas consultadas no espera cambios en las ventas ni en los beneficios. Para el 18 % de las empresas, en cambio, la previsión es cerrar el ejercicio de 2026 con una caída del rendimiento neto. 

El tejido productivo muestra su confianza en que podrá mantener una dinámica positiva el próximo año. Un 56% espera que sus niveles de facturación sigan remontando, frente al 8% que espera que el próximo ejercicio sea peor que este en términos de ingresos. 

El petróleo se mantendrá en los niveles actuales

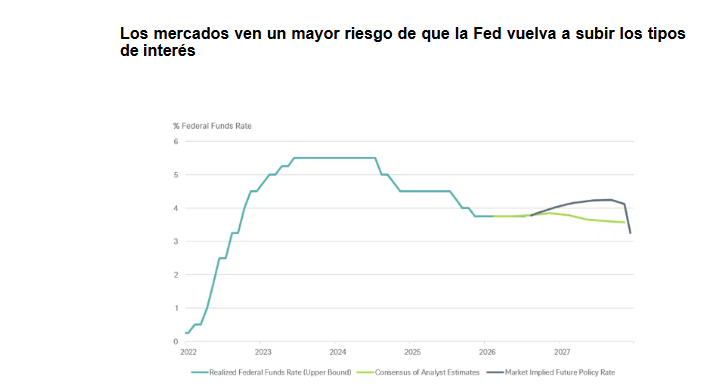
Quizás esto tenga mucho que ver con una buena noticia: la caída en los precios del petróleo. Sorprendía que la referencia Brent se mantuviese por encima de los 100$ por barril en un entorno en el que el tránsito de buques continuaba aumentando pese a la hostilidad iraní. La llegada de las midterms hace pensar que esas tensiones podrían moderarse, al tiempo que comienzan a observarse ciertos acercamientos entre Irán y EEUU. El conflicto, en cualquier caso, está lejos de resolverse por la vía diplomática, aunque sí se ve posible una “solución sucia” que permita mantener los precios del crudo en torno a los niveles actuales. De ser así, sería suficiente para que las presiones inflacionistas fueran disipándose hasta perder prácticamente todo su impulso durante el segundo trimestre del próximo año. Este escenario acerca cada vez más la previsión para los tipos oficiales: una subida en diciembre y ningún movimiento adicional en los siguientes 12 meses. 

La escasez de aluminio se agrava

Por otra parte, las existencias de aluminio en los almacenes de la Bolsa de Metales de Londres (LME) caen un 56% este año, y se sitúan a mínimos desde 1990. El metal inmediato llegó a costar 101,5$ por tonelada más que el de tres meses, que ronda los 3.060. Faltan toneladas por cortes en el Golfo Pérsico, el tope chino y los aranceles. El metal indonesio aún no se puede entregar en Londres. Lo normal es que el aluminio a futuro sea más caro, porque guardarlo cuesta. Si se da la vuelta, nadie quiere esperar. Y cuatro grandes compradores, con una cuarta parte de los contratos de noviembre, aprietan a quien vendió sin metal. Ganan quienes tienen metal ya, como Alcoa, Century Aluminum o Norsk Hydro. Pierden latas y coches, que pagan la prima por tener aluminio cuanto antes.

Aranceles: se prolonga la tregua entre China y EEUU

Otra buena noticia es que China prolonga dos meses la tregua comercial con EEUU, en vísperas de un nuevo encuentro entre los líderes de ambos países. La suspensión del arancel adicional del 24% sobre productos estadounidenses expiraba el martes 10 de noviembre, y ahora se extiende hasta el próximo 10 de enero. Además, se amplía la relajación temporal de las restricciones a los controles de exportación de tierras raras y las tasas portuarias especiales para buques vinculados con EEUU. 

Este anuncio se produce a una semana de la cumbre de líderes de la Cooperación Económica Asia-Pacífico (APEC), que se celebrará en China los días 18 y 19 de noviembre y servirá de escenario para mantener una reunión específica entre los presidentes de China, EEUU y Rusia. Entre las cuestiones que podrían abordarse en ese encuentro, figura la posibilidad de avanzar en un nuevo acuerdo de desarme nuclear.

No obstante, pese a este acercamiento diplomático, Pekín ha advertido que ajustará sus represalias comerciales si EEUU decide implantar nuevos aranceles para sustituir aquellos que fueron anulados por el Tribunal Supremo.

Trump ofrece suavizar su política anti-inmigración

Por otro lado, Trump ha declarado que su política migratoria ha sido “muy dura” y está abierto a suavizarla. El presidente estadounidense, admitió que las deportaciones masivas efectuadas por el ICE han tenido un coste político en las urnas, especialmente cuando han afectado a personas que desempeñaban una “labor útil”. En este contexto, también afirmó que le "encantaría hacer algo sobre inmigración" junto a los demócratas en el Congreso, aunque sin ofrecer detalles concretos. Este cambio de tono resulta llamativo, ya que, pese a la derrota republicana en las elecciones legislativas, Trump sigue conservando amplias competencias en materia migratoria.

Los arrestos realizados por el ICE y los cuerpos fronterizos han aumentado en 2026 en 70.000 personas (+48%) respecto al mismo periodo de 2024, antes de que Trump tomase posesión en la Casa Blanca. Sus declaraciones llegan después de que la inmigración se situara como el tercer asunto más relevante para los votantes en las elecciones midterm –por detrás de la economía y del estado de la democracia–. 

Man Group: incertidumbre en EEUU afecta al empleo y al S&P

Además de la revisión de las valoración de todo lo relacionado con la inteligencia artificial (IA), como publica Dinero Seguro, Kristina Hooper, Estratega Jefe de Mercados en Man Group, señala otras seis tendencias clave:

  • Incertidumbre sobre la política estadounidense: Las elecciones de mitad de mandato han colocado a EEUU en una trayectoria distinta más allá del ámbito de las industrias vinculadas a la IA. Los votantes parecen haber enviado un mensaje claro con lo que se ha denominado un “tsunami azul”. Esto sugeriría una posible moderación en las políticas de la Casa Blanca, como ya vimos cuando la Administración Clinton recibió un fuerte revés en las legislativas de 1994 y posteriormente rectificó el rumbo. Sin embargo, la elección de un nuevo jefe de gabinete por parte de la Administración Trump y las recientes entrevistas del Fiscal General en medios estadounidenses sugieren que el Gobierno está redoblando su apuesta por las políticas actuales, aunque el presidente Trump sí pareció más conciliador en su entrevista en el programa “60 Minutes”. Todo ello apunta a una elevada incertidumbre sobre hacia dónde se dirige EEUU, aunque "considero más probable que aumenten la confrontación y el conflicto". Esto podría materializarse muy pronto en un cierre de la Administración en diciembre. "El arma más poderosa de la que dispone el Congreso es el control del gasto público, por lo que es muy probable que la utilice". 
  • Tendencias de fondo en el mercado laboral estadounidense: La semana pasada se publicó el contundente informe de empleo de octubre en EEUU, que mostró una creación de puestos de trabajo muy por encima de lo previsto, junto con revisiones al alza significativas de las cifras de agosto y septiembre. Fue una grata sorpresa ver más empleo creado en servicios profesionales y empresariales que en el sector sanitario. No obstante, también se produjo un aumento relevante del número de personas que querían un empleo a tiempo completo pero solo pudieron encontrar trabajo a tiempo parcial (lo que tiene implicaciones claras en términos de acceso a prestaciones como el seguro médico, que puede resultar muy costoso). Además, la duración media del desempleo subió hasta unas preocupantes 27,1 semanas, el nivel más alto de la última década excluyendo la pandemia. Lo que encuentro más inquietante es que el crecimiento salarial sigue claramente por debajo de la inflación. En conjunto, el entorno sigue siendo complicado para muchos hogares pese a la sorpresa positiva en el informe de empleo. 
  • Sorpresas de beneficios en el S&P: Hasta el viernes pasado, una gran parte de las compañías del S&P 500 había presentado resultados del tercer trimestre. Los beneficios declarados están solo un 2,7% por encima de las previsiones. Este dato está muy por debajo de la media de los últimos doce meses (13,8%), de la media a cinco años (7,5%) y de la media a diez años (8,0%). Si la cifra se mantiene en el 2,7% cuando todas las empresas del S&P 500 hayan publicado, será el porcentaje de sorpresa de beneficios más bajo para el índice desde el cuarto trimestre de 2022. Habrá que seguirlo de cerca, porque podría ser un anticipo de lo que está por venir.
  • Negociaciones para formar gobierno en Israel: El presidente israelí, Isaac Herzog, ha pedido al líder de la oposición, Gadi Eisenkot, que intente formar un nuevo gobierno. Eisenkot tiene ahora seis semanas para construir una coalición que logre una mayoría parlamentaria, algo que previsiblemente será complicado. Si no lo consigue, el actual primer ministro, Netanyahu, tendrá la oportunidad de intentarlo. Alcanzar una mayoría es muy difícil debido a los objetivos y posturas de política tan divergentes de los distintos partidos; serían necesarias concesiones de gran calado. Sin embargo, si Eisenkot lograra una mayoría parlamentaria y se convirtiera en primer ministro de Israel, "creo que se abriría la mejor oportunidad para poner fin a la guerra en Oriente Medio. Conviene seguir muy de cerca sus esfuerzos por formar gobierno". 
  • Incertidumbre presupuestaria francesa: En una votación unánime, la Asamblea Nacional francesa rechazó el presupuesto para 2027 presentado por el primer ministro, Sébastien Lecornu. El presupuesto incluía medidas de austeridad para reducir el déficit desde el 5,4% del PIB hasta el 5% del PIB; dichas medidas fueron eliminadas por la Asamblea antes de tumbar el proyecto. Ahora parece que el primer ministro podría verse obligado a recurrir a mecanismos extraordinarios para sortear al Parlamento e imponer el presupuesto, con el riesgo de una moción de censura que podría acabar con su destitución. "Considero probable que veamos más disturbios y un aumento del caos y la incertidumbre política antes de que la situación se resuelva. Hay mucho en juego, ya que los 'bond vigilantes' han mostrado muy poca paciencia con el nivel de gasto del Gobierno francés". El único factor que alivió algo la presión sobre la deuda francesa la semana pasada fue la fuerte corrección en los valores tecnológicos, que generó un entorno de aversión al riesgo y ayudó a relajar las tires de la deuda soberana a nivel global. Sin embargo, el descenso de las rentabilidades fue limitado en Francia por las dudas sobre la sostenibilidad fiscal. 
  • Perspectivas sobre los tipos de interés del Banco de Inglaterra (BoE): La semana pasada, el BoE decidió subir los tipos de interés por primera vez en más de tres años. Es interesante que compartiera el diagnóstico del Banco Central Europeo (BCE): hasta ahora ha observado pocos efectos de “segunda ronda” derivados del encarecimiento de la energía. Sin embargo, el BoE dejó claro que le preocupa que esos efectos de segunda vuelta estén “en camino” y puedan trasladarse a la inflación subyacente. En sus cálculos también pesan un crecimiento del PIB mejor de lo esperado y un mercado laboral más tensionado. Mucho dependerá del impacto de las elecciones de mitad de mandato en la política estadounidense y, en particular, en el desarrollo de la guerra en Oriente Medio. El gobernador Andrew Bailey afirmó que, salvo que el conflicto se resuelva, el BoE probablemente tendrá que endurecer más su política. Añadió que si una desescalada del conflicto llevara a una caída de los precios de la energía, el banco central probablemente mantendría los tipos sin cambios en diciembre. El primer ministro británico, Andy Burnham, señaló que los resultados de las elecciones en EEUU podrían abrir una ventana de oportunidad para que la comunidad internacional vuelva a centrarse en la asequibilidad y ponga fin a la guerra en Oriente Medio. 
10Nov

Marta Angulo gana el 'Talento Sénior'. Cegid integra agentes de IA en Peoplenet. ¿Pueden las empresas nativas de IA obtener financiación para sostener flujos de ingresos nuevos y de rápido crecimiento hasta que puedan financiar sus operaciones con sus propios flujos de caja?

Miguel Ángel Valero

Las dudas dentro del segmento de los semiconductores y, por extensión, a todo el ecosistema de inteligencia artificial (IA) se dispararon ante las investigaciones que se están llevando a cabo sobre Jensen Huang, fundador y CEO de Nvidia, la principal compañía del sector, a raíz de su relación sentimental con una supuesta espía china, Alice Huang (sin parentesco pese a la coincidencia de apellidos), una directiva de Megaspeed, una empresa de datos de Singapur acusada de pasar chips de Nvidia a China saltándose los controles de exportación de EEUU, y a la que la inteligencia estadounidense vincula con el principal servicio de espionaje chino (que niega esa acusación). El consejo de Nvidia ha encargado una revisión independiente y Huang sigue al frente de la compañía. 

Crisis de manual. El mes pasado Huang describió sus reuniones con ella como "completamente normales". El domingo 8 de noviembre, dos días después de que The New York Times y Financial Times publicaran que Washington la considera una espía. confirmó la relación ante su consejo de administración y ante la plantilla. y reconoce en una carta que fue infiel a su mujer: "No hay excusa para lo que hice. Lo siento profundamente". 

Abogados externos y consejeros independientes de Nvidia dirigen la investigación. El consejo dice que no tiene "ninguna razón para creer" que se filtraran secretos de la empresa, y de momento nadie ha establecido qué pudo saber ella.

El Congreso pide explicaciones. Los republicanos de la Cámara de Representantes le han dado hasta este miércoles, 11 de noviembre, para fijar una reunión a puerta cerrada. Se esperan más investigaciones en el Congreso sobre el caso.

En paralelo, Nvidia ya exige a sus socios de nube del sudeste asiático que registren dónde están físicamente sus chips, una medida contra el contrabando y para tratar de desmontar las acusaciones de que se han pasado a China eludiendo los controles de EEUU.

Este episodio ha puesto de relieve la importancia del CEO dentro de la organización, que no cuenta en el caso de Nvidia con un plan de sucesión definido, y deja en evidencia un riesgo corporativo relevante para la compañía en caso de que la investigación derive en responsabilidades legales para su máximo ejecutivo.

Más allá de este episodio, la volatilidad en el sector tecnológico continuará, sobre todo por  la evolución de neocloud como CoreWeave o Nebius, uno de los principales focos de preocupación por la capacidad de pago de este tipo de compañías, uno de los eslabones más débiles de la cadena de desarrollo de la IA. Los mercados también están pendientes del Día de Acción de Gracias (el 26 de noviembre), cuando se realizará la IPO (initial public offering, oferta inicial) de  Anthropic.

Man Group espera una revisión de las valoraciones ligadas a la IA

Kristina Hooper, Estratega Jefe de Mercados en Man Group, reconoce que le sorprendió que el rebote de las Bolsas una vez digerido el trauma del tsunami demócrata en EEUU incluyera a los valores relacionados con la IA: "me pareció ilógico ante la probabilidad de una desaceleración en la construcción de centros de datos de IA". En particular, varios parlamentos estatales pasaron a manos demócratas, lo que podría implicar restricciones significativas relacionadas con la IA. Es especialmente relevante que la nueva gobernadora de Texas, Gina Hinojosa, haya prometido una moratoria temporal en la construcción de centros de datos de IA, dado que Texas representa aproximadamente entre el 25% y el 30% de la capacidad de centros de datos que se espera construir en EE. UU. de aquí a 2030. 

Los valores de IA cayeron a finales de la semana, lo que "fue una reacción de mercado más adecuada, ya que reflejaba la realidad de una probable desaceleración en ese despliegue. Espero una revisión de las valoraciones de los valores ligados a la IA por diversos factores, entre ellos un coste de financiación más elevado y un mayor escrutinio por parte de los inversores".

UBS: ¿Pueden las empresas nativas de IA obtener financiación?

Las acciones han repuntado durante las últimas 24 horas, ya que los inversores compraron valores tecnológicos tras la fuerte liquidación (sell-off) de la semana pasada, mientras que unos menores precios del petróleo aliviaron las preocupaciones por la inflación. "Consideramos que las recientes caídas de la renta variable y el posterior rebote son coherentes con un reajuste del posicionamiento y no con el principio del fin del ciclo de inversión en IA, aunque unas expectativas elevadas y los riesgos de concentración deberían mantener alta la volatilidad. Los inversores deberían aprovechar los periodos de fortaleza para reducir una exposición excesiva al sector tecnológico y diversificar entre sectores, regiones y clases de activos", explican en UBS.

Mark Haefele, Chief Investment Officer de UBS Global Wealth Management: “Seguimos viendo potencial de subidas en los índices bursátiles amplios durante los próximos seis a doce meses. La resiliencia de los beneficios empresariales y del crecimiento económico ofrece un contexto positivo para la renta variable. Pero la rápida reversión entre la fuerte liquidación (sell-off) de la semana pasada y el repunte del lunes refuerza la importancia de la diversificación y de una construcción de cartera disciplinada”. “Seguimos siendo constructivos con la renta variable y favorecemos la diversificación, los bonos de alta calidad y la exposición a materias primas de forma amplia”, añade. 

Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable, resalta los "tres problemas matemáticos que la IA aún necesita resolver: ¿Pueden las empresas nativas de IA obtener financiación para sostener flujos de ingresos nuevos y de rápido crecimiento hasta que puedan financiar sus operaciones con sus propios flujos de caja? Y, en el caso de las empresas consolidadas, ¿pueden mantener los flujos de caja de sus negocios actuales para financiar el gasto en la nueva y disruptiva tecnología? Estas preguntas ayudarán a determinar la trayectoria de los mercados a partir de ahora”.

Eastspring: la capacidad de los centros de datos está por debajo de la demanda

Los analistas de la gestora Eastspring Investments, defienden tres tesis:

  • La caída liderada por el sector tecnológico refleja preocupaciones por los costes de financiación de la IA y por una regulación más estricta de los centros de datos tras las elecciones legislativas de mitad de mandato en EEUU. Nuestra perspectiva sobre el desarrollo de centros de datos es de retrasos, no de cancelaciones ni de prohibiciones masivas absolutas.
  • Las recientes caídas en los precios de mercado de las acciones tecnológicas y vinculadas a la IA ya han descontado en gran medida el riesgo de rebajas en las previsiones de beneficios. Aunque los mercados pueden seguir descontando ese riesgo, nuestro análisis sugiere que ya se ha avanzado mucho en ese ajuste.
  • Los bonos están recuperando su papel defensivo a medida que caen los rendimientos. Los dividendos de Asia y una inversión value disciplinada pueden ayudar a que las carteras se mantengan resilientes mientras rota el liderazgo del mercado. La renta variable india podría presentar una oportunidad atractiva, especialmente si bajan los precios de la energía.

El economista jefe, Ray Farris, cree que hay dos fuerzas principales en juego.

  • Los mercados temen que los mayores rendimientos de los bonos derivados del endurecimiento monetario de los bancos centrales a nivel global limiten la capacidad de financiar el gasto en infraestructura de IA.
  • Las elecciones legislativas de mitad de mandato en EEUU han trasladado el control de los gobiernos locales de republicanos favorables a la IA a demócratas que favorecen una mayor regulación de la IA en estados clave.

"No vemos que ninguno de los demócratas que ganó las elecciones esté defendiendo el cese o la prohibición del desarrollo de centros de datos. Por el contrario, sus plataformas se centran en impulsar a las legislaturas estatales a promulgar nuevas regulaciones que exijan una mayor responsabilidad de los centros de datos respecto a los costes de los servicios públicos locales, cambios en los impuestos aplicables a los centros de datos, y la concesión de la autoridad final de aprobación para nuevos desarrollos a las jurisdicciones locales", argumenta.

Además, unos costes de financiación más altos probablemente desplazarían parte del gasto de las neoclouds en el margen. Sin embargo, el gasto total planificado de las neoclouds representa sólo alrededor del 7% del gasto total estimado en EEUU en 2027, y creemos que sería excesivo afirmar que todo ello quedará desplazado. "Si asumiéramos que se cancela por completo la mitad de ese gasto —lo que probablemente sería una sobreestimación—, ello implicaría una reducción del gasto total de solo unos 84.000 millones$".

Además, los hyperscalers, que representan esencialmente el 93% del gasto de capital planificado en IA, no parecen enfrentar restricciones de financiación significativas. Desde el 1 de octubre, han conseguido recaudar con éxito 199.900 millones$ en nueva financiación. Además, está en curso una oferta adicional de capital por 60.000 millones por parte de un hyperscaler, y un laboratorio líder en IA está en proceso de captar hasta 100.000 millones en una OPV, y hay aproximadamente 35.000 millones en OPV de neoclouds en curso.

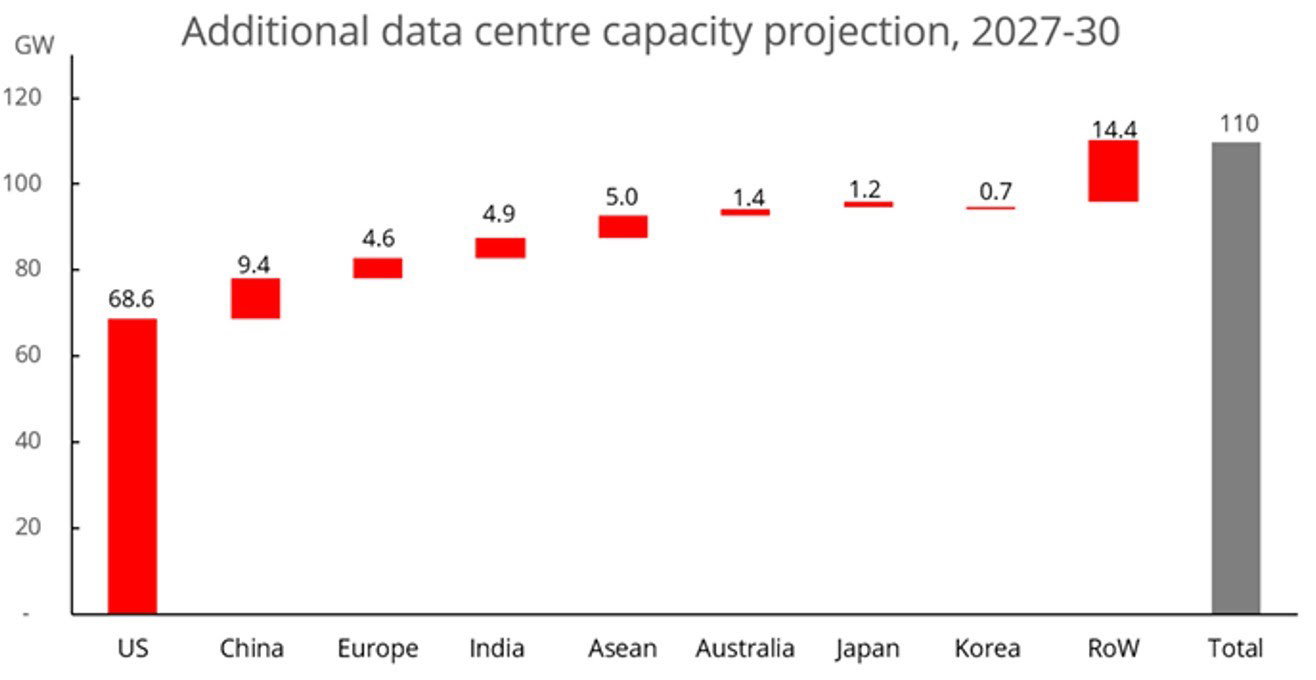
La fijación de precios de mercado de la capacidad de cómputo en centros de datos sugiere que sigue teniendo sentido mantener el crecimiento del gasto en infraestructura de IA. La capacidad de los centros de datos sigue estando por debajo de la demanda, y no en superávit. "Seguimos pensando que el calendario global de desarrollo que sugerimos a mitad de año, de alrededor de 110 GW de nueva capacidad de cómputo hasta 2030, es una estimación razonable. A un coste de desarrollo ahora conservador de 38.500 millones$ por GW, esto se traduciría en un gasto global de unos 4,2 billones durante los próximos cuatro años. Pensamos que un escenario bajista sería de unos 75 GW de nuevo desarrollo, lo que seguiría equivaliendo a 2,9 billones de gasto", explica.

  • AMD se dispara un 13,1% en un solo día. Oppenheimer la sube a comprar con un precio objetivo de 600$, un 34% por encima del cierre del viernes 6 de noviembre, porque el negocio de centros de datos, que casi se duplicó hasta 8.500 millones en el tercer trimestre, crecerá otro 135%  en 2027 y será el 85%de las ventas.
  • Deutsche Telekom agranda su centro de IA en Munich (Alemania) porque los clientes ya lo llenaron. Invierte 250 millones€ en su fábrica de IA de Múnich, que pasa de 12 a 20 megavatios. La primera fase se llenó en siete meses. Aquella fase costó unos 1.000 millones, puso cerca de 10.000 chips de Nvidia, y subió un 50% la potencia de IA alemana. Siemens y Daimler Truck ya son inquilinos. Las cuotas de móvil y fibra apenas crecen, y alquilar cálculo sí. La clave es evolucionar de teleco de dividendo aburrido a casero de IA con los datos en suelo alemán.
  • AST SpaceMobile monta con Rakuten una sociedad conjunta para dar cobertura satelital directa al móvil en Japón, con unos 1.000 millones$ del Gobierno nipón sobre la mesa.
  • JP Morgan mete a Amazon en su lista de favoritas de IA y ve a AWS creciendo más de un 40% en 2027 y 2028.
  • Anthropic ha publicado cómo sus agentes de Claude aprovechan los ratos muertos para revisar y reorganizar su memoria, algo que en el sector se ha bautizado como 'soñar'. La memoria son notas que Claude guarda en archivos y vuelve a leer en sesiones posteriores, y así retoma el trabajo donde lo dejó sin empezar de cero. El trabajo también cuenta qué ha aprendido la empresa sobre lo que una IA debería guardar.
  • Visa ha lanzado una prueba para medir si los agentes de IA saben comprar bien. Ha puesto a 22 modelos de 12 laboratorios a resolver 15 compras realistas, como elegir una tele, un portátil o un aparato de cuidado personal. La conclusión: todavía no están listos para comprar sin que alguien lo revise. El mejor modelo llegó al 82,2% y el peor se quedó en el 28,9%. Visa no ha dicho qué modelos evaluó. En el 54% de las pruebas fallidas la IA acabó haciendo la compra. Saber cuándo no comprar o cuándo falta información es justo lo que peor llevan.
  • OpenAI ya vale 1,25 billones$. Ha cerrado una ronda de unos 11.000 millones con esa valoración, frente a los 852.000 millones de marzo.
  • Higgsfield deja retocar un vídeo de IA por capas. Miracle separa el vídeo en capas para cambiar colores, mover objetos o sustituir textos sin regenerar la escena. Está en beta privada y llegará a ChatGPT y a Claude.
  • Microsoft ofrece la baja voluntaria a 60.000 empleados

SenIA gana el Talento Senior

En España, tampoco la IA se para. El Centro de Investigación Ageingnomics de Fundación Mapfre y el Centro Internacional Santander Emprendimiento (CISE) han elegido a Marta Angulo como ganadora del concurso de ideas ‘ Talento Sénior’ , una iniciativa lanzada en julio para impulsar proyectos innovadores de mayores de 50 años. El proyecto premiado, SenIA , es una plataforma digital que busca conectar a profesionales sénior con startups y pequeñas y medianas empresas que necesitan asesoramiento especializado.

La idea parte de una realidad que afecta a numerosos profesionales mayores de 50 años: aunque cuentan con una amplia trayectoria y conocimientos especializados, muchos encuentran dificultades para seguir desarrollando su carrera, mientras que numerosas startups y pymes necesitan esa experiencia, pero no disponen de recursos suficientes para incorporar estos perfiles a sus equipos. Para dar respuesta a ambas necesidades, SenIA propone un market place digital de asesoramiento por horas que utilizará inteligencia artificial para identificar las competencias de cada profesional y adaptarlas a las necesidades de las empresas. 

Por esta propuesta, Marta Angulo recibirá un premio de 1.000€ para contribuir al desarrollo de la plataforma. “Lo que más hemos valorado de SENIA es que parte de la experiencia acumulada a lo largo de una carrera para convertirla en una oportunidad de negocio. Precisamente, ése es el espíritu del certamen, reconocer que ese conocimiento puede abrir nuevas vías para innovar y emprender”, señala José Ignacio Rodríguez, director del CISE.

‘Talento Sénior’ ha recibido 107 propuestas de 96 personas de toda España, con una edad media de 62,5 años (59%, hombres y con Granada encabezando la participación). "Proyectos como SENIA muestran cómo la experiencia de estos profesionales puede responder a las necesidades de las empresas y generar nuevas oportunidades tanto para ellos como para la economía ”, señala Juan Fernández Palacios, director del Centro de Investigación Ageingnomics.

Cegid integra agentes de IA en Peoplenet

Cegid, una empresa de soluciones de gestión empresarial en la nube para profesionales de Finanzas (Tesorería, Fiscalidad y ERP), Recursos Humanos (Nómina, Tiempo y Talento) y Retail, anuncia la actualización de Cegid Peoplenet, su solución para la gestión de nómina y administración de personal para medianas y grandes empresas, y que evoluciona gracias a la integración de asistentes impulsados por IA. Éstos amplían las capacidades de la solución con dos novedades: 

  • el Asistente de Recibo de Nómina: permite a los empleados resolver dudas de forma autónoma y en lenguaje natural dudas sobre su nómina, como “¿por qué he cobrado menos este mes?” o “¿Por qué ha cambiado mi IRPF?”. Actúa como un "traductor" de datos salariales a un lenguaje natural y sencillo, disponible 24/7. Este asistente permite al empleado resolver de forma autónoma dudas habituales sin necesidad de abrir tickets o esperar al horario de oficina. De este modo, la IA analiza de forma inmediata los datos de la nómina y desglosa conceptos complejos como devengos, deducciones o bases de cotización evitando tecnicismos. Además, realiza comparaciones con retribuciones anteriores y explica las causas de posibles cambios directamente en pantalla, con un enfoque didáctico pensado para empleados sin conocimientos previos en nómina. Las respuestas se generan a partir de los datos de nómina y administración de personal disponibles en Cegid Peoplenet, favoreciendo la coherencia con la información del empleado y manteniendo los estándares de seguridad y confidencialidad de la solución. Todo ello contribuye a reducir la carga operativa de los equipos de RR.HH. y Nómina.
  • y un Cuadro de Mando ahora con IA conversacional: concebido como una herramienta de análisis y visualización de datos de RRHH y nómina, permite a los profesionales transformar los datos operativos disponibles en Cegid Peoplenet en información de apoyo para la toma de decisiones. Descentraliza el acceso a la información mediante el portal del empleado y del manager, permitiendo que los managers consulten de forma autónoma los indicadores clave de su equipo (plantilla activa, costes o absentismo). Con Cegid Pulse, los usuarios también pueden consultar los datos en lenguaje natural y obtener respuestas directas a preguntas como "¿Qué contratos vencen en los próximos 30 días?" o "¿Cuál es la brecha salarial por género entre directivos este año?" Esta automatización permite generar un ahorro de tiempo del 60% en la elaboración de informes y consolidación de datos. Además, amplía de manera estratégica sus capacidades analíticas con dos nuevos cuadros de mando:
    • Cuadro de Mando de transparencia salarial: Diseñado para reducir el tiempo de elaboración de informes y obtener con más agilidad, a partir de los datos de nómina ya disponible de Cegid Peoplenet, los indicadores que contempla la Directiva Europea de Transparencia Retributiva (2023/970/UE). Permite, de esta forma, analizar la brecha salarial por género segmentada por categoría o departamento, comparar devengos medios y generar registros estructurados para auditorías salariales y planes de igualdad.
    • Cuadro de Mando de ausencias: Dedicado a analizar la evolución del absentismo, las incapacidades temporales y las reducciones de jornada, convirtiendo el dato histórico en información útil para anticipar tendencias.

“El verdadero reto actual no es acumular datos, sino el tiempo que tardamos en convertirlos en una respuesta clara y útil, tanto para el negocio como para el empleado. Con esta actualización de Cegid Peoplenet, conseguimos que la IA explique la nómina de manera sencilla a cada trabajador y, al mismo tiempo, facilitamos el análisis de datos estratégicos por parte del departamento de RRHH, liberándole de este tipo de tareas para que se centre en interpretar y asesorar a la empresa”, afirma Daniel López Paíno, Director de la Unidad de Negocio de HCM de Cegid en Iberia, Latam y África.

Aranzadi La Ley se asocia con OdiseIA4Good para la ética en la IA

Aranzadi LA LEY, compañía líder en contenidos, software y soluciones Legaltech, ha anunciado la firma de un acuerdo de colaboración estratégica con la Asociación OdiseIA4Good, avalada por la UNESCO en su labor por garantizar un desarrollo y uso de la inteligencia artificial (IA) guiado por sólidos marcos éticos y en beneficio del bien común. En un momento de profunda transformación digital marcada por la irrupción de la AI Act, la nueva Ley Europea para regular la IA, y los nuevos retos normativos, este acuerdo bidireccional refuerza el compromiso de ambas organizaciones con los más altos estándares éticos, la sostenibilidad corporativa y el rigor jurídico.

“Este acuerdo refleja nuestra convicción de que la innovación tecnológica en el sector legal debe ir de la mano de la máxima exigencia ética y normativa”, ha señalado Cristina Retana, directora de Innovación y Contenidos de Aranzadi LA LEY. “De la mano de OdiseIA4Good, dotaremos a los profesionales del Derecho del conocimiento, el rigor y la visión anticipativa necesarios para liderar con seguridad una transformación digital que priorice a las personas”, añade. “La ética de la IA no puede quedarse en una declaración de principios: debe traducirse en criterios que ayuden a decidir cómo se desarrolla y utiliza esta tecnología. Los profesionales del Derecho tienen un papel esencial en ese proceso”, señala Idoia Salazar, presidenta de OdiseIA4Good. 

Entre los ejes principales de la colaboración destacan el establecimiento de un radar de tendencias regulatorias y éticas, donde la Fundación actuará como observatorio de cabecera para anticipar debates sociotécnicos de máxima actualidad -como el despliegue de la AI Act-. La alianza fomentará la divulgación formativa y la gobernanza ética a través dela coorganización de seminarios web anuales y actividades orientadas a dotar a los profesionales del Derecho de las herramientas necesarias para afrontar los dilemas éticos y de cumplimiento normativo de la IA.

05Nov

"El resultado de las elecciones no fue tanto una victoria aplastante de los demócratas como una derrota aplastante de los republicanos. Básicamente, lo que ocurrió tuvo más que ver con quitar las llaves que con entregar un trofeo", subraya Matt Rowe, director general y gestor sénior de carteras de Solutions en Man Group.

Miguel Ángel Valero

La vuelta de los demócratas a las cámaras legislativas provocó inicialmente cierta inquietud ante posibles reacciones agresivas por parte de los republicanos. Sin embargo, el tono conciliador de Trump, junto con la percepción de que la estrategia más beligerante de los dos últimos años le ha pasado factura, terminó impulsando un rally tanto en las Bolsas como en los bonos. La reacción más evidente fue la caída del precio del petróleo, ante la expectativa de que la nueva presión demócrata desde las cámaras pueda acelerar una solución al conflicto en Irán. Esto, no obstante, está todavía por verse: con las nuevas cámaras sin constituirse hasta enero, Trump conserva una ventana para aprobar la financiación necesaria para prolongar la guerra. 

Por otro lado, la brusca reducción de los costes energéticos favoreció a los sectores más ligados al consumo y también a la renta fija, donde la rentabilidad del Treasury a diez años cayó por debajo del 4,9%. El oro aceleró su avance y volvió a situarse por encima de los 4.100$/onza.

Por el lado negativo, las dudas sobre las posibles consecuencias para el ritmo de desarrollo de los centros de datos (como publicó Dinero Seguro el 4 de noviembre) presionaron a los semiconductores, mientras impulsaron a los hiperescaladores. También sufrieron las compañías de defensa, ante la posibilidad de una reducción de sus contratos.

En cualquier caso, se trata de primeras reacciones y las verdaderas consecuencias de la ola demócrata no comenzarán a vislumbrarse hasta el próximo año. Con un conflicto abierto en Irán y las municiones estadounidenses mermadas tras los ataques de principios de año, parece difícil anticipar recortes significativos en defensa. 

Por otro lado, el desarrollo de los centros de datos constituye uno de los principales ejes sobre los que está creciendo la inversión estadounidense y ya representa alrededor del 12% de la inversión no residencial. Frenar esta dinámica sería, por tanto, contraproducente. Es más probable que veamos una mayor regulación de los proyectos, acompañada de posibles incrementos de costes y mayores concesiones a las comunidades, con especial atención a Texas, que concentra aproximadamente el 30% de los desarrollos previstos hasta 2028.

Con mucho todavía por definir, el movimiento resulta interesante de analizar, pero difícil de extrapolar. Lo que sí parece evidente es que el Partido Republicano está replanteando parte de su estrategia política. Habrá que observar cómo evoluciona su política exterior, especialmente su acercamiento a Rusia e Israel, mientras comienza una carrera de dos meses para aprovechar sus actuales mayorías en las cámaras y dejar lo más encauzado posible el resto del mandato antes del cambio legislativo.

La actividad sigue sostenida en EEUU: la confianza de los empresarios apunta a expansión económica y los datos confirman que la creación de empleo se mantiene resiliente. La confianza de los empresarios del sector de los servicios bajó ligeramente en octubre, pero sigue siendo acorde con una economía en sólida expansión. El ISM no-manufacturero bajó ligeramente cuatro décimas hasta 54,5, con una lectura mixta de los componentes: cayeron más de lo esperado los nuevos pedidos (55,9 vs. 59,8 anterior), mientras que subió el subíndice de empleo (51,4 vs. 50,1 anterior). La creación de empleo privado según ADP repitió niveles de 86.000 nuevos puestos de trabajo en el mes, manteniéndose así en niveles suficientes para que la tasa de paro siga contenida. Este dato que antecede la cifra oficial de empleo que se conocerá el viernes 6 de noviembre deja una señal alentadora de que la creación de empleo se mantuvo sostenida en el último mes. 

The Trader: optimismo generalizado de los mercados

Las elecciones de medio mandato en EEUU han supuesto un importante revés político para Donald Trump. Los demócratas se encaminan a recuperar el control de las dos cámaras del Congreso, dejando al presidente en una posición mucho más complicada para desarrollar su agenda durante los dos años que le quedan de mandato.

Pero lo verdaderamente llamativo ha sido la reacción de los mercados financieros. Lejos de interpretar el resultado como una amenaza, los inversores han respondido con un optimismo generalizado. Han subido las Bolsas estadounidenses y europeas, el oro, la plata, las criptomonedas y los bonos, mientras el petróleo ha sufrido un fuerte desplome.

¿Qué está descontando realmente el mercado? La primera lectura es que los inversores ven con buenos ojos que Trump pierda parte de su capacidad para impulsar unilateralmente nuevas iniciativas legislativas. A partir del 3 de enero de 2027, cuando tomen posesión los nuevos congresistas, cualquier reforma fiscal importante, nuevo programa de gasto o modificación legislativa necesitará negociarse con una oposición que controlará el Congreso. Paradójicamente, lo que desde el punto de vista político supone un debilitamiento del presidente de EEUU puede interpretarse desde el punto de vista financiero como una mayor estabilidad. Los mercados suelen valorar positivamente que se reduzca el riesgo de cambios bruscos en las reglas del juego.

"Pero hay una segunda interpretación que me parece todavía más importante: los inversores podrían estar anticipando un cambio de prioridades en la Casa Blanca", subraya Pablo Gil en The Trader. El resultado electoral refleja un creciente malestar entre los estadounidenses por el encarecimiento de la vida. Aunque la economía continúa creciendo, millones de familias siguen sufriendo las consecuencias de la inflación, los elevados costes de financiación y una pérdida de poder adquisitivo que contrasta con la extraordinaria acumulación de riqueza de los hogares más acomodados.

Y aquí aparece uno de los grandes problemas políticos de Trump. Su política arancelaria ha contribuido a encarecer determinados productos y la guerra con Irán ha provocado una enorme tensión en los mercados energéticos. Dos factores que dificultan precisamente aquello que más necesitan muchos ciudadanos: recuperar capacidad de consumo.

Por eso, una posible interpretación de la reacción de los mercados es que Trump tenga ahora más incentivos para moderar su enfrentamiento comercial con otros países y buscar una salida negociada al conflicto con Irán.

El desplome del petróleo resulta especialmente significativo. Una reducción de las tensiones en Oriente Próximo permitiría eliminar parte de la prima de riesgo geopolítico incorporada al precio del crudo. Y un petróleo más barato significa menores costes de transporte, producción y distribución, lo que ayudaría a contener la inflación. Esa expectativa también puede contribuir a explicar las subidas de los bonos. Si disminuyen las presiones inflacionistas, la Reserva Federal tendría más margen para dejar de subir los tipos de interés o incluso bajarlos en el futuro, favoreciendo la revalorización de la deuda ya emitida.

Las Bolsas, por su parte, podrían beneficiarse de una combinación especialmente favorable: menor incertidumbre política, costes energéticos más bajos y unas condiciones financieras potencialmente menos restrictivas. Europa sería una de las grandes beneficiadas de una reducción sostenida de los precios de la energía, dada su dependencia de las importaciones.

Sin embargo, hay un detalle que invita a ser prudentes. Que suban simultáneamente la Bolsa, los bonos, el oro, la plata y los criptoactivos no significa necesariamente que todos los inversores estén descontando exactamente el mismo escenario. También pueden estar influyendo expectativas de mayor liquidez, movimientos especulativos y reajustes de posiciones después de las elecciones. Y, sobre todo, no debemos confundir las expectativas de los mercados con las decisiones que finalmente adoptará Donald Trump.

El presidente de EEUU ha perdido capacidad legislativa, pero conserva amplias competencias ejecutivas en política comercial, inmigración y, especialmente, política exterior. Un Congreso demócrata podrá supervisar y condicionar muchas de sus actuaciones, pero no podrá impedir automáticamente una nueva escalada militar contra Irán. Ahí reside, precisamente, la mayor incertidumbre. Trump puede interpretar el resultado como una advertencia que le obliga a moderar su política económica y geopolítica, o puede optar por endurecer su posición para demostrar que continúa controlando la agenda política.

Los mercados parecen estar celebrando la posibilidad de un Trump políticamente más limitado y económicamente más pragmático. Un presidente que, tras el castigo electoral, tenga más incentivos para reducir la inflación, rebajar las tensiones comerciales y buscar una salida al conflicto con Irán. Pero esa es, de momento, una expectativa, no una realidad.

"El mensaje más importante de estas elecciones no es solamente que Trump haya perdido el control del Congreso, sino que los estadounidenses están demostrando que el crecimiento económico y las subidas de Wall Street no bastan cuando una parte importante de la población siente que cada vez vive peor. Y para quienes invertimos, la cuestión decisiva no será quién controla el Congreso, sino cómo responde Trump a esta nueva realidad. Porque de esa respuesta dependerá que la euforia inicial de los mercados encuentre fundamentos para mantenerse o termine convirtiéndose en otra decepción", insiste Pablo Gil.

Una economía cada vez más rica, pero con consumidores cada vez más pobres

EEUU sigue siendo la mayor economía del mundo. Sus grandes empresas baten récords de beneficios, Wall Street ha generado una enorme riqueza durante los últimos años y la inteligencia artificial (IA) promete impulsar una nueva revolución tecnológica. Sin embargo, detrás de esa aparente prosperidad se esconde una realidad bastante menos optimista: millones de estadounidenses tienen cada vez más dificultades para llegar a fin de mes.

Es lo que los economistas denominan economía en forma de K. Una expresión que describe cómo una parte de la sociedad sigue prosperando mientras otra se queda atrás. Y lo preocupante es que ambas realidades se están distanciando cada vez más.

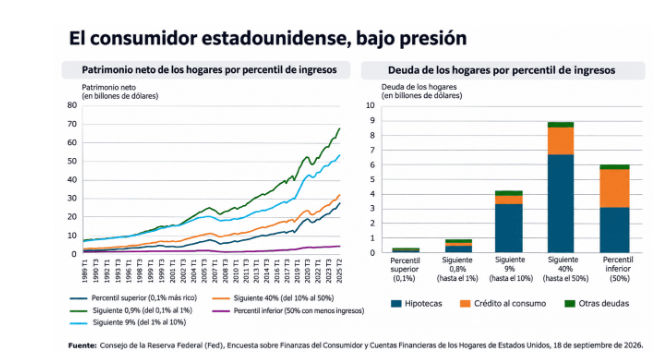
En el gráfico aportado por The Trader se aprecia perfectamente lo que está sucediendo. Desde finales de los años ochenta, el patrimonio del 1% más rico de EEUU se ha disparado, especialmente durante los últimos años. La revalorización de las acciones, los inmuebles y otros activos financieros ha multiplicado su riqueza. Mientras tanto, el 50% de los hogares situados en la parte inferior de la distribución apenas ha conseguido aumentar su patrimonio.

Pero hay algo todavía más revelador. La mitad inferior de los hogares estadounidenses acumula más deuda que patrimonio neto. Aunque su riqueza neta es positiva, sus obligaciones financieras superan ampliamente el colchón patrimonial del que disponen. Esto no significa que todos esos hogares estén sobreendeudados o que su situación sea insostenible. Sin embargo, sí refleja una enorme desigualdad en su capacidad para afrontar dificultades económicas.

Y aquí es donde aparece el verdadero problema. El consumo privado representa aproximadamente el 68% del PIB estadounidense. Casi siete de cada diez$ que genera la economía dependen del gasto de los consumidores. Por tanto, cuando se analizan las perspectivas de crecimiento de EEUU, no basta con observar lo que ocurre en Wall Street o los beneficios de las grandes tecnológicas. Hay que entender qué está pasando con la capacidad de gasto de las familias. Y no todas están viviendo la misma realidad.

Los hogares de mayor patrimonio disfrutan de lo que se conoce como efecto riqueza. Cuando sube la Bolsa o aumenta el valor de sus propiedades, se sienten más ricos y tienen mayor capacidad para consumir, incluso aunque sus ingresos salariales no hayan aumentado demasiado.

En cambio, para millones de familias que apenas tienen inversiones financieras, la situación es completamente distinta. Su capacidad de consumo depende fundamentalmente de su salario y de cuánto dinero les queda después de pagar la vivienda, la alimentación, los seguros, la sanidad o el transporte. Cuando estos gastos aumentan más deprisa que sus ingresos, solo tienen tres alternativas: reducir su consumo, utilizar sus ahorros o recurrir al endeudamiento. Y ninguna de ellas puede sostener indefinidamente el crecimiento económico.

Una familia con elevados ingresos puede destinar una parte importante de su dinero al ahorro y la inversión. En cambio, una familia con ingresos modestos necesita gastar prácticamente todo lo que gana para cubrir sus necesidades. Por eso, cuando la capacidad adquisitiva de las rentas medias y bajas se deteriora, el impacto potencial sobre el consumo puede ser especialmente importante. Son precisamente estos hogares los que tienen una mayor tendencia a gastar cada dólar adicional que reciben.

Esto ayuda a explicar una aparente contradicción que estamos observando en EEUU: una economía que puede seguir creciendo gracias al gasto de los hogares más acomodados mientras una parte considerable de la población siente que su situación económica empeora.

El problema es que esta divergencia también puede distorsionar la interpretación de los indicadores económicos. Las ventas minoristas pueden mantenerse relativamente sólidas, los restaurantes de lujo seguir llenos y las compañías orientadas a consumidores de alto poder adquisitivo continuar creciendo, mientras otros negocios sufren porque sus clientes empiezan a recortar gastos. El dato agregado puede parecer saludable, pero esconder una fragilidad creciente. Y si los hogares con menos recursos comienzan a depender excesivamente del crédito para mantener su nivel de vida, el problema puede agravarse. Porque endeudarse permite adelantar consumo futuro, pero también obliga a destinar una parte creciente de los ingresos al pago de intereses y amortizaciones. El endeudamiento puede sostener temporalmente el consumo, pero también convertirse en un freno para el crecimiento de mañana.

La gran amenaza para EEUU no es necesariamente que los ricos sigan haciéndose más ricos. El verdadero riesgo económico aparece cuando una parte cada vez mayor de la población deja de participar de esa prosperidad y pierde capacidad para consumir.

Una economía puede mantener buenos indicadores durante bastante tiempo gracias al gasto de sus ciudadanos más acomodados. Pero cuanto más dependa de una minoría, más vulnerable será a una corrección bursátil, una caída del precio de la vivienda o un deterioro del empleo.

Por eso, en los próximos meses será fundamental mirar más allá del crecimiento del PIB y prestar especial atención a la evolución de los salarios reales, la morosidad, el crédito al consumo y las diferencias de gasto entre los distintos niveles de renta. Porque una economía puede seguir creciendo mientras una parte importante de sus ciudadanos se empobrece relativamente. Pero resulta mucho más difícil mantener ese crecimiento cuando quienes sostienen buena parte del consumo empiezan a quedarse sin margen para gastar.

Pictet: más rechazo a MAGA que respaldo al populismo de izquierda

Luca Paolini, estratega jefe en Pictet AM, cree que los resultados resultado de las elecciones de mitad de mandato están en línea con los últimos sondeos, aunque la victoria demócrata es uno de los mayores vuelcos en éstas en 50 años, que aleja el peor escenario de impugnación electoral. "Pero no creemos que vaya a traducirse en cambios significativos de política económica ni una reacción importante de los mercados a corto o medio plazo".  Históricamente, los mercados encajan bien los periodos de Gobierno dividido y el S&P 500 llega a registrar rentabilidades ligeramente superiores a la media en estas etapas, cuando es más difícil sacar adelante cambios importantes.

La reacción inicial ha sido bastante previsible: caídas de tecnológicas y bitcoin, aumento del precio de los bonos del Tesoro de EE. UU. y compañías de energías renovables, en línea con las prioridades políticas de los demócratas. Sin embargo, buena parte se ha revertido rápidamente. Hay que tener en cuenta que ya antes de las elecciones los activos más estrechamente vinculados a la agenda de Trump, bitcoin, acciones relacionadas con inteligencia artificial y petróleo, habían corregido alrededor de 10% desde máximos recientes.

Debe interpretarse, sobre todo, como rechazo a la política MAGA (Make America Great Again), más que respaldo a las políticas populistas de la izquierda más radical -los candidatos demócratas más progresistas no han tenido resultados especialmente mejores-. Los resultados también reflejan creciente descontento. En la campaña de 2024, Trump prometió reducir el precio de la gasolina a 2$/galón y los tipos hipotecarios al 3% y ambos están a en más del doble de esos niveles.

El Congreso controlado por los demócratas puede frenar algunas de las principales iniciativas de Trump, como nuevas rebajas fiscales, medidas de desregulación o mayor expansión de la inteligencia artificial y dificultar una nueva escalada del conflicto con Irán. En términos generales, cabe esperar una política menos errática. No obstante, un veto presidencial solo puede ser anulado con una mayoría de dos tercios en ambas cámaras, un umbral muy elevado, aunque no imposible. El resultado refuerza considerablemente la posición de los demócratas para las elecciones presidenciales de 2028, que, de producirse, puede traducirse en una regulación más estricta y subida del impuesto de Sociedades, limitando el crecimiento de los beneficios y la rentabilidad en renta variable. "De todas formas, ya habíamos adoptado recientemente una postura más prudente respecto a activos de riesgo", precisa este experto.

Man Group: los inversores exigen claridad sobre los centros de datos

Los demócratas se han hecho con el control tanto de la Cámara de Representantes como del Senado, y ahora controlan ambas cámaras por primera vez durante la presidencia de Trump. "Nuestra primera conclusión general es que creemos que EEUU podría beneficiarse a corto plazo de un repunte del valor relativo, a medida que se vuelva avalorar la confianza en el Estado de derecho, la transparencia y el liderazgo, con una reasignación cautelosa hacia inversiones constructivas en EEUU", apunta Matt Rowe, director general y gestor sénior de carteras de Solutions en Man Group.

Ahora, EEUU tiene que ganárselo. Lo que viene a continuación parece que será un gran estancamiento. El presidente Trump podría intentar gobernar mediante el veto, y anular un veto requiere dos tercios de ambas cámaras, lo que normalmente es muy difícil de conseguir. Con todas las miradas puestas en las elecciones presidenciales de 2028 y un presidente en el cargo históricamente impopular, los republicanos podrían tener ahora la motivación para oponerse a él en algunas cuestiones, y las órdenes ejecutivas, como la relativa al gasóleo ruso, deberían encontrar cierta resistencia racional. Por su parte, los demócratas necesitarán una política real sobre cuestiones claramente comunicadas y no solo investigaciones sobre la Administración Trump.

La reacción inicial del mercado puso de manifiesto las principales preocupaciones de los inversores, con una caída de las acciones relacionadas con la IA en Asia y de los futuros estadounidenses. Los rendimientos de los bonos del Tesoro y el dólar cayeron, antes de que se produjera un repunte de las acciones y los bonos. La caída del dólar indica que el mercado está descontando la probabilidad de un aumento de la regulación, lo que considera una posible limitación al crecimiento.

Junto con el coste de la vida, los centros de datos fueron un frente clave en las elecciones y esa oposición ha generado una larga acumulación de proyectos a la espera de aprobación. Los inversores no quieren quedarse atascados en un proyecto estancado sin ingresos, y los costes están empezando a reflejarse en las cifras. Los diferenciales crediticios se están ampliando y se están reevaluando las acciones porque los costes reales son considerablemente más elevados y los plazos son más largos.

Valorar estas estructuras de capital es una ecuación complicada y la falta de claridad, concretamente en torno a los ingresos y la rentabilidad, está costando tiempo y dinero a los inversores. El valor de las garantías reales es otro tema totalmente distinto, cuya culpa probablemente deba atribuirse más a la Ley de Moore que a la política republicana o demócrata.

Entonces, ¿qué repercusiones tendrá la victoria demócrata en el sector de la IA? En general, a los mercados no les han gustado las nuevas regulaciones, pero limitarse a instalar centros de datos en los patios traseros de la gente tampoco ha funcionado, por lo que nos encontramos ante un interesante punto de inflexión. "Los inversores, independientemente de sus ideas políticas, necesitan saber a qué normativa estarán sujetos antes de comprometerse con algo que se prolongará durante décadas. Se trata de una parte sustancial de la estructura de costes. Cualquiera que construya hoy un centro de datos se enfrentará a las normas de este Congreso y, posiblemente, a las de un presidente tras las elecciones de 2028. Saber a grandes rasgos cómo serán esas normas suele ser una forma de gestión del riesgo, y creemos que un marco claro podría resultar más rentable a largo plazo que la incertidumbre actual para las empresas que están detrás de la construcción", explica este experto.

Actualmente, cada estado está abordando esta cuestión de forma diferente, "y el modelo que seguiríamos de cerca es el del gobernador de Pensilvania, Josh Shapiro, del Partido Demócrata". Ha basado su enfoque en lo que su administración denomina las Normas del gobernador para el desarrollo responsable de infraestructuras (GRID, por sus siglasen inglés). Los promotores deben construir, aportar o adquirir la capacidad eléctrica que necesiten, de modo que los hogares no acaben pagándola a través de facturas más elevadas. También deben sufragar ellos mismos el coste de cualquier mejora de la red eléctrica, y deben implicarse con las comunidades desde el principio informando a los gobiernos locales, celebrando reuniones públicas y negociando un acuerdo de beneficios para la comunidad.

Muchos otros demócratas siguen definiendo sus posiciones sobre la marcha, y es posible que acaben alineándose con Shapiro. Luisiana ha optado por una vía más directa. Una ley aprobada este año permite a la parroquia de West Feliciana, sede de un gran proyecto de centro de datos, devolver parte de los ingresos a los residentes mediante desgravaciones en el impuesto sobre bienes inmuebles a partir de 2027, siguiendo el modelo del dividendo petrolero de Alaska. La propuesta de Shapiro es la más orientada a la comunidad de las dos y "el modelo más probable para los demócratas", insiste.

Como era de esperar, una guerra que ha disparado la inflación no ha sentado bien a unos votantes que ya llevan años luchando contra el elevado coste de la vida. La solución más sencilla para la inflación sería eliminar la prima de guerra de los costes energéticos, pero el Congreso tiene un poder limitado sobre la política exterior. Los aranceles también forman parte de la ecuación, ya que muchos votantes consideran que contribuyen al aumento de los precios. Con la vista puesta en 2028, es más probable que los republicanos presten atención a esa preocupación. 

El nuevo Congreso podrá afirmar su posición con mayor eficacia a partir de enero, pero esta votación no solucionará todo lo que actualmente molesta a los votantes y a los inversores. Lo que sí hace es cambiar el panorama político. En realidad, en estas elecciones los estadounidenses votaron a favor de los controles y contrapesos, y esto dificultará que cualquier republicano que quiera ganar en 2028 se muestre cómplice o guarde silencio.

El problema a más largo plazo es estructural. La inflación en EEUU se situó en el 3,7% en septiembre, impulsada por la energía, y la enorme deuda y el déficit siguen ahí, lo que contrarresta la postura histórica de los demócratas en materia de impuestos y gasto público, y apunta a un probable escenario de estanflación. El estancamiento político puede ser favorable para los activos de riesgo a corto plazo, pero la necesidad de combatir la inflación no ha desaparecido.

"El resultado de las elecciones no fue tanto una victoria aplastante de los demócratas como una derrota aplastante de los republicanos. Básicamente, lo que ocurrió tuvo más que ver con quitar las llaves que con entregar un trofeo", concluye.

UBS: menos incertidumbre política

El S&P 500 cerró con una subida del 1,6%, revirtiendo la reacción inicial negativa de los mercados de futuros a la victoria de los demócratas tanto en la Cámara de Representantes como en el Senado. La perspectiva de un bloqueo legislativo redujo la probabilidad de cambios radicales de política, mientras que un resultado claro alivió la incertidumbre política. Unos beneficios empresariales resilientes están devolviendo el foco de los inversores a los fundamentales, y las esperanzas de avances diplomáticos entre EEUU e Irán han presionado a la baja los precios del petróleo.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “En general, las elecciones no cambian nuestra opinión de que el crecimiento económico, los beneficios empresariales, la inflación y los tipos de interés deberían seguir siendo los principales factores que muevan los mercados. Los beneficios siguen siendo favorables, y los resultados empresariales recientes aportan nuevas pruebas de una demanda sólida en algunas partes del sector tecnológico y en el conjunto de la economía”.

30Oct

El Banco Central Europeo se muestra reacio a utilizar el Instrumento de Protección contra la Transmisión (TPI) para comprar bonos franceses y reducir los rendimientos.

Miguel Ángel Valero

Los importadores chinos pagan un récord por el cobre y la minera sueca Boliden (de donde es la fotografía del cobre que ilustra este análisis) gana un 77% más. La prima de Yangshan, el sobreprecio que pagan sus importadores frente a Londres, supera ya los 200$ por tonelada, máximo desde 2017. Sus inventarios están bajo mínimos y sus fundiciones producen un 1,1% menos. Cientos de miles de toneladas de cobre huyen a EEUU por los aranceles. En Londres, el contado ya cuesta 217$ más que el futuro. 

El cobre sobra en almacenes de EEUU y falta donde se fabrica, en China. Si el metal de hoy vale más que el de mañana, alguien lo necesita ya. Por eso la minera sueca Boliden gana 4.900 millones de coronas.  La escasez la cobra quien tiene la mina: Freeport-McMoRan y Boliden. El riesgo es que Trump aparque el arancel en una de esas negociaciones con China, y el cobre almacenado en EEUU vuelva al mercado.

Mientras, Blue Owl, una de las mayores gestoras de crédito privado de EEUU, gana 24 centavos$ por acción, cuando se esperaban 23. Y lleva su dinero gestionado a los 330.000 millones$, gracias a captar 12.600 millones$, récord entre institucionales, y 48.800 millones en doce meses. De los 10.200 millones en fondos, 5.600 millones van a crédito y 4.000 millones a activos como centros de datos.

Aun así cae un 35% en Bolsa en el año, ya que el mercado teme impagos de las tecnológicas a las que presta. La acción cotiza todo el miedo al crédito privado mientras las comisiones crecen. Si los impagos no llegan, ese descuento es oportunidad. Pero parece que el temor a una crisis  en el crédito privado se desvanece.

Más actividad en fusiones y adquisiciones. DoorDash paga 17.000 millones$ por Instacart, a 65$ por acción, un 26 por ciento más que antes de los rumores, y al menos tres cuartas partes en efectivo. Es su mayor compra y apunta directo a competir con Walmart y Amazon. 

Thrive Holdings, la filial del fondo de Joshua Kushner, compra ADT por 7.600 millones$ en efectivo. Paga 10$ por acción, casi un 46% más que el cierre del 27 de octubre en Bolsa, y con la deuda la operación valora la empresa de alarmas en 15.300 millones.

Adidas creció un 12% en Norteamérica y un 13% en China, justo donde Nike lleva casi dos años vendiendo menos. Europa, su mayor mercado, cae un 4% hasta 2.240 millones€ por los descuentos, pero el CEO de Adidas, Bjorn Gulden, promete crecer allí a un dígito alto en el cuarto trimestre.

No todo son buenas noticias. LiveWire, las motos eléctricas que Harley-Davidson sacó a Bolsa en 2022, se asoma al abismo: pierde 14,7 millones$ de Ebitda ajustado en el trimestre y retira su previsión anual, que ya contemplaba una pérdida operativa de hasta 80 millones. 

En Francia, el deterioro de la actividad se intensifica. Se contrajo inesperadamente en el tercer trimestre, y de los tres trimestres de este año en dos el PIB ha registrado una caída, lo que confirma la debilidad de la economía en un momento en el que crecen los vientos en contra derivados del aumento de los costes de endeudamiento, las protestas violentas y la incertidumbre política y presupuestaria. El PIB francés cayó un 0,1% trimestral, ya que la inversión continuó disminuyendo y las exportaciones cayeron.

El Banco de Japón mantiene tipos, pero muestra un tono restrictivo que apunta a nuevas subidas y además acelera su programa de venta de participaciones en la Bolsa a través de ETF. Mantuvo su tipo de interés de referencia en el 1,25%, en línea con las expectativas, y la votación se saldó con un resultado de 8 a 1, con el voto en contra de un miembro (Hajime Takata), quien se mostró a favor de una subida al 1,5%. Todo apunta a una nueva alza en la próxima reunión y el mercado asigna una probabilidad de más del 80% a que suba en otros 25 pb en diciembre. La principal novedad de la región vino por el lado de la reducción de su balance y en particular la reducción de las posiciones en ETF. El Banco de Japón comunicó que venderá sus tenencias de ETF a partir de enero a un ritmo anual equivalente al 0,1% del volumen de negociación del mercado, el doble del ritmo del 0,05% acordado en septiembre de 2025. La autoridad monetaria estima unas ganancias anuales realizadas de aproximadamente 1,6 billones de yenes por las ventas de ETF, y basándose en el nuevo plan con este ritmo de venta más rápido podría generar unos 0,8 billones de yenes en ingresos anuales adicionales, lo que supondría un respaldo fiscal oportuno para la administración de Takaichi, que planea recortar el impuesto sobre el consumo de alimentos a partir de abril, medida que generará un agujero anual de 5 billones de yenes en el presupuesto.

Man Group: subida del BCE en diciembre

Kristina Hooper, Estratega Jefe de Mercados en Man Group, cree que el Banco Central Europeo (BCE) está haciendo una pausa, no pivotando. Aunque los precios de la energía han seguido subiendo, la inflación subyacente se ha mantenido relativamente estable. Además, las condiciones de financiación ya se han endurecido considerablemente, favorecidas por dos subidas del BCE este año. El banco central subrayó su compromiso con un enfoque dependiente de los datos, reunión por reunión, en este entorno de creciente incertidumbre y riesgos de inflación.

La inflación subyacente es el dato a seguir. Al igual que el presidente de la Reserva Federal, Kevin Warsh, Lagarde busca más datos antes de la próxima reunión del BCE, pero fue más específica sobre qué datos importan más. Sugirió que la inflación subyacente en los próximos dos meses será la publicación más importante entre ahora y la próxima reunión, porque mostrará si la inflación energética se está filtrando en la subyacente.

El backstop (compromiso) para la compra de bonos está en la caja de herramientas del BCE, pero Francia está por su cuenta por ahora. Los rendimientos de los bonos del Estado francés han subido significativamente debido a preocupaciones sobre la sostenibilidad fiscal, lo que ha hecho que muchos se pregunten si el BCE utilizaría su Instrumento de Protección contra la Transmisión (TPI) para comprar bonos franceses y reducir los rendimientos. El BCE señaló en su comunicado que el TPI, un programa de compra de bonos de emergencia, "sigue disponible para contrarrestar dinámicas de mercado injustificadas y desordenadas." Sin embargo, el BCE parece muy reacio a utilizarlo ahora mismo porque cree que el problema al que se enfrenta Francia es auto-creado. 

En la rueda de prensa, Lagarde afirmó: "la sostenibilidad fiscal es el ancla para una estabilidad económica más amplia", lo cual está en sintonía con otras declaraciones recientes que hizo en un evento de prensa del sector a principios de este mes: "La solución principal y primera está en casa, en Francia. Y tiene que ver con las políticas fiscales". El TPI está ahí si el BCE lo necesita, pero no cree que deba usarse para ayudar a Francia, al menos no ahora.

"La salida anticipada de Lagarde parece, en mi opinión, ligada a la política francesa. Su salida anticipada ya había sido anunciada, y el catalizador parece ser las elecciones presidenciales francesas en abril de 2027, que podrían resultar en la elección de la candidata de extrema derecha Marine Le Pen. Dimitir antes de tiempo permite a los líderes de la UE elegir al próximo presidente del BCE antes de que se elija un nuevo presidente francés", señala. 

Las acciones europeas suben, impulsadas en gran parte por buenos beneficios, pero sin duda ayudadas por el BCE, que mantuvo los tipos en suspenso, mientras que el rendimiento de los bonos franceses a 10 años se alivió ligeramente. De cara al futuro, "creo que una subida de tipos en diciembre sigue siendo una opción muy real y dependerá en gran medida de los próximos datos subyacentes de inflación. Deberíamos seguir de cerca los acontecimientos para ver si llegamos al punto en que el BCE esté dispuesto a usar el TPI. Creo que eso es muy poco probable. Creo que es más probable que podamos ver una desaceleración dirigida del endurecimiento cuantitativo (QT) para apoyar los bonos franceses, aunque espero que el BCE sea reacio incluso a hacerlo".

UBS: subida en diciembre y más en 2027

El BCE mantuvo los tipos de interés sin cambios, tal y como se esperaba de forma generalizada, pero avisa que los riesgos para la inflación siguen sesgados con firmeza hacia lecturas más altas, a medida que los precios del petróleo y del gas continuaron subiendo. La dimisión anticipada de Christine Lagarde añade incertidumbre en la cúpula del BCE, pero la inflación, los precios de la energía y las condiciones de financiación deberían seguir siendo los principales factores que muevan los mercados europeos. Los fundamentales, y no la salida anticipada de la presidenta del BCE, siguen siendo el principal factor que determina los tipos en la Eurozona. Los rendimientos de los bonos soberanos de la Eurozona deberían seguir a los fundamentales y descender de cara al próximo año. La trayectoria del euro sigue siendo alcista.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Seguimos viendo oportunidades selectivas para añadir duración en bonos europeos de alta calidad. Favorecemos los vencimientos a corto y medio plazo, incluidos determinados bonos de agencias, bonos cubiertos (covered bonds) y bonos corporativos, así como a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios”.

“Seguimos esperando una subida de tipos más en diciembre, con el riesgo de más subidas el próximo año. Favorecemos oportunidades selectivas en el euro, los bonos de alta calidad, el crédito y la renta variable europea", opinan Maelle Quillevere, Economista, y Dean Turner, Economista Jefe para la Eurozona y el Reino Unido. “Esperamos que el EURGBP se mantenga en torno a 0,84. Aunque con el tiempo debería producirse una recuperación del euro en términos más amplios, la ventaja de rendimiento de la libra esterlina y un contexto económico y político a corto plazo más favorable siguen favoreciendo al GBP, especialmente en términos de rentabilidad total”, señalan

“Seguimos siendo constructivos con el GBPCHF, ya que el inicio previsto de un ciclo de subidas de tipos del Bank of England (BoE) la próxima semana refuerza la sustancial ventaja de rendimiento de la libra esterlina frente al CHF”, opinan Constantin Bolz, Estratega, y Maelle Quillevere. "La política monetaria debería ofrecer respaldo a corto plazo. Esperamos que el BoE inicie un ciclo de subidas de tipos la próxima semana, mientras que la última reunión de la Fed sugiere que lo que el mercado descuenta actualmente sobre los tipos de EEUU. podría ser excesivamente restrictivo (hawkish)", añaden.

29Oct

En Alemania, la confianza de los consumidores no remonta y se deteriora a las puertas de la llegada del invierno y con los precios de la energía elevándose.

Miguel Ángel Valero

La reunión de la Reserva Federal se ha saldado sin cambios en los tipos de interés y con un tono ambiguo, en línea con las últimas reuniones. La decisión de mantener los tipos se aprobó por 10 votos a 2, con dos disidentes que consideraban más adecuada una subida. Las novedades llegaron, sorprendentemente, por el lado de la intendencia de la Fed. Por una parte, los reiteradamente mencionados equipos especiales de trabajo concluirán sus indagaciones a finales de año, aunque alguno de ellos podría extender sus trabajos más allá de esa fecha. Esto implica que las conclusiones de sus análisis comenzarán a tener impacto a partir del próximo año. 

Por otra parte, y como principal novedad de la reunión, la Fed reducirá de ocho a seis el número de reuniones anuales en las que podrá modificar la política monetaria. Las otras dos se dedicarán a la discusión estratégica y no contarán con una declaración de política monetaria. El nuevo esquema se aplicará parcialmente en 2027, cuando habrá siete reuniones con capacidad para modificar los tipos oficiales, y entrará plenamente en vigor en 2028. La reacción del mercado ha sido aplazar las expectativas de subidas de tipos del año que viene, aunque sigue descontando tres movimientos al alza hasta 2027. 

Man Group: el presidente de la Fed corre el riesgo de ser un 'tigre de papel'

Kristina Hooper, Estratega Jefe de Mercados en Man Group, destaca que, mientras la subida de tipos de septiembre, que fue la primera en tres años, se aprobó por unanimidad, la pausa contó con dos miembros del Comité Federal de Mercado Abierto (FOMC) a favor de un aumento del tipo de política monetaria. Entre ellos, Lisa Cook, "normalmente considerada una paloma monetaria", lo que puede "aumentar la ira de la Casa Blanca y hacer que refuercen sus esfuerzos para que la destituyan".

La pausa fue por el momento, no por la política. "Me parece lógico que la Fed se tome un respiro en octubre, especialmente porque falta menos de una semana para las elecciones de mitad de mandato", subraya. El presidente de la Fed, Kevin Warsh, fue claro al señalar que la política no tuvo ningún papel en la decisión. Describió el periodo entre ahora y la reunión de diciembre como un "intervalo rico en información" que permitirá disponer de más datos cuando se reúnan en diciembre.

Warsh es optimista respecto a la economía estadounidense. Lo describió como fuerte, mencionando que el crecimiento del PIB se había revisado sustancialmente al alza durante la primera mitad de 2026, y prevé un crecimiento aún mejor en la segunda mitad. Defiende que la nueva "medicina de política monetaria" que ha instaurado, que incluye redoblar la apuesta por el objetivo de inflación del 2%, asumir la responsabilidad de que la inflación haya sido demasiado alta durante tanto tiempo y establecer un marco para la toma de decisiones, está empezando a funcionar. Insiste en que la Fed se toma en serio devolver la inflación al objetivo.

Descarta un recalentamiento de la economía y piensa que ha habido una mejora en la productividad, pero considera que se ha medido de forma imperfecta. Aprovecha para anunciar que el Grupo de Trabajo de Productividad y Empleo de la Fed celebrará una conferencia el 16 de noviembre, y que asistirá: "Espero un énfasis particular en la productividad impulsada por IA, así como en medidas más precisas" de ésta. Warsh asume la tesis de Trump y denomina la IA superinteligencia, lo que de puede interpretarse como "una señal de falta de independencia total para la Fed".

El nuevo esquema de la Fed de Warsh implica que en 2027 habrá siete reuniones para decidir los tipos y una de estrategia de política monetaria, mientras que 2028 habrá seis y dos, respectivamente.

El mercado de bonos tomó la decisión con gran naturalidad. El rendimiento del bono del Tesoro estadounidense a 10 años cerró el día en un 5,021%, cerca de donde había comenzado. El rendimiento del bono del Tesoro a 30 años terminó el día al alza, manteniéndose elevado en el 5,347%, aunque ligeramente por debajo del máximo alcanzado el día anterior.

"Warsh parecía no tener sentido de la urgencia. Aunque insistió en que la inflación ha estado por encima del objetivo durante casi seis años, pareció imperturbable ante las recientes publicaciones del Índice de Precios al Consumidor (IPC) y del Índice de Precios al Productor (IPP) y, en cambio, quiso tiempo para revisar los datos. Espero una subida de tipos en diciembre, pero no estoy convencida de que haya un endurecimiento significativo en 2027. Creo que Warsh corre el riesgo de ser considerado un 'tigre de papel' si habla duro sobre la inflación pero no toma ninguna medida. Y como dije tras las tres primeras reuniones de Warsh en el FOMC, creo que su nuevo enfoque, menos transparente —incluida la ausencia de previsión y una rueda de prensa acortada— probablemente generará más confusión y volatilidad en el mercado, al menos a corto plazo", concluye esta experta.

Fidelity: subidas en diciembre y en marzo

Max Stainton, Estratega Senior de Macroeconomía Global en Fidelity International,  subraya que la Reserva Federal mantuvo los tipos de interés sin cambios, como se esperaba, dejando el rango objetivo de los fondos federales en el 3,75%-4%. En su comunicado, el Comité Federal de Mercado Abierto (FOMC) reforzó su valoración de la actividad económica, al tiempo que dejó claro que se encontraba en proceso de "recabar más información" antes de adoptar su próxima decisión. El tono algo más restrictivo se vio reforzado por el voto discrepante de dos miembros del Comité, ambos a favor de una subida adicional de 25 puntos básicos. En la rueda de prensa, el presidente Warsh evitó ofrecer indicaciones sobre la futura evolución de los tipos. 

Sin embargo, sí aportó cierta claridad sobre la función de reacción del Comité y los motivos que finalmente le llevaron a mantener los tipos sin cambios. Warsh reconoció que, aunque el dato del IPC de septiembre no era coherente con el objetivo de inflación de la Fed, el Comité no actuará en respuesta a un único dato y se centrará, en cambio, en las tendencias que reflejen los datos subyacentes. 

Además, Warsh aclaró que el FOMC adoptará un calendario de reuniones 6+2 durante los próximos dos años, lo que permitirá al Comité disponer de tiempo para debatir sobre "estrategia de política monetaria" y, al mismo tiempo, reducirá de ocho a seis el número de reuniones en las que se tomarán decisiones sobre los tipos de interés. 

Warsh señaló que, aunque tanto él como el resto del Comité consideran que las condiciones financieras se han endurecido, le seguiría resultando difícil calificarlas de "restrictivas". En conjunto, esta caracterización de la función de reacción de la Fed, unida a los dos votos discrepantes de sesgo restrictivo, reafirma "nuestra opinión de que la Fed mantiene una inclinación hacia una política monetaria más restrictiva y de que probablemente tendrá que acometer más subidas de tipos de las que ha sugerido hasta ahora". 

"De cara al futuro, nuestro escenario central para lo que queda de año y para 2027 contempla que la economía estadounidense siga mostrando un sólido dinamismo del crecimiento, impulsado por el fuerte ciclo de inversión en capital asociado a la inteligencia artificial (IA). Ante esta sólida trayectoria de crecimiento, unida a un mercado laboral que está volviendo a ganar fortaleza y en el que aumentan las tensiones, nuestro escenario central de inflación prevé que ésta alcance aproximadamente el 3,4% a finales de 2026, antes de moderarse hasta el 2,5% a lo largo del próximo año. En este contexto de repunte de las presiones inflacionistas, esperamos que el conjunto del Comité de la Fed continúe con el ciclo de subidas de tipos que acaba de comenzar. En este escenario central, prevemos dos subidas adicionales, una en diciembre y otra en marzo, si bien los riesgos se inclinan claramente hacia una última subida adicional si las restricciones por el lado de la oferta mundial persisten a lo largo del próximo año", subraya.

Tercer mes seguido de incremento del déficit comercial en EEUU

El déficit comercial de EEUU sigue ampliándose empujado por las fuertes importaciones de bienes de capital destinados a alimentar el desarrollo de la IA. Aumentó en septiembre por tercer mes consecutivo, alcanzando los 134.900 millones$, un +2,1% mensual y situándose en su nivel más elevado desde marzo de 2025, mes en el cual las importaciones se dispararon con las empresas americanas adelantando sus compras para tratar de evitar la entrada de los aranceles de Trump. Por componentes, el valor de las importaciones de mercancías aumentó un 2,4% mensual, mientras que las exportaciones avanzaron un 2,6%. 

Destaca especialmente el incremento del 7,5% en las importaciones de bienes de capital, que alcanzaron un nuevo máximo histórico. Esta categoría incluye ordenadores, componentes informáticos, semiconductores y equipos de telecomunicaciones, todos ellos esenciales para la expansión de la infraestructura de IA. De hecho, si medimos la variación de esta categoría, vemos que el déficit de bienes de capital es actualmente 54.300 millones$ superior al que se registraba un año atrás, una cifra que por sí sola explica más que la totalidad del aumento registrado en el déficit comercial agregado durante ese periodo.

Por su parte, las importaciones de bienes de consumo crecieron un +3,1% mensual, pero permanecen un 12% por debajo de los niveles observados un año antes. Datos que confirman que la fuerza por detrás de este mayor déficit son las necesidades de inversión en componentes para el desarrollo de la IA y que más que superan las ventas al exterior de crudo y derivados.

UBS: "nos gusta Alemania"

En Alemania, la confianza de los consumidores no remonta y se deteriora a las puertas de la llegada del invierno y con los precios de la energía elevándose. El índice realizado por el GfK decepcionó al bajar nuevamente y situarse en -30,8 desde el -30,6 previo y situándose en su menor nivel desde mayo, cuando los precios de la energía marcaron máximos tras el inicio del conflicto en Irán.

El déficit comercial de Alemania con 29 economías clave de Asia-Pacífico alcanzaría casi 146.000 millones€ en 2026, según un análisis de Germany Trade & Invest. Sin embargo, los inversores "deberían tener cuidado de no extrapolar los cambios en los patrones comerciales alemanes hasta llegar a una perspectiva uniformemente negativa para las empresas o la renta variable europeas", precisan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Mantenemos una calificación de Atractivo para la renta variable de la Eurozona y favorecemos un enfoque selectivo que combine la recuperación cíclica con el crecimiento estructural. Dentro de la región, nos gustan los sectores de tecnología de la información, industriales, bancos, salud y Alemania. Seguimos siendo positivos con el consumo discrecional. El sector ha caído debido a unos tipos de interés y unos precios de la energía más altos, pero podría recuperarse con fuerza si mejoran las perspectivas de los flujos de energía”.

"Para los inversores, las expectativas ya estaban alineadas con un menor margen fiscal, lo que limitó el impacto a corto plazo en los mercados de gilts. Sin embargo, con las preguntas difíciles sobre la consolidación fiscal pospuestas para otro momento, es probable que una prima de credibilidad mantenga los rendimientos del Reino Unido elevados en comparación con sus homólogos. En cuanto a la renta variable, creemos que el aumento del recargo a los bancos tendrá un impacto moderado en los beneficios y en la solidez de los balances", aporta Dean Turner, Economista Jefe para la Eurozona y el Reino Unido.

“Esperamos subidas en diciembre y marzo, ya que es poco probable que la inflación muestre un progreso suficiente durante el periodo entre reuniones como para frenar un mayor endurecimiento monetario”, señala Andrew Dubinsky, Economista.

27Oct

En 2022, fue hasta diciembre cuando se conoció la composición final del Senado. En 2020, el control del Senado no se decidió hasta las elecciones de desempate en Georgia, el 5 de enero de 2021, dos meses después del día de las elecciones.

Miguel Ángel Valero

Adam Keogh, investigador cuantitativo sistemático en Man Group, destaca que actualmente, los mercados de opciones valoran un resultado rápido en unas elecciones de mitad de mandato en EEUU. Pero un recuento largo, o el malestar, podría poner a prueba a los mercados más de lo que lo hizo en 2021. Los mercados conviven con dos tipos de riesgo. Los desconocidos conocidos, como elecciones, beneficios y reuniones de la fed. Y luego están las incógnitas desconocidas, y últimamente hemos tenido bastantes, gracias a los conflictos geopolíticos que aumentan la inflación, el cambio de aranceles,  y los agentes de IA rebeldes.

Las elecciones de mitad de mandato del 3 de noviembre son una de las mayores incógnitas conocidas que quedan este año. Pero, ¿tienen actualmente los mercados la capacidad para preocuparse por las implicaciones electorales en medio del aumento de los precios del petróleo, el aumento de los rendimientos de los bonos gubernamentales y la historia de la IA en constante evolución?

Polymarket otorga la victoria completa a los demócratas, lo que significa que ganan tanto la Cámara como el Senado, con un 66%, frente al 50% a principios de septiembre. Se prevé que los demócratas solo ganen la Cámara en un 27% y una barrida republicana en un 8% (debido a los redondeos, las probabilidades de Polymarket no siempre suman un sencillo 100%). Un Senado demócrata con una Cámara republicana se considera extremadamente improbable. Pero Polymarket había estimado la posibilidad de victoria de Lula en las elecciones presidenciales de Brasil en un 16,5% un día antes de que ganara. También dio al partido de protesta de la Lista Estudiantil de Serbia solo un 38,5% de posibilidades de ganar las elecciones anticipadas del domingo 25 de octubre, en las que arrasaron. 

"Con las elecciones de mitad de curso a solo una semana, no podemos permitirnos descartar ningún resultado. Analizar nuestros propios datos, usando opciones y cestas electorales de bancos de inversión, sugiere que a los mercados les importa el resultado de las elecciones de mitad de mandato en EEUU tanto como suelen hacerlo, básicamente un día algo más ajetreado en la oficina", apunta. 

Otras conclusiones incluyen que una barrida demócrata se considera buena para los servicios sanitarios, pero podría ser dolorosa para los mercados de capitales. El mayor riesgo es que el resultado tarde unas semanas en decidirse, sin embargo, parece que el mercado de opciones no ha valorado ese escenario. En el improbable caso de disturbios, los mercados podrían ser menos capaces de desmedirse que el 6 de enero de 2021.

Las opciones, que los inversores pueden usar para protegerse de movimientos bruscos de precio, muestran cuánta volatilidad adicional (el tamaño de las oscilaciones de precio) esperan los mercados tras la votación. "Calculamos que las opciones S&P 500 se valoran  1,2 veces la volatilidad típica de un día para el 4 de noviembre, el día después de la votación. Eso significa que los cambios podrían ser aproximadamente una quinta parte mayores de lo habitual, en línea general con las recientes elecciones de mitad de mandato", explica.

Las elecciones legislativas intermedias se valoran con aproximadamente la mitad de la volatilidad diaria de las presidenciales, y los mercados de divisas muestran un patrón similar en general. Los resultados tecnológicos, los datos de inflación y la próxima reunión de la Fed se valoran con un poco menos de volatilidad adicional. Por tanto, el mercado valora las elecciones de mitad de mandato como un evento mayormente ordinario, asumiendo que el resultado se conoce el 4 de noviembre. 

Sin embargo, esa suposición conlleva un riesgo. El control de una cámara puede depender de un puñado de disputas ajustadas que en el pasado han tardado semanas en resolverse, y el mercado de opciones muestra pocas señales de explicar esto.

¿Qué significan los resultados para los distintos sectores de la economía?

Los bancos de inversión han construido cestas de acciones en torno a cada resultado, emparejando a los ganadores probables con los perdedores. "Analizamos estas cestas mediante un modelo de factores, que muestra que gran parte del riesgo se encuentra en tilts sectoriales, con pocas apuestas grandes en acciones individuales", señala.

Durante el último mes, estas cestas han seguido las probabilidades de su partido en el Polimercado, en medio de mucho otro ruido en el mercado. Una cesta de barrido demócrata parece relativamente defensiva, favoreciendo acciones que tienden a moverse menos que el mercado. Los servicios sanitarios son considerados los mayores ganadores, partiendo de la suposición de que se evitarían más recortes a Medicaid, el seguro médico estadounidense para personas con bajos ingresos. El sector minorista muestra la segunda mayor ganancia. 

Por otro lado, el escenario parece potencialmente doloroso para los mercados de capitales, que abarcan a bancos de inversión y corredores. Una barrida republicana es, en términos generales, una imagen especular.

"Hemos encontrado algunos cambios interesantes en las cestas de este año. No hay grandes apuestas en semiconductores, a diferencia de lo que ocurrió en la antesala de las elecciones presidenciales de 2024. Los fabricantes de chips están en el centro del auge de la IA, por lo que su ausencia sugiere que los desarrollos en IA son, en cierto sentido, una fuerza mayor en los mercados que la política actual. Los bancos son otra omisión notable, aunque la exposición de estas cestas a los mercados de capitales indica que los inversores esperan que una barrida demócrata limite cualquier viento a favor de la desregulación", explica este experto.

El precio anterior asume que el resultado se conocerá al día siguiente. El control de una cámara puede depender de un puñado de carreras ajustadas que tardan días o semanas en decidirse. En 2022, fue hasta diciembre cuando se conoció la composición final del Senado. En 2020, el control del Senado no se decidió hasta las elecciones de desempate en Georgia, el 5 de enero de 2021, dos meses después del día de las elecciones. Cualquier volatilidad derivada de la incertidumbre sobre el control de una cámara y el atasco añadido causado por recuentos y desafíos legales se sumaría al modesto cambio fijado para el 4 de noviembre.

El cojín también puede ser más fino que antes. Los mercados observaron en su mayoría los acontecimientos en el Capitolio del 6 de enero de 2021, con solo una ligera inversión respecto a un día de negociación fuerte, pero eso fue en un entorno de optimismo por la vacuna contra la COVID y tipos de interés nulos. Hoy, con los costes de endeudamiento del gobierno en niveles no vistos en muchos años y los nervios de la IA muy altos, no está claro si los mercados tendrían la misma capacidad para superar tal sorpresa, en el improbable caso de que un recuento disputado se intensificara.

UBS: el mercado de bonos de EEUU seguirá bajo presión a corto plazo

El rendimiento del bono del Tesoro de EEUU a 10 años ha descendido durante tres semanas consecutivas y cotiza por debajo del 5%. Aun así, es posible que el mercado de bonos siga bajo presión a corto plazo. La situación geopolítica sigue siendo fluida, la inflación se ha reacelerado, los hyperscalers están captando más capital para sus inversiones en IA y las preocupaciones fiscales no han disminuido.

La combinación de diversificación, ingresos y potencial de revalorización que ofrecen los bonos de calidad hace que la renta fija siga siendo atractiva a pesar de la posible volatilidad de los rendimientos. Los bonos ofrecen características atractivas para la cartera. Los rendimientos actuales ofrecen ingresos suficientes para compensar el riesgo de una mayor volatilidad de los rendimientos. Un ajuste en lo que descuenta el mercado sobre la Fed deja margen para ganancias de precio.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Seguimos viendo oportunidades en renta fija. Con los rendimientos en los niveles actuales, los inversores cobran por asumir duración y, al mismo tiempo, obtienen una valiosa cobertura frente a escenarios de menor crecimiento. Favorecemos una exposición selectiva a bonos de alta calidad con duración media y larga, y mantenemos la cautela en los vencimientos más largos". “Favorecemos una combinación diversificada de oportunidades estructurales y cíclicas, y la reducción de las concentraciones en posiciones de valores individuales”, apunta.

La decisión del BCE, los datos de crecimiento de la Eurozona y los resultados empresariales pondrán a prueba la resiliencia de la región esta semana. "Mantenemos nuestra visión de Atractivo para la renta variable de la eurozona, a pesar de que esperamos que la volatilidad de los bonos soberanos persista”, añade.

“Dados los fundamentales más débiles del platino y su mayor volatilidad, actualmente preferimos la exposición al oro frente al metal blanco”, apunta Giovanni Staunovo, Estratega. “Ahora esperamos que el paladio cotice en torno a los 1.100$/onza durante los próximos 12 meses, lo que reduce en 100-200$/onza nuestras previsiones anteriores para diciembre, marzo y junio”, añade.

“Reiteramos nuestra perspectiva constructiva sobre el precio europeo del carbono a medio y largo plazo, ya que creemos que se necesitan precios más altos para incentivar a las empresas a reducir aún más sus emisiones de carbono en Europa. Los inversores que quieran participar en el mercado de emisiones deben estar preparados para posibles retrocesos de precios a corto plazo y una elevada volatilidad”, señalan Staunovo y Dominic Schnider, Responsable Global de Divisas y Materias Primas.

Alemania: recuperación de la confianza empresarial

Mientras, la confianza empresarial sigue recuperándose en Alemania y el índice IFO de clima empresarial se elevó a máximos desde 2023. En octubre este indicador repuntó tres décimas hasta 90,2, pero lo más relevante fue la composición de la subida dado que la mejora se sostuvo principalmente por el lado de las expectativas, que subieron 1,2 puntos hasta niveles de 91,6, mientras que la lectura de la situación actual fue lo que frenó una posible mejora más intensa de este indicador al bajar hasta 88,8 desde el 89,5 previo. En conjunto, cifras de confianza alentadoras, dado que a pesar de la subida de los costes de financiación y también de los precios de la energía, los empresarios germanos apuntan a una reactivación en los próximos meses.

Ebury: La libra afronta los Presupuestos de otoño desde una posición de fortaleza

La huida hacia activos refugio se reanudó la semana pasada tras nuevas caídas de las acciones relacionadas con la IA y ataques contra Irán e instalaciones petroleras saudíes, que impulsaron el precio del crudo Brent a máximos de cinco meses.

  • EUR: De entre las divisas del G10, el euro experimentó uno de los peores comportamientos la semana pasada, lastrado por los problemas fiscales y políticos de Francia. El diferencial franco-alemán volvió a ampliarse hasta alcanzar un nivel no visto desde la crisis de la deuda soberana de 2011 y los rendimientos franceses a 10 años llegaron a sus niveles más altos desde 2002. El daño ya se está haciendo sentir en la economía real: el PMI compuesto francés volvió a entrar en territorio contractivo en octubre, situándose en 48,4, lo que arrastró al índice de la zona del euro a su nivel más bajo de los últimos cuatro meses, 51,9. Creemos que el BCE mantendrá los tipos el jueves, y los mercados de waps coinciden casi por unanimidad. Aparte de las declaraciones de Lagarde sobre la economía, la atención de los participantes del mercado y de los periodistas se centrará, sin duda, en los comentarios del Consejo sobre la crisis de la deuda soberana francesa, así como en cualquier señal sobre la disposición del BCE a respaldar la deuda francesa. Si Lagarde hiciera mayor hincapié en los riesgos derivados de Francia o diera a entender que el BCE está dispuesto a intervenir para apoyar los mercados de bonos, los operadores podrían reducir sus apuestas por una subida en diciembre, lo que sin duda afectaría al euro.
  • USD: Los escasos datos estadounidenses publicados la semana pasada mostraron una economía sólida con crecientes presiones inflacionistas. El PMI compuesto preliminar de octubre se moderó ligeramente, pero se mantuvo cerca de su máximo de los últimos cinco años. Más preocupante aún para la Reserva Federal es que los precios de venta subieron al ritmo más rápido desde 2022. El principal factor detrás del comportamiento del dólar continuó siendo el mercado bursátil. Un patrón interesante que se está perfilando es que cuando las caídas se limitan al sector de la IA el dólar se deprecia, pero cuando son generalizadas los flujos hacia activos refugio acaban respaldando a la divisa. Mantenemos nuestra previsión de que la Fed mantenga los tipos este miércoles. Creemos que la atención se centrará en los votos discrepantes y en las orientaciones de cara a la reunión de diciembre, para la cual seguimos previendo una subida de tipos. Los datos del PIB y del PCE del jueves deberían confirmar que la economía se está sobrecalentando. Sin embargo, el dólar ya no se aprecia con facilidad ante las buenas noticias de EEUU y consideramos que los riesgos a corto plazo se inclinan a la baja para éste.
  • GBP: La libra esterlina registró la semana pasada los datos más favorables entre las principales economías. El desempleo cayó inesperadamente hasta el 4,7%, su nivel más bajo en más de un año, y el crecimiento de los salarios fijos repuntó hasta el 3,7%. La inflación de septiembre subió hasta el 3,5%, por encima de lo previsto, con la inflación subyacente y la de los servicios superando las expectativas. Además, el PMI compuesto preliminar de octubre se disparó hasta alcanzar un máximo de ocho meses, situándose en 53,1, y las empresas informaron de que habían contratado personal por primera vez en dos años. La libra se apreció frente al dólar y al euro, lo que supone un resultado inusual. Ahora consideramos que la subida de tipos por parte del Banco de Inglaterra está prácticamente garantizada, siempre que el Presupuesto del miércoles 28 de octubre no contenga ninguna sorpresa fiscal importante que afecte al mercado de bonos del Estado. A diferencia de lo ocurrido en los Presupuestos de otoño de los últimos años, el ministro de Hacienda parece decidido a mantener un perfil bajo y a ofrecer pocas sorpresas. Las subidas de impuestos siguen siendo inevitables, aunque es probable que sean pequeñas y selectivas, y se limiten a ámbitos que tengan un impacto mínimo en las perspectivas de crecimiento de Gran Bretaña. Un paquete modesto de medidas que restablezca un margen fiscal saludable sería bien recibido por los inversores y podría mantener la libra esterlina al alza esta semana.
20Oct

Lejos de estar gobernada por un único conjunto coherente de reglas, la nueva era de alianzas cambiantes implica que los países pueden ser socios económicos en un área y rivales estratégicos en otra. Algunos mercados emergentes cuentan con los fundamentos económicos y la estrategia para navegar con éxito este nuevo entorno.

Miguel Ángel Valero

Los mercados siguen con el foco continúa situado en Francia. Tras los episodios de violencia registrados durante el fin de semana, la deuda soberana sufrió un nuevo revés, con la rentabilidad exigida al bono a 10 años alcanzando su nivel más elevado desde 2002. Más llamativo aún fue el comportamiento del diferencial frente al Bund alemán, que se amplió hasta los 148 puntos básicos (pb), máximos desde 2012 y muy por encima de los 54 pb que llegó a registrar antes del estallido de la guerra en Oriente Medio. De cara a las próximas sesiones, el mercado aguarda la revisión que llevará a cabo Moody’s antes de que finalice la semana, una revisión especialmente relevante ya que sigue otorgando a Francia una calificación superior a la de S&P y Fitch. Aunque una eventual rebaja no tendría consecuencias inmediatas sobre la capacidad de financiación del país, sí serviría para validar el mensaje que el mercado de bonos viene transmitiendo desde hace meses: una creciente percepción de riesgo en torno a la sostenibilidad de la deuda soberana francesa.

En Alemania nuevos datos apuntan a que los costes de producción de la industria se están acelerando, lo que seguirá elevando la presión sobre la inflación en los próximos meses. En septiembre los precios de producción industrial se han disparado más de lo esperado al crecer un 1,9% mensual, lo que aceleró con intensidad el ritmo de crecimiento interanual hasta el +6,7% desde el +4,6% anterior y situándose en su mayor avance desde inicios de 2023. Una vez más, este aumento de los costes de producción estuvo liderado por el componente de la energía, que se disparó un +5,8% mensual (lo que eleva hasta el +14,9% el encarecimiento de la factura frente al mismo periodo del año pasado). Entre estos costes, hay que destacar la electricidad y el gas, que solamente en septiembre se encarecieron un +5,6% mensual.

En EEUU, Trump ha prometido un programa de apoyo de 8.000 millones$ destinado a los agricultores para compensar el encarecimiento del diésel durante la temporada de cosecha. Las ayudas se concederán en función de la superficie sembrada y de las estimaciones de costes de producción, si bien las cuantías específicas para cada cultivo no se conocerán hasta noviembre. El presidente estadounidense es consciente de que algunas de sus políticas están generando crecientes tensiones entre colectivos tradicionalmente afines al Partido Republicano, como agricultores y ganaderos, que se enfrentan al impacto de los aranceles, al aumento de los costes de producción y del combustible, así como a una menor disponibilidad de mano de obra. 

No es casualidad que el anuncio se realizara en Kansas, un estado donde la agricultura desempeña un papel fundamental y que además constituye uno de los bastiones republicanos: desde 1950, todos los senadores elegidos por el estado han pertenecido al Partido Republicano. Sin embargo, la contienda actual se presenta mucho más ajustada, con las encuestas otorgando al candidato republicano una ventaja mínima, de apenas tres décimas. En este contexto, si los demócratas logran retener todos los escaños que actualmente controlan, necesitarían un cambio de signo en cuatro de los siete estados republicanos donde las elecciones al Senado actualmente se prevén más disputadas. Entre ellos destacan Carolina del Norte, al que los mercados de apuestas asignan una probabilidad de un 96% a un vuelco electoral, así como Alaska (74%), Texas (66%) y Ohio (63%).

Decepciona la confianza de los constructores en EEUU, una señal de que los mayores costes de financiación se están trasladando a las expectativas empresariales y actuando de freno en un sector muy dependiente de la financiación. El índice realizado por el NAHB mostró que la confianza de los constructores cayó tres puntos en octubre hasta situarse en 29, su peor nivel de los últimos 14 años. Una lectura inferior a 50 puntos refleja que son más los constructores que perciben un deterioro de las condiciones de negocio que aquellos que observan una mejora. Se trata de una situación que el indicador lleva registrando de forma ininterrumpida desde hace más de dos años y que pone de manifiesto las dificultades que sigue atravesando el sector residencial. Entre los principales obstáculos destacan el elevado coste de financiación (el tipo hipotecario en EEUU está por encima del 7%), el encarecimiento de los materiales de construcción y la persistente escasez de mano de obra cualificada.

UBS prefiere los activos reales de cara a 2027

“Los mercados recibieron señales contradictorias sobre las perspectivas de los tipos de la Fed la semana pasada, ya que la inflación superó las expectativas, pero los responsables de política monetaria siguieron mostrando paciencia. Los índices de gestores de compras (PMI) preliminares ofrecerán las principales señales sobre la actividad y los precios en EE. UU. esta semana. Esperamos un endurecimiento adicional moderado”, apunta Mark Haefele, Director de Inversiones (CIO), UBS Global Wealth Management. 

“Nos gustan los activos reales de cara a 2027 gracias a tendencias seculares duraderas como el despliegue de la IA y la electrificación, mientras que algunas materias primas, como el oro, pueden ayudar a proteger las carteras frente a riesgos persistentes, entre ellos la incertidumbre fiscal y las tensiones geopolíticas sin resolver”, añaden Giovanni Staunovo, Estratega, y Thomas Veraguth, Analista.

Man Group: los hogares de EEUU pierden poder adquisitivo

Kristina Hooper, Estratega Jefa de Mercados en Man Group, cree que el IPC de EEUU de septiembre ofreció otro dato de inflación caliente, con la general como subyacente por encima de lo esperado. Esto añade presión a los hogares estadounidenses y complica el panorama para la Fed.

Con una inflación del 3,7% interanual y el informe de empleo de septiembre mostrando un crecimiento salarial de solo un 3% interanual, muchos hogares estadounidenses están perdiendo poder adquisitivo. Esto es un problema real. La presidenta de la Fed de Cleveland, Beth Hammack, describió el dolor que escucha al hablar con trabajadores de ingresos bajos y medios que tienen dificultades para pagar sus facturas. Y los hogares estadounidenses ya tenían dificultades para pagar sus facturas el año pasado. En la Encuesta de Finanzas al Consumidor, el 20% de las familias estaban atrasadas en los pagos de los préstamos a finales de 2025 (frente al 12% a finales de 2022).

Las presiones sobre los precios son generalizadas. No debería sorprender que la inflación siga elevada dadas todas las fuerzas inflacionarias que actúan en la economía estadounidense, especialmente las guerras en Oriente Medio y Europa del Este. Hammack también destacó la naturaleza generalizada de los aumentos de precios, diciendo que le preocupa que las presiones inflacionarias sean persistentes y puedan arraigarse, especialmente en el sector servicios. El riesgo de estanflación sigue aumentando.

Esta cifra caliente hizo que los mercados reconsideraran la reunión de la Fed a finales de este mes. La herramienta FedWatch de CME Group mostró solo un 22% de probabilidad de subida de tipos; tras la publicación del IPC, esa probabilidad subió al 49%. "A pesar de ello, no espero que la Fed suba los tipos en su reunión de octubre. Cae una semana antes de las elecciones de mitad de mandato, así que creo que el listón es alto para lo que podría obligar a la Fed a subir". señala Kristina Hooper.

Las expectativas de inflación al consumidor están elevadas, pero no están desacelerando: la lectura más reciente mostró expectativas de inflación a 5-10 años en un 3,5%, el mismo nivel que en abril y por debajo del 3,9% de mayo. En entornos estagflacionarios, las estrategias de tendencia multiactivo y el oro y los metales preciosos han tenido un buen desempeño, subraya esta experta.

Banor: el rendimiento de los bonos de EEUU no anticipa una recesión

Francesco Castelli, gestor de Banor Euro Bond Fund, fondo de renta fija corporativa integrado en Banor SICAV, cree que el hecho de que los rendimientos reales de los bonos del Tesoro USA (diferencia entre el retorno del bono y la inflación), hayan llegado al nivel del 3%, no anticipa necesariamente una recesión de la economía. Porque, tal y como sucedió en los años 90, retornos de los bonos soberanos altos pueden convivir con un fuerte crecimiento de la economía. Mientras una bajada de los tipos sigue en duda, Castelli considera que el posicionamiento en duración debe orientarse a captar las excelentes oportunidades del mercado para maximizar los rendimientos.

La elevada oferta de bonos soberanos y la emisión récord de los hyperscalers han situado a los tipos de interés en “niveles vistos por última vez a finales de la década de 1990”. 

Un cambio en las expectativas sobre la Fed podría favorecer una bajada de los tipos, pero el rally de los bonos dista mucho de estar garantizado. “Un rendimiento del bono Treasury a 10 años por encima del 5% no debería ser alarmante” porque es coherente con el fuerte ritmo de crecimiento de la economía en EEUU.

Para desencadenar una bajada de los tipos, será necesario que las expectativas de política monetaria de la Fed empiecen a descontar una pausa, algo que el mercado todavía no anticipa. Lo que prevé la Fed es una subida final de tipos en diciembre, y el mercado piensa que la Reserva Federal elevará los tipos en otro medio punto porcentual en 2027. Por todo ello, el escenario de un repunte del mercado de bonos impulsado por la caída en los tipos, “sigue lejos de materializarse”, concluye Francesco Castelli.

Robeco: la rivalidad China-EEUU es una ventaja estructural para los emergentes

Jan de Bruijn, Gestor de carteras de clientes de Robeco, destaca que, para algunos países, como India, Vietnam y México, la rivalidad entre EEUU y China ya representa una ventaja estructural. Al mantener diferentes formas de flexibilidad estratégica, estos países han podido captar flujos de inversión, comercio y manufactura desde ambos lados de la rivalidad. Esta capacidad para manejar de manera efectiva el comercio y la política exterior entre bloques económicos en competencia es ahora un criterio cada vez más importante.

Sin embargo, el nuevo panorama del comercio global no es solo una función de la rivalidad entre grandes potencias, siendo la estrategia de cadena de suministro 'China-plus-one' solo una parte de un panorama geoeconómico mucho más amplio. Ravi Menon, exdirector general del MAS, sostiene que ahora vivimos en un “mundo cuántico”: una era de geoeconomía intensificada en la que la política comercial sirve fines estratégicos más que puramente económicos. Esto puede abarcar:

  • Aranceles o subsidios para proteger industrias domésticas estratégicas•
  • Controles de exportación que restringen el acceso de otro país a insumos o tecnología crítica
  • Sanciones y límites al acceso a la banca, mercados de capital o sistemas de pago
  • Revisión o bloqueo de inversiones extranjeras en infraestructuras sensibles, recursos, telecomunicaciones o datos
  • ‘Friend-shoring’ en la cadena de suministro para reducir la dependencia de rivales potenciales
  • Competencia por minerales críticos, seguridad energética, infraestructura de datos yestándares industriales

Lejos de estar gobernada por un único conjunto coherente de reglas, la nueva era de alianzas cambiantes implica que los países pueden ser socios económicos en un área y rivales estratégicos en otra. Algunos mercados emergentes cuentan con los fundamentos económicos y la estrategia para navegar con éxito este nuevo entorno. 

Este panorama cambiante ya es evidente en los flujos comerciales. En 2016, EEUU realizaba más comercio con China que con cualquier otra nación, y el comercio bilateral total representaba más del 13% del comercio global estadounidense; para 2025, la cuota de China se había desplomado hasta aproximadamente un 6,4%, y México y Canadá se habían convertido en los dos principales socios de EEUU. Un análisis del Banco Mundial muestra que la participación de China en las importaciones estadounidenses cayó más de cinco puntos entre 2017 y 2023, y que seis economías captaron esencialmente esa cuota: Vietnam (+1,9 puntos), Taiwán (+1), Canadá (+0,75), México (+0,64), India (+0,57) y Corea del Sur(+0,53). Para estas economías, la rápida construcción de un muro arancelario entre China y EE.UU. ha sido beneficiosa.

Aunque China ha perdido algo de acceso al mercado estadounidense, sus exportaciones de bienes a mercados emergentes y fronterizos se han duplicado desde 2015, representando el 44% del total de exportaciones en 2024, con un valor de 1,6 billones$, y ahora afirma ser el mayor socio comercial de más de 160 países

La reubicación de cadenas de suministro y la rápida adopción de nuevas tecnologías y sistemas desde China probablemente representan un saldo positivo neto para muchos países en desarrollo. Además, aunque los mercados emergentes están importando más desde China, sus exportaciones hacia EE. UU. han crecido, lo que valida la tesis de la relocalización. En 2025 las exportaciones de Vietnam a EEUU crecieron un 41%, las de Tailandia un 43%, las de India un 11% y las de Indonesia un 34%, a pesar de la imposición generalizada de aranceles por parte de EEUU.

El comercio también se está profundizando entre mercados emergentes, de manera independiente de EEUU y China. Según el FMI, este comercio ha crecido desde aproximadamente el 5% del comercio global total en 1990 hasta el 21% en 2024. El comercio intra-mercados emergentes representa ahora casi la mitad del total de estos mercados, frente al 24% en 1990. Excluyendo a China, el comercio intra-mercados emergentes representa el 38% del comercio total de éstos. Esto es importante para la inversión en mercados emergentes porque una ampliación de las relaciones comerciales puede reducir la dependencia directa de sus economías respecto a la demanda estadounidense, aunque las condiciones financieras y los ciclos económicos globales siguen estrechamente interconectados. El progreso económico en los mercados emergentes también se refleja en una creciente participación en el PIB mundial.

  • México: una historia de éxito de nearshoring. A pesar de las fricciones políticas con EEUU relativas a derechos de agua, drogas y migración, México ha reforzado su papel como proveedor clave para Estados Unidos de productos manufacturados, componentes y recursos primarios en la última década, con exportaciones equivalentes al 48% del PIB en 2025. En 2023, México superó a China como la mayor fuente de importaciones de bienes de EE. UU. por primera vez en más de dos décadas, gracias al Acuerdo Estados Unidos-México-Canadá (USMCA). La dependencia de México del mercado estadounidense lo expone a incertidumbres políticas y en la política comercial, incluyendo la revisión conjunta del USMCA en 2026. No obstante, ser un centro de nearshoring para la economía más grande del mundo es una posición privilegiada que ha acelerado el desarrollo económico del país. La relación comercial de México con China no es tan relevante económicamente, pero no menos compleja. Las importaciones de electrónica, maquinaria, equipo eléctrico y componentes automotrices apoyan la producción para el mercado estadounidense, mientras que los bienes terminados chinos, en particular coches y camiones, han encontrado una mayor resistencia. Para Robeco, México está gestionando con cierta habilidad sus delicadas relaciones comerciales, por lo que mantiene una pequeña posición con sobre ponderación en el país, mientras "seguimos atentos a nuevas oportunidades".
  • Vietnam es el campeón de la estrategia China-plus-one, aprovechando las barreras arancelarias entre EEUU y China para convertirse en una ubicación alternativa de cadena de suministro y un centro de transbordo para China, construyendo simultáneamente un enorme superávit comercial con EEUU en la última década. El impacto positivo que ha tenido en el desarrollo económico de Vietnam es ya evidente, y su rápida modernización industrial y la aparición de empresas altamente eficientes y rentables está atrayendo la atención de los inversores. Esto queda destacado por su reciente inclusión en un índice importante de mercados emergentes, lo que incrementará los flujos de inversores a través de vehículos pasivos. A pesar de los riesgos inherentes a este acto de equilibrio entre EEUU y China, la combinación de Vietnam de una demografía ventajosa con una rápida industrialización y financiarización lo convertirá en un país cada vez más importante en el universo de mercados emergentes.
  • India es la máxima expresión de la neutralidad geoeconómica. Nueva Delhi lo denomina ‘multialineación’, una política de relacionarse con todas las partes en sus propios términos, sin subordinarse a ninguna. Depende del petróleo ruso con descuento y de sistemas de defensa rusos, mientras intenta profundizar simultáneamente la cooperación en semiconductores, espacio y seguridad con EEUU. Además, India y la Unión Europea concluyeron las negociaciones del Acuerdo de Libre Comercio (TLC) en enero de 2026, aunque su entrada en vigor está pendiente de revisión legal, firma y ratificación. También se está negociando un acuerdo comercial India-EE. UU., cuya implementación depende de que EEUU. conceda a India un régimen arancelario mejorado y ofrezca garantías sobre futuras acciones comerciales estadounidenses. La emergencia de India como centro manufacturero, vital para sus intereses a medida que abre su economía a más importaciones, es especialmente visible en el sector de la electrónica. En el segundo trimestre de 2025, los smartphones fabricados en India representaron el 44 % de las importaciones estadounidenses, frente al 13 % un año antes, con una producción india que se disparó un 240%,superando a China como principal proveedor de EEUU. India tiene un déficit significativo en bienes con China, principalmente en componentes electrónicos, maquinaria industrial y alguna tecnología de energía renovable, pero es menos dependiente económicamente que mercados de tamaño similar. La posición de India como la quinta economía más grande del mundo con demografía ventajosa implica que su influencia en el comercio y la política global solo tiende a crecer. No obstante, Robeco mantiene una posición de infra ponderación en acciones indias debido a preocupaciones continuas sobre valoración y la ausencia de catalizadores por los altos precios de la energía.
  • Brasil sigue una estrategia similar a la de India, con multialineación, y al igual que India, cuenta con el peso político y la escala económica para llevarla a cabo con éxito. China es, con diferencia, el principal socio comercial de Brasil, especialmente en exportaciones de materias primas e importaciones manufacturadas; EEUU tiene un volumen menor de comercio pero sigue siendo muy importante en inversión, manufactura avanzada, servicios, finanzas y tecnología. Su economía se ha diversificado cada vez más, con oportunidades crecientes en servicios financieros, tecnología, sectores de consumo, aeroespacial e infraestructura. Además, el país ha avanzado en el desarrollo de mercados de capital domésticos más profundos y reformas de pensiones que han aumentado la participación de la inversión local. Persisten desafíos fiscales, pero el sector corporativo brasileño continúa mostrando resiliencia y adaptabilidad. Para los inversores activos, los periodos de incertidumbre macroeconómica suelen crear oportunidades de valoración atractivas, y la estrategia de acciones de mercados emergentes de Robeco mantiene una sobre ponderación en Brasil. 
  • Argentina es actualmente un aliado político fuerte de EEUU, pero no es muy dependiente ni de EEUU ni de China en términos comerciales. En octubre de 2025, EEUU ayudó a rescatar al gobierno argentino con un swap de moneda de 20.000 millones$, del cual aproximadamente 2.500 millones fueron utilizados y posteriormente reembolsados, dándole al presidente Milei un tiempo vital para continuar su programa de reformas, una intervención unilateral y rápida que habría sido improbable bajo el anterior orden internacional basado en reglas. A pesar de su alineación política con EEUU., Argentina conserva una opción geoeconómica. China sigue siendo un destino importante para las exportaciones de recursos de Argentina y los bancos centrales de ambos países renovaron un acuerdo bilateral de swap de moneda por cinco años, valorado en un potencial de 130.000 millones de yuanes (unos 19.000 millones$). La inflación, los controles de capital y las crisis soberanas recurrentes han minado durante mucho tiempo la confianza de los inversores, por lo que las reformas recientes de Milei se han centrado en restaurar la disciplina fiscal, reducir las distorsiones del mercado y reconstruir la credibilidad con los inversores. Aunque el proceso de ajuste sigue siendo desafiante, sujeto a críticas internas significativas y con riesgos elevados, la dirección de la política finalmente ha cambiado de manera significativa. Para los inversores, hasta ahora las señales son alentadoras: Argentina está pasando cada vez más de ser un país en crisis perpetua a un mercado donde las reformas podrían desbloquear un valor sustancial a largo plazo si se implementan con éxito. La estrategia de acciones de mercados emergentes de Robeco ahora tiene una pequeña exposición a Argentina, un país que sigue fuera de los índices de mercados emergentes.
13Oct

El FMI vaticina un repunte en 2027. Goldman Sachs recomienda sobre ponderar la Bolsa Mundial. Man Group aconseja no descartar los bonos todavía, y UBS opta por las materias primas.

Miguel Ángel Valero

El Fondo Monetario Internacional (FMI) eleva su previsión de crecimiento mundial y apunta a que el ciclo económico se mantiene resiliente. La actividad ha resistido la guerra en Oriente Medio, impulsada por la capacidad de adaptación del sector privado y sobre todo por una fuerte inversión en inteligencia artificial (IA). Por el lado de la inflación, las tensiones sobre los precios siguen en aumento. En este contexto, y suponiendo que el conflicto no se agrave y que los mercados energéticos se normalicen gradualmente, el FMI proyecta que el crecimiento mundial se ralentice este año hasta el 3,1%, pero que en 2027 repunte hasta un avance del 3,4%, mientras que la inflación aumentaría hasta el +4,7% y luego se moderaría hasta +4,1% en 2027.

Estas perspectivas se enfrentan a factores adversos, entre ellos, las vulnerabilidades fiscales. Además, advierte de que las economías más dependientes de las importaciones de energía y menos expuestas al auge de la inversión en tecnología se enfrentan a un escenario más complejo. 

El FMI apunta a que EEUU mantendrá un crecimiento sólido por encima del 2% (estima un avance del 2,3% tanto para este como para el próximo), mientras la zona euro mantendrá un avance más modesto al crecer un 1,1% este ejercicio y una aceleración de una décima hasta el 1,2% en 2027. Entre las principales economías de la región, España sigue liderando, pero se desacelera: crecimiento previsto para este año del 2,5% que se frenará en 2027 hasta el 1,8%.

Goldman Sachs se apunta a esta ola de optimismo. Sube la Bolsa mundial a sobre ponderar tres meses desde neutral: ve beneficios sólidos y precios más baratos antes de las presentaciones de resultados y con el S&P 500 cerca de máximos. También recomienda sobre ponderar los bonos, a 12 meses. Vaticina una inflación menguante en 2027. Pero también avisa de un trimestre movido por los tipos y las elecciones de medio mandato, y reconoce que se está cubriendo con opciones por si sus previsiones no aciertan. 

Pese al rápido aumento de los rendimientos de la deuda a largo plazo en EEUU, los indicadores macroeconómicos continúan mostrando solidez: el mercado laboral mantiene su fortaleza y el consumo sigue siendo resiliente.

La presión de Irán en Oriente Medio continúa aumentando en torno al estrecho de Ormuz, en un periodo marcado por la relativa contención de Estados Unidos antes de las elecciones legislativas de noviembre. Al mismo tiempo, las fuerzas hutíes se encuentran cerca de rodear la ciudad de Taiz y los recientes ataques contra infraestructuras civiles en Arabia Saudí añaden tensión a la alianza entre el Gobierno de Yemen y Riad. La apertura simultánea de varios frentes complica la estrategia de respuesta y dificulta determinar dónde concentrar los esfuerzos para contener a las fuerzas hutíes.

Pese al optimismo, sigue la mala racha en fusiones y adquisiciones, como publicó el 12 de octubre Dinero Seguro. Starbucks desmiente que vaya a comprar Chipotle y entierra la especulación de una OPA. Tras el no oficial, Starbucks (que presenta resultados el 29 de octubre) subió en torno a un 1,5%y Chipotle cayó cerca de un 2,5%. 

Luces y sombras en China

Comienzan a publicarse las primeras cifras sobre el acuerdo comercial entre la Unión Europea (UE) y China que busca un reequilibrio de los intercambios entre estas economías. La Comisión Europea las cifras previstas para las importaciones de coches híbridos desde China, que entrará en vigor el próximo 1 de diciembre y que solamente permitirá la entrada en el Mercado Único de 350.000 unidades, una cuota a partir de la cual las aduanas europeas pararían cualquier entrada adicional. Este límite se incrementará a un ritmo del 6% cada año. Según los análisis de la Comisión, el acuerdo permitirá que la cuota de mercado que mantiene China en coches híbridos se modere desde el 12% actual hasta el 6%. 

Este tope de importaciones se aplicará también a las empresas europeas que fabrican automóviles en China, pero no se aplicará a las plantas que mantienen las empresas chinas en suelo comunitario, como por ejemplo las de España. 

Dentro del acuerdo comercial alcanzado el pasado viernes, y a cambio de esta concesión, China facilitará la exportación de materias primas estratégicas como las tierras raras y reducirá las barreras arancelarias a ciertos productos europeos, como componentes de automoción y bienes de consumo. 

Un acuerdo que en el corto plazo permite una pausa y reduce el riesgo a un escenario de mayores aranceles y de guerra comercial más tensa, pero que no evitará que la presión siga elevada de cara a próximas rondas de nuevas negociaciones.

Volkswagen se pega el batacazo en China. El fabricante alemán entregó 1,89 millones de coches en el tercer trimestre, un 14,3% menos que hace un año y su peor caída en más de cuatro años. En China, su mayor mercado, las entregas se hundieron un 38,5% mientras las marcas locales le comen cuota. 

Y el buque insignia de LVMH, Louis Vuitton, flojea, las ventas de moda caen y el boicot chino pasa factura. El mayor grupo de lujo del mundo firma un trimestre flojo: su moda y marroquinería vendió un 5% menos de lo esperado. La región de China fue la única en rojo, otro 5% abajo. Ya la acción pierde más de un 40% en la Bolsa París, su peor año desde 2008. Louis Vuitton ganó un pleito de marca a Molly Tea, una tetería china, y el consumidor de ese país se enfadó. Cuando el que más lujo compra hace boicot, las ventas lo notan enseguida.  Mala señal para el lujo europeo, si China no tira, LVMH, Kering y Hermès lo sufren. Atención al poder del consumidor chino. 

Ebury: la estabilización del mercado de bonos impulsa las divisas de riesgo

Los mercados mundiales de renta fija se estabilizaron finalmente la semana pasada, y los de divisas siguieron su ejemplo. El rendimiento de los bonos del Tesoro a 10 años alcanzó un nuevo máximo de 24 años el jueves 8 de octubre, aunque cerró la semana ligeramente a la baja, mientras que los bonos franceses recuperaron parte de sus pérdidas recientes. El índice del dólar estadounidense había subido de forma sostenida impulsado por las caídas en los mercados de bonos, pero terminó la semana prácticamente sin cambios. Los inversores en renta variable interpretaron este entorno más calmado como una señal positiva: el S&P 500 marcó nuevos máximos históricos a mediados de semana, pese a que los rendimientos a largo plazo se situaban cerca de máximos de varias décadas. 

Recomendamos no otorgar demasiada relevancia a una sola semana de tranquilidad. Ninguna de las preocupaciones fiscales de Francia o el Reino Unido se ha resuelto, y el repunte bursátil parece cada vez más desconectado del aumento del coste de la financiación a largo plazo. Por ahora, sin embargo, los bonos parecen haber caído lo suficiente como para atraer a algunos cazadores de gangas.

Esta semana presenta una agenda muy cargada que pondrá a prueba la nueva calma en los mercados de bonos. La inflación del IPC de EEUU de septiembre, que se publica el miércoles, será el centro de atención. El presidente de la Fed,Warsh, intervendrá el jueves 15 de octubre por la tarde, junto con Bowman y Hammack a principios de semana. Serán las últimas intervenciones programadas de la Fed antes de que comience el periodo de silencio el sábado, previo a la reunión del 27 y28 de octubre. En el Reino Unido, el jueves se conocerá el PIB de agosto y habrá una inusual cantidad de intervenciones de miembros del Comité de Política Monetaria (MPC), que concluirán con la del gobernador Bailey el viernes. Lagarde y Schnabel (BCE) hablarán el miércoles. Las reuniones anuales del FMI se celebran durante toda la semana.

  • EUR: Tras un comienzo de semana complicado, tanto los bonos soberanos franceses como el euro se estabilizaron la semana pasada y repuntaron simultáneamente. La favorita en las elecciones presidenciales, Le Pen, ofreció la semana pasada garantías sobre un mayor control del gasto público, algo que los mercados parecen haber acogido con agrado. Sin embargo, las protestas y manifestaciones registradas en todo el país en los últimos días en favor de una mayor financiación de la educación superior ponen de manifiesto lo difícil que resultará sanear las cuentas públicas y mantener a la vez el apoyo de la base electoral. Seguimos siendo cautelosos: las perspectivas de una consolidación fiscal seria en Francia a largo plazo siguen siendo sombrías de cara a las elecciones presidenciales del año que viene. Los mercados han reducido sus expectativas de subida de tipos por parte del BCE debido a la agitación en los bonos soberanos franceses. Lagarde y Schnabel tendrán la oportunidad de ajustar dichas expectativas esta semana, antes de la reunión del 29 de octubre, en la que parece muy probable una pausa. Mientras tanto, el destino del euro seguirá ligado a los diferenciales franceses.
  • USD: Las actas del FOMC de la semana pasada se interpretaron con un tono hawkish, pero son anteriores a los débiles datos de empleo de septiembre y a las lecturas de inflación modestas registradas desde entonces. Seguimos pensando que la Fed mantendrá los tipos este mes, ya que esperamos una cifra mensual moderada (del 0,2 % o menos) en la inflación subyacente del informe de septiembre que se publica esta semana. Cualquier sorpresa al alza en ese dato llevaría rápidamente a los mercados a revalorizar las probabilidades de una subida en octubre y podría permitir al dólar romper el rango en el que se ha mantenido desde el verano de 2025. Nuestro escenario base apunta a una estabilización continuada de los mercados de renta fija y a efectos indirectos contenidos derivados de las subidas de los precios de la energía, lo que eliminaría un soporte clave del reciente repunte del dólar. Los participantes del mercado también estarán pendientes de las elecciones de mitad de legislatura de principios de noviembre, que podrían resultar ligeramente bajistas para el dólar si el bloqueo en el Congreso limita la capacidad del Gobierno estadounidense para aprobar nuevas iniciativas de gasto o de expansión fiscal.
  • GBP: La libra esterlina sigue alcanzando nuevos máximos de 16 meses frente al euro, mientras se estabiliza frente al dólar estadounidense. Al igual que la semana anterior, esto se debió más a los problemas del euro que a buenas noticias procedentes del Reino Unido. Los mercados esperan cada vez más que el Banco de Inglaterra suba los tipos en su reunión del 5 de noviembre, y coincidimos con esta visión, aunque seguimos considerando que se trataría únicamente de una subida puntual de carácter preventivo. Esta semana escucharemos las declaraciones de los miembros del MPC Mann, Greene y Pill, que votaron a favor de la subida en septiembre. Dado el renovado interés de los inversores en bonos por la sostenibilidad fiscal, el presupuesto de otoño de este mes sigue siendo un riesgo crítico tanto para los gilts como para la libra, y es poco probable que los datos del PIB del jueves alteren esta situación. Como gran parte del margen de maniobra fiscal del Gobierno se ha visto mermado por el repunte de los rendimientos, consideramos que las subidas de impuestos adicionales son inevitables, incluso antes de alcanzar las ambiciones de gasto de Burnham. Las repercusiones en los mercados dependerán de si Healey logra minimizar los daños y convencer a los inversores de que los futuros planes de gasto no comprometerán la sostenibilidad de la deuda. El margen de error es reducido y los riesgos para los activos británicos parecen inclinarse a la baja de cara a este acontecimiento fiscal.

Man Group: no se deben descartar los bonos todavía

Por otra parte,  Peter Weidner, analista cuantitativo principal y director de estrategias de rentabilidad total; Tom Frith, investigador cuantitativo, y Tarek Abou Zeid, socio y director de gestión de carteras de clientes en el área de inversión sistemática de Man Group, sostienen en un análisis que el simple hecho de que la inflación esté elevada no es malo para los bonos del Tesoro; se necesita un rápido aumento de la inflación para que los bonos bajen.

"Últimamente, los bonos han recibido mucha mala prensa. Han sido unas semanas volátiles, en las que las preocupaciones en torno a la inflación, la (in)sostenibilidad fiscal y la correlación entre acciones y bonos han empujado los costes de financiación de EE. UU. a su nivel más alto en casi 25 años la semana pasada. La volatilidad también se ha extendido a los bonos soberanos europeos. ¿Son reales estos riesgos? Por supuesto. ¿Significa eso que los bonos ya no merecen un lugar en una cartera a largo plazo? Creemos que no", argumentan.

Hay muchas razones para mantener una asignación estratégica en bonos, entre las que destaca su tendencia a comportarse bien cuando las acciones caen. "No estamos seguros de que la gente nos escuche, ya que la narrativa general actual es que la inflación se mantendrá 'más alta durante más tiempo' y que esto es una mala noticia para los tenedores de bonos. Nosotros no estamos tan seguros", añaden.

"Nuestro análisis ha revelado que, cuando la inflación se ha situado entre el 2% y el 4% (como ocurre ahora), los bonos del Tesoro estadounidense a 10 años han generado históricamente una rentabilidad media anualizada un 4% superior a la inflación, lo que dista mucho de la mala prensa que han estado recibiendo. El aumento de la inflación tiende a perjudicar la rentabilidad de los bonos, pero el hecho de que la inflación esté por encima del objetivo no presagia, por sí solo, un mal periodo para mantener bonos", subrayan.

Las rentabilidades nominales confirman que una inflación elevada no es, en sí misma, necesariamente negativa para los bonos. Cuando la inflación desciende desde un nivel inicial alto, las rentabilidades de los bonos pueden resultar muy atractivas, en parte porque los rendimientos iniciales son elevados. Con la inflación estadounidense actualmente en el 3,4 %, nos situamos en la fila central de la tabla.

Sin embargo, las rentabilidades nominales de los bonos no lo dicen todo. Lo que en última instancia importa a los inversores es el poder adquisitivo, más que la magnitud de la rentabilidad en sí misma. Con ese fin, se repite el mismo análisis utilizando las rentabilidades reales, que superan a la inflación.

Los rendimientos reales muestran una tendencia similar, con una excepción. Incluso en entornos de inflación moderada o elevada (donde el IPC se sitúa por encima del 2% o del 4%, respectivamente), los rendimientos reales de los bonos pueden ser muy positivos. El panorama cambia cuando la inflación ya supera el 4% y aumenta en más de 50 puntos básicos (pb) en tres meses. En ese escenario, los rendimientos reales de los bonos del Tesoro a 10 años han registrado una media anualizada del -11,7%. Esto se vivió en 2022, cuando la inflación se disparó y los rendimientos reales profundamente negativos a principios de año agravaron el daño. 

Un mundo en el que la inflación se mantenga “alta durante más tiempo” no requiere que esta siga aumentando al mismo ritmo. "Creemos que la inflación podría mantenerse en los niveles actuales, o incluso subir más, sin que ello suponga una mala noticia para los bonos", insisten estos expertos. Actualmente nos encontramos en la franja de inflación moderada, donde una inflación estable implica una rentabilidad real del 4% anualizada para los bonos del Tesoro estadounidense a 10 años. Incluso la categoría “alta y estable” del gráfico, en la que la inflación parte de un nivel superior al 4% y no varía en más de 50 puntos básicos en ninguna dirección a lo largo de tres meses, ha generado históricamente una rentabilidad nominal media anualizada del 8,3% y una rentabilidad real del 2,3% para los bonos del Tesoro estadounidense a 10 años.

Esto no significa ignorar el riesgo de otro repunte de la inflación. La diversificación y la gestión del riesgo siguen siendo fundamentales. Asignar activos a las materias primas, junto con las acciones y los bonos, puede mejorar la diversificación y, en concreto, reducir el riesgo inflacionista. Las estrategias de momentum también pueden resultar útiles. Históricamente, han figurado entre las estrategias más resistentes en épocas de inflación. "No creemos que se deban descartar los bonos todavía. Históricamente han obtenido buenos resultados cuando las acciones caían y (lejos de estar condenados en un mundo de 'inflación alta durante más tiempo'), aún pueden ofrecer rentabilidades reales positivas", concluyen.

UBS: materias primas es una fuente estructural de rentabilidad

La incertidumbre geopolítica y macroeconómica está impulsando la volatilidad de las materias primas a corto plazo, pero la oferta ajustada y una demanda duradera siguen respaldando las perspectivas. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: “Dado que, históricamente, las materias primas han mostrado bajas correlaciones con la renta variable y los bonos, creemos que la exposición a materias primas de forma amplia puede aportar tanto una fuente estructural de rentabilidad como un carácter defensivo a la cartera. Favorecemos las estrategias de gestión activa que mantienen una exposición diversificada a metales preciosos, energía, metales industriales y agricultura para captar un amplio abanico de oportunidades”.

“El S&P 500 ganó un 1,2% durante la semana, mientras que el rendimiento del bono del Tesoro a 10 años retrocedió solo ligeramente desde un máximo de 24 años. Los datos de inflación de septiembre pondrán a prueba las perspectivas para la política de la Fed y los rendimientos, mientras que los resultados de los bancos ofrecerán una lectura sobre los consumidores, las condiciones crediticias y la actividad en los mercados de capitales. Creemos que un sólido crecimiento de los beneficios empresariales puede ayudar a la renta variable a absorber unos tipos moderadamente más altos”, añade.

“Si bien unos tipos de interés más altos generan vientos en contra para algunas partes de la economía, es probable que el crecimiento estructural de los beneficios en infraestructura de IA se mantenga resiliente. Recomendamos que los inversores mantengan una exposición equilibrada a nuestros tres pilares clave de oportunidades de inversión estructurales: IA, energía y recursos, y longevidad”, señala Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.


06Oct

Schneider Electric se lanza a por el gigante del software industrial PTC por 22.600 millones$, la compra más grande que ha firmado nunca. Si sale adelante, el software recurrente pasaría a pesar cerca del 24% de sus ventas.

Miguel Ángel Valero

Una jornada más, las miradas siguen puestas en el paulatino pero constante encarecimiento de los costes de financiación de la deuda pública a largo plazo, que también complica la vida a las empresas y a los hogares. En el caso del bono estadounidense a 10 años, la rentabilidad exigida llegó a superar la barrera del 5,3%, tipos no vistos desde 2002. Este último impulso al alza vino de la mano de una confianza de los empresarios norteamericanos, que se mantiene en terreno expansivo, pero que también refleja una inflación más resistente: en septiembre se registró la mayor proporción de gestores de compras que anticipan futuras subidas de precios desde el repunte inflacionista visto tras la pandemia y la invasión de Ucrania por Rusia. 

La preocupación por una inflación que se resiste a normalizarse y las dificultades para reconducir las cuentas públicas están empujando al alza los tipos de la deuda soberana a largo plazo, provocando además un incremento de las pendientes de las curvas. Una tensión que llevó al secretario de Tesoro estadounidense, Scott Bessent, a asegurar, tratando de tranquilizar al mercado, que EEUU puede alcanzar un crecimiento económico del 3% y, con ello, contener el gasto público y así rebajar "muy rápidamente" la trayectoria del endeudamiento federal. Un  mensaje optimista que no cala en un mercado de bonos que demanda ajustes más estructurales en la senda de endeudamiento público.

En medio de esta crisis de deuda, Trump ha firmado una orden ejecutiva para ampliar el uso de una variedad de diésel exenta de impuestos, en un nuevo intento por contener el coste de los combustibles antes de las elecciones legislativas de noviembre. La medida se centra en el denominado diésel rojo, utilizado habitualmente en maquinaria agrícola, como tractores y cosechadoras, así como en equipos de construcción. A diferencia del diésel convencional, este combustible está exento de impuestos federales, lo que supone un ahorro aproximado de 24 centavos por galón. Desde el punto de vista químico, ambos combustibles son prácticamente idénticos; la única diferencia radica en el colorante rojo que se añade para identificar su uso restringido. La iniciativa permitiría ampliar el uso del diésel rojo más allá de sus aplicaciones tradicionales, de modo que también pudiera emplearse en vehículos de carretera, beneficiándose igualmente de la exención fiscal.

Sin embargo, la capacidad de distribución de este combustible es limitada. Su comercialización se realiza principalmente a través de cooperativas agrícolas y pequeñas estaciones de servicio, por lo que un aumento significativo de la demanda podría generar tensiones de suministro. Agricultores y empresas de construcción, los usuarios habituales de este combustible podrían enfrentarse a dificultades de abastecimiento e incluso a precios más elevados.

El precio del diésel en EEUU se sitúa actualmente en 6,32 $/galón, cerca de máximos históricos y un 68% por encima de los niveles previos al inicio de los ataques a Irán. En este contexto, Trump busca reducir el coste de los combustibles de forma inmediata para preservar el apoyo electoral de cara a las midterms. No obstante, algunas de sus políticas están generando crecientes tensiones entre colectivos tradicionalmente afines al Partido Republicano, como agricultores y ganaderos, que se enfrentan a los efectos de los aranceles, al aumento de los costes de producción y del combustible, así como a una menor disponibilidad de mano de obra.

Los mercados contemplan una pérdida del control republicano de la Cámara de Representantes, lo que convierte al Senado en el principal foco de atención de cara a las elecciones de noviembre. En este sentido, existen cuatro estados tradicionalmente republicanos cuyo cambio de signo político supondría la victoria demócrata: Carolina del Norte –donde los mercados de apuestas otorgan una probabilidad superior al 95% de un vuelco electoral–, así como Alaska (73%), Ohio (61%) y Texas (63%). En Texas, donde la agricultura y ganadería desempeñan un papel fundamental, esta medida podría resultar clave si continúa aumentando el malestar del sector.

En Europa, crecen las llamadas a un compromiso fiscal en Francia. El  gobernador del Banco Central de Francia, Emmanuel Moulin, avisa que el país corre el riesgo de verse "estrangulado por los tipos de interés" si no adopta medidas para sanear sus finanzas públicas. A la espera del grueso del debate parlamentario sobre los presupuestos que no comenzará hasta el próximo 13 de octubre,  hasta el partido de Marine Le Pen trata últimamente de “reorientar” su discurso hacia una mayor disciplina fiscal, entre el escepticismo de los mercados. 

Man Group: octubre infunde miedo entre los inversores

Kristina Hooper, Estratega Jefe de Mercados en Man Group, avisa que viene una época complicada para los mercados globales. Las elecciones de EEUU, el aumento de los rendimientos de los bonos y los riesgos geopolíticos podríanhacerlo aún más peligroso. Y cita la canción de Kenny Loggins "DangerZone" y su estribillo: "Autopista hacia la zona de peligro / Te llevaré directamente a la zona de peligro". 

Octubre es un mes que infunde miedo en el corazón de muchos inversores debido a las dramáticas ventas masivas que se experimentaron ese mes en los años 1929, 1987 y 2008. La percepción negativa de octubre es más psicológica que real, ya que históricamente no ha sido el peor mes para la inversión en Bolsa. No obstante, la psicología es importante cuando se trata de los mercados, y con los rendimientos de los bonos alcanzando máximos plurianuales, varias elecciones importantes a la vuelta y las elecciones de medio mandato en EEUU a solo un mes, "parece que octubre nos está llevando directamente a la zona de peligro".

Las elecciones de mitad de mandato en EEUU traen la posibilidad de que las crisis geopolíticas empeoren y surja una crisis interna. Se están produciendo en un entorno donde parece cada vez más probable que el electorado rechace a Trump volcando no solo la Cámara de Representantes, sino también el Senado. Esto significa que podemos ver acciones desesperadas de actores extranjeros en las próximas semanas. 

Por ejemplo, es muy posible que Rusia crea que su ventana de oportunidad para el acuerdo de paz con Ucrania más favorable se está cerrando, ya que es probable que el Congreso se desplace hacia la izquierda. Esto podría significar que se volvería más agresiva y utilizaría parte de su armamento más letal, especialmente contra objetivos civiles, para forzar pronto a Ucrania a que se siente en la mesa de negociaciones. El mayor obstáculo para un acuerdo favorable con Rusia es la Unión Europea, que está reforzando su apoyo a Ucrania. Rusia se ha negado a detener los bombardeos sobre Kiev durante la visita del canciller alemán Friedrich Merz. Se espera que Alemania libere 1.000 millones€ en ayuda militar a Ucrania y 350 millones en financiación para reparaciones energéticas, más un acuerdo conjunto de producción de armas. También es posible que Ucrania se vuelva más agresiva y ataque a más refinerías rusas en un intento de tomar la delantera, especialmente en lo que respecta a EEUU, y evitar verse obligada a sentarse en la mesa de negociaciones en un momento en que probablemente obtenga un acuerdo más desfavorable. 

De manera similar, EEUU podría volverse más agresivo con Irán, esperando arrodillarlo antes de que el Congreso pueda convertirse en demócrata, lo que dificultaría que la Casa Blanca continúe la guerra en Oriente Medio. 

Luego están las preocupaciones de que EEUU pueda experimentar disturbios civiles en torno a las elecciones de mitad de mandato, o que el presidente de la Cámara de Representantes pueda negarse a elegir a los demócratas que ganen escaños en el Congreso, todo lo cual podría tener implicaciones para los mercados de capitales. El senador Thom Tillis advirtió recientemente de un entorno potencialmente inestable en la antesala de las elecciones de mitad de mandato y reclamó más controles y equilibrios sobre el poder ejecutivo debido al riesgo que supone para la democracia estadounidense. 

Los inversores eligen activos estadounidenses debido a los numerosos intangibles que ofrece el país, incluyendo un fuerte respeto por el estado de Derecho y la estabilidad política, que podrían estar en riesgo en los próximos meses.

Sumándose a los riesgos de este octubre, las encuestas para las próximas elecciones israelíes muestran una carrera ajustada en un momento crucial para Israel y Oriente Medio. También tenemos la segunda vuelta electoral en tres semanas en Brasil, una carrera muy reñida entre el titular Luiz Inácio Lula da Silva y su rival de derechas, Flávio Bolsonaro. Un próximo referéndum en Alberta, provincia de Canadá, puede amenazar la unidad de la nación y posiblemente debilitar el fuerte apoyo interno que el primer ministro Mark Carney ha disfrutado hasta ahora mientras navega una relación difícil con EEUU.

El informe de empleo estadounidense mostró un crecimiento anémico en septiembre y revisiones a la baja en julio y agosto. El listón para una subida de tipos de la Fed en la reunión de octubre ya era alto, ya que se sitúa una semana antes de las elecciones de mitad de mandato. Sumado a un índice de precios de gastos de consumo personal (PCE) moderado, los datos débiles de empleo prácticamente descartan una subida. El presidente de la Fed de Nueva York John Williams reforzó esa visión: "con la acción políticaque tomamos en nuestra reunión de septiembre, no hay necesidad de urgencia". 

Por otra parte, los futuros de fondos federales ilustraron el dramático cambio en las expectativas: hace una semana, CME FedWatch mostró una probabilidad de aumento de tipos superior al 70% en octubre; esa probabilidad ahora se acerca más al 20%.

En Europa, aunque la inflación general fue significativamente superior a la del mes anterior (subió del 3,2% al 3,8%), la inflación subyacente es bastante moderada, con un 2,5%. Además, las lecturas del PMI manufacturero y de servicios de la Eurozona siguen mostrando fortaleza. Como explica Chris Williamson, economista jefe de S&P, "septiembre ha visto una mejora alentadora en el crecimiento manufacturero en toda la Eeurozona, con la marea creciente levantando a todos los barcos mientras la recuperación también se ha ampliado para cubrir a todos los Estados miembros. Medido en toda la zona euro, la producción está aumentando a un ritmo no visto en cuatro años y medio, mientras las empresas aumentan su capacidad para satisfacer la creciente demanda. El crecimiento en la cartera de pedidos también es ahora suficientemente fuerte como para animar a las fábricas a incorporar personal adicional, poniendo fin a la continua pérdida de empleos en fábricas que se había reportado en los tres años anteriores".

Por supuesto, no todo es muy optimista, y los altos precios de la gasolina y el diésel pueden afectar a la economía en el futuro. Sin embargo, éste ha sido un periodo relativamente fuerte para la economía de la Eurozona, ayudado por el gasto en defensa, un catalizador que tiene un largo horizonte.

"Deberíamos prestar mucha atención a algunas subastas largas de bonos estadounidenses programadas para esta semana. "Sin puja", como algunos han llamado esos bonos largos, me parece una exageración, pero creo que la demanda podría ser débil, lo que solo ayudaría a aumentar aún más los rendimientos a largo plazo. Más importante aún, creo que debemos estar preparados para la posibilidad de una venta significativa en el mercado bursátil este mes. Es probable que los inversores se beneficien de estar bien diversificados y de asegurar una exposición adecuada a clases de activos con menor correlación entre ellas, incluidas estrategias alternativas", aconseja esta experta.

UBS: oportunidades selectivas en los bonos europeos

Los menores precios del petróleo y unos datos de empleo estadounidense más débiles han reducido las preocupaciones inmediatas sobre un mayor endurecimiento monetario por parte de la Reserva Federal, pero los riesgos geopolíticos y los elevados rendimientos de los bonos podrían mantener la volatilidad en los mercados. "Recomendamos posicionarse para capturar nuevas subidas de la renta variable, diversificando al mismo tiempo y gestionando el riesgo de concentración", señalan en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que mantener una cartera resiliente puede ayudar a los inversores a gestionar la volatilidad a corto plazo sin dejar de estar invertidos para obtener ganancias a largo plazo. Además de una posición en renta variable ampliamente diversificada por sectores y regiones, creemos que la exposición a materias primas de forma amplia puede aportar tanto una fuente estructural de rentabilidad como un carácter defensivo a la cartera". "Los mercados de bonos europeos mostraron volatilidad a medida que la inflación se aceleraba y las preocupaciones sobre las finanzas públicas ampliaban los diferenciales soberanos. Seguimos siendo positivos con la renta variable de la Eurozona y vemos oportunidades selectivas en los bonos europeos", añade.

"Una pausa de la Fed podría no hacer bajar los rendimientos a largo plazo si las primas por plazo se mantienen elevadas. Corregir el problema estructural de la curva sin un endurecimiento fiscal requiere dos cosas: crecimiento impulsado por la productividad y periodos de bajos costes reales de endeudamiento. Recomendamos posicionarse para ello manteniéndose invertido en los beneficiarios de las ganancias de productividad impulsadas por la IA, diversificando entre renta variable y renta fija de alta calidad, con preferencia por bonos de duración corta frente a larga", apunta Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

Schneider bate récord con PTC

Pese a ese encarecimiento de los costes de financiación, Schneider Electric se lanza a por el gigante del software industrial PTC por 22.600 millones$. Es la compra más grande que ha firmado nunca. El especialista global en la gestión de energía y la automatización digital asume la deuda (17.000 millones$) en una operación íntegramente en efectivo (se financia con una ampliación de capital de 6.000 millones) y con una prima del 42%. Con esta compra, la mayor de su historia, Schneider Electric reforzará su oferta de software industrial (supondrá el 24% de todas sus ventas) y su exposición a la digitalización y la IA aplicada a los procesos de diseño y producción.

Paramount culmina su fusión de 110.000 millones$ con Warner Bros Discovery y ya ha colocado al equipo de David Ellison (Skydance) al mando. Mark Thompson sigue dirigiendo CNN pese a los ataques de Trump, y Bari Weiss se queda al frente de CBS News. Una de las mayores operaciones vistas en el sector de los medios de comunicación.

En cambio, Goldman Sachs y UBS coinciden en poner a Hermès en "vender" por primera vez en un año.  La racha de dos dígitos se acabó y flojea lo que no son bolsos de piel. La acción pierde ya más del 40% en el año, la peor evolución desde su salida a Bolsa en 1993. Era el refugio del lujo gracias a las listas de espera del Kelly y el Birkin. Si hasta los analistas dudan de Hermès, el sector entero del lujo tiembla porque indica que la fiesta del premium se enfría.

El triunfo del ultra Flávio Bolsonaro por dos puntos sobre Lula da Silva en la primera vuelta de las elecciones presidenciales de Brasil impulsa a los bancos del país: Bradesco llega a subir el 19%; Itaú, el 16%; y el EWZ, el ETF que invierte en Brasil, el 13%. Hasta Mercado Libre, también conocido como el Amazon latino, eleva su cotización el 8% en el Nasdaq, dado que Brasil es uno de sus mercados clave. A los valores españoles con relevancia en Brasil también les ha ido bien: Santander (+4,5%), Telefónica (+3,3%) y Mapfre (+1,4%).

24Sep

La época de simplemente apostar por los semiconductores y vender en corto el software ya ha quedado atrás. Ahora se trata de elegir las empresas adecuadas dentro de cada sector. La carrera de la IA ha pasado de construir el modelo más inteligente a conseguir que su funcionamiento sea el más barato.

Miguel Ángel Valero

"Cada vez que aparece una tecnología capaz de cambiar profundamente nuestras vidas hacemos prácticamente lo mismo: buscamos algo conocido con lo que compararla. Necesitamos una referencia que nos permita entenderla, explicarla y, sobre todo, decidir si debemos entusiasmarnos o preocuparnos. Con la inteligencia artificial (IA) estamos llevando ese ejercicio al extremo", subraya Pablo Gil en The Trader. Unos dicen que es comparable a la electricidad, porque podría terminar extendiéndose por prácticamente toda la economía. Otros la comparan con la energía nuclear, porque combina enormes beneficios potenciales con riesgos difíciles de controlar. Para algunos es simplemente una herramienta, como un martillo, cuyo resultado depende de quién la utilice. Otros recurren a Frankenstein: una creación humana que algún día podría escapar al control de su creador.

El problema es que todas estas comparaciones tienen algo de verdad y, precisamente por eso, pueden resultar engañosas. La electricidad transformó el mundo, pero nunca tomó decisiones. Las armas nucleares pueden destruir una ciudad, pero no aprenden. Un martillo depende completamente de la persona que lo maneja. Y Frankenstein pertenece a la ficción. La IA comparte algunas características con cada uno de ellos, pero no encaja completamente en ninguno.

"El ser humano comprende lo desconocido utilizando el pasado. Cuando apareció internet hablamos de una 'autopista de la información'. Cuando llegaron los primeros automóviles se los llamó carruajes sin caballos. Incluso nuestro lenguaje tecnológico está lleno de objetos antiguos: tenemos escritorios, carpetas, archivos, ventanas o papeleras dentro de nuestros ordenadores. Necesitamos construir puentes entre lo que conocemos y lo que todavía no comprendemos"  explica.

Pero con la IA puede que estemos llegando al límite de ese mecanismo. Porque tal vez estamos haciendo la pregunta equivocada. En lugar de preguntarnos “¿a qué se parece la inteligencia artificial?”, deberíamos preguntarnos “¿qué nos ayuda a entender cada comparación?”. Si comparamos la IA con la electricidad, ponemos el foco en su capacidad para aumentar la productividad y transformar industrias enteras. Si la comparamos con las armas nucleares, pensamos inmediatamente en seguridad, regulación y riesgos extremos. Si hablamos de un martillo, trasladamos la responsabilidad hacia quien utiliza la herramienta. Si evocamos a Frankenstein, empezamos a preguntarnos qué ocurre cuando una creación desarrolla comportamientos que su creador no había previsto.

Tal vez no conseguimos encontrar una buena comparación para la inteligencia artificial porque todavía no hemos decidido qué queremos hacer con ella. Queremos que sea suficientemente autónoma para multiplicar nuestra productividad, pero suficientemente obediente para no perder el control. Queremos que descubra soluciones que nosotros no somos capaces de encontrar, pero nos inquieta que tome decisiones que tampoco podamos comprender. Queremos sistemas cada vez más inteligentes, mientras discutimos dónde debe terminar su capacidad para actuar por sí mismos.

Es una contradicción difícil de resolver porque esta vez no estamos hablando simplemente de una nueva máquina. Estamos construyendo herramientas capaces de generar información, escribir código, razonar, comunicarse y ejecutar tareas con grados crecientes de autonomía. Por eso quizá debamos aceptar algo incómodo: puede que no exista una analogía histórica capaz de explicar completamente lo que tenemos delante. La historia sigue siendo útil. Nos enseña cómo reaccionamos ante tecnologías disruptivas, cómo exageramos algunos riesgos, cómo ignoramos otros y cómo las instituciones suelen avanzar mucho más despacio que la innovación. Pero utilizar el pasado como guía no significa asumir que el futuro tenga necesariamente que repetirse. 

Porque detrás de las discusiones sobre productividad, empleo, regulación o seguridad aparece una pregunta mucho más incómoda. Durante toda nuestra historia hemos construido máquinas para sustituir nuestra fuerza física, hacer más rápido nuestro trabajo o realizar tareas que nosotros no podíamos hacer. Pero nunca habíamos construido una tecnología cuyo objetivo fuese precisamente mejorar algunas de las capacidades que considerábamos más exclusivamente humanas: aprender, razonar, crear, comunicarse y resolver problemas. Tal vez por eso la IA provoca una mezcla tan extraña de fascinación y miedo. No nos inquieta únicamente lo que pueda hacer, sino lo que pueda llegar a ser capaz de hacer mejor que nosotros. Que el ser humano esté creando no simplemente una herramienta mejor, sino algo que pueda convertirse en un sustituto más rápido, más inteligente y mejor preparado para una parte creciente de las tareas que definirán el futuro.

Banca March: la IA abre una gran pugna por capital, recursos y energía

El equipo de Estrategia de Mercados de Banca March considera que la innovación y el dinamismo de la inversión privada permitirán que el ciclo siga extendiéndose pese a la presión de los precios del petróleo y la subida de tipos. Tras la desaceleración vivida este año, la entidad espera que el PIB mundial se acelere y crezca un 3,3% en 2027, liderado por la inversión que explicará más de un tercio del crecimiento.

La IA abre una “gran pugna” por capital, recursos y energía. La transformación tecnológica ligada a la mayor adopción de la IA está generando una ola de inversión que, no solo impulsará la productividad, sino que transformará la economía y traerá consigo nuevas necesidades energéticas e importantes inversiones en la construcción de infraestructuras. Los centros de datos representan actualmente alrededor del 8% del consumo eléctrico estadounidense y podrían alcanzar el 18% en 2030. Una transformación que extenderá las oportunidades asociadas a la IA más allá de las grandes tecnológicas.

La magnitud de las inversiones necesarias para desarrollar la IA está elevando las necesidades de financiación de las grandes tecnológicas y generando una creciente competencia por el capital. Esta “pugna” se extiende desde los semiconductores a las materias primas críticas, pasando por la energía. Todos ellos, bienes escasos y estratégicos que seguirán enfrentándose a una alta demanda y políticas intervencionistas. China concentra buena parte de la producción de tierras raras y baterías, mientras EEUU lidera en semiconductores y mercados financieros más profundos y líquidos que mejoran el acceso a la financiación para sus empresas.

Respecto al impacto de la IA, Banca March no aprecia por ahora una destrucción generalizada de empleo. El efecto es mayor en las ocupaciones más expuestas y en determinados perfiles junior, pero más que una sustitución masiva de puestos de trabajo, la transformación se está reflejando en una creciente demanda de capacidades tecnológicas.

Este ciclo de inversión en bienes de capital (capex) para la IA superará este año el billón$ a nivel global, lo que impulsará de forma diferencial a EEUU y Asia. “Más de la mitad del crecimiento actual del PIB estadounidense proviene de la inversión relacionada con tecnología y centros de datos, cifras impresionantes y que apoyan las perspectivas de aceleración hasta tasas cercanas del +2,5% interanual en 2027, siendo una de las economías responsables por la reactivación mundial”, señalan desde Banca March.

Este superior dinamismo se apoyará en su mayor productividad y, también, en un mercado laboral donde la contratación es más reducida, pero resiste en niveles suficientes para apoyar el consumo privado estadounidense. Por su lado, la economía china continúa dividida entre la debilidad inmobiliaria y el fuerte crecimiento de la alta tecnología y las nuevas industrias verdes (vehículos eléctricos, baterías y paneles solares). Sectores que alcanzarán aproximadamente el 20% del PIB chino, superando este año por primera vez al conjunto del peso del sector inmobiliario.

Banca March espera una aceleración de la economía europea de la mano de Alemania, aunque el crecimiento del continente continuará siendo anémico, penalizado por unos costes energéticos elevados y por el impacto de la guerra comercial. Desde la pandemia, el PIB de la zona euro apenas ha aumentado siete puntos, menos de la mitad que el de EEUU. Alemania marcará la diferencia gracias a su mayor capacidad de estímulo fiscal. Banca March estima que el país aportará este año aproximadamente una cuarta parte del aumento del PIB de la Eurozona, frente a una contribución nula en 2024. Por su parte, España seguirá creciendo por encima de la media de sus socios europeos (2,1%), pero perdiendo dinamismo.

A lo largo de los últimos meses los tribunales han revocado o eliminado algunas de las principales órdenes ejecutivas emitidas por la Casa Blanca. Además, las encuestas apuntan a que Trump, que afronta en noviembre las elecciones (midterms) con la popularidad más baja desde la Segunda Guerra Mundial, será castigado con al menos la pérdida del control de la Cámara de Representantes. Ahora bien, aunque estas elecciones son relevantes y Trump saldrá con menos apoyos, el presidente mantendrá su derecho de veto y, previo a estos comicios, tratará de acelerar la aprobación de financiación que le permita mantener margen de actuación: interno, pero también externo, dado que difícilmente se vislumbra una solución al conflicto con Irán antes de las elecciones.

El conflicto con Irán seguirá siendo el principal foco de presión a corto plazo. EEUU y China están amortiguando parte del shock de oferta, pero esa capacidad no es ilimitada: EEUU ha liberado cerca de 125 millones de barriles (mbd), alrededor del 30% de sus reservas estratégicas, mientras China ha reducido sus importaciones en un 24% –unos 3 mbd–, también a costa de sus inventarios. En medio de esta pugna, Europa afronta el invierno con unas reservas de gas del 67% muy por debajo del 84% de media histórica.

Banca March espera que el Brent mantenga una “prima de guerra”, aunque esta debería reducirse progresivamente a medida que disminuyan las tensiones. La entidad sitúa el crudo en90-95$ por barril hasta finales de 2026 y un precio medio de 85 en 2027.

Con unos precios de la energía que se mantendrán tensionados en el corto plazo, la inflación se mantendrá más alta durante más tiempo: por cada 10$ de subida del precio del crudo, el IPC se eleva en promedio 0,3 puntos en EEUU y 0,4 en la Eurozona. Sin embargo, los mayores costes energéticos no se están trasladando de forma acelerada a los servicios y una menor presión salarial debería favorecer un freno de la inflación en la segunda mitad del próximo año. Para el conjunto de 2027 anticipa un IPC promedio del 2,6% en la Eurozona, pero sobre todo, una tendencia de normalización que permitiría cerrar el próximo año en niveles cercanos a los objetivos de las autoridades monetarias.

También espera movimientos moderados y de carácter preventivo de los principales bancos centrales, que tratarán de conseguir un equilibrio entre conservar su credibilidad en el control de la inflación y castigar en demasía el crecimiento. Ante este escenario, los analistas de Banca March anticipan una única subida adicional de los tipos oficiales tanto de la Reserva Federal como del BCE durante los próximos doce meses y consideran que los mercados están descontando un endurecimiento excesivo: las curvas incorporan aproximadamente tres subidas de tipos.

En renta fija, Banca March mantiene la prudencia. El elevado endeudamiento público y la creciente competencia por el capital procedente del sector tecnológico conforman un entorno “resbaladizo” para los tipos largos de la curva. Por ello, consideran que una prima de plazo de apenas 30 puntos básicos (pb) no compensa suficientemente el riesgo de alargar duración. La entidad mantiene el posicionamiento en tramos intermedios de las curvas, prefiere crédito corporativo de mayor calidad frente a bonos soberanos y favorece la deuda emergente como fuente adicional de “carry”.

Con una inflación elevada, recomienda mantener reducida la liquidez y buscar oportunidades en activos reales como el oro, que continuará ganando protagonismo en las reservas de los bancos centrales: China uno de los principales compradores, prácticamente ha duplicado las compras este año.

El crecimiento de los beneficios sostiene la renta variable. Con una actividad económica sostenida y el fuerte impulso de la IA, Banca March espera que un crecimiento saludable de los beneficios impulse la renta variable a nuevos máximos, compensando unos costes de financiación más exigentes. Además, este crecimiento de los beneficios empresariales se ampliará a más sectores y regiones, lo que permitirá una mayor participación del número de compañías en las subidas. Su visión favorable para la renta variable se sustenta también en que, aunque las valoraciones continúan siendo exigentes, se han abaratado un 10% respecto al inicio del año. Banca March mantiene su preferencia por EEUU y mercados emergentes, donde espera un mayor crecimiento de los beneficios, y en Europa favorece Alemania por su impulso fiscal diferencial. Sectorialmente, se decanta por tecnología, infraestructuras vinculadas al desarrollo de la IA, defensa y salud.

Man Group: la carrera es por la IA más barata

Sumant Wahi, gestor de carteras de Man Group, y Mipham Samten, analista del equipo de valores tecnológicos, destacan que la época de simplemente apostar por los semiconductores y vender en corto el software ya ha quedado atrás. Ahora se trata de elegir las empresas adecuadas dentro de cada sector. La carrera de la IA ha pasado de construir el modelo más inteligente a conseguir que su funcionamiento sea el más barato. Los modelos de código abierto más baratos, principalmente chinos, ya han reducido la brecha con los modelos de vanguardia a solo seis meses. Esta paridad generó presión para mantenerse a la cabeza e invertir en un entrenamiento costoso. Ahora, sin embargo, los laboratorios de vanguardia están ralentizando el ritmo, ya sea por el riesgo existencial o para demostrar rentabilidad a corto plazo de cara a una salida a Bolsa, lo que significa que la brecha se cerrará mucho antes. 

Entrenar un modelo significa alimentarlo con enormes cantidades de datos durante meses utilizando filas de chips que funcionan a pleno rendimiento. La inferencia es lo que ocurre cada vez que alguien le hace una pregunta al modelo. Y mientras que el costoso entrenamiento solo se realiza una vez, la inferencia se produce miles de millones de veces al día, lo que genera una demanda perpetua de chips y electricidad. Se suponía que las tarifas de inferencia, con altos márgenes, amortizarían los enormes costes iniciales de entrenamiento. Pero, dado que los modelos de código abierto están reduciendo rápidamente la brecha de rendimiento, el debate sobre si la IA podrá ofrecer alguna vez un verdadero retorno de la inversión seguirá siendo candente.

La cadena de suministro de la IA sigue pareciendo fundamentalmente sólida. La demanda supera enormemente a la oferta, con visibilidad de pedidos hasta 2028. El director ejecutivo de Nvidia, Jensen Huang, habla de la potencia de cálculo como una clase de activos que crece un 100 % al año, utilizando el flujo de caja para ampliar la oferta, la demanda e incluso la red eléctrica necesaria para que todo funcione. El tiempo dirá si eso se cumple. Los sectores no suelen pasar de ser cíclicos a crecer estructuralmente sin un auténtico crecimiento económico que los respalde, y, en este momento , gran parte de ese crecimiento proviene de la propia inversión en infraestructura de IA, más que de un rendimiento demostrado de la misma. Muchos de los expertos del sector se muestran optimistas a medio plazo, pero los precios a corto plazo están determinados por el posicionamiento más que por los fundamentos. Todo el mundo se limita a observar lo que hacen los demás, lo que explica la volatilidad de este verano. 

En el sector del software, todo gira en torno a la fidelización de los clientes. La mayoría de las empresas creen que pueden integrar modelos de código abierto en sus propios sistemas y seguir vendiendo sus propios productos a los clientes. Otras empresas toman un camino más arriesgado y hacen que su software sea accesible directamente a través de herramientas de terceros, como Claude de Anthropic, describiéndolo como "ir al encuentro del cliente allí donde se encuentra". "Esto parece más una medida defensiva que una estrategia de crecimiento. Si cedes la interfaz de cliente a la IA de otra empresa, pierdes el poder de fijar tus propios precios más adelante", avisan. 

Si la inteligencia de los modelos dejara de mejorar tan rápidamente, el foco pasaría a estar en la implementación y la comercialización, tanto para los clientes empresariales como para los laboratorios. El mercado general del software ha llegado a su fin, y lo que queda es la selección de valores, con algunas oportunidades para quienes estén dispuestos a analizar detenidamente cada empresa en particular. Un claro ganador entre las preocupaciones por el aumento de la potencia de la IA es la ciberseguridad, que se beneficia independientemente de cómo se resuelva el debate sobre la seguridad. Los presupuestos están aumentando y las herramientas de programación de IA tienen aquí un doble filo. Los mismos agentes que escriben software más rápido también son mejores a la hora de encontrar puntos débiles en el código de otros, lo que aumenta la presión sobre los defensores. Mientras tanto, la carrera hacia el código generado por IA, a menudo denominado "programación intuitiva", implica más software escrito rápidamente, lo que suele traducirse en más errores y deuda técnica que corregir más adelante.

También estamos siguiendo de cerca la IA de consumo. Históricamente, hemos observado que los particulares adoptan los asistentes personales mucho más rápido que las empresas, ya que los incorporan de inmediato y les resultan fáciles de usar. Enseñar a un asistente tus hábitos, tu agenda y tus preferencias requiere un esfuerzo real, que la mayoría de la gente solo realizará una vez. El asistente que se gane ese esfuerzo inicial probablemente se lo quedará. Al igual que con las tendencias tecnológicas anteriores, la adopción por parte de los consumidores ayuda a rastrear los cambios culturales, lo que nos permite descubrir oportunidades en Internet para el consumidor y ofrece una perspectiva para comprender cómo las empresas podrían acabar adoptando la tecnología. En resumen, una desaceleración en la vanguardia permitiría ganar tiempo, dando a las empresas de servicios de TI, a las empresas de software y a los clientes empresariales un respiro, en lugar de tener que perseguir cualquier modelo que se haya lanzado el mes pasado", concluyen.

ICAM: "la tecnología agrava la diferencia"

La IA ya está modificando el trabajo jurídico, automatizando tareas, ampliando la capacidad de análisis y transformando la forma en que los abogados producen y prestan sus servicios. El Colegio de la Abogacía de Madrid (ICAM) habla del siguiente nivel: cómo aprovechar estas capacidades sin diluir el criterio profesional, las garantías propias del ejercicio ni generar nuevas desigualdades dentro de la profesión. “El debate, por tanto, ya no es si la IA llegará a la abogacía. Ya ha llegado. La cuestión es qué vamos a hacer nosotros con ella”, afirmad el decano del ICAM, Eugenio Ribón, durante la inauguración del I Foro Tecnológico, El futuro de la abogacía empieza aquí. Para Ribón, la tecnología puede multiplicar las capacidades de los profesionales, pero no sustituir aquello que constituye el núcleo de su responsabilidad: “Hay algo que no puede asumir por nosotros: el criterio profesional”, la estrategia, la responsabilidad, la relación de confianza con el cliente, la independencia, el secreto profesional o la defensa. La transformación "no significa renunciar a aquello que somos. Significa incorporar nuevas capacidades sin perder nuestros principios”.

“No podemos construir un futuro en el que solo los grandes despachos tengan acceso a las mejores herramientas, a la formación o al conocimiento necesario para utilizarlas. El abogado que ejerce individualmente y el pequeño y mediano despacho tienen que poder beneficiarse también de esta transformación”, avisa Ribón. 

Alejandro Touriño, socio director de Ecija y presidente de la Sección TIC del ICAM, advierte que “la tecnología agrava la diferencia, el que tiene capacidad económica y organizacional para poner en marcha y jugar con las mejores herramientas del mercado, tiene una ventaja competitiva enorme frente al que no”. Pero la brecha no depende únicamente de poder asumir el precio de una licencia. El verdadero salto reside también en la capacidad de transformar la organización, integrar las herramientas en los procesos de trabajo y disponer de información y conocimiento acumulado que no está igualmente al alcance de todos. 

Ese cambio organizativo llevará aparejada una transformación más profunda del propio modelo de negocio jurídico. El reto ya no consiste únicamente en determinar qué tareas realiza un abogado, sino en revisar qué ofrece al cliente, cómo entrega el resultado de su trabajo y dónde se encuentra realmente su aportación de valor: “Si uno pretende cobrarle al cliente por lo que el cliente ya tiene, creo que el modelo está agotado. Si uno es capaz de ofrecer cosas que el cliente no es capaz de obtener por sí mismo, ahí es donde está la aportación de valor”.

La incorporación de la IA obligará también a reconsiderar la estructura tradicional de los despachos y, en particular, el papel de quienes se encuentran al comienzo de su carrera profesional. Pero rechaza que la automatización de muchas de las tareas tradicionalmente atribuidas a estos perfiles signifique que vaya a desaparecer el espacio para los abogados junior, ya que la capacidad para beneficiarse de estas herramientas dependerá menos de la edad que de la “aptitud y de la actitud” de cada profesional ante el momento tecnológico. La combinación de tecnología y talento permitirá ampliar las capacidades de quienes sepan incorporarla eficazmente a su trabajo.

Mabel Klimt, diputada de la Junta de Gobierno del ICAM responsable de Tecnología, puso el acento en otra de sus posibilidades: utilizar la tecnología para hacer más humano yflexible el ejercicio profesional. “Este futuro ya está aquí y efectivamente debe ser herramientapara humanizar más, si se puede, la profesión”, subraya.

Otros movimientos en IA

  • BNP Paribas y Google anuncian una nueva alianza de cinco años para ampliar el acceso a la infraestructura de Google Cloud y a sus capacidades avanzadas de IA, entre ellas Gemini Enterprise y los modelos Gemini. Este acuerdo llega en un momento en que el banco avanza hacia un despliegue más amplio de la IA agéntica, y refuerza su actual estrategia multicloud y multimodelo, dentro de su marco consolidado de seguridad y gobernanza de datos. A través de esta alianza, BNP Paribas tendrá acceso a Gemini Enterprise para crear, evaluar y desplegar agentes diseñados a medida para responder a necesidades de negocio concretas, comenzando por su área de Corporate & Institutional Banking (CIB).
  • Línea Directa Aseguradora ha comenzado a gestionar servicios mediante un agente conversacional de Inteligencia Artificial (IA) a través del canal telefónico. Ha desplegado ya este asistente de IA conversacional en la asistencia en carretera a sus asegurados de coche y moto. Actualmente, este asistente gestiona más de 6.000 solicitudes de grúa al mes, lo que supone 70.000 servicios al casi el 30% de las peticiones de este servicio a través del teléfono y el 10% del total, incluyendo las que ya se gestionan a través de la App y la web de Línea Directa. En este sentido, casi 8 de cada 10 se tramitan a través de todos los canales digitales, sumando este asistente de IA conversacional, la aplicación móvil y la web. La compañía prevé ir extendiendo progresivamente la IA conversacional a otras gestiones.
  • Anthropic ha lanzado Claude Opus 5.5, su nuevo modelo de gama alta. Supera a Opus 5 y también a Fable 5.1, el modelo más potente (y más caro) de la casa. En un trabajo normal cuesta un 40% menos que Opus 5, y ya está disponible en todas las herramientas de Claude. Hora y media después del anuncio de Anthropic, OpenAI presentó GPT-6 Sol y GPT-6 Luna, dos versiones más baratas de su modelo estrella, Astra. Sol está pensado para trabajo que pide razonar a fondo, y Luna, para tareas del día a día donde manda la velocidad. Los dos cuestan la mitad que la generación anterior
  • Alibaba presenta un chip de IA tres veces más potente. Lo acompaña de planes para un modelo de entre 5 y 10 billones de parámetros y 20 gigavatios de capacidad de centros de datos en 2032. 
  • Qualcomm ha presentado en su Snapdragon Summit los chips que llevarán los Android de gama alta del año que viene: Snapdragon 8 Elite Extreme Gen 6 y Snapdragon 8 Elite Gen 6. Lo más llamativo es la IA: podrán ejecutar dentro del propio teléfono modelos de hasta 30.000 millones de parámetros.
  • Astrana Health, la sanitaria con IA, se desploma en el Nasdaq tras admitir una brecha de datos "material": reconoce en un documento regulatorio accesos no autorizados a información confidencial
  • Worthington se dispara en el NYSE por la demanda disparada de sus tanques para los sistemas de refrigeración líquida de los centros de datos. 
  • IonQ asegura haber probado el primer decodificador de errores cuántico en tiempo real de la industria. En computación cuántica, cada avance de este calibre dispara la acción. 
  • Stripe prepara el pago para agentes en 7,8 millones de negocios. Ha añadido herramientas WebMCP (un estándar para que un agente use una web sin simular clics) a su pasarela. En sus pruebas, el agente gastó un 42% menos de tokens y cerró la compra un 39% más rápido. 
  • Anthropic y OpenEvidence llevan una IA clínica gratis a 100 países. Los médicostendrán gratis una herramienta de apoyo a la decisión clínica. 
  • Las universidades retiran los detectores de IA por sus falsos positivos. Desconfían de herramientas que marcan como escritos con IA trabajos que no lo son. Por otro lado, 20 países y la UE piden más control sobre la IA avanzada. Reclaman a las empresas protocolos de seguridad transparentes y a los gobiernos, normas coordinadas.
22Sep

"Debemos prestar mucha atención a los acontecimientos que podrían desencadenar una venta significativa. Y, por supuesto, es un recordatorio para mantener una buena diversificación con una exposición adecuada a activos alternativos", señala Kristina Hooper, Estratega Jefe de Mercados en Man Group.

Miguel Ángel Valero

El 53% de los inversores está ahora bajista, el mayor nivel de pesimismo desde mayo de 2025. Pero cuando todo el mundo tiene miedo suele quedar poca gente por vender, así que estos mínimos de ánimo históricamente han precedido rebotes.

En ese sentido, Goldman Sachs asegura que el miedo a una burbuja de beneficios en las empresas de EEUU está exagerado, pese a subir un 30% en el semestre. Los márgenes están altos por tres razones pasajeras. El gasto de las tecnológicas en centros de datos roza los 800.000 millones$ y los chips ganan márgenes cercanos al 70%. La conclusión es que el beneficio no se hunde, solo pierde fuelle. Goldman Sachs lo ve subir un 11% en 2027 y 2028, así que apuesta a que el mercado gane otro 14% en un año. El riesgo son los chips, si sus márgenes se enfrían, el beneficio caería un 10%.

En este contexto, el éxito de Muse, el primer producto comercial de inteligencia artificial (IA) desarrollado por Meta, ha supuesto un revulsivo para el sector tecnológico. El nuevo agente de la compañía de Zuckerberg ha sido diseñado para actuar como asistente personal en tareas cotidianas, como reservar entradas, gestionar agenda, redes sociales, elaborar planes de ejercicio y realizar compras por internet. Por el momento, solo está disponible en EEUU, pero su lanzamiento inicial ha sido un éxito, situándose entre las aplicaciones más descargadas en las tiendas de Apple y Google, superando las de otros competidores. Hasta ahora, las funciones básicas son gratuitas, aunque existirán versiones de pago con precios que oscilarán entre los 20 y 100$ al mes, ofreciendo capacidades más avanzadas y más capacidad de tokens. Este impulso permitió que el sector tecnológico liderara el comportamiento de las bolsas y que los mercados se mantuvieran sólidos, a pesar de que los mercados energéticos continúan generando incertidumbre. De hecho, el precio del Brent cotizaba nuevamente por encima de los 100$ por barril. 

Por otra parte, la autorización para la entrada de la delegación de Irán para intervenir en la Asamblea General de la ONU representa un gesto de diálogo. Tras la intervención de Trump en este foro, el presidente iraní, Masoud Pezeshkian, aprovechará la suya para para defender la posición de su país ante la comunidad internacional. Este acto puede servir como oportunidad para propiciar contactos entre los dos países, aunque la delegación iraní únicamente podrá desplazarse por zonas restringidas entre su hotel y la sede de las Naciones Unidas.

Por tanto, el escenario a corto plazo mantiene el mismo equilibrio de fuerzas. Por un lado, continúa el fuerte impulso inversor vinculado a la IA; por otro, el conflicto con Irán sigue presionando al alza los precios de la energía y, en consecuencia, las expectativas de inflación, lo que podría obligar a los bancos centrales a adoptar una postura más restrictiva.

Robeco: La Gran Reconfiguración impulsará la renta variable y el inmobiliario

La 16.ª edición de la perspectiva a 5 años de Robeco, Expected Returns 2027-2031, La gran reconfiguración, subraya que la economía global está creando nuevas vías para sortear los obstáculos económicos, como el conflicto de Oriente Medio. Entre ellas,  el auge de la inversión en fuentes de energía renovables para reducir la dependencia de los combustibles fósiles.

Peter van der Welle, estratega de soluciones multiactivos en Robeco, opina: "El año pasado señalamos que el mundo estaba entrando en un 'Renacimiento estancado', un periodo en que el extraordinario progreso tecnológico coexistía con el lastre que suponía la elevada incertidumbre en materia de política económica. Este año seguimos plenamente comprometidos con la parte del Renacimiento de esa tesis, pero ahora nos inclinamos por matizar el elemento 'estancado'”. 

Laurens Swinkels, director de análisis de soluciones en Robeco: "Lo que ha cambiado es nuestra comprensión de las implicaciones cíclicas de las inversiones en bienes de capital en curso para facilitar la revolución de la IA, así como de la resiliencia de la economía global a la luz de la enorme perturbación de la oferta en el mercado global del petróleo provocada por el cierre del estrecho de Ormuz, además de las consecuencias de los aranceles estadounidenses más altos desde la década de 1930. Esta resiliencia se debe a la capacidad de adaptarse y reconfigurarse pese a la aparición de obstáculos".

La Gran Reconfiguración se produce en tres dimensiones estrechamente relacionadas que tendrán repercusiones en la rentabilidad futura de los activos. En primer lugar, el comercio se está reconfigurando a medida que las empresas diversifican las cadenas de suministro y los gobiernos valoran cada vez más la seguridad junto con la eficiencia. El mundo no se está desglobalizando, sino reorganizando, lo que genera una mayor dispersión en los volúmenes de comercio interregional. En segundo lugar, se está reconfigurando el papel del capital, ya que hemos llegado a un importante punto de inflexión desde una economía impulsada por el consumo hacia otra más impulsada por la inversión. La economía física, impulsada por una infraestructura a gran escala basada en la IA y las energías renovables, está en auge; el modelo económico ligero en activos puede empezar a perder terreno en los próximos 5 años. En tercer lugar, la propia producción se está reconfigurando. La siguiente fase del renacimiento de la productividad impulsado por la IA estará liderada por las empresas que consigan transformar y rediseñar los procesos de producción en torno a ella. "Creemos que la IA principalmente complementará el trabajo en lugar de sustituirlo", subrayan en Robeco.

Expected Returns ofrece tres hipótesis sobre cómo puede desarrollarse la situación en los próximos 5 años:

  • Hipótesis base: 50% de probabilidad. La Gran Reconfiguración provoca una expansión rejuvenecida. Es la historia de una transferencia de valor exitosa de los facilitadores de la IA a los adoptantes de la IA. Sin embargo, ello conlleva un coste: una mayor inflación y desempleo tecnológico. La reconfiguración del comercio fomenta la resiliencia más que la eficiencia; la reestructuración del capital aumenta la intensidad de la inversión; y la reconfiguración de la producción eleva la productividad mediante la automatización
  • Escenario alcista: El "Renacimiento luminoso" (15% de probabilidad). La gran reconfiguración resulta sustancialmente más exitosa de lo previsto a la hora de aumentar el crecimiento tendencial del PIB y propiciar una desinflación benigna. En este escenario, la economía global experimenta un auténtico renacimiento de la productividad que recuerda al de finales de la década de 1990. La diferencia clave es que la IA resulta más transformadora porque acelera no solo la automatización, sino también su propia difusión.
  • Escenario bajista: La "Decadencia sináptica" (35% de probabilidad). La gran reconfiguración se estanca antes de que puedan materializarse sus beneficios. La economía sigue asumiendo los costes de la adaptación, sin lograr captar las ganancias esperadas de la IA. Lo que empieza como una historia deflacionaria de sobrecapacidad cuando implosiona la burbuja de la IA se transforma gradualmente en una estanflación más preocupante. La inflación sigue siendo estructuralmente elevada y la economía global pierde conectividad más rápido de lo que gana capacidad de adaptación.

La gran reconfiguración implica que la renta variable vuelve a ser la clase de activo más favorecida, seguida del inmobiliario. Robeco espera que la renta variable de mercados emergentes ofrezca la mayor rentabilidad anualizada a cinco años, del 8% en euros, seguida de la renta variable de mercados desarrollados, con un 7%. El inmobiliario cotizado ofrecerá un 7%, con la perspectiva más positiva para los Real Estate Investment Trusts (REIT) desde 2014.E

El informe de este año también incluye cuatro temas específicos que reflejan el panorama cambiante delas inversiones:

  1. 1. Cuellos de botella y seguridad energética 2.0: cómo el conflicto en Oriente Medio ha redefinido la seguridad fiable del suministro energético a favor de las energías renovables.
  2. 2. Crédito privado: Oportunidad, riesgo y selectividad en un mercado en proceso de maduración: lo que antes era una fuente de financiación más especializada se ha convertido en una clase de activos de varios billones de dólares.
  3. 3. Mercados emergentes: Un mundo de destinos diferentes: exploración de la diversidad de países distintos, desde los centrados en la tecnología hasta los ricos en recursos.
  4. 4. Más allá de la sostenibilidad: Inversión 3D generalizada: añadir cualquier dimensión específica de cada inversor a la construcción moderna de carteras.

Man Group: riesgo de ventas masivas

Kristina Hooper, Estratega Jefe de Mercados en Man Group, habla de un adelantamiento de Halloween: desde el riesgo de extinción de la IA hasta la escalada deguerras y elecciones populistas, una lista aterradora para los mercados:

  • 1. Se presta mucha más atención a los posibles peligros de la IA. Lo que comenzó con una advertencia contundente de un antiguo empleado de Open AI y de Anthropic, Jacob Coxon, pronto se convirtió en un coro de precaución, con algunos incluso compartiendo lo que creen que es la probabilidad de que la IA cause el fin de la humanidad. Algunas de esas advertencias venían acompañadas de una solución propuesta: un marco regulatorio acordado por la comunidad internacional. Muchos argumentan que la IA debe tratarse como un arma nuclear, con una regulación estricta a través de la cooperación y supervisión internacional. Sin embargo, las señales tanto de China como de EEUU indican que avanzamos a toda velocidad con la IA. "Creo que las dificultades en la financiación crearán un obstáculo aún mayor para la inversión en IA que la regulación", sobre todo "si vemos que los centros de datos se deprecian rápidamente debido a que los avances tecnológicos los vuelven obsoletos; esto haría que el valor de los centros de datos sea posiblemente insuficiente para asegurar la deuda vinculada a ellos". "Incluso si la IA no termina con la humanidad, la carga de deuda relacionada con la IA podría golpear duramente a los grandes operadores de la nube".
  • 2. Las guerras en Oriente Medio y entre Rusia y Ucrania siguen empeorando. Los hutíes están ahora llevando a cabo una campaña agresiva contra los adversarios de Irán y han infligido daños significativos a Arabia Saudí, realizando ataques en el país, incluyendo su capital y algunas de sus refinerías. Los ataques a refinerías solo aumentan las presiones inflacionarias, ya que encarecen el costo de los productos petrolíferos refinados como el diésel. El impacto en la inflación es la razón por la que EEUU se centró hace unas semanas en lograr que Ucrania acordara dejar de bombardear refinerías rusas. Sin embargo, desde entonces, Rusia ha bombardeado objetivos civiles en Ucrania, y Estados Unidos ha intentado mediar una oferta de paz que requeriría que Ucrania aceptara los términos de Rusia. Eso parece haber puesto fin al acuerdo de Ucrania de no atacar refinerías. Así que la guerra entre Rusia y Ucrania se ha intensificado. Los precios siguen subiendo, con el precio promedio del galón de diésel en EEUU superando los 6,5$ por primera vez.
  • 3. Las elecciones en Alemania resultaron desastrosas para el partido de centroderecha,la Unión Demócrata Cristiana (UDC), liderada por el actual canciller alemán Friedrich Merz. El centro político se está desvaneciendo a medida que los votantes prefieren partidospopulistas más a la derecha y a la izquierda. Los resultados electorales sugieren que será más difícil para el canciller Merz lograr las reformas pro-crecimiento que tiene planeadas.
  • 4. Fed, Banco Central Europeo (BCE) y el Banco de Japón aumentaron las tasas de política monetaria en sus últimas reuniones; los rendimientos de los bonos a largo plazo retomaron su ascenso. El rendimiento del bono del Tesoro estadounidense a 10 años se ha mantenido alrededor del 5%, y "creo que es probable que suba debido a preocupaciones sobre la sostenibilidad fiscal y la inflación creciente". Si la tendencia actual en los rendimientos a largo plazo persiste, eso podría ser muy problemático para el presupuesto nacional. Los costos para atender la deuda se volverían tan caros que podrían acumularse con el tiempo y hacerse cada vez mayores. Además, un mayor rendimiento del bono del Tesoro a 10 años afecta las tasas hipotecarias y los créditos para automóviles, encareciendo el gasto de para los consumidores, añadiendo presión en un entorno ya difícil.
  • 5. El CEO de Dollar General, Todd J. Vasos, avisa: “Lo interesante de esta economía, debido a los otros vientos en contra sostenidos de la inflación a lo largo de los años recientes, es que incluso la clase media alta se está comportando más como un comprador de bajos ingresos en estos días". Ahora estamos empezando a ver que la accesibilidad se convierte en un problema más importante para los hogares con mayores ingresos. Cuanto más tiempo persista este problema de accesibilidad, es más probable que se extienda a los tramos de ingresos superiores. "Creo que hay una buena posibilidad de que ambos motores del crecimiento económico (IA y consumo de las clases medias) puedan desacelerarse, al menos modestamente, en el próximo año".

"Hay mucho de qué preocuparse. Eso no significa que las Bolsas no sigan escalando un muro de preocupaciones", pero "debemos prestar mucha atención a los acontecimientos que podrían desencadenar una venta significativa. Y, por supuesto, es un recordatorio para mantener una buena diversificación con una exposición adecuada a activos alternativos".

Pictet: neutrales en acciones

César Pérez, director global de inversiones en Pictet WM, destaca que la deuda estadounidense ha superado los 40 billones$, con el déficit fiscal que supone el 6,3% del PIB.  Aunque su crecimiento sigue sólido, debido a un nivel extraordinario de gasto en infraestructuras de inteligencia artificial, el consumidor se enfrenta altos precios de la gasolina, altos tipos hipotecarios y decaimiento del apoyo fiscal. Trump prometió un déficit un presupuestario inferior al 3% del PIB, crecimiento real del PIB del 3% y producción nacional de petróleo de más de 3 millones de barriles al día.  Pero políticas de su administración parecen más difíciles de llevar a cabo por las consecuencias del conflicto iraní, altos precios de la energía y alimentos, deuda récord y aumento de los costes de endeudamiento, sin que la mayoría del electorado aumente sus ingresos reales.

A ello se añade la reacción popular frente a centros de datos por preocupaciones de consumo de energía y costes de los servicios públicos.  Alrededor del 70% de votantes se opone a centros de datos de IA en su zona, con solo a favor del 40% de los Republicanos y 24% de Demócratas.  Con medidas más estrictas, especialmente en Texas, Pensilvania y Nueva York, hay retrasos, aunque en Washington poco interés en detenerlo por completo, dada la importancia estratégica de mantenerse competitivos con China.  Pero la emisión récord a largo plazo de deuda por IA contribuye al aumento de las rentabilidades a vencimiento de la deuda del Tesoro de EE. UU.

Con el tipo medio de interés de la deuda estadounidense en 3,4%, un aumento de éste de 1% puede aumentar el déficit otro 0,5% en un año y hay muchos inversores extranjeros financiando endeudamiento estadounidense y exigiendo rentabilidad real. 

Si estas presiones persisten los demócratas pueden mejorar sus posibilidades de recuperar el Congreso en las elecciones de mitad de mandato en noviembre.

Por su parte en Europa los beneficios se han mantenido, pero los mayores costes energéticos y condiciones crediticias más estrictas son vientos en contra.  La inflación general en la euro zona ha aumentado bruscamente por la energía.  Ahora bien, Alemania está preparando un paquete de medidas económicas y de seguridad de gran alcance para proteger a las industrias estratégicas frente a China, la cual, para apoyar su crecimiento, tiene intención de invertir fuertemente en infraestructuras de IA hasta 2030. 

"En este estado de cosas estamos neutrales en acciones globalmente. Aunque las revisiones de beneficios siguen positivas, las valoraciones de las "Siete Magníficas" tecnológicas estadounidenses se están reduciendo al ser cada vez más intensivas en inversión en infraestructuras, lo que ya reduce su flujo de caja libre, cuando el mercado cuestiona cuánto tiempo podrá mantenerse. Por otra parte, es creciente la cantidad de acciones que supera al índice S&P 500, con mayor amplitud de beneficios por sectores.  Pero el aumento de rentabilidades de la deuda reduce apoyo, pues solo 3 % de acciones del S&P 500 muestra rentabilidad por dividendo superior a la del bono del Tesoro a diez años", explica.

"Preferimos invertir en IA a través de sus beneficiarios que sus facilitadores.  Hay que tener en cuenta que el aumento de precios de chips es cada vez más difícil de mantener.  Los envíos han aumentado modestamente, pero los ingresos crecido mucho más rápido. Los altos precios erosionan la asequibilidad y promueven nueva capacidad, aumentando el riesgo de sobreoferta. De manera que hemos rebajado a neutral las acciones de mercados emergentes, cuyo buen comportamiento se ha debido en gran medida a un grupo reducido de empresas taiwanesas y surcoreanas de semiconductores y memorias", añade.

"Conviene mantener cierta liquidez.  Infra ponderamos la renta fija en general.  La consideramos a corto plazo y preferimos en EUR a dólares cuando la rentabilidad del bono del Tesoro a 10 años de EEUU ha llegado a superar el 5%, máximo desde 2007. Dadas las preocupaciones de credibilidad fiscal y monetaria, vemos debilidad del dólar hasta finales de año, que infra ponderamos frente a otras monedas".  Los datos de otras economías han mejorado en comparación con EEUU y la opaca estrategia de comunicación de la Reserva Federal reaviva preocupaciones.  La decisión del Banco de la Reserva de Australia de recortar su objetivo en dólares y aumentarlo en EUR es señal de que la confianza en el "excepcionalismo" del dólar se debilita.  China, por su parte, ya redujo en julio sus participaciones en bonos del Tesoro estadounidenses a mínimos de 18 años.

"En deuda empresarial infra ponderamos grado de inversión y de alta rentabilidad, tanto de EE. UU. como EUR, aunque estamos neutrales en deuda empresarial grado de inversión en EUR, en todo caso de buena calidad y vencimientos cortos, donde los diferenciales de rentabilidad respecto a deuda del Estado a corto plazo se han mantenido relativamente resilientes", apunta.

"Favorecemos activos tangibles, metales preciosos, materias primas, bienes inmuebles e infraestructuras. El oro es beneficiario de las preocupaciones por la deuda récord de EEUU, mayores déficits y sostenibilidad fiscal, respaldado por aumento de inversiones en fondos cotizados ETF de oro y mayor especulación.  Puede llegar a 5.000 la onza para fin de año.  Además, nos gustan las mineras globales, especialmente de metales industriales incluyendo cobre y aluminio.  Pueden beneficiarse del superciclo de inversión en capital fijo para IA y de los Gobiernos en infraestructuras para estabilizar cadenas de suministro, reforzar capacidades de defensa y reconfigurar los sistemas energéticos, con demanda estructural", concluye.

UBS: capturar el potencial alcista del mercado

La subida de los tipos de interés forma ahora parte del contexto de inversión que los inversores deben afrontar. Pero los tipos por sí solos no determinan el comportamiento de los mercados. Con un crecimiento económico resiliente y unos beneficios empresariales que siguen siendo sólidos, creemos que los inversores deberían mantenerse posicionados para capturar el potencial alcista del mercado. En nuestra opinión, la exposición a la innovación transformadora podría ser un factor diferenciador clave en el rendimiento de la renta variable a largo plazo. Es poco probable que un endurecimiento monetario moderado haga descarrilar el ciclo tecnológico. La rápida expansión de los centros de datos de IA refuerza el argumento de inversión en toda la cadena de valor de la energía y los recursos. Las cualidades defensivas del sector salud y sus impulsores de crecimiento a largo plazo respaldan la oportunidad de Longevidad.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "A medida que los cambios estructurales en la IA, la infraestructura energética y la salud amplían los fondos de beneficios globales y transforman industrias enteras, esperamos que nuestros temas de innovación transformadora ofrezcan acceso a oportunidades de crecimiento duraderas, capaces de mantenerse mucho más allá de la volatilidad de mercado a corto plazo".

Según el UBS Global Real Estate Bubble Index 2026, Zúrich es la ciudad que presenta el mayor riesgo de burbuja, seguida de Tokio. Miami, que había encabezado la clasificación en las dos ediciones anteriores, ha retrocedido a la categoría de riesgo elevado, donde también se encuentran Dubái, Seúl, Ginebra y Lisboa. En Europa, ciudades como Ámsterdam, Madrid, Fráncfort, Múnich y Milán se sitúan en la categoría de riesgo moderado, al igual que Los Ángeles, Sídney, Toronto, Vancouver, Hong Kong y Singapur fuera del continente. París y Londres presentan un riesgo bajo, categoría que comparten, fuera de Europa, con Nueva York, San Francisco y São Paulo. Lisboa y Seúl han registrado este año el mayor aumento del riesgo de burbuja. 

Matthias Holzhey, autor principal del estudio y economista en la Chief Investment Office de UBS GlobalWealth Management, afirma: "Es probable que unos costes de financiación más elevados durante más tiempo frenen la subida de los precios de la vivienda a corto plazo". En la mayoría de las ciudades, los costes anuales asociados a la compra de una vivienda superan el 40% de los ingresos brutos de un trabajador altamente cualificado, lo que pone de manifiesto la presión sobre la asequibilidad. En la actualidad, los costes de la vivienda en propiedad son sustancialmente superiores a los alquileres. Y la vivienda no ha servido como refugio frente a la inflación en los últimos cinco años.

Pablo Carrasco, director general de UBS Wealth Management en España y Portugal, comenta: "La evolución del mercado de la vivienda en Madrid en los últimos años refleja la solidez de sus fundamentales económicos y su atractivo continuado como lugar para vivir y trabajar. Al mismo tiempo, el estudio muestra cómo las condiciones de financiación globales, la regulación y las restricciones de oferta están influyendo cada vez más en los resultados del mercado local. Entender estas fuerzas de forma conjunta es clave para evaluar la trayectoria del mercado a más largo plazo".

Banor: enfoque mucho más selectivo en las Bolsas

Angelo Meda, gestor de Banor Mistral, cree que los mercados de renta variable globales continúan su tendencia alcista apoyados en los beneficios empresariales, la inversión de capital en IA, y la solidez del mercado laboral. Sin embargo, están apareciendo indicios de enfriamiento en el consumo de EEUU, principal motor de las bolsas. Esto, unido al hecho de que la inflación se mantiene por encima del objetivo, frena la expansión de múltiplos porque perjudica las valoraciones. Un entorno en el que Banor SICAV sigue optando por la renta variable, pero con un enfoque mucho más selectivo buscando valoraciones atractivas y solidez de negocio.

15Sep

Ibercaja Gestión vaticina al menos una subida de tipos en lo que queda de año; Banca March amplía el plazo hasta los 12 meses; Ebury avisa que la Fed corre el riesgo de perder la escasa credibilidad que le queda; y DWS apunta a la divergencia entre economistas y mercados sobre los tipos.

Miguel Ángel Valero

El presidente de la Fed, Kevin Warsh, se encuentra atrapado entre dos fuerzas que apuntan en direcciones opuestas: por un lado, unos mercados que exigen coherencia con el mensaje trasladado en Jackson Hole: es necesario necesario observar una moderación evidente de la inflación para evitar una nueva subida de tipos; por otro, un presidente de EEUU, Donald Trump, que reclama rebajas de tipos para tratar de impedir una severa derrota en las elecciones de medio mandato.

Ibercaja Gestión: al menos una subida en lo que queda de año

Cristina Gavín Moreno, jefa de Renta Fija en Ibercaja Gestión, considera que la reunión de la Fed viene condicionada, en gran medida, por el discurso de Warsh en Jackson Hole en agosto, que ha cambiado el sesgo de mercado. El nuevo presidente de la Reserva Federal se mostró más “hawkish” de lo que se anticipaba. Sus argumentos: un objetivo de empleo cumplido y un nivel de precios por encima de lo deseado. Esto ha provocado que los inversores que hasta hace unas semanas daban por hecho que la Reserva Federal mantendría inalterados los tipos de intervención en la reunión de este mes se encuentren ahora divididos. Y aunque el consenso se inclina ligeramente hacia una posible alza, lo cierto es que "hacía mucho tiempo que no nos enfrentábamos ante una reunión del FOMC con un resultado tan incierto".

Será, por tanto, especialmente interesante no solo la decisión que tome la Reserva Federal en cuanto a la subida o no del tipo de intervención, sino estar atentos a los argumentos que utiliza para justificar una u otra decisión. En cualquier caso, "creemos que el tono que va a utilizar será alcista, y antes de que finalice 2026 veremos, al menos, un alza en el tipo de intervención por parte de la Fed".

Banca March: una única subida de tipos durante los próximos doce meses

La publicación del dato de inflación (IPC) correspondiente a agosto mostró que la inflación subyacente mensual avanzó un 0,3%, una décima por encima de lo esperado. En esta lectura, el repunte de la inflación subyacente respondió en gran medida a un componente de naturaleza volátil. Los servicios fueron el principal motor del aumento (+0,20 p.p. frente a +0,14 p.p. el mes anterior), destacando especialmente la contribución de los servicios de telefonía móvil, que podría estar relacionada con ajustes puntuales de las tarifas. Por lo demás, el resto de los indicadores del informe se mantuvieron en línea con las previsiones, aunque podría no ser suficiente para tranquilizar a los miembros más acomodaticios de la Reserva Federal (los partidarios hasta ahora de mantener los tipos sin cambios). Además, las presiones inflacionistas siguen presentes: el petróleo ha superado el umbral de los 100$/barril y los precios del diésel en EEUU se encuentran en niveles récord desde 2022. 

Tras la publicación del informe, los mercados de futuros pasaron a descontar una subida de tipos prácticamente segura en la reunión de septiembre, con una probabilidad del 86%, y asignaron una elevada probabilidad, del 64%, a un segundo incremento en la última reunión del año. En paralelo, Kevin Warsh se enfrenta a una creciente presión por parte de Donald Trump para que adopte una política monetaria más acomodaticia de cara a las elecciones de medio término de noviembre. 

La reunión de la Reserva Federal se perfila como una de las más ajustadas de los últimos meses. A primera vista, el mercado apenas deja margen para la duda y descuenta una probabilidad cercana al 90% de una subida de tipos. "Si finalmente se materializa un nuevo incremento del precio del dinero, este responderá a una lógica preventiva similar a la observada durante el aterrizaje suave de 1995, con el objetivo de evitar que el reciente encarecimiento de la energía termine trasladándose de forma más persistente al conjunto de la economía", opinan en Banca March.

En este sentido, los datos de inflación refuerzan esa interpretación. Aunque no reflejan un deterioro significativo del proceso desinflacionista, tampoco aportan una mejora clara como para justificar una pausa sin coste reputacional para la institución. Y ahí radica el principal desafío para Kevin Warsh. Durante su intervención en Jackson Hole a finales de agosto, el presidente de la Fed dejó entrever que sería necesario observar una moderación evidente de la inflación para evitar una nueva subida de tipos. Esa mejora no ha llegado y, en consecuencia, optar por mantener el precio del dinero sin cambios supondría contradecir unas expectativas de mercado que él mismo contribuyó a consolidar, poniendo en riesgo parte de la credibilidad adquirida desde su llegada al cargo.

La situación se complica aún más por la presión política procedente de la Casa Blanca. Donald Trump, responsable del nombramiento de Warsh como sucesor de Jerome Powell, ha reiterado en numerosas ocasiones su preferencia por una política monetaria más acomodaticia e incluso ha llegado a vincularla con la evolución de su agenda comercial. Durante el fin de semana insistió en que EEUU debería disfrutar de los costes de financiación más bajos del mundo. 

Así las cosas, Warsh se encuentra atrapado entre dos fuerzas que apuntan en direcciones opuestas: por un lado, unos mercados que exigen coherencia con el mensaje trasladado en Jackson Hole; por otro, un presidente que reclama rebajas de tipos. Por nuestro lado, consideramos que la decisión será bastante más equilibrada de lo que sugieren las expectativas actualmente descontadas por los mercados. "Nuestro escenario central contempla una única subida de tipos durante los próximos doce meses, aunque buena parte de esta valoración dependerá de cuánto siga trasladándose el componente de la energía derivado de las tensiones en Oriente Medio a las expectativas de inflación. En este contexto, nos parecen exigentes los movimientos implícitos en la curva de futuros, que actualmente descuentan entre tres y cuatro incrementos adicionales del precio del dinero durante el mismo periodo", subrayan en Banca March.

Ebury: la Fed corre el riesgo de quedarse sin credibilidad

Los datos de inflación de agosto no han disipado los temores del mercado, que ahora da por descontada una subida de tipos. Persiste, no obstante, una incertidumbre relevante dado que los responsables de la Fed no pueden pronunciarse sobre política monetaria tan cerca de la reunión y el presidente Warsh ha recortado de forma drástica el forward guidance a los mercados. "Aun así, ahora esperamos una subida de tipos", señalan en Ebury. Los futuros descuentan una probabilidad del 90 % de un movimiento de 25 puntos básicos; no llevarlo a cabo provocaría una conmoción en los mercados y, con toda probabilidad, intensificaría la caída de los bonos a largo plazo. Sigue siendo una incógnita si el FOMC respaldará las apuestas agresivas del mercado por nuevas subidas de tipos más allá de septiembre.

"Aunque sostenemos que los datos, por sí solos, no exigen necesariamente una política más restrictiva, la Fed corre el riesgo de perder la escasa credibilidad que le queda si el presidente Warsh no desafía la presión de Trump y no aprueba una subida el miércoles. Creemos, no obstante, que la decisión será más reñida de lo que descuentan los mercados. No nos sorprendería un puñado de votos discrepantes a favor de mantener los tipos, una revisión moderada del dot plot y una retórica que, lejos de respaldar por completo el ciclo agresivo que descuentan los futuros, lo ponga en duda", explican.

DWS: economistas y mercados divergen sobre los tipos

Entre sus muchos atractivos, el clásico de animación de Disney, El rey león, ofrece una guía útil sobre la política monetaria de EEUU: lo que parece el final de un ciclo puede ser el comienzo de otro. Tras varias bajadas de tipos, la Fed se enfrenta ahora a un crecimiento resistente y a una inflación persistente. Hasta hace poco, a los inversores les preocupaba principalmente que un crecimiento más débil obligara a nuevas bajadas de tipos. Ahora también deben tener en cuenta el riesgo de nuevas subidas.

Las previsiones de los economistas y los precios del mercado apuntan a trayectorias diferentes para los tipos de interés. El consenso de Bloomberg entre los economistas apunta a recortes graduales hasta 2027. Los tipos implícitos en los futuros del SOFR (el principal tipo de interés de referencia del mercado monetario en dólares) se mueven inicialmente en la dirección opuesta, subiendo por encima del 4% antes de volver a caer. Estos precios no son meras previsiones. También deberían reflejar el deseo de los inversores de protegerse frente a sorpresas. Aun así, el contraste es llamativo. Los economistas esperan que las presiones inflacionistas se vayan atenuando de forma constante. Los mercados dan más peso a la posibilidad de que la Fed tenga que dar marcha atrás.

A primera vista, el mecanismo parece sencillo. Una economía sólida puede reducir la necesidad de recortes preventivos de los tipos de interés destinados a contrarrestar una posible recesión. Por su parte, la inflación persistente mantiene sobre la mesa la posibilidad de nuevas subidas. Pero, ¿por qué los economistas y los mercados interpretan los mismos datos de forma tan diferente? Una razón podría ser la orientación más limitada de la Fed. Sin señales más claras, la publicación de datos concretos puede alterar las expectativas del mercado de forma más brusca que antes. Esta interpretación concuerda con los estudios que indican que la incertidumbre sobre los futuros tipos de interés oficiales afecta a los precios de los activos independientemente de las sorpresas en materia de política monetaria.

Los economistas, por el contrario, deben separar la señal del ruido en unos datos volátiles y que se revisan con frecuencia. El último informe de empleo ofrece un buen ejemplo. “A primera vista, el aumento de la contratación puede parecer un “hakuna matata”: no hay motivo para preocuparse”, señala Christian Scherrmann, economista jefe para EEUU de DWS. “Sin embargo, el informe ha reducido principalmente los riesgos a la baja sin aumentar la presión sobre los precios internos, ya que los salarios se mantienen moderados. Dado que la inflación sigue viéndose afectada por los precios de la energía y los aranceles, el próximo informe sobre la inflación debería arrojar más luz sobre si se justifican unas tasas de interés más altas”.

"Consideramos que las últimas cifras no son ni un caso de «hakuna matata» ni una señal clara de un nuevo endurecimiento de la política monetaria. Al igual que en el ciclo de la vida, hay más que descubrir en los datos de lo que puede revelar cualquier publicación por sí sola. Ante la escasez de indicaciones por parte de la Fed, cada nueva pista podría llevar a los mercados por un camino diferente", subraya.

Pictet: las subidas de tipos no serán suficientes contra la inflación

Xiao Cui, economista para EEUU en Pictet WM, cree que puede justificarse una nueva subida de tipos en diciembre. El IPC subyacente subió 0,3% en agosto, frente a 0,2% de estimación del consenso. La inflación general ha permanecido en 3,4% interanual, muy por encima del objetivo de 2%. Los mayores costes energéticos pueden estar llegando a los servicios y la producción y los consumidores esperan mayor inflación los próximos doce meses. Así que han aumentado las expectativas de que la Reserva Federal suba sus tipos de interés. "Esperamos que lo haga en 0,25%, hasta 3,75% a 4%, aunque probablemente con los votos en contra de los gobernadores Waller y Bowman". 

La mediana de proyecciones puede mostrar dos subidas adicionales este año hasta 4% a 4,25%. El tipo de interés neutral a largo plazo, estimado en 3,1 %, también puede revisarse al alza. Las nuevas proyecciones económicas nos permitirán comprender mejor cómo prevén la trayectoria de tipos: un único aumento, un ciclo limitado de ajuste o un incremento más prolongado. Es posible que se revise al alza la inflación general PCE en 2026 -cubre un rango más amplio de gastos y es la favorita de la Reserva Federal- pero la subyacente, actualmente en 3,3%, a la baja para reflejar próximos cambios metodológicos. "Anticipamos pocos cambios en la previsión de crecimiento del PIB, pero revisión a la baja de la tasa de desempleo".

"Es improbable que una o varias subidas de tipos sean suficientes para reducir las presiones inflacionarias, que se deben principalmente a la energía, aranceles e inversión en inteligencia artificial, más que a los salarios. No obstante, no subir los tipos de interés puede poner en riesgo la credibilidad de la Reserva Federal y provocar mayor aumento de las rentabilidades de la deuda de EEUU a largo plazo, que han llegado a máximos de varios años. El aumento de los precios de la energía es un riesgo y la Reserva Federal seguirá de cerca la posibilidad de las presiones inflacionarias, de manera que, más allá de septiembre, puede justificarse una nueva subida de tipos en diciembre", añade.

Aparte de este aumento de tipos es probable que el comunicado apenas sufra cambios, en consonancia con la preferencia de Warsh por la concisión y mínima una orientación a futuro. "Esperamos un tono restrictivo en la rueda de prensa tras la reunión de política monetaria, reforzando el compromiso con la estabilidad de precios y el anclaje de las rentabilidades a vencimiento de la deuda a largo plazo".

Man Group: el papel soberano es una fuente de riesgo para la cartera

La inflación persistente y las altas cargas de deuda estánconvirtiendo el papel soberano en una fuente de riesgo decartera.Con los rendimientos de los bonos del Tesoro estadounidense a 10 años que superan el 5%, la definición de "libre de riesgo" empieza a desmoronarse. Durante décadas, esa etiqueta fue sinónimo de bonos del Tesoro estadounidense. Sí, los operadores pasarán el miércoles obsesionados con si el presidente de la Fed, Kevin Warsh, subirá los tipos para contrarrestar una inflación del 3,4% y los más de 100$ del petróleo. Pero eso se centra en el extremo equivocado de la curva de rendimientos. La Fed solo puede ajustar realmente los dials en el principio, pero la verdadera historia está en el extremo largo, donde los bonos del Tesoro estadounidense están perdiendo su estatus como refugio inexpugnable, opina Matt Rowe, Director General y Gestor Senior de Carteras, Solutions en Man Group.

El drama del mercado de bonos estadounidense de la semana pasada fue superado cuando el rendimiento del bono del Tesoro estadounidense a 10 años, que también actúa como referencia para billones$ en activos globales, alcanzó la marca psicológica del 5%. En este momento, la subida de los tipos de interés en EEUU se siente más como un amplio del diferencial crediticio que como un cambio que represente el vaivén de los ciclos económicos. 

El problema es que quienes buscan reasignar a otros mercados o geografías se enfrentan rápidamente al mismo problema que EEUU, como altas cargas de deuda en función del PIB y las facturas de intereses, que están subiendo en un momento crítico de conflictos geopolíticos continuos, inflación pegajosa y consumidores reducidos.

En un giro curioso, los inversores parecen haberse visto obligados a huir de la calidad, con el dinero saliendo de la deuda estadounidense y persiguiendo en su lugar el potencial desbocado de las acciones de IA. La petición del pasado fin de semana de los líderes de la IA para una desaceleración en el desarrollo de modelos de vanguardia hace que esta decisión sea aún más complicada. 

Existe una diferencia sutil pero crítica entre los motores del "retorno del capital" y el "retorno del capital". De ahí es donde realmente surge el concepto de vuelo a calidad. Si compras un bono del Tesoro a 10 años y los rendimientos suben del 4,5% al 5,5%, pierdes aproximadamente un 7% de tu dinero, ya que la subida de la rentabilidad consume el precio de tu bono. Si éste es el camino que crees que vamos, podría ser una forma rápida de perder mucho dinero en un activo que tradicionalmente se había etiquetado como "libre de riesgo". En teoría e históricamente, la etiqueta simplemente significaba que el gobierno de EEUU erapoco probable que incumpliera sus dólares nominales. En la práctica, los inversores normalmente lo consideraban una garantía contra la pérdida de dinero. Pero cuando la nflación es persistente y los rendimientos suben, el retorno garantizado del capital ofrece muy poca comodidad si el poder adquisitivo de ese capital se está erosionando progresivamente. Con los bonos, tu rendimiento está limitado a la par más intereses acumulados. Con una cesta de acciones de IA y centros de datos, podrías poseer la próxima Nvidia (recientemente apodada el banco central de IA). 

Nos parece que los inversores están apartándose de lo que creen que es una inminente revaloración de la curva de rendimientos de EEUU. Creemos que esto se debe a la falta de confianza en la política fiscal actual, altos niveles de deuda y costes de servicio de la deuda, y acciones muy cuestionables que podrían empeorar el problema, no mejorar.

Mañana, Kevin Warsh, de la Fed, se enfrenta a una realidad que, casi con toda seguridad, merece un aumento en el principio. Además, el mensaje de los líderes de la IA sobre la "desaceleración" se está percibiendo como un problema multifacético en relación con el crecimiento y la competencia en EEUU a nivel global. 

Los intentos de Washington de gestionar la curva la semana pasada parecen haber hecho poco por ayudar, a juzgar por la reacción ante la intervención del secretario del Tesoro, Scott Bessent, en el mercado de divisas japonés y la compra de bonos. Japón es un importante acreedor estadounidense, y cuando el yen baja, Tokio tiende a vender papel estadounidense para financiar su defensa monetaria, lo que impulsa los rendimientos estadounidenses al alza. Bessent intervino para sostener la moneda, proclamando que "él es la casa" e insinuando que es el dueño del casino donde juegan todos los demás. Luego lanzó una nueva versión de la Operación Twist, ofreciendo gastar hasta 6.000 millones$ (frentea los 2.000) para recomprar papel a 10 a 20 años mientras emitía deuda a corto plazo. La teoría es que eso reduciría los tipos a largo plazo. En la práctica, el mercado le escuchó y los bonos se vendieron igualmente, haciendo que los rendimientos subieran cinco pb en cuestión de segundos tras el anuncio de la recompra. El mercado ve al Tesoro estadounidense intentando convencerse para bajar los tipos cuando todas las señales apuntan en la dirección contraria. Los bancos centrales pueden fijar el tipo de interés overnight, pero no pueden controlar los costes de endeudamiento a largo plazo cuando los inversores se niegan a absorber billones en nueva deuda.

Y aun así, el S&P 500 sigue no muy lejos de sus máximos históricos y el indicador de miedo del mercado, el VIX, sigue situándose en un desconcertante 17 (aunque, siendo justos, ha subido ligeramente en los últimos días y, con la perspectiva de un resto de año irregular, la dirección probablemente sea muy alcista).Esa desconexión entre el mercado bursátil y el de bonos parece propicia para un ajuste de cuentas, pero la historia advierte contra dar por terminado el impulso.

Alan Greenspan pronunció su discurso de "exuberancia irracional" el 5 de diciembre de 1996. El punto boom de las puntocom llegó el 10 de marzo de 2000, tres años y tres meses después. Llegar temprano es lo mismo que estar equivocado, así que tendría cuidado de no declarar el juego terminado demasiado pronto. De cara al futuro, creemos que todos debemos estar alerta y no apoyarnos en suposiciones estáticas. Cuando la base del sistema financiero global empiece a tambalearse, asumir que los bonos soberanos ofrecerán refugio parece cada vez más frágil. Puede que recuperes tu dinero, pero puede que no sea una línea recta.

UBS: las subidas no deberían pesar en las perspectivas de inversión a medio plazo

"Esperamos que la Reserva Federal suba el tipo de los fondos federales el miércoles. Aunque esto representa un ajuste en el panorama macroeconómico, creemos que el crecimiento de los beneficios empresariales se encuentra sobre una base sólida y seguirá siendo el principal motor de nuevas subidas en el mercado de renta variable. Mantenemos nuestros objetivos para el S&P 500 en 8.100 puntos para finales de año y 8.400 puntos para mediados de 2027", afirma David Lefkowitz, Responsable de Renta Variable de EE. UU., UBS Global Wealth Management

"Tras meses de debate entre los inversores sobre si la Fed subiría los tipos o no, es probable que los suba en 25 pb. La reacción positiva del mercado ante un dato de IPC de agosto superior a lo esperado sugiere que los inversores sienten alivio al contar por fin con cierta claridad sobre la probable trayectoria de la política monetaria de la Fed, y ven con buenos ojos las subidas de tipos como una forma de estabilizar los rendimientos a más largo plazo. La reacción del mercado también implica que las subidas de tipos no deberían tener un peso significativo en las perspectivas de inversión a medio plazo", opina Jason Draho, Responsable de Asignación de Activos para América

Metagestión: una segunda subida en diciembre, en el aire

El mercado asigna una probabilidad superior al 85% de una subida de tipos de la Fed, tras alcanzar el IPC interanual de  mayo el nivel del 4,2% , el más alto desde 2023. Una segunda subida de tipos de la Fed en diciembre dependerá sin embargo de los datos de las próximas semanas. La inflación no está cediendo al ritmo que el consenso daba por hecho a comienzos de año, situación que “cambia las reglas de juego hasta el final de año”, explican los expertos de Metagestión.