La Fed se enfrenta a Trump
Miguel Ángel Valero
El presidente de la Fed, Kevin Warsh, se encuentra atrapado entre dos fuerzas que apuntan en direcciones opuestas: por un lado, unos mercados que exigen coherencia con el mensaje trasladado en Jackson Hole: es necesario necesario observar una moderación evidente de la inflación para evitar una nueva subida de tipos; por otro, un presidente de EEUU, Donald Trump, que reclama rebajas de tipos para tratar de impedir una severa derrota en las elecciones de medio mandato.
Ibercaja Gestión: al menos una subida en lo que queda de año
Cristina Gavín Moreno, jefa de Renta Fija en Ibercaja Gestión, considera que la reunión de la Fed viene condicionada, en gran medida, por el discurso de Warsh en Jackson Hole en agosto, que ha cambiado el sesgo de mercado. El nuevo presidente de la Reserva Federal se mostró más “hawkish” de lo que se anticipaba. Sus argumentos: un objetivo de empleo cumplido y un nivel de precios por encima de lo deseado. Esto ha provocado que los inversores que hasta hace unas semanas daban por hecho que la Reserva Federal mantendría inalterados los tipos de intervención en la reunión de este mes se encuentren ahora divididos. Y aunque el consenso se inclina ligeramente hacia una posible alza, lo cierto es que "hacía mucho tiempo que no nos enfrentábamos ante una reunión del FOMC con un resultado tan incierto".
Será, por tanto, especialmente interesante no solo la decisión que tome la Reserva Federal en cuanto a la subida o no del tipo de intervención, sino estar atentos a los argumentos que utiliza para justificar una u otra decisión. En cualquier caso, "creemos que el tono que va a utilizar será alcista, y antes de que finalice 2026 veremos, al menos, un alza en el tipo de intervención por parte de la Fed".
Banca March: una única subida de tipos durante los próximos doce meses
La publicación del dato de inflación (IPC) correspondiente a agosto mostró que la inflación subyacente mensual avanzó un 0,3%, una décima por encima de lo esperado. En esta lectura, el repunte de la inflación subyacente respondió en gran medida a un componente de naturaleza volátil. Los servicios fueron el principal motor del aumento (+0,20 p.p. frente a +0,14 p.p. el mes anterior), destacando especialmente la contribución de los servicios de telefonía móvil, que podría estar relacionada con ajustes puntuales de las tarifas. Por lo demás, el resto de los indicadores del informe se mantuvieron en línea con las previsiones, aunque podría no ser suficiente para tranquilizar a los miembros más acomodaticios de la Reserva Federal (los partidarios hasta ahora de mantener los tipos sin cambios). Además, las presiones inflacionistas siguen presentes: el petróleo ha superado el umbral de los 100$/barril y los precios del diésel en EEUU se encuentran en niveles récord desde 2022.
Tras la publicación del informe, los mercados de futuros pasaron a descontar una subida de tipos prácticamente segura en la reunión de septiembre, con una probabilidad del 86%, y asignaron una elevada probabilidad, del 64%, a un segundo incremento en la última reunión del año. En paralelo, Kevin Warsh se enfrenta a una creciente presión por parte de Donald Trump para que adopte una política monetaria más acomodaticia de cara a las elecciones de medio término de noviembre.
La reunión de la Reserva Federal se perfila como una de las más ajustadas de los últimos meses. A primera vista, el mercado apenas deja margen para la duda y descuenta una probabilidad cercana al 90% de una subida de tipos. "Si finalmente se materializa un nuevo incremento del precio del dinero, este responderá a una lógica preventiva similar a la observada durante el aterrizaje suave de 1995, con el objetivo de evitar que el reciente encarecimiento de la energía termine trasladándose de forma más persistente al conjunto de la economía", opinan en Banca March.
En este sentido, los datos de inflación refuerzan esa interpretación. Aunque no reflejan un deterioro significativo del proceso desinflacionista, tampoco aportan una mejora clara como para justificar una pausa sin coste reputacional para la institución. Y ahí radica el principal desafío para Kevin Warsh. Durante su intervención en Jackson Hole a finales de agosto, el presidente de la Fed dejó entrever que sería necesario observar una moderación evidente de la inflación para evitar una nueva subida de tipos. Esa mejora no ha llegado y, en consecuencia, optar por mantener el precio del dinero sin cambios supondría contradecir unas expectativas de mercado que él mismo contribuyó a consolidar, poniendo en riesgo parte de la credibilidad adquirida desde su llegada al cargo.
La situación se complica aún más por la presión política procedente de la Casa Blanca. Donald Trump, responsable del nombramiento de Warsh como sucesor de Jerome Powell, ha reiterado en numerosas ocasiones su preferencia por una política monetaria más acomodaticia e incluso ha llegado a vincularla con la evolución de su agenda comercial. Durante el fin de semana insistió en que EEUU debería disfrutar de los costes de financiación más bajos del mundo.
Así las cosas, Warsh se encuentra atrapado entre dos fuerzas que apuntan en direcciones opuestas: por un lado, unos mercados que exigen coherencia con el mensaje trasladado en Jackson Hole; por otro, un presidente que reclama rebajas de tipos. Por nuestro lado, consideramos que la decisión será bastante más equilibrada de lo que sugieren las expectativas actualmente descontadas por los mercados. "Nuestro escenario central contempla una única subida de tipos durante los próximos doce meses, aunque buena parte de esta valoración dependerá de cuánto siga trasladándose el componente de la energía derivado de las tensiones en Oriente Medio a las expectativas de inflación. En este contexto, nos parecen exigentes los movimientos implícitos en la curva de futuros, que actualmente descuentan entre tres y cuatro incrementos adicionales del precio del dinero durante el mismo periodo", subrayan en Banca March.
Ebury: la Fed corre el riesgo de quedarse sin credibilidad
Los datos de inflación de agosto no han disipado los temores del mercado, que ahora da por descontada una subida de tipos. Persiste, no obstante, una incertidumbre relevante dado que los responsables de la Fed no pueden pronunciarse sobre política monetaria tan cerca de la reunión y el presidente Warsh ha recortado de forma drástica el forward guidance a los mercados. "Aun así, ahora esperamos una subida de tipos", señalan en Ebury. Los futuros descuentan una probabilidad del 90 % de un movimiento de 25 puntos básicos; no llevarlo a cabo provocaría una conmoción en los mercados y, con toda probabilidad, intensificaría la caída de los bonos a largo plazo. Sigue siendo una incógnita si el FOMC respaldará las apuestas agresivas del mercado por nuevas subidas de tipos más allá de septiembre.
"Aunque sostenemos que los datos, por sí solos, no exigen necesariamente una política más restrictiva, la Fed corre el riesgo de perder la escasa credibilidad que le queda si el presidente Warsh no desafía la presión de Trump y no aprueba una subida el miércoles. Creemos, no obstante, que la decisión será más reñida de lo que descuentan los mercados. No nos sorprendería un puñado de votos discrepantes a favor de mantener los tipos, una revisión moderada del dot plot y una retórica que, lejos de respaldar por completo el ciclo agresivo que descuentan los futuros, lo ponga en duda", explican.
DWS: economistas y mercados divergen sobre los tipos
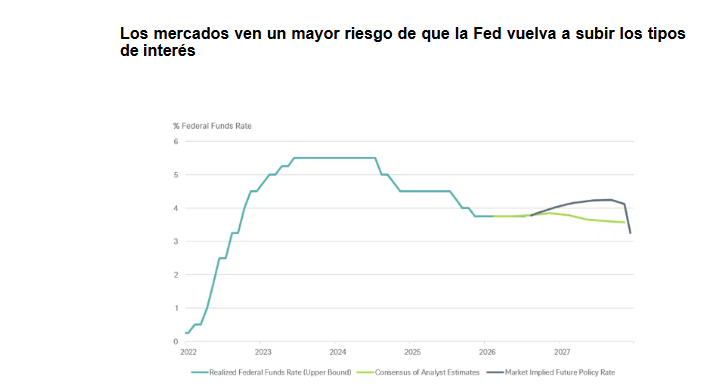
Entre sus muchos atractivos, el clásico de animación de Disney, El rey león, ofrece una guía útil sobre la política monetaria de EEUU: lo que parece el final de un ciclo puede ser el comienzo de otro. Tras varias bajadas de tipos, la Fed se enfrenta ahora a un crecimiento resistente y a una inflación persistente. Hasta hace poco, a los inversores les preocupaba principalmente que un crecimiento más débil obligara a nuevas bajadas de tipos. Ahora también deben tener en cuenta el riesgo de nuevas subidas.
Las previsiones de los economistas y los precios del mercado apuntan a trayectorias diferentes para los tipos de interés. El consenso de Bloomberg entre los economistas apunta a recortes graduales hasta 2027. Los tipos implícitos en los futuros del SOFR (el principal tipo de interés de referencia del mercado monetario en dólares) se mueven inicialmente en la dirección opuesta, subiendo por encima del 4% antes de volver a caer. Estos precios no son meras previsiones. También deberían reflejar el deseo de los inversores de protegerse frente a sorpresas. Aun así, el contraste es llamativo. Los economistas esperan que las presiones inflacionistas se vayan atenuando de forma constante. Los mercados dan más peso a la posibilidad de que la Fed tenga que dar marcha atrás.
A primera vista, el mecanismo parece sencillo. Una economía sólida puede reducir la necesidad de recortes preventivos de los tipos de interés destinados a contrarrestar una posible recesión. Por su parte, la inflación persistente mantiene sobre la mesa la posibilidad de nuevas subidas. Pero, ¿por qué los economistas y los mercados interpretan los mismos datos de forma tan diferente? Una razón podría ser la orientación más limitada de la Fed. Sin señales más claras, la publicación de datos concretos puede alterar las expectativas del mercado de forma más brusca que antes. Esta interpretación concuerda con los estudios que indican que la incertidumbre sobre los futuros tipos de interés oficiales afecta a los precios de los activos independientemente de las sorpresas en materia de política monetaria.
Los economistas, por el contrario, deben separar la señal del ruido en unos datos volátiles y que se revisan con frecuencia. El último informe de empleo ofrece un buen ejemplo. “A primera vista, el aumento de la contratación puede parecer un “hakuna matata”: no hay motivo para preocuparse”, señala Christian Scherrmann, economista jefe para EEUU de DWS. “Sin embargo, el informe ha reducido principalmente los riesgos a la baja sin aumentar la presión sobre los precios internos, ya que los salarios se mantienen moderados. Dado que la inflación sigue viéndose afectada por los precios de la energía y los aranceles, el próximo informe sobre la inflación debería arrojar más luz sobre si se justifican unas tasas de interés más altas”.
"Consideramos que las últimas cifras no son ni un caso de «hakuna matata» ni una señal clara de un nuevo endurecimiento de la política monetaria. Al igual que en el ciclo de la vida, hay más que descubrir en los datos de lo que puede revelar cualquier publicación por sí sola. Ante la escasez de indicaciones por parte de la Fed, cada nueva pista podría llevar a los mercados por un camino diferente", subraya.
UBS: las subidas no deberían pesar en las perspectivas de inversión a medio plazo
"Esperamos que la Reserva Federal suba el tipo de los fondos federales el miércoles. Aunque esto representa un ajuste en el panorama macroeconómico, creemos que el crecimiento de los beneficios empresariales se encuentra sobre una base sólida y seguirá siendo el principal motor de nuevas subidas en el mercado de renta variable. Mantenemos nuestros objetivos para el S&P 500 en 8.100 puntos para finales de año y 8.400 puntos para mediados de 2027", afirma David Lefkowitz, Responsable de Renta Variable de EE. UU., UBS Global Wealth Management
"Tras meses de debate entre los inversores sobre si la Fed subiría los tipos o no, es probable que los suba en 25 pb. La reacción positiva del mercado ante un dato de IPC de agosto superior a lo esperado sugiere que los inversores sienten alivio al contar por fin con cierta claridad sobre la probable trayectoria de la política monetaria de la Fed, y ven con buenos ojos las subidas de tipos como una forma de estabilizar los rendimientos a más largo plazo. La reacción del mercado también implica que las subidas de tipos no deberían tener un peso significativo en las perspectivas de inversión a medio plazo", opina Jason Draho, Responsable de Asignación de Activos para América
Metagestión: una segunda subida en diciembre, en el aire
El mercado asigna una probabilidad superior al 85% de una subida de tipos de la Fed, tras alcanzar el IPC interanual de mayo el nivel del 4,2% , el más alto desde 2023. Una segunda subida de tipos de la Fed en diciembre dependerá sin embargo de los datos de las próximas semanas. La inflación no está cediendo al ritmo que el consenso daba por hecho a comienzos de año, situación que “cambia las reglas de juego hasta el final de año”, explican los expertos de Metagestión.