15Sep

Se acabó el dinero gratis. Apollo avisa que hay financiación, pero cada vez más cara y con diferenciales más amplios a plazos largos. Y la morosidad del crédito privado ya está en el 6,3% máximo histórico.

Miguel Ángel Valero

Apollo avisa que pasamos de un exceso de ahorro a una escasez, y eso encarece el dinero. Torsten Slok, su economista jefe, lanza una advertencia que está calando en los mercados: se acabó el exceso de ahorro que abarató el dinero durante 20 años,  ahora sobran proyectos y falta capital. Pone de ejemplo los centros de datos para la inteligencia artificial (IA): hay financiación, pero cada vez más cara y con diferenciales más amplios a plazos largos. Piensa en el ahorro como agua. Cuando sobraba, regar proyectos salía gratis y los tipos caían. Ahora escasea, así que el capital se paga caro: gana la renta fija y pierde el riesgo sin beneficios. Si Apollo acierta, se acabó el dinero gratis: sube el crédito y la renta fija, y bajan las tecnológicas sin beneficios. Eso obliga al inversor a revisar sus carteras y a recalcula los retornos de su dinero.

Pero, al margen de esas advertencias, Apollo negocia comprar la unidad de ortopedia de Johnson & Johnson por unos 20.000 millones$. El grupo vende para centrarse en la farma y la tecnología médica de mayor margen. Eso demuestra que el private equity en situación sana sigue en las grandes operaciones pese a los tipos altos y a una factura de financiación más cara.

Hay más señales de alerta. La morosidad del crédito privado marca máximo histórico en agosto, según Fitch Ratings. La morosidad del crédito privado, los préstamos que dan fondos y no bancos, lo que se denomina 'banca en la sombra', tocó techo en agosto: falló un 6,3%. De 1.300 empresas, 14 impagos, el máximo en un año. Y ese 6,3% es la media, porque salud, industria y fábricas están en el 9,9%; el software aguanta en el 0,6%. 

Casi la mitad son aplazamientos forzados de deuda. Con los tipos altos, los fondos no logran vender ni refinanciar esas empresas, así que alargan los plazos para no apuntarse la pérdida. Tapan el agujero, pero sigue ahí, y con el bono del Tesoro al 5%, el coste de la financiación de la deuda crece. 

El mercado ya vigila la evolución de fondos como Ares Capital o Blue Owl. El crédito privado vuelve a estar bajo el radar, si es que alguna vez no lo ha estado.

No obstante, el crédito privado sigue activo. El área de Private Equity de Goldman Sachs Alternatives anunció el cierre final de West Street Capital Partners IX  con 9.600 millones$ de capital total. Junto con los más de 1.600 millones captados hasta la fecha para West Street Asia Equity Partners I y los 500 millones destinados a vehículos de coinversión relacionados, el capital total captado para la generación actual de vehículos de Private Equity a nivel global asciende a 11.700 millones. Desde 1986, el equipo ha invertido más de 89.000 millones a nivel mundial. El capital del fondo procede de un grupo diverso de inversores institucionales y grandes patrimonios de Norteamérica, Europa y Oriente Medio, con compromisos significativos por parte de Goldman Sachs y sus empleados.

Mientras, el crédito chino vuelve a decepcionar. Los nuevos préstamos bancarios de agosto fueron solo 60.000 millones de yuanes, muy por debajo de los 400.000 millones esperados, tras la contracción de julio. El saldo de crédito crece un 4,9% anual, el ritmo más flojo registrado, y los préstamos a hogares cayeron 1,03 billones. Más presión sobre el banco central para inyectar estímulo, porque China necesita el consumo para mantener el ritmo.

Por si no hubiera ya malas noticias, desde Campbell's a Conagra, la industria alimentaria avisa de nuevas subidas de precios. Grandes cargamentos de café amenazan con mover el mercado de las materias primas blandas. Esto se traduce en inflación pegajosa y persistente justo donde más escuece y donde más lo percibe el consumidor, el supermercado. Los márgenes del packaged food (alimentos envasados) quedan bajo lupa y el café vuelve al radar de los traders. 
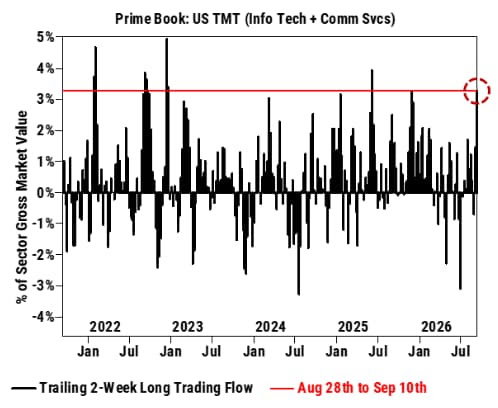
Y otro dato que llama la atención de los analistas: los fondos de cobertura compraron tecnológicas en las últimas dos semanas al ritmo más rápido desde junio de 2025. El dinero listo cargando justo cuando los chips tiemblan. "¿Señal de compra o trampa antes del susto?", se preguntan en Zumitow.

Los temores del mercado se concentran actualmente en dos focos de presión. Por un lado, los ataques sobre una de las principales arterias de exportación de petróleo de Arabia Saudí han servido como catalizador para impulsar los precios de la energía y, con ello, elevar la rentabilidad del bono estadounidense a 10 años por encima del 5%, una referencia que no se alcanzaba desde 2007. Este umbral psicológico ha intensificado la preocupación de los inversores ante la posibilidad de un repunte más persistente de los costes energéticos, mientras el mercado permanece a la espera de que Arabia Saudí detalle el tiempo necesario para restablecer plenamente la operatividad del oleoducto que conecta con Yanbu.

Por otro lado, esta situación coincide con las recientes declaraciones de algunos líderes de la industria de la IA, quienes han sugerido la conveniencia de moderar el ritmo de desarrollo de esta tecnología. Estas afirmaciones han penalizado especialmente al sector de los semiconductores, mientras que han favorecido a las compañías de software. Sin embargo, los grandes desarrolladores de modelos disponen de escasos incentivos para ralentizar voluntariamente una tecnología que consideran estratégica, especialmente cuando los competidores chinos se encuentran a tan solo seis u ocho meses de distancia. 

¿Realmente están dispuestos a detener o reducir el desarrollo de sus capacidades?Es posible que la carta publicada por Amodei –fundador de Anthropic– durante el fin de semana responda más a la necesidad de incrementar la visibilidad pública de cara a su salida a Bolsa, con una valoración cercana a los dos billones$, que a una verdadera intención de desacelerar la innovación. Además, para confirmar un cambio estructural de tendencia sería necesario observar medidas tangibles, como una reducción de los pedidos de capacidad computacional. Hasta el momento, no existe evidencia de que esto esté ocurriendo.

En consecuencia, la combinación de unos tipos de interés elevados y las crecientes dudas sobre el crecimiento de beneficios por la ralentización en el desarrollo de la IA podría convertirse en el escenario perfecto para una corrección momentánea en las Bolsas –en un mes de septiembre históricamente negativo–, lo que abriría una oportunidad. 

No obstante, "seguimos considerando que el mercado de renta fija está descontando un exceso de subidas de tipos para los próximos doce meses, lo que podría aliviar parte de la presión actual. Esta visión se sustenta en que todavía no existen señales claras de que el conflicto esté trasladándose a la inflación subyacente y en que las tensiones observadas responden, por ahora, a un problema puntual". señalan en Banca March. 

Además, el estrecho de Ormuz continúa operando con mayor normalidad de lo que sugieren los datos de paso con transpondedores. De igual modo, la narrativa sobre una posible desaceleración en el desarrollo de la IA parece responder más a una estrategia de marketing institucional previa a dos de las mayores salidas a Bolsa de la historia que a una realidad operativa. La competencia en este ámbito es extraordinariamente intensa, global y descentralizada, lo que dificulta enormemente cualquier intento de coordinación entre los principales actores. Más aún cuando la Administración Trump se ha mostrado abiertamente contraria, lo que descarta intervenciones gubernamentales sobre el sector. 

El mercado de adquisiciones sigue activo

Pese a todo, el mercado de fusiones y adquisiciones sigue activo. Puig compra el 50% de Isdin que todavía estaba en manos de la familia Esteve por 1.200 millones para lograr el control total de la empresa fundada en 1975 por las dos familias y para reforzar su negocio de skincare (cuidado de la piel). Al cierre de la operación, pagará 900 millones, y otros 300 millones en el primer trimestre de 2029. 

La operación reforzará el peso del cuidado de la piel dentro de Puig: en 2025 apenas aportó el 11% de sus 5.200 millones€ en ingresos. Isdin facturó 648 millones en 2025, con una caída del 27% en su Ebitda, y vaticinaba ventas por 1.000 millones en 2030. Con más cuidado de la piel, Puig reduce el dominio de los perfumes y la moda, equilibrando un poco más el balance.  Algo que puede ayudar a levantar la acción: Puig, que salió a Bolsa en 2024, ha caído cerca del 30% desde entonces. No ayudó que la fusión con Estée Lauder se frustrara en mayo.

Kimberly-Clark insiste en la compra de Kenvue, dueña de Tylenol y Neutrogena, por 40.000 millones$. Para convencer a las autoridades de competencia de la Unión Europea prepara ventas de activos. Bruselas debe decidir antes del 29 de septiembre si acepta concesiones o abre un período de investigación de cuatro meses. Australia y Sudáfrica ya la obligaron a soltar Carefree y Stayfree. El grupo suma así músculo junto a Uriage, Apivita, Kama Ayurveda, Loto del Sur, Dr. Barbara Sturm y Charlotte Tilbury.

De la mano de Goldman Sachs, Colgate-Palmolive explora la venta de marcas de gama media como Softsoap, Irish Spring y Speed Stick. Su unidad de cuidado personal factura unos 3.500 millones$, el 17% de las ventas. Quiere soltar lastre, mejorar márgenes obtener más de 1.000 millones$, capital libre para recompras de acciones y dividendos.

Y en España, Telefónica vuelve a tantear la compra de Vodafone España. Retoma conversaciones con Zegona, pero las diferencias todavía son abismales: Telefónica valora la operadora en unos 8.000 millones€ y Zegona pide cerca de 15.000 millones. La operación, de materializarse, no se haría hasta bien entrado 2027.

Grant Thornton, a través de su equipo de  M&A y transacciones, ha asesorado a los accionistas de Ibizair, S.L. y de Mallorcair, S.L. en el proceso de venta a United Aviation Services, sociedad integrada en Stellair Group. La transacción ha sido liderada por Jorge Tarancón, socio responsable del área de M&A Advisory, junto con el equipo integrado por Ana Novoa, Fernando Sánchez Sánchez de la Madrid, Rubén Jesús Polo Sánchez y Manuel López Arias.

La operación supone la incorporación a Stellair Group de dos compañías especializadas en servicios de handling y operaciones FBO para aviación ejecutiva en los aeropuertos de Ibiza y Palma de Mallorca. Ambas empresas ofrecen servicios a operadores y propietarios de aeronaves privadas y cuentan con una sólida posición en dos de los principales enclaves de tráfico privado del Mediterráneo.

Con esta adquisición, United Aviation Services amplía su presencia en el mercado español y fortalece su capacidad para prestar servicios de aviación ejecutiva en destinos estratégicos caracterizados por una elevada actividad turística y empresarial. La transacción se enmarca en la estrategia de crecimiento de Stellair Group, orientada a consolidar una red de servicios de alta calidad para operadores internacionales y clientes privados en mercados clave.

Movimientos en torno a la IA

  • Elmet Group se dispara el 36% en el Nasdaq tras entrar como accionista nada menos que el Pentágono, con el 20%. El Gobierno de EEUU se mete en el capital del productor de tungsteno con 450 millones$ y un contrato de hasta 2.000 millones para blindar el suministro fuera de China. 
  • Rum Group sube el 18% porque Anthropic ha firmado un contrato de seis años y 13.700 millones$ para que le proporcione potencia de cómputo. La compañía de vídeo e infraestructura de IA está considerada muy cercana a Trump, y esa operación dispara las especulaciones.
  • Zscaler crece el 15% en el Nasdaq tras las advertencias de los primeros espadas del sector sobre la IA. Las empresas corren a proteger sus sistemas. Y la ciberseguridad cotiza al alza. El ETF BUG, el 10%; Palo Alto Networks, el 13%. 
  • Roblox sube el 11% tras su conferencia de desarrolladores, donde presentó más herramientas con IA y más facilidades para creadores. 
  • Hewlett Packard Enterprise es una de las notas negativas, baja el 9% en el NYSE por el miedo a un frenazo en el desarrollo de IA que repercuta en las actividades de infraestructura. Marvell Technology también se deja un 6% en el Nasdaq pro lo mismo: si se frena la IA, habrá menos apetito por los chips que la alimentan.

UBS: el ciclo de gasto de capital en IA no está llegando a su fin

Las acciones de chips vinculadas a la IA sufrieron presión después de que varios laboratorios líderes de IA de vanguardia en EE. UU. respaldaran públicamente esfuerzos para moderar el ritmo de desarrollo de los modelos más avanzados. Unas salvaguardas más sólidas no tienen por qué hacer descarrilar el repunte de la IA. Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que la pregunta clave para los inversores no es si el desarrollo de los modelos de vanguardia se ralentiza, sino si la demanda de IA y su monetización seguirán expandiéndose. Consideramos que la respuesta sigue siendo afirmativa. Seguimos favoreciendo un enfoque diversificado a lo largo de la cadena de valor de la IA, combinando a los beneficiarios de las infraestructuras (incluidos los semiconductores, las redes, la energía y la nube) con las grandes plataformas y empresas de software bien posicionadas para monetizar su adopción. Los inversores con posiciones concentradas en IA podrían considerar reequilibrar sus carteras hacia esta combinación más amplia. Unas salvaguardas más sólidas en el ámbito de la IA podrían reconfigurar la competencia, pero las propuestas planteadas hasta ahora no indican que el ciclo de gasto de capital (capex) en IA esté llegando a su fin".

"La conclusión clave del avance en Navier-Stokes es que la IA se está expandiendo de la generación de texto hacia la automatización del descubrimiento científico. Las áreas más prometedoras son el descubrimiento de fármacos, la fusión nuclear y las ciencias de los materiales. Los beneficiarios son las empresas de infraestructura de IA, farmacéuticas, materiales industriales y servicios públicos (utilities)", añade Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

Metagestión: se reduce el atractivo por valoraciones

La gestora española independiente especializada en renta variable Metagestión cree que, de cara al cierre del año, el entorno de crecimiento resiliente, inflación creciente, y subidas de tipos del BCE, generan un contexto en el que se reduce la expansión de múltiplos y el atractivo por valoraciones. Un entorno en el cual se hace más necesaria la selección de valores por fundamentales, y la gestión activa, para que un inversor en renta variable encuentra más valores para sus carteras.
26Aug

La nueva norma el decreto puede elevar el capex, alargar los plazos de desarrollo y aumentar la complejidad de la estructuración contractual. A cambio, favorece proyectos con contratos de capacidad, clientes ancla y PPA de calidad.

Miguel Ángel Valero

El Gobierno ultima un real decreto para filtrar la avalancha de proyectos de centros de datos en España y reducir el riesgo de especulación en torno a la inteligencia artificial (IA), el suelo y la capacidad eléctrica. La norma endurecerá especialmente los requisitos energéticos, medioambientales y de soberanía digital.

De esta forma, los centros de datos deberán respaldar al menos el 80% de su consumo con nueva generación renovable en España, acreditada hora a hora. El suministro podrá proceder de instalaciones propias o de contratos de compraventa de energía a largo plazo—PPA—. Cada megavatio adicional de demanda debería estar acompañado por capacidad renovable equivalente, evitando que los centros datos simplemente absorban electricidad ya disponible. Las instalaciones de más de 1 MW tendrán que alcanzar la máxima calificación, la categoría A, en un sistema de etiquetado similar al de los electrodomésticos. También deberán informar sobre consumo energético y de agua.

El centro de datos deberá estar gestionado por una entidad establecida en la Unión Europea. Ésta tendrá la obligación de mantener determinados datos dentro del territorio comunitario y protegerlos frente a accesos de autoridades de terceros países que no estén amparados por el Derecho europeo.

Inicialmente, los promotores acreditarían el cumplimiento mediante declaraciones responsables. Los incumplimientos podrían acarrear sanciones, penalizaciones e incluso la pérdida de la conexión a la red.

El problema central de los centros de datos es el suministro de energía. Hasta ahora se han anunciado proyectos que sumarían unos 10,5 GW de capacidad entre España y Portugal, aunque las estimaciones más pesimistas creen que menos de la mitad puede llegar a ejecutarse.

El Gobierno estima que el sector puede movilizar hasta 70.000 millones€ de inversión a largo plazo, pero teme que muchas solicitudes de acceso a la red sean meramente especulativas: promotores que reservan capacidad durante años con la expectativa de vender posteriormente el proyecto, el suelo o el propio derecho de conexión.

España dispone, según el Gobierno, de unos 6 GW en la red de transporte y otros 6 GW en distribución potencialmente utilizables por centros de datos. Pero eso no significa que esté disponible en los nudos y territorios donde se concentran los proyectos.

Las consecuencias de la nueva normativa para los inversores en centros de datos serán:

  • mayor inversión inicial, ya que será necesario asegurar renovables adicionales, PPA y capacidad eléctrica real.
  • menor especulación: reservar un punto de conexión sin ejecutar el proyecto será más costoso y arriesgado.
  • los grandes operadores partirán con ventaja: las empresas con balance, experiencia energética y capacidad tecnológica estarán mejor situadas.
  • los desarrollos con conexión incierta, baja eficiencia o dependencia de compensaciones energéticas tienen más riesgo de quedarse fuera.
  • mayor certidumbre a largo plazo: los proyectos aprobados tendrán más posibilidades de ser sostenibles técnica y políticamente.

En términos financieros, el decreto puede elevar el capex, alargar los plazos de desarrollo y aumentar la complejidad de la estructuración contractual. A cambio, puede reducir el riesgo de activos varados —por ejemplo, terrenos con capacidad eléctrica reservada pero sin demanda firme— y favorecer proyectos con contratos de capacidad, clientes ancla y PPA de calidad.

El Gobierno de España tiene muy en cuenta la experiencia de Irlanda:  allí, en 2025, los centros de datos llegaron a consumir el 23% de toda la electricidad nacional, frente al 28% del conjunto de los hogares, lo que llevó a adoptar restricciones por saturación de la red. La diferencia con Irlanda es que España cuenta con una amplia base renovable; su principal problema parece estar menos en la generación que en la red de transporte y distribución, la disponibilidad de agua y la aceptación social de grandes instalaciones en algunos territorios.

El Gobierno asegura que no pretende frenar la expansión de los centros de datos en España, pero sí implantar un modelo que conceda prioridad a los proyectos con energía adicional, conexión creíble, eficiencia elevada, consumo hídrico controlado y garantías de soberanía digital.

Bruselas autoriza el consorcio español

Mientras comienza el proceso de audiencia pública de la nueva norma, Bruselas aprobaba el 20 de agosto la joint venture de ACS (a través de su filial ACS AI Infraestructure Development), Telefónica, Banco Santander y el propio Gobierno (a través de la Sociedad Española para la Transformación Tecnológica, SETT, más conocida como la 'SEPI digital') para construir centros de datos en España. Los tres socios privados (Santander, ACS y Telefónica) controlan el 15,67% del capital cada uno, y suman el 47,1%. La SETT aporta 719 millones€ de los fondos Next GenerationEU y se queda con el 47,99%. 

El objetivo del consorcio es pparticipar en la Iniciativa de Gigafactorías de IA de la UE, que busca reforzar la infraestructura soberana de computación para inteligencia artificial en Europa mediante la construcción de 7 megacentros de datos. Para ello, plantea una candidatura multisede, con ubicaciones de centros de datos en Mora la Nova (Tarragona) y en San Fernando de Henares (Madrid).

La competición por los chips se agudiza

Mientras, OpenAI y Broadcom han desarrollado un chip especializado capaz de alcanzar rendimientos similares a los de la generación anterior de Nvidia en tareas de inferencia, aunque con un consumo energético inferior.

Bank of America recomienda  invertir en semiconductores, aunque al mismo tiempo avise de otra posible caída del 10% en el sector: entre ellos, Nvidia, AMD, Micron, Intel, Lam Research, ON Semiconductor. El grupo cotiza a 20 veces beneficios frente a un crecimiento previsto del 70% anual hasta 2028. ¿Por qué comprar en la caída? Porque los analistas del Bank of America creen que ese 10% solo devolvería las valoraciones a niveles previos al boom de la IA, y no se debe a un problema real de negocio.

De paso, la recomendación impulsa en Bolsa a Marvell Technology (que presenta resultados el jueves 27 de agosto) tras la ampliación del acuerdo con Google en chips XPU. El analista Raymond James vaticina que AMD adelantará a Intel en el mercado de CPU.️ Navitas Semiconductor cierra un acuerdo para suministrar soluciones de gestión de energía a Claros, valorado en 232,8 millones$ entre efectivo y acciones.️ 

Por otra parte, Tesla encarece dos versiones del Cybertruck en Estados Unidos. La Dual Motor sube 5.000$ hasta 74.990 y la Premium, también, hasta 84.990$. Otra señal de que Elon Musk prioriza margen sobre volumen en un mercado de eléctricos cada vez más competido. Pero Cyberbeast ya vivió una subida de 15.000$ en 2025 que luego tuvo que revertir.

Jack Ma compra más de 600 millones$ de Hong Kong (unos 77 millones$) en acciones de Alibaba, justo después de que la compañía captara un récord de 10.200 millones$ en una colocación para financiar su apuesta de IA. El presidente Joe Tsai y el consejero delegado Eddie Wu ya habían invertido otros 15 millones$, en una señal de confianza en el futuro del grupo.

JPMorgan relaja su norma de no prestar contra acciones recién cotizadas para captar a los nuevos ricos de la IA. El mayor banco de EEUU va a prestar dinero a empleados e inversores tempranos de esas empresas con sus acciones recién cotizadas como aval, algo vetado hasta ahora durante 135 días. Ya aceptó las acciones de SpaceX antes de su estreno y se embolsó unos 75 millones$ en comisiones; ahora hará lo mismo con Anthropic. Goldman Sachs suele exigir solo 30 días de espera. Estos préstamos con acciones en prenda (dejadas como garantía sin venderlas) dan liquidez al millonario sin pagar impuestos por la venta. Por eso la banca pelea por ellos, quien presta primero se queda el cliente. "Más crédito contra acciones tech alimenta la subida del Nasdaq, pero también el riesgo, si el índice se gira, de que esas garantías valgan menos", advierten en Zumitow.

19Jun

Con Irán en vías de solución, Trump presiona a Europa con la OTAN y más aranceles. La IA suma y sigue. UBS destaca que índices globales superan a la Bolsa de EEUU. Y Ofi Invest destaca la división interna en la Fed.

Miguel Ángel Valero

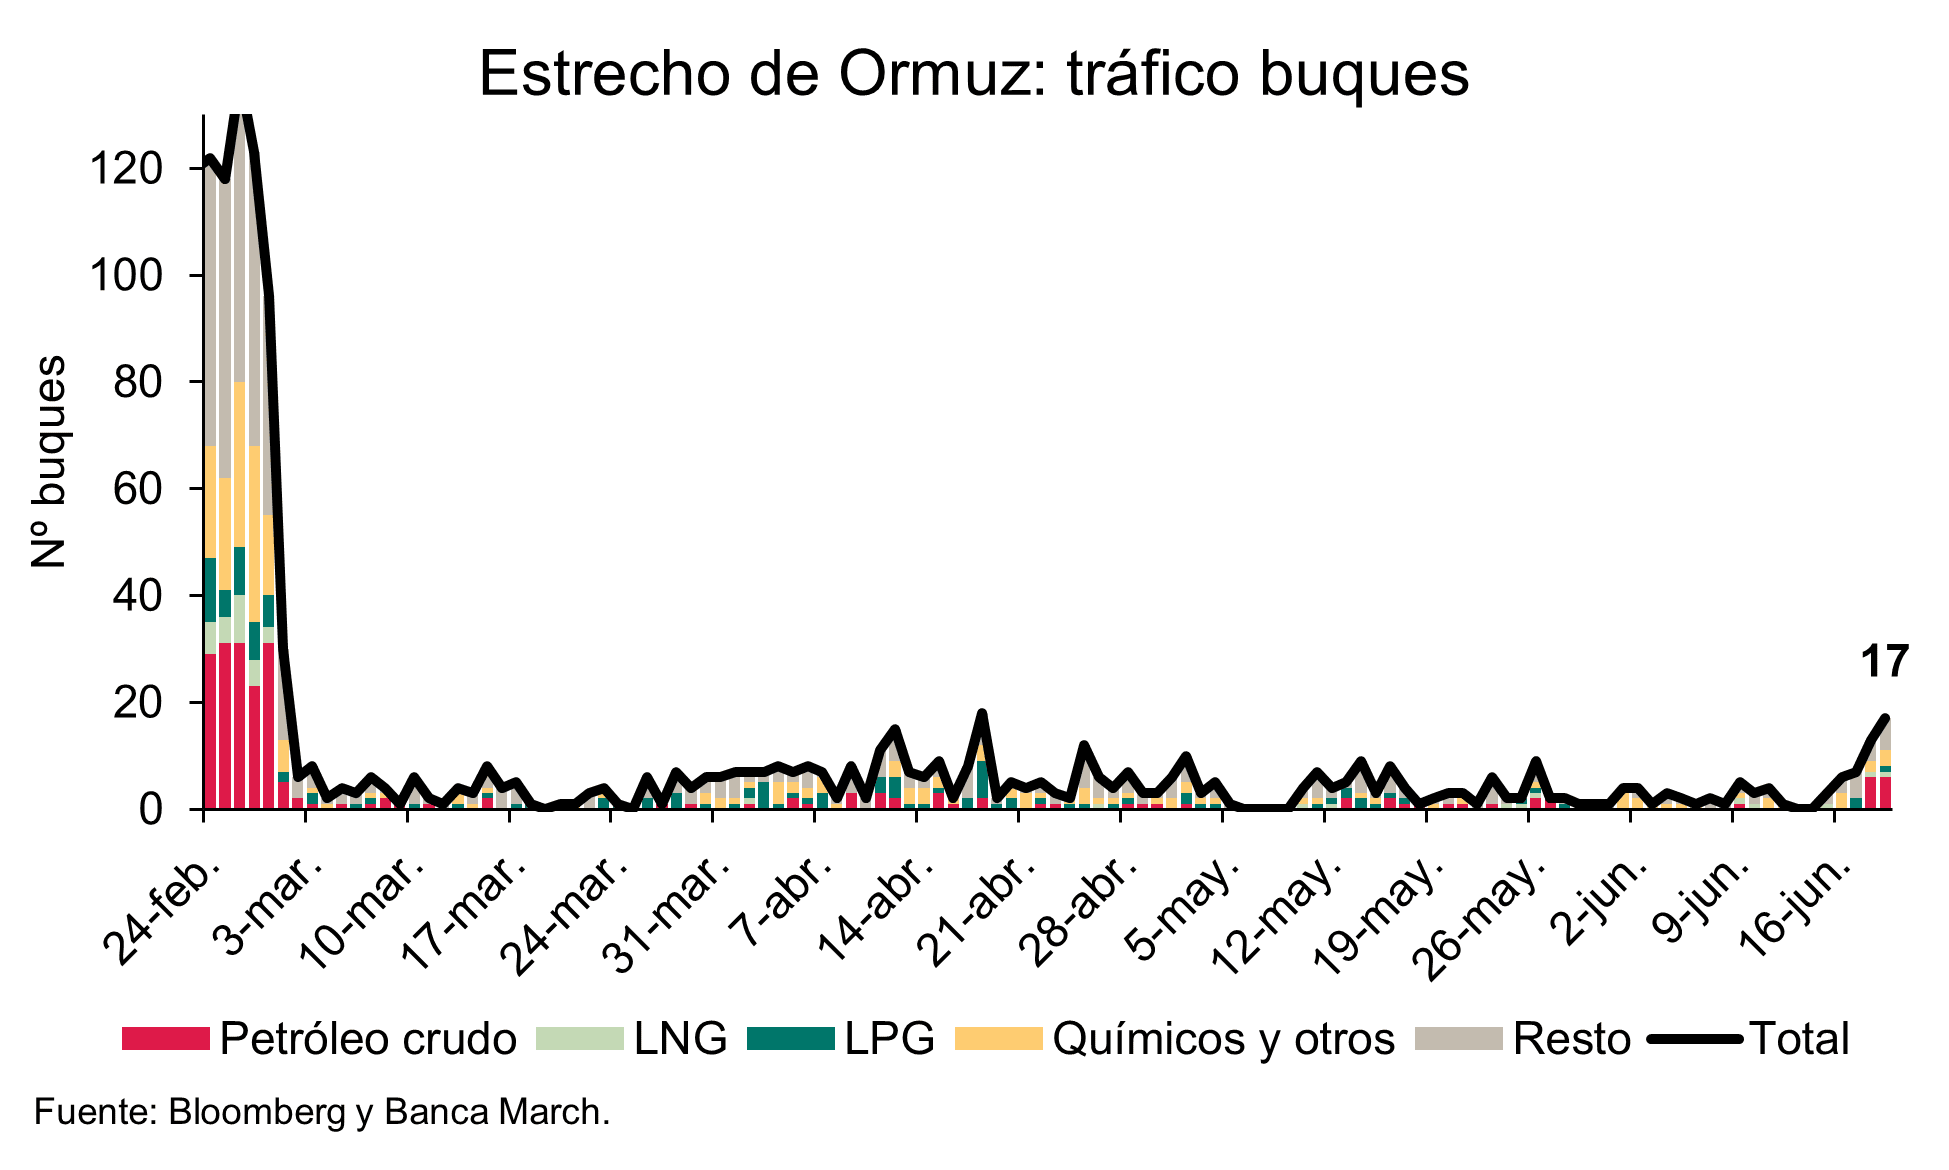
Tras la firma del acuerdo de paz entre Irán y EEUU, ya comienzan a observarse señales del nuevo estatus en el estrecho de Ormuz. El vicepresidente de EEUU, JD Vance, ha señaló que alrededor de 12 millones de barriles de petróleo atravesaron la zona el miércoles 17 de junio, y los últimos datos de transpondedores indican el 19 de junio el paso de 17 buques —la mayor cifra desde el 18 de abril—. La compañía petrolera nacional de Emiratos Árabes ha indicado a sus clientes que dirijan sus cargueros a los puertos dentro del golfo Pérsico, plenamente operativos desde finales de abril; de hecho, los buques del país han sido los más exitosos en cruzar el bloqueo discretamente. 

Por su parte, en el mercado de seguros marítimos, algunas compañías ya están reduciendo precios para ganar cuota ante la inminente reapertura.

Estas señales contrastan con las noticias sobre la suspensión del encuentro de las delegaciones negociadoras de EEUU e Irán, debido a las hostilidades israelíes (los principales perjudicados por el acuerdo de paz) en Líbano. La reapertura en curso puede experimentar episodios de tensión; no obstante, la firma del memorando supone un paso adicional hacia la normalización –el más relevante para los mercados–, ya que ambas partes han levantado el bloqueo y el tráfico marítimo está recuperándose.

Más presión de Trump sobre Europa: OTAN y aranceles

Mientras, la Administración Trump eleva la presión sobre Europa. Por una parte, el secretario de Defensa, Pete Hegseth, anunció que durante los próximos seis meses se realizará un proceso de reevaluación del despliegue militar estadounidense en Europa, lo que podría desembocar en nuevas retiradas de tropas y recortes de capacidades dentro de la OTAN. La Casa Blanca ya anunció en mayo la retirada de 5.000 soldados destinados en Alemania y ahora vuelve la presión, con Hegseth advirtiendo nuevamente que Europa debe responsabilizarse de una forma más decidida de su defensa y que Washington ya no está dispuesto a seguir desempeñando el mismo papel que en las últimas décadas.

La otra vía de presión es la arancelaria, que vuelve a centrar titulares, pero como en ocasiones previas todo apunta a una solución negociada. EEUU ha iniciado una nueva investigación contra Alemania bajo la Sección 301 –una disposición legal que permite al Representante de Comercio de EEUU (USTR) tomar medidas unilaterales contra países considerados con barreras comerciales desleales–. La razón principal es la acusación de que Alemania paga precios persistentemente bajos por productos farmacéuticos innovadores, lo que, según EEUU, obliga a los pacientes estadounidenses a subsidiar una parte desproporcionada de los costos globales de investigación y desarrollo (I+D) de la industria. El USTR ha programado una audiencia sobre la investigación para el 22 de septiembre y recibirá comentarios públicos hasta el 10 de agosto. 

Aunque la investigación podría llevar a aranceles, el Representante de Comercio de EE.UU. ha sugerido que el conflicto podría resolverse mediante negociaciones, similar a un acuerdo previo con el Reino Unido.

IA suma y sigue gracias al acuerdo Intel-Apple

  • Intel vuela tras el anuncio de Trump de que Apple va a asociarse con el fabricante de chips para diseñar y producir semiconductores en suelo americano. Un contrato con Apple le garantizaría a Intel demanda estable de una de las mayores empresas de electrónica de consumo del mundo, un espaldarazo para su reputación y sus ventas mientras intenta recortar distancia con TSMC.
  • Marvell Technology sube un 12% a remolque del acuerdo Apple-Intel. Si Intel fabrica chips para Apple, todo el ecosistema de semiconductores sale ganando, y Marvell, especialista en chips de red para centros de datos, es de los primeros en surfear la ola.
  • Sandisk también se apunta al rally de los chips. Con Intel anunciando fabricación americana para Apple, el sector de memoria entero despierta. Micron Technology sube un 8%, y Western Digital, el 6%.
  • Los inversores chinos originales de Manus, la startup de IA que Meta compró por 2.000 millones$ negocian recomprar la empresa al mismo precio que pagó la multinacional de EEUU. El movimiento llega después de que Pekín ordenara deshacer la operación por razones de seguridad nacional. Entre los potenciales compradores están Tencent, HSG y ZhenFund.
  • Accenture sufrió el 17 de junio la peor caída de Bolsa de su historia reciente. El detonante fue doble: un recorte de los objetivos anuales y una megaoperación de 4.180 millones$ en ciberseguridad que el mercado interpretó como señal de apuro. Los ingresos del tercer trimestre fiscal suben el 6%, hasta 18.720 millones$, pero por debajo de las expectativas del consenso. La compañía ajustó su previsión de crecimiento para el año completo al rango 3-4%, frente al 5% inicial. Accenture anuncia la compra de una participación mayoritaria en Dragos y la adquisición completa de runZero y NetRise por 4.180 millones$ en total. Las tres empresas suman unos 208 millones$ en ingresos recurrentes anuales. El plan es claro: pivotar hacia ciberseguridad industrial cuando el negocio de consultoría tradicional se ve amenazado por la automatización con IA. Accenture es el canario en la mina de la consultoría tecnológica global. Si la mayor del sector recorta objetivos y pierde contratos por la guerra en Oriente Medio y la IA, el ciclo de inversión IT corporativo está frenando. Esto exige vigilar los próximos resultados de IBM, Infosys, Cognizant y Capgemini.

UBS: muchos índices globales han superado a la Bolsa de EEUU

En su última Carta Mensual, Mark Haefele, Director de Inversiones de UBS Global Wealth Management, explica cómo la IA se ha consolidado como la fuerza más determinante en los mercados este año, y cómo los valores vinculados a la IA han impulsado al alza los índices bursátiles a pesar del aumento de los rendimientos de los bonos, los riesgos geopolíticos y una inflación más persistente.

Los inversores que prestaron demasiada atención a los titulares geopolíticos durante el primer semestre pasaron por alto la señal de mercado más relevante. Y, aunque la Bolsa estadounidense ha acaparado la atención mediática, muchos índices globales han obtenido mejores resultados. El índice Nikkei 225 de Japón ha subido alrededor de un 40% en lo que va de año, y el Kospi de Corea del Sur acumula una revalorización de más del 100%.

Mark Haefele lo explica: "Nuestro escenario base contempla que la renta variable puede seguir subiendo en los próximos seis y doce meses, y esperamos que el S&P 500 alcance los 8.200 puntos en junio de 2027. Nuestro escenario base prevé que la fortaleza del gasto en capital en IA se mantenga, que la economía estadounidense siga siendo resiliente, que el gasto fiscal continúe a nivel global y que una sólida creación de crédito siga respaldando el crecimiento de los beneficios empresariales y los mercados en general".

En cuanto a la asignación de activos, "calificamos la renta variable como Atractiva y nos decantamos por EEUU, Asia ex-Japón, Suiza, Japón y los mercados emergentes. En renta fija, preferimos la calidad y los mercados emergentes. También nos gustan las materias primas en términos generales". "Mantenemos una visión positiva sobre los bonos de duración corta y media, donde seguimos esperando ganancias a medida que los temores de endurecimiento se disipen en los próximos meses, especialmente si una solución más duradera en Oriente Medio refuerza la confianza en el suministro energético", recalca.

"El rally bursátil se ha extendido más allá de un puñado de líderes tecnológicos, aunque persisten dudas sobre la sostenibilidad de la IA, la salud de la economía en general y el impacto de unos costes de financiación más elevados. En este entorno, creemos que un enfoque disciplinado —basado en la diversificación y una lista de verificación clara para el verano— sigue siendo esencial", opina Kiran Ganesh, Estratega.

"A corto plazo, hay varias razones para esperar que el rally continúe: la caída del precio del petróleo reduce las expectativas de inflación, alivia la presión sobre los bancos centrales y respalda los activos de riesgo. Esto también podría ampliar el rally bursátil hasta finales de año; junto a los valores tecnológicos, los segmentos de mercado más cíclicos podrían beneficiarse cada vez más de un crecimiento aún sólido, los estímulos de política fiscal y unas perspectivas monetarias menos restrictivas", aporta Michael Bolliger, Director de Inversiones Suiza.

"La combinación de vientos de cola macroeconómicos y estructurales augura buenos resultados para los beneficios empresariales, y anticipamos un crecimiento del BPA del 20% para el índice MSCI AC World este año. Aunque es probable que los sectores tecnológicos sigan liderando, esperamos que el crecimiento de los beneficios y el rendimiento se amplíen durante el resto de 2026", resaltan Fabian Deriaz, Estratega, y Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

"De cara a la segunda mitad del año, creemos que las Bolsas tienen margen para seguir subiendo. El comportamiento similar en lo que va de año tanto del S&P 500 ponderado por igual como del ponderado por capitalización bursátil indica que la evolución ha sido relativamente amplia. Esto subraya que el entorno macroeconómico sigue siendo favorable y esperamos que el mercado alcista continúe", apunta David Lefkowitz, Responsable de Renta Variable estadounidense, UBS Global Wealth Management

"La selección de valores y la diversificación siguen siendo fundamentales. En general, preferimos centrarnos en empresas de calidad y líderes en rentabilidad, así como en determinados valores de mediana capitalización y cíclicos". recomienda Stefan R. Meyer, Estratega.

"Seguimos apostando por un enfoque diversificado y activo en la renta variable emergente, dada la concentración del liderazgo y la incertidumbre macroeconómica, con foco en los beneficiarios de la IA, el apoyo de las políticas internas y las mejoras estructurales —concretamente, China continental y su sector tecnológico, Corea del Sur, Indonesia y Malasia", remarcan Laura Smith, Analista, y Alejo Czerwonko, Director de Inversiones para Mercados Emergentes en América.

"Creemos que la exposición amplia a materias primas ofrece una combinación atractiva de diversificación y potencial de crecimiento. Las materias primas constituyen una cobertura valiosa frente a la inflación y las perturbaciones de oferta, y su baja correlación habitual con la renta variable y la renta fija las convierte en un diversificador eficaz de carteras, especialmente en períodos de tensión en los mercados", afirman Giovanni Staunovo, Estratega, y Dominic Schnider, Responsable Global de Divisas y Materias Primas.

"Favorecemos una exposición selectiva a divisas pro-cíclicas y de carry. La corona sueca y la libra esterlina se encuentran ahora entre nuestras principales apuestas para el tercer trimestre, respaldadas por unos tipos de interés reales atractivos y su sensibilidad al crecimiento global", aconseja Dominic Schnider.

"La caída del precio del petróleo está condicionando las expectativas de crecimiento global, lo que apunta a una posible recuperación por delante. Por ello, reiteramos nuestra previsión de un déficit de mercado en el cobre este año y anticipamos precios más altos en el segundo semestre de 2026", añade.

"Esperamos que el EURCHF tienda al alza hacia 0,93, con una ampliación de la ventaja de rendimiento del euro. Los principales riesgos incluyen una renovada aversión al riesgo global o una escalada geopolítica, mientras que el sentimiento favorable al riesgo y las operaciones de carry deberían seguir pesando sobre el franco". avisan Constantin Bolz y Clémence Dumoncel, Estrategas. "El euro sigue respaldado por el tono restrictivo del BCE y su compromiso con la estabilidad de precios, aunque persisten riesgos de crecimiento a corto plazo", comcluyen Bolz y Schnider.

Ofi Invest: una subida de tipos gana más probabilidad

Ombretta Signori, Head of Macro & Strategy de Ofi Invest AM, cree que, tras la última reunión de la Fed, no cambia el escenario base de mantenimiento de los tipos en 2026, pero sí aumenta la probabilidad de un escenario alternativo de bajadas de tipos para este año. Ello supone más incertidumbre en la política monetaria, y más volatilidad en los mercados, al menos en la primera fase de ajuste tras los cambios anunciados por Kewin Warsh.

Una reducción del balance de la Fed busca separar mejor la política fiscal de la monetaria y limitar la inflación de los precios de los activos financieros, que contribuye al aumento de la desigualdad. Esto restauraría el margen para bajar los tipos oficiales y ayudaría a evitar un endurecimiento excesivo de las condiciones monetarias y financieras.

Warhs también anuncia una posible revisión de las métricas de inflación, con referencia a medidas más reducidas. Y la idea de que la IA impulsa el crecimiento sin generar presiones inflacionarias, creando un entorno potencialmente favorable para recortes de tipos.

M. Barr, miembro de la Junta de la Reserva Federal, discrepa de Warsh, al sostener que reducir el balance de la Fed es un error, ya que podría debilitar la resiliencia de los bancos, perturbar los mercados monetarios y, en última instancia, plantear riesgos para la estabilidad financiera, al tiempo que podría ampliar la huella de la Fed en los mercados financieros.

A pesar de una votación unánime, las proyecciones de los 'dots' revelan un FOMC más fragmentado que nunca de cara a este año: 6 miembros esperan dos subidas, 3 esperan una subida, 8 no esperan cambios y 1 espera un recorte. Solo se debatió de forma significativa un escenario alternativo, y sin una discusión profunda. 

"Nuestro escenario base permanece sin cambios, con los tipos oficiales estables durante el resto de 2026; sin embargo, el escenario alternativo de una subida de tipos sí ha ganado probabilidad. Dos conclusiones clave: ¿Significa esto más incertidumbre en torno a la política monetaria? Sí. ¿Implica esto más volatilidad en los mercados? Probablemente, al menos durante esta fase inicial de ajuste", concluye.

03Jun

South Summit reclama que "Europa debe eliminar los obstáculos que empujan a las empresas a irse a EEUU".

Miguel Ángel Valero

Los mercados globales mantienen un tono constructivo y las Bolsas mundiales alcanzan nuevos máximos –el MSCI AC World acumula diez sesiones consecutivas de subidas con una rentabilidad acumulada del +4,1%– aupados por la creciente inversión en inteligencia artificial (IA) y la aceleración de los beneficios empresariales. Palo Alto, Broadcom y Crowdstrike, entre otras, continúan aupando la tecnología y extendiendo el rally de su vertiente más física (semiconductores) y dando continuidad a la reciente recuperación del software y, en particular, de las empresas relacionas con la ciberseguridad. 

Google se autofinancia a lo grande. Alphabet lanza la mayor emisión de acciones de un tech en años: 80.000 millones$ en capital propio para financiar la guerra de la IA. El capex 2026 se dispara a entre 180.000 millones y 190.000 millones. Dilución a corto plazo, pero la señal es clara: la carrera de infraestructura de IA no tiene freno, y Google no quiere quedarse atrás.

SpaceX vale 780.000 millones$ según Morningstar, exactamente la mitad del objetivo de su IPO. Para llegar a 1,75 billones tendría que crecer ingresos un 40% anual durante una década entera. Starlink ya tiene cinco millones de suscriptores y es el único segmento rentable. El roadshow arranca el jueves 4 de junio.

Microsoft da la campanada al presentarn en el Build 2026 de San Francisco Majorana 2, un chip cuántico diseñado con IA que promete sistemas operativos para 2029. No es un chip de IA generativa más. Es computación cuántica, y surge tres años antes de lo esperado. El chip usa topological qubits, la apuesta diferencial de Microsoft frente a los qubits estándar de Google e IBM. La compañía afirma que Majorana 2 puede resolver problemas que los ordenadores clásicos tardarían millones de años en procesar. La fecha comprometida para sistemas operativos es 2029. El mercado descontaba 2032. IBM, que lleva meses construyendo su posición en quantum, e IonQ, el puro cuántico del Nasdaq, tienen un problema de competencia serio si Microsoft cumple el calendario. Microsoft abre un frente más allá de la IA generativa. Si el calendario se cumple, IBM e IonQ quedan en una posición comprometida frente a la mayor plataforma cloud del mundo.

En plena euforia del Nasdaq, que acumula más de un 30% en lo que va de 2026, Netflix pierde un 8%. El mercado castiga que la narrativa de crecimiento ya cotiza en precio. Raro en un año donde casi todo lo que toca la IA sube. Cuando el contenido no puede competir con los chips, la corriente te deja atrás.

Marvell Technology sube un 30% en el Nasdaq tras afirmar Jensen Huang, el CEO de Nvidia, en público que puede ser la próxima empresa de un billón$. Cuando Huang apunta, Wall Street aprieta el gatillo. 

Hewlett Packard Enterprise logra resultados por encima del consenso en ingresos y beneficio por acción (BPA) del trimestre, con revisión al alza de los objetivos para 2026. No solo bate, sino que mejora perspectivas. Para una empresa IT, eso es mucho. Y la cotización (+16%) lo registra.

En cambio, Credo Technology batió estimaciones en el 4º trimestre, con un BPA ajustado de 1,16$ frente a 1,03 esperado e ingresos de 437 millones frente a 432 millones previstos. Los objetivos del trimestre en curso también superaron el consenso. Y aun así bajó en Bolsa, -3%. Cuando el mercado quiere más de lo que da un nombre de IA, ni un buen trimestre salva.

South Summit: Europa debe avanzar en un entorno ágil para las startup

Por otra parte, la 15ª edición de South Summit Madrid, AI Convergence, coorganizada por IE University, reivindica, a través de su presidenta y fundadora, María Benjumea, el papel de la IA como motor de transformación empresarial y la necesidad de que Europa avance hacia un entorno más ágil y competitivo para sus startups: "La Inteligencia Artificial no es una amenaza sino una herramienta para crecer y mejorar. Europa debe eliminar los obstáculos que empujan a las empresas a irse a EEUU".

"La IA ha dejado de ser una tecnología aislada para convertirse en un eje transversal que redefine industrias, modelos de negocio y capacidades estratégicas", insiste María Benjumea, que ha recordado que, en apenas tres años, la IA "ha pasado de captar el 30% de la inversión mundial de capital riesgo al 61%".

"Esto no es un cambio tecnológico más, es un cambio de paradigma", porque  "la IA ha acortado de forma radical la distancia entre una idea y empezar a construir. Esta herramienta no reemplaza el criterio ni la visión, pero sí acorta los tiempos, acelera y transforma una idea en algo tangible".

Óscar López, ministro para la Transformación Digital y de la Función Pública, presume de la acción del Gobierno: “la OCDE acaba de revisar al alza el crecimiento de España del 2,1% al 2,2%, mientras reduce las previsiones del resto de países. Eso no es casualidad: es el resultado de una apuesta de país por la transformación digital y ecológica”. Y lanza más mensajes: “España tiene la mejor conectividad de Europa: más del 96% de cobertura de fibra óptica y cerca del 94% de 5G. Esa es una de las razones por las que somos líderes en atracción de nuevas inversiones”; “España ya ha destinado 1.500 millones€ s a su estrategia de IA y somos el primer país de la UE en supervisión y desarrollo de una IA confiable y abierta. Un millón de pymes y autónomos han recibido ayudas para digitalizarse. Esa inversión pública ha sido clave para preparar a España para competir en las tecnologías del futuro”.

Para Lee Newman, decano de IE Business School, “estamos ante una oportunidad sin precedentes para emprender y crear valor. La IA permite que equipos pequeños operen con la agilidad, el alcance y el impacto de organizaciones de mucho mayor dimensión. Para el ecosistema emprendedor e inversor, y para todos aquellos que quieren impulsar el cambio, la cuestión ya no es si es posible, sino hasta dónde quieren llegar, cuál es su objetivo”.

“Culminar el mercado único es esencial para que las startups europeas puedan crecer y competir a nivel global”, proclama Enrico Letta, exprimer ministro italiano y actual decano de IE School of Politics, Economics and Global Affairs en IE University. “La reciente adopción por parte de las instituciones europeas de la hoja de ruta ‘One Europe, One Market’, que incluye más de 40 iniciativas legislativas, supone un pasodecisivo hacia el mercado único. Esta iniciativa integra mercados de capitales, energía, infraestructura digital y política industrial bajo un mismo marco político. Europa y el ecosistema emprendedor no pueden esperar, 2027 debe ser la fecha en la que alcancemos un mercado único verdaderamente integrado”, argumenta.

Lucien Burm, presidente de AICoalition for Europe, confía en “la capacidad de las startups europeas para escalar y convertirse en scaleups”. Miguel Ángel Alcalá, Head de BBVA Spark en Europa, cree que "Europa tiene una enorme oportunidad por delante en los próximos años; ya es un referente y lidera algunos de los sectores más exitosos, como el espacial, el energético y el de estilo de vida, pero debemos diversificar las fuentes de capital".

Manuel Muñiz, rector de IE University, plantea que “una de las cuestiones geopolíticas que definirán esta década se centra en si los países pueden seguir siendo abiertos e interconectados mientras preservan su autonomía en el desarrollo tecnológico que configura cada vez más las dinámicas de poder, seguridad y competitividad económica”.

Gabriela Toribio, Investment Director de Rabo Investments, aporta: “Necesitamos construir infraestructuras, movilizar capital, retener talento y mantener al mismo tiempo la competitividad, la escalabilidad y la apertura que han caracterizado históricamente al ecosistema europeo”.

Olivier Huez, partner de RedRiver West, considera que “Europa puede encontrar en el código abierto una oportunidad para construir alternativas competitivas a gran escala sin renunciar a la soberanía”.

Yolanda Pérez Sáez, directora de BStartup de Banco Sabadell, opina que "no parece que Europa tenga un problema de ciencia. Contamos con algunos de los mejores investigadores y con algunos de los mejores centros de investigación e infraestructuras del mundo. El verdadero desafío es transformar esa excelencia científica en empresas competitivas a escala global y capaces de crecer internacionalmente”. Mariona Sanz Ausàs, Head of Innovation and Business Development del Barcelona Supercomputing Center; Montserrat Vendrell, partner de Asabys Partners, y Samuele Grandi, CEO &Co-founder de Arq, coinciden en la necesidad de reforzar la conexión entre ciencia, inversión y empresa para acelerar la transferencia tecnológica y facilitar el crecimiento de startups vinculadas a ámbitos como la computación avanzada, la biotecnología o la IA.

Sebastian Thrun, fundador de Google X y pionero de la conducción autónoma, advierte que la IA ya ha dejado de ser una tecnología limitada a aplicaciones concretas para convertirse en una infraestructura transversal: “La IA física no trata del hardware; los ganadores serán quienes desarrollen el software capaz de manejarla”. Esta evolución permitirá automatizar una parte creciente de las tareas repetitivas que hoy realizan millones de personas y abrirá una nueva etapa de productividad e innovación a escala global. “Lo esencial para empresas y profesionales no es protegerse de esta transformación, sino aprender a aprovecharla y situarse a la vanguardia de la ola de innovación que está impulsando la IA, la clave es que no te pase por encima el tsunami de la IA sino surfear el tsunami”.

Darren Mowry, vicepresidente de Startups y Investor Ecosystems de Google, añade: “La velocidad siempre ha sido un factor decisivo para cualquier emprendedor, pero nunca habíamos visto un ritmo de innovación como el que está impulsando hoy la IA. Las organizaciones que sitúan esta tecnología en el centro de su estrategia están llegando al mercado, desarrollando productos y generando ingresos mucho más rápido que las generaciones anteriores de startups”.

Anabel Díaz Calderón, vicepresidenta de movilidad de Uber, asegura que “España será el primer país de Europa en contar con vehículos autónomos operando en sus calles. Es un proceso complejo que requiere regulación, supervisión y tecnología, pero estamos convencidos de que marcará un antes y un después en la movilidad urbana”. La seguridad debe ser una “prioridad absoluta” en el despliegue de esta tecnología, "Por eso los procesos de implantación son largos y rigurosos, pero también son la mejor garantía para construir sistemas de transporte más eficientes, seguros y fiables”, 

María González Veracruz, secretaria de Estado de Digitalización e Inteligencia Artificial, cree que “España ha hecho los deberes y está en una buena posición para afrontar esta nueva etapa. La clave ahora es la adopción, cómo utilizamos la IA para tener administraciones más eficientes, empresas más productivas y una economía más competitiva. Somos el séptimo país del mundo en el desarrollo de IA según el Global AI Vibrancy Ranking elaborado por la Universidad de Stanford, y debemos seguir impulsando la formación y el talento para aprovechar todo su potencial”.

“Europa va a ser competitiva con una IA ética y segura. La supervisión humana, la transparencia algorítmica y el beneficio para la ciudadanía deben seguir siendo principios irrenunciables. No hablamos solo de valores, sino también de una oportunidad económica y de una ventaja competitiva para construir una tecnología en la que las personas y las empresas puedan confiar”, añade.

Ainhoa Campo Nieto, Chief Investment Officer de BBVA, destaca que "la IA está acelerando una convergencia entre industrias que hasta hace poco evolucionaban de forma independiente. Hoy la conversación ya no se centra únicamente en la tecnología, sino en cómo ésta transforma el talento, moviliza capital, fortalece los ecosistemas emprendedores y redefine sectores completos de la economía”.

Cathy Hackl, CEO de Future Dynamics y cofundadora de Journey, señala que la IA abandona progresivamente las pantallas para integrarse en el entorno físico, una evolución que transformará la forma en que las personas trabajan, se comunican e interactúan con la tecnología: “La verdadera pregunta no es qué puede hacer la IA por mí, sino en quién nos estamos convirtiendo mientras la utilizamos”.

IA para la defensa de Europa

Jyoti Hirani-Driver, COO de Diana, la aceleradora de innovación de la OTAN, destaca cómo la Alianza Atlántica está impulsando la colaboración con startups y tecnologías dual-use en ámbitos como la IA, space tech, quantum, energía, ciberseguridad y resiliencia tecnológica: “Lo que nos han demostrado las guerras de Ucrania y de Irán es que la adaptación tecnológica no es un término abstracto, sino una necesidad”. “La UE está empezando a despertar en materia defensiva. Por un lado, cada vez nos arriesgamos más en inversiones y, sobre todo, ya no trabajamos como 32 ecosistemas distintos, sino como uno solo”.

Amparo Moraleda, presidenta de Airbus, reconoce que “uno de los grandes problemas a los que nos enfrentamos es que aproximadamente el 80% del gasto europeo en defensa termina fuera de Europa. Necesitamos gastar más, gastar mejor y gastar dentro de Europa”.

Pedro Duque, presidente de Hispasat, resalta cómo las comunicaciones satelitales, la conectividad, la observación de la Tierra y las capacidades orbitales se han convertido en activos críticos para la defensa, la autonomía tecnológica y la resiliencia de Europa: “La dependencia de las capacidades espaciales se hace todavía más evidente en contextos de conflicto. La guerra de Ucrania ha puesto de manifiesto hasta qué punto las comunicaciones, la observación y la inteligencia dependen del espacio”.

Miguel Acosta, cofundador y CTO de Arquetipo, el primer venture builder español especializado en defensa e IA, asegura que “la soberanía defensiva no es solo cuestión de capacidad, sino de tener la tecnología y de saber qué quieres hacer con ella. Para ello, hay que poner todas las facilidades para las startups. Muchas veces los problemas burocráticos para los emprendedores frenan esa soberanía”.

Vicente González, cofundador y COO de FOSSA Systems; Adrián Senar, cofundador y CEO de Kreios Space, y José Antonio García Gallego, CEO y fundador de Inventia Kinetics, coinciden en lo mucho que ha cambiado el ecosistema defensivo en los últimos años, destacando el papel de DIANA como aceleradora. “Para nosotros, como emprendedores, es muy difícil poder acceder al ecosistema defensivo decualquier país que no sea España. Para eso, DIANA es la llave que nos ha permitido seguir creciendo”, destaca González. Por su parte, Senar señala que "tenemos la IA, el dinero de los gobiernos y de los fondos privados, pero, sobre todo, las necesidades”.

Sean Seton-Rogers, cofundador y socio de PROfounders Capital, avisa: “El peor escenario que podemos contemplar para Europa es que EEUU y China se embarquen en una carrera dejando a Europa atrás. El mejor: una Europa tecnológica, con gobiernos y ejércitos estables, que no quiera competir sino compartir”. Tim Chrisman, director de HavocAI, insiste en cómo las tensiones internacionales, la seguridad económica, las cadenas de suministro y la resiliencia tecnológica están modificando las decisiones de inversión y la estrategia de los ecosistemas de innovación.

Las tecnologías duales con aplicación civil y estratégica también han tenido su hueco. Fiona Wong, experta vinculada a tecnologías estratégicas y nuevas capacidades industriales relacionadas con defensa y resiliencia tecnológica, y Thomas Tanghe, especialista en tecnologías críticas e innovación estratégica aplicada a autonomía y seguridad, remarcan cómo estas soluciones pueden acelerar la autonomía europea y generar impacto más allá del ámbito militar.

Workiva: la IA no puede hacer su trabajo si los datos no son de calidad

El “Accelerate Madrid 2026: Trust Starts Here”, organizado por Workiva, coloca el foco en la necesidad de confianza en el dato y en que las empresas que tomen "buenas decisiones con rapidez" pueden lograr un 20% más de rentabilidad, según asegura Silvia Ferrer, Head of Sales Iberia y CEMA del grupo. Avisa que "la IA no puede hacer su trabajo si es alimentada con datos de baja calidad, los datos deben ser reales, consistentes, no fragmentados".

Los ponentes insisten en la evolución hacia modelos de gestión basados en datos conectados, fiables y auditables, que integren todas las áreas en un entorno único de información para responder con mayor agilidad a un contexto regulatorio y de negocio cada vez más complejo. Este enfoque permite mejorar la calidad y consistencia del reporting, reforzar la trazabilidad de la información y facilitar una toma de decisiones más ágil y fundamentada en datos verificados. La combinación de IA, automatización y procesos de verificación está permitiendo a las organizaciones ganar eficiencia operativa y mejorar la consistencia de la información, facilitando una toma de decisiones más ágil y fundamentada.

“La incertidumbre geopolítica obliga al 83% de las empresas a acelerar su inversión tecnológica. Pero la tecnología sin datos fiables es un riesgo corporativo que erosiona la competitividad”, subraya Jaime Silos, Director de Desarrollo Corporativo de Forética. 

“En 2026, el riesgo de los datos fragmentados no es un riesgo técnico, sino estratégico”, apunta Andrés Cortés Collado, Responsable del Departamento de Soporte Operativo de la Dirección de Contabilidad y Control Interno de Aena. “Si tu equipo dedica la mitad de su tiempo a reconciliar información en lugar de interpretarla, no estás perdiendo eficiencia; estás perdiendo perspectiva. Y en un entorno donde las decisiones no esperan, eso es realmente caro”.

“En el ámbito de la información de sostenibilidad las empresas hemos pasado muy rápido de un modelo de uso de la información centrado en comunicar las bondades de la compañía, a un modelo más próximo a la información financiera, donde el foco está en explicar cómo se gestionan los aspectos quede verdad importan y contribuyen a impulsar un negocio más responsable y sostenible”, explica Javier Torres, Responsable de Sostenibilidad y Responsabilidad Social Corporativa del Banco Santander. “Para eso hacen falta tres elementos: datos integrados, controles integrados y un gobierno claro. Si la información de sostenibilidad no está conectada con la estrategia, con la gestión del riesgo, o con la planificación financiera, entonces es muy difícil que sirva para crear valor real", añade.

“Los datos ASG impactan directamente en los financieros. La única forma de avanzar con seguridad es dejar de tratar la sostenibilidad como un reporte satélite y empezar a tratarla con el mismo rigor y la misma fuente de verdad que la cuenta de resultados. El objetivo es contar con un equipo de Reporting que no solo una los datos bajo una misma tecnología, sino que traduzca esos datos en inteligencia de negocio, garantizando que cada objetivo estratégico se pueda medir, corregir, defender y auditar con el mismo rigor que el beneficio neto de la compañía” advierte Diego Larrea, Director Corporativo de Reporting del Grupo DIA.