20Oct

Lejos de estar gobernada por un único conjunto coherente de reglas, la nueva era de alianzas cambiantes implica que los países pueden ser socios económicos en un área y rivales estratégicos en otra. Algunos mercados emergentes cuentan con los fundamentos económicos y la estrategia para navegar con éxito este nuevo entorno.

Miguel Ángel Valero

Los mercados siguen con el foco continúa situado en Francia. Tras los episodios de violencia registrados durante el fin de semana, la deuda soberana sufrió un nuevo revés, con la rentabilidad exigida al bono a 10 años alcanzando su nivel más elevado desde 2002. Más llamativo aún fue el comportamiento del diferencial frente al Bund alemán, que se amplió hasta los 148 puntos básicos (pb), máximos desde 2012 y muy por encima de los 54 pb que llegó a registrar antes del estallido de la guerra en Oriente Medio. De cara a las próximas sesiones, el mercado aguarda la revisión que llevará a cabo Moody’s antes de que finalice la semana, una revisión especialmente relevante ya que sigue otorgando a Francia una calificación superior a la de S&P y Fitch. Aunque una eventual rebaja no tendría consecuencias inmediatas sobre la capacidad de financiación del país, sí serviría para validar el mensaje que el mercado de bonos viene transmitiendo desde hace meses: una creciente percepción de riesgo en torno a la sostenibilidad de la deuda soberana francesa.

En Alemania nuevos datos apuntan a que los costes de producción de la industria se están acelerando, lo que seguirá elevando la presión sobre la inflación en los próximos meses. En septiembre los precios de producción industrial se han disparado más de lo esperado al crecer un 1,9% mensual, lo que aceleró con intensidad el ritmo de crecimiento interanual hasta el +6,7% desde el +4,6% anterior y situándose en su mayor avance desde inicios de 2023. Una vez más, este aumento de los costes de producción estuvo liderado por el componente de la energía, que se disparó un +5,8% mensual (lo que eleva hasta el +14,9% el encarecimiento de la factura frente al mismo periodo del año pasado). Entre estos costes, hay que destacar la electricidad y el gas, que solamente en septiembre se encarecieron un +5,6% mensual.

En EEUU, Trump ha prometido un programa de apoyo de 8.000 millones$ destinado a los agricultores para compensar el encarecimiento del diésel durante la temporada de cosecha. Las ayudas se concederán en función de la superficie sembrada y de las estimaciones de costes de producción, si bien las cuantías específicas para cada cultivo no se conocerán hasta noviembre. El presidente estadounidense es consciente de que algunas de sus políticas están generando crecientes tensiones entre colectivos tradicionalmente afines al Partido Republicano, como agricultores y ganaderos, que se enfrentan al impacto de los aranceles, al aumento de los costes de producción y del combustible, así como a una menor disponibilidad de mano de obra. 

No es casualidad que el anuncio se realizara en Kansas, un estado donde la agricultura desempeña un papel fundamental y que además constituye uno de los bastiones republicanos: desde 1950, todos los senadores elegidos por el estado han pertenecido al Partido Republicano. Sin embargo, la contienda actual se presenta mucho más ajustada, con las encuestas otorgando al candidato republicano una ventaja mínima, de apenas tres décimas. En este contexto, si los demócratas logran retener todos los escaños que actualmente controlan, necesitarían un cambio de signo en cuatro de los siete estados republicanos donde las elecciones al Senado actualmente se prevén más disputadas. Entre ellos destacan Carolina del Norte, al que los mercados de apuestas asignan una probabilidad de un 96% a un vuelco electoral, así como Alaska (74%), Texas (66%) y Ohio (63%).

Decepciona la confianza de los constructores en EEUU, una señal de que los mayores costes de financiación se están trasladando a las expectativas empresariales y actuando de freno en un sector muy dependiente de la financiación. El índice realizado por el NAHB mostró que la confianza de los constructores cayó tres puntos en octubre hasta situarse en 29, su peor nivel de los últimos 14 años. Una lectura inferior a 50 puntos refleja que son más los constructores que perciben un deterioro de las condiciones de negocio que aquellos que observan una mejora. Se trata de una situación que el indicador lleva registrando de forma ininterrumpida desde hace más de dos años y que pone de manifiesto las dificultades que sigue atravesando el sector residencial. Entre los principales obstáculos destacan el elevado coste de financiación (el tipo hipotecario en EEUU está por encima del 7%), el encarecimiento de los materiales de construcción y la persistente escasez de mano de obra cualificada.

UBS prefiere los activos reales de cara a 2027

“Los mercados recibieron señales contradictorias sobre las perspectivas de los tipos de la Fed la semana pasada, ya que la inflación superó las expectativas, pero los responsables de política monetaria siguieron mostrando paciencia. Los índices de gestores de compras (PMI) preliminares ofrecerán las principales señales sobre la actividad y los precios en EE. UU. esta semana. Esperamos un endurecimiento adicional moderado”, apunta Mark Haefele, Director de Inversiones (CIO), UBS Global Wealth Management. 

“Nos gustan los activos reales de cara a 2027 gracias a tendencias seculares duraderas como el despliegue de la IA y la electrificación, mientras que algunas materias primas, como el oro, pueden ayudar a proteger las carteras frente a riesgos persistentes, entre ellos la incertidumbre fiscal y las tensiones geopolíticas sin resolver”, añaden Giovanni Staunovo, Estratega, y Thomas Veraguth, Analista.

Man Group: los hogares de EEUU pierden poder adquisitivo

Kristina Hooper, Estratega Jefa de Mercados en Man Group, cree que el IPC de EEUU de septiembre ofreció otro dato de inflación caliente, con la general como subyacente por encima de lo esperado. Esto añade presión a los hogares estadounidenses y complica el panorama para la Fed.

Con una inflación del 3,7% interanual y el informe de empleo de septiembre mostrando un crecimiento salarial de solo un 3% interanual, muchos hogares estadounidenses están perdiendo poder adquisitivo. Esto es un problema real. La presidenta de la Fed de Cleveland, Beth Hammack, describió el dolor que escucha al hablar con trabajadores de ingresos bajos y medios que tienen dificultades para pagar sus facturas. Y los hogares estadounidenses ya tenían dificultades para pagar sus facturas el año pasado. En la Encuesta de Finanzas al Consumidor, el 20% de las familias estaban atrasadas en los pagos de los préstamos a finales de 2025 (frente al 12% a finales de 2022).

Las presiones sobre los precios son generalizadas. No debería sorprender que la inflación siga elevada dadas todas las fuerzas inflacionarias que actúan en la economía estadounidense, especialmente las guerras en Oriente Medio y Europa del Este. Hammack también destacó la naturaleza generalizada de los aumentos de precios, diciendo que le preocupa que las presiones inflacionarias sean persistentes y puedan arraigarse, especialmente en el sector servicios. El riesgo de estanflación sigue aumentando.

Esta cifra caliente hizo que los mercados reconsideraran la reunión de la Fed a finales de este mes. La herramienta FedWatch de CME Group mostró solo un 22% de probabilidad de subida de tipos; tras la publicación del IPC, esa probabilidad subió al 49%. "A pesar de ello, no espero que la Fed suba los tipos en su reunión de octubre. Cae una semana antes de las elecciones de mitad de mandato, así que creo que el listón es alto para lo que podría obligar a la Fed a subir". señala Kristina Hooper.

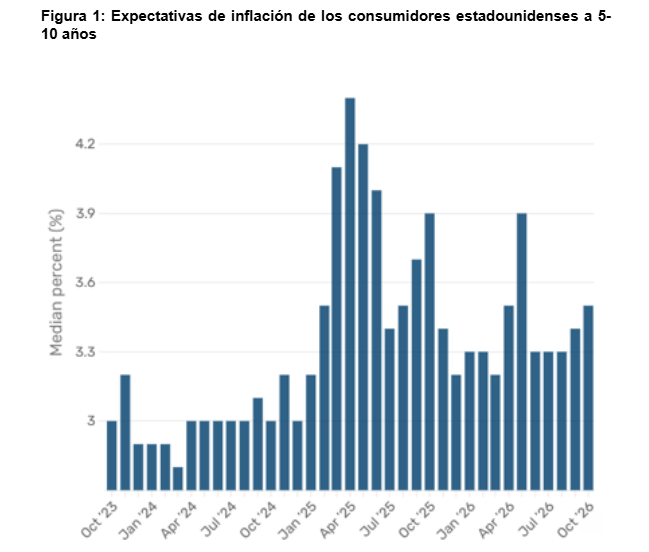
Las expectativas de inflación al consumidor están elevadas, pero no están desacelerando: la lectura más reciente mostró expectativas de inflación a 5-10 años en un 3,5%, el mismo nivel que en abril y por debajo del 3,9% de mayo. En entornos estagflacionarios, las estrategias de tendencia multiactivo y el oro y los metales preciosos han tenido un buen desempeño, subraya esta experta.

Banor: el rendimiento de los bonos de EEUU no anticipa una recesión

Francesco Castelli, gestor de Banor Euro Bond Fund, fondo de renta fija corporativa integrado en Banor SICAV, cree que el hecho de que los rendimientos reales de los bonos del Tesoro USA (diferencia entre el retorno del bono y la inflación), hayan llegado al nivel del 3%, no anticipa necesariamente una recesión de la economía. Porque, tal y como sucedió en los años 90, retornos de los bonos soberanos altos pueden convivir con un fuerte crecimiento de la economía. Mientras una bajada de los tipos sigue en duda, Castelli considera que el posicionamiento en duración debe orientarse a captar las excelentes oportunidades del mercado para maximizar los rendimientos.

La elevada oferta de bonos soberanos y la emisión récord de los hyperscalers han situado a los tipos de interés en “niveles vistos por última vez a finales de la década de 1990”. 

Un cambio en las expectativas sobre la Fed podría favorecer una bajada de los tipos, pero el rally de los bonos dista mucho de estar garantizado. “Un rendimiento del bono Treasury a 10 años por encima del 5% no debería ser alarmante” porque es coherente con el fuerte ritmo de crecimiento de la economía en EEUU.

Para desencadenar una bajada de los tipos, será necesario que las expectativas de política monetaria de la Fed empiecen a descontar una pausa, algo que el mercado todavía no anticipa. Lo que prevé la Fed es una subida final de tipos en diciembre, y el mercado piensa que la Reserva Federal elevará los tipos en otro medio punto porcentual en 2027. Por todo ello, el escenario de un repunte del mercado de bonos impulsado por la caída en los tipos, “sigue lejos de materializarse”, concluye Francesco Castelli.

Robeco: la rivalidad China-EEUU es una ventaja estructural para los emergentes

Jan de Bruijn, Gestor de carteras de clientes de Robeco, destaca que, para algunos países, como India, Vietnam y México, la rivalidad entre EEUU y China ya representa una ventaja estructural. Al mantener diferentes formas de flexibilidad estratégica, estos países han podido captar flujos de inversión, comercio y manufactura desde ambos lados de la rivalidad. Esta capacidad para manejar de manera efectiva el comercio y la política exterior entre bloques económicos en competencia es ahora un criterio cada vez más importante.

Sin embargo, el nuevo panorama del comercio global no es solo una función de la rivalidad entre grandes potencias, siendo la estrategia de cadena de suministro 'China-plus-one' solo una parte de un panorama geoeconómico mucho más amplio. Ravi Menon, exdirector general del MAS, sostiene que ahora vivimos en un “mundo cuántico”: una era de geoeconomía intensificada en la que la política comercial sirve fines estratégicos más que puramente económicos. Esto puede abarcar:

  • Aranceles o subsidios para proteger industrias domésticas estratégicas•
  • Controles de exportación que restringen el acceso de otro país a insumos o tecnología crítica
  • Sanciones y límites al acceso a la banca, mercados de capital o sistemas de pago
  • Revisión o bloqueo de inversiones extranjeras en infraestructuras sensibles, recursos, telecomunicaciones o datos
  • ‘Friend-shoring’ en la cadena de suministro para reducir la dependencia de rivales potenciales
  • Competencia por minerales críticos, seguridad energética, infraestructura de datos yestándares industriales

Lejos de estar gobernada por un único conjunto coherente de reglas, la nueva era de alianzas cambiantes implica que los países pueden ser socios económicos en un área y rivales estratégicos en otra. Algunos mercados emergentes cuentan con los fundamentos económicos y la estrategia para navegar con éxito este nuevo entorno. 

Este panorama cambiante ya es evidente en los flujos comerciales. En 2016, EEUU realizaba más comercio con China que con cualquier otra nación, y el comercio bilateral total representaba más del 13% del comercio global estadounidense; para 2025, la cuota de China se había desplomado hasta aproximadamente un 6,4%, y México y Canadá se habían convertido en los dos principales socios de EEUU. Un análisis del Banco Mundial muestra que la participación de China en las importaciones estadounidenses cayó más de cinco puntos entre 2017 y 2023, y que seis economías captaron esencialmente esa cuota: Vietnam (+1,9 puntos), Taiwán (+1), Canadá (+0,75), México (+0,64), India (+0,57) y Corea del Sur(+0,53). Para estas economías, la rápida construcción de un muro arancelario entre China y EE.UU. ha sido beneficiosa.

Aunque China ha perdido algo de acceso al mercado estadounidense, sus exportaciones de bienes a mercados emergentes y fronterizos se han duplicado desde 2015, representando el 44% del total de exportaciones en 2024, con un valor de 1,6 billones$, y ahora afirma ser el mayor socio comercial de más de 160 países

La reubicación de cadenas de suministro y la rápida adopción de nuevas tecnologías y sistemas desde China probablemente representan un saldo positivo neto para muchos países en desarrollo. Además, aunque los mercados emergentes están importando más desde China, sus exportaciones hacia EE. UU. han crecido, lo que valida la tesis de la relocalización. En 2025 las exportaciones de Vietnam a EEUU crecieron un 41%, las de Tailandia un 43%, las de India un 11% y las de Indonesia un 34%, a pesar de la imposición generalizada de aranceles por parte de EEUU.

El comercio también se está profundizando entre mercados emergentes, de manera independiente de EEUU y China. Según el FMI, este comercio ha crecido desde aproximadamente el 5% del comercio global total en 1990 hasta el 21% en 2024. El comercio intra-mercados emergentes representa ahora casi la mitad del total de estos mercados, frente al 24% en 1990. Excluyendo a China, el comercio intra-mercados emergentes representa el 38% del comercio total de éstos. Esto es importante para la inversión en mercados emergentes porque una ampliación de las relaciones comerciales puede reducir la dependencia directa de sus economías respecto a la demanda estadounidense, aunque las condiciones financieras y los ciclos económicos globales siguen estrechamente interconectados. El progreso económico en los mercados emergentes también se refleja en una creciente participación en el PIB mundial.

  • México: una historia de éxito de nearshoring. A pesar de las fricciones políticas con EEUU relativas a derechos de agua, drogas y migración, México ha reforzado su papel como proveedor clave para Estados Unidos de productos manufacturados, componentes y recursos primarios en la última década, con exportaciones equivalentes al 48% del PIB en 2025. En 2023, México superó a China como la mayor fuente de importaciones de bienes de EE. UU. por primera vez en más de dos décadas, gracias al Acuerdo Estados Unidos-México-Canadá (USMCA). La dependencia de México del mercado estadounidense lo expone a incertidumbres políticas y en la política comercial, incluyendo la revisión conjunta del USMCA en 2026. No obstante, ser un centro de nearshoring para la economía más grande del mundo es una posición privilegiada que ha acelerado el desarrollo económico del país. La relación comercial de México con China no es tan relevante económicamente, pero no menos compleja. Las importaciones de electrónica, maquinaria, equipo eléctrico y componentes automotrices apoyan la producción para el mercado estadounidense, mientras que los bienes terminados chinos, en particular coches y camiones, han encontrado una mayor resistencia. Para Robeco, México está gestionando con cierta habilidad sus delicadas relaciones comerciales, por lo que mantiene una pequeña posición con sobre ponderación en el país, mientras "seguimos atentos a nuevas oportunidades".
  • Vietnam es el campeón de la estrategia China-plus-one, aprovechando las barreras arancelarias entre EEUU y China para convertirse en una ubicación alternativa de cadena de suministro y un centro de transbordo para China, construyendo simultáneamente un enorme superávit comercial con EEUU en la última década. El impacto positivo que ha tenido en el desarrollo económico de Vietnam es ya evidente, y su rápida modernización industrial y la aparición de empresas altamente eficientes y rentables está atrayendo la atención de los inversores. Esto queda destacado por su reciente inclusión en un índice importante de mercados emergentes, lo que incrementará los flujos de inversores a través de vehículos pasivos. A pesar de los riesgos inherentes a este acto de equilibrio entre EEUU y China, la combinación de Vietnam de una demografía ventajosa con una rápida industrialización y financiarización lo convertirá en un país cada vez más importante en el universo de mercados emergentes.
  • India es la máxima expresión de la neutralidad geoeconómica. Nueva Delhi lo denomina ‘multialineación’, una política de relacionarse con todas las partes en sus propios términos, sin subordinarse a ninguna. Depende del petróleo ruso con descuento y de sistemas de defensa rusos, mientras intenta profundizar simultáneamente la cooperación en semiconductores, espacio y seguridad con EEUU. Además, India y la Unión Europea concluyeron las negociaciones del Acuerdo de Libre Comercio (TLC) en enero de 2026, aunque su entrada en vigor está pendiente de revisión legal, firma y ratificación. También se está negociando un acuerdo comercial India-EE. UU., cuya implementación depende de que EEUU. conceda a India un régimen arancelario mejorado y ofrezca garantías sobre futuras acciones comerciales estadounidenses. La emergencia de India como centro manufacturero, vital para sus intereses a medida que abre su economía a más importaciones, es especialmente visible en el sector de la electrónica. En el segundo trimestre de 2025, los smartphones fabricados en India representaron el 44 % de las importaciones estadounidenses, frente al 13 % un año antes, con una producción india que se disparó un 240%,superando a China como principal proveedor de EEUU. India tiene un déficit significativo en bienes con China, principalmente en componentes electrónicos, maquinaria industrial y alguna tecnología de energía renovable, pero es menos dependiente económicamente que mercados de tamaño similar. La posición de India como la quinta economía más grande del mundo con demografía ventajosa implica que su influencia en el comercio y la política global solo tiende a crecer. No obstante, Robeco mantiene una posición de infra ponderación en acciones indias debido a preocupaciones continuas sobre valoración y la ausencia de catalizadores por los altos precios de la energía.
  • Brasil sigue una estrategia similar a la de India, con multialineación, y al igual que India, cuenta con el peso político y la escala económica para llevarla a cabo con éxito. China es, con diferencia, el principal socio comercial de Brasil, especialmente en exportaciones de materias primas e importaciones manufacturadas; EEUU tiene un volumen menor de comercio pero sigue siendo muy importante en inversión, manufactura avanzada, servicios, finanzas y tecnología. Su economía se ha diversificado cada vez más, con oportunidades crecientes en servicios financieros, tecnología, sectores de consumo, aeroespacial e infraestructura. Además, el país ha avanzado en el desarrollo de mercados de capital domésticos más profundos y reformas de pensiones que han aumentado la participación de la inversión local. Persisten desafíos fiscales, pero el sector corporativo brasileño continúa mostrando resiliencia y adaptabilidad. Para los inversores activos, los periodos de incertidumbre macroeconómica suelen crear oportunidades de valoración atractivas, y la estrategia de acciones de mercados emergentes de Robeco mantiene una sobre ponderación en Brasil. 
  • Argentina es actualmente un aliado político fuerte de EEUU, pero no es muy dependiente ni de EEUU ni de China en términos comerciales. En octubre de 2025, EEUU ayudó a rescatar al gobierno argentino con un swap de moneda de 20.000 millones$, del cual aproximadamente 2.500 millones fueron utilizados y posteriormente reembolsados, dándole al presidente Milei un tiempo vital para continuar su programa de reformas, una intervención unilateral y rápida que habría sido improbable bajo el anterior orden internacional basado en reglas. A pesar de su alineación política con EEUU., Argentina conserva una opción geoeconómica. China sigue siendo un destino importante para las exportaciones de recursos de Argentina y los bancos centrales de ambos países renovaron un acuerdo bilateral de swap de moneda por cinco años, valorado en un potencial de 130.000 millones de yuanes (unos 19.000 millones$). La inflación, los controles de capital y las crisis soberanas recurrentes han minado durante mucho tiempo la confianza de los inversores, por lo que las reformas recientes de Milei se han centrado en restaurar la disciplina fiscal, reducir las distorsiones del mercado y reconstruir la credibilidad con los inversores. Aunque el proceso de ajuste sigue siendo desafiante, sujeto a críticas internas significativas y con riesgos elevados, la dirección de la política finalmente ha cambiado de manera significativa. Para los inversores, hasta ahora las señales son alentadoras: Argentina está pasando cada vez más de ser un país en crisis perpetua a un mercado donde las reformas podrían desbloquear un valor sustancial a largo plazo si se implementan con éxito. La estrategia de acciones de mercados emergentes de Robeco ahora tiene una pequeña exposición a Argentina, un país que sigue fuera de los índices de mercados emergentes.
11Jun

Según Bank of America, 7 de los 10 indicadores clásicos de techo de mercado han sido activados este mes. Cuando esto ha ocurrido en el pasado, el mercado ha tenido problemas a doce meses.

Miguel Ángel Valero

EEUU ha lanzado ataques contra Irán por segundo día consecutivo. En medio del vaivén de declaraciones del presidente estadounidense, resulta difícil seguir el hilo, lo que pone de manifiesto su urgencia por alcanzar una tregua que no solo depende de él. El martes, Trump aseguraba que las negociaciones estaban en la fase final para lograr un “muy buen acuerdo” y reabrir el estrecho en cuanto se firmara, algo que situaba en “dos o tres días”. Sin embargo, pocas horas después, Washington respondió militarmente tras acusar a Irán de haber derribado un helicóptero estadounidense que patrullaba la zona. El ejército estadounidense confirmó que sus cazas atacaron defensas aéreas iraníes, estaciones de control terrestre y radares cerca del estrecho de Ormuz. Por su parte, Irán respondió con drones y misiles contra bases estadounidenses en Baréin y Jordania. A este intercambio de ofensivas se sumaron las advertencias de Trump, que volvió a amenazar con intensificar los ataques como medida de presión para forzar un acuerdo: “deben firmarlo; es un buen acuerdo”. El ejército estadounidense ha lanzado nuevas operaciones de “autodefensa adicional” contra sistemas de vigilancia dirigidos, instalaciones de defensa aérea y redes de comunicaciones.

Mientras, los inversores extranjeros retiraron 26.600 millones$ netos de bonos y Bolsas emergentes en mayo. En abril parecía que los mercados emergentes habían cogido carrerilla. En mayo, el guion cambió de golpe, y en 30 días el flujo pasó de máximo positivo a mínimo negativo. El detonador fue la caída de la Bolsa de Corea del Sur un 6% en una sesión, el peor registro en meses, arrastrada por la inflación de EEUU  y la tensión en el Estrecho de Ormuz. El efecto se extiende. Los índices de mercados emergentes (EEM, VWO) cayeron entre un 3% y un 5% en mayo. Y los spreads de crédito emergente se ampliaron por primera vez desde enero. El dólar fuerte más subida de tipos más tensión geopolítica es la receta perfecta para que el capital huya de emergentes. Con el IPC americano alto en junio, la segunda oleada de salidas puede ser mayor.

Otro dato suscita alarma. Según Bank of America, 7 de los 10 indicadores clásicos de techo de mercado han sido activados este mes. Cuando esto ha ocurrido en el pasado, el mercado ha tenido problemas a doce meses. "Combínalo con el Hindenburg Omen activado tres días seguidos y el margin debt en el segundo nivel más alto de la historia. Ojito con la cartera", advierten en Zumitow.

La inflación se acelera en EEUU, pero los efectos de segunda ronda siguen contenidos. En mayo el IPC avanzó un 4,2% interanual, su mayor ritmo de crecimiento desde 2023 y una aceleración de cuatro décimas frente al mes anterior. La inflación es ahora 1,5 puntos superior a la de diciembre de 2024 (+2,7% interanual). Sin embargo, este rápido aumento de la inflación en los primeros cinco meses del año, por el momento, está muy concentrado en los precios de la energía que explicaron 1,4 puntos del incremento: el 93% del repunte visto desde finales del año pasado se debe a los mayores costes energéticos que está sufriendo la economía tras el inicio del conflicto con Irán. La tasa subyacente (que excluye alimentos y energía) aumentó una décima en mayo hasta el +2,9% interanual, pero un crecimiento de los precios que se sitúa en un nivel similar al promedio registrado durante todo el año pasado.

El dato de inflación de mayo refleja que las tensiones a corto plazo generadas por la subida de los costes energéticos continúan intensificándose, si bien la nota alentadora vino de que los impactos indirectos y posibles efectos de segunda ronda sobre el resto de los precios se mantienen contenidos. De cara a los próximos meses habrá que acompañar tres vectores, dos que podrían tensionar la inflación y uno que debería moderarse: en primer lugar, una transmisión retardada del encarecimiento de los fertilizantes a las próximas cosechas tensionará los precios de los alimentos y, por otro lado, la fortaleza del empleo podría volver a impulsar mayores salarios. Frente a ello, el crecimiento de los alquileres imputados medidos en el IPC debería tender a los precios reflejados por otros indicadores privados y al menos moderar su avance.

El consumidor norteamericano percibe que la gasolina se disparó un 7% en un mes y un 40,5% en un año. La Fed está atada de pies y manos: los futuros dan ya un 60% de probabilidad de subida de tipos en octubre.

En este contexto, llaman la atención dos decisiones de la automoción:

  • Porsche confirma por boca de su CEO que el 911 nunca será totalmente eléctrico. La firma apuesta por mantener el motor de combustión con opción híbrida en su buque insignia. Mensaje a inversores: la electrificación total tiene límites en el nicho premium.
  • General Motors abandona los planes de producir baterías LFP para sus coches eléctricos y apuesta por la química LMR. Las baterías LFP, litio-hierro-fosfato, son más baratas, más seguras y más fáciles de escalar. Son las favoritas de los fabricantes chinos y la razón por la que sus coches eléctricos pueden costar 20.000 dólares menos. GM llevaba años trabajando en montarlas en EEUU y ahora lo cancela, y apuesta por las LMR, litio-manganeso-rico. La tecnología almacena más energía por kilo pero es más compleja y aún no escala a costes competitivos. La fábrica de Tennessee, que iba a producir LFP  en 2027, solo hará baterías para almacenamiento energético. General Motors se aleja de la ruta más rápida al vehículo eléctrico barato y asequible. Algo que beneficia a los proveedores de manganeso y a CATL y los fabricantes asiáticos de LMR. Mientras tanto, Ford, Tesla y Rivian siguen con LFP y aprietan en precio. 

UBS: la Fed descarta bajadas de tipos

"Creemos que los combustibles fósiles, incluido el petróleo crudo, seguirán siendo probablemente una parte importante de la combinación energética mundial durante algún tiempo. Dicho esto, su cuota de mercado global irá cediendo progresivamente terreno a las fuentes de energía renovable, mientras que la demanda de petróleo, en nuestra opinión, seguirá aumentando hasta la década de 2030", opina Giovanni Staunovo, Estratega de UBS Global Wealth Management.

"El balance de riesgos al alza sobre la inflación está evolucionando en lugar de disiparse. Si bien las presiones relacionadas con los aranceles están mejorando, los factores energéticos y geopolíticos, así como la dinámica de la demanda vinculada a la IA, siguen siendo fuentes activas de presión inflacionista al alza. En este contexto inflacionario y ante la reciente estabilización de la tasa de desempleo, es probable que la Fed adopte una postura más restrictiva a corto plazo. Esperamos que la reunión de junio incluya la eliminación del sesgo acomodaticio y un desplazamiento del gráfico de puntos de 2026 hacia ninguna bajada de tipos, con el inicio del ciclo de relajación retrasado ahora hasta marzo de 2027", señala Andrew Dubinsky, Economista.

Metagestión opta por empresas con dividendos atractivos

La gestora española independiente especializada en renta variable Metagestión, que acaba de cumplir 40 años, cree que los sectores financiero, utilities y consumo básico son los que tienen un mayor potencial para inversores que aspiran a lograr retornos estables y atractivos a través de una estrategia enfocada en compañías con una atractiva política de retribución al accionista. Ve el mayor potencial en valores como BBVA y Poste Italiane en el sector financiero, Iberdrola y Engie en utilities, y Coca Cola en consumo básico. Compañías que remuneran a sus accionistas en forma de dividendos o recompras de acciones de un modo consistente y estable en el tiempo, que presentan sólidos balances, con flujos de caja recurrentes, y están lideradas por un management disciplinado en la asignación de capital. 

Los analistas de Metagestión creen que va a llegar una fase de corrección al mercado, que por ahora no se ha producido. Motivo por el cual adoptan un posicionamiento en las carteras de los fondos más defensivo, seleccionando compañías que ofrecen valoraciones atractivas y que, potencialmente, podrían verse beneficiadas en caso de materializarse dicha corrección. 

Metagestión escoge para esta estrategia, a través de una gestión activa e independiente, empresas con negocios operativos saneados, que sean capaces de generar beneficios recurrentes y elevado flujo de caja libre, sin comprometer la solidez de sus balances. Compañías que reparten dividendos no como consecuencia de aumentar su carga de deuda financiera, sino porque tienen negocios estables y aportan valor a sus accionistas.

07May

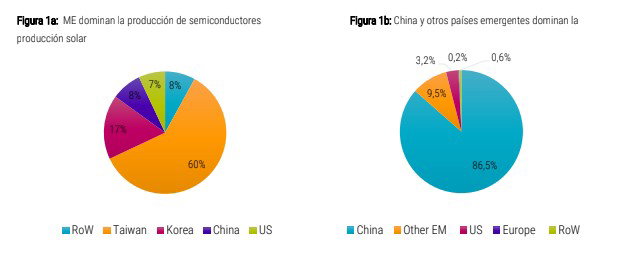
Los mercados emergentes han pasado a ocupar posiciones de liderazgo en tecnologías clave que apoyan el desarrollo de la IA, como la fabricación de semiconductores, y el desarrollo y la fabricación de tecnologías de energías renovables como los paneles solares.

Miguel Ángel Valero

Dado que los recursos clave para las infraestructuras de inteligencia artificial (IA) y las energías renovables se encuentran principalmente en las economías emergentes de Latinoamérica, África y Asia-Pacífico, los inversores de mercados emergentes se beneficiarán de la creciente demanda de estos recursos, subraya un análisis realizado por Jan de Brujin, gestor de carteras de clientes de Robeco. En marzo de 2026, la renta variable de los mercados emergentes se estancó, ya que la subida del dólar y la preocupación por la seguridad energética global empujaron a los inversores hacia EEUU como sector refugio, respaldado por sus recursos nacionales de petróleo y gas. Esta reacción era comprensible, dado que losprincipales componentes del índice MSCI Emerging Markets —China, India, Corea y Taiwán— importan productos petrolíferos y gas natural de Oriente Medio, lo que los deja expuestos a corto plazo a una crisis en el suministro energético. Sin embargo, a largo plazo, el panorama es mucho más positivo. Los mercados emergentes han pasado a ocupar posiciones de liderazgo en tecnologías clave que apoyan el desarrollo de la IA, como la fabricación de semiconductores, y el desarrollo y la fabricación de tecnologías de energías renovables como los paneles solares.

Ambos sectores están atrayendo ingentes inversiones de capital tanto en los mercados desarrollados como en los mercados emergentes. Además, ambos sectores están indisolublemente vinculados. La revolución de la IA está contribuyendo a aumentar la demanda de electricidad, lo cual a su vez incrementa la demanda de fuentes de generación de energía, ya sea mediante combustibles fósiles, nucleares o renovables. El repentino salto de los precios del petróleo y el GNL provocado por la guerra de Irán en marzo de 2026 también ha ilustrado la fragilidad de las cadenas de suministro de combustibles fósiles y es probable que acelere aún más la inversión mundial en energías renovables, electrificación y eficiencia. 

Y ambas tendencias dependen en gran medida de los mismos recursos minerales para hacer posible la construcción de infraestructuras, lo que ha provocado un aumento de la demanda de estos materiales concretos. De estos minerales clave, fundamentales tanto para la IA como para la transición energética, una parte significativa de las reservas y la producción económicamente viables se concentra en las economías emergentes.

Por ejemplo, Sudáfrica sigue siendo la fuente mundial más fiable de MGP. Chile, Zambia, Indonesia y la República Democrática del Congo (RDC) aportan el resto de la producción mundial de cobre, mientras que China domina la extracción de tierras raras y, sobre todo, su procesamiento. Indonesia es también el principal proveedor de níquel, y la RDC domina la extracción de cobalto. El mayor minero de litio del mundo es un mercado desarrollado (Australia), pero el resto se produce en Chile, Argentina, China y varias naciones africanas.

La localización de estos minerales ha cobrado especial importancia por la tensión geopolítica entre EEUU y China. Las relaciones comerciales están empeorando y las dos potencias mundiales han establecido pilas tecnológicas y militares-industriales rivales. En particular, China ha construido una posición dominante en el procesamiento de metales y tierras raras, superando en competencia a los sectores del acero y la fundición de EEUU y Europa, y haciéndoles dependientes de China para el equilibrio del suministro refinado en muchos insumos industriales clave. Ello, a su vez, ha hecho que EEUU clasifique su cadena de suministro de minerales como una prioridad de la política de seguridad nacional, en vez de una cuestión que pueda dejarse a las fuerzas del mercado

"Es probable que este nuevo entorno aumente el valor de la generosa dotación de minerales de los mercados emergentes y también proporcione a las economías emergentes un mayor apalancamiento para captar valor", subraya el experto de Robeco.

Nacionalismo de los recursos

El nacionalismo de los recursos se está convirtiendo en un viento de cola para algunos mercados emergentes. Tradicionalmente, si se desea invertir en metales y minerales, se puede optar por empresas internacionales con sede y cotizadas en mercados desarrollados, como Rio Tinto, BHP Billiton o Glencore, que explotan algunas de las minas más grandes del mundo. El acceso de las empresas mineras internacionales a ingentes recursos de capital y conocimientos tecnológicos ha permitido llevar a cabo algunos proyectos que, de otro modo, no habrían sido posibles, como Oyu Tolgoi —la gigantesca mina subterránea de cobre de Rio Tinto en el desierto de Gobi, en Mongolia— y la mina Grasberg de Freeport-McMoran en la provincia de Papúa, Indonesia, situada a 4.000 metros de altitud en la remota cordillera de Carstenz. Los países que albergan estas minas suelen beneficiarse de la participación en los beneficios a través de acuerdos de regalías y del impuesto de sociedades, y cada vez hay más indicios de que los mercados emergentes van a captar una mayor parte de este valor en el futuro. Se trata de un modelo similar al de la industria del petróleo y el gas, en el que países como Arabia Saudí, los Emiratos Árabes Unidos y Kazajistán han tomado el control de los activos más productivos y han logrado diversificar sus economías más allá de los combustibles fósiles.

Un buen ejemplo en el sector metalúrgico es la mina de cobre de Escondida, en Chile, una empresa conjunta entre BHP (con una participación del 57,5%), Rio Tinto (30%) y JECO Corporation, un consorcio japonés formado por Mitsubishi y JX Nippon Mining and Metals (12,5%). Actualmente es la mayor mina de cobre del mundo (aporta el 6% de la producción mundial anual) tras iniciar su actividad en 1991. Aunque Chile se ha beneficiado considerablemente gracias a los impuestos sobre sociedades y a los planes de participación en los beneficios, que han aportado riqueza a la mano de obra local y a la economía en general, recientemente ha conseguido un acuerdo aún más ventajoso, justo cuando la mina alcanza niveles récord de producción y los precios del cobre se sitúan en máximos históricos. La nueva Ley de Regalías Mineras entró en vigor en 2024, lo que proporcionó al país una fuente de ingresos por regalías más generosa y escalable, vinculada a los márgenes, procedente de todas las minas de propiedad extranjera.

La tendencia hacia el nacionalismo de los recursos y el aumento de la intervención gubernamental se está repitiendo en todos los mercados emergentes, incluso en países donde el gobierno central ha sido tradicionalmente débil. Por ejemplo, Ghana acaba de exigir a las empresas mineras internacionales que utilicen contratistas locales para sus operaciones en curso, mientras que la RDC ha ordenado una revisión de sus ingresos por exportaciones y activos minerales.

Indonesia también está intentando aumentar su cuota de valor, utilizando los impuestos a la exportación para tratar de trasladar el procesamiento de su mineral de níquel a tierra firme, en vez de exportarlo a China.

El Banco Mundial afirma que las economías emergentes deberían seguir el ejemplo de Chile en el diseño de los acuerdos de regalías, y potencialmente el ejemplo de Noruega en la asignación de parte de los ingresos procedentes de los recursos a los Fondos Soberanos que pueden invertir en seguridad económica y diversificación. Ello depende en gran medida de la solidez de los marcos fiscales y de unas instituciones fuertes, pero ha demostrado ser un modelo de éxito para los exportadores de energía. En la actualidad, Chile, Perú, Mongolia, Namibia, Indonesia y Botsuana son importantes economías emergentes y exportadoras de minerales que han creado fondos de estabilización.

¿Están perdiendo terreno las empresas mineras internacionales? La relación entre el país anfitrión y las empresas mineras extranjeras casi siempre es objeto de controversia, sobre todo si la materia prima en cuestión entra en un mercado alcista. La mina de cobre Oyu Tolgoi de Rio Tinto, que empezó a producir en 2013, es un buen ejemplo. El proyecto es una empresa conjunta de la empresa y el gobierno mongol, que recurrió a la financiación mediante deuda para sufragar su parte de los más de 25.000 millones$de gastos de capital destinados a la construcción y explotación de la mina. Ello ha provocado continuas tensiones entre la empresa y el gobierno mongol, con presiones internas constantes para renegociar e lacuerdo de financiación original a fin de que el país obtenga una mayor cuota de valor.

Este tipo de situación podría significar que las mineras mundiales estuvieran menos dispuestos a llevar a cabo megaproyectos en las economías emergentes o, alternativamente, a aceptar una parte menor de los beneficios. Por ejemplo, la empresa canadiense Barrick Mining anunció recientemente que suspendía el desarrollo de su proyecto de cobre Reko Diq en Pakistán, valorado en 7.000 millones$, aparentemente debido a motivos de seguridad tras el estallido de las hostilidades en la vecina Irán. Sin embargo, la empresa también señaló que "podría haber aumentos significativos en el presupuesto de capital total estimado y en el calendario del proyecto que se habían dado a conocer anteriormente".

Vale, el gigante minero nacional de Brasil, es la mayor empresa de este sector en los mercados emergentes. La empresa se fundó en la década de 1940, pero saltó a la palestra a principios de la década de 2000 como el tercer mayor proveedor de mineral de hierro —por detrás de BHP y Rio Tinto— para el sector siderúrgico chino, en rápido crecimiento. En 2024, Vale escindió su negocio de metales básicos, que se centra en el cobre y el níquel con operaciones en Brasil, Canadá e Indonesia, en una unidad separada, que podría intentar cotizar en Bolsa, confirmando el estatus de Vale como minera global para compararse con los gigantes occidentales. 

China también cuenta con empresas mineras de gran capitalización y alcance mundial, como Jiangxi Copper y Zijin Mining, que complementan la extracción de metales básicos y preciosos en todo el mundo con el procesamiento de metales en su propio país.

Sin embargo, el capital para la minería sigue obteniéndose en gran medida en los mercados desarrollados, especialmente en Canadá y Australia, donde suelen cotizar las empresas mineras 'junior', independientemente de si operan a nivel local o en Asia, África o Latinoamérica.

No obstante, la actividad de los mercados de capitales en diversos sectores de los mercados emergentes es creciente. Sudáfrica (carbón y metales preciosos), Indonesia (níquel, oro y cobre), India (carbón, mineralde hierro y zinc), Perú (cobre y metales preciosos), Brasil (mineral de hierro y cobre), Argentina (metales preciosos, cobre y litio) y Chile (cobre y servicios mineros) cuentan todos con importantes agrupaciones de empresas del sector de los recursos naturales que cotizan en sus respectivos mercados nacionales. China (cobre, mineral de hierro, tierras raras, metales preciosos, aluminio y procesamiento de metales) también fue testigo de la mayor OPI (oferta pública inicial de acciones) minera del mundo en 2025, cuando Zijin Gold International recaudó 3.200 millones$ mediante su cotización en Hong Kong.

La posesión lo es todo

Para los responsables de asignación de activos, la posición privilegiada de los mercados emergentes en recursos naturales clave es otra razón por la que aumentar la asignación a éstos tiene sentido a largo plazo. El equipo de renta variable de mercados emergentes de Robeco analiza la dotación de recursos de los mercados emergentes desde dos perspectivas. En primer lugar, cómo contribuye a la selección top-down de países. Los países de la Europa del Este que cuentan con recursos minerales deberían obtener beneficios fiscales, y ya existe una hoja de ruta bien definida para evitar una 'maldición de los recursos' al estilo del siglo XX. "Creemos que, en general, los recursos minerales suponen un impulso para los mercados emergentes, y el panorama geopolítico desglobalizado al que nos enfrentamos no hará más que intensificar esa tendencia", resalta el analista.

En segundo lugar, las propias empresas del sector de materiales. A finales de abril de 2026, Robeco está infra ponderados en el sector de materiales en todas sus estrategias de mercados emergentes. "Ello refleja un resultado deliberado y ascendente de nuestro proceso de inversión, más que una decisión descendente sobre el sector. En los mercados emergentes, los factores nacionales son un motor mucho más importante de las rentabilidades que los sectores, y la cartera se posiciona en consecuencia, lo que naturalmente limita la exposición a países con un alto componente de materiales, donde los fundamentales son menos atractivos", explica.

Desde el punto de vista de la selección de valores, muchas empresas de materiales de mercados emergentes ofrecen unos beneficios muy cíclicos, una menor resiliencia del flujo de caja y un margen limitado para obtener rentabilidades sostenibles sin un ciclo favorable de materias primas, lo que históricamente ha limitado la generación de rentabilidad. Además, los prolongados vientos en contra vinculados al ciclo inmobiliario y metalúrgico de China, junto con los elevados riesgos ASG y de transición para una amplia parte del sector, elevan aún más el listón para la inversión, reduciendo el conjunto de oportunidades a solo un pequeño número de posiciones de alta convicción.

15Jan

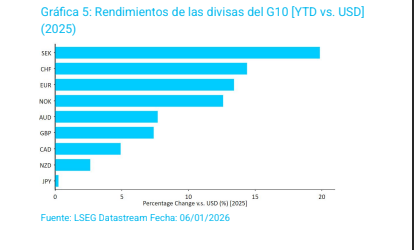
Todas las divisas del G10 ganaron terreno frente al dólar el año pasado ante la errática política comercial estadounidense. La corona sueca encabezó el ranking de rendimiento, seguida de cerca por el franco suizo y el euro, que estuvo impulsada por la sorprendente solidez que demostró la economía de la Eurozona.

Miguel Ángel Valero

El dólar pierde su trono tras la guerra arancelaria de Trump, asegura Ebury en sus Perspectivas para los Mercados Globales en 2026. Tras los anuncios realizados el Día de la Liberación en abril, la respuesta inmediata de los mercados fue una inusual huida hacia activos refugio y una venta masiva y simultánea de activos estadounidenses (dólar, bonos del Tesoro, acciones). El dólar perdió casi un 12% de su valor, ante el temor de que los aranceles pudieran provocar una desaceleración de la economía estadounidense, una recesión y una política monetaria mucho más acomodaticia por parte de la Reserva Federal.

Desde entonces, los temores sobre los aranceles se han atenuado considerablemente tras la firma de una serie de acuerdos clave entre Estados Unidos y sus principales socios comerciales, entre los que destacan la Unión Europea, Japón y China. El índice de incertidumbre sobre la política comercial de EEUU, que a principios de año alcanzó niveles sin precedentes, ha descendido significativamente. La firma de los acuerdos comerciales no solo ha aportado una mayor certidumbre a las empresas, sino que también ha dado lugar a una reducción de los tipos arancelarios mundiales: el tipo arancelario medio de Estados Unidos se estima que se encuentra ahora en un 15%. Se trata de un porcentaje muy inferior al máximo del 23%, aunque sigue siendo un salto cualitativo con respecto a los niveles previos a los mandatos de Trump, que se situaban entre el 2 % y el 3%.

También se observa un impacto más moderado de los aranceles en la economía mundial de lo que se temía en abril, y la mayoría de los países han capeado bastante bien el temporal arancelario hasta ahora. 

El aumento de los aranceles estadounidenses, los estímulos fiscales y los riesgos geopolíticos pueden contribuir a las presiones inflacionarias en 2026, aunque en Ebury creen que continuará la senda gradual de desinflación, gracias a la caída de los precios de las materias primas.

Todas las divisas del G10 ganaron terreno frente al dólar el año pasado, siendo las principales beneficiadas las europeas, que emergieron como alternativa ante la errática política comercial estadounidense. La corona sueca encabezó el ranking de rendimiento, seguida de cerca por el franco suizo y el euro, que estuvo impulsada por la sorprendente solidez que demostró la economía de la Eurozona.

2026: un año de optimismo cauteloso y crecimiento impulsado por la IA

Los expertos de Ebury avisan que "entramos en 2026 con una serie de incertidumbres clave que siguen pesando sobre los mercados". Aunque la incertidumbre arancelaria ha quedado prácticamente atrás, "aún estamos lejos de ver el efecto completo de los aranceles sobre la economía mundial", que "durará un par de años o más", ya que las empresas han absorbido parte de los sobrecostes.

La respuesta de las economías a los aranceles será clave para la trayectoria de la política monetaria en 2026. "Creemos que el crecimiento mostrará resiliencia este año, en parte debido a la moderación de la inflación y a la flexibilización de la política monetaria. La inversión en inteligencia artificial (IA) debería proporcionar un impulso al crecimiento, especialmente en EEUU", apuntan.

La inflación podría mantenerse elevada debido a los aranceles y al impacto de los cambios demográficos en el mercado laboral, pero se mantendrá cerca de los objetivos de los bancos centrales este año y muchos de ellos estarán pensando en el momento adecuado para subir los tipos de interés. En Estados Unidos, los mercados estarán más pendientes de la nueva composición del FOMC, y especialmente dela sustitución de Powell en mayo como presidente.

Las tendencias más importantes en los mercados este año, según Ebury, serán:

  • 1) El crecimiento mundial mostrará resiliencia en medio del boom de IA. El crecimiento mundial mostró una resiliencia sorprendente en 2025 ante el proteccionismo estadounidense, impulsado por unos mercados laborales robustos, una inflación generalmente moderada y unas políticas monetarias y fiscales más acomodaticias. Está resiliencia se mantendrá en 2026. La incertidumbre arancelaria debería seguir pesando sobre el comercio, pero no esperamos que la actividad mundial se vea muy afectada ahora que se han reducido la mayoría de las restricciones comerciales. La bajada de tipos por parte de los bancos centrales debería permitir unas tasas de crecimiento sólidas, especialmente teniendo en cuenta el desfase temporal entre los recortes y el repunte de la actividad económica. Una cuestión clave es cómo afectará la IA a la economía mundial. Quienes esperan un crecimiento explosivo inmediato impulsado por la IA quizá tengan que esperar, ya que las mejoras significativas en la productividad tardarán varios años en llegar. Sin embargo, la inversión en IA por sí sola podría aumentar considerablemente el PIB, mientras que los primeros indicios de mejoras operativas (por ejemplo, la eliminación de tareas rutinarias y la optimización de la asignación de recursos) podrían dar lugar a ligeras mejoras en la eficiencia corporativa. Esto debería suponer una ventaja para el mundo desarrollado, más que para los mercados emergentes, y especialmente para EEUU y China, que lideran la inversión en IA. Con los mercados laborales abocados a enfriarse este año (el estadounidense y el británico parecen especialmente frágiles), el gasto fiscal debería apuntalar en cierta medida el crecimiento. Sin embargo, este gasto será desigual entre países. Europa es un buen ejemplo de ello. Los países con bajos niveles de deuda (Alemania y los países nórdicos) están en una posición más saneada para acometer grandes inversiones públicas, mientras que las naciones más endeudadas (Italia, Francia) tendrán mucho menos margen de maniobra. Este problema se ve agravado por la aparente incapacidad de las autoridades del bloque para aprobar reformas de pensiones, lo que supone una mayor carga para los contribuyentes, que deberán sostener económicamente a una proporción cada vez mayor de la población; un problema que no se da exclusivamente en la zona euro.
  • 2) Los principales bancos centrales adoptarán una postura agresiva. Gran parte de los ciclos de recortes ya han quedado atrás en el G10. El BCE parece haber terminado, la Fed y el Banco de Inglaterra no parecen tener mucho más margen (como mucho, quizá uno o dos recortes más), mientras que se espera que otros pocos (entre ellos el RBA, el RBNZ y el BoC) empiecen a subir tipos en 2026. Para finales de año, no solo creemos que los tipos de los bancos centrales habrán tocado fondo, sino que las condiciones económicas podrían justificar un moderado endurecimiento de las condiciones de financiación en algunas economías. Es probable que muchas de las economías avanzadas sigan experimentando una inflación superior al objetivo este año. Una posible caída de los precios de la energía, que se vería aún más intensificada por un alto el fuego entre Rusia y Ucrania, podría dar lugar a una inflación general más débil. Sin embargo, es probable que las presiones sobre los precios subyacentes sigan persistiendo, especialmente en el sector servicios. La relativa rigidez de los mercados laborales podría mantener elevado el crecimiento salarial, mientras que los aranceles estadounidenses y la erosión de la independencia de la Fed proporcionan más argumentos para una postura 'hawkish' por parte de los bancos centrales. La principal consecuencia de cualquier posible giro hacia una política monetaria más restrictiva es el impacto en los rendimientos de los bonos a nivel mundial. Los mercados financieros miran siempre hacia el futuro, por lo que un indicio de un cambio hacia una política monetaria más restrictiva podría provocar un aumento de los rendimientos en el extremo corto de la curva (y posiblemente en el largo si las expectativas de inflación se desanclan). Un aumento gradual y controlado de los rendimientos, provocado por las fuertes expectativas de crecimiento o las ligeras subidas de los tipos de interés, resultaría aceptable. No obstante, una subida de rendimientos más brusca haría sonar las alarmas, dado su impacto en las valoraciones bursátiles, los costes de financiación y el riesgo de recesión. "Por lo tanto, sugerimos a los bancos centrales que actúen con mucha cautela". La deuda soberana también supone un riesgo importante para los rendimientos de los bonos soberanos este año, ya que los gobiernos de muchas economías avanzadas se enfrentan a enormes déficits fiscales y elevados ratios de deuda sobre el PIB. El aumento del endeudamiento debido al envejecimiento de la población, la disminución de la población activa y las políticas antiinmigración deberían dar lugar a una mayor emisión de deuda y añadir una presión alcista adicional sobre los rendimientos. Los gobiernos están teniendo enormes dificultades para introducir recortes al gasto público, por pequeños que sean. Un aumento significativo de los rendimientos de los bonos soberanos a largo plazo es el mayor riesgo para la economía mundial en 2026.
  • 3) ¿Continuará la debilidad del dólar estadounidense? A pesar de la depreciación del dólar este año, seguimos siendo pesimistas en 2026. La incertidumbre comercial ha disminuido, pero no ha desaparecido, y creemos que los aranceles deberían mantener una prima de riesgo sobre el dólar, aunque sea modesta. Es probable que el mercado laboral estadounidense se enfríe aún más, sobre todo porque la economía sigue adoleciendo de una menor inmigración, el auge de la IA y los cambios demográficos, en particular el envejecimiento de la población activa. Hasta ahora, los datos apuntan a una economía que no genera empleo pero que tampoco lo destruye, y aunque no esperamos una desaceleración masiva, la congelación de las contrataciones suele preceder al aumento de los despidos. Los temores de un aumento de la inflación provocado por los aranceles están resultando infundados hasta ahora. No creemos que la Fed se vaya a precipitar, pero con la inflación en descenso y el mercado laboral enfriándose, se sentirá cómoda llevando a cabo nuevos recortes en 2026, lo cual debería pesar sobre el dólar. Esperamos al menos dos recortes de tipos este año, un ritmo de bajadas más agresivo que el esbozado en el gráfico de puntos del FOMC en diciembre de 2025
  • 4) La batalla por el control de la Fed. La incertidumbre en torno a la composición del Comité Federal de Mercado Abierto será clave para los mercados este año. No solo afectará a la posible trayectoria de los tipos de interés estadounidenses, sino también al grado en el que la Fed podrá mantener su independencia. Como es lógico, la atención se está centrando en quién sustituirá a Powell cuando termine su mandato en mayo. Los mercados de apuestas siguen apuntando al aliado de Trump y moderado Kevin Hassett, favorito según Polymarket (40%), aunque por un margen muy estrecho frente sobre Kevin Warsh (37%). Pero algunas figuras destacadas dentro de la Administración Trump se oponen a su  nombramiento. No creemos que el nombramiento de Hassett o Warsh vaya a cambiar drásticamente la trayectoria de los tipos de interés, a pesar de sus claras preferencias por una política monetaria flexible. Al fin y al cabo, solo representarían un voto dentro del comité y puede que les resulte difícil conseguir el apoyo de sus compañeros. Además la preocupación por salvaguardar la credibilidad de la institución actuará como contrapeso frente a las injerencias de la Casa Blanca. La rotación anual de los miembros con derecho a voto, que se producirá este mes, también debería ser un factor mitigante, ya que tres de los cuatro nuevos miembros con derecho a voto (Hammack, Logan y Kashkari) son considerados 'halcones'. En cualquier caso, tanto un presidente dovish de la Fed, como los temores persistentes sobre la independencia de la institución respaldan nuestra visión pesimista para el dólar. Curiosamente, los tipos a largo plazo de los bonos del Tesoro estadounidense se mantienen altos e incluso han aumentado, a pesar de las recientes comunicaciones dovish de la Reserva Federal. De momento, las expectativas de inflación en EEUU siguen contenidas, pero eso podría cambiar si la influencia de Trump sobre la política monetaria se intensifica y empieza a manifestarse de forma más evidente. En este sentido, la decisión del Tribunal Supremo sobre la gobernadora de la Fed, Lisa Cook, será clave, y es probable que se emita en algún momento del segundo trimestre.
  • 5) El estímulo alemán podría impulsar la recuperación europea. Tenemos una visión ligeramente optimista con respecto a la economía de la zona euro en 2026. Los indicadores recientes de actividad sugieren que la economía de la zona euro está evolucionando relativamente bien, con un crecimiento que ha superado las previsiones del BCE. La demanda interna parece estar compensando el impacto externo de los aranceles, una tendencia que creemos que continuará dada la menor inflación (en particular, la caída de los precios de la energía) y la reducción de los costes de financiación. También vemos indicios de que el bloque común se está adaptando rápidamente a los aranceles, diversificando los destinos de sus exportaciones, y apostando especialmente por los mercados asiáticos. La actividad debería verse respaldada por el enorme paquete fiscal alemán que prevé una inversión de 500.000 millones€ en infraestructura, cuyo impacto económico todavía no se ha materializado por completo. Prevemos que esta inyección fiscal aumente el empleo, el consumo interno y la inversión en 2026, lo que debería traducirse en un crecimiento más alto en la economía de la zona euro (Alemania representa entre el 25% y el 30%). Creemos que este año se pueden dar sorpresas al alza en el crecimiento europeo dada la renovación de las infraestructuras, la solidez del mercado laboral, una política monetaria más acomodaticia y la mayor inversión en IA. Estas sorpresas serían incluso más probables si el efecto negativo de los aranceles se disipa más rápido de lo previsto.
  • 6) La economía británica se ralentizará ante los crecientes obstáculos fiscales. La economía británica se mantendrá en un estado de estanflación. En diciembre de 2025, el Comité de Política Monetaria afirmó que el presupuesto sería "ligeramente positivo" para el crecimiento del Reino Unido en 2026. No compartimos su optimismo y solo podemos suponer que esta valoración descansa sobre la asunción de que el presupuesto tendrá un efecto deflacionario que, a su vez, podría estimular la actividad. Vemos muy pocos elementos en el presupuesto que puedan considerarse favorables para el crecimiento. Dado que la presión fiscal en Gran Bretaña se encuentra ahora en máximos históricos desde el fin de la Segunda Guerra Mundial, vemos un mayor riesgo de que se produzca un "efecto de desplazamiento". Tampoco estamos convencidos de que un mayor gasto en bienestar social vaya impulsar de forma neta el crecimiento, ya que su "efecto multiplicador" es generalmente bajo en el Reino Unido. La naturaleza diferida de las subidas impositivas permitirá que el aumento de la presión fiscal sea moderado en el ejercicio fiscal de 2026. Sin embargo, las empresas y los consumidores no solo responden a las condiciones económicas actuales, sino que sus decisiones de gasto e inversión también se ven influidas por las expectativas a futuro. El rápido enfriamiento del mercado laboral (187 000 puestos de trabajo perdidos desde el presupuesto de 2024) dará  lugar a un menor consumo por parte de los hogares y a un crecimiento lento. La inflación en el Reino Unido ha tocado techo y debería seguir convergiendo hacia el objetivo del Banco de Inglaterra este año, tras haberse situado en noviembre más cerca del 3% que del 4% por primera vez en seis meses. Esto debería contribuir a aliviar la presión sobre los salarios reales y el poder adquisitivo de los consumidores, teniendo en cuenta que el crecimiento salarial nominal parece que se mantendrá relativamente alto. Sin embargo, la combinación de riesgos para las perspectivas nos ha llevado a revisar a la baja nuestras previsiones para la libra esterlina.
  • 7) China: la economía de Schrödinger: La ansiedad del mercado por las perspectivas de crecimiento de China se disparó tras la victoria electoral de Trump, alcanzando su punto álgido tras el Día de la Liberación. Sin embargo, desde entonces, las exportaciones chinas han demostrado una notable resiliencia gracias a una mayor diversificación hacia mercados no estadounidenses, al transbordo de mercancías y a sus precios competitivos. Además, las exportaciones se han sofisticado en los últimos años, lo que ha permitido una mayor integración de China en las cadenas de suministro mundiales. Los buenos resultados de las exportaciones y las sorpresas positivas del PIB indican que probablemente se haya alcanzado el objetivo de crecimiento para 2025, situado "en torno al 5%". No obstante, la demanda interna sigue siendo débil, el desplome del mercado inmobiliario continúa lastrando la confianza del consumidor, el desempleo juvenil sigue siendo elevado y persisten las presiones deflacionistas. La campaña destinada a frenar la competencia de precios, contribuirá en cierta medida a aliviar las presiones deflacionistas. Tenemos dos grandes dudas con respecto a China:
    • a) ¿Pondrán mayor énfasis las autoridades chinas en impulsar la demanda interna o seguirá predominando el modelo basado en las exportaciones? Las perspectivas a corto plazo apuntan solo a una desaceleración gradual del crecimiento. Las medidas para impulsar la demanda interna, como la ampliación hasta 2026 del exitoso programa de renovación de bienes de consumo, son positivas, pero los esfuerzos siguen pareciendo limitados. No se descarta la posibilidad de aplicar estímulos más contundentes, ya que la preocupación por la demanda interna parece estar cobrando mayor importancia.
    • b) ¿Cómo evolucionará la rivalidad económica entre EEUU y China? Las tensiones con EEUU se han atenuado por el momento, tras la firma de la tregua comercial a finales de octubre y las señales de que se están organizando nuevas reuniones entre Trump y Xi, pero los problemas subyacentes persisten. El tipo de cambio efectivo real seguirá respaldando la competitividad de las exportaciones chinas.
  • 8) Perspectivas favorables para las divisas de mercados emergentes. La mayoría de las divisas de los mercados emergentes deberían aprovechar un dólar más débil, especialmente bajo la presión de nuevas bajadas de los tipos de interés por parte de la Reserva Federal. Estas divisas seguirán ofreciendo oportunidades de carry trade interesantes este año y muchas de ellas (especialmente las de América Latina) ofrecerán altas tasas de rendimiento real. El crecimiento en los mercados emergentes debería mantenerse sólido este año, especialmente tras la relajación de la política monetaria y el control de la inflación en gran parte de los países. Esta relajación de las presiones inflacionistas debería mejorar el atractivo de inversión en los países en desarrollo. La alta diversidad y la falta de homogeneidad entre los mercados emergentes garantizan que el rendimiento del mercado de divisas seguirá siendo desigual. Será interesante ver si el rápido auge de la IA provoca alguna divergencia en este sentido, ya que algunas economías asiáticas (en particular, China, India, Singapur, Malasia y Corea del Sur) parecen estar bien posicionadas para beneficiarse de cualquier impulso de crecimiento relacionado con ella. No obstante, el aumento de los riesgos geopolíticos podría suponer un obstáculo, en particular, la escalada de las tensiones comerciales entre EEUU y China, o un recrudecimiento de los conflictos en Oriente Medio. Se espera otro año de alto riesgo, sin la paz y la tranquilidad que anhelan los inversores.