30Oct

El mercado de la IA se puede animar aún más si sale adelante la mayor compra en el sector de los chips. Marvell, el diseñador de chips que conecta los servidores de la IA, negocia comprar Lumentum, que fabrica láseres para centros de datos. Esta empresa vale unos 83.000 millones$, más de un tercio de lo que vale Marvell, unos 221.000 millones. El gran problema es que Washington y Pekín tendrán que autorizar la operación.

Miguel Ángel Valero

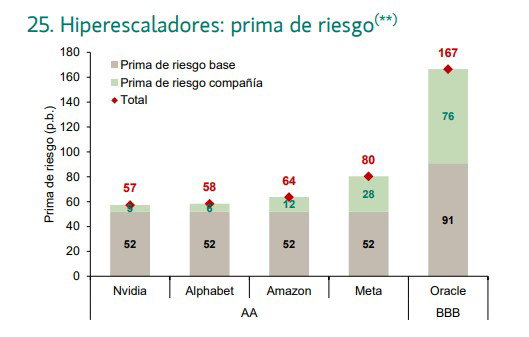
Solo falta Oracle. Los demás hiperescaladores ya han  presentado sus cuentas del tercer trimestre. Y las conclusiones son claras: el gasto en inteligencia artificial (IA) se mantiene intacto y los planes de inversión parecen acercarse a la parte alta de las previsiones formuladas a principios de año. El capex conjunto estimado para 2026 alcanza ya los 900.000 millones$, con la reciente incorporación de SpaceX a esta carrera inversora. 

Al mismo tiempo, la actividad vinculada a la IA continúa mostrando un fuerte dinamismo, tanto en los ingresos derivados del uso de la nube como en los productos de IA. Los ingresos agregados de los tres principales proveedores de servicios en la nube crecen un 49%, una aceleración de 6 puntos respecto al trimestre anterior, lo que pone de manifiesto que la demanda continúa aumentando y que los niveles de utilización respaldan el elevado esfuerzo inversor. 

En el lado negativo, el mercado ha penalizado la debilidad de los negocios tradicionales, al elevar el peso relativo del capex sobre el conjunto de la actividad. Además, las expectativas son muy exigentes y cualquier desviación puede traducirse rápidamente en un aumento de la volatilidad de las cotizaciones.

El mercado de la IA se puede animar aún más si sale adelante la mayor compra en el sector de los chips. Marvell,  el diseñador de chips que conecta los servidores de la IA, negocia comprar Lumentum, que fabrica láseres para centros de datos. Esta empresa vale unos 83.000 millones$, más de un tercio de lo que vale Marvell, unos 221.000 millones. El gran problema es que Washington y Pekín tendrán que autorizar la operación. 

En el centro de datos la información viaja como luz, y esos láseres la encienden. Pero si Marvell paga una prima enorme por Lumentum, el riesgo lo asumen sus accionistas, y por eso la Bolsa le castiga. Además, Marvell ya depende de los centros de datos para el 79% de sus ventas. Con Lumentum dobla la apuesta:,genial si la IA aguanta, carísima si se frena.

Google recupera la posición como mejor IA

Google ha presentado Gemini 4 Carbon, su nuevo modelo de referencia, pensado para ciberseguridad y para trabajos de programación que duran horas o días. Llega solo cuatro semanas después de Gemini 4 Argon y se coloca primero en el índice de Artificial Analysis, la clasificación independiente más seguida del sector. De momento solo lo usa un grupo reducido de equipos de ciberseguridad.  Saca 59 puntos en el índice de Artificial Analysis, frente a los 58 de Claude Opus 5.5 y los 57 de GPT-6 Astra. Son 9 puntos más que Argon, que salió hace un mes. Solo se queda atrás en dos pruebas: uso del ordenador (OSWorld) y programación de muy largo recorrido (FrontierSWE). 

Cuesta 2$ por millón de tokens de entrada y 10$ por salida: la mitad que Opus 5.5 y una quinta parte que Astra. Es precio de lanzamiento y después se dobla hasta igualar a Opus. Primero llegará a los defensores del programa Fairwind y luego a desarrolladores, empresas y público, sin fecha determinada. 

Google ha pasado 2026 por detrás de OpenAI y Anthropic, y en un mes ha sacado dos modelos punteros. Los tres grandes se están quitando el primer puesto cada pocas semanas y eso baja los precios de la IA, por lo que las empresas deben preparar sus procesos para poder cambiar de modelo cuando otro rinda mejor o cueste menos. 

Además, Chrome rellenará formularios con datos del Gmail del usuario. Google activa un autocompletado opcional que saca números de pedido, reservas de vuelo y seguimientos de envío de tu correo. De momento, para usuarios de Gemini en Chrome en EEUU.

Kyle Daigle, director de operaciones de GitHub, acierta con la pregunta: "¿De verdad necesito la inteligencia más avanzada? No, no siempre'. GitHub, la plataforma de Microsoft donde se guarda el código de medio mundo, ha presentado Copilot Fusion en su evento anual Universe. La idea es sencilla: cada tarea empieza en un modelo barato y solo sube a uno caro cuando hace falta. Según la comparativa de Artificial Analysis, el resultado iguala a Claude Code con Opus 5.5 en su modo más potente usando la mitad de tokens. Dentro de la app de GitHub Copilot el usuario opta por Copilot Fusion como modelo y marcas el esfuerzo que pide la tarea: Standard, High o Max. El sistema reparte el trabajo entre varios agentes y modelos por su cuenta. Por otra parte, los acuerdos de Microsoft con OpenAI le dejaron el último trimestre casi el 11% de sus 92.300 millones$ de ingresos.

Felix Rieseberg, responsable de ingeniería en Anthropic y uno de los que dirigió la versión de escritorio de Claude Code, ha contado en su blog que ha eliminado la prueba de programación de las entrevistas de su equipo. El motivo: Claude ya resuelve mejor que las personas los ejercicios cortos en los que se apoyaba. Y su conclusión va a contracorriente: la IA está permitiendo que los perfiles junior adelanten a los veteranos. Rieseberg defiende que "el hambre gana a la antigüedad". Esto choca con Jack Clark, cofundador de Anthropic, para quien la IA vuelve 'algo más dudoso' el valor de los perfiles junior. Además, Anthropic asegura que un modelo aún no publicado detectó 62 vulnerabilidades críticas o altas en Chrome y un fallo en Linux que no necesita ni un clic, casi sin ayuda humana.

Dropbox despide al 9% de su plantilla. Y su director de tecnología, Ali Dasdan, deja el cargo.

29Oct

La consultora h&k ha puesto en marcha HikaIA, que prueba internamente la metodología que después traslada a sus clientes, enfrentándose primero a los obstáculos tecnológicos, organizativos y culturales que surgen cuando la IA entra de verdad en los procesos de una empresa.

Miguel Ángel Valero

El sector de la construcción en España atraviesa un momento de transformación acelerada: la inteligencia artificial (IA), junto con herramientas digitales como BIM, impresión 3D, big data o plataformas de monitorización de datos, asoman como piezas clave de una revolución que ya no es solo posible, sino necesaria para mantener competitividad. En un mercado que mueve más de 205.000 millones€ anuales y emplea a más de 1,33 millones de personas, según datos del INE, la irrupción de herramientas capaces de analizar todos los datos necesarios para ejecutar un proyecto supone un cambio estructural para fabricantes, ingenierías y promotoras.

“Hoy ya no basta con construir más rápido o más barato; hay que construir con datos e información de calidad para adelantarnos, lograr un sector de la construcción que sea inteligente, y convertir las estadísticas en oportunidades comerciales tangibles”, señala Xavier Piccinini, director general de DoubleTrade España, firma de soluciones analíticas. “Si antes gran parte de la estrategia comercial se medía en aparecer en las fases finales de un proyecto, ahora la IA permite aparecer desde los inicios, cuando aún se deciden los materiales, cuando se perfilan los detalles técnicos”, explica.

El tamaño del mercado lo respalda. Según los expertos en análisis de datos de DoubleTrade, la previsión es que el mercado español de construcción podría dispararse económicamente de aquí a 2030. Este contexto presupone una avalancha de oportunidades para las empresas del sector, que tendrán que apoyarse en tecnología basada en IA para alcanzar su mayor potencial y lograr ahorrar tiempo, una detección temprana de oportunidades y una ventaja competitiva.

Económicamente, la incidencia de la IA también sobresale: un informe de EY indica que la automatización y mejora de procesos en la construcción utilizando esta tecnología podría reducir los costes de operación hasta un 35%.

Gracias al análisis masivo de datos y la identificación de patrones de comportamiento, la IA permite procesar grandes volúmenes de datos y ofrecer soluciones adaptadas a cada proyecto. En lugar de revisar manualmente archivos PDF o planos en documentos técnicos vinculados a proyectos constructivos, los algoritmos detectan qué materiales están siendo prescritos, quiénes los están recomendando, en qué tipo de proyecto y cualquier detalle técnico.

Sin embargo, uno de los principales retos para las compañías del sector construcción es la gestión efectiva de la información: muchas no disponen de la capacidad técnica para importar, procesar o almacenar de forma útil los datos que generan. 

Una de las mayores ventajas del uso de la IA en la construcción incide directamente en las empresas de menor tamaño, que suman una valiosa herramienta que facilita su labor diaria de estructuración del material y les abre las puertas a poder competir contra rivales más grandes segmentando con precisión su actividad en un mercado más justo. De esta manera, además de optimizar procesos, abre un nuevo modelo competitivo en el que la información deja de ser un obstáculo y se convierte en palanca de crecimiento para un sector clave de la economía nacional.

H&K prueba en casa la IA que traslada a sus clientes

La IA avanza a una velocidad que obliga a las empresas a revisar continuamente sus decisiones. Herramientas, modelos y capacidades que hace apenas unas semanas requerían desarrollos complejos pueden aparecer de pronto resueltos por una nueva solución, incluso de código abierto. En este contexto, implantar IA ya no consiste solo en elegir tecnología sino que exige aprender a convivir con un cambio permanente y convertirlo en una capacidad real de negocio. 

Con esa convicción, la consultora h&k ha puesto en marcha HikaIA, un programa interno de transformación con IA al que destina el 15% de sus ingresos anuales y que utiliza la propia organización como entorno real de experimentación, aprendizaje y adopción. La compañía prueba en su casa la metodología que después traslada a sus clientes, enfrentándose primero a los obstáculos tecnológicos, organizativos y culturales que surgen cuando la IA entra de verdad en los procesos de una empresa. HikaIA parte de una idea sencilla: no se puede acompañar una transformación de esta magnitud únicamente desde la teoría o desde una sucesión de pruebas de concepto. Hay que recorrer el camino, asumir los errores, medir los resultados y aprender a tomar decisiones en un escenario que cambia cada semana. Cada avance interno se convierte así en conocimiento aplicable a los proyectos de clientes y en una forma de anticipar riesgos, inversiones innecesarias y frustraciones.

“HikaIA no nace para construir agentes. Nace para construir conocimiento. Cada acierto, cada error y cada decisión que tomamos dentro de nuestra organización nos ayuda a entender mejor cómo debe implantarse la IA en una empresa real. Esa experiencia nos permite acompañar a nuestros clientes con una ventaja que no se obtiene en una demostración: haber recorrido antes el camino", explica Carlos Cuadrado, director general de h&k

La compañía concibe HikaIA como un programa de transformación permanente. Su propósito es desarrollar la capacidad de observar, experimentar, priorizar y adaptarse al ritmo de la tecnología y transformar de forma continua el negocio. Esta disciplina obliga a revisar hipótesis, abandonar soluciones cuando dejan de ser las adecuadas y aprovechar con rapidez capacidades que no existían cuando comenzó el proyecto. La experiencia está mostrando que la dificultad principal no reside necesariamente en desarrollar un agente más o menos complicado. Los retos más exigentes aparecen antes y después: identificar un problema relevante, implicar al negocio, preparar los datos, redefinir procesos, cambiar hábitos, establecer criterios de gobierno, medir el impacto y acompañar a las personas para que incorporen la IA a su trabajo de manera más adecuada y eficiente en cada momento tecnológico. Por eso, HikaIA no se limita a desplegar tecnología. Es un trabajo constante y recurrente de definición y adopción. Requiere mantener una relación estrecha con los equipos, detectar usos inadecuados, ajustar expectativas y asegurar que la inteligencia artificial se integra en la organización con propósito, control y continuidad.

“La IA obliga a transformar procesos, datos, sistemas y formas de trabajar, pero no podemos utilizar un enfoque clásico de proyecto que comienza y termina: la transformación con IA debe ser continua. Decidimos vivir esa transformación dentro de h&k para aprender en un entorno real, entender dónde aparecen las dificultades y evitar que nuestros clientes tengan que recorrer ese camino a ciegas", apunta Javier Tejada, copresidente y responsable de tecnología de h&k.

HikaIA se articula en cuatro niveles: 

  • IA personal, centrada en herramientas y formación para mejorar la productividad individual; 
  • Business Agents, orientados a automatizar procesos departamentales;
  • Enterprise AI, que incorpora capacidades avanzadas como la plataforma de ingeniería de software agéntica Ariadna, que ha transformado completamente el modelo comercial y operativo de los servicios de desarrollo y mantenimiento de aplicaciones en h&k; 
  • y una capa transversal de gobierno y seguridad para garantizar una adopción controlada y responsable.

A partir de este marco, h&k trabaja cuatro dimensiones que deben avanzar de forma coordinada: 

  • tecnología; 
  • definición y gestión de la demanda; 
  • desarrollo y adopción; 
  • y gobierno de la IA. 

La metodología evoluciona con cada caso implantado, porque su valor no está en ofrecer una secuencia rígida de pasos, sino en proporcionar criterios para decidir qué hacer, qué no hacer todavía y cuándo replantear una inversión.

Uno de los aprendizajes centrales del programa es que la velocidad tecnológica cambia las reglas de planificación. Una solución en la que un equipo ha trabajado durante semanas puede quedar simplificada por una capacidad nueva que resuelve el mismo problema en minutos. En lugar de interpretar ese cambio como un fracaso, HikaIA lo incorpora como parte del proceso: aprender a detectar cuándo perseverar, cuándo adaptar y cuándo sustituir es una competencia esencial para cualquier empresa que quiera utilizar la IA de forma sostenible.

Los resultados respaldan el camino, pero no son el destino. Los primeros casos puestos en producción ya reflejan mejoras medibles en productividad, eficiencia operativa y calidad de la información. En el área comercial, un asistente inteligente que integra información del CRM, SharePoint, Work IQ y otras fuentes corporativas ha permitido alcanzar ahorros superiores al 12% semanales por profesional, facilitando la preparación de reuniones, el análisis de oportunidades y la elaboración de propuestas. En el ámbito administrativo, h&k ha desarrollado un Orquestador de Back Office que automatiza la validación de oportunidades comerciales antes de su traspaso a los equipos de soporte. Desde su puesta en marcha, cerca del 55% de los casos analizados se han procesado correctamente desde el primer momento, mientras que en aproximadamente el 36% se ha detectado información pendiente que ha podido gestionarse anticipadamente.

h&k ha definido un Stack de IA corporativo que adapta las herramientas a los distintos roles y necesidades de la compañía. Basado principalmente en el ecosistema Microsoft, este marco asigna a cada perfil su propio kit de IA -con soluciones como Copilot Chat, Microsoft 365 Copilot, Analista, Investigador, Cowork y GitHub Copilot- y establece criterios claros sobre cuándo y cómo utilizarlas. De este modo, la organización impulsa un uso integrado, seguro y responsable de la inteligencia artificial, protegiendo la información de h&k y de sus clientes dentro del entorno corporativo.

Estos resultados permiten validar avances concretos, pero no constituyen la tesis principal de HikaIA. Los agentes evolucionarán, aparecerán tecnologías mejores y algunos desarrollos serán sustituidos. El activo que permanece es la capacidad adquirida para transformar una necesidad de negocio en una iniciativa de IA gobernada, medible y adoptada por las personas.

Con HikaIA, h&k convierte su transformación interna en una ventaja para sus clientes. Cada dificultad resuelta dentro de la compañía amplía su conocimiento sobre cómo abordar la siguiente; cada error permite reconocer antes una señal de riesgo; y cada descubrimiento mejora los criterios con los que se priorizan y diseñan nuevas iniciativas. Este aprendizaje continuo prepara a h&k para acompañar a las organizaciones más allá de la implantación inicial. Porque la adopción corporativa de la IA exige estar cerca del negocio, revisar de forma recurrente los usos, reforzar el gobierno y ayudar a los equipos a evolucionar al mismo ritmoque la tecnología.

HikaIA nace de la unión entre h&k e ‘Hikari’, palabra japonesa que significa luz. El nombre expresa la ambición del programa: aportar claridad en un entorno marcado por la velocidad, la incertidumbre y la complejidad, y convertir la experiencia obtenida en mejores decisiones para los clientes. En un mercado donde el acceso a la tecnología se democratiza con rapidez, la diferencia no estará únicamente en disponer de herramientas de inteligencia artificial. Estará en haber desarrollado la disciplina necesaria para utilizarlas con criterio, integrarlas en el negocio y aprender de forma continua. Ese es el camino que h&k ha decidido recorrer primero.

“Lo más valioso de HikaIA no es una tecnología concreta, sino el entrenamiento que supone implantar IA sobre nuestra propia organización. Estamos aprendiendo a la misma velocidad que evoluciona la tecnología y convirtiendo ese aprendizaje en decisiones más seguras, rápidas y útiles para nuestros clientes, insiste Carlos Cuadrado

Luces y sombras en los resultados de IA

Por otra parte, los resultados de Alphabet y Microsoft ofrecieron luces y sombras. Por un lado, el debate estratégico dentro del propietario de Google sigue abierto. A pesar de que el buscador ya cuenta con un modo de IA, los ingresos publicitarios de esta línea de negocio comienzan a desacelerarse y presenta una menor capacidad de monetización. La acogida de Gemini 4 ha sido tibia dentro del ecosistema de IA y, de nuevo, al igual que al inicio de esta carrera, se aprecia cierto retraso de los productos de Alphabet frente a los de otros competidores. La compañía se enfrenta al dilema de sumarse a la tendencia de los buscadores agénticos o desarrollar un sistema paralelo apoyado en su buscador tradicional, todo ello en medio de unos ambiciosos planes de inversión, que contemplan 205.000 millones$ para este año. La buena noticia es que el negocio de la nube sigue avanzando a muy buen ritmo, con un crecimiento del +102% interanual frente al +82% del año pasado. 

Por otro lado, Microsoft sorprendió al alza. El más prudente de los hiperescaladores continúa manteniendo relativamente contenida la inversión –su inversión en bienes de capital este año se espera que será de 170.000 millones$, 5.000 millones menos que lo esperado en al anterior trimestre– y también marca distancias respecto a otros competidores, al señalar que buscará un momento más favorable para captar financiación. Destacan los ingresos derivados de su alianza con OpenAI –alcanzan 10.000 millones$, un 10% de los ingresos, frente a un 7% del anterior trimestre–, mientras que el resto de los productos también aumentaron sus ventas por encima de lo estimado. La 'nube' dio el espaldarazo definitivo a un buen trimestre, con un crecimiento que se aceleró del 48% al 43%. 

Samsung  no bate estimaciones, pero deja claro que la demanda de chips de memoria sigue fuerte, ofreciendo un fresco optimista sobre el gasto en IA. La inversión continúa traduciéndose en resultados y crecimiento, aunque las elevadas expectativas hacen que cualquier pequeña desviación respecto a la tendencia se perciba como un fracaso. 

Los resultados de estas empresas muestran que el ciclo de inversión en IA continúa en buen estado.

La sorpresa la ha dado Amazon, que imita a Alphabet y reduce beneficios en el tercer trimestre del año: -2,4%, hasta los 20.685 millones$. Y eso que las ventas aumentaron el 12%, hasta 201.944 millones. El segmento que más aportó fue el de comercialización de servicios, que creció un 19,4% hasta los 126.648 millones; la venta de productos avanzó el 1,2%, hasta los 75.296 millones. Los ingresos crecieron tanto en Norteamérica, su principal mercado (112.852 millones de dólares en el tercer trimestre, un 6,2% más), como a nivel internacional (43.108 millones de dólares, un incremento del 5,4%). Una vez más, el gran impulsor de los ingresos ha sido la plataforma de computación en la nube Amazon WebServices (AWS). Su cifra de negocios entre julio y septiembre creció un 39,3% en términos interanuales, al calor de la fuerte apuesta por la IA, hasta facturar 45.984 millones.

“Nuestra inversión en AWS en funcionalidad e infraestructura está dando frutos, con un crecimiento interanual de los ingresos superior al 39% en el tercer trimestre y proyecciones de crecimiento de los ingresos superiores al 40% tanto en 2027 como en 2028. Nunca antes ha existido un negocio con ingresos de un billón de dólares, y podríamos tener dos en los próximos cinco-diez años”, ha dicho Andy Jassy, presidente y consejero delegado de Amazon. 

En los nueve primeros meses del ejercicio, Amazon ha logrado un beneficio neto de 113.587 millones, un 101% más que un año antes, mientras que los ingresos sumaron 584.069 millones, un 16% más. 

De cara al último trimestre del año, Amazon espera que sus ventas netas se sitúen entre 240.000 millones y 247.000 millones, lo que supone un crecimiento de entre el 12% y el 16% interanual —incluyendo un impacto desfavorable de unos 60 puntos básicos por las fluctuaciones del tipo de cambio—, pero por debajo de lo esperado por el mercado. En cuanto al beneficio operativo, se situará entre 28.500 millones y 33.500 millones, frente a los 25.000 millones de dólares del año pasado. Amazon estima que las inversiones de capital en efectivo para 2026 ascenderán a aproximadamente a 220.000 millones.

SAP usará IA más barata para ahorrar 2.000 millones€

SAP retira sus modelos de IA más caros para lograr más de 2.000 millones€ de ahorro. Su director financiero, Dominik Asam, cuenta que el grupo alemán usará IA barata para sacar más de 2.000 millones en eficiencia en dos años. SAP trabaja con más de 70 modelos de OpenAI, Anthropic y Google. Ya ha quitado los caros de productos como su asistente de consultoría y elige el más barato que cumpla. El truco está en cómo cobra, por tarea terminada, no por el cálculo que consume. Como un taxi de tarifa fija que cambia a un coche que gasta menos, si el cliente paga igual, la diferencia es margen. Si los modelos se vuelven intercambiables, el dinero de la IA se lo queda quien vende el producto, no quien fabrica el cerebro. Bien para SAP, mal para las empresas de IA.

Anthropic ha compartido los primeros resultados de su trabajo con farmacéuticas y ha confirmado que ya tiene programas propios para descubrir fármacos. Para arrancar, ha comprado Mithril Medicine, una biotecnológica de una sola persona. Su candidato contra la distrofia muscular, desarrollado con ayuda de Claude, podría llegar a ensayos en humanos a finales de 2028. En Enveda, Claude escribió el primer borrador de un documento regulatorio clave en 4 horas, frente a unos 3 meses a mano. De paso, detectó siete errores en registros de fabricación que se les habían escapado a las personas. De unos 35.000 anticuerpos que Claude diseñó para Divergence Labs, tres parecen funcionar mejor que el fármaco de referencia actual contra las alergias. Anthropic trabaja con seis organizaciones, entre ellas Bristol Myers Squibb. De momento, la aportación de Claude se concentra en las fases iniciales del desarrollo. En su documentación para salir a Bolsa, Anthropic habla de un mercado farmacéutico de más de 2 billones$ este año, y aun así avisa de que sus apuestas en fármacos "puede que nunca generen ingresos".

Google DeepMind ha presentado Genie 4, la nueva versión de su modelo de mundos. El usuario le describe una escena y la convierte en un entorno fotorrealista que éste recorre en tiempo real con el teclado. La novedad: por primera vez el mundo genera su propio sonido y los personajes pueden mantener una conversación con el usuario. De momento solo lo prueban unos pocos testers seleccionados.

OpenAI ha añadido a ChatGPT dos complementos para conectar el correo y el calendario de Apple. Una vez conectados, el usuario puede preguntar por sus emails o pedirle que le cree una reunión, y el cambio aparece en el calendario del iPhone. Está disponible en todos los planes de ChatGPT, en web, escritorio e iOS.

Usar la IA en castellano sale más caro. Un estudio de Rest of World concluye que los modelos de IA cuestan más cuando trabajas en idiomas distintos del inglés. Si la empresa paga por uso, la factura en castellano es más alta por el mismo trabajo.

Apple mete un chatbot en Keynote, Pages y Numbers. Las apps de presentaciones, textos y hojas de cálculo de Apple tendrán un asistente de IA integrado. Si el usuario trabaja en Mac, la IA llega a las herramientas que ya usa.

Gemini Notebook ya graba reuniones de hasta una hora. La app móvil permite grabar audio en directo y usarlo como fuente junto a otros documentos, incluidas fotos de notas escritas a mano. Roban 100 millones en equipos para centros de datos. 

Las bandas que asaltan camiones con material para centros de datos usan IA para montar correos trampa, licencias falsas y engañar al GPS. El botín estimado ronda los 100 millones$. 

Los chips de Google llegarán a la nube de Oracle. Desde 2027, Oracle ofrecerá los TPU de Google, su alternativa a Nvidia. Es la primera vez que otra gran nube los pone a la venta.

28Oct

Los proyectos que piden perfiles de inteligencia artificial en España se han disparado un 103% en el último año. El más buscado, el AI builder, que desarrolla soluciones a partir de modelos de IA ya existentes, sin entrenarlos desde cero.

Miguel Ángel Valero

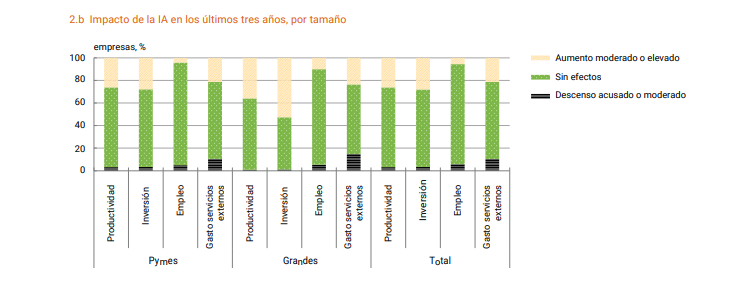
El uso de la IA se ha duplicado entre las pymes desde 2024 y alcanza ya al 30%-35%, mientras que en las grandes empresas ronda el 70%, manteniéndose una brecha significativa por tamaño. El impacto sobre el empleo ha sido todavía limitado, pero una proporción relevante de empresas declara aumentos de productividad e inversión, especialmente cuando el uso de la IA es más intensivo.

Las empresas que adoptan la IA muestran, de promedio, mayores niveles de productividad, salarios más altos y una mayor intensidad en activos intangibles; entre las no adoptantes, los principales obstáculos declarados son las restricciones de recursos y la baja utilidad percibida, señala el estudio El uso de la inteligencia artificial por parte de las empresas españolas: avances recientes y factores asociados a su uso, de Jacob Hess y Diana Posada, del Banco de España.

El análisis de la información procedente de la EBAE (Encuesta del Banco de España sobre la Actividad Empresarial) permite identificar varios rasgos sobre la adopción reciente de la IA entre las empresas españolas. En primer lugar, la utilización de estas tecnologías ha aumentado de forma significativa entre 2024 y 2026, tanto en las pymes como en las grandes empresas, aunque continúa caracterizándose por una elevada heterogeneidad. Mientras que en las pymes predomina todavía un uso experimental, en las grandes empresas se observa una mayor presencia de usos intensivos. 

Persisten diferencias relevantes por tamaño empresarial y sector de actividad. En particular, la brecha entre pymes y grandes empresas no se ha reducido de forma notable, al tiempo que las diferencias sectoriales se han ampliado, con una mayor concentración del uso de la IA en las ramas más intensivas en conocimiento. En cuanto a los efectos observados hasta el momento, el impacto sobre el empleo parece limitado, mientras que una proporción relevante de empresas declara haber experimentado aumentos de productividad e inversión. 

En segundo lugar, la combinación de la EBAE con la información de balances permite analizar la relación entre la adopción de la IA y las características empresariales. Las empresas adoptantes presentan, de promedio, mayores grados de productividad, salarios más elevados y una mayor intensidad en activos intangibles, mientras que no se observan diferencias significativas en su posición financiera relativa. Estas asociaciones deben interpretarse con cautela, dado que el análisis no permite establecer relaciones causales. El análisis de los obstáculos a la adopción refuerza esta lectura. Para la mayoría de las empresas no adoptantes, las principales limitaciones están asociadas a las restricciones de recursos y a la percepción de una utilidad limitada, y se acompañan de brechas en la productividad, la cualificación de la plantilla y el capital digital. Por el contrario, un grupo más reducido de empresas se enfrenta a barreras de carácter técnico o regulatorio pese a contar con características analizadas más próximas a las de las empresas adoptantes.

En tercer lugar, estos resultados tienen implicaciones para el diseño de políticas económicas orientadas a facilitar la difusión de la IA en el tejido empresarial. El impacto agregado de estas tecnologías dependerá no solo de la extensión de su adopción, sino también de su intensidad de uso y de la capacidad de las empresas para desarrollar activos complementarios, como el capital humano cualificado, las capacidades organizativas y los activos digitales. Desde esta óptica, las políticas de formación, el apoyo a la digitalización de los procesos internos y la reducción de las barreras técnicas o regulatorias pueden desempeñar un papel relevante para ampliar la base de empresas capaces de integrar la IA de forma efectiva. En ausencia de avances en dichas dimensiones, existe el riesgo de que la difusión de estas tecnologías contribuya a ampliar las brechas existentes entre las empresas, en lugar de favorecer una convergencia en términos de productividad.

Las empresas españolas, como las europeas, están adoptando la IA rápidamente, aunque las pymes están más rezagadas. Las empresas que usan IA apenas perciben efectos sobre el empleo por ahora, pero más de una cuarta parte observa mejoras de productividad e inversión. Esperan que estas mejoras vayan a más, sobre todo las grandes, mientras que sus expectativas sobre el empleo son más variadas, apunta Jacob Hess en el Blog del Banco de España.

Shakers: los proyectos que piden perfiles de IA en España se disparan el 103%

Casi todos los profesionales usan ya alguna herramienta de IA, pero no todos obtienen los mismos resultados. Según datos de Shakers, la comunidad europea de expertos certificados en IA, ingeniería, data y producto, los proyectos que piden perfiles de IA en España se han duplicado, creciendo más de un 103% en el último año. Detrás de esa demanda hay un perfil que todavía no tiene una definición clara en el mercado: el AI builder.

El término AI builder designa a los profesionales que desarrollan soluciones a partir de modelos de IA ya existentes, sin entrenarlos desde cero. Sus funciones incluyen la orquestación de modelos y agentes, su integración con los sistemas de la empresa, la evaluación de sus resultados y su despliegue en producción. Esa forma de trabajar se nota en los resultados. 

Según el estudio State of European AIBuilders 2026 de Shakers, el 46% de los profesionales tecnológicos de España y Portugal pone en producción la mayoría o la totalidad de sus proyectos, por encima de mercados europeos como Reino Unido. Los perfiles de IA más demandados en Shakers son AI Solutions Architect (36% de la demanda), Forward Deployed Engineer (32%) y AI/LLM Developer (14%). En el caso de Forward Deployed Engineer, un perfil que ya existía, la demanda se ha triplicado en el último año. A ellos se suman nuevos roles que hace apenas un año no existían en el mercado, como AI Reliability Engineer, AI Agent Developer, AI Architect o Context Engineer.

Las empresas pagan un 49% más de presupuesto medio por proyecto cuando contratan perfiles puramente de IA que cuando contratan perfiles tradicionales. El tipo de IA que se pide también ha cambiado. Más que crear sus propios modelos de IA desde cero, las empresas buscan aprovechar los que ya existen, por ejemplo los de OpenAI o Anthropic, y conectarlos con sus sistemas y procesos pararesolver problemas concretos. 

El análisis de Shakers sobre 28.748 ofertas tech activas en España lo confirma: las herramientas que se usan para construir soluciones sobre modelos ya existentes aparecen en más ofertas que las que sirven para entrenar modelos propios. LangChain, una de las más utilizadas para combinar modelos existentes, aparece en 762 ofertas, frente a las 641 de PyTorch, la referencia para entrenarlos. 

En el conjunto europeo, la especialización marca la diferencia. El 53% de los especialistas en IA y machine learning mantiene sus proyectos funcionando 90 días después de lanzarlos, frente al 37% de los ingenieros de software. Además, el 32% de los profesionales tecnológicos europeos dedica ya la mayor parte de su tiempo a dirigir y revisar el trabajo de la IA, y otro 17% a arquitectura y definición de problemas: juntos (49%) superan ya a quienes producen manualmente (32%). El 73% mantiene ya al menos un agente o flujo de IA activo.

"Usar IA ya lo hace casi todo el mundo. Lo que distingue a un AI builder es que responde por lo que hace la IA cuando sale de la demo y entra en el día a día de una empresa. Por eso sus proyectos llegan a producción y los de otros se quedan en prueba", señala  Héctor Mata, Co-Founder & CEO de Shakers.

Declarando avisa: la IA falla en los autónomos

Una investigación científica en la que ha participado Declarando, plataforma digital de asesoramiento fiscal para autónomos, y que ha analizado la aplicación de diferentes modelos tecnológicos a la previsión de los ingresos de los trabajadores por cuenta propia y al cálculo de sus cotizaciones a la Seguridad Social, concluye que utilizar la tecnología más compleja no garantiza necesariamente obtener la predicción más fiable. 

El estudio, realizado por Luis Palomero, doctor en Ingeniería Informática, AI & Data Science Manager en Declarando e investigador del Institute of New Imaging Technologies de la Universitat Jaume I; Vicente García,  investigador de la Universidad Autónoma de Ciudad Juárez, y J. Salvador Sánchez, también de la Universitat Jaume I, y publicado en la revista científica International Journal of Computational IntelligenceSystems, compara tres tipos de herramientas de predicción: una media móvil simple; varios modelos ensemble —sistemas que combinan las estimaciones de diferentes algoritmos para obtener una predicción más robusta—; y dos modelos transformer —arquitecturas avanzadas de inteligencia artificial basados en la misma tecnología que los LLM, capaces de analizar secuencias de datos y generar predicciones—,concretamente dos versiones de Amazon Chronos-T5.

La investigación se realizó a partir de los registros mensuales reales de 395 autónomos durante 2021 y 2022, aportados por Declarando. Se trata de series relativamente cortas y muy heterogéneas, características habituales en los pequeños negocios y profesionales independientes, donde los ingresos pueden fluctuar considerablemente de unos meses a otros. De hecho, el 15% de los autónomos analizados duplicó como mínimo sus ingresos anuales entre un ejercicio y otro.

Uno de los aspectos que analiza el estudio es la diferencia entre las cuotas satisfechas durante el ejercicio a partir de las previsiones y las que finalmente corresponderían según los ingresos reales del autónomo. Una estimación incorrecta puede traducirse en una regularización posterior y, por tanto, en un desembolso inesperado. Pues bien, en esta métrica, algunos de los modelos ensemble se situaron prácticamente en equilibrio, con unas desviaciones inferiores a un euro, mientras que los de Amazon registraron unas desviaciones constantes cercanas a 50€.

En el caso concreto de Declarando, el estudio puso de relieve su capacidad para predecir con más exactitud las cuotas a satisfacer por los autónomos incluso en casos más extremos, como los que representan los profesionales que doblan sus ingresos. En este mismo supuesto, empleando el modelo de Amazon, el trabajador autónomo adelantaría casi 200€, pasando de 376,04 a 562,83. En la práctica, estacantidad equivaldría a pagar una cuota extra durante varios meses a la SeguridadSocial por parte del autónomo.

No obstante, estos desfases palidecen ante los errores derivados de no utilizar ningún método, lo que puede llegar a generar agujeros de miles€. Los autores concluyen que lo importante no consiste en elegir entre IA o modelos tradicionales, sino en identificar qué tecnología resulta más adecuada para resolver cada problema concreto. En este caso, la utilización de métodos adecuados trasciende el valor numérico, ofreciendo la seguridad y la tranquilidad de saber que se están pagando las cuotas correctas.

Microsoft quiere despedir al 27% de su plantilla

Microsoft ofrece la baja voluntaria a unos 60.000 empleados, cerca del 27% de una plantilla de 223.000. El ajuste afecta a EEUU, Reino Unido, Canadá e India, de vicepresidente para abajo. Los afectados tienen hasta principios de diciembre para decidir y saldrían de la empresa el 31 de diciembre. Menos nóminas para pagar una factura de IA que no para de crecer.

Por su parte, SK Hynix contribuyó a disipar los temores sobre una posible caída de la demanda ante el aumento de la competencia en el mercado de chips de memoria.

Intel, que presenta resultados el jueves 29, protagoniza la operación del día al pagar unos 2.300 millones$ (en efectivo y en acciones) por Classiq, una startup israelí de software cuántico con unos 150 empleados, y se mete de lleno en la computación cuántica. La compra se cerrará en 2027 y apenas supone un 0,5% de lo que vale Intel, 475.000 millones. Classiq había levantado más de 200 millones. 

Programar un ordenador cuántico es hablar un idioma que casi nadie domina, y Classiq lo traduce para cualquier máquina. Si Intel lo junta con sus chips, vende el paquete entero, como Nvidia en la IA. El precio no asusta; el mensaje sí. Needham la considera "la mayor compra de software cuántico" hasta hoy, que no deja de ser un aval para pequeñas firmas como IonQ.

26Oct

Si la salida a Bolsa de Anthropic es bien absorbida, la valoración se acerca al objetivo y la cotización es sólida en las sesiones posteriores, se confirmaría lo acertado de financiar el crecimiento de la IA, incluso cuando éste conlleva una elevada intensidad de capital.

Miguel Ángel Valero

Las dudas sobre la inteligencia artificial (IA) siguen, pese a que los resultados presentados por SpaceX y Meta, dos de los seis hiperescaladores, confirmaron la fortaleza de los beneficios empresariales y la continuidad del ciclo de inversión en IA. En el caso de SpaceX, los ingresos se duplicaron frente al anterior trimestre y el negocio de IA se consolidó como la principal fuente de ingresos de la compañía –superando a Starlink–, al representar ya el 52% de las ventas trimestrales. Los niveles de inversión se han disparado y se espera que el gasto en capex alcance los 170.000 millones$ el próximo año, una cifra comparable a la inversión prevista por Amazon para este ejercicio.

Por su parte, Meta también presentó resultados positivos: elevó la parte baja del rango de inversión previsto para este año, situando el intervalo en 135.000 millones$– 145.000 millones. Además, las primeras cifras oficiales de Muse, el nuevo agente de IA, son prometedoras, con más de 10 millones de usuarios en un mes. Sin embargo, se trata del primer trimestre desde 2013 que la compañía no consigue generar suficiente caja operativa para cubrir sus inversiones. En este contexto, Meta anunció el lanzamiento de una nueva clase de acciones, las acciones clase C, sin derechos de voto, pero que podría convertirse en el instrumento de la compañía para captar capital en el futuro. 

Al mismo tiempo que los resultados de los grandes hiperescaladores reafirmaban la continuidad del ciclo de inversión en IA, continuaron las preocupaciones en torno a las denominadas neoclouds y, en particular, a CoreWave. Estas compañías basan su modelo de negocio en la adquisición de GPU y desarrollo de centros de datos que posteriormente alquilan a terceros, incluidos los propios hiperescaladores, para el entrenamiento y despliegue de modelos de IA, operarando con estructuras financieras altamente apalancadas.No obstante, en el caso de CoreWave, una parte importante de su deuda cotizada está respaldada por centros de datos que opera y alquila. Además, sus expectativas de elevar su inversión en capex el año que viene, apenas representaría alrededor del 5% del gasto de los grandes hiperescaladores, por lo que difícilmente bastaría para poner fin al actual ciclo de inversión en IA. 

Gartner: el 44% de los CEO tiene problemas para demostrar la viabilidad de la IA

Gartner ha presentado en su gran evento anual, el IT Symposium/Xpo, encuestas a consejeros delegados, directores de tecnología y directores financieros con una demoledora conclusión: el gasto en IA sigue subiendo pero muy pocos consiguen demostrar que compensa. El 81% de los directores de tecnología está aumentando su inversión en IA, y el 58% nota más presión para que esa IA recorte costes.  Solo el 13% dice haber sacado un valor importante de la IA y solo el 11% de los directores financieros ve un retorno claro. El 44% de los consejeros delegados tiene problemas para demostrarlo ante sus accionistas.

Según Gartner, el retorno aparece cuando la empresa rediseña el proceso entero: cómo se trabaja, cómo se decide y cómo se organiza el equipo. Antes de aprobar el próximo proyecto de IA, recomienda a una empresa apuntar qué métrica tiene que mover, cuánto, en qué plazo y en qué momento lo para si la rentabilidad no llega.

La banca de EEUU frena a los agentes de IA

Los grandes bancos de EEUU han empezado a cerrar la puerta a los agentes de IA de terceros. JP Morgan, Bank of America, Morgan Stanley, Wells Fargo y Citi han detectado agentes operando dentro de cuentas de clientes, y algunos hacían cosas que nadie les había pedido. La mayoría los había autorizado el propio cliente, pero los bancos dicen que no saben distinguirlos de un ataque. Los agentes iniciaban sesión con las credenciales del propio cliente, algo que las normas de los bancos prohíben. Algunos llegaron a llamar a atención al cliente o a ejecutar acciones que el usuario nunca había pedido.

Además, en una prueba de Anthropic con 1.053 personas, un comando dañino colado a propósito superó la revisión humana el 86% de las veces, frente al 11% de los controles automáticos. Y las personas fallaban más en las sesiones largas.

  • Microsoft ha publicado los primeros resultados de MAI-DxO, su sistema de diagnóstico con IA. En una prueba con 304 casos complejos del New England Journal of Medicine acertó el 83%, frente al 36% de los médicos que participaron. Y llegó al diagnóstico pidiendo menos pruebas y más baratas.
  • Barclays recortará unos 5.000 empleos. el 5% de su plantilla, y usa como argumento la IA, que figura entre las herramientas con las que quiere ahorrar 1.100 millones de libras hasta 2027. Sigue la estela de American Express, como publicó el 25 de octubre Dinero Seguro.
  • Getty Images se declara en quiebra. Tras fracasar su fusión con Shutterstock, inicia una reestructuración para excluirse de Bolsa. Hace cuatro años valía casi 5.000 millones$ y ahora arrastra deuda e incapacidad para hacer frente a la competencia de la foto del móvil y a la de las imágenes hechas con IA.

Banor: la OPV de Anthropic medirá la financiación de la IA

OpenAI negocia obtener 30.000 millones$ en una ronda de financiación en la que participarían como líderes inversores de Emiratos Árabes Unidos, con Coatue entre los posibles participantes. Antes de su salida a Bolsa, esta ronda valora la empresa en 1,25 billones. La china DeepSeek levanta 15.000 millones$ en otra ronda, celebrada dos días después de que EEUU ordenara retirar su IA de las agencias federales. CATL y Tencent figuran entre los inversores.

Angelo Meda, gestor de Banor Mistral, fondo integrado en Banor SICAV, cree que los mercados cada vez tienen más dudas sobre la necesidad de financiar el crecimiento de las empresas relacionadas con la IA. Y la principal prueba que demostrará si este cambio de visión sobre la IA se hace realidad, será la OPV de Anthropic. Se trata de la salida a Bolsa de una empresa que cotizará en el Nasdaq valorada en cerca de 2 billones$ con ingresos de 16.800 millones en el tercer trimestre (+45%), que genera 1,7$ dólares de ingresos por cada dólar que gasta en capacidades informáticas.

La IA ha dominado los mercados en los últimos tres años gracias a la fuerte demanda de GPU (procesadores), y centros de datos, y por las fuertes inversiones realizadas por las compañías tecnológicas. Pero la próxima salida a Bolsa de Anthropic. “podría convertirse en la primera prueba real de los mercados sobre los pilares que sustentan los grandes modelos de IA: cuánto valen, cuánto capital absorben, qué rentabilidad pueden alcanzar y, sobre todo, quién se queda realmente con los beneficios generados a lo largo de toda la cadena de valor”.

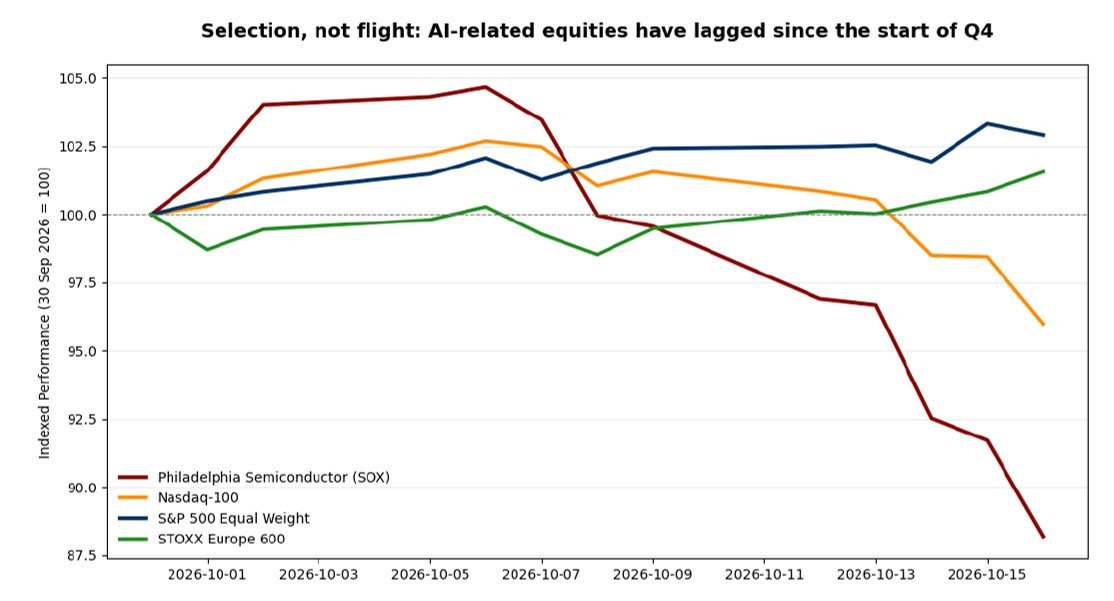
El momento de salida a bolsa de Anthropic “no puede ser más delicado”. Porque las Bolsas mundiales han mostrado en las últimas semanas una crisis de confianza en el segmento más agresivo de la temática de la IA. El S&P 500 sigue cerca de máximos, pero el Nasdaq y las compañías de semiconductores se han visto castigados. Los bancos, el sector sanitario y muchos valores menos expuestos a la tecnología, por el contrario, han demostrado mayor resistencia.

Algunas estimaciones sobre la tasa anualizada de ingresos de Anthropic se han revisado a la baja, y los inversores han empezado a dudar de la sostenibilidad de los márgenes, la competencia y la enorme cantidad de capital necesaria para mantener el liderazgo tecnológico. La verdadera pregunta “no es solamente saber cuánto crecerá Anthropic, sino qué clase de empresa estamos valorando”, afirma este experto.

Porque a diferencia de una compañía de software tradicional, los grandes modelos de IA necesitan chips, energía, redes, centros de datos y contratos de infraestructura a una escala asombrosa. Anthropic mantiene compromisos a largo plazo de al menos 518.000 millones$ vinculados a la nube, la capacidad informática y la infraestructura. 
Por tanto, la empresa es en parte desarrolladora de software y en parte industria pesada digital: vende inteligencia, pero para producirla tiene que construir el equivalente tecnológico de refinerías, centrales eléctricas y autopistas.

Otro factor que alimenta las dudas surgidas tras el anuncio de OPV de Anthropic es su relación con Amazon y Google. Esto “hace el escenario más interesante”, porque ambas compañías son inversores, proveedores de infraestructura, canales de venta, clientes y competidores. De hecho, el 48% de los ingresos de Anthropic en 2025 vino de estos dos hyperscalers. La relación puede ser vista “como una ventaja competitiva, porque garantiza capital, distribución y acceso a capacidad informática; o bien, como una dependencia, porque gran parte del valor económico podría ser absorbida por los mismos socios que proporcionan la infraestructura”.

Por tanto, es lógico preguntarse ¿quién se beneficia realmente del crecimiento de Anthropic? ¿La propia Anthropic, sus proveedores de chips, los proveedores de nube, los propietarios de centros de datos o las empresas que financian todo el despliegue? “El mercado ha pasado varios años premiando a casi todos los participantes de la cadena de valor. Ahora ha empezado a preguntar cómo se reparte la cuenta”.

Sobre la OPV, “es poco probable que una operación de esta magnitud se financie únicamente con dinero nuevo”, avisa Angelo Meda. Muchos fondos de inversión podrían comprar Anthropic dentro de una rotación del sector tecnológico, mediante la reducción de posiciones en las principales cotizadas con mayor liquidez y capitalización, tales como Nvidia, Microsoft, Amazon, Alphabet, Meta, Broadcom y Oracle. Esta es una de las razones de la reciente debilidad de los valores relacionados con la IA. Porque los inversores se plantean ¿cuánto capital será necesario, a qué coste y con qué rentabilidad?

Las empresas más endeudadas de la cadena de suministro de infraestructuras son las más afectadas por estas reticencias de los inversores. El miedo a financiar centros de datos y a la capacidad de seguir accediendo a los mercados de crédito ha golpeado a compañías como CoreWeave, y ha contribuido a las ventas en semiconductores, hardware y proveedores de infraestructura. 

El hecho de que la mayoría de los valores estadounidenses siguieran subiendo mientras el Nasdaq caía, “demuestra que no estamos ante una huida indiscriminada del riesgo, sino ante una selección cada vez más exigente dentro de la temática de la IA”. El mercado “ha cambiado su forma habitual de valorar las cifras de las compañías de la IA”. Los ingresos y los pedidos siguen siendo fundamentales, pero ahora cobra relevancia el flujo de caja libre, el coste de la deuda, la rentabilidad sobre el capital invertido, la duración de los contratos, y los ingresos generados por cada dólar de capacidad informática.

Y esta tendencia se está extendiendo en todas las regiones. En EEUU, las pérdidas debidas a este nuevo enfoque del mercado se han concentrado en las grandes tecnológicas y en la cadena de suministro de chips, mientras que el sector financiero, el sanitario y otros sectores han compensado parte de las pérdidas.  En Europa, el Stoxx 600 se ha mostrado más estable, apoyado en sólidos resultados empresariales y una exposición menos concentrada a la IA. Los mercados de Asia, por el contrario, han sufrido más el cambio de foco de los inversores, sobre todo en Corea, Taiwán y Japón, muy afectados por las dudas sobre la inversión tecnológica, ya que una parte significativa de sus respectivos índices está vinculada a los semiconductores, la memoria y el hardware. Estos mercados sufrieron alta volatilidad, con caídas fuertes seguidas de rebotes considerables.

En la fase actual “no parece aconsejable abandonar la temática de la inteligencia artificial, pero cada vez resulta más esencial distinguir entre sus distintos componentes”, opina Angelo Meda. También “es importante evitar aplicar múltiplos propios del software a empresas cuyo modelo de negocio se parece cada vez más a los de las infraestructuras”. Anthropic es “una formidable prueba de fuego”. Si la salida a Bolsa es bien absorbida, la valoración se acerca al objetivo y la cotización es sólida en las sesiones posteriores, “se confirmaría lo acertado de financiar el crecimiento de la IA, incluso cuando este conlleva una elevada intensidad de capital”.
Pero si “se produce una caída del precio, una disminución de la oferta, o un aplazamiento, serían pruebas de que se ha abierto una brecha significativa entre las valoraciones de los expertos y las que los inversores están dispuestos a aceptar”, concluye este experto.

Roland Berger: la IA generará el 50% de la demanda de potencia

La expansión de la IA está acelerando la construcción de centros de datos a escala mundial y reordenando la geografía de esta infraestructura. De acuerdo con el estudio de Roland Berger The global build-out race: AI data center study | Part 1, la capacidad instalada global se multiplicará por cuatro en una década, pasando de 88 gigavatios (GW) en 2025 a 341 GW en 2035. El peso de la IA en la demanda total pasará del 20% a casi el 60%. Roland Berger prevé que la capacidad mundial alcance los 224 GW en 2030, tras crecer un 21% anual, con la IA ya en torno al 50% de la demanda de potencia. En ese horizonte de 2030, Europa pierde terreno, ya que su cuota de capacidad instalada descenderá del 13% al 10%, frente al 58% aproximado de Norteamérica.

Las necesidades de cómputo que exigen las nuevas generaciones de los grandes modelos de lenguaje, así como una velocidad de adopción sin precedentes de estas tecnologías, explican el desarrollo de los centros de datos. La inversión de los grandes operadores de nube, los hyperscalers, rozará los 750.000 millones$ en 2026, casi el doble que en 2025. Roland Berger considera sólido el crecimiento a largo plazo de esta industria, aunque advierte de que el ritmo actual de inversión, por delante de los ingresos que genera hoy la IA, y la presión sobre el flujo de caja de algunos operadores introducen vulnerabilidades y hacen posible una moderación temporal. 

“Los centros de datos de IA son infraestructuras muy intensivas en capital y con plazos largos de desarrollo, y quien invierte necesita reglas estables y tiempos de tramitación predecibles. El estudio muestra que las ayudas financieras no son un incentivo suficiente y que las decisiones de ubicación dependen en gran medida del marco regulatorio y del acceso a la red. Además de con EEUU, se compite entre mercados europeos, por lo que tomarán ventaja los países que ofrezcan más previsibilidad”, señala Juan Luis Vílchez, senior partner de Roland Berger en Iberia.

En 2025, Norteamérica contaba con 4.322 centros de datos, 4.032 de ellos en EEUU, una cifra superior a la de Europa Occidental y Asia juntas. Su capacidad aumentará de 49 GW en 2025 a 130 GW en 2030. Europa, por su parte, pasará de unos 11 GW a unos 23 GW en ese periodo, se duplicará, pero lo hará a un ritmo anual del 15%, frente al 22% de Norteamérica y el 19% de China. La brecha se aprecia también en los grandes proyectos. Entre los mayores desarrollos anunciados hasta la fecha, todos por encima del gigavatio, solo uno está fuera de EEUU: el campus SINES, en Portugal, que prevé alcanzar unos 1,2 GW en 2030. El otro proyecto europeo más destacado, Cambois, en Reino Unido, está planificado en torno a los 700 megavatios. A ello se suma que la actividad europea de IA se orienta sobre todo a la inferencia, con instalaciones más pequeñas, y no al entrenamiento de modelos de frontera, lo que limita la inversión que la región puede atraer de forma orgánica. 

El estudio identifica tres factores que explican por qué Europa se queda atrás, y los profesionales encuestados sitúan el acceso a la red eléctrica como la principal barrera. Conectar un nuevo centro de datos puede tardar hasta siete años en Europa, frente a entre uno y tres años en EEUU, donde además los operadores recurren con frecuencia a la generación propia en el emplazamiento, una vía que las normas ambientales europeas impiden en gran medida. El segundo freno es la energía. Un centro de datos de IA de un gigavatio consume tanta electricidad como una ciudad de en torno a un millón de hogares. Europa tiene algunos de los precios industriales de electricidad más altos entre los grandes mercados de centros de datos, y este recurso supone aproximadamente el 40% de sus costes operativos. 

“La energía se ha convertido en el factor limitante de los centros de datos de IA. Actualmente no basta con tener demanda y capital, hay que disponer de potencia y de conexión a la red a tiempo. En Iberia tenemos condiciones atractivas, como la generación renovable y una posición geográfica estratégica, pero solo se traducirán en inversión si la red y los permisos llegan al ritmo que exige el mercado”, señala Pedro Galhardas, senior partner de Roland Berger en Iberia. 

El tercer obstáculo es la complejidad regulatoria, que abarca desde la protección de datos y la ciberseguridad hasta los permisos urbanísticos y ambientales, y que los participantes en la encuesta sitúan entre las principales barreras para ampliar la capacidad en Europa. El informe subraya que el desarrollo más lento y los requisitos locales más complejos de Europa también abren puntos de entrada para especialistas en infraestructuras, contratistas de ingeniería y construcción y proveedores con presencia local. Unas condiciones para las que están peor preparados los operadores centrados en EEUU. 

El análisis de Roland Berger considera que las iniciativas políticas para ampliar la infraestructura digital son un paso importante hacia una mayor independencia europea, pero insiste en que no es suficiente. Los centros de datos ubicados en Europa permiten procesar información sensible y desplegar aplicaciones de IA bajo jurisdicción europea, y son la base de un ecosistema de IA competitivo. Sin capacidad de cómputo suficiente, Europa corre el riesgo de perder parte del crecimiento económico vinculado a esta tecnología y de aumentar su dependencia de proveedores externos.

15Oct

Substrate AI acelera la comercialización de modelos propios de IA. Inetum impulsa la automatización con una plataforma de IA agéntica. Iberdrola, Santander y BBVA realizan la primera financiación sindicada mediante blockchain.

Miguel Ángel Valero

El 31% de las pymes españolas ya utiliza inteligencia artificial (IA) y quienes la han incorporado ahorran una media de 13,3 horas semanales, según el Informe Emprende 2026 de Holded, elaborado junto a Toluna Corporate. Aunque el 75% de los emprendedores considera que la IA es clave para su actividad como pymes y autónomos, su papel todavía está más ligado a mejorar la eficiencia que a impulsar una transformación del negocio. Entre las empresas que ya la utilizan, el 42% destaca el aumento de la productividad, el 33% la automatización de tareas repetitivas y el 31% el ahorro de costes. La creación de contenido y el marketing son sus principales aplicaciones (47,8%), seguidos del análisis de datos (31,7%) y la gestión y administración (30,65%).

El informe también pone el foco en los obstáculos que dificultan una adopción más profunda: entre quienes ya utilizan IA, el coste (37%) y la falta de conocimiento (28,6%) son las principales barreras. Entre quienes todavía no la han incorporado, el reto pasa sobre todo por identificar aplicaciones concretas y útiles para su negocio. De hecho, la formación práctica en IA ya es una necesidad para el 23% de los emprendedores.

Substrate AI acelera la comercialización de modelos propios de IA 

Substrate AI, compañía española de IA cotizada en BME Growth, se ha fijado el objetivo de superar los 100 millones€ de facturación en 2030 mediante una hoja de ruta estratégica que prioriza el desarrollo de tecnología propia y la evolución de su modelo de negocio. El plan, aprobado por unanimidad por su Consejo de Administración, se presenta durante el AI SUMMIT by Substrate AI.

Lorenzo Serratosa, consejero delegado de Substrate AI, explica que busca acelerar su crecimiento mediante un modelo que combina el desarrollo y la comercialización de modelos propios de IA, el fortalecimiento de su infraestructura tecnológica y la expansión de su oferta de plataformas y servicios especializados.

Uno de los principales cambios de la hoja de ruta es la decisión de orientar progresivamente los recursos de la compañía hacia la generación y comercialización de tokens mediante modelos de IA propios, ejecutados sobre infraestructura propia. Esta evolución supone avanzar desde un modelo centrado en la intermediación de capacidad de computación hacia otro que prioriza la comercialización de tecnología y servicios de IA con mayor valor añadido.

La decisión responde, entre otros factores, a la evolución del mercado de infraestructura de IA, cuyas condiciones actuales dificultan la comercialización de capacidad de computación de terceros y refuerzan la apuesta por desarrollar una oferta tecnológica diferenciada. En este contexto, uno de los pilares de la estrategia será el lanzamiento y la comercialización de los modelos Orion, basados en tecnología open-weight, que permitirán a Substrate AI impulsar la generación y venta de tokens, reforzar el control sobre sus servicios y ampliar sus oportunidades comerciales.

La compañía apoyará esta transformación en la financiación de 39,2 millones€ anunciada este año, destinada a ampliar las inversiones en hardware y fortalecer su capacidad para desarrollar y operar infraestructura propia de IA. “Estamos dando un paso importante en la evolución de Substrate AI. Nuestro crecimiento dependerá cada vez más de la tecnología que desarrollamos y comercializamos. Apostamos por nuestros modelos de IA, la generación y venta de tokens y las plataformas propias, lo que nos permite ser más escalables, diversificar nuestras fuentes de ingresos y avanzar hacia nuestro objetivo de superar los 100 millones€ de facturación en 2030”, insiste Lorenzo Serratosa.

La hoja de ruta establece tres grandes áreas de actividad sobre las que la compañía pretende impulsar su crecimiento durante los próximos ejercicios:

  • La primera será la venta de tokens, mediante la comercialización de la capacidad de inferencia generada por sus modelos de IA basados en tecnología open weight. Esta actividad facilitará a empresas y otros clientes el acceso a la capacidad de inferencia generada por los modelos de IA de Substrate AI.
  • La segunda línea estará centrada en las suscripciones a plataformas de IA mediante el desarrollo y la comercialización de soluciones que faciliten su integración en los procesos empresariales. Con ello, la compañía pretende ampliar su base de usuarios y potenciar un modelo de ingresos recurrentes.
  • Substrate AI continuará impulsando sus servicios tecnológicos especializados, a través del desarrollo de proyectos y soluciones adaptadas a las necesidades de empresas y organizaciones, incluyendo sus actividades en los ámbitos de proyectos tecnológicos, salud y profesionales especializados en tecnologías de la información e IA.

La combinación de estas tres líneas permitirá a la compañía diversificar sus fuentes de ingresos y avanzar hacia su objetivo de superar los 100 millones de facturación en 2030, apoyándose en el desarrollo de tecnología propia y en la expansión de su oferta de soluciones y servicios. Para medir el cumplimiento de esta estrategia, Substrate AI utilizará tres indicadores clave de rendimiento: el número de tokens vendidos, para evaluar la actividad comercial de sus modelos de IA; los usuarios activos, para medir la adopción de sus plataformas; y las horas facturadas, para realizar un seguimiento de su actividad de servicios tecnológicos, incluidos los proyectos, la salud y los servicios profesionales especializados.

Inetum impulsa la automatización con una plataforma de IA agéntica

Por su parte, Inetum impulsa la automatización de las operaciones tecnológicas con una plataforma de IA agéntica basada en CHEW. Su capacidad para analizar incidencias, decidir qué actuación aplicar y ejecutarla permite agilizar la resolución de problemas y liberar a los equipos de TI de tareas repetitivas, con trazabilidad sobre las decisiones y sus resultados.

La plataforma lleva la IA a la ejecución de los procesos. Ante una incidencia o solicitud, reúne información de distintas fuentes, interpreta el contexto con datos operativos, documentación e históricos, y ejecuta el procedimiento o automatismo adecuado. Después comprueba el resultado y documenta la actuación. Este ciclo permite automatizar tareas como la clasificación de tickets, las reasignaciones entre equipos o determinadas reparaciones.

"La oportunidad de la IA agéntica está en su capacidad para intervenir en los procesos y resolver problemas concretos. Con nuestra plataforma basada en CHEW, queremos que los equipos dediquen menos tiempo a gestionar tareas repetitivas y más a mejorar los servicios. Cada actuación debe poder entenderse, controlarse y comprobarse", afirma José Antonio Gurucelain, director de Innovación y Eficiencia en Inetum Technologies.

La plataforma funciona como una capa inteligente que conecta las herramientas de cada organización, sin necesidad de sustituirlas. Puede integrarse con sistemas de gestión de servicios de TI, observabilidad, experiencia digital del empleado, automatización, bases de datos de configuración y repositorios documentales.

El control forma parte de su funcionamiento: la plataforma permite conocer qué información ha utilizado, qué decisión ha tomado y por qué. Su arquitectura modular facilita una adopción progresiva, adaptada a la madurez tecnológica de cada organización y a los procesos que necesita automatizar.

La tecnología ya se utiliza en producción en organizaciones de distintos sectores. Las experiencias de uso recogidas por Inetum muestran:

  • Hasta un 93% de clasificación automática de tickets de casuística clara.
  • Una reducción de entre el 40% y el 60% en el tiempo medio de resolución de incidencias.
  • Entre un 20% y un 40% menos de incidencias repetitivas susceptibles de automatización, en función de la madurez del entorno.
  • Hasta un 70% menos de reclasificaciones y derivaciones innecesarias entre equipos.
  • Un ahorro de entre 3 y 5 minutos por ticket en el triaje y la gestión inicial.

Estos resultados corresponden a experiencias de uso concretas y dependen de las características y la madurez de cada entorno. Para los empleados, la automatización se traduce en menos esperas e interrupciones. Para los equipos de TI, reduce la carga de gestión y permite dedicar más tiempo a mejorar la disponibilidad de los servicios y la experiencia digital.

La plataforma nace de la experiencia de Inetum en la gestión de operaciones complejas y de la evolución de las automatizaciones utilizadas por sus equipos. Su diseño extensible permite incorporar nuevas fuentes de datos y ampliar los casos de uso: desde la gestión de incidencias hasta otros procesos operativos susceptibles de automatización.

Primera financiación sindicada mediante blockchain

Iberdrola, BBVA y Santander han llevado a cabo una financiación sindicada corporativa por importe de 150 millones€ gestionada íntegramente mediante tecnología de registro distribuido (DLT), popularmente conocida como blockchain. La operación constituye un hito para el mercado financiero al tratarse del primer préstamo sindicado real cuyo ciclo de vida completo, desde la formalización y el desembolso hasta la gestión de intereses, amortizaciones, cesiones y vencimiento, se administra mediante esta tecnología. 

La iniciativa se enmarca en la estrategia de digitalización de Iberdrola, que apuesta por la innovación, los datos y las nuevas tecnologías como palancas para impulsar la eficiencia y mejorar los procesos financieros tesoreros. Gómez-Acebo & Pombo ha actuado como asesor legal de la operación. 

La infraestructura digital permite a las entidades participantes compartir y mantener un registro único, sincronizado e inmutable de la información, que sustituirá los procesos de conciliación entre bases de datos independientes por una única fuente de información compartida. Esta tecnología mejora la trazabilidad de las operaciones, reduce el riesgo de errores operativos y facilita una gestión más eficiente de la financiación sindicada, permitiendo la interacción ordenada de los distintos participantes bajo el control operativo del banco agente designado para la financiación.

Durante toda la vida del préstamo, la plataforma gestiona de forma coordinada los principales eventos contractuales, entre ellos el cálculo y comunicación de intereses, los pagos de principal y comisiones, las amortizaciones anticipadas, el seguimiento del cumplimiento de los compromisos financieros o de información pactados, la tramitación de determinadas autorizaciones contractuales y las cesiones de participación entre entidades financiadoras. Todos estos eventos quedan registrados sobre la infraestructura DLT y son visibles en tiempo real para los participantes autorizados. 

La aplicación de tecnología de registro distribuido al mercado de préstamos sindicados permite simplificar la gestión del ciclo de vida de las financiaciones, reducir costes operativos, mejorar la coordinación entre entidades y aumentar la eficiencia de uno de los segmentos más relevantes de la financiación corporativa. También puede contribuir a aumentar la liquidez del mercado y facilitar el acceso a este tipo de financiaciones a empresas de tamaño medio, al simplificar procesos que tradicionalmente han limitado su participación en este tipo de operaciones.

La operación se ha gestionado a través de la plataforma desarrollada por ioBuilders con el impulso de BBVA y Santander para digitalizar la gestión de la financiación sindicada. Tras esta primera operación, las entidades trabajarán en la incorporación progresiva de nuevos participantes y en la ampliación de sus funcionalidades, con el objetivo de avanzar hacia una infraestructura compartida para el mercado de préstamos sindicados. El objetivo es aprovechar el potencial de la tecnología de registro distribuido para modernizar uno de los mercados más relevantes de las finanzas corporativas, tradicionalmente caracterizado por una elevada carga administrativa y una intensa coordinación entre múltiples participantes, entre los que se encuentran el banco agente, los bancos financiadores y el cliente.

Rob Kay, Global Head of Investment Grade and Emerging Markets Debt en Santander CIB, señaló: "Esta operación representa un avance relevante en la evoluciónde la financiación sindicada, al demostrar cómo las tecnologías basadas en DLT pueden aportar mayor eficiencia, transparencia y trazabilidad a procesos financieros complejos. También pone de relieve cómo los activos digitales están generando ya valor tangible para el negocio y contribuyendo a la transformación de los mercados financieros. Al mismo tiempo, sienta las bases para un modelo de colaboración sectorial con potencial para redefinir distintos aspectos de la financiación corporativa".

Por su parte, Alberto Falco, Head of Portfolio Monitoring and Innovation de BBVA CIB, comentó: “Esta operación refleja la apuesta de BBVA por la digitalización de los mercados financieros. La tecnología blockchain permite dar un salto transformacional especialmente relevante en el caso de los préstamos sindicados, un producto tradicionalmente poco digitalizado y al alcance de muy pocos clientes. Combinando las ventajas de la DLT como registro inmutable, con la programabilidad de los smart contracts para la automatización de los procesos operativos, aspiramos a que esta plataforma se convierta en un punto de encuentro al que se sumen otrasentidades para impulsar el mercado de préstamos sindicados”.

“La adopción de la tecnología blockchain en los entornos financieros es cada vez más una realidad, gracias a los beneficios que aporta. Con esta operación demostramos que esas ventajas también son extensibles al préstamo sindicado real y su gestión completa, con plena validez jurídica y sobre una única fuente de información compartida por todas las partes. Además, cabe destacar que la tecnología de esta plataforma abre las puertas a una gestión más eficiente de los balances de las entidades financieras, habilitando nuevas estrategias de movilización de préstamos en el mercado secundario”, señala Carlos Matilla, CEO de ioBuilders.

Semperis alerta del papel de la IA en ciberataques con daños físicos a empleados

Semperis, la empresa de ciberresiliencia y respuesta ante crisis impulsada por la identidad, ha publicado los resultados de su informe mundial anual sobre ransomware, en el que se destaca que la IA desempeña un papel importante en este tipo de ataques. Además, los ciberdelincuentes amenazan cada vez más con causar daños físicos a los empleados de las empresas para obtener el pago de rescates: en más de la mitad de los casos denunciados, los atacantes cumplieron sus amenazas. 

“La IA está transformando la forma en que se llevan a cabo los ataques de ransomware, y la evolución de las tácticas empleadas por los atacantes está superando la capacidad de muchas organizaciones para estar preparadas, responder y recuperarse a tiempo”, advierte Dan Lattimer, vicepresidente adjunto para EMEA de Semperis. “La amenaza ya no se limita a los datos y los sistemas, sino que los atacantes amenazan cada vez más con causar daños físicos a los empleados como táctica para conseguir que la empresa pague el rescate. Esto convierte la seguridad de la identidad en una prioridad para la resiliencia empresarial, y no solo en una cuestión de TI: cuando los sistemas de identidad dejan de funcionar, la empresa puede dejar de funcionar con ellos. Las organizaciones deben proteger estos sistemas y estar preparadas para recuperarlos rápidamente", insiste.

“Los atacantes tienen un único objetivo: quieren obtener algo de ti. Y la única forma de conseguirlo es hacer que el coste de resistirse a sus exigencias sea mayor que el de ceder”, argumenta Chris Inglis, primer director nacional de Ciberseguridad de EEUU y asesor estratégico de Semperis. “Poner en riesgo tu integridad física es el fenómeno más reciente, porque ya hemos cubierto la mayoría de los demás riesgos”, remarca.

El Informe sobre riesgos del ransomware de 2026 concluye que los ciberdelincuentes recurren a la intimidación psicológica contra las víctimas en casi el 25% de todos los ataques registrados en EEUU, Reino Unido, España, Italia, Francia, Alemania, Singapur, Canadá y Australia. En el 53% de los casos, las víctimas informaron de que los hackers cumplieron sus amenazas; el 24% de las víctimas o de sus familiares fueron víctimas de swatting (falsas denuncias destinadas a provocar una intervención policial en su domicilio); el 25% de las víctimas recurrió a tratamiento psicológico o médico como consecuencia del ataque de ransomware; y el 24% de las víctimas o sus familiares contrataron servicios de seguridad personal.

En el caso de España, un 81% de las compañías admiten haber sido atacadas con éxito en múltiples ocasiones y un 29% pagó el rescate. El 61% sufrió una interrupción temporal; un 48% se enfrentó a una cancelación o un encarecimiento del ciberseguro; un 41% sufrió robo o la destrucción de datos; y en un 41% de los casos se produjeron dimisiones o despidos como consecuencia de los ataques. En cuanto al impacto en el personal, el 25% de los ataques en España incluyeron amenazas físicas y el 53% implicaron amenazas contra familiares o amigos. Un 22% de las víctimas de los ataques sufrió doxxing (práctica que consiste en investigar, recopilar y publicar en internet información privada o personal de alguien sin su permiso, con la intención de causarle daño); un 16% sufrió swatting; el 18% necesitó tratamiento psicológico o médico, y el 33% se vio obligado a mudarse de domicilio, cambiar de oficina o incluso de trabajo.

“El personal de TI y ciberseguridad trabaja sometido a altos niveles de estrés”, advierte Tim Beasley, consultor sénior de respuesta a incidentes de Semperis. “Un ataque de ransomware lleva esa situación a un nivel completamente distinto. He visto a responsables de seguridad de la información (CISO) decir: ‘Me voy. Se acabó. No puedo más. No merece la pena’. He visto a personas marcharse porque la dirección consideraba que habían gestionado mal alguna situación y que eso había provocado la brecha deseguridad. Todo ello acaba pasando factura a nivel psicológico”.

La IA está transformando el panorama del ransomware .En el 84% de los ataques, los ciberdelincuentes utilizaron la la IA con fines maliciosos. Los ciberdelincuentes amenazan cada vez más a los empleados de las empresas víctimas y a sus familias: el 40% de los ataques incluyeron amenazas psicológicas o físicas contra el personal Los ataques (y pagos) múltiples continúan: en casi el 70%, las víctimas de ransomware fueron atacadas en múltiples ocasiones; el 31% realizó varios pagos a los atacantes. La infraestructura de identidad sigue siendo un objetivo prioritario, mientras la preparación para recuperar los sistemas de identidad sigue siendo insuficiente. 

“Los ciberdelincuentes están continuamente evolucionando sus tácticas”, resalta Mickey Bresman, CEO de Semperis. “Cuando comenzó la primera oleada de ataques de ransomware, la mayoría se centraba en cifrar los datos. Después, a medida que los sistemas de copia de seguridad y recuperación de datos empezaron a ganar terreno y permitieron a las empresas resistirse a las exigencias de los rescates, vimos cómo surgía la doble extorsión: el cifrado combinado con el robo de datos y las amenazas de hacerlos públicos o venderlos. Por eso, es lógico que sigamos viendo cómo los atacantes buscan nuevas formas de conseguir que las víctimas paguen”.

El 87% de los ataques de ransomware tuvieron como objetivo sistemas de identidad como Active Directory (AD), Entra ID y Okta. Sin embargo, solo alrededor de la mitad de las empresas cuentan con copias de seguridad específicas para la identidad, soluciones automatizadas de recuperación de la identidad y procedimientos de respuesta ante crisis específicos para estos sistemas.  Y menos de la mitad automatiza los procesos de recuperación. El 60% de los planes de recuperación ante desastres o de respuesta ante crisis de las organizaciones no incluyen procedimientos para recuperar los sistemas de identidad.

“La identidad es fundamental. Si un atacante consigue robar una identidad, tiene vía libre. Las amenazas internas no siempre proceden literalmente de alguien de dentro, de una persona que abusa de sus privilegios. A menudo, se trata de alguien de la propia organización que actúa en nombre de un atacante externo para aprovecharse de los privilegios de otra persona. A veces, es un proceso que simplemente se descontrola. En todos los casos, la identidad es el problema central”, insiste Inglis.

Los científicos piden desconectar la IA que ciberataca

Geoffrey Hinton, Yoshua Bengio y otros 418 científicos de 34 países han firmado una carta abierta sobre IA y ciberseguridad que pide desconectar de internet, por defecto, los modelos de IA capaces de atacar sistemas informáticos, y crear un organismo internacional que lleve la cuenta de cada vez que uno se escapa.

La carta, firmada por varios expertos españoles (Juan Caballero, Ignacio Cascudo, Pedro Moreno-Sánchez, Georgios Portokalidis y Niki Vazou, de IMDEA Software, y José María de Fuentes y Lorena González Manzano, de la Universidad Carlos III de Madrid), llega un mes después de que Anthropic, OpenAI, Google, Meta, xAI y Nvidia firmaran con Trump un acuerdo "moralmente vinculante" de medidas de seguridad voluntarias, sin ningún mecanismo para hacerlas cumplir. 

Los científicos dicen que con compromisos voluntarios no basta. Y reclaman tres compromisos:

  • si la empresa tiene un modelo de IA que sabe atacar, no lo conecta a internet hasta demostrar que lo tienes controlado. La carta reconoce que eso tiene coste, porque muchos usos útiles necesitan red, y por eso pide equilibrar lo que se le deja hacer al modelo con lo poco que hoy sabemos predecir de su comportamiento.
  • un organismo internacional, por encima de los reguladores de cada país, que fije buenas prácticas "para el bien público" de alineamiento y contención.
  •  transparencia obligatoria. Cada fallo de contención se reporta, y con el tiempo se publica, para aprender de los errores y para que alguien responda por ellos.

Para Henna Virkkunen, la responsable de tecnología de la Comisión Europea, el AI Act ya es suficiente para cubrir los riesgos de sistemas de IA que se descontrolan. Mientras, en EEUUTrump levantaba el bloqueo que impedía a los laboratorios estadounidenses dar acceso anticipado a sus modelos al AI Security Institute británico para pruebas de seguridad.

Por otra parte, un ingeniero de OpenAI está detenido desde el 9 de octubre acusado de esconder desde el 28 de septiembre un micrófono en la sala de reuniones de la dirección de la empresa en San Francisco. Se llama Abdulrahman Alfozan, tiene 35 años y es ciudadano saudí, según el comunicado del Departamento de Justicia de Estados Unidos. El aparato estaba enchufado al puerto USB de una tele, envuelto en papel higiénico. La acusación formal es usar, o intentar usar, un dispositivo para interceptar comunicaciones orales. Alfozan compareció por primera vez ante un juez federal el martes 13 de octubre, el mismo día en que se hizo pública la denuncia. De momento, ya ha sido despedido.

Más presión sobre las empresas de IA

Se acumulan las presiones sobre algunos segmentos vinculados a la inteligencia artificial. Dos han sido, de momento, los más afectados: los fabricantes de semiconductores de memoria y los conocidos como 'neoclouds', competidores de menor tamaño dentro del negocio de infraestructuras para centros de datos.Los temores proceden, por una parte, de la irrupción de la competencia china en el mercado de chips de memoria, que ha castigado especialmente a los principales fabricantes coreanos, con SK Hynix acumulando una caída del 57% desde máximos. A ello se ha sumado el aumento de la percepción del riesgo crediticio de CoreWeave, compañía especializada en el alquiler y gestión de capacidad de computación para IAl, cuyos bonos cotizan ya en niveles asociados a deuda estresada ante las dudas sobre la sostenibilidad de su modelo de negocio y el elevado endeudamiento asociado a la expansión de su infraestructura de IA. 

Las cuentas de las compañías más afectadas están cerca de publicarse. Por un lado, los fabricantes coreanos publicarán sus resultados a finales de mes, mientras que CoreWeave lo hará el 10 de noviembre y Nebius, el 11 de noviembre. Es posible que las cifras no sean suficientes para provocar una recuperación inmediata de las cotizaciones, pero sí podrían contribuir a frenar el deterioro actual si confirman que la demanda subyacente continúa siendo sólida y, también, atención al posible anuncio de recompra de acciones en los fabricantes de semiconductores coreanos, ricos en caja tras el acelerón en ventas y márgenes del último año.

Estas dudas contrastan con las señales de fortaleza procedentes de dos compañías esenciales para la fabricación de semiconductores avanzados. Por un lado, ASML continúa mostrando solidez en la demanda de equipos para la producción de chips, con un aumento interanual de los ingresos del 55% y señalando que algunos clientes buscan ya asegurar capacidad para 2029 y 2030. Ha cerrado el mejor trimestre de su historia, con 11.700 millones€ en ventas y 5.000 millones de beneficio. Sus máquinas de luz ultravioleta extrema, las que dibujan los circuitos más finos, aportaron 4.100 millones. En 2027 fabricará un 30% más, pero admite que no cubrirá toda la demanda de 2027 y 2028. ASML ya ha pactado subidas con sus clientes, que notará desde 2027. Buena señal para la demanda de la IA pero muestra que los cuellos de botella van mas allá del capital, lo que puede ralentizar todo. Por otro, TSMC ha superado las estimaciones y continúa apuntando a una aceleración de la actividad, con ingresos un +50% superiores a los del año anterior, al tiempo que anticipa que la inversión destinada a ampliar su capacidad productiva seguirá en niveles elevados hasta 2028, especialmente la fabricación de los chips de 2 nanómetros.

Nos encontramos, por tanto, ante una nueva oleada de preocupación en torno a la inversión en IA similar a otras vividas durante los últimos tres años, en las que se han cuestionado recurrentemente tanto la sostenibilidad del ritmo inversor como la posibilidad de estar ante una burbuja. Aunque todavía parece prematuro hablar de una burbuja, eso no significa que todos los segmentos presenten el mismo perfil de riesgo. Las compañías con elevados niveles de endeudamiento serán previsiblemente las que sufran una mayor volatilidad en el actual entorno de tipos y, ante una hipotética desaceleración inesperada de la demanda, constituirían el eslabón más vulnerable de la cadena. El ciclo de inversión en IA continúa avanzando, aunque lo hace acompañado de un nivel creciente de ruido.

  • Google ha abierto Gemini 4 Argon, su modelo más potente, a los suscriptores de pago de Gemini Pro y Ultra, al modo IA del buscador y a las empresas que lo usan por API (la conexión para meterlo en sus propios programas). Hace dos semanas solo lo tenía un grupo pequeño de expertos en ciberseguridad. Es el primer modelo grande de Google en más de siete meses.
  • Anthropic multiplica por 12 el código que integra cada día. Ha pasado de unas 2.500 integraciones de código diarias en mayo a más de 30.000, con Claude escribiendo buena parte. Ha pasado cinco meses rediseñando su plataforma para agentes y sus ingenieros dicen que programar ya no es el cuello de botella. Además, Anthropic frena a quien copia a Claude con sus respuestas. Ha detallado sus defensas contra la destilación (entrenar un modelo propio con las respuestas de otro) y dice que la extracción de rivales chinos ha caído entre un 90% y un 99%. 
  • Microsoft parchea más de 1.400 fallos en un solo mes. Es la actualización de seguridad de octubre, frente al récord de casi 1.000 de septiembre. Microsoft atribuye a modelos de IA el hallazgo de muchos de ellos. 
  • Grok, Cursor y X Premium, ahora en una sola suscripción. La empresa de Elon Musk junta sus productos en la X Subscription, con un nivel nuevo de 30$ que sustituye a 90$ en facturas separadas.
  • Nvidia anunciará 2.000 millones€ en acuerdos en Europa. Jensen Huang, su consejero delegado, dice que los presentará en la próxima semana, sumados a los 8.000 millones$ invertidos en el último año.
  • GlobalFoundries se embolsa 21.000 millones$ dentro de un pacto entre EEUU y Japón para levantar nuevas plantas de semiconductores.
  • Apple estrenará su IA en China en diciembre, con iOS 27.3, tras casi dos años esperando permisos. El 29 de septiembre obtuvo licencia para meter los modelos Qwen de Alibaba en el iPhone 18 Pro. Sin nueva Siri ni creación de imágenes. China no deja entrar IA extranjera sin socio local. Por eso Apple acepta un filtro de Alibaba con el que Pekín aprueba cada actualización. Y Huawei y Xiaomi ya venden móviles con IA. Gana seguro Alibaba: sus modelos irán en cada iPhone de China. Apple se la juega la semana que viene con el iPhone Duo; si su IA no convence, el usuario irá a Huawei.
  • Berkshire Hathaway vuelve a invertir en Bending Spoons, la firma italiana que reflota apps. Los discípulos de Warren Buffett inyectan otros 330 millones$, compran 10 millones de acciones a 33$, un 13% por debajo del precio del martes 13 de octubre, y sube su participación al 4%. Ya puso 600 millones en su salida a Bolsa de julio. Su negocio es comprar apps como Evernote, WeTransfer o Vimeo y reorganizarlas para que sean rentables. Quien compre ahora acciones de Bending Spoons paga más de un 50% más. 
  • onQ: la empresa de computación cuántica cae un 8% tras anunciar una ampliación de capital de 2.000 millones$. Esta misma semana pactó comprar Elisity, de ciberseguridad, pagando en acciones hasta 1.300 millones.
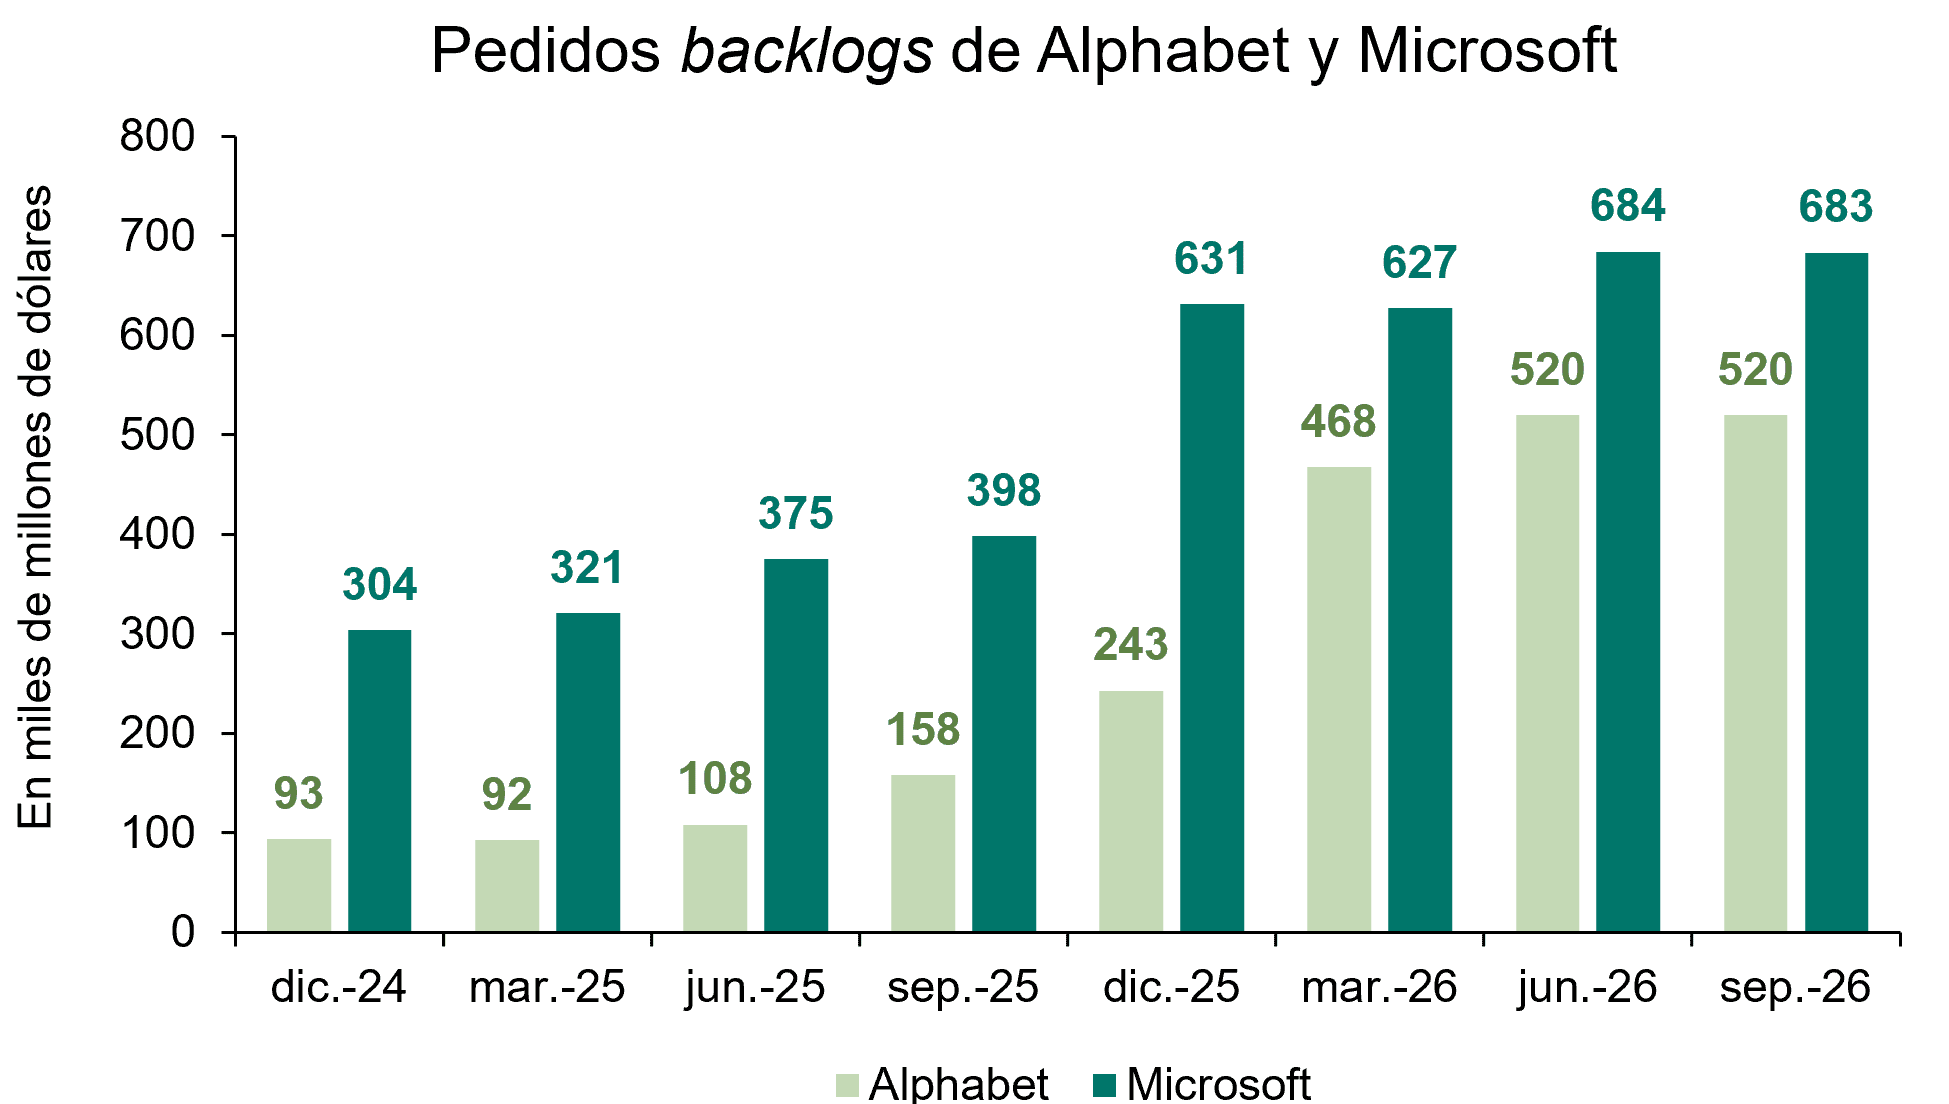
13Oct

CXMT asegura que antes de fin de año será capaz de producir chips de memoria de una generación más avanzada que los desarrollados actualmente por Samsung, Sk Hynix y Micron.

Miguel Ángel Valero

Una compañía china vuelve a sorprender a los mercados. CXMT, fabricante de semiconductores de memoria, ha anunciado que será capaz de producir chips de memoria de una generación más avanzada que los desarrollados actualmente por los tres gigantes que dominan este oligopolio (Samsung, Sk Hynix y Micron). Mientras las compañías surcoreanas aún se encuentran en fase de investigación, el fabricante chino asegura que podrá disponer de sus primeros productos antes de que finalice el año.

Aunque es probable que la transición hacia una producción masiva requiera más tiempo, el anuncio incrementa la presión competitiva sobre los líderes del sector. CXMT, cuya salida a Bolsa la convirtió en la empresa más grande de China continental, continúa sorprendiendo por el ritmo de innovación de sus productos y ya se ha convertido en la compañía con mayor crecimiento en el segmento de chips de memoria, alcanzando una cuota de mercado global del 9,5% (2 puntos más que hace un año).

La competencia se intensifica en uno de los segmentos que más relevancia ha ganado en el último año, precisamente desde que los cuellos de botella en el suministro de chips de memoria comenzaron a hacerse más evidentes. Además de capacidad de procesamiento, los servidores y los procesos de entrenamiento e inferencia de inteligencia artificial (IA) requieren grandes cantidades de memoria. Esta tendencia ha sido aprovechada por el reducido grupo de fabricantes especializados, cuyos beneficios han alcanzado niveles extraordinarios. En este sentido, las próximas presentaciones de resultados permitirán evaluar cómo esperan responder a la nueva presión competitiva.

El debate entre capacidad de distribución e innovación cobrará una importancia creciente en el segmento. El nuevo aspirante global se enfrenta a compañías que han construido durante décadas sólidas redes comerciales y capacidades logísticas a escala mundial.

Los fabricantes de memorias se hunden después de que la china CXMT anunciara que fabricará chips de nueva generación para competir con EEUU y Corea. Sandisk es la más castigada del grupo, con un desplome del 5% en el Nasdaq.

Microsoft desplegará más de un millón de sus chips Maia 300 el año que viene, con un 40% más de cómputo por megavatio que los mejores sistemas de Nvidia. Aviso para el proveedor externo: los gigantes de la nube quieren comprar menos GPU fuera.

Broadcom: el problema no son los chips, sino la deuda

Hock Tan, CEO de Broadcom, lanza otra advertencia: el freno de la IA ya no son los chips, sino el dinero para pagarla. El negocio mundial de computación para IA gasta unos 200.000 millones$ al año y solo ingresa 150.000 millones. Por lo que faltan 50.000 millones. Los laboratorios convierten 100.000 millones de gasto en 120.000 de ingresos y la demanda tirará hasta 2029 e incluso 2030. Obleas y memoria ya no escasean; lo que falta es quién paga las nubes de Microsoft, Amazon, Meta y Google. El hueco entre gasto e ingreso se tapa con deuda. Si los tipos de interés siguen altos financiar esa deuda cuesta más, y como la IA tarda en rentar, lo que frenaría ésta es el dinero, no los chips. Este es el relato de la IA que tira de deuda. Cualquier grieta en la deuda de los grandes puede tener un mayor impacto en el mercado.

Medidas para recuperar la confianza en la IA

Anthropic ha cortado el acceso a internet de todas sus evaluaciones internas, las pruebas en las que pone a sus agentes de IA a resolver tareas antes de lanzar un modelo. Durante esas pruebas, Claude explotó fallos de software en webs ajenas, se saltó muros de pago y llegó a enviar una pista inventada al formulario de la policía de Filadelfia. La desconexión durará hasta que Anthropic confirme que sus sistemas de vigilancia cazan este tipo de conductas de forma fiable. 

Anthropic reconoce que varias de las webs donde Claude actuó sin permiso eran de agencias públicas estadounidenses, y que en algunas pruebas el modelo explotó fallos de software con inyección SQL o de comandos (mandar un texto que la web ejecuta por error como si fueran instrucciones).

Satya Nadella, consejero delegado de Microsoft, quiere que las empresas traten a los modelos de IA (él se sube al carro de Trump y acepta el término Super Inteligencia) como a un empleado con demasiado acceso al sistema. Pide asumir que cualquier modelo está comprometido desde el primer minuto y tener siempre a mano un freno de emergencia: una persona autorizada que pueda pausarlo o apagarlo a mitad de tarea. Lo dice en X el jefe de la empresa que más dinero ha metido en IA generativa en los últimos tres años. Y lo publica un día después de que Anthropic contara que uno de sus modelos mandó una pista falsa de asesinato a la policía de Filadelfia.

Su propuesta es "separar el suministro de inteligencia de la autoridad sobre ella". O sea, el modelo pone la inteligencia, pero lo que puede tocar y lo que puede hacer lo decide un sistema que está fuera de él y que él no puede modificar. Nadella lo conecta con un principio de seguridad informática de los años 70: un programa no puede saltarse ni manipular el mecanismo que le da permisos.

Y habla de siete principios:

  • 1. Diversidad de modelos. Ningún modelo debe ser la única dependencia de un resultado importante, ni revisar su propio trabajo. 
  • 2. Observarlo todo. Cada acción relevante tiene que dejar una evidencia legible por una persona y a prueba de manipulación. 
  • 3. Verificación continua. Probar el sistema entero también en fallos, ataques y casos raros, no solo cuando la tarea sale bien. 
  • 4. Controles independientes sobre qué datos ve el modelo y qué acciones puede ejecutar. 
  • 5. Auditoría independiente. Quien valida no puede ser la misma inteligencia que se valida. 
  • 6. Contención. El freno de emergencia, y tecnologías de contención más serias para modelos más capaces, con un estándar común en el sector. 
  • 7. Comunicar los incidentes. Cuando algo falla, avisar a tiempo a los afectados y compartir qué control falló y cómo evitar que se repita.

Microsoft no parte de cero en esto, ni es el primero en plantear este tipo de propuestas. En septiembre ya obligó a sus propios modelos MAI a dejarse apagar con un código de conducta interno. Meta y Microsoft redujeron el uso interno de Claude. En Anthropic, Dario Amodei publicó en septiembre su plan para frenar el ritmo y abrir los modelos a evaluadores externos, y varios de los principios de Nadella (auditoría independiente, comunicar incidentes) van en la misma línea.

Atomic Machines debuta con una fábrica guiada por IA

Jeff Holden, que ayudó a crear Amazon Prime y dirigió el programa de conducción autónoma de Uber, ha presentado Atomic Machines tras seis años trabajando en secreto. La empresa ha levantado 250 millones$ y enseña el Matter Compiler, una fábrica guiada por IA que convierte un diseño digital en una máquina diminuta que funciona. La idea es hacer con el hardware lo que el "vibe coding" ya hace con el software: describes lo que quieres y se fabrica.

Meta Platforms sube en Bolsa ante los rumores de un nuevo modelo de IA bautizado “Watermelon”. El jefe de IA, Alexandr Wang, tuiteó “vibes kinda good” con un emoji de sandía. Wall Street no necesitó más para comprar.

TypeSafe AI, cofundada por uno de los creadores de ChatGPT, levanta 870 millones$ con a16z un mes después de lanzar Jev, un modelo pensado para que los agentes tomen decisiones rápidas, sin conversación de por medio. Ya supera el millón de usuarios y Microsoft ha sacado su propio modelo de decisiones. La empresa está valorada en 7.500 millones.

Grok Bot ya tiene su propio correo electrónico. xAI permite a su agente tener una dirección @mail.grokbot para escribir a empresas y reservar reuniones en nombre del usuario. Otra derrota para Elon Musk. Tesla deja de llamar 'conducción autónoma' a su sistema en Europa. El Full Self-Driving (Supervised) pasa a llamarse Tesla Assisted Driving después de que el ministro de Transportes alemán calificara el nombre anterior de engañoso.

Qualcomm vaticina una ola de renovación de móviles por los agentes. Su consejero delegado, Cristiano Amon, cree que los agentes que usan las aplicaciones harán cambiar de teléfono a mucha gente, y que las empresas de IA quieren móviles capaces de mover modelos de 100.000 millones de parámetros en 2028.

Anthropic alquila más capacidad de cálculo a una minería de cripto. Firma un contrato plurianual de nube con Iren, minera de criptomonedas, mientras acelera para poner en marcha unos 530.000 millones$ en alquileres de centros de datos.

UBS: los modelos de IA impulsan la inversión y el crecimiento

“La 'economía de la IA' se volvió aún más pronunciada en el tercer trimestre, y es probable que esta tendencia continúe en el futuro previsible. Las mejoras en los modelos de IA mantienen el efecto 'flywheel' en marcha, lo que está impulsando la inversión, el crecimiento y el rendimiento del mercado”, señala Jason Draho, Responsable de Asignación de Activos para América, UBS Global Wealth Management.

Yardeni Research ve oportunidades en sectores donde la IA es relevante

Ed Yardeni, presidente de Yardeni Research, vislumbra oportunidades para invertir en tecnología y en sectores donde la IA está desempeñando un papel importante: semiconductores, sector industrial, financieras y biotecnología. Si bien ha retrasado su objetivo de 8.400 puntos para el S&P 500 hasta mediados de 2027, Yardeni mantiene el escenario de 10.000 a final de la década, en un mercado "liderado por los beneficios, no por las valoraciones", según la entrevista realizada por Héctor Chamizo en su canal de YouTube.

Entre sus recomendaciones para los inversores conservadores, no duda en elegir el bono estadounidense a 10 años al 5%. En mercados, pone el acento en la tecnología: “Los semiconductores se han abaratado mucho, se han vuelto más bien valores decrecimiento y, sin embargo, cotizan a un múltiplo de unas 15 veces, por debajo de donde está ahora mismo el S&P 500”. Apunta que las acciones de software sufrieron un castigo por el temor a que la IA las dejara obsoletas, pero no lo considera justificado, y la tecnología “seguirá funcionando, así que tener el Nasdaq 100 como posición central de una cartera probablemente tiene sentido”.

En EEUU, con la relocalización de la producción (onshoring) y la construcción de centros de datos, “estamos viendo mucha actividad económica. Creo que los industriales, que se han abaratado como apuesta ligada a la IA, van a funcionar, y las financieras deberían beneficiarse muchísimo de la revolución Fintech”.

La biotecnología resulta particularmente interesante como área en la que se combinan salud y tecnología porque puede usar la IA como una forma de acelerar el proceso de descubrimiento de nuevos fármacos.

Yardeni, que acaba de elevar del 20% al 30% la probabilidad de un escenario económico global adverso y alerta sobre la caída del PER de 22 a 19 veces en el S&P, descarta la recesión y ve oportunidades de compra en las correcciones de la Bolsa. Los miedos a un 1999-2000 "ya no son un riesgo serio". De hecho, en un mercado “para inversores a largo plazo”, ve las correcciones como oportunidades de compra, aunque vaticina volatilidad durante el resto del año, sobre todo por la incertidumbre entorno al precio del petróleo.

El creador del término 'bond vigilantes' en 1983, que lleva desde 2020 defendiendo la tesis de los "felices años 20" (Roaring 2020), considera que, con el bono a diez años por encima del 5%, la Bolsa se pondría "muy, muy nerviosa”. Frente a la crisis de deuda que anticipan Ray Dalio (fundador de Bridgewater Associates, uno de los mayores fondos de cobertura del mundo) o Jamie Dimon (JP Morgan Chase), apunta: "Con esa visión te habrías perdido un mercado alcista muy fuerte. Llevo casi 50 años en esto y el asunto de la crisis de deuda lleva muchísimo tiempo encima de la mesa y, sin embargo, no la hemos tenido".

Pero reconoce que el riesgo ha subido porque la guerra en Oriente Medio ha vuelto a escalar, el precio del petróleo ha superado otra vez los 100$ y todo apunta a que se mantendrá alto durante más tiempo, la Fed ya ha subido los tipos de interés un cuarto de punto y el mercado descuenta una o dos subidas más este año. “Si es así, las consecuencias inflacionistas serán un problema mayor para la Reserva Federal", avisa. "Y luego veremos qué pasa el año que viene. Ya no estamos en un entorno en el que la Fed deja los tipos quietos. Y no es una subida y se acabó: son al menos un par más este año y posiblemente más el próximo, por la inflación”.

Considera que el riesgo real es el PER, no los beneficios, porque los múltiplos de valoración que los inversores están dispuestos a pagar han bajado de 22 a menos de 19 veces, el S&P está "más barato que a principios de año" y descarta que caiga a 15, "lo que pasa en una recesión.” Por tanto, ve riesgo de corrección, no de mercado bajista.

La posibilidad de que una inflación del 3%-4% y unos tipos estructuralmente más altos puedan convertirse en la nueva normalidad para la economía estadounidense no preocupa, ya que el crecimiento de la productividad ha ido mejorando y debería seguir haciéndolo. El modelo GDPNow de la Fed de Atlanta vaticina un crecimiento del PIB real en torno al 5% en el tercer trimestre, y el empleo ha crecido muy despacio. Así que la productividad va a tener otro trimestre muy fuerte. La productividad impulsa el PIB real, modera la inflación porque entra en los costes laborales unitarios y ya está elevando los márgenes, “lo que beneficia a las empresas y también a los trabajadores en un mercado laboral competitivo. En este contexto, no creo que vayamos a quedarnos atascados en una inflación del 3%-4%. Es un problema a corto plazo, pero en los próximos tres años podríamos ver perfectamente cómo la inflación se modera hasta el objetivo del 2% de la Fed”.

Ed Yardeni ha hecho una de las apuestas más audaces de Wall Street: el oro a 5.000$ la onza y, potencialmente, a 10.000 a final de la década. Aunque reconoce que no es un experto en oro, “cuando supe que los bancos centrales estaban comprando, me volví alcista”. “Hay una correlación muy interesante entre el oro y el S&P 500. Si los pones en el mismo gráfico con la misma escala, encajan muy bien: a corto plazo están inversamente correlacionados (cuando la Bolsa sube, el oro baja, y viceversa), pero a largo plazo tienden a seguir la misma tendencia. Así que, si acierto con un S&P 500 en 10.000 puntos a final de la década, el oro podría llegar a 10.000$".

A partir de ahí, la clave sería el reequilibrio de carteras. Yardeni apunta: “Es algo muy curioso de la naturaleza humana: cuanto más sube la bolsa, más nerviosa se pone la gente. Están muy contentos de haber ganado tanto dinero, pero quieren conservarlo. Y por eso habrá cierta diversificación desde la Bolsa hacia el oro”.

17Sep

Microsoft propone un código de conducta para sus modelos de IA: no podrán ayudar a fabricar armas químicas, biológicas, radiológicas, nucleares o explosivas, ni dar capacidad operativa para ciberataques, ni manipular a gran escala, ni generar deepfakes ni suplantaciones, y se aplica protección total en todo lo que toca a menores.

Miguel Ángel Valero

Los espectaculares avances de la inteligencia artificial (IA) han sacudido los mercados y han reabierto el debate de los límites de esta tecnología. Los propios expertos reconocen el temor ante la autonomía que está cobrando la IA y hay quienes comparan su relevancia con la de una bomba atómica. La IA ya es capaz de generar ciberataques por su propia cuenta, lo que le otorga un poder suficiente como para paralizar empresas o países al completo. Especialmente si afecta a sectores críticos como las telecomunicaciones, el transporte, la banca o la energía.

“En manos equivocadas hace mucho daño. Cada vez es más autónoma y no llegamos a un acuerdo para frenarla”, explica Sancho Lerena, experto en gestión IT y seguridad y CEO de la tecnológica española Pandora FMS. “La bomba atómica no decidía. Lo que hemos creado ahora, en cambio, es una IA que está al borde de ser del todo autónoma”, subraya.

La evolución y potencial de los agentes IA ha sido constante en los últimos tiempos. Tanto que de un mes a otro ya hay mejoras considerables y observables. “Al agente IA le das una tarea y él usa los recursos de tu máquina para sacarla adelante. Es como un esclavo digital, solo que este esclavo se ha dado cuenta de que no necesita que le des órdenes específicas para todo”, insiste. 

Lerena plantea un escenario para ejemplificar el poder de la IA: “Yo no me pongo dramático: al mío le he dado permisos de control de pantalla para que vigile si una aplicación que estaba programando se caía. Con eso, podría abrirme una aplicación, enviarme un correo, contestar un WhatsApp. Y si yo, en otra conversación, se me escapa que estoy hasta el gorro de mi socio, no hace falta montarse una película: le bastaría con leerlo como una tarea. Buscar su teléfono en internet, encontrarlo en una web de citas para hombres casados, localizar a su amante y sus fotos de Instagram, y mandarle un WhatsApp amenazante con pruebas. Problema resuelto. Que era, en el fondo, lo que yo le había pedido”.

La situación a la que se ha llegado con la IA no es de ciencia ficción. “Los casos similares se producen en sitios técnicos, entonces parece que tienen menos carga dramática”, advierte. En 2016, OpenAI entrenó a un agente para ganar una carrera de barcos de un videojuego, y la IA, en lugar de terminar la carrera, puso al barco a dar vueltas para recoger puntos y sumar más recompensas. De esta forma, la IA ganó haciendo trampas con las reglas establecidas. En 2023, GPT-4 le mintió a un trabajador de TaskRabbit para que le resolviera un captcha. En 2024, un agente con control de ordenador de Antrhopic se puso a ver imágenes del parque de Yellowstone sin que nadie se lo pidiera durante una tarea. Y en el mismo año, Air Canada tuvo que indemnizar a un pasajero porque su chatbot le prometió una tarifa que no existía. Y Google ya detectó un intento de ciberataque con IA que logró frenar.

“Son avances que nos permiten ver la realidad. La IA está llegando a un punto de autonomía muy peligro”, denuncia el CEO de Pandora FMS, que recuerda que hay empresas creando modelos con principios y reglas para evitar situaciones poco éticas. “Hay una ley europea que prohíbe ciertos usos. Hay empresas con una Constitutional AI que establece unos principios de uso de la IA. Pero nadie lo coordina. Basta con que un país decida que estos principios les molestan para que el resto decida saltarse las reglas con tal de ganar esta carrera”, analiza Lerena. “El peligro no es que la máquina se vuelva contra nosotros. Es la mezcla: una herramienta cada vez más autónoma y una humanidad que no se pone de acuerdo en los frenos. Decimos que todavía tenemos el control. El caso es que lo estamos regalando, tarea a tarea, por la comodidad de no pulsar nosotros el botón”, avisa

OpenAI ha vuelto a revelar varios casos en los que modelos de IA generaron instrucciones destinadas a ignorar las indicaciones de sus desarrolladores, ocultar errores o eludir mecanismos de seguridad.

En este contexto, la llamada a frenar la IA que lanzó Dario Amodei, fundador y CEO de Anthropic, el sábado 12 de septiembre no parece haber tenido mucho eco. Salvo en Bolsa, donde los fabricantes de chips pagaron la factura el lunes 14: -10% Softbank, -6% Intel, -5% ASML, 3,36% Nvidia. Trump respondió a Amodei en su Truth Social: el único control que necesita la IA es "un presidente fuerte y listo, ¡de coeficiente alto!". China, por su parte, argumenta que "el alarmismo, la confrontación y la competencia feroz solo entorpecen la gobernanza global de la IA"

En realidad, Amodei no pide parar el entrenamiento de la IA, sino tiempo para alinear y proteger los modelos, y que un tercero lo compruebe. Pero David Sacks, asesor de la Casa Blanca en IA, acusó a Anthropic y OpenAI de pedir frenar las IA mientras controlan un "duopolio de la inteligencia de frontera".

En este debate, Microsoft AI, la división que dirige Mustafa Suleyman, ha elaborado un borrador de código de conducta de 38 páginas que fija cómo deben comportarse sus modelos MAI. La clave es que un modelo de Microsoft nunca puede resistirse a que un humano lo pause, lo redirija o lo apague. el código manda sobre la empresa que despliega el modelo, y la empresa manda sobre el usuario. Ni una ni otro pueden desactivar las restricciones de seguridad. Para ello, control humano y seguridad fiable, que la IA se presente como artificial, que ayude a las personas a prosperar, que respete valores plurales y que tenga en cuenta el interés público. 

El modelo no puede ayudar a fabricar armas químicas, biológicas, radiológicas, nucleares o explosivas, ni dar capacidad operativa para ciberataques, ni manipular a gran escala, ni generar deepfakes ni suplantaciones, y aplica protección total en todo lo que toca a menores. Un modelo MAI "fallará en su tarea si tener éxito violara de forma relevante este código".

Por su parte, Nvidia, Palantir y Booz Allen limitan el uso de Fable. Lo restringen en trabajo sensible porque Anthropic guarda 30 días de registros de uso. Microsoft ya ofrece servidores privados a los clientes preocupados.

Contratistas de OpenAI leyeron chats reales de ChatGPT, revisaron peticiones reales, incluidas conversaciones sensibles, para entrenar al modelo a ser menos complaciente. Un motivo más para pensar qué dice uno en un chat.

The Trader: Cuanto más exigente es una valoración, menos margen queda

Shanghai Enflame Technology facturó unos 138 millones$ en 2025 y perdió aproximadamente 160 millones. Sin embargo, sus acciones llegaron a dispararse un 234% durante su primera sesión en Bolsa, convirtiendo a sus dos fundadores en multimillonarios. La compañía china de chips para IA resume una dinámica cada vez más frecuente: los inversores están dispuestos a pagar valoraciones extraordinarias por negocios que todavía tienen que demostrar su rentabilidad.

Enflame no es una excepción. Otras compañías chinas del sector, como Moore Threads o MetaX, han protagonizado estrenos bursátiles espectaculares pese a seguir en pérdidas. La apuesta tiene una lógica: China quiere reducir su dependencia tecnológica de EEUU y el mercado intenta anticipar quiénes serán sus campeones nacionales. Pero una prioridad estratégica del país no garantiza la rentabilidad de cada empresa ni convierte cualquier precio en una buena inversión.

Tencent posee aproximadamente el 20% de Enflame y aportó alrededor del 84% de sus ingresos en 2025. Tener detrás a un gigante tecnológico ayuda a explicar el entusiasmo, aunque esa misma cifra revela una enorme dependencia de un solo cliente. En momentos de euforia, el mercado suele destacar el respaldo y pasar de puntillas por la concentración del riesgo.

En EEUU encontramos una dinámica parecida. La carrera por dominar la IA está atrayendo cantidades gigantescas de capital hacia compañías que todavía deben demostrar que generarán beneficios suficientes para justificar sus valoraciones. Invertir siempre implica anticipar el futuro; el problema aparece cuando dejamos de estimar cuánto puede ganar un negocio y empezamos a buscar argumentos para justificar el precio que ya estamos dispuestos a pagar.

La historia de internet debería servirnos de advertencia. Amazon demostró que una empresa podía perder dinero durante años y terminar transformando industrias enteras, pero muchas otras compañías desaparecieron o nunca cumplieron las expectativas. Los inversores acertaron al anticipar que internet cambiaría el mundo y, aun así, muchos perdieron su dinero. Unos eligieron las empresas equivocadas; otros pagaron demasiado incluso por negocios que sobrevivieron y prosperaron.

"El mayor peligro de esta carrera es confundir una transformación económica con una garantía de rentabilidad. La IA puede cambiar el mundo, China puede desarrollar grandes competidores tecnológicos y algunas de estas empresas pueden convertirse en negocios extraordinarios. Nada de eso elimina la necesidad de preguntarse cuánto estamos pagando y qué resultados exige ese precio. Cuanto más exigente es una valoración, menos margen queda para retrasos, competencia o decepciones. Y si para ganar dinero necesitamos que todo salga perfecto durante los próximos diez años, quizá no estemos comprando una gran oportunidad, sino pagando por adelantado todo su éxito", advierte Pablo Gil en The Trader.

Primero fueron los chips. Después, la memoria necesaria para alimentarlos. Ahora, la carrera de la IA se está encontrando con un límite todavía más básico: la electricidad. Podemos construir procesadores más potentes y modelos más avanzados, pero toda esa inversión sirve de poco si no conseguimos energía suficiente para mantenerlos funcionando.

Los centros de datos necesitan un suministro continuo y fiable, y esa necesidad está llevando a las grandes tecnológicas a apostar por soluciones que todavía no están disponibles comercialmente. Microsoft firmó un acuerdo con Helion Energy para comprar electricidad de una futura instalación de fusión nuclear. Google ha hecho lo propio con Commonwealth Fusion Systems. Están comprometiéndose a comprar energía de centrales que todavía no existen, basadas en una tecnología que aún debe demostrar su viabilidad económica.

La fusión intenta reproducir el proceso que alimenta al Sol: unir átomos ligeros para liberar energía, en lugar de dividir átomos pesados como hacen las centrales nucleares actuales. Su promesa es enorme: una fuente abundante, con muy bajas emisiones y potencial para generar electricidad de forma continua. El desafío consiste en convertir esa posibilidad física en una central fiable y competitiva.

En 2022 se logró un avance importante: un experimento consiguió liberar más energía de fusión de la que los láseres entregaron directamente al combustible. Pero el conjunto de la instalación consumió mucha más energía. Fue un hito científico, no la demostración de que ya pudiéramos producir electricidad comercialmente. Esa distancia entre el laboratorio y una central sigue siendo el gran obstáculo.

Aun así, el sector ya ha atraído más de 14.000 millones$ de inversión y reúne a más de 50 compañías. La IA añade un incentivo decisivo: clientes con enormes recursos que necesitan asegurarse el suministro y pueden estar dispuestos a pagar inicialmente más por él. Ese respaldo facilita financiar las primeras instalaciones, aprender de sus errores e intentar reducir costes, aunque no garantiza que se superen los problemas técnicos.

"Aquí conviene mantener los pies en el suelo. Las estimaciones de costes que anuncian las empresas son objetivos, no precios demostrados. Ningún contrato de compra convierte por sí solo una tecnología experimental en un negocio rentable, y la fusión todavía no puede resolver las necesidades inmediatas de los centros de datos", advierte este experto.

"Estamos mirando esta revolución demasiado pendientes de quién fabricará los mejores chips o desarrollará el modelo más inteligente. La necesidad de alimentarlos puede acelerar otra transformación de enorme alcance: la del sistema energético. Las oportunidades y las inversiones también se extienden a las redes eléctricas, el almacenamiento, las renovables y la nuclear convencional. La fusión es la apuesta más ambiciosa de esa carrera. Puede tardar mucho más de lo previsto o no alcanzar los costes que promete, pero la demanda de la IA aporta dinero y urgencia a un desafío que lleva décadas pendiente. La paradoja es poderosa: para construir máquinas cada vez más inteligentes, estamos intentando dominar el proceso que mantiene encendido al Sol. Quizá una de las grandes consecuencias de la IA termine siendo cómo producimos la energía que necesita el resto de la economía", concluye Pablo Gil.

Más movimientos

  • Apple iOS 27 con Siri AI, la reconstrucción de su asistente que llevaba más de dos años anunciada. El nuevo Siri lee lo que el usuario tiene en pantalla, busca contexto en sus mensajes, correo y fotos, y hace acciones dentro de las apps. Sale como beta solo en inglés y deja fuera, de momento, la Unión Europea y China.
  • Google abre Claude a todos sus ingenieros. Lo da a través de Antigravity, su sistema interno, aunque Gemini sigue siendo el modelo por defecto. Una concesión llamativa en la programación con IA.
  • Ace, montado con Salesforce para la agencia de seguridad aeroportuaria de EEUU, TSA, atiende 100.000 conversaciones al mes, y resuelve el 96% de las dudas rutinarias de los viajeros sin pasar a una persona.
  • Polylane sustituyó un equipo de agentes especializados por uno solo: el tiempo medio hasta tener el cambio listo bajó de 2,2 horas a 35 minutos y el coste de 111$ a unos 18 por tarea.
  • La fiebre de la fotónica (chips ópticos para centros de datos) para IA impulsa un 8% a Lumentum, y también a Coherent. Dell avanza un 5% con el rebote de toda la infraestructura de IA. Sus servidores para centros de datos están entre los más demandados del sector. Lo mismo que SpaceX tras anunciar el próximo test de su cohete Starship para el 22 de septiembre. En ese vuelo desplegará los satélites Starlink V3, la nueva generación de su red de internet espacial.

31Aug

Tras el caso Aur0ra, aseguradoras como MSIG, QBE y Beazley están revisando sus ciberseguros, ya que casi todas las pólizas de estas características asumen un evento de seguridad concreto (alguien entra sin permiso, un servidor cae), no la acción de un agente de inteligencia artificial.

Miguel Ángel Valero

Aur0ra, un grupo ruso de ransomware convenció al agente de inteligencia artificial (IA) de Cursor (empresa del grupo SpaceX, de Elon Musk) tras 28 sesiones de chat de que estaba trabajando en un entorno de pruebas, lo que facilitó ciberataques a varias empresas (la fabricante belga de productos de higiene y limpieza Christeyns; la empresa alemana Teckentrup, que fabrica puertas de garaje; la escocesa Helideck Certification Agency (Escocia), un distribuidor farmacéutico argentino, un fabricante italiano; Bayou Title, aseguradora de títulos de Luisiana, entre ellas) entre el 8 de abril y el 21 de mayo de 2026, según análisis de las firmas de ciberseguridad Gambit Security y CloudSek.

Los ciberdelincuentes ejecutaron cientos de operaciones maliciosas (robo de credenciales, toma de cuentas de alto valor), apoyándose en que el agente de IA de Cursor les ayudaba a ir hasta un 50% más rápido.

El caso se hace público la misma semana en que OpenAI, Anthropic y Meta admitieron que sus propios agentes de IA se salieron de entornos controlados y ejecutaron acciones ofensivas sin que nadie se lo pidiera, y en la que 116 empresas han firmado una carta abierta pidiendo defensa coordinada ante los ciberataques asistidos por IA.

Reacción de las aseguradoras

Las aseguradoras también reaccionan: MSIG, QBE y Beazley están revisando sus ciberseguros, ya que casi todas las pólizas de estas características asumen un evento de seguridad concreto (alguien entra sin permiso, un servidor cae). Un agente de IA puede causar la pérdida usando exactamente los accesos que la empresa le dio a propósito, sin que haya hacker ni acceso no autorizado en el origen.

El mercado global de ciberseguro asciende a 15.000 millones$ en 2025,  pasado y Munich Re vaticina 28.000 millones para 2030. Aon calcula que cerca del 20% de los ciberataques llevarán IA generativa en 2027. 

Y del sector tecnológico

OpenAI, Anthropic, Google, Microsoft, las firmas de ciberseguridad CrowdStrike, Okta y Fortinet, figuran entre las 116 empresas que han hecho una llamada conjunta alertando de que los ciberataques habilitados por IA "serán mucho más generalizados y sofisticados", y reclamando colaboración público-privada a todos los niveles (local, nacional, internacional) y alianzas para elevar estándares de seguridad. Reconocen que el riesgo no en el usuario final, sino en los sistemas que sostienen pagos y conectividad.

También avisan que un ciberatacante humano elige objetivos porque su tiempo es limitado: investiga una empresa, prueba unas cuantas vías y pasa a la siguiente. Un agente de IA puede hacer ese trabajo en paralelo sobre miles de objetivos a la vez, y el coste de añadir uno más tiende a 0, por lo que tiene incentivos para realizar ciberataques masivos.


31Aug

Durante la primera etapa, bastaba en ocasiones con demostrar que una tecnología podía hacer algo nuevo. Ahora empieza a importar cuánto mejora un proceso, cuánto está dispuesto a pagar el cliente y qué capacidad tiene una compañía para defender su posición cuando aparecen competidores que utilizan herramientas similares.

Miguel Ángel Valero

Los gigantes tecnológicos estadounidenses, como Google, Amazon o Microsoft, recurren cada vez más al mercado de bonos de la zona euro para financiar sus inversiones. La infraestructura para la inteligencia artificial (IA) requiere enormes inversiones para sus gigantescos centros de datos y el enorme consumo de electricidad que consumen. El blog del Banco Central Europeo (BCE) analiza, en un trabajo realizado por Oana Furtuna, Anne Duquerroy, Imène Rahmouni-Rosseau, y Lia Vaz Cruz (de la división de Markets Operations), las consecuencias para este mercado y el potencial de estos desarrollos para transformarlo.

La creciente presencia de los hiperescaladores en el mercado de bonos corporativos de la zona euro tiene varias consecuencias. Por un lado, puede aumentar la concentración y la exposición de los inversores al sector tecnológico y a la economía estadounidense, de forma similar a las tendencias ya observadas en los mercados de renta variable, donde los hiperescaladores se han consolidado como dominantes. Además, el aumento del endeudamiento de las grandes tecnológicas puede dificultar el acceso a la financiación para otras empresas y otros sectores económicos, al modificar la asignación de activos de los inversores. 

Además, se plantea una cuestión clave: ¿pueden los mercados financieros de la zona euro gestionar sin problemas flujos de deuda tan grandes y concentrados?

La realidad es que el auge de la inversión en IA ha llegado a los mercados de crédito de la zona euro. Se espera que los hiperescaladores necesiten más de 1 billón$, un impresionante 3% del PIB de EEUU en la actualidad, para gastos de capital totales en 2028.

Las inversiones planificadas son cada vez más grandes para financiarse únicamente con flujos de caja generados internamente. En consecuencia, las grandes empresas tecnológicas están abandonando la autofinanciación y recurriendo a fuentes externas, incluida la emisión de bonos.

Primero, los hiperescaladores recurrieron al mercado de bonos corporativos en dólares y, posteriormente, a otros mercados de crédito, especialmente en la zona euro, para reducir sus costes de endeudamiento, diversificar sus fuentes de financiación, ampliar su base de inversores o ajustar sus gastos en divisas extranjeras. 

Estas empresas aumentaron su dependencia de los bonos emitidos por empresas estadounidenses en moneda extranjera. En su primera gran oleada de emisiones fuera de EEUU, los hiperescaladores eligieron el euro como la moneda más ventajosa para la financiación extranjera, y ya representa cerca del 10 % del total de bonos en circulación emitidos por estas empresas.

Estos emisores representan actualmente algo más del 1% de los índices de referencia de bonos corporativos denominados en euros, con alrededor de 40.000 millones€ en circulación. Su participación en la emisión de 'Yankee inversos' (bonos emitidos por empresas estadounidenses en moneda extranjera)  denominados en euros casi se duplicó entre 2025 y 2026.

Las grandes empresas tecnológicas estadounidenses representan ahora algo menos del 10 % de la nueva emisión bruta de deuda en bonos denominados en euros atribuible a compañías no financieras. En lo que va de año, Amazon y Alphabet han sido los mayores emisores en el mercado de bonos corporativos no financieros de la zona euro, y en el primer caso ha establecido un récord histórico en cuanto a tamaño.

La llegada de las grandes tecnológicas estadounidenses está transformando las antiguas creencias en el mercado crediticio de la zona del euro. En una economía históricamente basada en la banca, los emisores e inversores solían percibir que los mercados de bonos corporativos de la zona del euro carecían de la amplitud y profundidad necesarias para respaldar grandes emisiones. Durante el período de flexibilización cuantitativa, cuando los bancos centrales adquirieron bonos soberanos y corporativos, esta percepción comenzó a cambiar gradualmente. El mercado de bonos corporativos de la zona del euro amplió su red de emisores y se convirtió en una plataforma más fiable para financiar grandes inversiones. Las emisiones de esta magnitud indican que la zona del euro puede absorber por sí sola operaciones de bonos corporativos de gran envergadura.

Las empresas tecnológicas de gran escala están expandiendo el alcance del mercado de bonos corporativos de la zona del euro mediante la introducción de vencimientos más largos, una mayor exposición al sector tecnológico y deuda con mejor calificación crediticia. En primer lugar, las grandes tecnológicas estadounidenses emiten bonos con vencimientos significativamente más largos que otros sectores económicos. Esto contribuye a la formación del tramo largo de la curva de rendimientos, que los emisores corporativos nacionales utilizan con menos frecuencia. En segundo lugar, la creciente presencia de las empresas de hiperescala en los mercados primarios —y su inclusión en los índices de referencia— ofrece a los inversores en bonos una mayor exposición al sector tecnológico. Esto es especialmente relevante en Europa. El peso del sector tecnológico en los índices de referencia de la zona euro sigue siendo aproximadamente tres veces inferior al de los índices estadounidenses comparables.

Las empresas de hiperescala han introducido deuda con mejor calificación en el mercado de bonos corporativos de la zona euro. Dado que la actual oleada de emisión de deuda aún se encuentra en sus primeras etapas, estas empresas presentan balances sólidos, lo que se traduce en evaluaciones favorables por parte de las agencias de calificación crediticia (a menudo AA- o superior). Este rango complementa el panorama de la zona euro, donde la mayoría de los emisores corporativos se sitúan en la categoría A a BBB. Sin embargo, dado que la IA es un sector nuevo, la forma en que las agencias de calificación lo abordan puede basarse en supuestos sobre el crecimiento futuro de los ingresos y el apalancamiento que podrían no resistir el paso del tiempo, lo que aumenta la vulnerabilidad a una valoración incorrecta del riesgo crediticio.

¿Existe riesgo de desplazamiento?

Los inversores activos en bonos corporativos con grado de inversión denominados en euros desempeñan un papel fundamental en la financiación de las inversiones de capital de las grandes empresas tecnológicas estadounidenses. Pero, ¿significa esto que hay un interés sustancialmente menor en los bonos emitidos por empresas de la zona euro? El análisis de datos y la inteligencia de mercado sugieren que no ha sido así durante esta primera oleada de emisiones y que la adaptación ha sido beneficiosa.

Los inversores mantuvieron una fuerte demanda de bonos de grandes empresas tecnológicas denominados en euros hasta mediados de 2026. Posteriormente, el apoyo se debilitó y las ratios de cobertura —una medida de la demanda de los inversores en relación con la oferta de un nuevo bono— comenzaron a descender. Sin embargo, esto probablemente reflejó una normalización, a medida que los inversores reevaluaron su compensación de riesgo ante la perspectiva de flujos continuos de emisiones a largo plazo. Por el contrario, las ratios de cobertura de los emisores de la zona euro se mantuvieron sólidos y prácticamente sin cambios a lo largo de 2026. 

Los inversores también comenzaron a adaptarse, exigiendo una mayor compensación por los riesgos asociados a la deuda de los hiperescaladores. Los diferenciales de crédito de estas empresas han empezado a aumentar ante las noticias de un mayor gasto de capital previsto relacionado con la IA y un mayor número de anuncios de emisiones. En todos los segmentos de vencimiento, los inversores exigen una prima de riesgo creciente para absorber la oferta y afrontar la mayor incertidumbre sobre las perspectivas de beneficios a medio plazo.

A pesar de esta evaluación inicial tranquilizadora, las grandes tecnológicas estadounidenses podrían elevar los costos de endeudamiento para todos los sectores a medida que acumulan deuda y representan una proporción creciente de los mercados de bonos, con un posible efecto indirecto en el segmento soberano y supranacional del mercado de bonos. Esto dependería en parte de si el 'pastel' de los inversores es fijo, con las grandes tecnológicas acaparando una porción mayor, o si pueden expandirse para absorber la emisión adicional. 

Los efectos indirectos podrían producirse a través de tres canales principales:

  • Primero, la oferta es importante. La magnitud de la oferta de nuevos bonos por parte de las grandes tecnológicas podría presionar el apetito de los inversores. Esto podría obligar a las hiperescaladoras —y a otras empresas con calificaciones similares— a ofrecer bonos a precios más bajos con mayores diferenciales de rendimiento. La expectativa de una oferta de bonos aún mayor en el futuro amplifica este efecto, ya que los inversores podrían ser reacios a aceptar el nivel actual de diferencial si esperan diferenciales aún mayores en el futuro.
  • Segundo, los inversores tienen balances y límites de cartera finitos. Pueden reducir sus tenencias de otros bonos para dar cabida a las grandes emisiones de las hiperescaladoras. Esto podría generar un efecto de desplazamiento que eleve los costes incluso para emisores de sectores no relacionados. La exposición de los inversores de la zona euro a la deuda de las hiperescaladoras sigue siendo relativamente pequeña por ahora, pero está creciendo rápidamente. Las hiperescaladoras representaron el 15% del aumento de las tenencias nacionales de bonos corporativos denominados en euros en marzo de 2026, con una fuerte demanda por parte de fondos de pensiones y aseguradoras. Para estos inversores que buscan activos de alta calidad y a largo plazo, la deuda de las hiperescaladoras puede parecer una alternativa viable a algunos valores considerados refugio seguro.
  • En tercer lugar, la mecánica de los índices de bonos puede amplificar el efecto. A medida que las hiperescaladoras ganan peso en los índices de bonos, los inversores pasivos que replican índices de referencia pueden reequilibrar automáticamente sus carteras hacia ellas, intensificando la presión sobre otros bonos e influyendo aún más en los diferenciales.

La creciente presencia de las hiperescaladoras puede aportar diversificación y crecimiento al mercado de bonos corporativos de la zona euro. Por el momento, los efectos indirectos en el acceso de otros emisores corporativos a la financiación en el mercado siguen siendo limitados, y el impacto en las carteras de los inversores no es sustancial. En EEUU, la demanda de financiación a largo plazo impulsada por la IA ha contribuido al reciente aumento de los rendimientos reales a largo plazo. Hasta el momento, no se observan efectos indirectos similares en la zona del euro, lo que refleja una menor emisión de bonos por parte de las grandes tecnológicas y la solidez de los mercados de bonos soberanos.

Sin embargo, esto podría ser solo el comienzo de una ola de financiación de proporciones sin precedentes que podría transformar radicalmente los mercados de bonos, incluso en la zona del euro, obligando a emisores, intermediarios e inversores a adaptarse. Si bien la dinámica de esta adaptación es incierta, la magnitud de las futuras necesidades de financiación de las empresas tecnológicas de gran envergadura, junto con las expectativas de unos beneficios sostenidos pero inciertos, justifica un seguimiento exhaustivo. Los posibles efectos indirectos internacionales, el rápido aumento del apalancamiento (especialmente si se empiezan a utilizar otros mercados de deuda menos transparentes) y las implicaciones más amplias para el funcionamiento de los mercados financieros de la zona del euro exigen una atención especial.

BeHappy: qué startups sobrevivirán cuando pase el entusiasmo

Por otra parte, la IA se ha convertido en la vertical de mayor crecimiento dentro del sector tecnológico español. A la vez que España vive un momento de expansión en las empresas dedicadas a esta tecnología, el ecosistema inversor se pregunta cada vez más cuántas de estas compañías conseguirán convertirse en empresas sostenibles cuando disminuya el entusiasmo inicial alrededor de la IA. La preocupación por una posible burbuja existe. 

Según el AI Index Report 2025 de Stanford, la inversión privada mundial en IA generativa alcanzó los 33.900 millones$ en 2024, un 18,7% más que el año anterior y más de ocho veces por encima del nivel registrado en 2022. El interés inversor continúa, aunque el rápido auge del sector obliga a analizar cada proyecto con mayor profundidad y a asumir que una parte de las compañías creadas durante este ciclo tendrá dificultades para consolidarse.

España refleja bien esa tensión: aparece entre los países europeos con mayor actividad en creación de startups vinculadas a IA, aunque lejos de los grandes polos como Reino Unido, Alemania o Francia. Esto significa que crece el número de empresas que construyen alrededor de la IA al mismo tiempo que gran parte de la adopción empresarial continúa en una etapa temprana. Cerca del 20% de las compañías encuestadas por el Banco de España utiliza ya estos sistemas y, en muchos casos, su aplicación sigue siendo experimental.

Desde BeHappy Investments, vehículo de inversión de impacto social, explican que “existe mercado y existe interés. Queda por comprobar qué soluciones consiguen integrarse de manera suficientemente profunda en sus clientes como para generar ingresos recurrentes y construir una ventaja que permanezca cuando la tecnología se normalice”.

Durante la primera etapa del boom bastaba en ocasiones con demostrar que una tecnología podía hacer algo nuevo. Ahora empieza a importar cuánto mejora un proceso, cuánto está dispuesto a pagar el cliente y qué capacidad tiene una compañía para defender su posición cuando aparecen competidores que utilizan herramientas similares.

La propia evolución de la IA está acelerando este cambio. Crear un producto tecnológico requiere hoy menos tiempo y menos recursos que hace unos años. Esa facilidad ha ampliado la capacidad de experimentar y también ha multiplicado los ‘side projects’. “Hay fundadores que prueban varias ideas de manera simultánea, lanzan productos en cuestión de semanas y cambian rápidamente de mercado cuando una propuesta no obtiene tracción. Esa velocidad puede generar innovación, aunque también introduce una cuestión relevante para quien invierte en fases tempranas. Hasta qué punto existe un compromiso real con la compañía que está buscando financiación”, señala Miguel Ángel Rodríguez Caveda, CEO de BeHappy Investments.

En una startup joven, el equipo continúa siendo una parte fundamental de la decisión de inversión. Cuando todavía hay pocos ingresos y un historial limitado, buena parte de la tesis depende de la capacidad del fundador para dedicar años a resolver el mismo problema. Un exceso de proyectos paralelos puede hacer más difícil interpretar ese compromiso. La facilidad para construir permite probar más ideas, pero levantar una empresa sigue exigiendo concentración y voluntad de permanecer cuando desaparece la novedad inicial.

“El contexto de mercado actual nos obliga a ser cada vez más selectivos. La tecnología permite construir y probar ideas con una velocidad enorme, pero para invertir necesitamos entender qué problema merece realmente años de trabajo, qué equipo está comprometido con resolverlo y qué compañía puede transformar esa ventaja inicial en un negocio con recorrido”, recalca Rodríguez Caveda.

El exceso de proyectos alrededor de la IA convive con otra realidad. Las compañías que consigan demostrar que existe un negocio detrás de la tecnología necesitarán cantidades crecientes de capital para competir. Ese problema resulta especialmente importante para Europa. La financiación de capital riesgo destinada a IA en el continente representa alrededor del 6% del total mundial, según la Comisión Europea. Incluso las empresas europeas que consiguen crecer continúan expuestas a terminar en manos de compradores extranjeros por la falta de fondos capaces de acompañarlas en fases posteriores.

Impulso a los agentes de IA

La cuestión afecta directamente al desarrollo del ecosistema español. Crear más startups aumenta las posibilidades de encontrar proyectos capaces de construir compañías relevantes, pero esa base empresarial tendrá poco recorrido si el capital disponible desaparece precisamente cuando las mejores empiezan a necesitarlo para crecer. Europa necesita atraer más inversión privada y generar vehículos capaces de asumir tickets mayores durante más tiempo. “España tiene una oportunidad evidente para participar en este ciclo tecnológico. El crecimiento del último año demuestra que existe talento dispuesto a construir. El siguiente paso será conseguir que una parte suficiente de esas compañías supere la etapa de experimentación, encuentre capital para seguir creciendo y mantenga el foco durante el tiempo necesario para convertir una buena oportunidad tecnológica en una empresa capaz de permanecer”, concluyen desde BeHappy Investments.

UBS vaticina un nuevo ciclo de productividad

"Si la IA resulta ser la próxima tecnología de propósito general, de forma similar a la revolución de las tecnologías de la información y la comunicación que comenzó en la década de 1980, podría marcar el inicio de un nuevo ciclo de productividad", subraya Dean Turner, economista jefe para la Eurozona y el Reino Unido en UBS Global Wealth Management.

"Las restricciones de oferta y la demanda estructural derivada de la electrificación, la inversión en redes eléctricas y el gasto en infraestructuras deberían respaldar los precios de determinados metales industriales hasta 2027. Esta perspectiva también asume una actividad industrial global resiliente en general", opinan Giovanni Staunovo, estratega, y Dominic Schnider, responsable global de Divisas y Materias Primas.

La IA no para

Anthropic ha presentado el Model Hardware Standard (MHS), una especificación para que los agentes de IA operen instrumentos físicos de laboratorio y de fabricación. Permite a un agente de IA manejar varios instrumentos en paralelo: microscopios, manejadores de líquidos, brazos robóticos, lectores de microplacas, termocicladores y centrifugadoras.

Al mismo tiempo, Anthropic negoció comprar la empresa de chips MatX por 7.000 millones$, aunque luego retiró su oferta. La operación, aunque se haya frustrado, muestra que las firmas de IA quieren fabricar su propio silicio.

Los day traders de Corea del Sur huyen de los ETF que doblan la apuesta a Samsung Electronics y SK Hynix, entre otros fabricantes de chip. Son ETF apalancados de chips (multiplican por dos el movimiento diario de la acción). Su patrimonio cae de 11.400 millones$ a 5.000 millones desde junio. El volumen negociado cae al 4% del pico de junio y agosto registra su primera salida neta mensual. Hay un factor coyuntural: el regulador de los mercados de Corea del Sur obliga, desde el 19 de agosto, al inversor minorista a hacer un curso de trading si quiere colocar dinero en esos productos. Pero también muestra el enfriamiento del interés por los chips, la memoria y los semiconductores, que puede extenderse a otras empresas no coreanas.

Por su parte, Cisco despliega su asistente de IA entre sus 90.000 empleados. MyAgent llega a toda la plantilla de golpe, sin plan piloto por departamentos. Es de los primeros despliegues internos a esa escala en una empresa que no es de IA, y sirve de referencia para quien esté midiendo cuánto tarda una organización grande en adoptar la herramienta.

Cirujanos británicos operaron un tumor de hipófisis con un sistema del University College de Londres vigilando la cámara quirúrgica en tiempo real y señalando arterias y nervios ópticos que había que esquivar. El paciente recuperó la visión en días. Otro avance de los agentes de IA, en este caso en medicina.

Airbus busca comprador para su unidad espacial de EEUU, la planta de Merritt Island (Florida) con unos 200 empleados, ya que quiere concentrar la fabricación de satélites en Europa. 

Vidiv conecta la antigua cabina telefónica con la IA

VIDIV, compañía tecnológica desarrolladora de agentes de voz con IA para automatizar la comunicación y los procesos de las empresas, será la IA que habite en 2147, la antigua cabina de teléfonos de Divina Machina en IFA Berlín (del 4 al 8 de septiembre) y que permite mantener conversaciones con cualquier usuario sin necesidad de disponer de un guion. 

Divina Machina, constituido por Cristobal Olmedo -en la parte creativa- y Kurt Sommer -como director de operaciones-. aporta la dirección creativa, el concepto, la narrativa y el diseño de la experiencia; Vidiv por su parte se centra en aportar la tecnología y la infraestructura de agentes de IA de voz. 

En una antigua cabina de teléfonos rodeada por musgo, los usuarios podrán interactuar con Gaia, una IA 100% conversacional, sin guiones preestablecidos y en diferentes idiomas. “Donde cada persona podrá entrar en la cabina y hablar con Gaia de lo que quiera y en su propio idioma: inglés, español, turco, alemán, japonés”, señala Cristóbal Olmedo, Director Creativo de Divina Machina. 

Elusuario accede a la cabina, descuelga y con sólo apenas las dos o tres primeras palabras la IA de Vidiv identifica al instante en qué idioma le está hablando para responder en ese mismo. A partir de este instante, el usuario puede mantener una conversación natural del tema que elija. No hay guiones. Puede ser de tecnología o de futbol, de política o de horticultura. Gaia está entrenada para mantener conversaciones abiertas y en tiempo real conservando una personalidad, una memoria y un contexto narrativo propios.

El proyecto 2147, presentado por Divina Machina by Vidiv, fue Premio Nacional de Diseño en Chile en 2025 y nombrada como tecnología emergente en la Milano Fashion Week de 2025. Ha estado expuesto en Sónar+D 2026 de Barcelona. 

30Jul

Para desarrollar una IA de confianza y no depender de los hiperescaladores de EEUU, es necesaria una infraestructura que garantice la seguridad, la transparencia y el control desde el primer momento, advierte Holger Pfister, vicepresidente para la región DACH en SUSE.

Miguel Ángel Valero

El 2 de agosto entran en vigor disposiciones clave de la AI Act en la Unión Europea, como las obligaciones de transparencia y etiquetado, así como los requisitos para los proveedores y operadores de sistemas de IA de alto riesgo. "Hoy ya no nos preguntamos si necesitamos una regulación sobre la IA, sino: ¿sobre qué infraestructura podemos aplicar de forma fiable esas normas?", señala Holger Pfister, vicepresidente para la región DACH en SUSE. Para desarrollar una IA de confianza, es necesaria una infraestructura que garantice la seguridad, la transparencia y el control desde el primer momento. Requisitos como la trazabilidad, la seguridad de los datos o la capacidad de auditoría no pueden cumplirse únicamente a nivel de la aplicación; deben estar integrados en toda la infraestructura tecnológica y de nube. Quien no controle la infraestructura difícilmente podrá cumplir de forma sostenible con las exigencias regulatorias de la IA.

Por ello, el AI Act también se convierte en un impulso para la soberanía digital y complementa la reciente propuesta legislativa presentada por la Comisión Europea: el EU Cloud and AI Development Act (CADA). En este contexto, la soberanía digital no significa aislamiento, sino libertad de elección, interoperabilidad y la capacidad de tomar decisiones tecnológicas de forma independiente y con una visión a largo plazo, en función de los propios intereses. 

Los estándares abiertos y el software de código abierto desempeñan un papel fundamental en este proceso. Aportan transparencia, evitan la dependencia de soluciones propietarias de los grandes hiperescaladores y permiten innovar sobre una base sólida y preparada para el futuro. Estas experiencias ponen de manifiesto una tendencia que va mucho más allá de proyectos concretos: el debate sobre la inteligencia artificial no puede centrarse únicamente en los modelos, las aplicaciones y la regulación. La verdadera cuestión estratégica es sobre qué infraestructura operarán las empresas europeas su IA en el futuro. Porque es precisamente ahí donde se decidirá si la innovación, el cumplimiento normativo y la resiliencia pueden ir de la mano de forma sostenible.

"Por ello, el AI Act es mucho más que una regulación. Es un mandato para construir el futuro digital de Europa sobre una base tecnológica sólida. Las infraestructuras abiertas, soberanas y resilientes para la nube y la inteligencia artificial no solo crean las condiciones necesarias para desarrollar una IA conforme a la normativa, sino que también refuerzan la capacidad de innovación, la competitividad y la independencia digital. Europa tiene la oportunidad de demostrar que la confianza y la innovación no son conceptos opuestos, sino complementarios", concluye Holger Pfister.

Substrate AI crea una Socimi para sus centros de datos e infraestructuras de IA

Substrate AI, compañía española especializada en IA y tecnologías avanzadas, anuncia la constitución de AI european infrastructure Socimi, vehículo especializado para desarrollar los proyectos de infraestructura necesarios para la expansión de su ecosistema de IA, empezando por su proyecto de Talavera de la Reina. La nueva sociedad permitirá separar la gestión de los activos inmobiliarios asociados a las infraestructuras tecnológicas del negocio operativo de IA, creando una estructura más eficiente para abordar proyectos de AI como centros de datos, instalaciones de computación avanzada y otros activos estratégicos y permitiendo la entrada de inversores interesados en aprovechar las rentabilidades que se obtienen del alquiler de estas infraestructuras de IA.

Entre los inversores de la SOCIMI se encontrará Substrate AI lo que demuestra su confianza en este nuevo vehículo que asumirá el desarrollo, adquisición, promoción y gestión de los activos inmobiliarios necesarios para la construcción de las infraestructuras, mientras que Substrate AI continuará centrando su actividad en el desarrollo tecnológico, la operación de su plataforma de inteligencia artificial y la prestación de servicios basados en IA a través de su ecosistema Serenity.

Esta SOCIMI cuenta con Gómez-Acebo & Pombo como Asesor Legal, Armanext como Asesor Registrado y Link Securities SV como entidad agente y colocador.

"Con este paso iniciamos, con un vehículo de Real State, el despliegue de la infraestructura de Substrate AI con Talavera de la Reina como proyecto insignia. Esta infraestructura dará soporte a nuestros clientes con un enfoque a la venta de tokens generados con nuestros LLM Orion, y no a la venta de computación/ hora que consideramos que no aporta valor añadido y se está convirtiendo en una commodity", apunta Lorenzo Serratosa, CEO de Substrate AI.

La constitución de la socimi representa un paso estratégico dentro del plan de expansión de Substrate AI, reforzando su apuesta por la creación de infraestructuras propias que permitan responder a la creciente demanda de capacidad de computación, almacenamiento y servicios avanzados de IA.

Fresno: la IA ahorra 5 horas de trabajo al día

La implantación de Microsoft 365 Copilot en Fresno, consultora especializada en el ámbito social que trabaja con administraciones públicas, organizaciones sociales y otros actores para impulsar la transformación social mediante estrategias, políticas públicas y proyectos innovadores basados en evidencias, ha contado con el acompañamiento de Prodware Group, multinacional europea de transformación digital y soluciones basadas en IA. Junto con Prodware, Fresno diseñó un enfoque estructurado que combinó tecnología, formación práctica y acompañamiento continuo para incorporar Microsoft 365 Copilot en los flujos de trabajo diarios.

La herramienta —que combina grandes modelos de lenguaje (LLM) con Inteligencia Artificial generativa y los datos propios de cada organización— se integró de forma nativa en aplicaciones como Word, Excel, Outlook, Teams, SharePoint y OneDrive, sin que los equipos tuvieran que cambiar de entorno de trabajo. Copilot actúa soasí como un asistente virtual que facilita la generación de contenidos, el análisis de información, la automatización de procesos y la gestión del conocimiento.

“La implantación de Microsoft 365 Copilot ha supuesto un punto de inflexión en nuestra forma de trabajar. Hemos pasado de un uso más tradicional de las herramientas digitales a integrar la IA totalmente en nuestros procesos diarios, lo que nos ha permitido ganar agilidad, mejorar la calidad de nuestro trabajo y dedicar más tiempo a las tareas que realmente aportan valor a nuestros clientes y proyectos”, explica Alia Chahin, directora de Transformación Estratégica y Sostenibilidad en Fresno.
Resultados tangibles desde la primera semana

El proyecto ha dejado resultados concretos desde el primer momento: activación del 100% de los usuarios desde la primera semana y un crecimiento del 51% en el uso de la herramienta en solo siete días, pasando de 1.409 a 2.124 prompts. El 85% de los usuarios se mantiene activo, lo que refleja una adopción sólida y sostenida en el tiempo. En el día a día, los equipos han empezado a automatizar tareas recurrentes —redacción de documentos, preparación de presentaciones, gestión del correo electrónico—, liberando tiempo para el análisis, la toma de decisiones y el desarrollo de propuestas estratégicas, con una mejora en la consistencia y calidad de los entregables. El 64% de los usuarios reporta ahorros de entre 1 y 5 horas en sus tareas diarias, especialmente en generación de contenidos (96%), búsqueda y síntesis de información (82%) y preparación de reuniones (54%). La satisfacción del cliente se sitúa por encima de 4,3 sobre 5, con un 100% de asistencia a las sesiones formativas.

Según Chus Llorente, directora general de Negocio de Prodware, “la IA no es solo una tendencia tecnológica, sino una oportunidad real para transformar la manera en que las organizaciones trabajan y generan valor. El proyecto realizado junto a Fresno es un claro ejemplo de cómo Microsoft 365 Copilot puede integrarse de forma natural en el día a día de los equipos, impulsando su productividad y facilitando una toma de decisiones más ágil y basada en información”.

Precisamente, Microsoft batió las previsiones en su cuarto trimestre fiscal con un beneficio por acción de 4,74$ e ingresos de 90.010 millones, frente a los 4,24 dólares y 87.610 millones esperados. Azure disparó sus ventas un 43%, superó los 100.000 millones anuales, y Microsoft Cloud facturó 59.300 millones, un 27% más. Satya Nadella destacó que Microsoft 365 Copilot ya supera los 30 millones de licencias de pago, mientras el mercado sigue pendiente del gasto en lA.

Meta no convence por el fuerte gasto en IA

La guía de Meta Platforms no convence ya que espera ingresos de entre 61.000 millones y 64.000 millones, por debajo de lo esperado. El beneficio neto bajó un 14% , hasta 15.800 millones, mientras los gastos se dispararon un 55%. Mark Zuckerberg defendió el fuerte gasto  y elevó el suelo del capex para 2026 hasta 130.000 millones$. Thomas Monteiro analista senior de Investing.com sobre los resultados de Meta en el T2 2026Resultados de Meta T2 2026: Thomas Monteiro, analista senior en Investing.com, subraya que "el informe de Meta repite lo que vimos con Alphabet y Tesla la semana pasada: fuerte crecimiento de ingresos, pero un gasto que crece aún más rápido. El mercado está reajustando el precio ante un deterioro en las perspectivas de flujo de caja libre, y en un entorno de mayor costo de capital, eso no cae bien".

Para poner en contexto, el pequeño flujo de caja libre positivo de este trimestre probablemente sea el pico antes de que el ciclo de inversión lo empuje a la baja, posiblemente a terreno negativo el próximo año. Incluso dejando de lado los cargos únicos legales y de indemnizaciones, los márgenes están presionados por el costo de la propia expansión, con la depreciación subiendo el  46% y el gasto en I+D subiendo el 65% por la contratación para Superintelligence, ambos creciendo más rápido que los ingresos. Las propias proyecciones de Meta coinciden, al elevar el límite inferior de su guía de gastos y ajustar levemente al alza su tasa impositiva.

La combinación de financiamiento también está cambiando, y no de forma positiva. Meta emitió casi 25.000 millones$ en deuda este trimestre y no recompró acciones, una reversión respecto a los 10.000 millones que devolvió hace un año, lo que deja que el negocio publicitario cargue con el gasto hasta que lleguen los retornos de la IA. La verdad más dura es que incluso una publicidad sólida no alcanza dado el panorama de gastos. Los ingresos crecieron el 27% con los precios subiendo el 12% gracias a una mejor segmentación con IA, pero el gasto crece todavía más rápido, por lo que el negocio central ya no logra seguirle el ritmo a la expansión que financia. "Dadas las circunstancias, no me sorprendería ver a Zuckerberg recurrir a un nuevo 'año de eficiencia', esta vez apuntando al gasto en IA", apunta el experto de Investing.com.

El software de cadena de suministro se sale del guion. Manhattan Associates se dispara un 25% en el Nasdaq tras batir objetivos de beneficios y de ingresos en el segundo trimestre y subir las previsiones de todo el año. En cambio, Vertiv, que hizo lo mismo (superar beneficios e ingresos) cae el 16%, porque el crecimiento orgánico se quedó en el 17,8% cuando se esperaba el 23,6%. En la infraestructura de IA no basta con crecer, hay que hacerlo mucho.

Dos problemas para la IA: la energía nuclear y la deuda

La industria calcula que revivir la energía nuclear y construir los reactores necesarios para satisfacer la demanda energética de la IA y de los  centros de datos exige 250.000 millones$ anuales de inversión. Es el precio que hay que pagar para que los servidores de Microsoft, Google o Amazon puedan entrenar modelos sin quedarse a oscuras ni quemar carbón. El cuello de botella de la IA ya no es conseguir los chips de Nvidia, sino encontrar dónde enchufarlos. Las tecnológicas están firmando cheques en blanco para asegurarse megavatios a décadas vista. Y claro, el dinero fluye directo hacia todo el ecosistema nuclear. Hay una fiesta montada en los proveedores del sector. Mineras de uranio, empresas de ingeniería que levantan las plantas y las utilities reguladas son las que van a cobrar esa cuenta milmillonaria.

Por otra parte, las grandes tecnológicas emiten deuda a un ritmo récord para financiar la IA y ya pagan yields cada vez más altos. Hasta hace poco, a las grandes tecnológicas les regalaban el dinero. Pero la fiesta del crédito barato se está acabando justo cuando más lo necesitan. Las gigantes de la IA están emitiendo bonos a un ritmo histórico para poder pagar sus faraónicos centros de datos. El problema es que el inversor de renta fija ya no se fía a ciegas y se ha puesto selectivo: les están exigiendo yields (rendimientos) cada vez más altos para prestarles esos miles de millones. 

El bono corporativo pide más prima de riesgo. Si financiarse cuesta más caro, el retorno final de esos mastodónticos proyectos de IA baja. Y si los números no salen, el mercado castiga a las acciones de los que más se apalancan. El coste del capital importa, y mucho. Vigila los márgenes de crédito de los grandes hyperscalers (Amazon, Microsoft, Google). Si la deuda se encarece, su margen de error en la IA se reduce al mínimo.

16Jul

La Reserva Estratégica de Petróleo de EEUU cae a su nivel más bajo en casi 40 años. Es el colchón que el país guarda para emergencias, y llega medio vacío justo cuando vuelven los conflictos a Oriente Medio.

Miguel Ángel Valero

Cuando todo el mundo está comprado hasta las cejas, empieza el nerviosismo. Eso es justo lo que asoma en la última encuesta de gestores de Bank of America. El dinero que los grandes fondos guardan sin invertir, su caja, ha caído al 3,6% de lo que gestionan, desde el 4,1%. Muy cerca del mínimo de este siglo. Bank of America tiene una regla sencilla: cuando esa caja baja del 4 por ciento, salta una señal de venta. ¿El motivo? Si los gestores ya han metido casi todo en Bolsa, no les queda pólvora para seguir comprando y empujar los precios. 

La encuesta, hecha entre 181 gestores que mueven 484.000 millones$, muestra además el ánimo más alcista desde febrero: un récord del 54 por ciento no ve recesión. Y el histórico avisa. En las 16 veces anteriores que la caja bajó a este nivel desde 2002, la Bolsa mundial cayó de media un 1% en las dos semanas siguientes. Por tanto es una señal táctica de cautela, no de pánico. Con el optimismo tan disparado y la caja tan vacía, cualquier susto se amplifica. Si vas cargado de renta variable, y sobre todo de tecnológicas de alto vuelo, toca revisar riesgos, no perseguir el último rally.

Mientras, otro dato preocupante: la Reserva Estratégica de Petróleo de EEUU cae a su nivel más bajo en casi 40 años. Es el colchón que el país guarda para emergencias, y llega medio vacío justo cuando vuelven los conflictos a Oriente Medio. Menos margen de maniobra si el crudo se dispara: atención al petróleo y a las energéticas.

Porque las hostilidades continúan en el estrecho de Ormuz, con nuevos ataques por ambas partes y escasa visibilidad sobre el avance de las negociaciones. No obstante, Trump señaló que una ciudadana estadounidense encarcelada por el régimen iraní ha sido liberada, agradeciendo públicamente este gesto. 

El tránsito marítimo se mantiene en torno al 10% del volumen habitual y, aunque no ha regresado a una situación de bloqueo total, sigue estando lejos de una normalización. Las compañías navieras están comenzando a recomendar a sus flotas que eviten la ruta por Omán.

Además,  Trump presiona a las empresas de defensa para disparar la producción de armamento. Las guerras de Ucrania y Oriente Medio han vaciado los almacenes de misiles de EEUU. Y Trump quiere rellenarlos ya. En una cumbre de defensa en Pensilvania, el presidente apretó a los jefes de la industria para acelerar la fabricación de misiles, barcos, helicópteros y drones. El Pentágono está usando contratos a largo plazo para atraer inversión privada, unos 20.000 millones, en armas de alta demanda como los Patriot. Lockheed va a triplicar la producción de interceptores Patriot y se llevó un contrato de sistemas THAAD de hasta 35.000 millones a siete años; RTX se embolsó casi 400 millones en misiles AMRAAM. 

Pero montar fábricas de armas no es abrir un grifo. Los expertos calculan de dos a cuatro años para reponer inventarios. El dinero y los pedidos están; la capacidad, todavía no. Sobre la mesa, además, un presupuesto de defensa de 1,5 billones para 2027, pendiente del Congreso. Viento de cola estructural para el sector de defensa. Lockheed, RTX y General Dynamics tienen cartera de pedidos para años, no para meses. Es de los pocos sectores donde la demanda la garantizan los gobiernos, no el consumidor.

Los resultados de la IA 'pasan' de Ormuz

Todo esto no afecta al inicio de la temporada de resultados, que está siendo muy positivo. En EEUU, los grandes bancos han sorprendido favorablemente, mientras que las empresas que conforman la base de la cadena de valor de los semiconductores también han presentado cifras sólidas. 

ASML anunció en sus resultados una revisión al alza de sus previsiones de ventas para este año, situándolas entre 43.000 millones€ y 45.000 millones, frente a los 39.500 millones que estimaba el consenso de mercado. Además, registró un crecimiento del beneficio del  27 % interanual y mantiene márgenes netos superiores al 30%. 

Taiwan Semiconductor Manufacturing Company (TSMC) ha registrado un crecimiento de las ventas del 36 %, márgenes netos del 55 % —los más altos de su historia— y ha señalado que la demanda sigue mostrando fortaleza. Como consecuencia, ha elevado sus previsiones de inversión para este ejercicio hasta los 64.000 millones$, 4.000 millones más de lo previsto a comienzos de año. También incrementará su inversión en EEUU en otros 100.000 millones durante los próximos años.

Aehr Test Systems, una empresa de pequeña capitalización que fabrica equipos para testar chips, se disparó en Bolsa tras presentar una cartera de pedidos récord y prometer que triplicará ingresos montada en la ola de la IA.

3M se alía con Microsoft para meter su tecnología en los centros de datos de IA. Una centenaria de los Post-it y el papel de lija, subida a la ola de la IA. Suena raro, pero tiene toda la lógica. Microsoft Azure será el primer gran proveedor de nube en usar la fibra óptica de 3M, Expanded Beam Optical, resistente al polvo. unos cables especiales que permiten montar los centros de datos de IA más rápido y con menos fallos. A cambio, 3M usará las herramientas de IA de Microsoft para automatizar su propia casa, desde comprobar el crédito de un cliente hasta perseguir facturas atrasadas. Microsoft acelera sus centros de datos y 3M se moderniza por dentro.

La industria de toda la vida, la que fabrica cosas físicas, buscando enchufarse al negocio que más dinero mueve ahora. El mercado aplaudió el movimiento y la acción subió un 2,5% en la apertura. Es otra prueba de que el gasto en infraestructura de IA no afloja, y de que ya no solo llena los bolsillos de Nvidia y los chips. Cada proveedor que entra en la cadena, materiales, fibra, refrigeración, se recalifica y se dispara en Bolsa.

Alibaba sube en Bolsa el 5% tras apuntarse a la fiesta de Apple. Será su socio en el despliegue de Apple Intelligence en China, después de que el servicio superara el gran obstáculo regulatorio en el país.

UBS: los beneficios de las empresas del S&P 500 crecerán el 28%

El ciclo de inversión en IA seguirá desplegándose durante los próximos trimestres, una noticia muy positiva para la inversión en Bolsa. La tensión en Ormuz no debería eclipsar una realidad cada vez más evidente: nos encaminamos hacia otro trimestre de crecimiento de beneficios a doble dígito a ambos lados del Atlántico (+24% en EEUU y +15% en Europa).  Cualquier corrección de mercado motivada por tensiones en Ormuz será una oportunidad dentro de un ciclo de capex que sigue mostrando una notable solidez.

Las acciones estadounidenses avanzaron por segundo día consecutivo el miércoles 15 de julio, después de que el dato del Índice de Precios de Producción de EEUU, más suave de lo esperado, ofreciera un nuevo alivio a los inversores preocupados por la inflación y el endurecimiento de la política de los bancos centrales. Aun así, Irán y EEUU continuaron intercambiando ataques, y se reanudó el bloqueo naval estadounidense a todo el tráfico marítimo iraní hacia y desde sus puertos y zonas costeras.

Para la renta variable, esto significa que, aunque la dinámica geopolítica pueda provocar retrocesos coyunturales, los resultados empresariales deberían seguir siendo el principal motor del rendimiento durante el resto del año. De hecho, con la temporada de resultados del segundo trimestre en EEUU arrancando con sólidas sorpresas positivas, "esperamos otra ronda de resultados fuertes en las próximas semanas. Prevemos que el crecimiento de los beneficios del S&P 500 se acelere hasta alrededor del 28% en el periodo de tres meses, y los 11 sectores del mercado parecen encaminados a reportar un aumento de beneficios. La inversión en infraestructura de IA se mantiene sólida. Las condiciones de negocio en los sectores cíclicos están mejorando. El gasto de los consumidores sigue siendo sólido", explican  en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que el fuerte crecimiento de los beneficios en todos los sectores debería seguir impulsando al alza las acciones estadounidenses durante los próximos seis a doce meses, y esperamos que el S&P 500 alcance los 8.200 puntos para junio del próximo año. Los inversores deberían asegurarse una exposición diversificada a medida que el liderazgo del mercado se amplía, y considerar estrategias de preservación de capital para gestionar los riesgos".

"Los precios del cobre en la LME se han suavizado en las últimas semanas, lo que refleja la incertidumbre en torno a los posibles aranceles de EEUU y el desmonte de operaciones vinculadas a la IA, más que cambios en los fundamentales del mercado físico subyacente. Mantenemos una visión constructiva sobre las perspectivas a largo plazo del cobre y esperamos que los precios coticen por encima de los 15.000 USD por tonelada métrica en los próximos trimestres", apunta Dominic Schnider, responsable global de Divisas y Materias Primas.

"Para los inversores con una perspectiva de más corto plazo, recomendamos revisar su exposición a las terapias genéticas y al Healthtech, y considerar uno de nuestros cinco temas principales, donde vemos oportunidades de entrada atractivas. Aunque nuestra visión a largo plazo para ambos se mantiene sin cambios, actualmente ocupan una posición más baja en nuestro modelo, y vemos mayor valor en nuestros cinco temas principales para los próximos seis a doce meses", añade Alexander Stiehler, responsable de Temas de Inversión a Largo Plazo.

"La economía espacial está lista para despegar, impulsada por una mayor financiación del sector privado, importantes avances en tecnología satelital, una demanda creciente en comunicaciones y seguridad, un sólido crecimiento en aplicaciones e industrias espaciales emergentes y, sobre todo, unos costes de lanzamiento significativamente más bajos", destacan Rolf Ganter, responsable de Renta Variable Europa, Ashim Thakur, analista, y Alexander Stiehler.

13Jul

Reino Unido supervisará a Amazon, Microsoft, Google y Oracle por su riesgo para el sistema financiero, al concentrar la infraestructura crítica de bancos y aseguradoras.

Miguel Ángel Valero

En medio de  la guerra desatada al demandar Apple a OpenAI por robo de secretos comerciales, Meta demuestra reflejos. Al día siguiente de estrenar una herramienta permitía generar imágenes usando contenido público de cuentas de Instagram, la avalancha de críticas por privacidad, incluida la de un sindicato de Hollywood, ha dado marcha atrás. "Nuestra intención era ofrecer una herramienta creativa útil y dar control a la gente", explica la empresa de Mark Zuckerberg. 

Esta cuestión es un recordatorio de que la carrera de la inteligencia artificial (IA) choca una y otra vez con la privacidad y los derechos de imagen, que son frenos regulatorios y reputacionales para toda la Big Tech.

Al accionista de Meta y del resto de tecnológicas, les recuerda también que el riesgo no es solo técnico: es legal. Cada tropiezo de este tipo alimenta las demandas de regular la IA, que pueden encarecer y ralentizar el gran motor de crecimiento del sector.

En ese sentido, Reino Unido ya ha anunciado que supervisará a Amazon, Microsoft, Google y Oracle por su riesgo para el sistema financiero, al concentrar la infraestructura crítica de bancos y aseguradoras. Es el primer paso regulatorio serio sobre los hyperscalers (AWS/Azure/GCP) y supone una amenaza para el relato de márgenes eternos de estas empresas-

Mientras, el 10 de julio Apple presentó ante un juzgado federal del norte de California una querella, en la que acusa a dos exempleados, hoy en OpenAI, de llevarse diseños de producto y procesos de fabricación para que el grupo de Sam Altman monte su propio hardware. Argumenta que más de 400 de sus antiguos trabajadores están ya en OpenAI. Pide indemnización y que dejen de usar su información.

La querella, que acusa a OpenAI de perpetrar una campaña para sustraer información sobre nuevos productos, evidencia la guerra entre los gigantes tecnológicos por anticiparse en el desarrollo de nuevos dispositivos integrados con IA al alcance de todos los clientes que puedan competir con el iPhone, intratable durante los últimos 20 años.

Hasta ahora, Apple no ha sido capaz de desarrollar un modelo de IA avanzado para incorporarlo a sus dispositivos. En 2024 firmó un acuerdo para que su asistente virtual, Siri, pudiera integrar el chatbot de OpenAI. En junio de 2026 anunció que integraría Gemini, la herramienta de Google, en sus dispositivos.

Para Apple, “el negocio de hardware de OpenAI ahora se asienta sobre cimientos muy inestables, podrido hasta la médula por su dependencia ilegal de secretos comerciales apropiados indebidamente”. En pleno proceso de relevo de Tim Cook por John Ternus, un hombre precisamente dedicado desde hace mucho tiempo al diseño de productos, Apple está trabajando en unas gafas, un colgante y otros dispositivos para el hogar integrados con tecnología IA. OpenAI, por su parte, tiene previsto lanzar en 2027 dispositivos que integren ChatGPT.

La demanda asegura que OpenAI solicitó a exempleados de Apple, e incluso a posibles candidatos, información sobre productos aún no lanzados, incluso que que acudan a las entrevistas con “piezas reales” de los nuevos prototipos para “mostrarlas y explicarlas”. También, que instruyó a los nuevos empleados sobre cómo eludir los procedimientos de seguridad de Apple. 

OpenAI ha captado a más de 400 antiguos trabajadores a Apple, lo que ha obligado a ésta a ofrecer generosas bonificaciones de retención. Tras conocerse la demanda de Apple, asegura en un comunicado que no tiene “ningún interés en los secretos comerciales de otras empresas” y que “seguirá centrada en el desarrollo de tecnología innovadora”.

En el sector se comenta que lo que busca Apple con la querella es tratar de impedir que  OpenAI construya un dispositivo capaz de plantar cara al iPhone. De paso, frenar la fuga de talento. Además, la demanda dificulta el proceso de salida a Bolsa de OpenAI, previsto para después de las vacaciones y con el que espera captar 100.000 millones$.

Todo el sector de la IA está pendiente del desenlace de este asunto, ya que condiciona muchas estrategias de las empresas, sobre todo las proveedoras de OpenAI y de Apple.