Billones$ emitidos con cupones del 3% y el 4% vencen en dos años y habrá que refinanciarlos al 7,5% e incluso al 9,5%. Las agencias ya vaticinan impagos cercanos al 4% este año. Mientras, el mayor fondo soberano del mundo venderá 800.000 millones$ en bonos del Tesoro de EEUU.
Miguel Ángel Valero
La crisis de la deuda pública de EEUU y el fallido rescate diseñado por el secretario del Tesoro, Scott Bessent, pasan factura a las empresas del país. Las empresas estadounidenses más endeudadas (las que emiten bonos catalogados como 'basura') pagan un coste de financiación disparado, con la rentabilidad del Tesoro en máximos de años. Las empresas con peor nota pagan hoy solo 2,75 puntos más que el bono seguro, cerca de mínimos históricos.
El problema es que billones$ emitidos con cupones del 3% y el 4% vencen en dos años y habrá que refinanciarlos al 7,5% e incluso al 9,5%. Las agencias ya vaticinan impagos cercanos al 4% este año.
Se recomienda vigilar el préstamo apalancado, la deuda a interés variable de empresas ya muy endeudadas. Como su factura sube al ritmo del tipo de interés oficial, si la Fed no afloja éste, las empresas 'zombis' (no son rentables, están muy endeudadas, y no cubren sus gastos financieros con sus beneficios operativos) se asfixian primero.
Esta situación perjudica sobre todo a los bonos de alto rendimiento y a los préstamos flotantes. Y obliga a vigilar si los impagos, de materializarse, tienen algún efecto dominó en sectores más amplios de las empresas.
En este contexto, el fondo soberano de Noruega, NBIM, el mayor del mundo con 2,3 billones$, quiere soltar 80.000 millones en bonos del Tesoro estadounidense y reducir el peso de la deuda pública del 70% al 50%. Esta estrategia comenzaría a aplicarse desde 2027, cambiando deuda pública progresivamente por hipotecas y deuda arriesgada pero más rentable. Que el mayor comprador dé la espalda a la deuda de EEUU presiona al alza los tipos del bono a largo plazo, encareciendo aún más la financiación de ésta.
El bono del Tesoro de EEUU también pasa factura a los REIT (inmobiliarias cotizadas que reparten como dividendo el alquiler que cobran), que cerraron agosto en rojo al dispararse las apuestas de subida de tipos de interés por la Fed. Estas acciones funcionan como los bonos: si el tipo de interés a largo plazo sube, su dividendo pierde brillo y la valoración se comprime.
El secretario del Tesoro, Scott Bessent, intenta animar el mercado con unas llamativas predicciones: augura el crudo a 40$ (ahora mismo el Brent está en los 96$, máximo de seis semanas, y el WTI americano, en los 91$) y tipos de interés a la baja (el bono a 10 años se encuentra en el 4,77%, nivel muy alto) al terminar la guerra con Irán. Argumenta que, cuando se calme Oriente Medio, entrará petróleo de Guyana, Brasil y Canadá y el mercado pasará de escaso a sobrado.
El petróleo caro empuja la inflación, y con más inflación el mercado exige más por prestar a los Estados y a las empresas. Si el barril de crudo se hunde, el bono se relaja y respiran las Bolsas porque las empresas se pueden financiar más barato. "Si acierta, es gasolina para el bono largo y las tecnológicas. Si falla, la credibilidad del Tesoro queda tocada", avisan en Zumitow, que recomienda vigilar el bono a diez años. Precisamente, el miércoles 9 de septiembre el Tesoro de EEUU subasta bonos a 10 años.
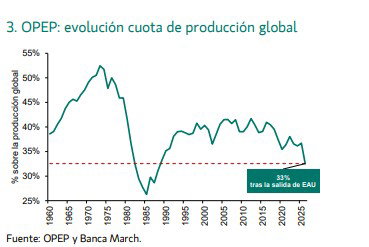
Pero la OPEP+ no parece estar por la labor de ayudar a que las profecías de Scott Bessent se cumplan. Con el estrecho de Ormuz ardiendo y estrangulándose el tráfico de buques por la zona, el cártel del petróleo mantiene sin cambios su producción en octubre. Mala noticia para el relato desinflacionista de los bancos centrales, especialmente de la Fed.
Ebury; más presión sobre la Fed
El excelente informe de empleo de EEUU, publicado el viernes 4 de septiembre, ha incrementado la presión sobre la Reserva Federal de cara a su reunión de septiembre. Ahora los inversores se inclinan más hacia una subida de tipos que hacia su mantenimiento. No obstante, ni el simposio de Jackson Hole ni los datos laborales han despejado las dudas: la subida de tipos de la Fed seguirá siendo una incógnita hasta la publicación del IPC este viernes 11. La decisión será solo una de entre las numerosas que adoptarán los bancos centrales este mes, en un contexto de creciente nerviosismo en el mercado de renta fija. Los rendimientos de la deuda soberana continúan alcanzando máximos de varias décadas, mientras que la paciencia de los inversores se agota tras varios años consecutivos sin que se cumplan los mandatos de inflación. Será el BCE quien dé el pistoletazo de salida este jueves, aunque no se esperan grandes sorpresas al respecto dado que está plenamente descontada una subida de tipos de 25 puntos básicos (pb). Los mercados se centrarán en las pistas que pueda dar Christine Lagarde sobre la posibilidad de subidas de tipos más allá de septiembre y en la valoración que haga del repunte de los rendimientos de los bonos soberanos a largo plazo. El otro acontecimiento clave de la semana es el informe de inflación de agosto en Estados Unidos, el último dato de relevancia antes de la decisión de la Fed. Seguimos apostando por un mantenimiento de las tasas en EE.UU., aunque la cifra de inflación será determinante.
- EUR: Dada la resiliencia que está mostrando el crecimiento económico, la persistencia de la guerra de Irán y el hecho de que la inflación subyacente sigue por encima del objetivo, el BCE tiene justificación suficiente para subir los tipos este mes. Los mercados de swaps ya descuentan por completo dicha subida. Si no se produce, sería una sorpresa y decepción mayúscula para los inversores. La cuestión más relevante para el mercado de divisas es si el BCE se plantea seguir subiendo los tipos hasta el 3% a lo largo del 2027, tal y como descuentan actualmente los mercados. Una subida adicional más allá de septiembre situaría los tipos en territorio restrictivo, un paso que, a nuestro juicio, sería erróneo dados los riesgos para el crecimiento y la naturaleza del actual shock inflacionario. El euro, no obstante, sigue cotizando sobre todo al ritmo de las noticias procedentes de Estados Unidos, por lo que esperamos que el impacto de dicha reunión en el mercado cambiario sea limitado.
- USD: El sólido informe laboral de la semana pasada mostró una creación de empleo robusta y un aumento de la participación laboral, lo que aleja aún más el supuesto 'apocalipsis laboral' atribuido a la inteligencia artificial. En agosto se crearon 162.000 puestos de trabajo netos, cifra que supera con holgura tanto la estimación mediana como las previsiones más optimistas. El fuerte repunte de la contratación indica que el mercado laboral no se enfría, sino que gana impulso. Por sí solos, los datos no ofrecen justificación alguna a la Reserva Federal para no endurecer la política monetaria.No obstante, la presión política de la Administración Trump para mantener los tipos bajos —incluido un nuevo arrebato el viernes, en el que amenazó con suspender el comercio con los países que registran déficits con EEUU si la Fed no baja los tipos— nos lleva a pensar que el Comité votará de nuevo a favor de mantenerlos sin cambios. Las vacilaciones de Warsh refuerzan nuestra lectura, salvo que se produzca una sorpresa alcista significativa —y poco probable— en el informe de inflación de esta semana. Esta es, por ahora, nuestra mayor postura contra consenso.
- GBP: La libra esterlina ha tenido un comportamiento inferior al de la mayoría de sus homólogas del G-10 en las últimas semanas del verano, aunque las oscilaciones han sido moderadas ante la ausencia de noticias relevantes en el Reino Unido. La venta generalizada de bonos soberanos también afecta a los gilt y el recuerdo de la crisis de Liz Truss en 2022 permanece vivo: el rendimiento a 30 años ha superado con creces aquellos niveles y la semana pasada alcanzó máximos de 28 años. Al ser el único banco central que parece haber descartado, en gran medida, una subida en septiembre, la postura acomodaticia del Banco de Inglaterra tampoco proporciona ningún tipo de respaldo a la libra. El economista jefe Pill adoptó un tono más agresivo la semana pasada, aunque no creemos que esa visión sea mayoritaria en el Comité. Uno de los pocos factores de apoyo que le quedan a la libra es el tono ligeramente positivo de los datos británicos. Las cifras de actividad —incluido el PIB del segundo trimestre— siguen sorprendiendo al alza, pese al enfriamiento del mercado laboral y al encarecimiento de la financiación. Entre los acontecimientos clave de esta semana figuran el PIB de julio, el viernes, y las comparecencias del gobernador Bailey ante la Comisión Selecta del Tesoro, el martes.
UBS: dos subidas de tipos de la Fed en 2026
La economía estadounidense sumó considerablemente más empleos de lo esperado en agosto, reforzando los argumentos a favor de que la Reserva Federal suba los tipos de interés. El presidente de la Fed, Kevin Warsh, ha advertido de que las subidas de tipos son probables si la inflación no mejora a una "velocidad satisfactoria". Los datos de actividad, las tendencias de creación de empleo y el seguimiento del crecimiento del PIB son lo bastante sólidos como para sugerir que la política monetaria no es restrictiva, lo que reduce la confianza en que la inflación siga moderándose sin necesidad de tipos más altos. Ahora esperamos que la Fed suba tipos dos veces en 2026.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, advierte: "Los inversores no deberían confundir un posible cambio en los tipos de la Fed con un cambio en las perspectivas de inversión. Las mismas fuerzas que han respaldado nuestra visión constructiva de los mercados —en particular la inversión en IA, el crecimiento económico resiliente, el empleo sólido y los beneficios saludables— podrían estar contribuyendo ahora a una Fed más hawkish. La pregunta importante no es si los tipos suben, sino en qué contexto lo hacen. Una Fed que responde a la fortaleza económica de EEUU es muy distinta de una Fed que responde a problemas de inflación. Para las carteras, esa distinción importa mucho más que la próxima reunión de política monetaria".
"Ahora esperamos dos subidas de tipos de 25 pb, la primera en septiembre seguida de una segunda subida en diciembre, tras las elecciones de mitad de mandato. Esto llevaría el rango objetivo de los fondos federales del 3,50-3,75% actual al 4,00-4,25%, un incremento acumulado de 50 puntos básicos. Unas lecturas de inflación subyacente mensual cercanas al 0,3% en el segundo semestre de 2026, junto con una proporción creciente de partidas que suben más del 3%, respaldarían una trayectoria de tres subidas. Sin embargo, si las lecturas de inflación hasta octubre promedian por debajo del 2% anualizado y sitúan las tasas de inflación anualizadas a seis meses por debajo del 2,5%, es posible que la segunda subida se posponga. Nuestra opinión es que el tipo de interés más alto se mantendría hasta el tercer trimestre de 2027, cuando la inflación en las medidas a 12 meses estaría cerca del objetivo durante varios meses", añade Andrew Dubinsky, economista,
"El verdadero significado del reciente desplome de los bonos es este desplazamiento del foco desde la política monetaria hacia la sostenibilidad fiscal, y desde el próximo trimestre hacia la próxima década. Los 'vigilantes de los bonos' no están advirtiendo que los gobiernos vayan a dejar de pagar su deuda. Están planteando una pregunta más incómoda: cuando finalmente llegue la factura, ¿quién la va a pagar?", se cuestiona Dean Turner, economista jefe para la Eurozona y el Reino Unido.
"La caída de la participación de los trabajadores en la actividad económica podría deberse a la cambiante composición de la economía. Si los sectores más intensivos en mano de obra contribuyen menos al crecimiento y los menos intensivos en mano de obra contribuyen más, la participación laboral en el PIB descendería. La investigación de la Reserva Federal sugiere que esto no está ocurriendo", aporta Paul Donovan, economista jefe.