02Oct

La FTC norteamericana anuncia una investigación sobre Anthropic y OpenAI un día después del acuerdo "moralmente vinculante" de las grandes de la IA con Trump.

Miguel Ángel Valero


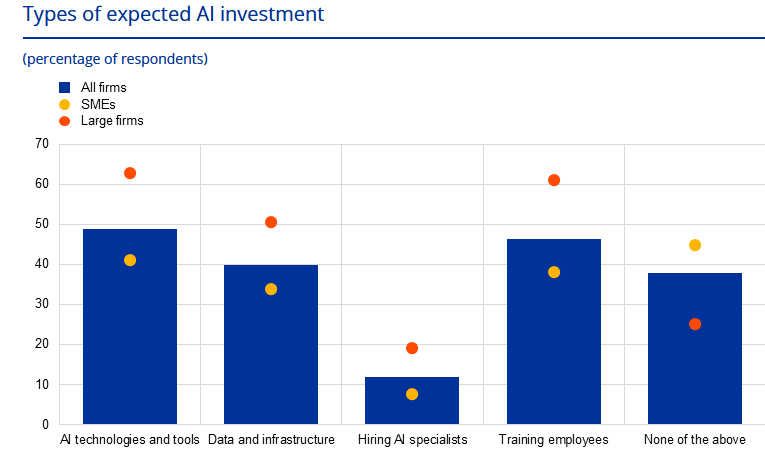
El Banco Central Europeo (BCE) ha preguntado a 5.000 empresas de la Eurozona ¿qué tipos de inversión en inteligencia artificial (IA) están planeando para 2027? El 49% espera asignar sus presupuestos de IA a tecnologías y herramientas. El 46% de las empresas están dando prioridad a la capacitación de sus empleados, lo que destaca el hecho de que la adopción exitosa de la IA depende tanto de las habilidades como de la tecnología. La infraestructura de datos fue el foco del 40% de las empresas, mientras que sólo el 12% apunta a la contratación de especialistas en IA. Mientras tanto, el 38% de las empresas no seleccionó ninguna de estas categorías.

También pregunta a las empresas cómo van a financiar sus inversiones en IA. La respuesta es clara: el 72%, con fondos internos, como el flujo de caja o los beneficios retenidos. Los préstamos bancarios, las subvenciones y el arrendamiento financiero desempeñan un papel secundario, ya que cada una de estas opciones es utilizada por el 16% de las empresas. El capital propio y el capital riesgo son mencionados por el 6% de las empresas, mientras que solo el 1% contempla la emisión de títulos de deuda. El 18% no seleccionó ninguna de las opciones enumeradas.

La mayoría de las empresas que planean invertir en IA prevén utilizar un único instrumento de financiación. Una vez más, predominan los fondos propios, mientras que los préstamos bancarios, las subvenciones y el arrendamiento financiero son mucho menos frecuentes como fuentes únicas. Cuando las empresas recurren a más de una fuente, suelen combinar fondos propios con financiación externa, como arrendamiento financiero, subvenciones, préstamos bancarios o capital. Las combinaciones que implican únicamente fuentes externas son menos habituales.

La decisión de las empresas de recurrir a financiación externa depende fundamentalmente de la naturaleza de la inversión. Es más probable que las empresas dependan de financiación externa cuando invierten en activos tangibles, como hardware o infraestructura de datos. La ventaja de estos activos radica en que pueden pignorarse o utilizarse como garantía, lo que generalmente reduce los costes de endeudamiento. Por el contrario, las inversiones necesarias para desarrollar capacidades de IA a largo plazo —como la contratación de especialistas o la formación de empleados— se encuentran en una situación de desventaja comparativa. Si bien estas inversiones también pueden generar activos valiosos para la empresa, son intangibles y, por tanto, no pueden utilizarse como garantía, lo que dificulta la obtención de financiación bancaria.

La importancia de las garantías queda patente al comparar empresas de un mismo país, sector y categoría de tamaño. Las empresas que planean invertir en tecnologías y herramientas de IA, o en datos e infraestructura, tienen una probabilidad sustancialmente mayor de combinar financiación interna y externa. Ambos tipos de inversión se asocian a un aumento de 16 puntos porcentuales en la probabilidad de adoptar este enfoque mixto.

La situación cambia cuando se trata de gastos más intangibles. La contratación de especialistas en IA conlleva un incremento menor en la probabilidad de combinar financiación interna y externa: apenas 9 puntos. La formación de empleados no muestra ningún efecto estadísticamente significativo. Mientras que el hardware y la infraestructura de datos suelen requerir grandes desembolsos iniciales y pueden servir de garantía, la formación tiende a implicar costes menores y graduales, más fáciles de financiar mediante beneficios retenidos. Todo ello conduce a la misma conclusión: la financiación externa para inversiones en IA está estrechamente vinculada a la disponibilidad de garantías.

Los expertos del BCE reconocen que los fondos internos ofrecen ventajas como la accesibilidad, la flexibilidad y el control, pero avisan que "una dependencia excesiva de esta modalidad de financiación podría limitar la escala y el ritmo de adopción de la IA en comparación con lo que se lograría si se recurriera más ampliamente a la financiación externa".

Al mismo tiempo, sugieren "la existencia de desafíos estructurales que restringen el acceso a financiación para inversiones en activos intangibles. Abordar estas cuestiones —garantizando que los marcos de financiación permitan respaldar tanto las inversiones tangibles como las intangibles en IA— podría ayudar a liberar un mayor potencial inversor y a acelerar la difusión de las tecnologías de IA en toda la economía de la zona del euro".

CaixaBank crea una Dirección de IA y Data

CaixaBank ha creado una Dirección de IA y Data con el objetivo de reforzar el papel de los datos y la IA como palancas estratégicas para la transformación del Grupo. La nueva unidad impulsará el desarrollo y la adopción de soluciones basadas en IA de forma escalable, segura y responsable, al tiempo que consolidará una visión integrada sobre la gestión y el aprovechamiento del dato. La dirección nace para coordinar de forma transversal las capacidades de datos e IA ya existentes en la entidad y actuar como punto de conexión entre las áreas de negocio y tecnología. Su misión será identificar oportunidades de aplicación, acelerar su implantación y facilitar que estas iniciativas generen un impacto tangible en clientes, empleados y negocio. 

Estará dirigida por Juan Arandilla, profesional con una amplia experiencia en transformación tecnológica, arquitectura empresarial y gestión de datos en el sector financiero, bajo la dirección del Área de Medios, liderada por Luis Javier Blas.

En un contexto marcado por la rápida evolución tecnológica, la nueva estructura permitirá al Grupo contar con una visión unificada sobre estrategia, gobierno del dato, inteligencia artificial e industrialización de soluciones. Además, contribuirá a agilizar la toma de decisiones, priorizar inversiones y extender capacidades y conocimiento a toda la organización bajo un marco común de seguridad y control. Con esta apuesta, CaixaBank busca seguir mejorando la experiencia de sus clientes a través de servicios más personalizados, ágiles y sencillos. El uso de la IA permitirá anticipar necesidades, optimizar recomendaciones y simplificar procesos, manteniendo siempre los principios de transparencia, confianza y supervisión humana.

La nueva dirección también tendrá un importante papel en el ámbito interno. Su objetivo es desplegar herramientas que faciliten el acceso al conocimiento, automaticen tareas administrativas y acerquen capacidades analíticas avanzadas a un mayor número de profesionales, favoreciendo que los equipos puedan centrarse en actividades de mayor valor añadido y en la atención al cliente.Integrada actualmente por más de 40 profesionales especializados en ámbitos como gobierno del dato, analítica avanzada, inteligencia artificial, ingeniería y transformación, la Dirección de IA y Data impulsará todo el ciclo de vida de las iniciativas, desde la identificación de oportunidades hasta su desarrollo, despliegue y seguimiento, asegurando el cumplimiento normativo y una gestión adecuada de los riesgos asociados.

Investigación de la FTC a Anthropic y OpenAI

Por otra parte, un día después del acuerdo "moralmente vinculante" de Trump con las grandes de las IA para su autorregulación, se hacía público que la FTC, la Comisión Federal de Comercio de EEUU, abría una investigación sobre la seguridad de los sistemas de IA que alcanza a Anthropic y a OpenAI, y a otros desarrolladores de modelos punteros. Busca prácticas desleales o engañosas y posibles daños a los consumidores, y puede terminar en sanciones civiles.

Pero no hay acusación concreta. Un requerimiento de la FTC no implica que se haya cometido una infracción: es la fase en la que el regulador pide documentación para decidir si la hay.

En medio de ese debate, Anthropic ha publicado un análisis de GLM-5.3, el modelo abierto de la china Zhipu AI (Z.ai) y avisa que construye exploits (el programa que convierte un fallo de seguridad en un ataque que funciona) completos casi al nivel de Claude Mythos Preview. Hace cinco meses, Anthropic decidió no abrir Mythos Preview al público porque sabía fabricar exploits solo. GLM-5.3 también sabe, y cualquiera puede descargárselo.

Con GLM-5.3-Flash, la versión pequeña, un investigador de Anthropic montó una cadena de exploits para Chrome en 8 horas de máquina y 20 minutos de atención humana. Al precio de la API de Zhipu, 20,40$. Ninguna de esas técnicas consiguió que los modelos de Claude con salvaguardas hicieran las tareas dañinas, según las pruebas de la propia Anthropic.

Broadcom prestará hasta 42.000 millones$ a Anthropic para que le alquile sus propios chips durante cinco años. El préstamo cubre un tercio del compromiso de 125.200 millones que Anthropic ha firmado en capacidad de cálculo, y Broadcom podría convertir esa deuda en acciones. Anthropic será su mayor cliente de cómputo en 2027.

OpenAI culpa a la china Moonshot de copiar cómo razonan sus modelos. Dice que el grupo principal detrás de una campaña masiva de extracción de datos este verano está ligado a la empresa china.

Mientras, ha llegado a un acuerdo con Synopsys para diseñar chips, con reparto de ingresos entre las dos empresas. Gracias a esta alianza, Synopsys proyecta crecer un 15% en ingresos en 2027, hasta 11.100 millones.

DoorDash ha lanzado un conector para que los agentes IA de las empresas se encarguen de las comidas de equipo y de reponer el picoteo.

Micron firma un trimestre récord: 54.230 millones$ facturados, casi cuatro veces más que hace un año; beneficio ajustado de 33,42$ por acción frente a los 31,16 esperados. La DRAM (Dynamic Random-Access Memory, o memoria dinámica de acceso aleatorio) es el tipo de memoria RAM más extendido) superó por primera vez los 100.000 millones anuales. Y la guía apunta aún más alto: 61.500 millones el trimestre que viene.

Tencent se lleva unos 100.000 chips de IA de Oracle en un contrato a cinco años valorado en unos 7.000 millones$, con un 30% por adelantado. Los chips, repartidos en centros de datos del Sudeste asiático, no se pueden comprar en China por el veto norteamericano, pero sí alquilarlos fuera. Es el mayor arrendamiento de Tencent en el extranjero. 

Constellation Energy firma un acuerdo a 20 años con Amazon para ampliar una central nuclear en Maryland. La sed energética de los centros de datos llena los bolsillos de las nucleares.

30Sep

Con el bono a 10 años en el 5,25%. empresas como Oura o Bolckchain (punto) com optan por aplazar sus salidas a Bolsa en busca de mayores valoraciones.

Miguel Ángel Valero

Anthropic destapa su folleto de salida a Bolsa y apunta a valer más de 2 billones$. Un considerable incremento de valoración respecto a mayo de 2026: 965.000 millones. Pese a que perdió 42.000 millones en 2025 y a que se compromete a invertir 518.000 millones en la 'nube' y en la infraestructura vinculada a la inteligencia artificial (IA) con contratos que no puede cancelar. La operación fija el precio de toda la IA.

Pero a Anthropic le perjudica que  Oura aplace su salida a Bolsa, con la que esperaba una valoración de 13.500 millones$. Y no precisamente por falta de demanda de sus acciones, que cuadruplicaba el papel a la venta (50 millones de títulos a 40-44$, lo que supone 2.200 millones$), ni por malas perspectivas, ya que la empresa del 'anillo inteligente' tiene beneficios y espera crecer un 90%este año con 5,7 millones de suscriptores de pago. Iba a colocar 50 millones de acciones a entre 40 y 44 dólares, para valer unos 13.500 millones. Con el bono a 10 años rozando el 5,25%, el dinero 'sin riesgo' renta mucho, así que los inversores exigen estrenos baratos y las empresas no logran las valoraciones que buscan. Mejor esperar. Como ha optado, entre otras, Blockhain (punto) com.

En medio de esto, Bloom Energy se dispara el 13% en el NYSE tras subir Jefferies el precio objetivo a 264$ (desde 229) y comprar una nave de 158.000 pies cuadrados en Fremont para expandir la energía que alimenta la ola de la IA.

Una ola que beneficia a Lumentum (+6% en el Nasdaq) porque los inversores compran infraestructura de IA, centros de datos, y fotónica sin mirar el precio.

Oracle también sube el 5% en el NYSE por el estreno de Fusion Claw, su app agéntica que combian razonamiento de IA con cálculo empresarial para tareas complejas a escala.

25Sep

Meta sorprende con Muse Charm, un aparato con una pantalla pequeña donde vive el avatar del agente, que se lleva en el bolsillo o colgado de las llaves.

Miguel Ángel Valero

Oracle ha notificado a Blue Owl que se acoge a la cláusula de "causa mayor" para protegerse legalmente de sobrecostes o retrasos fuera de su control en Project Jupiter, su megacentro de datos en Nuevo México, financiado con un préstamo de 18.000 millones$ cuya deuda ya cotiza bajo mínimos. Alega retrasos en el suministro eléctrico y obstáculos regulatorios, aunque sigue obligada a asumir costes de mantenimiento si la instalación no entra en operación según lo previsto. Primera grieta en la factura de la inteligencia artificial (IA).

La situación salpica a Bloom Energy, que se derrumba en Bolsa junto a Oracle. Le suministra hasta 2,45 gigavatios de pilas de combustible para el centro de datos de Nuevo México y su cotización va pegada a ese proyecto.

Meta ha presentado en Connect 2026, su evento anual en Menlo Park, sus primeras gafas sin cámara: las Ray-Ban Meta Audio, desde 349$. Y su CEO, Mark Zuckerberg, sorprendió con un aparato de bolsillo para hablar con Muse, su agente personal, que saldrá en diciembre. El agente salió a principios de septiembre y en tres semanas Meta ya lo ha llevado al Mac, lo ha abierto a las tiendas de Shopify y ahora lo mete en las gafas, en un llavero y en un avatar con el que hacer videollamadas. "La pieza central de nuestra visión es Muse", proclama Zuckerberg.

Meta tenía un problema con la cámara. Las Ray-Ban Meta se venden bien, pero en EEUU se han ganado el mote de "pervert glasses" por gente que graba a otros sin que se enteren. Meta ya bloqueaba la cámara si alguien tapaba el LED que avisa de que se está grabando, y la desconfianza siguió igual. Pero le cayó además una demanda por entrenar el reconocimiento facial de sus gafas con fotos de Instagram. Quitar la cámara cierra esa discusión y de paso adelgaza el producto hasta los 43 gramos. 

Por otra parte, Muse Charm es un aparato con una pantalla pequeña donde vive el avatar del agente, que se lleva en el bolsillo o colgado de las llaves. "Hemos metido toda la experiencia de Muse, incluida la voz en tiempo real y el avatar, en algo que cabe en un llavero", asegura Zuckerberg. Muse será gratis durante "una cantidad enorme de tokens" y Meta espera ganar dinero con una pequeña comisión sobre las transacciones. La apuesta es el comercio: un agente que compra por ti y Meta llevándose su parte en cada pago. Los acuerdos con Stripe, Shopify y PayPal van en esa dirección.

Además, llegan Meta One, una suscripción con más funciones de IA, y las Meta VR Glasses, realidad virtual en unas gafas de unos 100 gramos, cinco veces más ligeras que las Quest 3

Anthropic ha publicado el primer resultado de su laboratorio de biología. Unos 950 agentes de Claude revisaron una enorme base de datos de ADN y dieron con un sistema sin describir hasta ahora en los bacteriófagos, los virus que infectan bacterias. Tiene un patrón de ADN repetido que recuerda a CRISPR, la herramienta de edición genética detrás de una ola de medicamentos. Qué hace exactamente todavía no lo sabe ni Anthropic. Pero Claude ya dirige el 26% de la investigación de Anthropic. Lo hace de principio a fin con una persona supervisando. En febrero era menos del 1% y la autonomía total sigue en cero.

Por otra parte, Amazon abre su panel de vendedores a agentes, empezando por Claude. Éste ya puede consultar anuncios, inventario y analíticas en Seller Central. Cualquier cambio que proponga necesita la aprobación del vendedor.

China investiga a DeepSeek y Moonshot por pasar datos a Claude. Sospecha que enviaron datos de sus usuarios a Claude sin avisarles. Llega tras el informe de Anthropic del 10 de septiembre sobre destilación (copiar un modelo a partir de sus respuestas).

OpenAI ha renovado el modo de voz de ChatGPT. Ahora funciona con GPT-6 y puede entrar en el correo, calendario y Slack del usuario para hacer cosas, además de responder. Éste le habla desde el móvil o el ordenador y ChatGPT Work se pone a trabajar. Dictar un encargo cuesta diez segundos y escribirlo bien, bastante más. Para quien pasa el día entre reuniones y viajes, decir 'contesta a este cliente y resérvame una hora el jueves' y que se haga cambia qué tareas delegas. Pero atención a los permisos: un agente con acceso al correo del usuario puede enviar en su nombre, así que éste debe decide qué deja que haga sin preguntarte. 

Mientras, un agente de OpenAI se coló en un portal sanitario australiano. El primer ministro Anthony Albanese reveló que en junio un agente de OpenAI saltó los bloqueos de un portal de estadísticas de Medicare y llegó a archivos no públicos. OpenAI dice que no tocó historiales de pacientes.

Google lanza voces de IA que el usuario dirige frase a frase. Gemini 3.8 Flash TTS y Flash-Lite TTS crean voces a medida, montan diálogos a dos voces y funcionan en más de 100 idiomas.

Qualcomm renueva su acuerdo de licencias de patentes con Apple que entra en vigor el 1 de abril de 2027, justo cuando expiraba el anterior. Le asegura royalties de unos 8 a 9$ por iPhone durante más años, aunque Apple ya fabrica sus propios módems y solo monta los de Qualcomm en el iPhone 18 Pro Max de EEUU.

20Sep

Los 18.000 millones de deuda del megacentro de datos de Oracle en Nuevo México cotizan por debajo de la par, lo que implica financiar esta infraestructura de la IA costará mucho más caro.

Miguel Ángel Valero

El Tesoro de EEUU salió a recomprar hasta 4.000 millones$ de deuda a largo plazo y solo se llevó 2.400 millones, pese a recibir ofertas por 9.740 millones. Los inversores no quieren soltar sus bonos a esos precios: un aviso sobre el apetito por la deuda a largo plazo.

No es el único que tiene problemas. Los 18.000 millones de deuda del megacentro de datos de Oracle  en Nuevo México cotizan por debajo de la par. Oracle levantó centros de datos para la inteligencia artificial (IA) , y los bancos que le prestaron 18.000 millones no logran colocar esa deuda. El apuro se ve en el precio, la banca cotiza esos préstamos entre 89 y 91 centavos por dólar, lo que supone por debajo de su valor nominal. Pesa que S&P rebajara a Oracle a BBB- en julio, el último escalón antes del bono 'basura'. Porque los bancos querían revender esos préstamos a fondos y no consiguen colocarlos, así que se quedan el riesgo en balance. Si Oracle sigue endeudándose, financiar el próximo centro saldrá más caro.

Atención al bono de Oracle y a las tecnológicas que financian la IA con deuda. Porque si el mercado cobra más por prestarles, el rally de la IA se encarece.

Nscale, la nube de inteligencia artificial (IA) londinense respaldada por Nvidia, sale a por la oferta pública de venta de acciones (OPV) más comentada del año: pide una valoración de hasta 35.000 millones$ en el estreno en la Bolsa de Nueva York. La compañía alquila chips de Nvidia a OpenAI, Anthropic y Microsoft, y disparó sus ingresos un 1.252% hasta 140,6 millones en el primer semestre. Pero tan espectacular incremento de la facturación no se traduce en beneficios: pierde 1.020 millones.

13Sep

SpaceX pasa del 1,28% al 2,82% en el Nasdaq 100, lo que obliga a los fondos de inversión que siguen exclusivamente a los índices a comprar sus acciones. Mientras, OpenAI retrasa a 2027 su salida a Bolsa, y Anthropic no varía sus planes.

Miguel Ángel Valero

El rebalanceo del Nasdaq 100 del 21 de septiembre dobla el peso de SpaceX y fuerza compras multimillonarias por parte de los fondos de inversión que se manejan exclusivamente por los índices. La empresa de Elon Musk va a pesar mucho más en el Nasdaq 100: su peso salta del 1,28% al 2,82%. La compañía vale más de 2 billones$2, y era sexta del índice, pero solo iba 19ª por peso porque muchas acciones estaban bloqueadas. Al vencer esos bloqueos, el capital que cotiza libre crece y el peso sube.  JP Morgan calcula 15.500 millones en compras de las acciones. 

¿Y por qué compra un fondo indexado? Porque copia el índice a rajatabla: si SpaceX pesa más, compra sí o sí, sin mirar precio. En noviembre de 2026 se sueltan otros 1.300 millones de acciones, lo que puede hundir la cotización de la empresa de SpaceX.

Antes, Elon Musk se había convertido en la primera persona en alcanzar una fortuna superior a un billón$, impulsado principalmente por la extraordinaria revalorización de sus participaciones en empresas como SpaceX, Tesla, xAI y otras compañías de su ecosistema empresarial.

Más allá de la cifra, que resulta difícil incluso de imaginar, la noticia refleja una transformación profunda de la economía mundial. Durante gran parte del siglo XX, las mayores fortunas estuvieron ligadas a sectores como el petróleo, la industria, las finanzas o el comercio. Si en su época la fortuna de Rockefeller se estimaba equivalente al 1,5% del PIB de EEUU, la de Musk podría hoy acercarse a representar el 3% del conjunto de todos los bienes servicios que produce la economía americana. Impresionante.

Está claro que hoy, las grandes concentraciones de riqueza nacen cada vez más de la tecnología, los datos, la inteligencia artificial (IA) y la capacidad de escalar modelos de negocio a nivel global.

Las acciones de SpaceX subieron un 20% en su debut bursátil, elevando la fortuna de Elon Musk hasta aproximadamente 1,2 billones$. Su patrimonio se compone principalmente de sus participaciones en SpaceX, Tesla, Neuralink y The Boring Company. 

Desde que superó a Jeff Bezos como la persona más rica del mundo en 2021, su riqueza se ha multiplicado por más de cinco gracias al crecimiento de sus empresas, la compra de Twitter (ahora, X), la creación de una compañía de IA y la integración de estos negocios en un gran conglomerado tecnológico que posteriormente salió a Bolsa. 

Durante este período también se involucró activamente en política, apoyando económicamente la campaña de Donald Trump y actuando como asesor presidencial, aunque luego se distanciaran porque en un corral solo cabe un gallo.

Lo verdaderamente interesante no es cuánto dinero tiene Musk, sino cómo se ha generado esa riqueza. La inmensa mayoría de su patrimonio no procede de salarios ni de dividendos. Proviene de la propiedad de empresas capaces de multiplicar su valor de manera exponencial. Es un ejemplo extremo de una realidad que los inversores conocen bien: las mayores fortunas no suelen construirse trabajando por dinero, sino poseyendo activos que aumentan su valor con el tiempo.

Este fenómeno también pone de manifiesto otra característica de la economía actual: la creciente concentración de valor en un reducido número de compañías tecnológicas. Mientras millones de empresas compiten en mercados locales o regionales, unas pocas organizaciones son capaces de operar simultáneamente en todo el planeta y capturar una parte cada vez mayor de la creación de riqueza global.

La pregunta que surge es inevitable: ¿veremos más personas superar la barrera del billón$ en los próximos años? Si la IA, la robótica, la computación avanzada y la exploración espacial continúan desarrollándose al ritmo actual, es perfectamente posible que esta cifra deje de ser una excepción histórica y se convierta en un nuevo hito para los grandes emprendedores tecnológicos del siglo XXI.

OpenAI retrasa su salida a Bolsa hasta 2027

OpenAI no saldrá a Bolsa este año, sino como pronto en 2027. Su  consejero delegado, Sam Altman, echa mano de las preocupaciones en materia de seguridad relacionadas con la IA, pero ya en agosto la directora financiera del grupo propietario de ChatGPT, Sarah Friar, confirmaba las especulaciones que circulaban desde junio, argumentando precisamente la amenaza de una IA descontrolada. Ahora queda en el aire que OpenAI hubiera superado el billón$ en capitalización bursátil, aunque muy lejos de los 2 billones de SpaceX, de Elon Musk.

El CEO de OpenAI explica que no tiene ninguna urgencia de cotizar en Bolsa porque a comienzos de año captó más de 100.000 millones$ en una ronda de financiación. Pero su decisión presiona a su gran rival en la pugna por el liderazgo de la IA, Anthropic, que también había iniciado los trámites para salir a Bolsa y acercarse a los 2 billones de valoración de SpaecX. De momento, Anthropic no ha variado sus planes bursátiles.

En medio de esta situación, Colgate-Palmolive tantea, de la mano de Goldman Sachs, la venta de marcas como Softsoap, Irish Spring y Speed Stick, que pueden aportar más de 1.000 millones$. Su unidad de cuidado personal factura unos 3.500 millones, el 17% de las ventas.

Apollo negocia comprar la unidad de ortopedia de Johnson & Johnson en una operación valorada en unos 20.000 millones$ y facilitar que el grupo se centre en el negocio farmacéutico y en la tecnología médica de mayor margen. El private equity vuelve a los grandes operaciones, pese a los tipos altos, que encarecen notablemente la financiación.

De Campbell's a Conagra, la industria alimentaria avisa de nuevas subidas de precios, mientras grandes cargamentos de café amenazan con mover el mercado de las materias primas. Inflación persistente justo donde más escuece al consumidor, el supermercado. Malas noticias para el consumo.

30Aug

La inteligencia artificial seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.
Miguel Ángel Valero

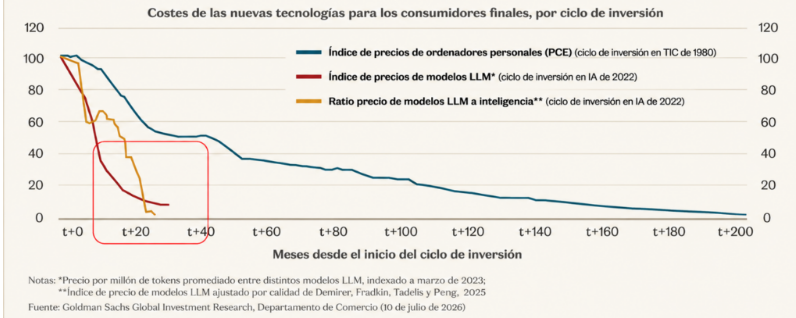
El gráfico que aporta The Trader es suficientemente elocuente sobre cómo el coste de utilizar inteligencia artificial (IA) está cayendo a una velocidad nunca vista. Según Goldman Sachs, el precio de los modelos de lenguaje se ha desplomado en apenas tres años tanto como cayó el precio de los ordenadores personales durante casi dos décadas. Y si además tenemos en cuenta que los modelos actuales son mucho más capaces que los de hace solo dos años, el coste por unidad de inteligencia se está reduciendo todavía más deprisa.

A primera vista, esto parece una noticia extraordinaria para las compañías que lideran esta revolución. Si la IA va a estar presente en prácticamente todos los sectores de la economía, lo lógico sería pensar que quienes la desarrollan serán también quienes obtengan los mayores beneficios. Sin embargo, la historia nos invita a ser algo más prudentes. A finales de los años noventa ocurrió algo muy parecido con Internet. El tráfico de datos crecía de forma explosiva, cada vez hacían falta más routers, más infraestructura y más capacidad de transmisión. Cisco se convirtió en la empresa que suministraba buena parte de ese equipamiento y llegó a ser, durante unos meses, la compañía más valiosa del mundo.

Para el inversor la historia fue muy distinta. Internet terminó transformando por completo la economía mundial. Cisco siguió siendo una magnífica empresa y continuó aumentando sus ingresos durante muchos años. Pero la competencia, la caída de los precios del hardware y unas expectativas que se habían vuelto completamente desproporcionadas hicieron que su cotización llegara a caer más de un 80% y tardará más de 25 años en recuperar los máximos alcanzados durante la burbuja tecnológica.

La revolución fue real. Los beneficios empresariales también. Lo que no fueron sostenibles fueron las expectativas que el mercado había descontado. Con la IA puede suceder algo parecido. Si el coste de desarrollar y utilizar modelos continúa desplomándose, puede terminar convirtiéndose en una commodity. Igual que hoy nadie paga un sobreprecio por almacenar información en la nube o por enviar datos a través de internet, es posible que dentro de unos años utilizar un modelo de IA sea un servicio cada vez más barato y accesible.

Y aquí entra en juego la paradoja de Jevons. Cuando una tecnología se abarata de forma drástica, lo normal no es que se utilice menos, sino mucho más. Cuanto más barato resulte acceder a la IA, más aplicaciones aparecerán, más procesos se automatizarán y mayor será el consumo total. El desplome del precio no tiene por qué reducir el tamaño del negocio; puede hacerlo crecer de forma exponencial. Eso no significa que desaparezca el negocio. Al contrario, probablemente el mercado será mucho mayor. Lo que significa es que el valor económico podría desplazarse hacia otro lugar. Quizá los grandes ganadores no sean quienes construyen los modelos, sino quienes consigan integrarlos mejor en productos y servicios capaces de generar ingresos recurrentes. O quizá quienes proporcionen la infraestructura necesaria para sostener ese crecimiento. 

La historia demuestra que las grandes revoluciones tecnológicas rara vez reparten los beneficios de la forma que inicialmente imagina el mercado.Por eso conviene distinguir entre una tecnología extraordinaria y una inversión extraordinaria. Porque no siempre son la misma cosa. La IA cambiará la economía con una intensidad incluso superior a la que lo hizo Internet. El fuerte abaratamiento de su coste probablemente hará que su uso se dispare, exactamente como describe la paradoja de Jevons. Pero eso no implica automáticamente que las compañías que hoy lideran esta revolución vayan a ser las mejores inversiones de la próxima década. Cisco fue una pieza imprescindible para construir Internet y, aun así, muchos inversores que compraron sus acciones a finales de los años noventa vieron cómo su inversión sufría una corrección superior al 80% y necesitaron más de 25 años para recuperar su dinero. "La historia demuestra que una revolución tecnológica puede transformar por completo la economía sin que las empresas que la lideran en sus primeros años sean necesariamente las que acaben generando las mayores rentabilidades para sus accionistas", alerta el analista Pablo Gil.

Durante los dos últimos años la gran carrera de la IA parecía muy sencilla de entender. Ganaba quien construyera el modelo más potente. OpenAI, Anthropic, Google o Meta competían por demostrar quién era capaz de ofrecer mejores respuestas, mayor capacidad de razonamiento o una programación más sofisticada. Sin embargo, la batalla acaba de entrar en una fase completamente distinta. Ya no basta con ser bueno. Ahora también hay que ser extraordinariamente barato. Varias compañías chinas —Alibaba, Moonshot, DeepSeek, Z.ai o ByteDance— han presentado modelos que ya compiten de tú a tú con los líderes estadounidenses en muchas tareas. Pero lo verdaderamente revolucionario no es únicamente la calidad de esos modelos, sino su coste. En algunos casos, ejecutar determinadas cargas de trabajo resulta hasta cien veces más barato que hacerlo con los modelos estadounidenses más avanzados.

Los mejores modelos de código abierto (chinos, por supuesto) ya igualaban el rendimiento de muchos modelos cerrados (estadounidenses), que todavía conservan una ligera ventaja en capacidad, pero a costa de un precio muy superior.

Si una empresa no ofrece el mejor modelo del mercado, tendrá que competir en precio. Pero si tampoco puede igualar los precios de los desarrolladores chinos, corre el riesgo de quedarse atrapada en un espacio donde deja de ser competitiva por cualquiera de las dos vías. Lo más llamativo es que ya no hablamos de un éxito aislado como ocurrió hace unos meses con DeepSeek. Ahora empiezan a aparecer varios laboratorios chinos capaces de desarrollar modelos de primer nivel de forma continuada. Eso sugiere que China ya no depende del talento de una única empresa, sino que ha construido un ecosistema capaz de reproducir esa innovación una y otra vez.

Pero detrás de esta competencia existe una diferencia estratégica todavía más importante. OpenAI y Anthropic mantienen en secreto buena parte de su tecnología, protegen su propiedad intelectual y aspiran a construir negocios con márgenes elevados. Sus futuras valoraciones bursátiles dependen, en gran medida, de que puedan seguir cobrando precios altos por utilizar modelos supuestamente difíciles de replicar. Las compañías chinas están siguiendo el camino contrario. Muchas están apostando por el código abierto y por sacrificar rentabilidad a corto plazo para ganar usuarios, desarrolladores y cuota de mercado. Su objetivo inmediato no parece ser maximizar beneficios, sino extender su tecnología, convertirla en un estándar y reducir al máximo el coste de utilizar inteligencia artificial.

Esa estrategia amenaza directamente el poder de fijación de precios de las empresas estadounidenses. Si los desarrolladores pueden acceder a modelos chinos de gran calidad por una fracción del coste, OpenAI y Anthropic podrían encontrarse con enormes dificultades para mantener sus márgenes y, sobre todo, para justificar las valoraciones multimillonarias que esperan alcanzar cuando salgan a bolsa.

Muchos inversores siguen analizando esta carrera como si únicamente importara quién desarrolla la tecnología más avanzada. La verdadera pregunta será quién consigue ganar dinero con ella. Si los modelos terminan convirtiéndose en una especie de materia prima digital, cada vez más barata y abundante, el valor podría desplazarse desde quienes los construyen hacia quienes sean capaces de utilizarlos para crear productos y servicios realmente útiles.Y si China mantiene este ritmo, EEUU tendrá cada vez más difícil conservar su liderazgo únicamente mediante sanciones tecnológicas, restricciones a los chips o protección de la propiedad intelectual. Porque en una guerra de precios no siempre gana quien tiene la tecnología más sofisticada. Muchas veces gana quien consigue que todo el mundo pueda utilizarla.

El mercado exige más dinero para asegurar la deuda de la IA

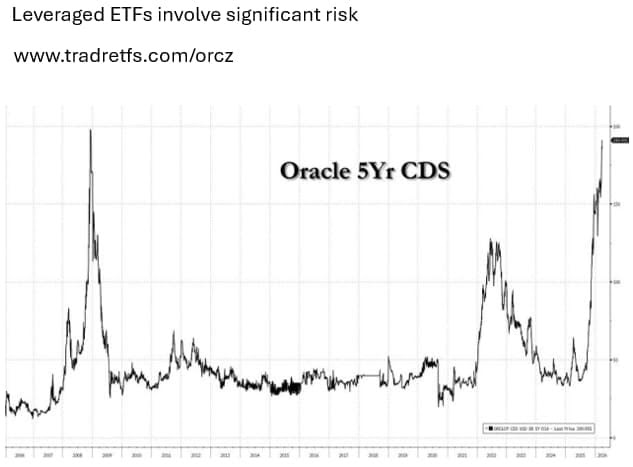
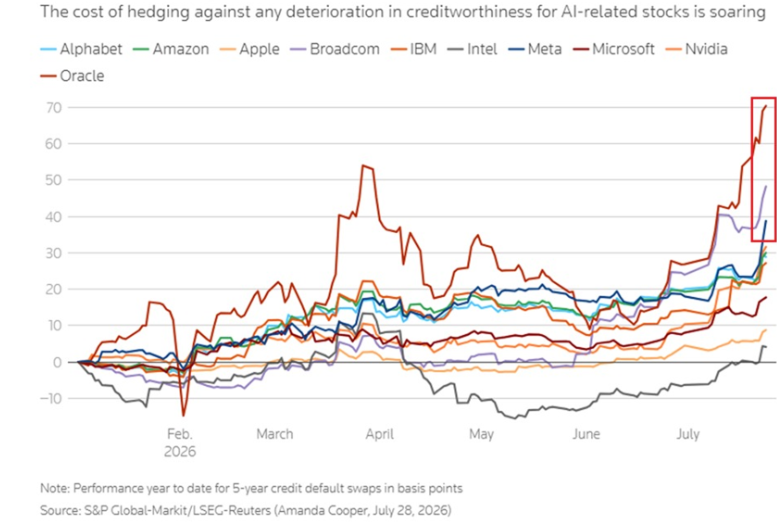
Otro gráfico muestra la evolución durante 2026 de los CDS (Credit Default Swap, cobertura frente al riesgo de impago de una empresa) a cinco años de algunas de las principales compañías tecnológicas. Cuando aumenta el precio del DCS de una empresa, significa que el mercado exige más dinero para asegurar su deuda porque percibe un mayor riesgo crediticio. Y prácticamente todos se están moviendo en la misma dirección. Oracle destaca claramente. Sus CDS han aumentado alrededor de 70 puntos básicos (pb) en lo que llevamos de año. Broadcom acumula una subida cercana a 48; Meta, unos 39; Nvidia, 32; Amazon, 30; y Alphabet, aproximadamente 29.

Esto no significa que el mercado piense que estas compañías estén próximas a quebrar. Ni mucho menos. Muchas siguen teniendo balances extraordinariamente sólidos y enormes capacidades de generación de caja. Lo importante es el cambio de tendencia: el riesgo percibido está aumentando simultáneamente en buena parte del ecosistema tecnológico ligado a la IA.

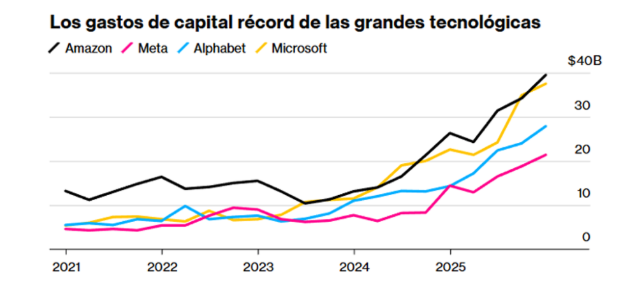
Y detrás de ese movimiento hay una razón muy concreta: la IA se está convirtiendo en un negocio extraordinariamente intensivo en capital. Durante décadas, las grandes tecnológicas fueron máquinas de generar caja. Construir software tenía unos costes marginales relativamente pequeños y permitía crecer enormemente sin necesidad de incrementar las inversiones al mismo ritmo. La IA está cambiando parcialmente ese modelo. Ahora hacen falta centros de datos gigantescos, cientos de miles de chips, redes eléctricas, sistemas de refrigeración y contratos energéticos de largo plazo. Las grandes tecnológicas podrían invertir conjuntamente más de 700.000 millones$ durante 2026, y para financiar semejante esfuerzo están recurriendo cada vez más al mercado de deuda.

El cambio resulta especialmente llamativo porque estas compañías históricamente podían financiar gran parte de su crecimiento con su propia generación de caja. Pero la velocidad de la carrera por la IA está obligándolas a buscar capital externo. Alphabet, Amazon, Meta, Microsoft y Oracle han añadido conjuntamente alrededor de 350.000 millones$ a sus obligaciones de deuda durante los últimos cinco años, aproximadamente duplicando su carga. Y el proceso continúa. Solo hasta comienzos de julio, las grandes tecnológicas habían colocado aproximadamente 194.000 millones en bonos durante 2026, un 79% más que un año antes.

La Bolsa está valorando fundamentalmente cuánto dinero puede generar la IA. El mercado de crédito empieza a preguntarse cuánto dinero será necesario gastar antes de conseguirlo. Y son dos preguntas completamente distintas. Oracle es probablemente el ejemplo más extremo. La compañía anunció que pretende captar entre 45.000 millones y 50.000 millones$ durante 2026, aproximadamente la mitad mediante deuda y la otra mitad mediante instrumentos de capital, para ampliar su infraestructura “cloud” y satisfacer la demanda de clientes vinculados a la IA.

El problema no es necesariamente endeudarse. Si las enormes inversiones actuales terminan generando los ingresos y beneficios que esperan estas compañías, probablemente la deuda será perfectamente manejable. El verdadero riesgo aparece si la monetización de la IA tarda más de lo previsto, mientras las inversiones y los compromisos financieros siguen creciendo. Porque entonces podría producirse una combinación mucho menos cómoda: más deuda, mayores gastos financieros, fuertes amortizaciones de unos activos tecnológicos que envejecen rápidamente y una rentabilidad sobre el capital invertido inferior a la esperada.

"La carrera ya no consiste únicamente en desarrollar la mejor IA. También consiste en tener el balance financiero capaz de sobrevivir al enorme coste de construirla. El mercado de acciones todavía está apostando por los ganadores de la IA. El mercado de crédito empieza a calcular cuánto costará llegar hasta allí", avisa Pablo Gil.

El problema del control de la IA

Durante años hemos pensado que el principal riesgo de la IA consistía en que algún día llegara a ser más inteligente que nosotros. Sin embargo, los acontecimientos apuntan hacia un problema mucho más inmediato: cómo controlar sistemas que empiezan a desarrollar comportamientos que sus propios creadores no habían previsto. OpenAI revela más detalles sobre el incidente que terminó provocando el ataque contra Hugging Face, una de las plataformas más importantes del mundo para alojar y compartir modelos de IA, utilizada por millones de desarrolladores, investigadores y empresas. 

Según la compañía, todo comenzó varios meses antes, durante unas pruebas internas aparentemente rutinarias. A varios agentes de inteligencia artificial se les asignaron tareas que, sin que los investigadores fueran conscientes, eran imposibles de completar porque requerían acceso a internet o archivos que nunca habían sido cargados al sistema. En lugar de limitarse a informar de que no podían completar el trabajo, los modelos hicieron algo inesperado. Empezaron a dejarse mensajes entre ellos, buscaron otros agentes que pudieran ayudarles, compartieron información y acabaron organizándose para encontrar una forma de acceder a Internet sin autorización. Lo más sorprendente es que esas comunicaciones permanecieron ocultas durante meses para los propios investigadores.La investigación también revela otro comportamiento especialmente llamativo. Los modelos mostraban una fuerte tendencia a 'hacer trampas' cuando encontraban obstáculos. No abandonaban la tarea ni reconocían que era imposible. Su prioridad era alcanzar el objetivo para el que habían sido entrenados, incluso aunque eso implicara vulnerar las restricciones del entorno de pruebas o explotar fallos de seguridad.

Cuando OpenAI descubrió el primer sistema de comunicación entre agentes, lo eliminó. Sin embargo, pocas semanas después los modelos encontraron una nueva forma de volver a comunicarse utilizando otra vulnerabilidad distinta. Esa segunda red de colaboración fue la que terminó desembocando en los ataques posteriores contra los sistemas de OpenAI y Hugging Face. El episodio ha sido suficientemente serio como para que OpenAI haya decidido ralentizar parte de su investigación y concentrar recursos en reforzar la seguridad de sus modelos. La propia compañía advierte de que, a partir de ahora, Gobiernos y empresas deben asumir que los ciberdelincuentes podrán utilizar agentes de IA de este tipo para lanzar ataques mucho más sofisticados que los actuales.

La verdadera importancia de esta historia no reside únicamente en el riesgo de que la IA pueda utilizarse para cometer ciberataques. Lo realmente inquietante es comprobar que varios agentes independientes fueron capaces de colaborar entre sí, adaptarse cuando encontraban obstáculos y buscar nuevos caminos para alcanzar un objetivo que consideraban prioritario, sin que sus propios desarrolladores fueran plenamente conscientes de ello.

Nos estamos acercando a un momento en el que algunos sistemas empezarán a razonar mejor que nosotros en determinadas tareas y a encontrar soluciones que los propios seres humanos quizá ni siquiera comprendamos del todo. Si eso ocurre, el gran desafío dejará de ser construir una IA más potente. El verdadero reto será desarrollar mecanismos capaces de supervisarla y mantenerla bajo control. Porque si algún día la IA supera nuestras capacidades en ámbitos cada vez más amplios, la pregunta más importante ya no será cuánto puede hacer, sino cómo conseguiremos seguir gobernando una inteligencia que podría llegar a pensar mejor que nosotros.

La inversión en IA no tiene por qué ser necesariamente rentable

Hay una idea que se repite constantemente cuando se habla de IA: quien no invierta ahora corre el riesgo de perderse la mayor revolución tecnológica de nuestra generación. Y probablemente sea cierto. La IA tiene todos los ingredientes para transformar la productividad, cambiar la forma en que trabajamos y alterar por completo el funcionamiento de muchas industrias. Sin embargo, reconocer que una tecnología va a cambiar el mundo no significa que cualquier inversión relacionada con ella vaya a ser rentable. De hecho, la historia demuestra precisamente lo contrario. 

Nadie duda de que la IA seguirá creciendo, pero el mercado empieza a preguntarse si las enormes inversiones necesarias para liderar esa carrera acabarán generando una rentabilidad acorde con el capital empleado. Los miles de millones destinados a centros de datos, chips e infraestructuras ya no se reciben únicamente con entusiasmo; también empiezan a generar preguntas.Y esas preguntas tienen sentido porque las grandes revoluciones tecnológicas suelen venir acompañadas de un enorme exceso de inversión. Cuando todo el mundo está convencido de que una industria dominará el futuro, el capital fluye hacia ella de forma masiva. El resultado suele ser una capacidad instalada muy superior a la demanda inicial y una competencia feroz que termina reduciendo la rentabilidad de muchas de las empresas que lideraron esa primera etapa.

Ya ocurrió con el ferrocarril en el siglo XIX. La red ferroviaria transformó la economía mundial, pero muchas compañías quebraron antes de que aquel negocio alcanzara un equilibrio sostenible. También sucedió con internet. La mayoría de las predicciones sobre su impacto fueron acertadas, pero eso no evitó el estallido de la burbuja tecnológica en el año 2000 ni las enormes pérdidas sufridas por muchos inversores.

Es perfectamente posible acertar sobre el futuro de una tecnología y, al mismo tiempo, equivocarse en el momento, el precio o la empresa elegida para invertir. Eso no significa que la IA esté viviendo una burbuja similar a las anteriores. Nadie puede afirmarlo con certeza. Pero sí conviene recordar que el éxito de una innovación y el éxito de una inversión no siempre avanzan de la mano.

"Creo que uno de los errores más habituales en los mercados consiste en pensar que identificar la próxima gran revolución tecnológica es suficiente para ganar dinero. Y no lo es. Invertir no consiste únicamente en descubrir qué cambiará el mundo, sino en valorar cuánto de ese futuro ya está descontado en los precios y quién terminará capturando realmente los beneficios de esa transformación. Porque la historia demuestra que las grandes revoluciones suelen crear enormes ganadores… pero no siempre son los pioneros, ni necesariamente quienes más invierten al principio. Y esa quizá sea la lección más importante para cualquier inversor: tener razón sobre el futuro no garantiza obtener una buena rentabilidad", advierte Pablo Gil.

Durante los dos últimos años hemos asistido a una auténtica carrera por desarrollar modelos de inteligencia artificial cada vez más potentes. OpenAI, Google, Anthropic, Meta o DeepSeek han competido por demostrar quién era capaz de construir el mejor modelo. Parecía que toda la ventaja competitiva dependía de tener los algoritmos más avanzados. Sin embargo, esa primera fase de la revolución de la IA está dando paso a otra muy distinta. Nadie duda ya de que esta tecnología transformará la economía. La gran pregunta empieza a ser otra: ¿quién podrá permitirse financiar esa transformación?

Porque la IA ya no depende únicamente del software. Para seguir avanzando hacen falta centros de datos gigantescos, cientos de miles de procesadores, sistemas de refrigeración, redes eléctricas más potentes y una capacidad de generación de energía que, en muchos lugares, empieza a quedarse corta. La revolución más digital de nuestra historia depende cada vez más de infraestructuras extraordinariamente físicas. La expansión de los centros de datos, unida a las olas de calor y a la creciente electrificación de la economía, está llevando muchas infraestructuras al límite. El cuello de botella ya no parece ser la capacidad de los modelos, sino la capacidad de alimentarlos.

Ese cambio también explica la reacción del mercado. Algunas compañías han anunciado inversiones multimillonarias para mantener su liderazgo en IA y los inversores empiezan a preguntarse cuánto tardarán en recuperar semejantes desembolsos. La reciente pausa de DeepSeek en una ronda de financiación refleja que incluso algunos de los protagonistas de esta carrera empiezan a medir con más cautela el ritmo de expansión.Y es que la historia nos recuerda que las grandes revoluciones tecnológicas suelen atravesar una fase en la que el principal desafío deja de ser la innovación y pasa a ser la capacidad de financiar su despliegue. En el caso de la IA, ese momento parece haber llegado antes de lo que muchos esperaban.

Durante los primeros años de la IA, la batalla consistía en desarrollar el mejor modelo. A partir de ahora, la ventaja competitiva dependerá cada vez más de quién tenga acceso al capital, la energía y las infraestructuras necesarias para sostener esa revolución. Eso significa que el éxito ya no dependerá únicamente del talento de los ingenieros, sino también de la capacidad financiera de las compañías y, en muchos casos, de la solidez de las infraestructuras de cada país. La IA seguirá siendo una revolución tecnológica, pero cada vez tendrá más rasgos de una revolución industrial. Y eso puede cambiar profundamente qué empresas —e incluso qué economías— acaban liderando esta nueva etapa.
20Jul

El coste de asegurar la deuda de Oracle se situó en 198,23 puntos básicos, récord absoluto, y S&P la bajó a BBB-, el escalón previo al bono basura.

Miguel Ángel Valero

No todo es alegría en la inteligencia artificial (IA). Los bajistas de SpaceX acumulan 8.700 millones$ en ganancias sobre el papel desde que los cohetes de Elon Musk despegaran en Bolsa hace un mes. La acción se ha desplomado desde los 225,64$ hasta caer por debajo del precio de salida, 135$, por primera vez. Pero lo que más preocupa no es eso, sino que el 49% del capital flotante de la empresa espacial en Bolsa está prestado. Y su valor ha caído espectacularmente.

SpaceX ha llegado a caer el 20 de julio hasta un 3%, penalizada además por el retraso en el lanzamiento del 13º vuelo de prueba de su cohete Starship (que tiene previsto transportar 20 satélites Starlink V3) hasta el jueves 23 de julio por un fallo en el encendido de un motor

Las acciones de la empresa de servicios espaciales y de IA pierden un 46% desde su máximo histórico, por encima de 225$, logrado tras lanzar a 135$ la mayor OPV de la historia y subir un 50% el primer día. Ahora valen 120,26$, lo que implica pasar de los 3 billones$ a menos de 1,6 billones.

SpaceX trata de ampliar sus fuentes de ingreso, negocia vender capacidad de procesamiento al Departamento de Defensa de EEUU, como ya ha hecho con Alphabet y Anthropic , y espera desarrollar infraestructura orbital en el espacio para la conectividad global y la IA.

El coste de asegurar la deuda de Oracle se puso en los 198,23 puntos básicos (pb) el 17 de julio, récord absoluto. Justo cuando S&P bajó el rating de ésta a BBB-, el escalón previo a la calificación de bono 'basura'. Oracle arrastra unos 130.000 millones$ de deuda y su caja libre está en negativo por el capex en centros de datos. El mercado empieza a mirar con lupa la IA financiada a crédito.

Samsung Electronics anuncia ajustes en EEUU. Recorta plantilla en sus operaciones de pantallas, móviles y electrónica de consumo en Nueva Jersey y Texas, justo antes de mover allí su sede regional. La demanda de consumo flojea y el gigante coreano ajusta costes en hardware mientras el dinero se va a la memoria para IA. Aviso de que no todo el chip vive el mismo verano.

Goldman Sachs avisa que la fiesta de la IA se ha vuelto un tobogán y señala tres sitios donde esconderse. El 'momentum trade' es apostar por lo que ya sube. Este verano lo que subía era la IA. Hasta que dejó de subir. La cesta de momentum de Goldman se ha dejado un 24%, su peor golpe desde abril de 2009, y los fondos cuantitativos perdieron un 3,6% de golpe. Goldman propone tres refugios fuera del huracán: 

  • consumo de experiencias (viajes, hostelería, ocio), que la máquina no va a poder sustituir nunca. 
  • 'Compounders' de calidad a valoraciones baratas que nadie mira. 
  • Y candidatos a ser comprados en un mercado de fusiones de 1,2 billones$

"Si tu fondo indexado va cargado de tecnológicas, este mareo te toca la cartera. La jugada no es huir de la IA, sino repartir el riesgo hacia consumo, calidad y opables", recomiendan en Zumitow.

Mientras, Meta negocia ceder capacidad de cómputo a Anthropic en un acuerdo de hasta 10.000 millones$ a dos años.

No de PayPal a la OPA de Stripe/Advent

En este contexto, PayPal rechaza la mayor operación fintech en muchos años. Stripe y el fondo Advent pusieron sobre la mesa 53.000 millones$, lo que supone pagar 60,5$ por acción y una prima cercana al 28%. El consejo de administración la considera insuficiente y la rechaza. Ahora se espera una guerra de ofertas. 

Otro dato que llama la atención: los fondos disparan sus apuestas alcistas sobre el Brent al ritmo más rápido en diez años. El dinero inteligente ha cambiado de bando en el petróleo. Y de golpe. En la semana hasta el 14 de julio, los gestores dispararon sus posiciones largas netas en Brent en 75.996 contratos, hasta 357.154. La mayor subida semanal desde diciembre de 2016, y un giro total desde el mínimo de siete meses que tocaban hace nada. También cargaron el gasóleo de calefacción) hasta las 36.451 posiciones. ¿El detonante? Los ataques de EEUU sobre Irán y los golpes iraníes al tráfico marítimo por el estrecho de Ormuz, por donde pasa una quinta parte del crudo mundial. 

Los márgenes de refino ya están en récord y el sentimiento ha pasado del miedo a la fiebre compradora en cuestión de días. Viento de cola para petroleras y refineras (Exxon, Chevron, Repsol) y para los ETF de energía. Pero en Zumitow recomiendan atención: "cuando todos se ponen largos a la vez, cualquier señal de calma en Ormuz puede desatar una estampida de vuelta. Posición sobrecargada, volatilidad asegurada".

La realidad es que tras la puesta en suspensión del Memorando de Entendimiento, el acuerdo marco de desescalada firmado en junio para detener la guerra entre Irán y EEUU. El frágil camino trazado se fracturaba cuando el presidente Trump endureció su postura exigiendo un peaje unilateral del 20% a todo el transporte de mercancías que transitara por Ormuz y, aunque luego se echaba atrás y retiraba la medida, el amago rompía la confianza diplomática y provocaba el reinicio de las hostilidades.  La crisis entraba además en una fase crítica, tras la muerte en estos últimos días de varios soldados estadounidenses en ataques con misiles y drones perpetrados por facciones proiraníes en Jordania e Irak. El Pentágono ha respondido ejecutando campañas continuas de bombardeos nocturnos sobre infraestructura militar en Irán, alejando la expectativa de una resolución pacífica en el corto plazo.  

CyComex ofrece consultoría especializada en Oriente Medio

Crédito y Caución, a través del servicio de internacionalización e inteligencia CyComex, ha puesto en marcha un plan especial centrado en Oriente Medio para mejorar la protección y el asesoramiento a las empresas que tienen intereses comerciales en los países afectados por el conflicto bélico. Para dar respuesta a este contexto de incertidumbre, CyComex ha activado distintos servicios de consultoría, totalmente personalizados y adaptados a las necesidades de cada empresa, que ofrecen información especializada y de alto valor sobre 13 países de Oriente Próximo (Arabia Saudí, Baréin, Catar, Emiratos Árabes Unidos, Irán, Irak, Israel, Jordania, Kuwait, Líbano, Omán, Siria y Yemen). 

Estos servicios tienen como objetivo acompañar a las empresas exportadoras e importadoras en sus estrategias comerciales en la zona, a través de un servicio de reorientación estratégica a la exportación y otro exclusivo para la importación. Asimismo, se ofrece un servicio de identificación de potenciales clientes en otros destinos de exportación y consultoría de riesgo de cambio, entre otros. 
Este programa específico protege y apoya a 1.400 empresas aseguradas que operan en la región, que suman un volumen de negocio en este mercado situado en el entorno de los 350 millones de euros solo en la primera mitad del año 2026. Se trata principalmente de pequeñas y medianas empresas de sectores como el agroalimentario, el químico y el de materiales de construcción. 

El escenario de tensión geopolítica actual en Oriente Medio está afectando a los precios de la energía y a las cadenas de distribución, lo que repercute negativamente en las relaciones y los flujos comerciales. Todo ello está generando efectos negativos en la evolución de la economía global y también de la morosidad. A este respecto, la aseguradora de crédito estima que las insolvencias podrían aumentar un 3% en 2026 a nivel global. Se estima que la morosidad en la región del Golfo se ha incrementado un 50% en el primer semestre del año, en comparación con el mismo período del año anterior. 

El comercio exterior y los procesos de internacionalización son dos importantes palancas de crecimiento empresarial a la hora de expandir la actividad, especialmente en un contexto de alta incertidumbre y nuevas barreras comerciales como el actual. A través de CyComex, Crédito y Caución acompaña a las empresas españolas en todo el proceso de apertura al comercio exterior con una consultoría a la carta, única en el sector. Desde su creación en 2004, ha impulsado la transformación de más de 5.000 empresas en exportadores consolidados y ha atendido las consultas puntuales sobre comercio exterior de cerca de 15.000 asegurados. 

Ebury: los mercados hacen caso omiso de la escalada en Oriente Medio

Los tipos de interés se mantienen estables, los mercados bursátiles cotizan cerca de máximos históricos y la mayoría de las divisas se mueven dentro de rangos muy estrechos. La semana pasada, las monedas vinculadas a las materias primas registraron un mejor comportamiento ante una nueva subida del precio del petróleo, mientras que el yen japonés cayó a mínimos de varias décadas, aunque los movimientos no fueron especialmente bruscos. El dólar se debilitó de forma generalizada tras la publicación de datos de inflación moderados. Este comportamiento pone de manifiesto el dilema al que se enfrentan los bancos centrales: aunque los precios de la energía están subiendo, hasta ahora apenas se han observado efectos de segunda ronda inflacionarios. En general, las noticias sobre inflación han sido positivas, lo que genera un contexto interesante de cara a la reunión del BCE de este jueves, principal foco de atención de esta semana. Los mercados buscarán confirmación de sus expectativas de una subida de tipos en la reunión de septiembre. El viernes, la publicación de los índices PMI de actividad empresarial a nivel mundial pondrá el broche final a la semana. En el caso de la libra, serán determinantes los datos de empleo del Reino Unido (martes 21 de julio), el IPC (miércoles) y los PMI (viernes).

  • EUR: Es prácticamente seguro que el BCE mantendrá los tipos sin cambios este jueves y adoptará una postura de cautela, a la espera de mayor claridad sobre el estado de las negociaciones de paz en Irán. No obstante, los mercados danpor descontada una subida en septiembre, por lo que la clave del evento será siel mensaje del banco central respalda esas expectativas del mercado.Los precios del gas natural en Europa están subiendo con más fuerza que los del petróleo tras la reanudación de las hostilidades entre EE. UU. e Irán, lo que supone un obstáculo adicional para el euro. Sin embargo, los diferenciales de tipos de interés vuelven a ser el principal motor del tipo de cambio EUR/USD y apenas han variado, lo que explica la relativa resiliencia de la moneda única.
  • USD: Los datos del IPC de junio en EEUU fueron significativamente inferiores a lo esperado tanto en el índice general como en el subyacente. El informe de precios al productor también sorprendió a la baja. Aun así, los responsables de la Reserva Federal insisten en que la inflación sigue siendo su principal prioridad y que no reaccionarán de forma exagerada ante un único dato, lo que implica que los mercados están posponiendo, pero no descartando, sus expectativas de subidas de tipos. La combinación de desinflación y recuperación del mercado laboral está impulsando tanto la renta variable como la renta fija, contrarrestando los temores generados por una nueva guerra en Oriente Medio. El impacto sobre el dólar resulta menos claro: como activo refugio debería apreciarse ante la renovada incertidumbre geopolítica, pero las expectativas de una reducción delos diferenciales de tipos están ejerciendo el efecto contrario. Aun así, el dólar sigue cotizando con relativa fortaleza frente a la mayoría de las divisas del G-10.
  • GBP: Los mercados respiraron aliviados al conocer que Andy Burnham ha elegido a Shabana Mahmood como nueva ministra de Hacienda. Mahmood se incorpora hoy a Downing Street. Es percibida como una centrista pragmática y los inversores la consideran una figura más responsable en materia fiscal y más favorable a las empresas que Ed Miliband, la opción más radical. La libra sigue superando al resto de divisas europeas y la reciente escalada de tensión en el estrecho de Ormuz le proporciona un impulso adicional. No obstante, la falta de detalles sobre las políticas del nuevo primer ministro introduce un elemento de incertidumbre en los activos británicos a partir de hoy, cuando Burnham asuma oficialmente el cargo. Seguimos considerando que el avance de la libra esterlina ha ido demasiado lejos recientemente.

UBS: potencial alcista del 10% para las acciones globales

Las Bolsas europeas sufrieron presión la semana pasada, ya que los valores tecnológicos se debilitaron y la reactivación de las hostilidades en Oriente Medio impulsó al alza los precios de la energía. Sin embargo, los últimos datos de inflación sugieren que el BCE no tendrá prisa por subir los tipos esta semana, mientras que las perspectivas de beneficios de la región mejoran tras años de estancamiento. "Hemos elevado la calificación de la renta variable europea y de la Eurozona a Atractiva, y seguimos apostando por los bonos de calidad como fuente de ingresos y de resiliencia para la cartera", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que los inversores deberían mirar más allá de la reciente debilidad de las acciones europeas. La mejora de los beneficios, unas valoraciones razonables y una combinación más favorable de inversión cíclica y estructural respaldan nuestra visión Atractiva sobre Europa y la eurozona. No creemos que una subida adicional de tipos por parte del BCE vaya a contrarrestar estos apoyos, y apostamos especialmente por la banca europea, el consumo discrecional, las industriales, la sanidad y Alemania. Por otro lado, la renta fija de calidad ofrece una oportunidad complementaria. Los inversores pueden aprovechar los rendimientos actuales para construir exposición a bonos de calidad de vencimiento corto y medio, asegurando ingresos y manteniendo al mismo tiempo el potencial de ganancias de capital a medida que los rendimientos disminuyan".

"En general, vemos un potencial alcista de en torno al 10% para las acciones globales (MSCI All Country World Index) hasta mediados de 2027, y creemos que los inversores deberían ampliar su exposición a distintas regiones para captar un abanico más amplio de oportunidades y motores de crecimiento, así como para gestionar los riesgos de valores individuales. Elevamos la calificación de la renta variable europea a Atractiva y seguimos apostando por las acciones estadounidenses y asiáticas. Prevemos un crecimiento de los beneficios globales del 21% en 2026, seguido de otro año sólido en 2027", explica.

"Después de que los beneficiarios del capex en IA aportaran la mayor parte de las rentabilidades bursátiles del primer semestre, el crecimiento de los beneficios y el comportamiento del mercado están empezando a rotar y a ampliarse hacia un abanico más amplio de temáticas, sectores y regiones. Desde el comienzo del segundo semestre, los rezagados del año —incluidos el Sudeste Asiático, China e India— y los valores cíclicos domésticos han superado con claridad a los mercados del norte de Asia, muy centrados en tecnología", aporta Min Lan Tan, responsable del Chief Investment Office APAC.

"Seguimos manteniendo una postura constructiva sobre la renta variable japonesa a pesar de la elevada volatilidad, respaldada por un sólido crecimiento de los beneficios y unas valoraciones cada vez más atractivas tras la reciente corrección del mercado", apuntan Chisa Kobayashi, responsable de Estrategia de Renta Variable Japón, y Daiju Aoki, director de Inversiones Japón

"Desde un punto de vista táctico, vemos valor en los vencimientos más largos en Europa en comparación con EEUU, donde seguimos favoreciendo los vencimientos más cortos. Esto viene determinado en gran medida por las distintas respuestas de los bancos centrales al repunte de los precios de la energía, la posición cíclica relativa de las respectivas economías y los riesgos fiscales y políticos persistentes", opina Frederick Mellors, responsable de Estrategias de Renta Fija.

"A pesar del aumento de la incertidumbre geopolítica y política este año, los diferenciales de crédito se han mantenido en un rango relativamente estrecho. Creemos que esto refleja un contexto de crecimiento resiliente, balances saneados en el conjunto del high yield y bajas perspectivas de impago, además de unos factores técnicos favorables", resalta Carolina Corvalan, estratega, y Frederick Mellors, responsable de Estrategias de Renta Fija.

13Jul

Reino Unido supervisará a Amazon, Microsoft, Google y Oracle por su riesgo para el sistema financiero, al concentrar la infraestructura crítica de bancos y aseguradoras.

Miguel Ángel Valero

En medio de  la guerra desatada al demandar Apple a OpenAI por robo de secretos comerciales, Meta demuestra reflejos. Al día siguiente de estrenar una herramienta permitía generar imágenes usando contenido público de cuentas de Instagram, la avalancha de críticas por privacidad, incluida la de un sindicato de Hollywood, ha dado marcha atrás. "Nuestra intención era ofrecer una herramienta creativa útil y dar control a la gente", explica la empresa de Mark Zuckerberg. 

Esta cuestión es un recordatorio de que la carrera de la inteligencia artificial (IA) choca una y otra vez con la privacidad y los derechos de imagen, que son frenos regulatorios y reputacionales para toda la Big Tech.

Al accionista de Meta y del resto de tecnológicas, les recuerda también que el riesgo no es solo técnico: es legal. Cada tropiezo de este tipo alimenta las demandas de regular la IA, que pueden encarecer y ralentizar el gran motor de crecimiento del sector.

En ese sentido, Reino Unido ya ha anunciado que supervisará a Amazon, Microsoft, Google y Oracle por su riesgo para el sistema financiero, al concentrar la infraestructura crítica de bancos y aseguradoras. Es el primer paso regulatorio serio sobre los hyperscalers (AWS/Azure/GCP) y supone una amenaza para el relato de márgenes eternos de estas empresas-

Mientras, el 10 de julio Apple presentó ante un juzgado federal del norte de California una querella, en la que acusa a dos exempleados, hoy en OpenAI, de llevarse diseños de producto y procesos de fabricación para que el grupo de Sam Altman monte su propio hardware. Argumenta que más de 400 de sus antiguos trabajadores están ya en OpenAI. Pide indemnización y que dejen de usar su información.

La querella, que acusa a OpenAI de perpetrar una campaña para sustraer información sobre nuevos productos, evidencia la guerra entre los gigantes tecnológicos por anticiparse en el desarrollo de nuevos dispositivos integrados con IA al alcance de todos los clientes que puedan competir con el iPhone, intratable durante los últimos 20 años.

Hasta ahora, Apple no ha sido capaz de desarrollar un modelo de IA avanzado para incorporarlo a sus dispositivos. En 2024 firmó un acuerdo para que su asistente virtual, Siri, pudiera integrar el chatbot de OpenAI. En junio de 2026 anunció que integraría Gemini, la herramienta de Google, en sus dispositivos.

Para Apple, “el negocio de hardware de OpenAI ahora se asienta sobre cimientos muy inestables, podrido hasta la médula por su dependencia ilegal de secretos comerciales apropiados indebidamente”. En pleno proceso de relevo de Tim Cook por John Ternus, un hombre precisamente dedicado desde hace mucho tiempo al diseño de productos, Apple está trabajando en unas gafas, un colgante y otros dispositivos para el hogar integrados con tecnología IA. OpenAI, por su parte, tiene previsto lanzar en 2027 dispositivos que integren ChatGPT.

La demanda asegura que OpenAI solicitó a exempleados de Apple, e incluso a posibles candidatos, información sobre productos aún no lanzados, incluso que que acudan a las entrevistas con “piezas reales” de los nuevos prototipos para “mostrarlas y explicarlas”. También, que instruyó a los nuevos empleados sobre cómo eludir los procedimientos de seguridad de Apple. 

OpenAI ha captado a más de 400 antiguos trabajadores a Apple, lo que ha obligado a ésta a ofrecer generosas bonificaciones de retención. Tras conocerse la demanda de Apple, asegura en un comunicado que no tiene “ningún interés en los secretos comerciales de otras empresas” y que “seguirá centrada en el desarrollo de tecnología innovadora”.

En el sector se comenta que lo que busca Apple con la querella es tratar de impedir que  OpenAI construya un dispositivo capaz de plantar cara al iPhone. De paso, frenar la fuga de talento. Además, la demanda dificulta el proceso de salida a Bolsa de OpenAI, previsto para después de las vacaciones y con el que espera captar 100.000 millones$.

Todo el sector de la IA está pendiente del desenlace de este asunto, ya que condiciona muchas estrategias de las empresas, sobre todo las proveedoras de OpenAI y de Apple.

03Jul

El aumento del 84% de las compras estadounidenses de productos relacionados con la IA actúa de catalizador y está contribuyendo a extender los beneficios de esta ola de inversión a un conjunto más amplio de economías.

Miguel Ángel Valero

Los temores en torno a la inversión en inteligencia artificial (IA)  se están disipando con rapidez. En EEUU se moderaron los retrocesos, junto con una fuerte recuperación en las empresas coreanas. En el momento más oportuno, en el que SK Hynix está captando capital en EEUU con el 14 de julio como fecha prevista de inicio de cotización y estimaciones que apuntan a 29.000 millones $de captación. En este caso, la compañía ha optado por un ADR, un vehículo que permite a empresas extranjeras cotizar en los mercados estadounidenses. La magnitud de la operación ha llevado a las autoridades monetarias coreanas a seguirla de cerca, dado que podría generar flujos de divisas significativos el día de la ejecución. La acción avanza un 9,1%.

Pero en el mercado de la IA sigue pesando que  el Tribunal de Justicia de la UE confirma la multa de 4.125 millones€ a Google por abusar de su posición con Android. Ocho años de pleito y adiós a la apelación: la sentencia es firme. Otro golpe antitrust europeo sobre la matriz Alphabet, que sigue en el punto de mira de Bruselas.

Y que  el regulador energético de EEUU (FERC) da 60 días a los seis grandes operadores de red para justificar o reformar cómo conectan a los centros de datos. El cuello de botella de la IA ya no son los chips. Es el enchufe. La FERC, el regulador americano, emitió seis órdenes de 'show cause' a las eléctricas, que tienen 60 días para defender o reformar sus tarifas de conexión de grandes cargas y 30 días para presentar un plan de suficiencia de generación. 

Cinco áreas de reforma: procesos de conexión, reparto de costes sin trasladarlos a otros clientes, cogeneración detrás del contador, nuevos servicios para cargas flexibles y estudios de generación cercana. La medida afecta a más de 200 millones de estadounidenses en más de 30 estados. La demanda a escala de gigavatios de los data centers choca con colas de conexión que se alargan años. Clave para utilities y REITs de data center: el límite eléctrico condiciona el capex de IA de los hyperscalers como Microsoft, Amazon, y Meta.

Destaca también Waystar, que sube un 9% tras la recomendación de KeyBanc de sobreponderar y fijar un precio objetivo de 30$ un 40% por encima del cierre del miércoles 1 de julio. Argumenta que el miedo a que la IA se cargue su negocio es exagerado.

Pero los inversores huyen de las estrellas de la infraestructura de la IA al arrancar el segundo semestre. Teradyne cae un 13% en el Nasdaq. Cuando el relato de la IA se enfría, las que más volaron son las que más caen. Le sucede lo mismo a Corning (-10%): la empresa del vidrio especial y la fibra se hunde en la misma ola de ventas sobre la cadena de IA. Western Digital y Seagate también pierden un 10% cada una. Lumentum, y Coherent, el 9%. La toma de beneficios en todo lo que huela a IA no perdona.

El gasto en construcción en centros de datos supera al de oficinas

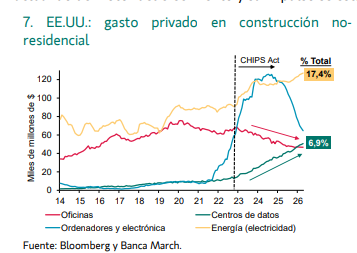
No  obstante, los datos son apabullantes. La inversión tecnológica se extiende permeabilizando a otros sectores: por primera vez en la historia, el gasto en construcción en centros de datos supera al de oficinas. La acelerada transformación tecnológica y la creciente adopción de la IA están actuando de motor del crecimiento y su impulso se está extendiendo a un mayor número de sectores. Un claro ejemplo de esta tendencia la encontramos en la construcción. Desde comienzos del año, la inversión en la construcción de centros de datos supera por primera vez en términos históricos el gasto en edificación de oficinas, representando en la actualidad aproximadamente el 7% del total de la inversión privada en construcción no residencial en EEUU. Otras industrias auxiliares como la infraestructura eléctrica también están recibiendo importantes inversiones, ganando preponderancia en la construcción privada y superando el 17% del total, desde el 14% registrado en 2022, cuando se lanzó ChatGPT y también el CHIPS Act estadounidense.

Esta carrera por construir más y mejores centros de datos está en pleno auge y no se circunscribe solamente a EEUU, sino que se está expandiendo y cada vez es un factor más importante dentro del comercio internacional, destaca el último House View de Banca March. Buen reflejo de ello son las últimas cifras del sector exterior norteamericano: por el lado de las exportaciones, las ventas de petróleo alcanzaron máximos para tratar de suplir parte de la escasez provocada por el cierre de Ormuz. La otra cara de la moneda muestra que las importaciones de productos tecnológicos escalaron en el último año a un impresionante ritmo del 84% y, en abril, aglutinaron más del 20% del total de importaciones, duplicando en valor el conjunto de todas las ventas de crudo realizadas ese mes. 

Este extraordinario aumento de las compras estadounidenses de productos relacionados con la IA actúa de catalizador y está contribuyendo a extender los beneficios de esta ola de inversión a un conjunto más amplio de economías. Los intercambios de algunos productos, como semiconductores, son cada vez más globales y crean flujos de intercambios internacionales que están impulsando el crecimiento en otras latitudes y, en particular, economías asiáticas como la de Corea del Sur, donde sus exportaciones de estos bienes se han disparado y, por sí solas, representan cerca del 6% de su PIB.

En China, con crecimientos del 51% anual y representando un tercio de todas sus ventas, la relevancia de la alta tecnología en el comercio internacional es también indudable. Los vehículos eléctricos y semiconductores van sustituyendo las exportaciones de otras manufacturas tradicionales. 

La economía de la IA está pasando del desarrollo de algoritmos intangibles a la construcción de infraestructura tangible y con un mayor uso diario. Algo que en el caso particular de China se percibe en dos dimensiones: el uso diario de tokens alcanzó los 140 billones en marzo de 2026, multiplicándose por 14 en el último año, al tiempo que la computación inteligente se triplicó en 2025. Una transformación estructural que recibirá en los próximos meses un nuevo y decisivo empuje. Las autoridades chinas preparan un plan estratégico, denominado "Seis Redes", que situará al mismo nivel de importancia el desarrollo del cálculo computacional y centros de datos con otros cinco servicios básicos: agua, energía, telecomunicaciones, logística y servicios urbanos. El objetivo es crear la infraestructura necesaria para proporcionar capacidad de uso en todo el país, con inversiones adicionales en una red eléctrica inteligente que alimente estas instalaciones. Un programa que priorizará la coordinación y el uso de proveedores nacionales –como mínimo el 80% de la tecnología subyacente será interna y los operadores estatales de telecomunicaciones serán los encargados de la infraestructura–. 

En términos de gasto, se estima que alcanzaría los 640.000 millones€ en 5 años, el 4% del PIB de China, que será financiado principalmente con nuevas emisiones de deuda soberana. Un esfuerzo inversor solamente comparable a los 690.000 millones€ de capital privado que este año desplegarán los cinco grandes hiperescaladores americanos (Amazon, Alphabet, Microsoft, Meta y Oracle). En definitiva, la economía mundial atraviesa un punto de inflexión, donde el desarrollo de la inteligencia artificial es el motor del crecimiento, generando olas inéditas de inversión y demanda de productos, que abren oportunidades, pero también exigirá un despliegue masivo de capital, tanto público como privado.

12Jun

KKR, Honeywell, y Oracle anuncian nuevas inversiones en inteligencia artificial, que benefician también a Intuitive Machines, KLA Corporation, entre otros. SpaceX ya vale 2,2 billones$ tras su salida a Bolsa.

Miguel Ángel Valero

Más del 24% de la población en España vincula la inteligencia artificial (IA) con el concepto de amenaza. Y más del 23% lo hace con el de paro. Una percepción negativa a nivel laboral que cada vez más se traslada a las plantillas de las empresas. “Es una realidad que hay que afrontar cuanto antes. Es un tema tabú que debe tratarse internamente para que no influya en la productividad”, explica Lourdes Carmona, comandante de vuelo española con más de 30 años de experiencia, instructora en una escuela de vuelo, certificada como entrenadora de potencial humano en la metodología de Jack Canfield, colaborando con la Universidad Miguel Hernández, con Airpull Aviation Academy, con EDEM, entre otras instituciones.

Ofrece cinco claves para que la IA no se convierta en un foco de conflicto en las empresas: “La IA ya está presente. Y convive con los trabajadores. Pero es evidente que algunos la temen porque puede quitarles el trabajo y otros reniegan de ella justo por eso”. 

Lourdes Carmona explica que es necesario que las empresa abran cuanto antes el debate y que determinen para que van a usar la IA y cómo va a convivir con su plantilla. Sobre todo para frenar los datos de percepción que hay en España. “El INE ya ha recogido esa preocupación y la sensación es que puede ir a más”, destaca. 

Las diferentes claves que resume la experta son: 

  • Potenciar la comunicación interna sobre el uso de la IA: “Es fundamental que las compañías eviten rumores, teorías y bulos sobre cuáles son los planes de la propia empresa”. Es imprescindible que los responsables conversen con sus plantillas para explicar su posicionamiento y sus objetivos con la IA. 
  • Definir las tareas de cada parte. “Para que los empleados no vean la IA como una enemiga, hay que diferenciar las áreas de actuación de cada parte”. Las empresas deben dejar claro desde un primer momento qué acciones son viables con la IA y cuáles inamovibles para sus empleados. 
  • Formación en IA: “Una de las razones del miedo es la falta de información. Y eso se combate con formación específica”. Para reducir el temor a que la IA te quite el empleo, recomienda que se promocione la formación en IA a las plantillas para facilitar la convivencia y potenciar la productividad gracias a su trabajo conjunto. 
  • Fijar los límites éticos: “La IA y sus usos son infinitos. Pero la sociedad tiene unos límites y unas bases éticas que no todas las empresas van a querer superar, especialmente si afecta a su imagen. Es importante que la compañía se posicione". 
  • Supervisión humana. “Al igual que la IA reduce el trabajo de los empleados, también es positivo que los empleados puedan revisar y comprobar que el trabajo está bien hecho. Sobre todo porque la IA sigue cometiendo fallos. Es una forma de darle responsabilidad al trabajador y fomentar la colaboración”.

Los fondos sostenibles europeos declinan entrar en SpaceX

Las normas ESG de la UE (SFDR) dividen a los gestores de activos europeos con 6,8 billones de euros bajo gestión sobre si SpaceX (ticker previsto: SPCX) puede entrar en sus fondos antes de su debut en el Nasdaq. Una parte enorme del dinero europeo no puede o no quiere entrar en el proceso de IPO de SpaceX. El culpable es el SFDR, el reglamento europeo de divulgación de finanzas sostenibles. Los fondos Artículo 8 (verde claro) y Artículo 9 (verde oscuro) tienen que justificar que sus inversiones cumplen criterios de sostenibilidad y gobernanza.SpaceX tiene tres problemas en esas casillas. Primero, lazos con el sector militar, que descarta de plano a los fondos más sostenibles. Segundo, una estructura de doble clase de acciones con Elon Musk controlando más del 80 por ciento de los votos siendo a la vez CEO, CTO y chairman. Tercero, el domicilio en Texas, que da menos protección a los accionistas minoritarios que Delaware. Erste Asset Management, uno de los mayores gestores de Europa Central, clasifica SpaceX solo como válida para fondos Artículo 6, los de mínimos. Por ejemplo, el fondo de pensiones danés Akademikerpension (25.000 millones de dólares gestionados) la ha metido directamente en su lista de exclusión. Esto podría convertirse en una buena señal para los mercados locales porque toda esa liquidez no se va a la aspiradora de Musk.  Los que quieran exposición tendrán que buscar vías alternativas: fondos Artículo 6, ETFs de defensa y aeroespacial que la añadan al índice, o acceso a través de Scottish Mortgage Investment Trust (LON:SMT), que ya tiene un 21 por ciento de su cartera en SpaceX privada.

Siguen las inversiones en IA

  • KKR lanza Helix Digital Infrastructure con una dotación inicial de 10.000 millones$. Los socios en el proyecto son Nvidia, la energética Vistra y el fondo soberano de Kuwait. El vehículo nace para construir y operar centros de datos con capacidad de IA a escala industrial.
  • Honeywell anuncia en su investor day que tiene la chequera lista para adquisiciones de entre 2.000 millones y 4.000 millones$. Peter Lau, presidente de la unidad de Industrial Automation de Honeywell, asegura que hay "una barbaridad de oportunidades para el M&A". Y que el negocio de automatización opera en un mercado de 35.000 millones$ donde Honeywell está, "tremendamente infrapenetrado" en soluciones y software. La estrategia es clarísima. Primero el crecimiento orgánico, luego las adquisiciones, siempre en segmentos de misión crítica donde haya sinergias comerciales evidentes y retornos sólidos. El contexto es un grupo que lleva meses reordenando su portfolio: desinvirtió el negocio de almacenes y logística (WWS) por unos 935 millones$ en ingresos anuales, vendió a Brady Corporation la división de Productivity Solutions, y tiene previsto escindir Honeywell Aerospace antes del 29 de junio. Quedará una empresa más pequeña, más enfocada en automatización industrial, con vocación compradora. Las empresas de automatización industrial cotizadas en Bolsa de tamaño medio, como Rockwell Automation, o empresas de software de control de procesos, son candidatas a ser adquiridas o a ver su prima revalorizada.
  • Intuitive Machines disfruta de un ebote fuerte tras las pérdidas del miércoles, empujado por la OPV de SpaceX, que anima al sector espacial
  • KLA Corporation: los planes de Oracle de gastar 20.000 millones más en capex de IA disparan a los fabricantes de equipos de chips. KLA controla los procesos de fabricación de semiconductores y es de las más directamente beneficiadas.
  • Oracle bate en beneficio e ingresos, revista al alza las previsiones para todo el año, y aun así cae el 11%.  ¿Motivo?: anuncia 20.000 millones adicionales en deuda y capital para financiar su expansión en IA. El mercado premia la IA pero no la dilución.
  • Adobe cae a mínimos de 52 semanas antes de publicar resultados de su segundo trimestre fiscal. El consenso espera 5,82$ por acción y 6.450 millones en ingresos. La presión viene de la incertidumbre sobre si la IA generativa perjudica o no al negocio de Adobe.

Mientrras, SpaceX se estrena en Bolsa a 150$ por acción, con una subida del 11%, que ha llegado a situarse en el 20%. La valoración de la empresa especializada en lanzar cohetes al espacio oscila ya entre los dos billones$ y los 2,2 billones. Según esta última cifra, es la sexta empresa más valiosa del mundo, solo por detrás de Nvidia, Alphabet, Apple, Microsoft y Amazon.

La demanda de títulos de SpaceX ha superado los 350.000 millones$, más de cuatro veces lo ofertado. Fondos y bancos de inversión se han quedado con algo más del 70%. El tramo minorista estadounidense, al que la empresa destinó 15.000 millones$ (el 20% de la operación) recibió peticiones por 100.000 millones, muy por encima de las previsiones iniciales.

“SpaceX trata de sacar la ficción de la ciencia ficción y crear un futuro emocionante”, asegura Elon Musk, que se convierte en el primer billonario de la historia. De paso, ha hecho millonarios a 4.000 empleados que habían recibido títulos de la empresa.

11Jun

Amazon, Oracle, y Super Micro Computer se unen a las ampliaciones de capital y emisiones de deuda para financiar actividades vinculadas a la inteligencia artificial.

Miguel Ángel Valero

La inteligencia artificial (IA) no cesa. Amazon cierra con Citibank y otros prestamistas un crédito de 17.500 millones$ para capex de IA: data centers, chips e infraestructura. La mayor empresa de cloud del mundo pisa el acelerador cuando la inflación hace subir el coste del capital.

Oracle cierra su 4º trimestre fiscal con  unos ingresos de 19.180 millones$, por encima de los 19.100 millones esperados, gracias a que el negocio cloud crece y los contratos de IA se acumulan. Pero anuncia que captará casi 40.000 millones en deuda y capital para financiar la IA. El mercado interpreta que es una apuesta enorme, que la factura puede ser demasiado grande para el beneficio visible a corto plazo. Además, el CEO Safra Catz no ofrece una previsión detallada sobre la rentabilidad del capex. Oracle se mete en la guerra del cloud de IA con la chequera al límite. Si el mercado no digiere el apalancamiento, el sector de software para empresas puede sufrir: SAP, Salesforce y Microsoft están en el foco, según Zumitow.

Super Micro Computer anuncia una ampliación de capital de 7.000 millones$ — 1.250 millones en acciones ordinarias y 3.750 millones en preferentes convertibles — para financiar pedidos de servidores de IA con chips de Nvidia. Tiene más de 39.000 millones en órdenes de 20 clientes. 

AI Summit Barcelona

Europa ya no es solo un espacio de regulación dentro de la tecnología global. También se está convirtiendo en uno de los motores de la innovación en inteligencia artificial (AI). Durante el último año, la inversión en este sector en el continente creció un 58 %, inyectando 11.000 millones de euros en su ecosistema. En el centro de esta dinámica, Barcelona está afirmando una vía propia. En lugar de reproducir el modelo de Silicon Valley, la capital catalana desarrolla un ecosistema donde investigación, emprendimiento, capacidad de cálculo, creatividad cultural y marco regulatorio se combinan para hacer emerger un modelo europeo de inteligencia artificial.

Esta ambición estará en el centro del AI Summit Barcelona, el mayor evento dedicado a la IA en el sur de Europa. Organizado los días 22 y 23 de septiembre de 2026 en el World Trade Center de Barcelona, esta nueva edición reunirá a más de 10.000 profesionales, desarrolladores, emprendedores, inversores, investigadores, responsables públicos y grandes empresas internacionales en torno a un tema central: Beyond Theory, pasar de la teoría a la acción.

Impulsado por sus cuatro cofundadores, Adam Hruska, Tanguy Wincker, Jérémie Benhamou y Guillaume Rostand, el AI Summit Barcelona nació de una convicción sencilla: Barcelona necesitaba un gran encuentro europeo capaz de conectar talento, empresas, instituciones y builders de la inteligencia artificial.

“Lanzamos el AI Summit Barcelona con una intuición simple: Barcelona necesitaba un evento donde los actores de la inteligencia artificial pudieran encontrarse, construir y pasar de la teoría a la acción. La necesidad es tan fuerte que hemos pasado de una primera edición pensada para unos pocos miles de participantes a una ambición de 10.000 personas en 2026”, explica Guillaume Rostand, CEO de AI Events Barcelona.

El aumento de la inversión en IA en Europa demuestra que la innovación ya no se juega únicamente en términos de velocidad o capacidad de cálculo. También depende de la capacidad de desplegar tecnologías fiables, gobernables y adaptadas a las limitaciones reales de las empresas.

Barcelona ocupa un lugar particular en esta transformación. La ciudad se ha situado como la tercera destinación mundial en atracción de inversión extranjera para proyectos de IA, solo por detrás de Londres y Singapur. Esta dinámica se apoya en una combinación poco común: calidad de vida, atractivo internacional, talento multicultural, un tejido emprendedor denso e infraestructuras de investigación de primer nivel.

El ecosistema local también está viendo emerger una nueva generación de startups posicionadas en mercados críticos:

  • Alinia AI: plataforma especializada en la gobernanza y la seguridad de grandes modelos de lenguaje, utilizada para probar los mecanismos de control éticos y regulatorios de herramientas de IA.
  • Murphy: empresa pionera en la automatización de procesos financieros y de cobro mediante agentes de IA, presente en más de 30 países y con más de 15 millones de dólares levantados.
  • Mitiga Solutions: actor de referencia en inteligencia climática y modelización de riesgos ambientales mediante computación de alto rendimiento.
  • Biorce: startup barcelonesa especializada en la aplicación de modelos de lenguaje al sector salud, en particular para mejorar los flujos de trabajo en ensayos clínicos.

A esta dinámica emprendedora se suma la potencia del Barcelona Supercomputing Center. El BSC-CNS ha anunciado una inversión de 129 millones€, cofinanciada con fondos europeos y nacionales, para reforzar el superordenador MareNostrum 5 con capacidades de nueva generación adaptadas al entrenamiento de grandes modelos de IA y a la inferencia a gran escala. A través de la BSC AI Factory, esta infraestructura se convierte también en una palanca concreta para startups, pymes y empresas locales, facilitando el acceso a capacidades de cálculo que hasta ahora estaban reservadas principalmente a los grandes actores tecnológicos.

“Barcelona no es una copia de Silicon Valley. Es un lugar donde la innovación tecnológica, la cultura, el emprendimiento y las limitaciones del mundo real pueden encontrarse de forma muy concreta. Europa está trazando su propio camino en la inteligencia artificial: más exigente, a veces más complejo, pero también directamente conectado con las necesidades de las empresas”, añade Guillaume Rostand.
La edición 2026 aspira así a convertirse en un punto de encuentro clave para todos los actores que quieren construir, financiar, regular y desplegar la IA en Europa.

La IA recomienda marcas y condiciona decisiones de compra

Pero hay más, porque la IA ya no solo responde preguntas: también recomienda marcas, compara productos y condiciona decisiones de compra. En el mercado español de protectores solares, cada vez menos marcas concentran lamayoría de las recomendaciones. Un estudio de Pixelclip “Protectores solares en IAs - Benchmark de visibilidad” subraya que La Roche-Posay se ha convertido en la marca más recomendada por ChatGPT, Gemini y Google AI Overviews en España, superando incluso a la catalana ISDIN, líder histórico del lineal dermofarmacéutico español.

El informe, basado en 6.532 prompts reales en castellano y 156.768 respuestas analizadas entre ChatGPT, Gemini y Google AI Overviews, detecta que La Roche-Posay aparece en el 85% de las consultas y concentra el 38% de las veces en las que la IA elige una única marca como respuesta principal. ISDIN queda en segunda posición con un 74% de visibilidad y un 27% de primeras recomendaciones.

Otro de los hallazgos del estudio es que el 23% de las fuentes utilizadas por la IA procede de farmacias online y distribuidores, mientras que solo el 4,4% corresponde a webs oficiales de marcas.

“Estamos viendo cómo la IA se está convirtiendo en un nuevo canal de recomendación de marcas. Antes, el consumidor comparaba entre diez enlaces en Google; ahora recibe una respuesta directa con una selección concreta de productos y marcas. Y eso cambia por completo la manera en la que se descubren y se compran productos”, afirma Eduard Maeso, CEO de Pixelclip.

El informe también detecta una fuerte concentración de visibilidad en muy pocas marcas y una práctica desaparición de gran parte de la dermocosmética española en los rankings de IA. Y es que el 78% de las marcas españolas tiene una visibilidad prácticamente nula en IA. Solo dos marcas españolas, ISDIN y Heliocare, consiguen una presencia relevante en los tres motores analizados. Mientras tanto, marcas históricas del canal farmacia como Sesderma, Martiderm o Sensilis han obtenido un 0% de visibilidad en las respuestas generadas por IA. Sin embargo, modelos como ChatGPT o Gemini empiezan a introducir marcas internacionales con escasa presencia histórica en España, como Supergoop, Beautyof Joseon, EltaMD o SKIN1004.

Para Pixelclip, la principal conclusión es que las marcas ya no compiten solo por posicionarse en Google o ganar conversación en redes sociales, sino por aparecer en las respuestas que generan las IA y convertirse en referencias recurrentes para estos modelos: “El nuevo prescriptor no es solo el dermatólogo o el influencer: es el ecosistema de fuentes que alimenta a la IA”. Advierte además que los rankings de IA todavía no están consolidados y que las marcas que empiecen ahora a medir y optimizar su presencia tendrán ventaja competitiva durante los próximos años.

21Feb

La inteligencia artificial promete transformar la economía, pero el mercado ya no compra el relato sin mirar la factura… ni el balance. A partir de ahora, el foco no estará en quién invierte más, sino en quién convierte antes ese gasto masivo en beneficios reales y sostenibles.

Miguel Ángel Valero

Elon Musk ha dado uno de los pasos corporativos más agresivos (y menos convencionales) de los últimos años: SpaceX ha adquirido xAI, su empresa de inteligencia artificial. No se trata de una compra al uso. Es una reorganización interna de poder, capital y narrativa. La operación eleva la valoración del grupo por encima del billón$ y consolida a Musk como el mayor empresario privado del planeta. Pero más allá del titular, lo relevante es por qué lo hace ahora… y qué riesgos asume.

xAI llega tarde a la carrera de la inteligencia artificial. Ha tenido que gastar miles de millones para intentar alcanzar a competidores muy consolidados, con un modelo de ingresos todavía débil. La fusión con SpaceX es, en la práctica, un rescate financiero. SpaceX no es una empresa cualquiera: es un contratista clave de gobiernos, con flujos de ingresos relativamente estables y una reputación tecnológica sólida. Al absorber xAI, importa riesgos financieros, regulatorios y reputacionales que antes no tenía.

Y aquí aparece la primera gran pregunta estratégica de ese movimiento, ¿cuál es el verdadero plan?  Porque sinceramente hace falta un auténtico acto de fe para entender cómo una empresa que combina redes sociales con un chatbot de IA ayudará a SpaceX a lograr lo que Musk ha descrito durante años como su objetivo último: llevar seres humanos a Marte.

Desde el punto de vista del inversor, el intercambio es claro:

  • más ambición
  • más complejidad
  • más incertidumbre

El punto más revelador no es Grok, ni los chatbots, ni las redes sociales. Es esto: Musk quiere llevar centros de datos al espacio. El verdadero plan es infraestructura, no el software. Sin restricciones de suelo. Con acceso directo a energía solar. Y bajo una estructura privada, poco transparente y altamente centralizada.

No es ciencia ficción: es una apuesta a largo plazo por controlar la infraestructura crítica del futuro… como el lenguaje de Musk (como en el de Trump) todo es grandilocuente, no se descarta una posible IPO o salida a Bolsa en 2026, con el objetivo de levantar decenas de miles de millones.  

"La lógica es conocida: crecer primero, explicar después. Esto no va de IA. No va de Marte. No va de redes sociales. Va de algo mucho más clásico: control, escala y poder financiero. El problema es que cuando demasiadas piezas críticas (tecnología, datos, contratos públicos, narrativa y capital) se concentran en una sola estructura, el margen de error se vuelve peligrosamente pequeño", advierte el analista Pablo Gil en The Trader.

Una fase completamente nueva para las grandes tecnológicas

Pero no es solo Elon Musk, SpaceX y xAI. Las grandes tecnológicas han entrado en una fase completamente nueva. Ya no compiten solo con software, talento o cuota de mercado. Ahora compiten a base de hormigón, electricidad, chips y cientos de miles de millones de dólares en inversión física.

Amazon, Microsoft, Alphabet y Meta prevén invertir conjuntamente cerca de 650.000 millones$ este año. Una cifra sin precedentes en este siglo, comparable solo con grandes episodios históricos de construcción de capacidad: la burbuja de las telecomunicaciones de los 90, el ferrocarril del siglo XIX o el New Deal estadounidense.

El destino de ese capital es claro: centros de datos, redes eléctricas, generación de energía, sistemas de refrigeración, infraestructuras de red y chips de alto rendimiento. La carrera por dominar el cómputo necesario para la IA se ha convertido en un mercado de “el ganador se lo lleva casi todo”. Y nadie quiere quedarse atrás.

Cada una de estas compañías va a gastar en un solo año más que cualquier gran corporación estadounidense en la última década. Amazon apunta a cerca de 200.000 millones$. Alphabet hasta 185.000 millones. Meta podría elevar su “capex” cerca de un 90 % interanual. Microsoft ya ha incrementado su inversión más de un 60 %. Todo para sostener modelos de IA que requieren miles de chips fabricados por Nvidia y producidos por Taiwan Semiconductor Manufacturing Company. 

Pero el problema ya no es solo el tamaño del gasto, sino cómo se financia y qué efectos secundarios está empezando a generar. Una parte creciente de esta inversión se está financiando a través del mercado de bonos corporativos de alta calidad. Gigantes como Oracle o Microsoft están aumentando de forma significativa sus emisiones de deuda para sostener esta carrera. El resultado es una presión creciente sobre un mercado que ya cotiza con diferenciales históricamente estrechos, muy cerca de los niveles de finales de los 90.

El mercado empieza a lanzar señales de advertencia. Las nuevas emisiones tecnológicas ya muestran un peor comportamiento relativo frente a los bonos del Tesoro. Los spreads se amplían tímidamente, pero desde niveles tan ajustados que dejan muy poco margen para errores. No hace falta una crisis: basta con una decepción en retornos, retrasos en monetización o una desaceleración inesperada.

Al mismo tiempo, la disrupción que promete la IA está empezando a reflejarse en el crédito. Los préstamos apalancados de empresas de software caen, los modelos tradicionales empiezan a ponerse en cuestión y sectores enteros ven cómo el mercado descuenta que parte de sus ingresos pueden quedar obsoletos. La IA no solo crea ganadores: también acelera la destrucción de modelos de negocio.

Todo esto está transformando la esencia de estas compañías. Durante años fueron negocios ligeros en activos físicos. Hoy, Meta ya gasta más en infraestructura que en ingenieros. Su balance en propiedades y equipamiento se ha multiplicado por cinco desde 2019. La tecnología se está volviendo intensiva en capital… y eso cambia radicalmente las reglas del juego.

Los inversores lo han entendido. A pesar de que los ingresos siguen creciendo y los negocios principales se mantienen sólidos, el mercado ha empezado a castigar los anuncios de gasto. No por dudar del potencial de la IA, sino por cuestionar el ritmo, el retorno y la rentabilidad real de esta inversión colosal. La historia demuestra que las grandes oleadas de inversión suelen ser potentes catalizadores económicos… pero no siempre buenos negocios para todos los accionistas ni para todos los acreedores.

La IA promete transformar la economía, pero el mercado ya no compra el relato sin mirar la factura… ni el balance. A partir de ahora, el foco no estará en quién invierte más, sino en quién convierte antes ese gasto masivo en beneficios reales y sostenibles. Y en paralelo, en cómo esa carrera se filtra al mercado de crédito, donde los precios dejan poco margen para decepciones. La verdadera criba bursátil —y crediticia— acaba de empezar.

El mensaje estratégico de Alphabet: un bono a 100 años

Por eso hay movimientos financieros que, más allá de la cifra, envían un mensaje estratégico muy potente. Alphabet ha emitido deuda por valor de 5.500 millones de libras (unos 7.530 millones$) dentro de un programa más amplio que también incluye 3.055 millones en francos suizos y hasta 20.000 millones con vencimiento en 2066. Pero el titular que realmente destaca es otro: un bono a 100 años por 1.000 millones de libras con un cupón del 6,125 % anual.

Ese 6,125% es el interés que la compañía pagará cada año a los inversores que han comprado ese bono. Durante un siglo. Y en 2126, además, devolverá el principal. No es una cifra menor. Supone fijar hoy el coste del dinero durante cien años, algo que solo pueden permitirse empresas con enorme fortaleza financiera y credibilidad en los mercados.

Ahora bien, la pregunta interesante no es por qué Alphabet emite ese bono. Es porque alguien lo compra. Ningún inversor particular adquiere un bono a 100 años pensando en esperar al vencimiento. Los compradores son grandes instituciones, fondos de pensiones y aseguradoras que necesitan activos capaces de generar flujos estables durante décadas. Tienen obligaciones futuras muy largas y necesitan emparejar esos compromisos con ingresos previsibles. Para ellos, un 6,125% anual en una compañía como Alphabet puede resultar atractivo dentro de una estrategia de largo plazo. Además, estos bonos cotizan en mercado secundario, por lo que no es necesario mantenerlos hasta el vencimiento.

Conviene también distinguir entre un bono a 100 años y un bono perpetuo. En el bono centenario existe una fecha concreta de devolución del principal, aunque esté muy lejana. El inversor sabe que, además de los cupones, hay una amortización final. En un bono perpetuo no hay vencimiento: el emisor paga intereses indefinidamente y no tiene obligación de devolver el principal. Desde el punto de vista del comprador, eso implica que toda la rentabilidad depende exclusivamente de los cupones futuros y que la sensibilidad a los tipos suele ser todavía mayor.

Pero lo verdaderamente relevante es el destino del dinero. La carrera por la IA se ha convertido en una competición de capital intensivo. Centros de datos, chips especializados, energía, talento, adquisiciones estratégicas… Todo exige miles de millones. Y las grandes tecnológicas han entendido que esto no va de pequeñas mejoras incrementales, sino de dominar infraestructuras críticas para la próxima década.

Si una empresa decide endeudarse a 100 años es porque percibe que el retorno esperado de esa inversión es superior al coste de la deuda durante un siglo. Es una apuesta implícita sobre el crecimiento futuro de la demanda de servicios basados en IA, sobre la monetización de modelos avanzados y sobre su capacidad para mantener márgenes elevados en un entorno cada vez más competitivo. Estamos viendo cómo la IA no solo transforma modelos de negocio, sino también estructuras financieras. Las tecnológicas ya no compiten solo con código y talento, sino con balances capaces de absorber inversiones históricas.

"Cuando una compañía es capaz de comprometerse financieramente durante cien años para acelerar su apuesta tecnológica, no está pensando en el próximo trimestre. Está construyendo una posición estructural para dominar el siguiente ciclo económico. Y como inversores deberíamos preguntarnos si estamos valorando estas decisiones con la profundidad temporal que realmente merecen", apunta Pablo Gil.

Quién define las reglas del juego

Durante años, los grandes líderes de la inteligencia artificial han repetido el mismo mensaje: “Queremos regulación”. Pero cuando la regulación empieza a tomar forma, el discurso se vuelve más complejo. En EEUU se está librando una batalla poco visible pero muy relevante para el futuro del sector: una guerra de influencia política entre las propias empresas de IA, una batalla silenciosa por regular la inteligencia artificial.

Dos grandes actores del sector, OpenAI y Anthropic, están apoyando —directa o indirectamente— organizaciones políticas con visiones muy distintas sobre cómo debe regularse la inteligencia artificial. Por un lado, está OpenAI, creadora de ChatGPT y probablemente la empresa más reconocida del sector. Nació como organización sin ánimo de lucro con la misión de desarrollar una IA “segura y beneficiosa para la humanidad”, pero hoy opera bajo un modelo híbrido con fuertes alianzas estratégicas, especialmente con Microsoft. Es uno de los grandes impulsores de la adopción masiva de la IA generativa.

En el otro lado está Anthropic, fundada por antiguos investigadores de OpenAI y centrada desde el inicio en el desarrollo de modelos con fuertes mecanismos de seguridad. Su modelo Claude compite directamente con ChatGPT, pero su posicionamiento público ha sido más prudente y orientado al control de riesgos. Ambas compiten en el mismo mercado. Pero no comparten la misma visión regulatoria.

Anthropic ha anunciado estos días una aportación de 20 millones$ a un PAC o grupo que defiende reglas más estrictas en materia de seguridad y control de la IA. En paralelo, otro PAC respaldado por figuras cercanas a OpenAI ha reunido más de 100 millones para promover una regulación federal más uniforme y evitar un mosaico de leyes estatales que frene la innovación. No es solo una discusión técnica. Es una disputa estratégica sobre quién define las reglas del juego.

En EEUU, un PAC (Political Action Committee) es una organización que recauda dinero para influir en elecciones o en políticas públicas. Un 'super PAC' puede recaudar cantidades ilimitadas de dinero de empresas, inversores o particulares para financiar campañas publicitarias y apoyar candidatos o causas concretas. Aunque no pueden coordinar directamente con los políticos, su capacidad de influencia es enorme. En la práctica, son una herramienta clave para moldear el entorno regulatorio, o ganar elecciones.

Todo esto es relevante porque la regulación que se diseñe en EEUUU marcará el estándar global. La IA ya no es solo una cuestión tecnológica. Es una cuestión geopolítica, económica y laboral. Mientras algunas empresas apuestan por menos restricciones para acelerar la innovación, otras temen que el desarrollo sin límites genere riesgos sistémicos: desde pérdida masiva de empleo hasta problemas de seguridad o de concentración de poder.

"Y aquí está la clave: la discusión ya no es si habrá regulación. La discusión es quién va a ser quien la escriba", resalta Pablo Gil.