25Sep

Los hedge funds reducen el arbitraje apalancado con bono y futuros ( "basis trade", en la jerga del sector) mientras se hunde el bono norteamericano.

Miguel Ángel Valero

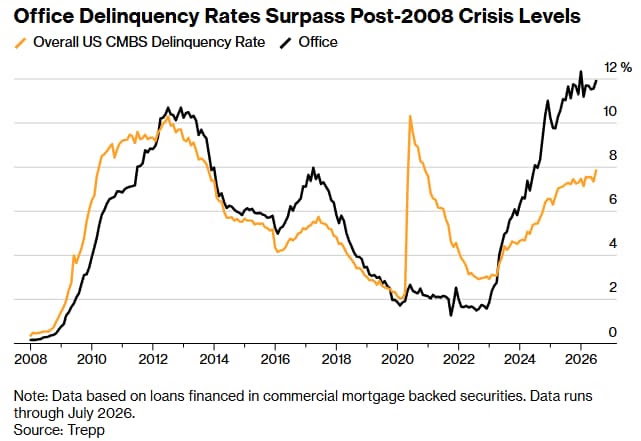
Señales inquietantes. La tasa de impago de las oficinas en EEUU se dispara al nivel más alto de la historia, por encima incluso del pico de 2008, cuando el derrumbe del mercado de las hipotecas subprime y la explosión de la burbuja inmobiliaria. El ladrillo comercial sigue siendo la bomba silenciosa a punto de estallar.
Los hedge funds reducen el arbitraje apalancado con bono y futuros ( "basis trade", en la jerga del sector) mientras se hunde el bono norteamericano. Morgan Stanley calcula que los hedge funds han recortado un 20% sus apuestas en deuda americana, hasta unos 1,2 billones$. El recorte se concentra en el tramo corto: las apuestas bajistas en el bono a 2 años han caído un 40% desde marzo. El Tesoro recompra deuda, los bancos guardan más bonos y el mercado descuenta subidas de tipos. El arbitraje apalancado (comprar el bono y vender su futuro con dinero prestado) es una fuente enorme de liquidez para la deuda. Si se deshace de golpe, los intereses pegan bandazos y el susto se contagia.

People Inc, de Barry Diller, tira la toalla y retira la oferta de más de 18.000 millones$$ por MGM Resorts. Con el dinero tan caro, hasta las ofertas de récord se quedan sin firmar sobre la mesa, y las acciones sufren.

Starbucks cierra otras 250 cafeterías dentro del plan "Back to Starbucks" de Brian Niccol. El ajuste afecta a cerca del 1% de sus más de 18.000 tiendas en Norteamérica, con un cargo de reestructuración de 300 millones$. Además recorta la previsión de aperturas netas de las 600-650 previstas a 440.

Repsol avisa de que hasta el 90% de su crudo no cumplirá las nuevas reglas de metano de la UE que entran en vigor en enero de 2027. Las cosas se pueden poner chungas para las petroleras europeas. Luis Cabra, director general de Transición Energética, Tecnología, Institucional y adjunto al CEO, y miembro del Comité Ejecutivo, solo garantiza que del 10 al 15 por ciento de su crudo cumplirá las exigencias. Desde el 1 de enero, quien importe crudo a la UE debe probar que se produjo controlando las fugas de metano, un gas que calienta 80 veces más que el CO2. Repsol sigue firmando contratos que no cumplen, porque si no se queda sin barriles. Sus cinco refinerías son para petróleo pesado, como el venezolano, así que un crudo más ligero le hundiría los márgenes. Por eso presiona a Bruselas, que estudia retrasar la norma un año, como reclaman el presidente francés, Emmanuel Macron, y otros doce países de la UE.  Amenaza al suministro de combustible europeo y a los márgenes de Repsol, Exxon, y a otras petroleras del Viejo Continente.

La única buena noticia la protagoniza Eli Lilly. La FDA aprueba Onswik, la insulina basal de una inyección semanal de Eli Lilly para la diabetes tipo 2. El fármaco reduce las inyecciones de más de 300 al año a 52. En el ensayo QWINT, con más de 3.400 pacientes, bajó el azúcar medio en sangre igual que las insulinas diarias, con un recorte del 1,34% frente a otra. Menos pinchazos significa más pacientes que aceptan el tratamiento y lo mantienen, así que Lilly abre un frente de ventas más allá de los adelgazantes. Y pisa el terreno a Novo Nordisk.

Más cordura entre Irán y EEUU

En medio de los intercambios dialécticos entre EEUU e Irán empieza a aflorar cierta cordura. Irán propone una reapertura gradual del estrecho de Ormuz, condicionada a que Estados Unidos también levante el bloqueo. Una vez firmado el acuerdo, basado en el Memorando de Entendimiento de junio, el estrecho iniciaría su reapertura en siete días. Las condiciones planteadas incluyen el fin del conflicto en el Líbano por parte de Israel, el establecimiento de un posible peaje acordado con Omán para el tránsito por el estrecho, la eliminación de sanciones, y ayudas para la reconstrucción de Irán. Tanto demócratas como republicanos han rechazado estas exigencias, por lo que Donald Trump ya ha señalado que EEUU no aceptará esos términos.

Con el estrecho bajo control militar de la Marina estadounidense, hay un incremento progresivo del flujo marítimo. Arabia Saudí alcanzó en los últimos días los niveles más elevados de exportación de petróleo a través del estrecho desde el inicio del conflicto, al verse obligada a desviar parte de la producción procedente de Yanbú. Mientras tanto, Irán continúa sufriendo las consecuencias económicas de la situación. A partir de octubre, las restricciones a las exportaciones de crudo pueden empezar a reflejarse de forma significativa en los ingresos del Gobierno, una vez se agoten las reservas de petróleo iraní almacenadas fuera del estrecho.

En la cumbre entre Trump y Xi Jinping, pocas novedades en el horizonte. Se está desarrollando con declaraciones amables, aunque con avances limitados. El principal resultado ha sido la prórroga de la tregua comercial hasta el 10 de enero de 2027, lo que supone dos meses adicionales respecto a su vencimiento previsto en noviembre. Además, China ha reiterado su disposición a mantener abiertas sus puertas a las empresas estadounidenses interesadas en invertir y operar en el país, al tiempo que ha reclamado un trato justo para las compañías chinas en EEUU. Por su parte, Trump se ha volcado en escenificar una relación cercana con Xi Jinping, ambos líderes "nunca se han llevado tan bien" y pueden "lograr mucho juntos”. 

Por su parte, el escenario energético continuó presionando a la renta fija. La curva de tipos volvió a desplazarse al alza ante un conflicto que sigue deteriorando los inventarios y que, además, está ejerciendo una fuerte presión sobre el mercado del diésel, con el fantasma de posibles restricciones a las exportaciones estadounidenses sobrevolando los mercados. La aparición de nuevos ataques hutíes contra Arabia Saudí resta parte del optimismo generado.

Pueden producirse episodios de tensión. Sin embargo, la recuperación del flujo a través del estrecho de Ormuz mantiene una trayectoria positiva y no se ha detenido. Esta evolución constituye una noticia favorable en un entorno que continuará siendo complejo y que seguirá incorporando una prima de riesgo en el precio del petróleo. No obstante, éste no será suficiente para frenar la fortaleza del ciclo de inversión en inteligencia artificial (IA), que continúa mostrando solidez y dinamismo.

"En cuanto a la renta fija, cada repunte de los tipos de interés refuerza nuestro posicionamiento más prudente en duración. Seguimos sin apreciar un valor relativo atractivo en los tramos largos de la curva, donde previsiblemente la presión seguirá por los miedos a la inflación y unos déficits fiscales crecientes", advierten en Banca March.

Se acelera la renovación del BCE

El abandono anticipado como miembro del Comité Ejecutivo del Banco Central Europeo (BCE), Isabel Schnabel, para incorporarse al Fondo Monetario Internacional (FMI), acelera la renovación de la institución. Era una de las candidatas a la presidencia del BCE una vez se marche Christine Lagarde. 

El mandato de Isabel Schnabel expiraba en diciembre de 2027. Otro que se va es el economista jefe, Philip Lane, cuyo mandato finaliza en mayo. El mandato de 8 años de Lagarde finaliza en octubre de 2027, pero se especula con una marcha anticipada para presentarse a las elecciones en Francia.

UBS

El diferencial entre los rendimientos de los bonos soberanos a 10 años de Francia y Alemania alcanzó recientemente alrededor de 110 puntos básicos (pb), su nivel más alto desde julio de 2012. Esta ampliación coincidió con una liquidación (sell-off) más generalizada en los mercados globales de bonos, ya que unos datos económicos más sólidos y unos precios de la energía más elevados llevaron a los inversores a anticipar un endurecimiento monetario más rápido por parte de los bancos centrales.

"Sin embargo, no creemos que este movimiento reste atractivo a la renta fija global. El movimiento refleja en gran medida las preocupaciones sobre el endeudamiento del Gobierno francés, mientras que los mercados podrían estar sobreestimando hasta dónde necesitarán subir los tipos los bancos centrales. Seguimos calificando a la renta fija como Atractiva, ya que unos rendimientos elevados mejoran los ingresos y generan oportunidades en bonos de alta calidad. Es posible que los mercados estén sobreestimando hasta dónde necesitarán llegar los bancos centrales en su endurecimiento monetario", argumentan en UBS.

Unos rendimientos elevados ofrecen ingresos y protección atractivos, junto con unos fundamentales crediticios resilientes. Los riesgos fiscales exigen una construcción de cartera cuidadosa, en lugar de una retirada de la renta fija.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y vemos oportunidades en distintas regiones y segmentos de mercado. Los inversores pueden considerar añadir exposición a duración media a larga en bonos de alta calidad, favoreciendo al mismo tiempo a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios. Determinados bonos selectos de mercados emergentes pueden aportar ingresos adicionales y diversificación".

02Jun

Ese dinero no está en Bolsa. Está esperando. La pregunta para el inversor es cuándo y hacia dónde empieza a moverse, porque cuando lo haga, lo hace de golpe.

Miguel Ángel Valero

Los fondos del mercado monetario en EEUU marcan un máximo histórico de 8,28 billones$. En la última semana de mayo entraron 66.000 millones$, unos 41.000 millones solo el jueves 28 de mayo. Ese dinero no está en Bolsa. Está esperando. La pregunta para el inversor es cuándo y hacia dónde empieza a moverse, porque cuando lo haga, lo hace de golpe.

Mientras, el mercado se llevaba un sobresalto tras la retirada momentánea de Irán de las negociaciones, provocada por el aumento de las hostilidades entre Israel y  Líbano. No obstante, Donald Trump salió al rescate al presionar a Netanyahu para que rebajara la intensidad del conflicto en territorio libanés, algo que, por ahora, parece estar dando resultados. Irán, bajo el control de su ala más radical, mantiene una estrategia de presión con objetivos maximalistas: control del estrecho de Ormuz, alto el fuego en el Líbano, acceso a los fondos congelados y la preservación parcial de su programa nuclear. Frente a ello, Trump intenta extraer algún logro tangible de la negociación que le permita dar por cerrado el conflicto. Por el momento, las conversaciones continúan.

Además, la Casa Blanca anuncia que reducirá los aranceles sobre equipos agrícolas, como cosechadoras y recolectoras, en un intento por aliviar los crecientes costes para los agricultores estadounidenses. Los gravámenes sobre estos bienes pasarán de un 25% a un 15% a partir del 8 de junio y permanecerán en vigor hasta finales de 2027. Con todo, la estructura de los aranceles sobre metales y productos relacionados queda configurada de la siguiente manera:

  • 50% sobre los artículos fabricados total o casi totalmente de aluminio, acero o cobre.
  • 15% equipos industriales de alta intensidad en metal y equipos de red eléctrica.
  • 10% si el equipo de capital contiene al menos un 85% de acero o aluminio de EEUU.
  • 0% para los productos que contengan un 15% o menos de acero, aluminio o cobre.

En las elecciones presidenciales de 2024, más del 60% de los votantes de zonas rurales respaldaron al Partido Republicano. En este contexto, Trump no puede permitirse el descontento de este electorado a cinco meses de las elecciones legislativas de medio mandato.

Mientras, el ISM manufacturero de mayo marca 54,0 puntos, el nivel más alto desde mayo de 2022 y muy por encima del 52,7 de abril y del 53 que esperaba el mercado. Los nuevos pedidos suben a 56,8, la producción a 54,3 y el backlog confirma aceleración. El empleo sigue en contracción (48,6), pero el ritmo mejora. El índice de precios pagados baja algo, de 84,6 a 82,1, aunque sigue en zona muy alta.

El gasto en construcción de abril también se aceleró al crecer un 0,4% mensual, dos décimas por encima del mes anterior, pero un dato que fue revisado a la baja dado que anteriormente se había publicado un crecimiento del 0,6% mensual. Con ello, el gasto en construcción consigue su segundo mes de crecimiento tras acumular fuertes caídas al inicio del año que entre otros factores vinieron explicados por dificultades climatológicas.

Movimientos de empresas en EEUU

  • FedEx Freight debutó en el NYSE como empresa independiente tras su spin-off de FedEx, con el 80,1 por ciento del capital repartido entre los accionistas de la matriz. La acción bajó un 2,8% respecto a la apertura. FedEx Freight proyecta crecimientos del 4-6% en ingresos y del 10-12% en beneficio operativo a medio plazo.
  • Unos 1.000 trabajadores de American Axle (Dauch Corp.) en Three Rivers, Michigan, entraron en huelga a las 00:01 del lunes. El problema: American Axle fabrica los ejes de las Chevrolet Silverado, GMC Sierra, Colorado y Canyon, los camiones más rentables de General Motors. La planta Flint Assembly, que iba a añadir un sexto día de producción en junio, vigila de cerca. Si el paro se alarga, GM y Stellantis sentirán el golpe.
  • Barry Diller, a través de su vehículo People Inc., lanza una OPA en efectivo por MGM Resorts International a 48,3$ por acción. La oferta valora el grupo en 18.000 millones y supone una prima del 10,6% sobre el último cierre y del 30% sobre el precio medio de los últimos 90 días.
  • Berkshire Hathaway se queda con la constructora Taylor Morrison Home por 6.800 millones$. Greg Abel la llama "la mejor en su clase". Cuando el vehículo de Warren Buffett compra, el mercado no discute.
  • Science Applications International sube un 16% al lograr un primer trimestre por encima del consenso. Con un beneficio por acción ajustado de 3,23$, los ingresos de una de las grandes contratistas de defensa también superan estimaciones. 

UBS: impulso al oro, una bajada de tipos de la Fed y dos subidas del BCE

"Esperamos que el oro retome su impulso alcista en caso de que un acuerdo en Oriente Medio reduzca las preocupaciones sobre políticas monetarias más restrictivas por parte de los bancos centrales, que sigue siendo nuestro escenario base. Mientras tanto, seguimos previendo que las compras de oro por parte de los bancos centrales de gran parte del mundo se mantendrán elevadas, ya que buscan diversificar sus reservas”, señala Mark Haefele, director de inversiones (Chief Investment Officer) de UBS Global Wealth Management.

"Los precios más altos de la energía retrasarán nuevas medidas de flexibilización monetaria por parte de la Reserva Federal, por lo que ahora solo esperamos un nuevo recorte de tipos en su reunión de diciembre. Nuestro escenario base también contempla que el Banco Central Europeo suba los tipos de interés en dos ocasiones este año”, opinan Christopher Swann y Elena Cecamore, estrategas.

Ebury: nuevo giro a la derecha en América Latina y no será el último

El peso colombiano (COP)  se ha apreciado más de un 3% en un solo día, tras la victoria electoral de Abelardo de la Espriella en las elecciones colombianas del domingo 31 de mayo. Se enfrentará a Cepeda en segunda vuelta el 21 de junio. El apoyo que le ha brindado la candidata de derechas, Paloma Valencia, tras conocerse los resultados, le acerca aún más a la presidencia de Colombia.

La emoción electoral no cesa dado que este próximo domingo se celebrará la segunda vuelta de las elecciones peruanas. En este país andino también se podría confirmar una victoria de la derecha dado que las encuestas y mercados de apuestas dan como favorita a Fujimori. Dado que su victoria está ampliamente descontada, una victoria suya probablemente provoque una reacción más moderada por parte del sol peruano.

  • Real brasileño (BRL): cedió algo de terreno en una semana cargada de datos económicos. La inflación de mitad de mes volvió a repuntar y se situó en el 4,6 %, mientras que el PIB del primer trimestre mostró un crecimiento sólido, impulsado por una fuerte producción agrícola y un mayor gasto público. La tasa de desempleo cayó en abril y se mantuvo cerca de mínimos históricos, en el 5,8 %, a pesar de que la creación de empleo se moderase en ese mismo mes. En este contexto, el real se encuentra en un posible punto de inflexión, sometido a fuerzas contrapuestas. Por un lado, los altos precios del petróleo y los elevados tipos de interés deberían actuar como soporte para la moneda brasileña. Por otro lado, el escándalo que ha salpicado a Bolsonaro en las últimas semanas ha introducido mayor incertidumbre en el proceso electoral, añadiendo una prima de riesgo sobre el real. Chile, Perú y Colombia ya parecen estar dando un giro político a la derecha, pero ¿se convertirá Lula en el bastión de la izquierda latinoamericana tras las elecciones de octubre?
  • Peso chileno (CLP): El Imacec de abril ha sorprendido significativamente a la baja al contraerse un 1,2% interanualmente y un 0,9% en la serie desestacionalizada. La caída, que ha sido la más profunda desde finales del 2022, se explica mayoritariamente por la contracción de la producción minera, del -11,8% interanual. La producción de cobre chilena sigue sufriendo las consecuencias de una ley del mineral en declive, disrupciones en las principales minas nacionales y la escasez de agua en la región norte del país. Este dato decepcionante se suma a los que recibimos la semana pasada de ventas minoristas y empleo, habiendo repuntado la tasa de desempleo al 9,1%, su nivel más alto desde junio del 2021. A pesar de este panorama, el peso chileno fue la divisa que mejor se comportó la semana pasada de entre las que cubrimos en la región. Esto es reflejo de que los titulares relacionados con la guerra de Irán siguen siendo uno de los principales drivers de la moneda local, que se muestra más sensible al shock energético que muchas de sus homólogas latinoamericanas.
  • Peso colombiano (COP): Se ha apreciado más de un 3% frente al dólar, tras la sorpresiva victoria de Abelardo de la Espriella en la primera ronda de las elecciones presidenciales. Las encuestas daban como favorito al candidato de izquierdas Iván Cepeda que finalmente ha quedado segundo, con un 40% de los votos frente al 43% del ultraderechista. De la Espriella aboga por recortar el tamaño del estado, reducir la carga tributaria y explotar más los recursos naturales del país, mediante proyectos de fracking por ejemplo. Con el apoyo de Paloma Valencia, candidata de derechas más moderada, De la Espriella tendría medio pie dentro de la Casa de Nariño. En efecto, Polymarket le asigna una probabilidad de victoria del 80%. De esta manera, nos adentramos en el escenario electoral más benigno para el peso colombiano.
  • Peso mexicano (MXN): retrocedió ligeramente frente al dólar en una semana bastante tranquila en el plano doméstico. Los datos de mayor interés fueron los de comercio: el superávit superó ampliamente las expectativas gracias a un crecimiento de las exportaciones del 33%. La tasa de desempleo aunque repuntó al 2,5%, lo hizo por debajo de las expectativas y se mantiene cerca de mínimos históricos. En el plano internacional, la primera ronda de negociaciones del T-MEC con EEUU transcurrió sin pena ni gloria, siendo Canadá el gran ausente. El comienzo de las conversaciones es indicativo de que existe una relación constructiva entre ambos países, aunque el representante de comercio de EE.UU. ya ha comunicado explícitamente que EE.UU. impondrá aranceles sobre México y Canadá. Hasta ahora, el T-MEC había actuado como un escudo amplio y robusto frente a los ya impuestos. 
  • Sol peruano (PEN): Todas las miradas estarán puestas esta semana en la segunda vuelta de las elecciones presidenciales de Perú este domingo. Fujimori parte con una ventaja de entre 3 y 5 puntos porcentuales, tal y como reflejan las encuestas de Ipsos, Datum y CIT. Polymarket le asigna una probabilidad implícita de victoria del 75%. Éste sería el escenario más benigno para los mercados financieros peruanos dada la visión pro-mercado que propone Fujimori. Una victoria de Sánchez, por el contrario, provocaría fuertes caídas en el sol ya que los inversores temen un mayor intervencionismo estatal en la economía bajo su liderazgo. Al margen de las elecciones, los fundamentos económicos sólidos de Perú, la credibilidad de su banco central y el rally en el precio de sus materias primas, siguen siendo factores alcistas para el PEN. La nueva composición del congreso bicameral resultante de la primera vuelta también debería mitigar los riesgos de cola para el PEN.