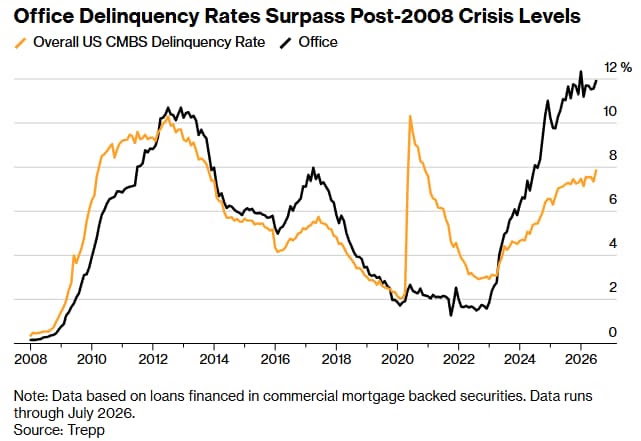
El impago de oficinas en EEUU, al nivel más alto de la historia
Miguel Ángel Valero
Señales inquietantes. La tasa de impago de las oficinas en EEUU se dispara al nivel más alto de la historia, por encima incluso del pico de 2008, cuando el derrumbe del mercado de las hipotecas subprime y la explosión de la burbuja inmobiliaria. El ladrillo comercial sigue siendo la bomba silenciosa a punto de estallar.
Los hedge funds reducen el arbitraje apalancado con bono y futuros ( "basis trade", en la jerga del sector) mientras se hunde el bono norteamericano. Morgan Stanley calcula que los hedge funds han recortado un 20% sus apuestas en deuda americana, hasta unos 1,2 billones$. El recorte se concentra en el tramo corto: las apuestas bajistas en el bono a 2 años han caído un 40% desde marzo. El Tesoro recompra deuda, los bancos guardan más bonos y el mercado descuenta subidas de tipos. El arbitraje apalancado (comprar el bono y vender su futuro con dinero prestado) es una fuente enorme de liquidez para la deuda. Si se deshace de golpe, los intereses pegan bandazos y el susto se contagia.
People Inc, de Barry Diller, tira la toalla y retira la oferta de más de 18.000 millones$$ por MGM Resorts. Con el dinero tan caro, hasta las ofertas de récord se quedan sin firmar sobre la mesa, y las acciones sufren.
Starbucks cierra otras 250 cafeterías dentro del plan "Back to Starbucks" de Brian Niccol. El ajuste afecta a cerca del 1% de sus más de 18.000 tiendas en Norteamérica, con un cargo de reestructuración de 300 millones$. Además recorta la previsión de aperturas netas de las 600-650 previstas a 440.
Repsol avisa de que hasta el 90% de su crudo no cumplirá las nuevas reglas de metano de la UE que entran en vigor en enero de 2027. Las cosas se pueden poner chungas para las petroleras europeas. Luis Cabra, director general de Transición Energética, Tecnología, Institucional y adjunto al CEO, y miembro del Comité Ejecutivo, solo garantiza que del 10 al 15 por ciento de su crudo cumplirá las exigencias. Desde el 1 de enero, quien importe crudo a la UE debe probar que se produjo controlando las fugas de metano, un gas que calienta 80 veces más que el CO2. Repsol sigue firmando contratos que no cumplen, porque si no se queda sin barriles. Sus cinco refinerías son para petróleo pesado, como el venezolano, así que un crudo más ligero le hundiría los márgenes. Por eso presiona a Bruselas, que estudia retrasar la norma un año, como reclaman el presidente francés, Emmanuel Macron, y otros doce países de la UE. Amenaza al suministro de combustible europeo y a los márgenes de Repsol, Exxon, y a otras petroleras del Viejo Continente.
La única buena noticia la protagoniza Eli Lilly. La FDA aprueba Onswik, la insulina basal de una inyección semanal de Eli Lilly para la diabetes tipo 2. El fármaco reduce las inyecciones de más de 300 al año a 52. En el ensayo QWINT, con más de 3.400 pacientes, bajó el azúcar medio en sangre igual que las insulinas diarias, con un recorte del 1,34% frente a otra. Menos pinchazos significa más pacientes que aceptan el tratamiento y lo mantienen, así que Lilly abre un frente de ventas más allá de los adelgazantes. Y pisa el terreno a Novo Nordisk.
Más cordura entre Irán y EEUU
En medio de los intercambios dialécticos entre EEUU e Irán empieza a aflorar cierta cordura. Irán propone una reapertura gradual del estrecho de Ormuz, condicionada a que Estados Unidos también levante el bloqueo. Una vez firmado el acuerdo, basado en el Memorando de Entendimiento de junio, el estrecho iniciaría su reapertura en siete días. Las condiciones planteadas incluyen el fin del conflicto en el Líbano por parte de Israel, el establecimiento de un posible peaje acordado con Omán para el tránsito por el estrecho, la eliminación de sanciones, y ayudas para la reconstrucción de Irán. Tanto demócratas como republicanos han rechazado estas exigencias, por lo que Donald Trump ya ha señalado que EEUU no aceptará esos términos.
Con el estrecho bajo control militar de la Marina estadounidense, hay un incremento progresivo del flujo marítimo. Arabia Saudí alcanzó en los últimos días los niveles más elevados de exportación de petróleo a través del estrecho desde el inicio del conflicto, al verse obligada a desviar parte de la producción procedente de Yanbú. Mientras tanto, Irán continúa sufriendo las consecuencias económicas de la situación. A partir de octubre, las restricciones a las exportaciones de crudo pueden empezar a reflejarse de forma significativa en los ingresos del Gobierno, una vez se agoten las reservas de petróleo iraní almacenadas fuera del estrecho.
En la cumbre entre Trump y Xi Jinping, pocas novedades en el horizonte. Se está desarrollando con declaraciones amables, aunque con avances limitados. El principal resultado ha sido la prórroga de la tregua comercial hasta el 10 de enero de 2027, lo que supone dos meses adicionales respecto a su vencimiento previsto en noviembre. Además, China ha reiterado su disposición a mantener abiertas sus puertas a las empresas estadounidenses interesadas en invertir y operar en el país, al tiempo que ha reclamado un trato justo para las compañías chinas en EEUU. Por su parte, Trump se ha volcado en escenificar una relación cercana con Xi Jinping, ambos líderes "nunca se han llevado tan bien" y pueden "lograr mucho juntos”.
Por su parte, el escenario energético continuó presionando a la renta fija. La curva de tipos volvió a desplazarse al alza ante un conflicto que sigue deteriorando los inventarios y que, además, está ejerciendo una fuerte presión sobre el mercado del diésel, con el fantasma de posibles restricciones a las exportaciones estadounidenses sobrevolando los mercados. La aparición de nuevos ataques hutíes contra Arabia Saudí resta parte del optimismo generado.
Pueden producirse episodios de tensión. Sin embargo, la recuperación del flujo a través del estrecho de Ormuz mantiene una trayectoria positiva y no se ha detenido. Esta evolución constituye una noticia favorable en un entorno que continuará siendo complejo y que seguirá incorporando una prima de riesgo en el precio del petróleo. No obstante, éste no será suficiente para frenar la fortaleza del ciclo de inversión en inteligencia artificial (IA), que continúa mostrando solidez y dinamismo.
"En cuanto a la renta fija, cada repunte de los tipos de interés refuerza nuestro posicionamiento más prudente en duración. Seguimos sin apreciar un valor relativo atractivo en los tramos largos de la curva, donde previsiblemente la presión seguirá por los miedos a la inflación y unos déficits fiscales crecientes", advierten en Banca March.
Se acelera la renovación del BCE
El abandono anticipado como miembro del Comité Ejecutivo del Banco Central Europeo (BCE), Isabel Schnabel, para incorporarse al Fondo Monetario Internacional (FMI), acelera la renovación de la institución. Era una de las candidatas a la presidencia del BCE una vez se marche Christine Lagarde.
El mandato de Isabel Schnabel expiraba en diciembre de 2027. Otro que se va es el economista jefe, Philip Lane, cuyo mandato finaliza en mayo. El mandato de 8 años de Lagarde finaliza en octubre de 2027, pero se especula con una marcha anticipada para presentarse a las elecciones en Francia.
UBS
El diferencial entre los rendimientos de los bonos soberanos a 10 años de Francia y Alemania alcanzó recientemente alrededor de 110 puntos básicos (pb), su nivel más alto desde julio de 2012. Esta ampliación coincidió con una liquidación (sell-off) más generalizada en los mercados globales de bonos, ya que unos datos económicos más sólidos y unos precios de la energía más elevados llevaron a los inversores a anticipar un endurecimiento monetario más rápido por parte de los bancos centrales.
"Sin embargo, no creemos que este movimiento reste atractivo a la renta fija global. El movimiento refleja en gran medida las preocupaciones sobre el endeudamiento del Gobierno francés, mientras que los mercados podrían estar sobreestimando hasta dónde necesitarán subir los tipos los bancos centrales. Seguimos calificando a la renta fija como Atractiva, ya que unos rendimientos elevados mejoran los ingresos y generan oportunidades en bonos de alta calidad. Es posible que los mercados estén sobreestimando hasta dónde necesitarán llegar los bancos centrales en su endurecimiento monetario", argumentan en UBS.
Unos rendimientos elevados ofrecen ingresos y protección atractivos, junto con unos fundamentales crediticios resilientes. Los riesgos fiscales exigen una construcción de cartera cuidadosa, en lugar de una retirada de la renta fija.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestra visión de Atractivo para la renta fija y vemos oportunidades en distintas regiones y segmentos de mercado. Los inversores pueden considerar añadir exposición a duración media a larga en bonos de alta calidad, favoreciendo al mismo tiempo a los emisores con grado de inversión (investment grade) más sólidos dentro de los vencimientos medios. Determinados bonos selectos de mercados emergentes pueden aportar ingresos adicionales y diversificación".