Los emprendedores esperan que las tecnologías de inteligencia artificial abran nuevas oportunidades de crecimiento, en un contexto en el que el optimismo sobre la evolución de sus negocios impulsará inversiones en IA por valor de 367.000 millones$ durante el próximo año.
Miguel Ángel Valero
La inteligencia artificial (IA) está transformando rápidamente la manera en la que las empresas crean y mantienen su software. El reto ya no es únicamente generar código más rápido, sino conseguir que esa velocidad sea compatible con los estándares de seguridad, calidad y control que requiere un entorno empresarial. De hecho, el 80% de las organizaciones reconoce haber incorporado herramientas de IA más rápido de lo que ha desarrollado políticas para gobernarlas, y el 92% identifica algún tipo de dificultad relacionada con la gobernanza del código generado mediante IA, según el AIAccountability Report 2026 de GitLab.
En este contexto, h&k, consultora tecnológica especializada en transformación digital, servicios cloud e IA aplicada al negocio, lanza Ariadna, una plataforma diseñada para que las empresas puedan aplicar IA al desarrollo, modernización y mantenimiento de sus aplicaciones manteniendo el control sobre todo el proceso. La solución surge ante el auge del denominado 'vibe coding', una forma de desarrollar software apoyándose intensivamente en la IA para generar código de manera rápida. Una aproximación que puede resultar especialmente útil para crear prototipos, pero que plantea nuevos retos cuando las aplicaciones deben incorporarse al funcionamiento habitual de una empresa.
“El vibe coding es muy útil para realizar prototipos rápidos, pero resulta más complejo trasladarlo directamente a software que tiene que entrar en producción dentro de una organización. Con Ariadna buscamos aprovechar la velocidad que aporta la IA manteniendo aspectos esenciales para una empresa como la trazabilidad, la calidad y la supervisión humana”, explica Carlos Gutiérrez, Product Lead de Ariadna en h&k.
A medida que aumenta la cantidad de código generado con IA, las empresas se enfrentan también a una cuestión cada vez más relevante: poder identificar qué modificaciones se han realizado en sus aplicaciones, por qué se han producido y quién ha dado el visto bueno antes de ponerlas en funcionamiento. Ariadna aborda este problema incorporando controles durante todo el proceso. Antes de realizar una modificación, la plataforma identifica las partes de la aplicación que pueden verse afectadas y registra los cambios realizados, mientras que las decisiones críticas continúan requiriendo la aprobación de profesionales. De esta forma, la IA puede asumir una parte importante de las tareas repetitivas asociadas al desarrollo de software, mientras que los equipos concentran su intervención en aquellas decisiones que requieren supervisión, conocimiento del negocio o validación.
La plataforma es además independiente del proveedor de IA, por lo que cada organización puede trabajar con los modelos que mejor se adapten a sus necesidades, políticas internas o presupuesto.
h&k ofrecerá Ariadna a las empresas a través de dos modelos. El primero permite utilizarla como un servicio gestionado por la propia consultora para desarrollar nuevas aplicaciones, modernizar sistemas antiguos o realizar el mantenimiento de soluciones ya existentes. En este caso, h&k gestiona todo el proceso y la empresa recibe directamente el software desarrollado junto con la documentación necesaria para su utilización y operación.
La segunda modalidad está dirigida a organizaciones que quieran incorporar este tipo de desarrollo basado en IA dentro de sus propios equipos. h&k analiza en este caso la situación tecnológica de la compañía, define junto a ella una hoja de ruta y la acompaña en la implantación del modelo. En las primeras mediciones internas realizadas por h&k sobre trabajos de mantenimiento de aplicaciones existentes, la utilización de Ariadna ha permitido alcanzar reducciones superiores al 70% en los tiempos de desarrollo y del 50% en los costes, así como una mejora del 30% en indicadores de calidad y seguridad del software frente a procesos tradicionales, de acuerdo con análisis realizados mediante herramientas estándar del sector.
Tras una primera fase de validación con clientes durante el verano de 2026, h&k inicia ahora el lanzamiento de Ariadna al mercado. La solución está dirigida a empresas de cualquier sector, con especial aplicación en organizaciones que gestionan sistemas tecnológicos antiguos o pertenecen a sectores regulados y necesitan incorporar IA sin perder capacidad de supervisión y control.
HSBC: el 79% de los emprendedores aumentará la inversión en IA en 12 meses
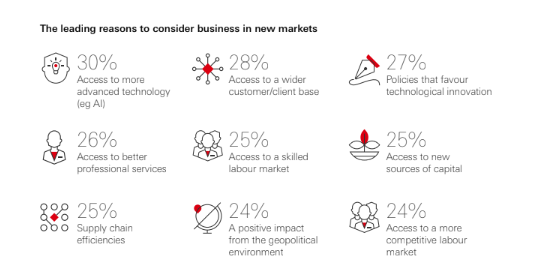
Los emprendedores con alto patrimonio esperan que las tecnologías de IA abran nuevas oportunidades de crecimiento, en un contexto en el que el optimismo sobre la evolución de sus negocios impulsará inversiones en IA por valor de 367.000 millones$ durante el próximo año. El informe “Global Entrepreneurial Wealth Report 2026” de HSBC revela que cuatro de cada cinco emprendedores (79%) prevén aumentar la inversión en inteligencia artificial en su principal negocio durante los próximos doce meses. De media, esperan destinar el 21% de sus ingresos anuales a este tipo de inversión.
Muchos de ellos no solo están centrados en invertir en tecnologías de IA, sino que además esperan que estas inversiones se traduzcan en un aumento de plantilla. El 44% considera que la integración de la IA en sus empresas incrementará el número de empleados en los próximos dos años, mientras que un 23% prevé una reducción de plantilla. La principal razón señalada para utilizar la IA en sus negocios es mejorar la productividad de los empleados (43%).
El informe también pone de relieve que los empresarios siguen mostrando optimismo pese a la incertidumbre de los mercados durante el año. Un 95% afirma sentirse positivo respecto a las perspectivas de su negocio y un 90% cree que su patrimonio personal mejorará en los próximos doce meses. Casi la mitad (49%) se muestra “muy positiva” sobre la evolución de su negocio, aunque este porcentaje desciende frente al 54% registrado en 2025.
Ida Liu, CEO de HSBC Private Bank, señaló: “Nuestra última investigación muestra cómo la IA se ha convertido en el nuevo terreno de prueba del espíritu emprendedor, donde fundadores y empresarios hacen lo que mejor saben hacer: transformar la disrupción en oportunidad. Los más exitosos están combinando inversión decidida con una ejecución disciplinada, utilizando la IA para reforzar su resiliencia y aprovechar oportunidades en todo el mundo".
Otros datos destacados del informe incluyen:•
- Fuerte actividad corporativa: el 83% están considerando operaciones de fusiones y adquisiciones (M&A). El 52% estudia adquirir una empresa en su propio mercado durante el próximo año, y un 43% busca expandirse a nuevos mercados.•
- Optimismo entre la nueva generación femenina: uno de los grupos más optimistas es el de las mujeres UHNW de entre 18 y 34 años. El 74% creen que su patrimonio mejorará sustancialmente, frente a una media global del 44%.
- Estilos de vida internacionales: los emprendedores muestran un marcado perfil global: el 72% ha residido en más de un país a lo largo del año y el 70% prevé trasladarse o sumar una residencia adicional en el extranjero durante el próximo año.•
- Principales preocupaciones: un tercio (32%) afirma que le preocupa encontrar el equilibrio entre disfrutar y hacer crecer su patrimonio. Sus principales inquietudes financieras son la volatilidad de los mercados (31%), la inflación (30%) y el riesgo de cometer errores de inversión irreversibles (29%).
UBS: los agentes IA orientados al consumidor generan una nueva fuente de ingresos
El Nasdaq alcanzó un máximo histórico, impulsado por el optimismo en torno a la rápida adopción de Muse, el agente de IA personal de Meta. La empresa se dispara y acumula más del 20% de subida en Bolsa desde que lanzó el 8 de septiembre Muse, su agente de IA que envía correos, reserva viajes y hace compras. Wells Fargo sube el precio objetivo de 640 a 796$; Jefferies ve hasta 10.800 millones de ingresos si Muse alcanza 1.000 millones de usuarios. Ya suma 2,8 millones de descargas en 12 días.
Muse ofrece un indicio temprano a nivel sectorial de que los agentes de IA orientados al consumidor podrían lograr una adopción generalizada. Esto no solo abre nuevas oportunidades de monetización de la IA más allá del ámbito empresarial, sino que también refuerza la creciente demanda de capacidad de computación e infraestructura de IA. Los agentes de IA orientados al consumidor podrían generar una nueva fuente de ingresos a través de la economía transaccional. La posible vía hacia la monetización debería mejorar los retornos de las grandes plataformas tecnológicas (hyperscalers) sobre sus inversiones en IA.Una mayor demanda de capacidad de computación debería seguir respaldando a los líderes en semiconductores y hardware.
Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Mantenemos nuestras perspectivas constructivas sobre la operativa (trade) de la IA, respaldada por una adopción y monetización crecientes, así como por un mayor gasto de capital. Favorecemos una exposición diversificada a lo largo de toda la cadena de valor, incluyendo a los líderes de alta calidad en semiconductores y hardware, que ofrecen una sólida visibilidad de beneficios y unos retornos de capital atractivos, así como a los mayores inversores en IA, cuya escala, diversificación de fuentes de ingresos y crecientes oportunidades de monetización de la IA deberían aportar resiliencia ante un amplio abanico de escenarios".
"Un crecimiento económico resiliente y unos beneficios empresariales sólidos deberían respaldar nuevas subidas de la renta variable durante los próximos seis a doce meses, a pesar de unos tipos más altos y la incertidumbre geopolítica", insiste.
"Seguimos atentos a una serie de riesgos, pero esperamos que la solidez continuada del gasto de capital en IA, la resiliencia de la economía estadounidense, el gasto fiscal sostenido a nivel mundial y una fuerte creación de crédito sigan respaldando el crecimiento de los beneficios empresariales y a los mercados" , aporta Dirk Effenberger, Responsable de Riesgo de Inversión.
Más movimientos en torno a la IA
- Apple vende sus nuevos Mac como la alternativa barata a alquilar IA en la nube, un tiro directo a Microsoft y Nvidia. Presenta unos Mac mini y Mac Studio para hacer IA en casa, con algunos modelos de equipos que rozan los 20.000$. El Mac mini arranca en 899$ y el Studio en 2.499$. Apple pesa solo un 4,6% del escritorio de oficina frente al 91,3% de Windows, pero movió un modelo de un billón de parámetros en varios Mac. El truco está en el coste. En la nube el usuario paga por cada consulta a la IA. El Mac se paga una vez, así que si cuaja, las empresas soltarían la nube por el hardware. La IA en local amenaza el negocio en la nube de Microsoft y Nvidia.
- Cognex se lanza a por los ojos de los robots. Compra RealSense por 500 millones$ en efectivo y se mete en la percepción robótica, la vista de las máquinas. Es una apuesta pura por la physical AI, un mercado que pasará de 600 millones a 1.600 millones en 2030.
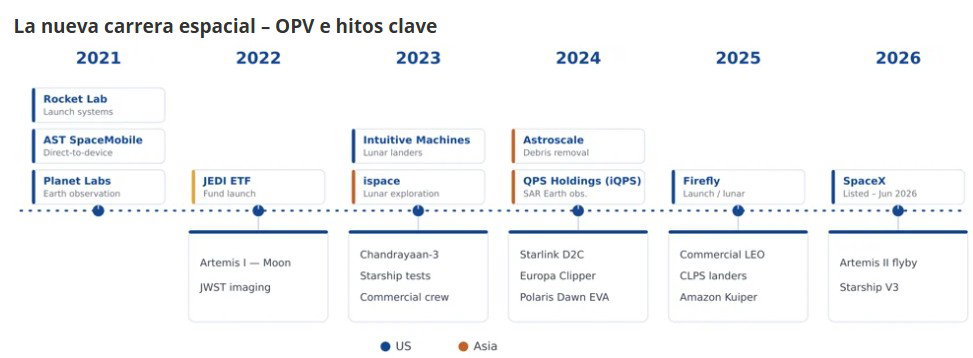
- Planet Labs abre en Berlín su primera fábrica fuera de EEUU, empujada por la demanda militar europea de satélites. Podrá fabricar hasta 60 satélites al año y duplica su producción mundial. La producción arranca este otoño y el primer satélite volará a principios de 2027 en un cohete de Isar Aerospace. Contratará a unas 70 personas. Detrás está Alemania, que planea gastar 35.000 millones€ en satélites propios hasta 2030. Europa quiere ojos propios en el cielo y dejar de depender de EEUU. Con el rearme en marcha, cada gobierno quiere sus satélites, así que hay tarta para años. El rearme europeo es una ola de gasto de años. Beneficia a Planet Labs y a toda la cadena de defensa y espacio.