16Oct

Tanto empresas como trabajadores deben mirar de forma positiva la IA, ya que esta tecnología "ayuda a los empleados de forma positiva, porque la IA va a hacer las tareas más repetitivas", traduciéndose en horas ganadas para la eficiencia y el ocio, destaca Cristina Mateo, autora de 'From The Office to industry'.

Miguel Ángel Valero

El Diario Oficial de la Unión Europea (DOUE) del 16 de octubre publica la Decisión de Ejecución (UE) 2026/2308 de la Comisión de 6 de octubre de 2026 sobre la solicitud de registro, con arreglo al Reglamento (UE) 2019/788 del Parlamento Europeo y del Consejo, de la iniciativa ciudadana europea Creación del Distrito Digital Europeo (.IA) para la Gobernanza de la IA Soberana, impulsada por Eloy López Sánchez y Aristeidis Tsitiridis.

Esta iniciativa ciudadana se presentó el 19 de agosto de 2026 se presentó a la Comisión para la solicitud de registro. El propósito de la iniciativa expresado por los organizadores es "instar a la Comisión a proponer un marco para espacios digitales de alta confianza y ejercer la iniciativa europea ante la ISO y la ICANN para salvaguardar el dominio .IA». Los organizadores han establecido tres objetivos:

  • 1. Proponer un marco comunitario que promueva “Distritos Digitales de Alta Confianza” y entornos de prueba (sandbox) para IA ética en la UE
  • 2. Ejercer competencias de representación exterior para negociar ante la ISO (Agencia 3166) y la ICANN/IANA la reserva, protección y asignación del espacio de nombres .IA como activo de soberanía digital europea [vía Reglamento (UE) 2019/517]; 
  • 3. Establecer que el registro y resolución del dominio .IA integren la Identidad Digital Soberana (eI DAS 2.0), la auditoría algorítmica transparente (AI Act) y la protección de datos personales (GDPR), creando un estándar ético y legal global.

La Comisión considera que podría adoptar propuestas de actos jurídicos para regular el espacio y la infraestructura de datos, incluidos los dominios, sobre la base de los artículos 16, 114, 172 o 173 del Tratado de Funcionamiento de la Unión Europea. Y que ninguna de las partes de la iniciativa queda manifiestamente fuera del marco de las atribuciones de la Comisión para presentar una propuesta de acto jurídico de la Unión, sin perjuicio de la evaluación del cumplimiento o no, en este caso, de las condiciones sustantivas concretas necesarias para que la Comisión actúe, como son la observancia de los principios de proporcionalidad y subsidiariedad y la compatibilidad con los derechos fundamentales.

"La iniciativa no es manifiestamente abusiva, frívola o vejatoria, ni manifiestamente contraria a los valores de la Unión según se establecen en el artículo 2 del Tratado de la Unión Europea ni a los derechos consagrados en la Carta de los Derechos Fundamentales de la Unión Europea. Procede, por tanto, registrar la iniciativa titulada Creación del Distrito Digital Europeo (.IA) para la Gobernanza de la IA Soberana".

La Fed asegura que la IA impulsará la productividad y el crecimiento

Las preocupaciones en torno a la IA comenzaron a disiparse ayer tras las palabras del presidente de la Fed, Kevin Warsh, quien mostró su confianza en que la nueva tecnología contribuya a impulsar la productividad y el crecimiento de la economía estadounidense. 

Ante el aumento de la presión sobre la deuda de CoreWeave, convertida en uno de los nuevos focos de inquietud en torno al desarrollo de la IA, Jensen Huang, CEO de Nvidia, la segunda mayor accionista de la compañía de infraestructura de IA, asegura que no contempla un impago inminente y que tampoco considera necesario ningún rescate, aunque sus declaraciones ponen de manifiesto que el mercado ya concede cierta probabilidad a ese escenario. Las acciones de CoreWeave cerraron con un +6% tras sus palabras. No obstante, el seguro de impago sobre el bono con vencimiento llegó a alcanzar los 1.000 puntos básicos intradía, un nivel que indica que los mercados ponen una probabilidad de impago cercana al 60% en los próximos cinco años.

Por otro lado, dentro de la segunda línea de inversión en centros de datos, la compañía europea especializada en sistemas y componentes eléctricos, Schneider Electric, ha elevado sus previsiones de crecimiento de los ingresos para este año hasta un rango del 12%-14%, frente al 10%-13% anterior. La demanda procedente de los centros de datos está siendo el principal motor de esta expansión, lo que junto con la demanda saludable del resto de sus segmentos les permitirá alcanzar los 50.000 millones de ingresos en 2028. Además, la demanda en China ha sorprendido positivamente, apoyada también por el aumento de la inversión en centros de datos.

Agentes IA descontrolados

Pero sigue la preocupación sobre la IA. Un grupo de investigadores llamado Swarmchasers ha publicado un informe sobre una flota de agentes de IA salida de un entorno de pruebas de Tencent Cloud. Entre el 18 de septiembre y el 8 de octubre, esos agentes intentaron sacar datos de Amap, el Google Maps de Alibaba, saltándose sus protecciones contra bots. Los investigadores consiguieron incluso conversar con ellos, en lo que consideran el primer contacto con agentes descontrolados en internet.

Mientras, ocho estados de EEUU demandan a OpenAI por vender ChatGPT como seguro para menores y porque el chatbot animó a autolesiones y violencia. Piden indemnizaciones por daños y cambios en sus medidas de seguridad.

Ramp ha abierto al público Glass, el espacio de trabajo con IA que usaba por dentro. Es un sistema compartido por todos los equipos que va recordando cómo funciona la empresa. 

Google amplía la detección de estafas con Gemini en la app de Mensajes de Android con Protección Mejorada. Cuando al usuario le llega un número que no está en tus contactos, Gemini puede leer la conversación desde la nube para decidir si es una estafa. Google Play abre la puerta a las apps hechas con IA. Los usuarios de EEUU ya pueden usar en privado las apps que crean describiéndolas en AI Studio.

Claude Code se renueva para manejar varios agentes a la vez. Llega con más de 5 cambios visuales pensados para lanzar y seguir varios agentes en paralelo desde la misma pantalla.

Anglo American confirma que las tecnológicas quieren comprar acciones de mineras para asegurarse cobre. La empresa, que se fusiona con Teck por 50.000 millones$, admite que le han tanteado. Su jefe, Duncan Wanblad, habla de "interés profundo", aunque no hay compras cerradas. BHP también negocia con las grandes nubes y Amazon ya compra cobre a Rio Tinto con la tonelada a 14.329$ ¿Por qué una mina y no un contrato? Porque un centro de datos devora cobre, aluminio y acero, y no hay metal para todos. "Es el restaurante que se compra la granja para no quedarse sin tomates", pone como ejemplo Zumitow. Con las big tech de socias, las mineras pasan de negocio cíclico a proveedor estratégico de la IA, y eso cotiza al alza en Bolsa. También evidencia que al cobre le queda camino alcista.

Rocket Lab vuelve a retrasar el estreno del cohete Neutron, su gran argumento para competir contra SpaceX, hasta 2027. Los ingenieros han encontrado burbujas microscópicas entre las capas de fibra de carbono de un tanque y toca fabricar la pieza de nuevo. 

Cristina Mateo: 'From The Office to industry'

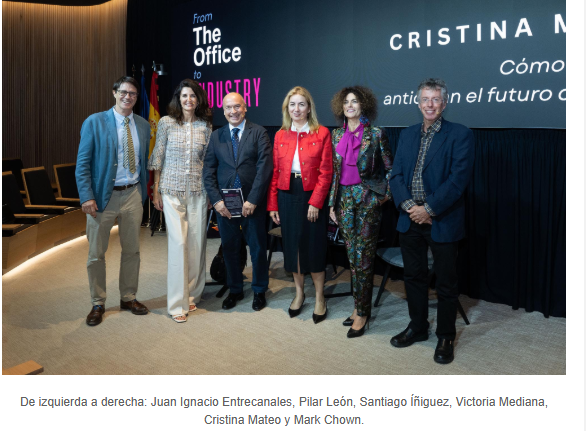
Por otra parte, From The Office to industry, de Cristina Mateo y publicado por LID Editorial, analiza cómo afecta la revolución de la IA al futuro del trabajo, y lo hace "a través de un instrumento que todo el mundo conoce, las series", explica Juan Ignacio Entrecanales. Las series son un reflejo social de cómo quiere trabajar la gente, "son una reivindicación y podemos aprender mucho de ellas", señala la autora, que analiza 14 (entre ellas, Mad Men, Succession, The Office, Industry, Separación, El Oso, Borgen, The Morning Show, Hacks o Silicon Valley) anticipando las transformaciones que están redefiniendo la forma de trabajar y de convivir. 

La revolución a la que nos enfrentamos no es tecnológica, es social. La combinación de la tecnología con la convivencia de hasta seis generaciones en un mismo entorno laboral "nos lleva a pensar en el trabajo como una actividad relacional y social, no meramente económica", insiste Cristina Mateo, lo que desemboca en "Custodia relacional", un término para afrontar la avalancha tecnológica donde la atención, la memoria, el juicio y la responsabilidad se convierten en los valores fundamentales del trabajo humano.

Tanto empresas como trabajadores deben mirar de forma positiva la IA, ya que esta tecnología "ayuda a los empleados de forma positiva, porque la IA va a hacer las tareas más repetitivas", traduciéndose en horas ganadas para la eficiencia y el ocio, destaca Cristina Mateo. La diferencia se encuentra entre las personas que utilizan la tecnología y las que no, la IA "no es una tecnología para técnicos, es una tecnología para todos que hay que aplicar de forma responsable", subraya Victoria Medina. 

"Es fundamental trabajar con los equipos porque eso forma parte de la experiencia de cliente… Cuidar a las personas, saber de sus vidas, es muy importante para conseguir esa experiencia, apunta Pilar León. Sobre teletrabajo y presencialidad, "lo ideal es permitir cierta flexibilidad de tal forma que sénior y júnior coincidan en el espacio de trabajo y puedan retroalimentarse", considera Mark Chown. "Esta realidad queda reflejada en la arquitectura de los espacios de trabajo, en las aulas… Se ha pasado a un entorno donde se combina lo real con lo virtual creando espacios de socialización", señala Santiago Íñiguez. 

"Pensar en qué espacios físicos, pero también conceptuales, necesitamos para que las cualidades de la custodia relacional se puedan ejercer es importante. La atención, la memoria, el juicio y la responsabilidad no suceden por osmosis, necesitamos espacios donde se puedan practicar, espacios para deliberar, espacios para intercambiar", recalca Cristina Mateo.

La cultura organizativa, el liderazgo, la convivencia entre generaciones, el trabajo híbrido, el burnout, el diseño de los espacios de trabajo o el impacto de la IA son los aspectos que se abordan en 'From the Office to Industry', una mirada original que ayuda a comprender los grandes retos del mundo laboral y a anticipar hacia dónde evolucionarán las organizaciones del siglo XXI.
09Aug

El impulso en todo el sector espacial es fuerte hoy, pero el aspecto más importante para los inversores es la trayectoria a largo plazo. Temáticas como esta rara vez avanzan en línea recta: a periodos de entusiasmo pueden seguirles periodos de volatilidad, y las oscilaciones a corto plazo forman parte de la inversión.

Miguel Ángel Valero

En junio de 2022, la economía espacial comercial se encontraba en el radar de la mayoría de los inversores. Los costes de lanzamiento estaban cayendo y surgía una nueva generación de empresas más allá de los gigantes aeroespaciales tradicionales, aunque aún existían pocos vehículos para invertir en esta temática. VanEck vio que se estaba gestando un cambio estructural y creó uno de los primeros ETF de Europa centrados en este ámbito. Cuatro años después, el espacio ha pasado de ser una curiosidad de nicho a convertirse en una de las temáticas invertibles más esperadas.

"La inversión temática se basa en un principio simple pero exigente: reconocer un cambio estructural antes de que sea evidente para todos y permanecer invertido durante los años que tarda en desarrollarse. Llegar pronto es solo la mitad de la disciplina; la convicción para mantener el rumbo es lo que da a una temática margen para desarrollarse a largo plazo", explica Moritz Henkel, Product Manager VanEck Space Innovators UCITS ETF.

Como pionera en inversión temática e innovadora desde 1955, VanEck ha construido su reputación sobre la base de abrir el acceso a ideas antes de que lleguen al gran público, desde el oro y los recursos naturales hasta los semiconductores, la defensa, la computación cuántica y ahora el espacio. "Eso es pretendemos en VanEck: ayudar a nuestros clientes a acceder a las oportunidades de mercado del mañana con productos cuidadosamente diseñados y una perspectiva a largo plazo, en lugar de promesas", subraya Henkel.

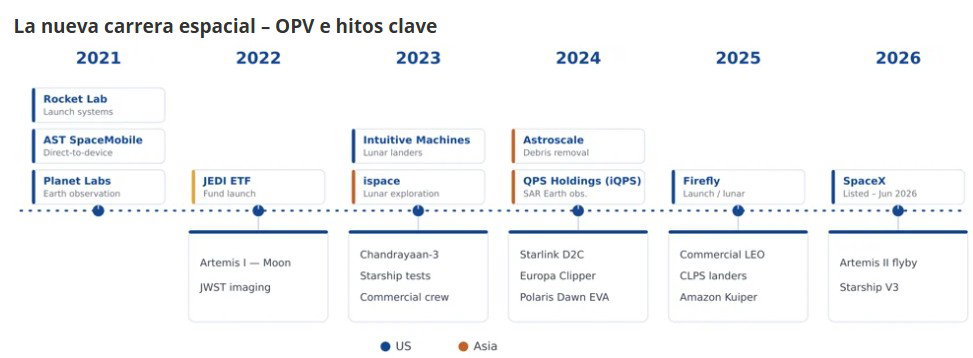
Cuando el fondo JEDI ETF se lanzó en junio de 2022, la economía espacial comercial seguía situándose en el radar de la mayoría de los inversores. Los costes de lanzamiento habían caído con fuerza durante la década anterior, los satélites se estaban volviendo mucho más capaces y estaba surgiendo una nueva generación de empresas cotizadas más allá de los gigantes aeroespaciales tradicionales.

Durante buena parte de 2022 y 2023, el progreso fue real, pero era fácil de pasar por alto. El crecimiento de la industria fue evidente antes en las métricas operativas más que en las valoraciones de mercado o en los titulares. Los lanzamientos orbitales globales aumentaron de 186 en 2022 a 259 en 2024. En el mismo periodo, el número de satélites activos en órbita superó por primera vez los 10.000, impulsado principalmente por el despliegue de grandes constelaciones de banda ancha en órbita baja terrestre. También fueron años de sentar las bases tecnológicas para los siguientes pasos: la misión Artemis I de la NASA hizo volar una nave Orion no tripulada alrededor de la Luna, el primer paso del programa de la NASA para devolver astronautas a la Luna; y SpaceX llevó a cabo las primeras pruebas de vuelo integradas de Starship, el sistema de lanzamiento más potente jamás construido. 

Más allá de los titulares, el universo invertible siguió ampliándose a medida que empresas de lanzamiento, fabricación de satélites, comunicaciones y exploración lunar accedían a los mercados públicos. La industria estaba avanzando claramente, aunque la atención de los inversores aún no se había puesto al día por completo.

A partir de 2024, eso empezó a cambiar. El espacio comenzó a considerarse, cada vez más, un activo estratégico, no solo para las comunicaciones y la navegación, sino también para la seguridad nacional, la resiliencia y la soberanía tecnológica. 

Varios hitos reforzaron este cambio, incluida la validación con éxito de la misión de defensa planetaria DART de la NASA, que alteró la órbita de un asteroide. Desde una perspectiva comercial lo más importante fue que las comunicaciones por satélite directas al dispositivo pasaron del concepto a la realidad: AST SpaceMobile completó la primera llamada de voz del mundo y posteriormente la primera conexión de banda ancha 5G desde el espacio a un smartphone corriente, sin modificar, mientras que Starlink comenzó a probar servicios direct-to-cell con socios de telecomunicaciones. 

Estos avances apuntaban a una industria que maduraba simultáneamente en materia de exploración, conectividad y defensa. Las previsiones externas empezaron a reflejar la magnitud de la oportunidad a medida que las oportunidades se expandían hacia nichos cada vez más especializados: como el mantenimiento en órbita y la retirada de residuos, o el radar de apertura sintética y la inteligencia geoespacial. El Foro Económico Mundial y McKinsey estiman que la economía espacial mundial podría alcanzar los 1,8 billones$ en 2035, triplicándose así en la próxima década.

Durante 2025, las distintas partes de la cadena de valor comenzaron a reforzarse mutuamente. La conectividad por satélite se acercó más a la realidad comercial; los datos de observación de la Tierra encontraron nuevos usos impulsados por la inteligencia artificial (IA), y una demanda pública constante respaldó las carteras con sistemas satelitales, robótica e infraestructura de comunicaciones. El impulso comercial creció al mismo tiempo: desde la financiación de la NASA de sucesores operados de forma privada de la Estación Espacial Internacional hasta el despliegue de nuevas constelaciones de banda ancha en órbita baja terrestre. El espacio ya no consistía solo en alcanzar la órbita; cada vez trataba más de lo que podía construirse, conectarse y comprenderse desde allí.

Esta temática se consolidó como corriente en 2026, cuando SpaceX completó la mayor OPV de la historia (cotizando en el Nasdaq en junio con una valoración superior a los 2 billones$) en un contexto más amplio de ambición que incluía Artemis II de la NASA, la primera misión tripulada de regreso hacia la Luna en más de medio siglo. 

La intensidad de esa operación dejó una lección en sí misma para los inversores: las temáticas impulsadas por la innovación rara vez avanzan en línea recta, el capital puede rotar con brusquedad entre nombres consolidados y nuevas incorporaciones. Precisamente por eso importa el enfoque basado en reglas de JEDI: una temática construida sobre la innovación siempre generará tanto líderes como rezagados, y una metodología disciplinada permite que la cartera evolucione al mismo ritmo que la industria. Cuatro años después, la cuestión ya no es si el espacio es invertible, sino cuál es la mejor forma de acceder a él.

Llegar pronto es una disciplina; ser puro es otra. La exposición al espacio puede obtenerse de muchas formas, pero gran parte de ella se encuentra dentro de grandes conglomerados aeroespaciales, de defensa o de telecomunicaciones, donde el espacio puede representar solo una fracción de los ingresos. JEDI se diseñó para evitar esa dilución. Se dirige a empresas para las que el espacio es una parte central del negocio y reparte la exposición a lo largo de toda la cadena de valor en lugar de concentrarse en uno o dos nombres muy conocidos. Esa amplitud es importante. La economía espacial moderna no es una única industria, sino un ecosistema: proveedores de lanzamiento, fabricantes de satélites, redes de comunicaciones, plataformas de observación de la Tierra, especialistas en análisis de datos y empresas de infraestructuras desempeñan funciones diferentes. La OCDE describe el sector como cada vez más global, respaldado por un mayor número de programas espaciales gubernamentales, más actores comerciales y la maduración de nuevos sistemas espaciales.

La amplitud se aprecia con mayor facilidad empresa por empresa, observando simplemente los 3 principales contribuidores. Estas tres empresas ilustran cómo la economía espacial comercial ha madurado desde la infraestructura hasta los servicios: Rocket Lab proporciona la columna vertebral de lanzamiento y hardware orbital, mientras que AST SpaceMobile está construyendo la capa de conectividad directa al dispositivo. Planet Labs refleja uno de los cambios más importantes: que, en la economía espacial moderna, el mayor valor se genera cada vez más no por llegar a la órbita, sino por lo que haces con los datos una vez que estás allí. En conjunto, estas empresas trazan todo el arco de la economía espacial moderna: alcanzar la órbita, construir infraestructura en órbita, conectar a través de la órbita y transformar los datos orbitales en inteligencia comercial en la Tierra. "Es importante destacar que no todas las partes de la tesis de inversión han funcionado, y eso resulta igualmente instructivo", admite Henkel.

El turismo espacial, que en su momento se consideró una de las oportunidades comerciales definitorias del sector, sigue estando lejos de alcanzar una escala significativa. Virgin Galactic, uno de los nombres más reconocidos de la industria al inicio de la década, perdió más del 90% de su valor durante la vida del fondo y fue eliminada del ETF en 2024. La lección es que la viabilidad tecnológica y el éxito comercial no son lo mismo. Algunos de los conceptos más publicitados del sector generaron una enorme atención, pero no lograron desarrollar modelos de negocio sostenibles. A lo largo de la vida del fondo, la diferencia entre los mejores y los peores resultados superó los 2.600 puntos porcentuales, una dispersión inusualmente amplia incluso para los estándares de los sectores de innovación. 

Visión a largo plazo

El espacio sigue siendo una industria muy técnica en la que las tecnologías dominantes, los modelos de negocio y las ventajas competitivas aún se están definiendo. Predecir con confianza los ganadores a largo plazo es excepcionalmente difícil, y la historia sugiere que muchas de las empresas en las que hoy se fijan los inversores quizá no sean las que definan la industria dentro de una década.

El impulso en todo el sector espacial es fuerte hoy, pero el aspecto más importante para los inversores es la trayectoria a largo plazo. Temáticas como esta rara vez avanzan en línea recta: a periodos de entusiasmo pueden seguirles periodos de volatilidad, y las oscilaciones a corto plazo forman parte de la inversión en innovación. Por eso JEDI sigue una metodología de índice clara y basada en reglas, así como un enfoque equilibrado y diversificado en toda la cadena de valor espacial, en lugar de apuestas concretas. El objetivo es una lograr una exposición duradera a una temática estructural, no una previsión sobre hacia dónde irán los precios a continuación.

Cuatro años después, JEDI ha pasado de ser una idea temprana a una forma consolidada de invertir en la economía espacial. Sus próximos capítulos —exploración más profunda, expansión de las redes satelitales, casos de uso orientados a la IA y las empresas que aún están por llegar a los mercados públicos— apenas están empezando a desarrollarse. Para los inversores pacientes, la historia sigue en sus primeros capítulos.