25Jul

La inversión está tomando el relevo al consumo privado a corto plazo, gracias al impulso de la inteligencia artificial (IA), al gasto en defensa, a la transición energética y a los últimos coletazos de los fondos Next GenerationEU en Europa.

Miguel Ángel Valero

La evolución del conflicto entre Irán y EEUU, que se ha extendido a Oriente Medio, condiciona la economía mundial, pendiente del grado de apertura del estrecho de Ormuz. En un escenario marcado por la elevadísima volatilidad, los futuros de los precios del petróleo "anticipan cotizaciones medias hasta finales de 2027 muy por debajo de las hipótesis utilizadas en la mayoría de los escenarios centrales de previsión", señala José Ramón Díaz, de Caixa Bank Research, en un análisis sobre cómo la economía mundial busca un nuevo equilibrio. "Es pronto para cantar victoria, ya que, de momento, solo estamos ante el fin del principio del largo proceso que supondrá la reconfiguración de los equilibrios geopolíticos en Oriente Próximo", advierte. 

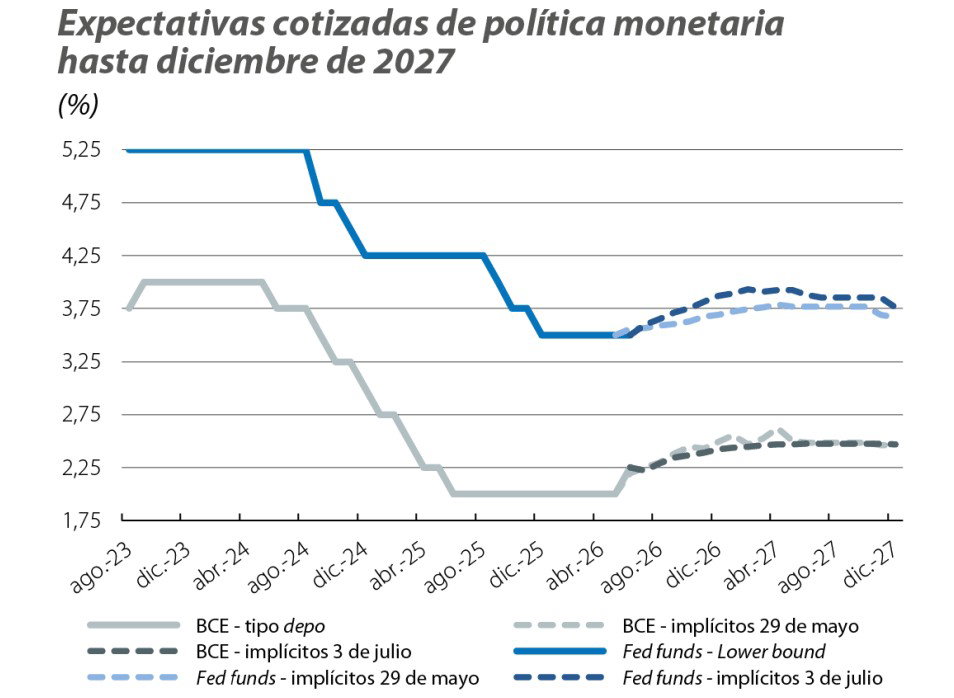
En función de cómo evolucionen los acontecimientos en Oriente Medio, la probabilidad de los escenarios más negativos (estanflación) se reduce, mientras que aumenta la verosimilitud de que toda la inestabilidad acumulada desde febrero se limite a un shock de oferta moderado. El fuerte retroceso de las expectativas de inflación a corto plazo a ambos lados del Atlántico refleja la efectividad del moderado endurecimiento monetario de los últimos meses y, por otro, aumenta la flexibilidad en la respuesta de los bancos centrales mientras comprueban la intensidad de los efectos de segunda ronda en las cestas de precios. El resultado de todo ello ha sido una relajación de las perspectivas de política monetaria con los mercados ahora descontando tan solo una subida más de los tipos de interés en EE. UU. y Europa, tras el movimiento al alza de 25 pb. del BCE y el cambio de la estrategia de comunicación en la Fed con la llegada de Warsh

En general, la percepción es que los bancos centrales seguirán manteniendo un rumbo restrictivo hasta que terminen de despejarse las dudas que rodean al complejo escenario internacional, aunque, con los futuros cotizados a finales de junio para el petróleo y el gas, el impacto directo de la energía sobre la inflación general en 2026 podría reducirse en cerca de 3 décimas respecto a las estimaciones de hace un mes.

Algo menos de visibilidad se tiene en el frente de actividad, aunque parece que los efectos negativos en crecimiento serán moderados, sobre todo si se confirman las últimas señales de mejora en los indicadores de confianza de familias y empresas. Ello refleja, una vez más, la resiliencia del ciclo de negocios global y el novedoso empuje de la inversión que, tras una década y media de atonía, está tomando el relevo al consumo privado a corto plazo, gracias al impulso de la inteligencia artificial (IA), al gasto en defensa, a la transición energética y a los últimos coletazos de los fondos Next GenerationEU en Europa. 

"El cambio de paradigma que implica pasar de la eficiencia como objetivo de la política económica a la seguridad nacional, la resiliencia industrial y la competencia tecnológica entre bloques tendrá un coste muy elevado. Ahora solo hay que buscar la financiación y evaluar qué implicaciones puede tener el proceso en el delicado equilibrio entre fragilidad fiscal y financiera", subraya Díaz, que ve la economía mundial entrando en una nueva era caracterizada por dos grandes transiciones simultáneas: fragmentación geoeconómica y revolución tecnológica. En este contexto, el reto de la política económica es preservar la resiliencia de un sistema económico cada vez más complejo, interconectado e incierto. 

Recuperación del consumo en España

En España, un análisis de Oriol Aspachs muestra que el efecto más visible e inmediato del conflicto se ha producido en la inflación, que, entre marzo y junio, se ha mantenido claramente por encima de lo que esperábamos a principios de año. Ha superado el 3% y, probablemente, se habría acercado al 4% de no ser por las medidas adoptadas por el Gobierno. Este repunte ha afectado tanto a la confianza empresarial como al consumo de los hogares, que han mostrado un perfil en forma de U entre marzo y junio. Por el lado empresarial, así lo refleja el índice PMI; por el lado del consumo, el indicador en tiempo real elaborado por CaixaBank Research. Ambos registraron descensos significativos a medida que el conflicto parecía enquistarse y los precios de la energía escalaban, y ambos se han recuperado en junio, coincidiendo con el acuerdo y la corrección de los precios energéticos. 

El PMI ha vuelto a niveles similares a los de enero y apunta de nuevo a un ritmo de crecimiento dinámico. Por su parte, el consumo doméstico, tras un mes de mayo débil, ha ido recuperando pulso a lo largo de junio. El mercado laboral presenta una respuesta más lenta ante los shocks macroeconómicos. Cambiar de trabajo o contratar a un trabajador suelen ser decisiones planificadas con cierta antelación. En este caso, el shock no ha sido ni lo suficientemente intenso ni lo bastante persistente como para alterar las dinámicas de fondo, y el 2º trimestre se ha cerrado con un crecimiento del empleo que sigue siendo globalmente dinámico y comparable al del primero. Además, este dinamismo se ha visto reforzado por el proceso de regularización de inmigrantes, de modo que el empleo total, de hecho, ha crecido ligeramente por encima del ritmo observado en el 1T.

Este experto destaca el único ámbito en el que el conflicto ha tenido un impacto positivo desde el punto de vista macroeconómico: el sector turístico. "Tras el fuerte crecimiento registrado en los últimos años, esperábamos que en 2026 los flujos turísticos siguieran aumentando, pero a un ritmo más moderado. Esta era la tendencia hasta el estallido del conflicto, momento en el que el crecimiento del sector volvió a acelerarse. España es percibida como uno de los destinos más seguros y, como en otras ocasiones, muchos turistas europeos han modificado sus planes para visitarnos. Los últimos datos sugieren que este año podría superarse ampliamente la barrera de los 100 millones de turistas internacionales", argumenta.

En conjunto, el PIB parece que cerrará el segundo trimestre con un crecimiento algo inferior al previsto a comienzos de año, pero superior al contemplado en el escenario actual, que asumía un periodo más prolongado de precios energéticos elevados. Más importante aún, si la paz se consolida en Oriente Medio y los precios de la energía no vuelven a repuntar, "la economía española post-Ormuz dispone de gasolina para seguir creciendo a un ritmo dinámico", concluye Oriol Aspachs.
24Jul

El petróleo por encima de los 100$/barril, niveles no vistos desde mayo, reaviva las preocupaciones sobre un repunte de la inflación que provocaría subidas en los tipos de interés por parte de los principales bancos centrales. El nuevo esquema de aranceles para alrededor de 60 economías mundiales añade un nuevo foco de incertidumbre sobre el comercio internacional y el crecimiento global, contribuyendo al deterioro del sentimiento de mercado.

Miguel Ángel Valero

La intensificación de las tensiones geopolíticas en Oriente Medio, después de nuevos ataques de los hutíes en el mar Rojo y del incremento de la presión entre Irán y EEUU, con insistentes amenazas de Trump sobre nuevos ataques en territorio iraní, lleva al petróleo a superar los 100$/barril, niveles no vistos desde mayo, reavivando las preocupaciones sobre un repunte de la inflación que provocaría subidas en los tipos de interés por parte de los principales bancos centrales. 

Este contexto se agrava con la confirmación de la nueva política comercial de la Administración Trump, al establecer un nuevo esquema de aranceles para alrededor de 60 economías mundiales. Aunque los gravámenes fueron, en muchos casos, menos severos de lo que se había especulado inicialmente, la medida añade un nuevo foco de incertidumbre sobre el comercio internacional y el crecimiento global, contribuyendo al deterioro del sentimiento de mercado. 

La Administración Trump ha impuesto aranceles que van desde el 10% al 12,5% a importaciones procedentes de 60 países, al considerar que no están haciendo lo suficiente para frenar el comercio de bienes producidos con trabajo forzoso. La medida sustituye al arancel global del 10% aplicado bajo la sección 122 y cuya vigencia expiraba el viernes 24 de julio. Por tanto, el anuncio genera más ruido que sorpresa, dado que la carga arancelaria resultante se mantiene en niveles muy similares a los existentes hasta ahora. Entre las excepciones, figuran importaciones de combustibles, determinados alimentos y fertilizantes, así como otros productos sujetos a gravámenes específicos, como los automóviles, metales y medicamentos. 

En el desglose por países, contempla la aplicación de un arancel del 10% a regiones como la Unión Europea, Reino Unido, México, Canadá e India mientras que el tipo del 12,5% afectaría a China, Japón, Suiza y Brasil, entre otros. Los gravámenes se amparan en la investigación sobre prácticas comerciales desleales de la sección 301. El informe recomendaba un arancel del 12,5% para los países que carecen de legislación que prohíba las importaciones producidas mediante trabajo forzoso. Para aquellos países que sí cuentan con tales prohibiciones, pero no las aplican de manera suficiente o se han comprometido recientemente a hacerlo, se recomendó un arancel del 10%.  Resulta llamativo que países como India, Bangladés o Pakistán queden encuadrados en el grupo sujeto al 10%, mientras que otros como Noruega, Australia o Suiza afronten un gravamen superior, del 12,5%. Aun así, nada garantiza que los importadores estadounidenses no recurran también estos nuevos aranceles ante los tribunales. 

En paralelo, la Oficina de Aduanas y Protección Fronteriza de EEUU continúa reembolsando los importes cobrados por los denominados aranceles “recíprocos” de Trump, después de que fueran declarados ilegales por el Tribunal Supremo en febrero. La incertidumbre podría aumentar una vez concluyan las investigaciones actualmente abiertas sobre los excesos de capacidad productiva, que probablemente terminarán sumándose a las medidas anunciadas por Trump.  Sin embargo, todavía no está claro cuándo se publicarán sus conclusiones.

La nueva norma deja un amplio margen de discrecionalidad a la Administración estadounidense para establecer otras excepciones en caso de “productos que podrían causar perturbaciones en toda la economía si estuvieran sujetos a estos aranceles; materias primas que podrían provocar la falta de disponibilidad de suministro nacional, y productos que no pueden cultivarse o producirse en cantidades suficientes en los EEUU”.

También introduce tratamientos específicos para los socios con los que ya alcanzó acuerdos comerciales, como la UE, Japón, Corea del Sur o Suiza. Incluye exenciones para semiconductores, productos farmacéuticos, acero, aluminio, automóviles, aeronaves civiles y materiales informativos, entre otros.

UBS: la recuperación de la producción de petróleo será más lenta

"Tras la pausa hawkish del BCE, esperamos que la Fed, el BoE y el BoJ actúen de forma similar, restando importancia a la reciente moderación de la inflación y manteniendo un sesgo de endurecimiento monetario", señalan Clémence Dumoncel, estratega, y Dominic Schnider, responsable global de Divisas y Materias Primas de UBS Global Wealth Management.

"Seguimos esperando que el proceso de recuperación de la producción en Oriente Medio sea más lento de lo que anticipa el mercado, ya que requiere un aumento en la llegada de buques. Con la reanudación del conflicto, esos flujos se mantienen deprimidos. Esto debería mantener el mercado petrolero ajustado y los precios respaldados", añade Giovanni Staunovo, estratega.

Eastspring: EEUU y China reducen sus reservas

Vis Nayar, Chief Investment Officer, Ray Farris,  Chief Economist Office, y Viola Wong, Economist de Eastspring Investments, advierten en un informe sobre los peligros que conlleva la reanudación de las hostilidade, especialmente respecto a la subida del petróleo. Avisan que se abre un período de incertidumbre. Porque la caída de la oferta debido al menor suministro de crudo que provocó el cierre del Estrecho de Ormuz, fue mitigada mediante el uso de reservas estratégicas tanto en EEUU, como en China, que redujo sus importaciones de forma drástica.  Sin embargo, hay dudas sobre si el nuevo descenso de crudo transportado a través de Ormuz, y la consiguiente subida del precio, podria ser neutralizado como se hizo anteriormente. Y ello por el descenso de las reservas en ambos países.

Se muestran confiados en que finalmente, Irán y EEUU reconducirán las hostilidades y retomarán las negociaciones. Porque EEUU afronta en tres meses elecciones a las Cámaras legislativas e Irán necesita reanudar sus exportaciones de crudo para su reconstrucción económica y su rearme.Vuelve a aumentar el riesgo de encarecimiento de los precios de la energía

Los ataques iraníes contra buques que trataban de cruzar el estrecho de Ormuz y los ataques de represalia que ha lanzado EEUU contra Irán, han reducido el volumen confirmado de crudo transportado desde aproximadamente 12,5 millones de barriles diarios hace una semana, a unos 5 millones. Todo ello ha hecho que los precios del crudo Brent hayan vuelto a subir.

Los flujos de productos refinados procedentes de Oriente Próximo también se han reducido. La actividad de las refinerías rusas ha disminuido, lo que ha agravado aún más la escasez de productos refinados en el mercado mundial. Una combinación sostenida de precios más elevados del crudo y de los productos refinados, podría aumentar la presión sobre la inflación de los bienes, y provocar subidas de tipos de interés más acusadas de lo esperado. 

Las dos principales fuentes alternativas de suministro que hasta ahora han mitigado la pérdida de energía procedente de Oriente Próximo podrían estar llegando a su límite.  En primer lugar, el actual programa de liberación de petróleo de la Reserva Estratégica de EEUU podría agotarse ya en octubre, o quizás incluso antes. El Departamento de Energía ha señalado que, a fecha de 10 de julio, las reservas habían descendido hasta los 316,5 millones de barriles, 98,9 millones menos que a finales de febrero y su nivel más bajo en 43 años. Así, quedarían por liberar unos 73,1 millones de barriles de los 172 millones previstos inicialmente. En segundo lugar, el desplome de las importaciones chinas de petróleo hasta mínimos de una década, ha sido un factor decisivo en la demanda mundial de crudo, pero su sostenibilidad es incierta. Los datos sobre las reservas estratégicas de China son limitados, aunque se estiman en alrededor de 1.100 millones de barriles, y han disminuido en unos 41 millones. Es cuestionable que China esté dispuesta a seguir contrayendo sus importaciones.

En tres meses, el gobierno estadounidense deberá enfrentarse a las elecciones legislativas de mitad de mandato, y el encarecimiento de la gasolina y las bajas entre las fuerzas estadounidenses incrementan el riesgo de que los demócratas obtuvieran suficientes escaños para hacerse con el control tanto de la Cámara de Representantes, como del Senado. 

Irán, por su parte, quizás necesite que sus ventas de petróleo vuelvan a aumentar para financiar las urgentes tareas de reconstrucción y rearme. 

25Feb

Si los tipos de interés continúan estables, los fondos monetarios deberían seguir siendo una opción atractiva para el inversor, y podrían aportar retornos superiores al 2%.

Miguel Ángel Valero

Si los tipos de interés continúan estables, los fondos monetarios deberían seguir siendo una opción atractiva para el inversor, y podrían aportar retornos superiores al 2%. Es lo que piensa Daniel Bernardo, Co-Head Money Market Strategies dela gestora francesa Ofi Invest AM.

En el caso del Banco Central Europeo (BCE), parece haber alcanzado un punto de equilibrio. El mercado descuenta una larga fase de estabilidad de los tipos, y la inflación de la zona Euro está próxima a estabilizarse en el el 2%. En la gestora francesa contemplan un escenario de tipos estables, en el cual no se producirán movimientos en los de a muy corto plazo este año, apenas 3 puntos hasta la reunión del BCE del 29 de octubre. La flexibilización monetaria que el BCE puso en marcha finalizó en junio de 2025, y se mantiene invariable desde entonces.

Al igual que el BCE, desde Ofi Invest AM vigilan los cambios en los datos económicos, dada la volatilidad actual. El entorno parece estable pero persisten tensiones comerciales, falta de claridad sobre la política arancelaria de EEUU, un contexto geopolítico muy inestable, una creciente desalineación entre los principales bancos centrales, incertidumbres políticas en Francia y en otros países de Europa, y dudas sobre la sostenibilidad de la deuda pública. 

El complejo entorno  de 2025 se ha trasladado a 2026, lo que hace muy necesario un estrecho seguimiento de la evolución de los datos económicos.

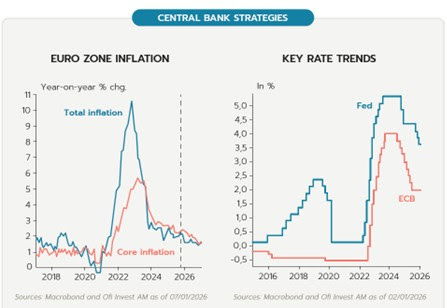
En este entorno, si los tipos se estabilizan, los fondos monetarios deberían continuar siendo atractivos para invertir en el año 2026, con retornos que podrían superar el 2%. Los expertos de Ofi Invest AM explican que tras el giro de los bancos centrales en 2024, en 2025 se produjo un retorno hacia tipos neutrales. Así, entre junio de 2024 y junio de 2025, el BCE llevó a cabo un ciclo de flexibilización monetaria con ocho recortes de tipos. Su tipo de depósito se estabilizó en el 2 %, un nivel adecuado para el BCE.

La Fed se acerca al tipo neutral

La Fed, por su parte, ha reducido sus tipos de forma más lenta y en menor medida que el BCE. En la segunda mitad de 2025, recortó sus tipos clave tres veces, hasta llegar al rango entre 3,5%–3,75 % en diciembre, y anunció una pausa para 2026. Por tanto, la Fed todavía no ha llegado a una postura claramente neutral, pero se acerca mucho. La resiliencia del crecimiento, y una inflación todavía alta, justifican esta prudencia, que no es lo que quiere Donald Trump, que presiona a la Fed para que baje los tipos. Los ataques a Jerome Powell han puesto en duda constantemente la independencia de la Fed.

Otros bancos centrales han hecho un camino parecido. El Banco de Inglaterra, redujo su tipo al 3,75 %, y el Banco de Japón endureció levemente su política monetaria, subiendo el tipo principal del 0,5 % al 0,75 % en diciembre. Esto supone una notable divergencia respecto a los bancos centrales occidentales.

Los bancos centrales han dejado clara su postura para este año. El BCE no hará movimientos a corto plazo, y durante el resto del año podría mantener su tipo de depósito en el 2 %. Su próximo movimiento podría ser al alza o a la baja, en función de las condiciones económicas. 

La Fed es probable que espere antes de bajar los tipos. La gestora francesa cree, al igual que el consenso de mercado, que hará dos recortes de tipos más en 2026. Si se cumple esta previsión, el tipo de los Federal Funds se situaría en zona neutral, entre el 3% y el 3,5 %, pero no más abajo, dada la resiliencia del crecimiento económico en EEUU y porque la inflación se mantendrá por encima del 2%. La sustitución de Powell como presidente de la Fed puede generar riesgos, aunque limitados. 

Por su parte, el Banco de Japón probablemente continuará subiendo los tipos este año, aunque con su enfoque tradicionalmente prudente.

20Nov

El Banco Central Europeo se mantiene a la espera, el Banco de Japón está decidido a subir los tipos de interés en algún momento, en el Reino Unido, un recorte en diciembre parece cada vez más probable, mientras que en EEUU el panorama es menos claro.

Miguel Ángel Valero

Christian Scherrmann, Economista jefe de DWS para EEUU, subraya que la tan esperada publicación del informe del mercado laboral de septiembre mostró una recuperación aceptable en la contratación. El empleo total no agrícola aumentó en 119.000 puestos en septiembre. Se registraron aumentos de empleo en salud (+43.000), servicios de comida y bares (+37.000) y asistencia social (+14.000). Mientras tanto, se registraron pérdidas de empleo en transporte y almacenamiento (-25.000) y en el gobierno federal (-3.000). La tasa de desempleo aumentó un 0,1%, hasta 4,4%, debido a un incremento en la participación laboral (subió 0,1% hasta 62,4%), distribuido de manera uniforme entre empleo y desempleo. Los ingresos medios por hora aumentaron un 0,2%, lo que indica que no hay presión sobre los precios por la reducción de la migración.

Los datos de octubre se publicarán junto con el informe de noviembre el 16 de diciembre, por lo que los miembros del FOMC no recibirán una actualización antes de su próxima reunión de política monetaria (prevista para el 10 de diciembre). 

Aunque el repunte en la tasa de desempleo en septiembre justificó el recorte de tipos en octubre, como medida de precaución, los niveles aceptables de contratación y la falta de datos oportunos dificultan que la Fed normalice rápidamente la política monetaria. En general, el informe respalda la opinión de DWS de que  la Fed mantendrá el status quo en diciembre. 

"No obstante, seguimos siendo optimistas sobre el hecho de que la Fed reducirá las tasas de interés hacia un nivel neutral para 2026, ya que los efectos de los aranceles sobre la inflación deberían desvanecerse, aunque es probable que la debilidad del mercado laboral persista", apunta el Economista Jefe de DWS para EEUU.

Las presiones de Trump agravan la división interna en la Fed

Lo que parece evidente es que el desacuerdo interno dentro de la Reserva Federal enfría las expectativas de un recorte de tipos en diciembre. Las actas de la última reunión de octubre muestran que, aunque algunos miembros se muestran abiertos a bajar tipos si la inflación continúa moderándose, otros defendían mantener una postura más prudente ante la persistencia de tensiones inflacionarias. La falta de consenso complica así la hoja de ruta de la Fed, especialmente en un contexto donde los datos clave como las cifras de empleo seguirán distorsionados tras el histórico cierre del gobierno. 

A este escenario de división se unen las ya conocidas presiones externas, procedentes de la Administración Trump, que sigue criticando abiertamente a Powell por no actuar con mayor contundencia. Y es que mientras algunos miembros, situados en la órbita de la actual administración, consideran que la inflación muestra avances suficientes para permitir un giro hacia una política más laxa, otros creen que los riesgos inflacionarios siguen siendo elevados y que la Fed debe evitar tomar decisiones precipitadas. 

La Fed sigue enfrentada a un dilema entre apoyar la estabilidad económica y no comprometer su credibilidad, lo que ha hecho que ahora sea menos probable un recorte de tipos a falta de datos de coyuntura más contundentes. 

Robeco: la Fed volverá a expandir su balance en línea con el alza del PIB

La reducción del balance de la Fed ha estado causando algunos problemas en EEUU. Las condiciones del mercado monetario se han endurecido, lo que ha llevado a la Fed a decidir poner fin a su programa de endurecimiento cuantitativo (QT) a partir del 1 de diciembre. "Esperamos que, a partir de principios de 2026, la Fed comience compras de gestión de reservas (RMP, por sus siglas en inglés) y vuelva a expandir su balance en línea con el crecimiento del PIB nominal. Esto debería aliviar parte de la presión sobre los tipos de interés a corto plazo, que prevemos sigan cayendo en los próximos meses y trimestres, incluso si hay una pausa en las subidas de tipos en diciembre", opinan en Robeco.

Mientras tanto, la reducción del balance del BCE ha ido funcionando sin problemas. En un discurso reciente, la integrante del Consejo de Gobierno, Isabel Schnabel, expuso sus planes para futuros ajustes del balance. Ella considera la reducción de tenencias de bonos como un proceso de normalización cuantitativa (QN, por sus siglas en inglés), no de endurecimiento cuantitativo (QT). Schnabel no tiene intención de detener este proceso, y es probable que su visión refleje la de una coalición más amplia dentro del Consejo.

En contraste, el Banco Popular de China prefiere impulsar su balance. En octubre, el PBoC anunció la reanudación de las compras de bonos del gobierno chino (CGB) para limitar los rendimientos y estimular la economía.

Quizás los problemas del balance en su forma más pura se esté sintiendo en Japón. El balance del Banco de Japón lleva más de un año reduciéndose y está programado para disminuir a un ritmo cada vez más rápido durante los próximos dos años. La combinación de subidas de tipos y una menor influencia del Banco de Japón (BoJ) en los bonos del gobierno japonés (JGB) ha impulsado los rendimientos al alza. "Vigilaremos esto de cerca, ya que el nuevo gobierno de Takaichi ha expresado su preferencia por políticas monetarias y fiscales más laxas", avisan en Robeco.

ColumbiaThreadneedle: los mercados necesitan más que la economía una bajada

Anthony Willis, Senior Economist de Columbia Threadneedle Investments, considera que los últimos datos económicos del Reino Unido han reforzado las expectativas de que el Banco de Inglaterra (BoE) baje los tipos de interés, mientras que en EEUU han ido en sentido contrario. Hace cuatro semanas se asignaba una probabilidad del 95% a un recorte de 25 puntos básicos (pb) por parte de la Fed en diciembre, cifra que ahora se sitúa en el 45%, y el lenguaje de sus miembros refleja una notable incertidumbre sobre lo que sucederá con los tipos el próximo mes.

En el Reino Unido, la inflación se ha estabilizado con rapidez y parece que se situará en el máximo del 3,8%, ya que se espera que los datos muestren una bajada al 3,4%. Aunque sigue lejos del objetivo del banco central, lo relevante es la tendencia, y el BoE confía en que la inflación continúe descendiendo. Otros indicadores del Reino Unido también han aumentado las expectativas de una bajada de tipos: las cifras de desempleo han alcanzado el máximo en cuatro años y el crecimiento de los salarios se ha ralentizado. Las cifras del PIB del tercer trimestre, situado en el 0,1 %, muestran una economía estancada. 

En la última reunión, el Comité de Política Monetaria se dividió 5 a 4 y el gobernador Andrew Bailey abogó por mantener los tipos, pero su lenguaje reciente - y el de otros miembros - apunta a que están dispuestos a bajarlos. S

Las previsiones del BoE siguen siendo moderadas, con un crecimiento del 1,2% el próximo año y del 1,6% y 1,8% en 2027 y 2028, cifras inferiores al objetivo gubernamental del 2,5%. Se espera que los próximos Presupuestos aborden parte de estas cuestiones y que, lejos de ser inflacionistas, den al BoE cierto margen de maniobra.

Al otro lado del Atlántico, la situación es diferente. El presidente de la Reserva Federal, Jay Powell, dejó muy claro tras la última reunión que una bajada de tipos en diciembre no era una conclusión inevitable y, de hecho, la Reserva Federal parece estar dividida en estos momentos entre los partidarios de una política monetaria flexible ('palomas') y los partidarios de una política monetaria restrictiva ('halcones'). Por ahora, parece que los halcones están ganando, en el sentido de que la mayoría de los comentarios recientes han sugerido que “no hay datos suficientes para justificar una bajada”, que es necesario “actuar con cautela” y “mantener una postura algo restrictiva”, y los propios comentarios de Jay Powell han cambiado el estado de ánimo del mercado respecto a lo que puede ocurrir el mes que viene. 

También conviene tener en cuenta el punto ciego de los datos económicos. Debido al cierre del Gobierno estadounidense, es posible que nunca lleguemos a tener un informe de inflación de octubre y que el informe de empleo de octubre también sufra cierta falta de calidad en los datos, por lo que es muy posible que la Reserva Federal opte por esperar y dejar que los datos se estabilicen.

En estos momentos, los mercados parecen necesitar una bajada de tipos más que la economía estadounidense. La Fed necesitará pruebas adicionales de debilitamiento laboral para justificar nuevos recortes. Hasta ahora, ha reducido tipos con cierta agresividad pese a que la economía no está en recesión, pero conviene recordar que, a medida que nos acerquemos a 2026, la junta de la Fed tendrá una composición más moderada. Por ello, la ausencia de una bajada en diciembre - aunque pueda decepcionar al mercado - no implica que no pueda haber más en 2026.

Las trayectorias de política monetaria están desalineadas. El BCE se mantiene a la espera, el Banco de Japón está decidido a subir los tipos de interés en algún momento, por lo que las distintas direcciones de los tipos generarán oportunidades en algunos mercados. En el Reino Unido, un recorte en diciembre parece cada vez más probable, mientras que en EEUU el panorama es menos claro.

14Nov

Los mensajes de miembros de la Reserva Federal hacen que los mercados reduzcan a menos del 50% la probabilidad de una reducción de tipos en diciembre.

Miguel Ángel Valero

Las declaraciones de Powell tras la reunión de octubre modificaron la percepción del mercado respecto a una posible bajada de tipos en diciembre. Las palabras de Neel Kashkari –presidente de la Reserva Federal de Minneapolis– reforzaron esta visión al afirmar que no apoyará una reducción de tipos en la próxima reunión. Estas declaraciones se suman a las de Susan Collins –presidenta de la Fed de Boston–, quien considera que en diciembre debería pausarse el ciclo de recortes para asegurar que la inflación avanza hacia el objetivo del 2%. Además, las posibles sanciones sobre Rusia y los recientes repuntes en los precios del petróleo han intensificado la incertidumbre en los mercados, reduciendo la probabilidad implícita en los mercados de una bajada de tipos en diciembre por debajo del 50%.

Para los expertos de Banca March, "estas noticias son positivas, ya que reflejan que varios miembros del comité observan una economía que sigue mostrando fortaleza". De hecho, el propio Kashkari reconoció que los datos económicos actuales le han sorprendido positivamente. A la espera de mayor claridad en los indicadores macroeconómicos y los resultados de Nvidia, los mercados reaccionaron negativamente al cambio de tono de la Fed. "Nuestro escenario de tipos ya contemplaba un enfoque menos optimista que el del consenso –aunque más enfocado en 2026–, por lo que este ajuste podría generar volatilidad en el corto plazo. Sin embargo, no creemos que sea motivo para una corrección profunda, ya que consideramos que responde a un ciclo económico que se mantiene sólido. Esto nos lleva a seguir manteniendo una visión constructiva respecto a los activos de riesgo", precisan.

El tonto en la ducha

Joan Bonet, director de Estrategia de Mercados y Asesoramiento de Banca March, apela en el último House View a la metáfora del tonto en la ducha para explicar la situación de un banco central: "Si en alguna ocasión se ha quemado en el transcurso de una plácida ducha sabrá lo complicado que es regular el flujo del agua para disfrutar de la temperatura ideal. Ajustar el calor con precipitación y de forma exagerada no solo aumenta de forma desproporcionada la posibilidad de quemarse, sino la necesidad de corregir la decisión con inmediatez a base de agua fría, entrando en un constante desajuste de temperaturas que pueden llegar a transformar el baño en una de las peores experiencias del día". 

Esta metáfora del tonto en la ducha fue utilizada por Milton Friedman para alertar de los peligros de una política monetaria demasiado agresiva o reactiva y de cómo un banco central, que intenta ajustar la economía demasiado rápido, puede terminar causando más daño que beneficio. La idea planteada por este premio Nobel es que las decisiones en las políticas diseñadas para cambiar el curso de la economía deben implementarse lenta y ordenadamente en lugar de actuar con precipitación. 

El presidente de la Reserva Federal, que de tonto tiene bien poco, es muy consciente de esta problemática. A lo largo de los últimos meses, en la recta final de su mandato, ha demostrado su amplitud de miras desatendiendo las constantes amenazas de Donald Trump y su Administración para que rebajara los tipos de interés de forma drástica. Powell prefiere ser comedido y lleva tiempo planificando un paulatino proceso de retirada de estímulos, adaptándolo a la desaceleración del mercado laboral y a una inflación del 3%. Comenzó con los recortes de tipos en septiembre de 2024 y, tras una pausa en los primeros 9 meses del año, ha reiniciado unas rebajas que ya suponen un total de 150 puntos básicos (pb) y sitúan la banda baja de la FED en el 3,75%. Acumula un ritmo medio de recortes de 10 pb al mes frente al típico ciclo recesivo en el que las rebajas se producen a un promedio de 96 pb mensuales. Además, a partir de diciembre finalizará el QT –quantitative tightening– y la Reserva Federal dejará de reducir su balance: una medida de restricción monetaria, que se ha venido implementando desde mediados de 2022, y que en términos de PIB, ha devuelto el balance a niveles prepandémicos –lo ha disminuido 14 puntos–, dotando a la autoridad monetaria de munición de cara a potenciales adversidades.

Esta decisión, que hasta el momento ha pasado bastante desapercibida por los mercados, se adopta ahora debido a la fuerte caída de las reservas bancarias depositadas en la Fed, que se encuentran en mínimos de 5 años –situándose en 3 billones$– y a las tensiones de las últimas semanas en el mercado de liquidez. El SOFR –referencia entre entidades financieras para los préstamos a un día garantizados por letras del Tesoro–, ha llegado a cotizar por encima del IORB –tipo de interés sobre las reservas bancarias en la Fed– cuando lo lógico y normal es que sea al contrario. En la práctica, mensualmente, dejarán de retirarse 40.000 millones$ del sistema financiero. Todo ello mediante un nuevo esquema por el que irá compensando con bonos del Tesoro los 35.000 millones de vencimientos en MBS –bonos hipotecarios–, adoptando por primera vez, desde finales de 2017, una política de balance neutral. La combinación de esta medida, junto a la reactivación de las rebajas de tipos que la Fed implementó en septiembre, son buenas noticias para los activos de riesgo. 

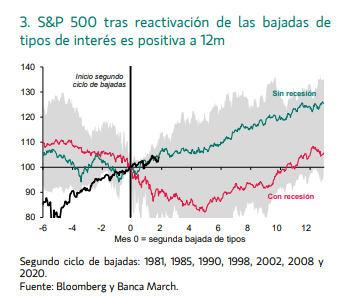
Además, es fundamental tener en cuenta que, si bien es cierto que los recortes en las tasas de interés son infrecuentes en los ciclos económicos que se estiran –desde 1980 solo ha ocurrido en 1985 y en 1998–, el retorno promedio histórico en los 12 meses siguientes suele ser del +25%. 


Aterrizaje suave de la economía

El hecho de que hayan pasado ya 15 meses desde que, en septiembre de 2024, se comenzaran a rebajar los tipos de interés y no se haya producido una recesión, confirma la tesis de un aterrizaje suave de la economía y de  un ciclo que se parece al del año 1995. La referencia de los 15 meses es muy importante porque, desde un punto de vista histórico, es el periodo más largo de tiempo transcurrido entre el inicio del ciclo de recorte de tipos y la recesión de 1990. En este sentido, el presidente de la Reserva Federal, Jerome Powell, ha sabido regular la temperatura de la economía sin precipitaciones, ignorando las exigencias del propio Trump en materia de recortes. No obstante, el reciente cierre de Gobierno supone un reto adicional para la autoridad monetaria, que actualmente navega en la neblina ante la falta de estadísticas oficiales asociadas al empleo y los precios.

La Reserva Federal ha anunciado el fin de su programa de reducción de balance (QT) a partir de diciembre —dejando de drenar liquidez del sistema financiero—, y continuará de manera paralela con su senda gradual de recortes en los tipos de interés. 

El balance de la Fed como porcentaje del PIB finalizará el año ligeramente por encima de los niveles previos a la pandemia. A partir de entonces, el principal banco central del mundo adoptará una política neutral en cuanto al balance, algo que no ocurría desde finales de 2017. Después de tres años y medio, el proceso de reducción de balance llega a su fin tras las recientes tensiones vividas en el mercado monetario. Esta mayor liquidez en la economía se verá compensada por unos tipos oficiales –actualmente en el rango 3,75%-4%– que continuarán siendo restrictivos. En concreto, la Fed finalizará el año con un balance en torno al 21% del PIB, apenas por encima del 19% registrado a comienzos de 2020. De cara al futuro, bajo el nuevo esquema todos los vencimientos serán renovados, aunque los vencimientos correspondientes a bonos hipotecarios (MBS) serán reinvertidos en bonos del Tesoro a corto plazo. 

Esta decisión responde a dos preocupaciones reiteradas por los miembros del comité. Por un lado, y a diferencia de los MBS que tienen un vencimiento superior a los 10 años, los bonos del Tesoro a corto plazo están más alineados con las tasas de interés que la Fed controla, lo que facilita la transmisión de la política monetaria y otorga un mayor margen de maniobra. Varios integrantes de la Fed han manifestado su intención de reducir la exposición al sector inmobiliario, considerado por muchos como ajeno al mandato de política monetaria y una potencial fuente de distorsiones.

El relevo de Powell genera dudas sobre la independencia de la Fed

Dentro de 6 meses, Jerome Powell dejará su cargo como presidente de la Reserva Federal —aunque permanecerá como miembro del comité hasta 2028—, por lo que la Administración Trump ya está valorando posibles sucesores. Históricamente, entre la nominación del nuevo candidato y la toma de posesión suele haber casi tres meses, por lo que la designación de un candidato a presidente antes de febrero de 2026 constituiría una nueva intromisión por parte del Ejecutivo. 

En este contexto, el actual secretario del Tesoro, Scott Bessent, ha indicado que está evaluando a cinco posibles aspirantes entre los que figuran dos miembros actuales de la Junta de Gobernadores de la Fed: Michelle Bowman y Christopher Waller, ambos nombrados durante el primer mandato de Trump. No obstante, los favoritos para liderar la institución son Kevin Hassett, actual director del Consejo Económico Nacional de la Casa Blanca, y Kevin Warsh, exgobernador de la Reserva Federal –nombrado por Bush en 2006–. 

Entre ambos, Warsh destaca como el candidato más alineado con la visión económica de Trump: ha sido crítico con la gestión de Jerome Powell y ha defendido públicamente recortes en los tipos de interés, en línea con la preferencia de la Casa Blanca por una política monetaria más expansiva. Su eventual nombramiento como presidente de la Reserva Federal puede generar cierta inquietud en los mercados, al interpretarse como una señal de mayor alineamiento político y menor independencia institucional.

06Nov

EEUU reducirá en un 10% los vuelos regionales y nacionales para aliviar la presión provocada por la escasez de controladores aéreos, quienes continúan trabajando sin sueldo debido al cierre del Gobierno.

Miguel Ángel Valero

Estados Unidos reducirá en un 10% los vuelos regionales y nacionales para aliviar la presión provocada por la escasez de controladores aéreos, quienes continúan trabajando sin sueldo debido al cierre del Gobierno. Desde que comenzó el cierre el 1 de octubre, los retrasos en los vuelos han sido constantes: la semana pasada, casi el 80% de los controladores estaban ausentes en las instalaciones áreas de Nueva York.

El plan busca mitigar la fatiga y la frustración entre estos trabajadores, afectados por la congelación de sus salarios. Los recortes en el número de vuelos se implementarán de forma escalonada a partir del viernes: ese día se reducirá el volumen en un -4%, el sábado en un -5%, hasta alcanzar el -10% durante la próxima semana. 

Si el cierre se prolonga, podría afectar al periodo de Acción de Gracias, el 27 de noviembre, una de las fechas con mayor volumen de desplazamientos en EE.UU.

Durante el cierre de Gobierno de 2019 –primer mandato de Trump–, las interrupciones en los viajes aéreos fueron clave para ponerle fin. Entonces, los controladores de tráfico aéreo en instalaciones críticas de Virginia y Florida se reportaron enfermos, lo que ralentizó el tráfico en la costa este y provocó la suspensión temporal de vuelos hacia los aeropuertos de Nueva York, Newark y Filadelfia. Ese mismo día, Trump firmó una resolución de continuidad para reabrir el Gobierno.

Pese a la situación creada por los 40 días de cierre de la Administración y a que no se vislumbra una solución, mejora el empleo privado en EEUU, reduciendo los temores a un deterioro acusado del mercado laboral. Las cifras de empleo privado de la consultora ADP sorprendieron al alza al mostrar un aumento de +42.000 empleados en el sector privado en octubre, superando los +30.000 previstos y una clara mejora frente a la caída de -29.000 del mes anterior. Con este dato, llegan señales de estabilización tras dos meses consecutivos de destrucción de empleo privado. 

Este informe privado es actualmente uno de los pocos indicadores mensuales de empleo disponibles dado que el cierre del Gobierno americano impide la correcta publicación de las estadísticas oficiales. Por sectores, la lectura fue mixta: la nota positiva es que el empleo mejoró en términos agregados en los servicios (+32.000 vs. -21.000 anterior) y también en los sectores relacionados con la producción de bienes (+9.000 empleos vs. -7.000 del mes anterior). 

Pero los sectores más ligados a la evolución del ciclo económico dejaron cifras débiles, dado que las manufacturas perdieron en octubre 3.000 empleos, ocio y hostelería perdió 5.000, y también el sector tecnológico destruyó 17.000 empleos. 

Con todo ello, los datos fueron positivos al confirmarse que se frena la destrucción de empleo en la economía, pero sigue reflejando debilidad en el mercado laboral, dado que los sectores más cíclicos destruyen empleo.

También son alentadores los números de confianza empresarial. El ISM de los servicios alcanzó máximos desde febrero impulsado por una importante mejora de los nuevos pedidos. Dato positivo al mostrar que la confianza empresarial se acelera de cara al tramo final del año (52,4 frente al 50 anterior) y que, además, este aumento se sostiene por un fortalecimiento en los pedidos (56,2 vs. 50,4 previo) y por una ligera moderación en la contracción del subíndice de empleo (48,2 vs. 47,2 anterior).

The Trader:  el “shutdown” complica la vida a la Fed

El mercado esperaba una señal clara de que la Reserva Federal seguiría recortando tipos en diciembre. Pero Jerome Powell, en su comparecencia del 29 de octubre, rompió ese guion. Su mensaje fue contundente: “una nueva reducción en diciembre no es, ni mucho menos, algo garantizado”. Esa frase bastó para enfriar el entusiasmo de los inversores, provocar una caída inmediata en los bonos del Tesoro y recordar que la política monetaria de la mayor economía del mundo está ahora en una encrucijada. 

Pese a ello, la Fed recortó un cuarto de punto, hasta el rango del 3,75%-4%, tal y como se esperaba, pero la división interna deja claro que el consenso empieza a resquebrajarse. Algunos miembros del comité temen que la inflación aún no esté del todo controlada, mientras otros miran con preocupación el enfriamiento del mercado laboral. Powell, al menos por ahora, parece inclinarse hacia este último grupo. Considera que el deterioro del empleo justifica cierto apoyo monetario, aunque sin comprometer la credibilidad del banco central ni dar por hecho que los recortes continuarán automáticamente.

A este entorno ya de por sí complejo se suma un factor adicional: el “shutdown” del gobierno estadounidense, el cierre parcial de la administración por falta de acuerdo presupuestario en el Congreso. Desde principios de octubre, esta situación mantiene paralizadas a varias agencias federales y ha interrumpido la publicación de buena parte de los datos oficiales de empleo, inflación y consumo. 

La Fed navega a ciegas, sin sus instrumentos habituales para medir el pulso real de la economía. Los miembros del FOMC se ven obligados a recurrir a indicadores privados y regionales, mucho menos precisos y actualizados, lo que añade un grado extra de incertidumbre a la decisión de diciembre. La situación recuerda a los tiempos previos a la pandemia: mercados nerviosos, una economía que lanza señales contradictorias y un debate interno cada vez más visible dentro de la Reserva Federal. Powell ha insistido en que la política monetaria seguirá guiándose por los datos, pero en un contexto sin datos fiables, ese principio se convierte casi en una paradoja. 

Lo que sí confirmó el presidente de la Fed fue el final del programa de “quantitative tightening” (QT), la reducción progresiva del balance mediante la no renovación de los bonos que llegan a vencimiento y que la institución tiene en cartera. La decisión, que comenzará a aplicarse el 1 de diciembre, llega en un momento en que la liquidez de los mercados financieros parece haber alcanzado un punto crítico. Seguir reduciéndola podría provocar tensiones en el sistema monetario, algo que ya se vivió en 2019, cuando los tipos interbancarios se dispararon por la escasez de reservas en el sistema. Pese a que todavía tiene más de seis billones$ en su balance, la Fed considera que ya se ha alcanzado el nivel “adecuado” para mantener la estabilidad y evitar distorsiones mayores en los mercados de financiación a corto plazo.

La FED entra así en una fase más incierta y fragmentada. Con un mercado laboral que se enfría, una inflación aún por encima del objetivo y un gobierno en “shutdown”, Powell y sus colegas deberán decidir su próximo paso sin mapa, en medio de un entorno económico que mezcla señales contradictorias y tensiones políticas crecientes. 

La primera reacción en los mercados fue un recorte en la probabilidad de bajada de tipos de aquí a fin de año, un dólar que recuperó terreno frente al euro, un bono a 10 años que volvió a cotizar con rentabilidades por encima del 4%, y caídas moderadas en la renta variable. 

"Y esa reacción resume la nueva realidad: la Fed ha pasado de ser un ancla de previsibilidad a una fuente de incertidumbre, y eso, en los mercados, suele traducirse en una prima de riesgo más alta", avisa el analista Pablo Gil en The Trader.

29Oct

Stephen Miran, del Consejo de Asesores del presidente de EEUU, votó a favor de una reducción de 50 pb. En cambio, el presidente de la Reserva Federal de Kansas, Jeffrey R. Schmid, ha votado para mantener el precio oficial del dinero en su nivel actual. La Reserva Federal optó por un descenso de 25 pb, como en septiembre.

Miguel Ángel Valero

El miedo a la ralentización de la economía y del mercado laboral (más que al repunte de la inflación pesa más que el apagón estadístico provocado por casi dos meses de cierre de la Administración. Como se esperaba y publicó Dinero Seguro, la Reserva Federal ha bajado los tipos 25 puntos básicos (pb), hasta un rango de entre el 3,75% y el 4%. Es el segundo recorte consecutivo, tras el realizado en septiembre.

La Fed trata de evitar la temida estanflación, la peligrosa combinación de bajo crecimiento y alta inflación, porque deteriora la capacidad adquisitiva de los ciudadanos, lo que perjudica al consumo, y la inversión de las empresas.

La noticia no está tanto en el descenso de los tipos, más que descontado, como en la división existente en la Fed por las maniobras de Donald Trump. Stephen Miran, del Consejo de Asesores del presidente de EEUU, votó a favor de una reducción de 50 pb. En cambio, el presidente de la Reserva Federal de Kansas, Jeffrey R. Schmid, ha votado para mantener el precio oficial del dinero en su nivel actual.

El presidente de la Reserva Federal, Jerome Powell, ha dejado la puerta abierta a que la Fed se tome un respiro en la próxima reunión de diciembre antes de decidir si vuelve a tocar los tipos de interés. Y reconoce la división dentro de la Fed: “En los debates del Comité durante esta reunión, hubo opiniones muy divergentes sobre cómo proceder en diciembre. Una nueva reducción de la tasa de política monetaria en la reunión de diciembre no es una conclusión inevitable. Ni mucho menos. Aún no hemos tomado una decisión sobre diciembre. Siempre digo que no tomamos decisiones por adelantado, pero en este caso quiero añadir que no se trata de una conclusión inevitable. De hecho, está lejos de serlo”.

Durante mucho tiempo, el riesgo para ambos objetivos (inflación y empleo) fue claramente para una mayor inflación. Pero eso ha cambiado. Como vimos, sobre todo después de la reunión de julio, observamos revisiones a la baja en la creación de empleo y un panorama muy diferente del mercado laboral, lo que sugería mayores riesgos para el empleo de lo que habíamos previsto. Esto indicaba que la política monetaria, que habíamos mantenido en un nivel ligeramente restrictiva, debía evolucionar hacia una posición neutral. Si ambos objetivos están igualmente en riesgo, lo ideal sería mantener una posición neutral, porque uno exige un aumento y el otro una reducción. Por lo tanto, si se restablece el equilibrio, lo lógico sería mantener una posición neutral”, argumenta Powell.

Esta división se refleja también en la fecha para poner fin al programa de reducción del balance de la Fed tras las compras de bonos del Tesoro y de títulos respaldados por hipotecas para responder a la pandemia, fundamentalmente. Desde 2022, el balance de la Fed ha adelgazado de 9 billones$ a 6,6 billones, el 22% del PIB. Powell había lanzado mensajes de que planeaba adelantar el fin de este programa al primer trimestre de 2026, pero la decisión se retrasa hasta la reunión de diciembre.

El mercado anticipa una nueva bajada de tipos en la reunión de diciembre y entre dos y tres recortes adicionales para el próximo año. Los expertos de Banca March creen que la Fed mantendrá un enfoque prudente, con únicamente dos bajadas más en 2026, lo que situaría los tipos oficiales cerca de su nivel neutral, en la banda del 3,25% - 3%.

Actualmente, la reducción de balance de la Fed se realiza a un ritmo de 40.000 millones$ mensuales: hasta 35.000 millones en MBS –bonos hipotecarios– y 5.000 millones en bonos del Tesoro que se dejan vencer sin renovación. 

Para Banca March, "la finalización de la reducción de balance representa una noticia positiva para los mercados, ya que el cese del drenaje de liquidez favorece a los activos de riesgo. Tras 17 años de políticas activas por parte de la Reserva Federal, si las condiciones se mantienen y se detiene la reducción del balance, podríamos anticipar un 2026 marcado por la plena normalidad en materia de política monetaria —neutralidad tanto en tipos como en balance—, lo que permitiría al principal banco central del mundo contar con margen de maniobra para intervenir en caso de que la estabilidad financiera se vea comprometida".

28Oct

El cierre de gobierno y la falta de visibilidad sobre datos importantes en diversas áreas económicas hace que las predicciones sean más susceptibles que nunca de variar de forma relevante, por lo que el escenario que se dibuja de cara a la reunión de diciembre es todavía muy incierto.

Miguel Ángel Valero

La Fed lleva mucho tiempo diciendo que sus decisiones se basan en los datos. Como el Cholo Simeone en el Atlético de Madrid, quiere ir partido a partido. El problema es que el cierre de la Administración, que ya va camino de su segundo mes, le deja sin datos, ya que los organismos estadísticos no pueden trabajar. Por eso quizás el titular de esta noticia debería ser Recorte a ciegas.

Ibercaja: lo importante son las pistas sobre la reunión de diciembre

Cristina Gavín Moreno, jefa de Renta Fija en Ibercaja Gestión, cree que la reunión de la Reserva Federal del miércoles 29 de octubre se anticipa como una mera formalidad, donde la bajada de 25 puntos básicos (pb) se da más que por descontada, especialmente tras las declaraciones de Powell en las últimas semanas. De esta manera, el tipo de intervención se situará en el rango 3,75%-4%

"La clave en esta reunión será el mensaje que transmita la Fed en materia tanto de crecimiento como de inflación, que nos de pistas sobre lo que podemos esperar de cara a la reunión de diciembre. El mercado, a día de hoy, da por hecho que el proceso de reducción de tipos continuará e incluso se acelerará, anticipando una bajada de 50 pb. A pesar de la debilidad en el empleo, los datos de precios desde luego no justifican una bajada de dicha cuantía y sería más lógico continuar con una senda menos agresiva en la reducción de tipos y finalizar el año en el rango 3.50%-3.75%", apunta.

El cierre de gobierno y la falta de visibilidad sobre datos importantes en diversas áreas económicas hace que las predicciones sean más susceptibles que nunca de variar de forma relevante, por lo que el escenario que se dibuja de cara a diciembre es todavía muy incierto.

"El fin del proceso de restricción cuantitativa (QT) y el tamaño optimo de balance de la Fed son elementos de discusión adicionales que están sobre la mesa y en los que esta reunión puede arrojar algo más de luz", subraya.

Banca March: final del proceso de reducción de balance

Los expertos de Banca March ponen el foco de atención en la previsible finalización del proceso de reducción de balance de la Fed (Quantitative Tightening, QT). Este proceso, iniciado en 2022, ya ha rebajado el tamaño del balance sobre el PIB en 26 puntos, y el debate sobre su posible finalización coincide con dos factores importantes: por una parte, en las últimas semanas han resurgido ciertas tensiones en los tipos de interés del mercado monetario y, por otro lado, las reservas bancarias depositadas en la Fed oscilan ya cerca de los 3 billones$, lo que representa un 10% del PIB, un nivel que ha sido apuntado por miembros de la Fed como adecuado para dar por finalizado este proceso de reducción de activos en el balance.

Por tanto, esta reunión de la Fed "marcará un paso más en la senda prevista y que llevará a que la política monetaria estadounidense abandone el terreno restrictivo: a doce meses vista consideramos que los tipos oficiales se rebajarán hasta un intervalo entre el 3%-3,25%, que se consideraría como una política monetaria 'neutral'. A ello se unirá que antes del final de este ejercicio veremos también confirmado el final del proceso de retirada de liquidez (QT)".

Ebury: no hay una visión clara del estado de la economía

Se espera de manera generalizada que la Reserva Federal vuelva a recortar los tipos a pesar del cierre del Gobierno. "Creemos que Powell insinuará la posibilidad de que lleve a cabo otra reducción de tipos en diciembre, en línea con el gráfico de puntos del FOMC. Sin embargo, existe una considerable incertidumbre sobre la trayectoria de tipos más allá de diciembre. La inflación estadounidense sigue muy por encima del objetivo y seguimos sin tener una visión clara del estado de la economía dado el cierre del Gobierno federal".

Pictet: otro recorte en diciembre y dos más en el primer semestre de 2026

Xiao Cui, economista para EEUU en Pictet WM, vaticina unos tipos entre el 3% y el 3,25% al finalizar el primer semestre de 2026. El presidente de la Reserva Federal ha señalado recientemente que las perspectivas de empleo e inflación no han cambiado mucho desde la reunión de septiembre, pero que han aumentado los riesgos para el empleo. Por el último dato de inflación IPC de septiembre, ésta aumentó una décima, hasta el 3% interanual. La subyacente, sin elementos más volátiles de alimentos no elaborados y energía, se recortó una décima, hasta 3% interanual, lo que debe aliviar preocupaciones sobre la inflación.

"A pesar de la falta de datos por cierre del Gobierno en EE. UU. esperamos que la Reserva Federal recorte tipos de interés en 0,25% esta semana. La medida ha sido telegrafiada y descontada. Es previsible otro recorte en diciembre y dos más a lo largo del primer semestre de 2026, para un tipo terminal de 3% a 3,25%", apunta.

Sin nuevos pronósticos económicos o proyecciones, el mercado se va a centrar en la orientación de política monetaria y reducción del balance. De hecho, un anuncio de fin de la reducción del su balance es más probable. Las tensiones en el mercado de financiación sugieren que las reservas bancarias están en niveles altos o cerca. Powell ya ha indicado que el ajuste cuantitativo puede terminar los próximos meses y que la Reserva Federal planea "detener la reducción de su balance cuando las reservas bancarias estén algo por encima de un nivel consistente con condiciones de amplias reservas". 

"Esperábamos un anuncio al respecto para diciembre, pero dadas las tensiones del mercado monetario, puede optar por poner fin al ajuste cuantitativo esta semana y evitar una tensión como en septiembre de 2019, cuando hubo volatilidad en los tipos de interés a un día. Su enfoque más probable es detener los reembolsos mensuales de deuda del Tesoro y dejar que venzan sus tenencias de deuda respaldada por hipotecas, con opción de reinvertir esos cupones en Letras del Tesoro y mantener el tamaño del balance más o menos estable. A medio plazo, la composición de su balance es cuestión abierta", añade. El gobernador Waller ha argumentado a favor de mantener aproximadamente la mitad de la cartera en Letras del Tesoro frente a 5 % actualmente.

DWS: "esta vez, sin datos"

Christian Scherrmann, Economista jefe de DWS para EEUU, coincide con sus colegas en que la comunicación que recibimos de la Reserva Federal, antes de la reunión del FOMC de octubre, sugiere que la falta de datos disponibles no impedirá que vuelva a bajar los tipos en 25 pb. "Algo que parece extraño, teniendo en cuenta que vamos a ciegas debido a la ausencia de nuevos datos oficiales, provocada por el cierre del gobierno. Sin embargo, es razonable suponer que las condiciones del mercado laboral no han cambiado significativamente desde el mes pasado", argumenta.

El despido de miles de empleados gubernamentales, junto con los posibles efectos en cadena del cierre en el sector privado, respalda la idea de que los riesgos para el empleo aún superan los riesgos para la inflación. Si bien, el panorama completo de la inflación sigue sin estar claro, es probable que las empresas sigan siendo reacias a trasladar los posibles mayores costos derivados de los aranceles directamente a los consumidores. 

Además, las renovadas preocupaciones sobre la salud del sistema financiero, derivadas de la debilidad de ciertos sectores crediticios, podrían brindar apoyo final para una reducción de 25 pb de las tasas de interés y el fin del ajuste cuantitativo. Hasta ahora, todo va bien y los mercados parecen bien posicionados en términos de expectativas para la próxima reunión.

"Sin embargo, más allá de la reunión de octubre, no sería prudente caer en la complacencia. Si bien otro recorte en diciembre está en línea con el gráfico de puntos actual, la media de los miembros predice este resultado sólo de manera limitada. No todos están a favor de reducciones rápidas y algunos han expresado preocupación por posibles presiones inflacionarias. Si la disputa política en Washington se resuelve para entonces, tal vez datos oficiales confiables nos recuerden que la inflación sigue significativamente por encima de la meta. Además, la causa fundamental del estancamiento político en Washington podría afectar a la política monetaria. Los hogares pronto podrían enfrentar costos de atención médica significativamente más altos, lo que podría generar mayores expectativas de inflación y un menor consumo. Estas incertidumbres, por no mencionar la actual incertidumbre respecto de los aranceles, probablemente impidan que los banqueros centrales asuman demasiados compromisos, como fue el caso en la reunión de septiembre. Es probable que los banqueros centrales sigan dependiendo de los datos, pero esta vez sin ellos", avisa.

UBP: el inversor busca orientación

Por su parte, la última Perspectiva Semanal de UBP La resiliencia regresa a los mercados apunta que datos macroeconómicos resilientes, la inflación más moderada y los sólidos resultados empresariales han ayudado a la recuperación de los mercados globales; la renta variable ha alcanzado nuevos máximos y los bonos han seguido ganando terreno. "Las expectativas de nuevos recortes de tipos por parte de la Fed han respaldado el sentimiento del mercado", mientras el dólar se ha fortalecido ante la debilidad del yen japonés y la consolidación del oro.

"Aunque los resultados y los datos son positivos, la valoración elevada y la incertidumbre política hacen que la atención de los inversores se centre en las próximas reuniones de los bancos centrales en busca de orientación", advierte.