09Aug

El impulso en todo el sector espacial es fuerte hoy, pero el aspecto más importante para los inversores es la trayectoria a largo plazo. Temáticas como esta rara vez avanzan en línea recta: a periodos de entusiasmo pueden seguirles periodos de volatilidad, y las oscilaciones a corto plazo forman parte de la inversión.

Miguel Ángel Valero

En junio de 2022, la economía espacial comercial se encontraba en el radar de la mayoría de los inversores. Los costes de lanzamiento estaban cayendo y surgía una nueva generación de empresas más allá de los gigantes aeroespaciales tradicionales, aunque aún existían pocos vehículos para invertir en esta temática. VanEck vio que se estaba gestando un cambio estructural y creó uno de los primeros ETF de Europa centrados en este ámbito. Cuatro años después, el espacio ha pasado de ser una curiosidad de nicho a convertirse en una de las temáticas invertibles más esperadas.

"La inversión temática se basa en un principio simple pero exigente: reconocer un cambio estructural antes de que sea evidente para todos y permanecer invertido durante los años que tarda en desarrollarse. Llegar pronto es solo la mitad de la disciplina; la convicción para mantener el rumbo es lo que da a una temática margen para desarrollarse a largo plazo", explica Moritz Henkel, Product Manager VanEck Space Innovators UCITS ETF.

Como pionera en inversión temática e innovadora desde 1955, VanEck ha construido su reputación sobre la base de abrir el acceso a ideas antes de que lleguen al gran público, desde el oro y los recursos naturales hasta los semiconductores, la defensa, la computación cuántica y ahora el espacio. "Eso es pretendemos en VanEck: ayudar a nuestros clientes a acceder a las oportunidades de mercado del mañana con productos cuidadosamente diseñados y una perspectiva a largo plazo, en lugar de promesas", subraya Henkel.

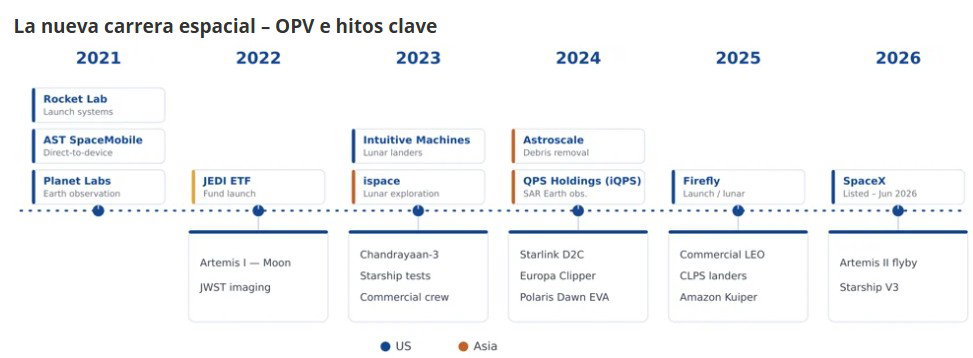
Cuando el fondo JEDI ETF se lanzó en junio de 2022, la economía espacial comercial seguía situándose en el radar de la mayoría de los inversores. Los costes de lanzamiento habían caído con fuerza durante la década anterior, los satélites se estaban volviendo mucho más capaces y estaba surgiendo una nueva generación de empresas cotizadas más allá de los gigantes aeroespaciales tradicionales.

Durante buena parte de 2022 y 2023, el progreso fue real, pero era fácil de pasar por alto. El crecimiento de la industria fue evidente antes en las métricas operativas más que en las valoraciones de mercado o en los titulares. Los lanzamientos orbitales globales aumentaron de 186 en 2022 a 259 en 2024. En el mismo periodo, el número de satélites activos en órbita superó por primera vez los 10.000, impulsado principalmente por el despliegue de grandes constelaciones de banda ancha en órbita baja terrestre. También fueron años de sentar las bases tecnológicas para los siguientes pasos: la misión Artemis I de la NASA hizo volar una nave Orion no tripulada alrededor de la Luna, el primer paso del programa de la NASA para devolver astronautas a la Luna; y SpaceX llevó a cabo las primeras pruebas de vuelo integradas de Starship, el sistema de lanzamiento más potente jamás construido. 

Más allá de los titulares, el universo invertible siguió ampliándose a medida que empresas de lanzamiento, fabricación de satélites, comunicaciones y exploración lunar accedían a los mercados públicos. La industria estaba avanzando claramente, aunque la atención de los inversores aún no se había puesto al día por completo.

A partir de 2024, eso empezó a cambiar. El espacio comenzó a considerarse, cada vez más, un activo estratégico, no solo para las comunicaciones y la navegación, sino también para la seguridad nacional, la resiliencia y la soberanía tecnológica. 

Varios hitos reforzaron este cambio, incluida la validación con éxito de la misión de defensa planetaria DART de la NASA, que alteró la órbita de un asteroide. Desde una perspectiva comercial lo más importante fue que las comunicaciones por satélite directas al dispositivo pasaron del concepto a la realidad: AST SpaceMobile completó la primera llamada de voz del mundo y posteriormente la primera conexión de banda ancha 5G desde el espacio a un smartphone corriente, sin modificar, mientras que Starlink comenzó a probar servicios direct-to-cell con socios de telecomunicaciones. 

Estos avances apuntaban a una industria que maduraba simultáneamente en materia de exploración, conectividad y defensa. Las previsiones externas empezaron a reflejar la magnitud de la oportunidad a medida que las oportunidades se expandían hacia nichos cada vez más especializados: como el mantenimiento en órbita y la retirada de residuos, o el radar de apertura sintética y la inteligencia geoespacial. El Foro Económico Mundial y McKinsey estiman que la economía espacial mundial podría alcanzar los 1,8 billones$ en 2035, triplicándose así en la próxima década.

Durante 2025, las distintas partes de la cadena de valor comenzaron a reforzarse mutuamente. La conectividad por satélite se acercó más a la realidad comercial; los datos de observación de la Tierra encontraron nuevos usos impulsados por la inteligencia artificial (IA), y una demanda pública constante respaldó las carteras con sistemas satelitales, robótica e infraestructura de comunicaciones. El impulso comercial creció al mismo tiempo: desde la financiación de la NASA de sucesores operados de forma privada de la Estación Espacial Internacional hasta el despliegue de nuevas constelaciones de banda ancha en órbita baja terrestre. El espacio ya no consistía solo en alcanzar la órbita; cada vez trataba más de lo que podía construirse, conectarse y comprenderse desde allí.

Esta temática se consolidó como corriente en 2026, cuando SpaceX completó la mayor OPV de la historia (cotizando en el Nasdaq en junio con una valoración superior a los 2 billones$) en un contexto más amplio de ambición que incluía Artemis II de la NASA, la primera misión tripulada de regreso hacia la Luna en más de medio siglo. 

La intensidad de esa operación dejó una lección en sí misma para los inversores: las temáticas impulsadas por la innovación rara vez avanzan en línea recta, el capital puede rotar con brusquedad entre nombres consolidados y nuevas incorporaciones. Precisamente por eso importa el enfoque basado en reglas de JEDI: una temática construida sobre la innovación siempre generará tanto líderes como rezagados, y una metodología disciplinada permite que la cartera evolucione al mismo ritmo que la industria. Cuatro años después, la cuestión ya no es si el espacio es invertible, sino cuál es la mejor forma de acceder a él.

Llegar pronto es una disciplina; ser puro es otra. La exposición al espacio puede obtenerse de muchas formas, pero gran parte de ella se encuentra dentro de grandes conglomerados aeroespaciales, de defensa o de telecomunicaciones, donde el espacio puede representar solo una fracción de los ingresos. JEDI se diseñó para evitar esa dilución. Se dirige a empresas para las que el espacio es una parte central del negocio y reparte la exposición a lo largo de toda la cadena de valor en lugar de concentrarse en uno o dos nombres muy conocidos. Esa amplitud es importante. La economía espacial moderna no es una única industria, sino un ecosistema: proveedores de lanzamiento, fabricantes de satélites, redes de comunicaciones, plataformas de observación de la Tierra, especialistas en análisis de datos y empresas de infraestructuras desempeñan funciones diferentes. La OCDE describe el sector como cada vez más global, respaldado por un mayor número de programas espaciales gubernamentales, más actores comerciales y la maduración de nuevos sistemas espaciales.

La amplitud se aprecia con mayor facilidad empresa por empresa, observando simplemente los 3 principales contribuidores. Estas tres empresas ilustran cómo la economía espacial comercial ha madurado desde la infraestructura hasta los servicios: Rocket Lab proporciona la columna vertebral de lanzamiento y hardware orbital, mientras que AST SpaceMobile está construyendo la capa de conectividad directa al dispositivo. Planet Labs refleja uno de los cambios más importantes: que, en la economía espacial moderna, el mayor valor se genera cada vez más no por llegar a la órbita, sino por lo que haces con los datos una vez que estás allí. En conjunto, estas empresas trazan todo el arco de la economía espacial moderna: alcanzar la órbita, construir infraestructura en órbita, conectar a través de la órbita y transformar los datos orbitales en inteligencia comercial en la Tierra. "Es importante destacar que no todas las partes de la tesis de inversión han funcionado, y eso resulta igualmente instructivo", admite Henkel.

El turismo espacial, que en su momento se consideró una de las oportunidades comerciales definitorias del sector, sigue estando lejos de alcanzar una escala significativa. Virgin Galactic, uno de los nombres más reconocidos de la industria al inicio de la década, perdió más del 90% de su valor durante la vida del fondo y fue eliminada del ETF en 2024. La lección es que la viabilidad tecnológica y el éxito comercial no son lo mismo. Algunos de los conceptos más publicitados del sector generaron una enorme atención, pero no lograron desarrollar modelos de negocio sostenibles. A lo largo de la vida del fondo, la diferencia entre los mejores y los peores resultados superó los 2.600 puntos porcentuales, una dispersión inusualmente amplia incluso para los estándares de los sectores de innovación. 

Visión a largo plazo

El espacio sigue siendo una industria muy técnica en la que las tecnologías dominantes, los modelos de negocio y las ventajas competitivas aún se están definiendo. Predecir con confianza los ganadores a largo plazo es excepcionalmente difícil, y la historia sugiere que muchas de las empresas en las que hoy se fijan los inversores quizá no sean las que definan la industria dentro de una década.

El impulso en todo el sector espacial es fuerte hoy, pero el aspecto más importante para los inversores es la trayectoria a largo plazo. Temáticas como esta rara vez avanzan en línea recta: a periodos de entusiasmo pueden seguirles periodos de volatilidad, y las oscilaciones a corto plazo forman parte de la inversión en innovación. Por eso JEDI sigue una metodología de índice clara y basada en reglas, así como un enfoque equilibrado y diversificado en toda la cadena de valor espacial, en lugar de apuestas concretas. El objetivo es una lograr una exposición duradera a una temática estructural, no una previsión sobre hacia dónde irán los precios a continuación.

Cuatro años después, JEDI ha pasado de ser una idea temprana a una forma consolidada de invertir en la economía espacial. Sus próximos capítulos —exploración más profunda, expansión de las redes satelitales, casos de uso orientados a la IA y las empresas que aún están por llegar a los mercados públicos— apenas están empezando a desarrollarse. Para los inversores pacientes, la historia sigue en sus primeros capítulos.
15Jun

Akka lanza una oferta de inversión previa a la salida a Bolsa de estas empresas. UBS advierte sobre la volatilidad a corto plazo de la IA. Maio, dekl impacto reputacional. Tandem Health destaca la certificación de sus servicios de IA sanitaria.

Miguel Ángel Valero

El 8 de junioDinero Seguro se preguntaba si el mercado podía digerir tanta salida a Bolsa, ampliaciones de capital y emisiones de deuda. Una semana después, ya tenemos la respuesta. Los inversores americanos colocan 100.000 millones$ en siete días con el mercado monetario con 7,9 billones más esperando. Nunca había pasado algo así. En siete días, Wall Street absorbió más de 100.000 millones en una sola oleada de capital privado: 75.000 millones en la OPV/IPO de SpaceX en el Nasdaq, 35.000 millones en deuda nueva de Anthropic colocada por Apollo y Blackstone, y una gran ampliación de capital de Alphabet. 

El total levantado en mercados de capitales en 2026 ya supera los 4,7 billones, un 7% más que en 2025, y eso que era considerado como el año del boom. JPMorgan, Apollo y Blackstone son los grandes ejecutores de esta semana.  Si los 7,9 billones que siguen aparcados en fondos del mercado monetario esperando su oportunidad empiezan a fluir hacia renta variable, ésta tiene recorrido. Si no, el miedo a la burbuja crece.

La salida a Bolsa de SpaceX en el Nasdaq situó a la compañía como la sexta mayor del mundo por capitalización. Sus acciones cerraron la jornada con una subida del 19% (llegó a hacerlo el 31%), en 160,95$/acción, elevando su valoración hasta los 2,2 billones$. Con estas cifras, el múltiplo precio/ventas se sitúa en 112x, muy por encima de las salidas a Bolsa previstas este año para empresas como Anthropic (20,5x) o OpenAI (34,1x), lo que sugiere una valoración significativamente más exigente.

En la actualidad, solo el segmento de conectividad —muy relacionado con su servicio de internet satelital, Starlink— genera beneficios operativos netos positivos, aunque se espera que sea otro de sus segmentos, el de la inteligencia artificial (IA), el que llegue a representar hasta el 93% de los ingresos de SpaceX. Esta estimación se basa en el concepto de Total Addressable Market (TAM), que mide el potencial máximo de ingresos si una empresa lograra captar la totalidad de la demanda de su mercado objetivo. 

SpaceX se presenta como una prueba de alcance más amplia, lo que ha impulsado el optimismo de los mercados en torno al potencial de crecimiento del sector de la IA, así como a las perspectivas de las próximas salidas a bolsa.En cuanto a su incorporación a los índices, SpaceX pasará a formar parte del Russell el 26 de junio, del MSCI el 29 de junio y del Nasdaq 100 el 6 de julio. Por su parte, S&P mantiene sin cambios sus criterios de inclusión, por lo que como mínimo no formaría parte hasta dentro de un año.

El debut de SpaceX se cobra víctimas colaterales. Virgin Galactic se desploma más de un 33% cuando los traders comprenden que han comprado el valor equivocado buscando exposición al lanzamiento de cohetes por Elon Musk.

Por otra parte, se identifica a las empresas industriales como los grandes ganadores ocultos del boom de IA: constructoras, acereras y fabricantes de generadores (Caterpillar, Nucor, Hochtief) se benefician de construir la infraestructura de los centros de datos. "No son las tech sexy, pero son las que venden las palas", subrayan en Zumitow.

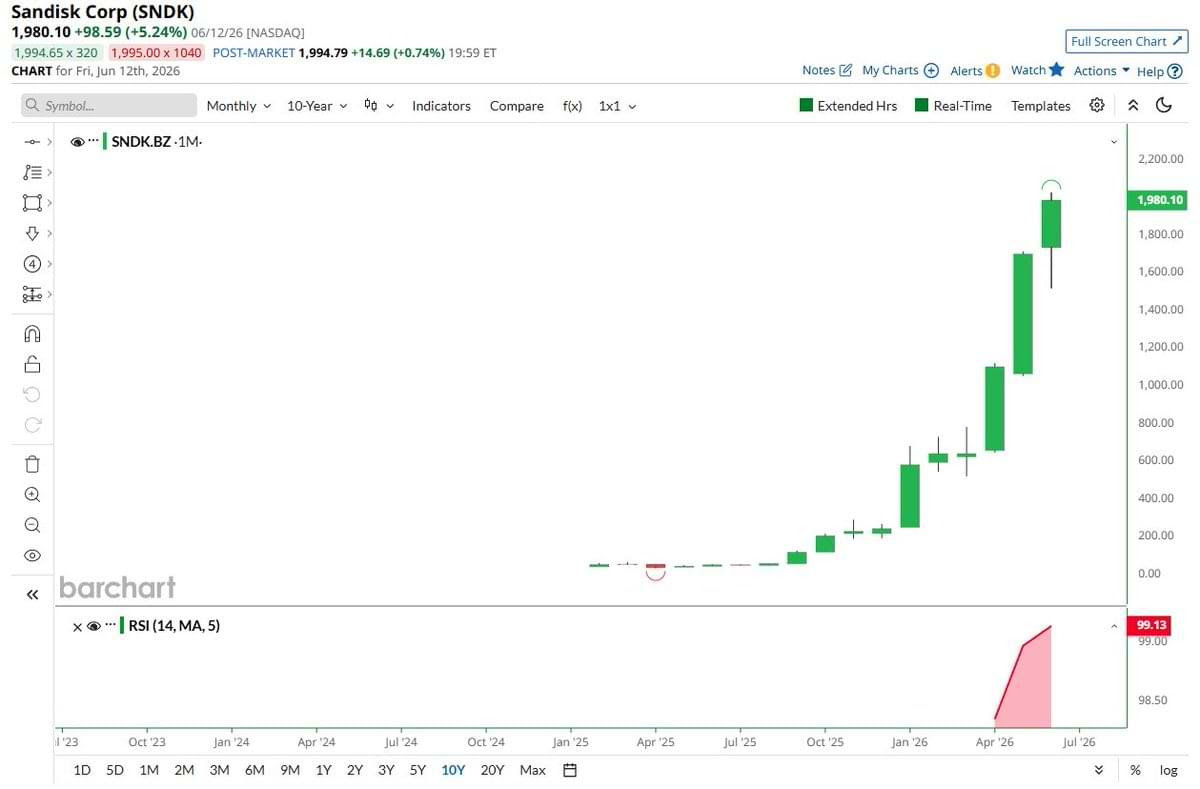
Otro dato espectacular: SanDisk marca un RSI (Índice de Fuerza Relativa: en análisis técnico¡, mide el impulso del precio en una escala de 0 a 100 y ayuda a detectar zonas de sobrecompra y sobreventa) mensual de 99,13. Nunca en la historia de los mercados financieros ningún activo había llegado a este nivel de sobrecompra en el gráfico mensual. "Cuando el RSI mensual toca estos extremos, el retroceso histórico es severo y duradero. El mercado observa. El tiempo apremia", avisan los expertos de Zumitow.

Akka lanza una oferta de inversión pre-IPO

En este contexto, Akka, la plataforma de inversión que busca democratizar el acceso a los mercados privados, anuncia el lanzamiento global de su oferta de inversión pre-IPO (antes de las salidas a Bolsa). A través de la aplicación móvil de Akka, los miembros pueden acceder a oportunidades de inversión en algunas del as empresas privadas más atractivas del mundo antes de su llegada a los mercados bursátiles. Se trata de un acceso especial para nuevos inversores hasta el 29 de junio.

Empresas como Anthropic u OpenAI han pasado de valer prácticamente cero a alcanzar valoraciones de cientos de miles de millones de euros en apenas unos años, generando retornos extraordinarios para quienes invirtieron en sus primeras etapas. Sin embargo, este tipo de oportunidades ha estado tradicionalmente reservado a fondos institucionales, empresas de venture capital, family offices y grandes patrimonios. Akka está transformando esta realidad. "Gracias al poder de su comunidad y a una infraestructura que elimina la complejidad operativa asociada a la inversión en mercados privados, la plataforma permite invertir en las mismas condiciones que los inversores profesionales desde 300€ por oportunidad", señalan. 

Hasta la fecha, los miembros de Akka ya han invertido en más de 30 empresas, entre ellas referentes del sector como Anthropic, Perplexity y Epic Games."Las mayores rentabilidades suelen producirse antes de que una empresa salga a Bolsa,pero durante demasiado tiempo este tipo de oportunidades ha estado reservado a instituciones y perfiles muy exclusivos", afirma Javier Desantes, CEO de Akka Spain. "Hoy cualquier miembro de Akka puede acceder a estas mismas oportunidades en menos de 30 segundos y desde solo 300€ por inversión”, insiste.

UBS: la volatilidad en IA puede prolongarse en el corto plazo

Los valores tecnológicos de gran capitalización han permanecido de forma constante en el centro de los movimientos del mercado, algo visible tanto en los movimientos de los índices generales como en las bruscas rotaciones observadas dentro de la cadena de valor de la IA y los sectores tecnológicos. "Creemos que los inversores no deberían interpretar esto como una señal de aumento de los riesgos para el ciclo de inversión en tecnología e IA: La demanda de capacidad de cómputo no está desacelerándose; los nervios en torno a la financiación no son fatales; los proveedores de infraestructura ("picks and shovels") presentan una posición más sólida", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Creemos que el repunte de la volatilidad en el sector de la IA podría prolongarse en el corto plazo. Seguimos siendo constructivos respecto al tema de la IA, pero consideramos que ésta es una fase que exige un enfoque más selectivo y diversificado a lo largo de las capas habilitadoras, de inteligencia y de aplicación. Además de reducir la concentración excesiva en valores individuales, los inversores pueden considerar inclinar parte de su exposición hacia semiconductores, infraestructura, memoria, óptica y equipos de capital para semiconductores, donde el vínculo con el gasto actual sigue siendo más claro".

"La IA, y en particular los semiconductores relacionados con la IA, han sido el motor central del mercado de valores este año. Las ganancias de los valores de semiconductores representan más de la mitad de las ganancias acumuladas en lo que va de año del S&P", añade Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

Maio: el riesgo con la IA no es solo la sanción, sino el impacto reputacional

Por otra parte, el uso de la IA por parte de las empresas en Europa va a sufrir importantes cambios regulatorios a corto y medio plazo. La nueva normativa tendrá especial impacto en sectores con elevada regulación, como banca, seguros y farmacéuticas, que cuentan con un nivel de cumplimiento ya alto y tendrán que adecuar sus sistemas a la nueva regulación, explica Guillermo Hidalgo, counsel de MAIO Legal.

El Reglamento Europeo de IA (UE) 2024/1689, primera gran norma comunitaria en la materia, el Proyecto de Ley Orgánica para el buen uso y la gobernanza de la IA, cuya remisión al Congreso aprobó el Consejo de Ministros el 26 de mayo de 2026, y el acuerdo provisional sobre el Omnibus Digital alcanzado el 7 de mayo de 2026, introducen cambios relevantes en el calendarioy el alcance de las obligaciones.

La norma europea clasifica los sistemas de IA en cuatro niveles, según su potencial impacto sobre derechos fundamentales, la salud o la seguridad:

  • En el nivel más alto, declarado inaceptable y por tanto prohibido, se encuentran los sistemas de puntuación social masiva y la vigilancia biométrica en tiempo real en espacios públicos. 
  • En el segundo nivel, denominado de alto riesgo, entran en juego los sistemas que pueden afectar gravemente a derechos o a decisiones de especial trascendencia, desde la selección de personal y la evaluación crediticia hasta las decisiones judiciales, el control fronterizo o la evaluación educativa. No están prohibidos, pero quedan sujetos a obligaciones estrictas, como documentación técnica exhaustiva, evaluación de conformidad, supervisión humana y registro en la base de datos europea.
  • En el tercer nivel, el de riesgo limitado, se sitúan herramientas como los chatbots, que deben cumplir obligaciones de transparencia, sobre todo identificarse como IA ante el usuario. 
  • En el cuarto y último nivel, el de riesgo mínimo, queda el resto de sistemas, que pueden emplearse libremente siempre que se observen buenas prácticas. 

En la práctica, el grueso de las exigencias recae sobre las prácticas prohibidas y los sistemas de alto riesgo, mientras que los dos niveles inferiores se rigen por la transparencia y las buenas prácticas.

El contexto de uso resulta determinante. “El reconocimiento emocional de trabajadores es una práctica prohibida. Aplicado a los consumidores, en cambio, se considera de alto riesgo”, subraya Hidalgo. Los sistemas de riesgo limitado, como los chatbots, solo deben cumplir obligaciones de transparencia, sobre todo identificarse como IA ante el usuario, y los de riesgo mínimo pueden emplearse libremente siempre que se observen buenas prácticas. En este sentido, este experto resalta el impacto que puede tener la nueva legislación entre los headhunters, que utilizan este tipo de herramienta en procesos de selección de personal, entrevistas y elección de CV. Unas prácticas que el Anexo III de la legislación califica de como alto riesgo.D

La norma deberá tener una continua revisión para adaptarse a los futuros sistemas que se implanten en el futuro. “La tecnología avanza cada día y una clasificación estanca no contempla los escenarios futuros”, avisa. Por eso, defiende un marco más abierto y basado en principios: “Si dejas un tipo fuera, no lo proteges”.

Las obligaciones para sistemas de alto riesgo se aplazan: hasta el 2 de diciembre de 2027 para los independientes y el 2 de agosto de 2028 para los integrados en productos regulados.

El Proyecto de Ley Orgánica no crea un régimen paralelo al europeo, sino que lo desarrolla y concreta en los márgenes que el reglamento deja a los Estados miembros: quién supervisa, cómo se sanciona y cómo debe emplearse la IA en el sector público. El régimen sancionador es escalonado. Sin embargo, Hidalgo ha destacado que el riesgo para las organizaciones no es solo sancionador, sino también reputacional y de confianza: "El riesgo no es solo que la IA se equivoque, es que se equivoque con apariencia de seguridad”.

Este experto recomienda a las organizaciones un modelo de gobernanza proporcional pero real, con inventario de sistemas, clasificación por nivel de riesgo, un responsable interno, supervisión humana y gestión de incidentes: “Gobernar la IA no significa frenarla, sino crear las condiciones para usarla con trazabilidad, prudencia y control humano real”.

El Reglamento de IA no sustituye al RGPD. Cuando un sistema de IA trata datos personales, siguen aplicándose íntegramente las obligaciones de protección de datos del Reglamento General. El Delegado de Protección de Datos (DPO) en una empresa debe intervenir ante el uso de prompts que incluyan datos personales, el almacenamiento de logs de conversación o el entrenamiento de modelos con datos de la propia organización y, en su caso, promover una Evaluación de Impacto en la Protección de Datos conforme al artículo 35 del RGPD.

Tandem Health logra la certificación para productos sanitarios

La IA ya está presente en las consultas médicas, pero gran parte de ella nunca fue diseñada para estar allí. En los últimos meses, algunas de las mayores plataformas de IA del mundo han retirado sus herramientas clínicas de los mercados europeos al no poder cumplir con los requisitos regulatorios y de seguridad que exige la atención al paciente. En los sistemas sanitarios europeos, la adopción de la IA está avanzando más rápido que los mecanismos de control y responsabilidad. El sistema de Soporte a la Decisión Clínica de Tandem Health ha sido certificado bajo el Reglamento Europeo de Productos Sanitarios (MDR) como dispositivo médico de Clase IIa, tras una revisión independiente realizada por un organismo notificado y una evaluación formal de conformidad. Se suma así al AIScribe y al Asistente de Codificación, convirtiendo a Tandem en el único asistente médico basado en IA de Europa con tres productos certificados de forma independiente.

Desarrollado junto a los 70 profesionales clínicos que forman parte del equipo interno de Tandem Health, el asistente se basa en tres capas de conocimiento médico de confianza. Cada respuesta incluye enlaces directos a sus fuentes y ninguna recomendación se aplica sin la aprobación del profesional sanitario.

Elsevier y NICE constituyen la base clínica del sistema y están disponibles entodos los mercados desde el primer día. ClinicalKey, de Elsevier, reúne más de 1.000 libros médicos, 600 revistas científicas y monografías farmacológicas que cubren todo el espectro de la práctica clínica. Por su parte, NICE es el organismo de referencia más citado en materia de guías clínicas basadas en evidencia en la sanidad europea, y un estándar ampliamente reconocido por reguladores y equipos de compras. Juntos, permiten responder a la mayoría de las consultas clínicas que pueden surgir durante una visita médica.

Lukas Saari, CEO y cofundador de Tandem Health, afirma: “Nos propusimos crear el asistente médico basado en IA más fiable de Europa. Con tres productos certificados como Clase IIa, eso es exactamente lo que representa Tandem. Desarrollamos soluciones que tienen un impacto directo en la calidad de la atención sanitaria, y sentimos una enorme responsabilidad para garantizar que sean seguras.

Además, Tandem obtuvo también la certificación BSI C5, el estándar obligatorio de seguridad en la nube de Alemania. Esto convierte a la compañía en el único asistente médico basado en IA de Europa certificado simultáneamente bajo MDR Clase IIa, BSI C5, ISO 27001, ISO 13485 e ISO 42001.Todos los datos de pacientes se procesan dentro de Europa. Ningún dato se utiliza para entrenar modelos de IA y ninguna información se incorpora a la historia clínica sin la aprobación explícita del profesional sanitario.

Artin Entezarjou, responsable médico de producto en Tandem Health, señala: “El problema de la IA generalista en la práctica clínica no es que carezca de inteligencia, sino de responsabilidad. Nuestro sistema de Soporte a la Decisión Clínica ofrece respuestas basadas en el contexto real del paciente, vinculadas directamente a las guías clínicas relevantes y revisadas por nuestro equipo médico antes de su despliegue. Esa responsabilidad no es opcional para nosotros; es la esencia de todo lo que hacemos.”