Los inversores han asumido la tesis de que la inversión en inteligencia artificial representa un ciclo de varios años, no una tendencia especulativa a corto.
Miguel Ángel Valero
El precio de la inteligencia artificial (IA) ha caído en 3 años tanto como el de los ordenadores personales en 15. Deflación brutal en el cómputo: un regalo de márgenes para quien la usa y un dolor de cabeza para quien la vende barata a cambio de escala.
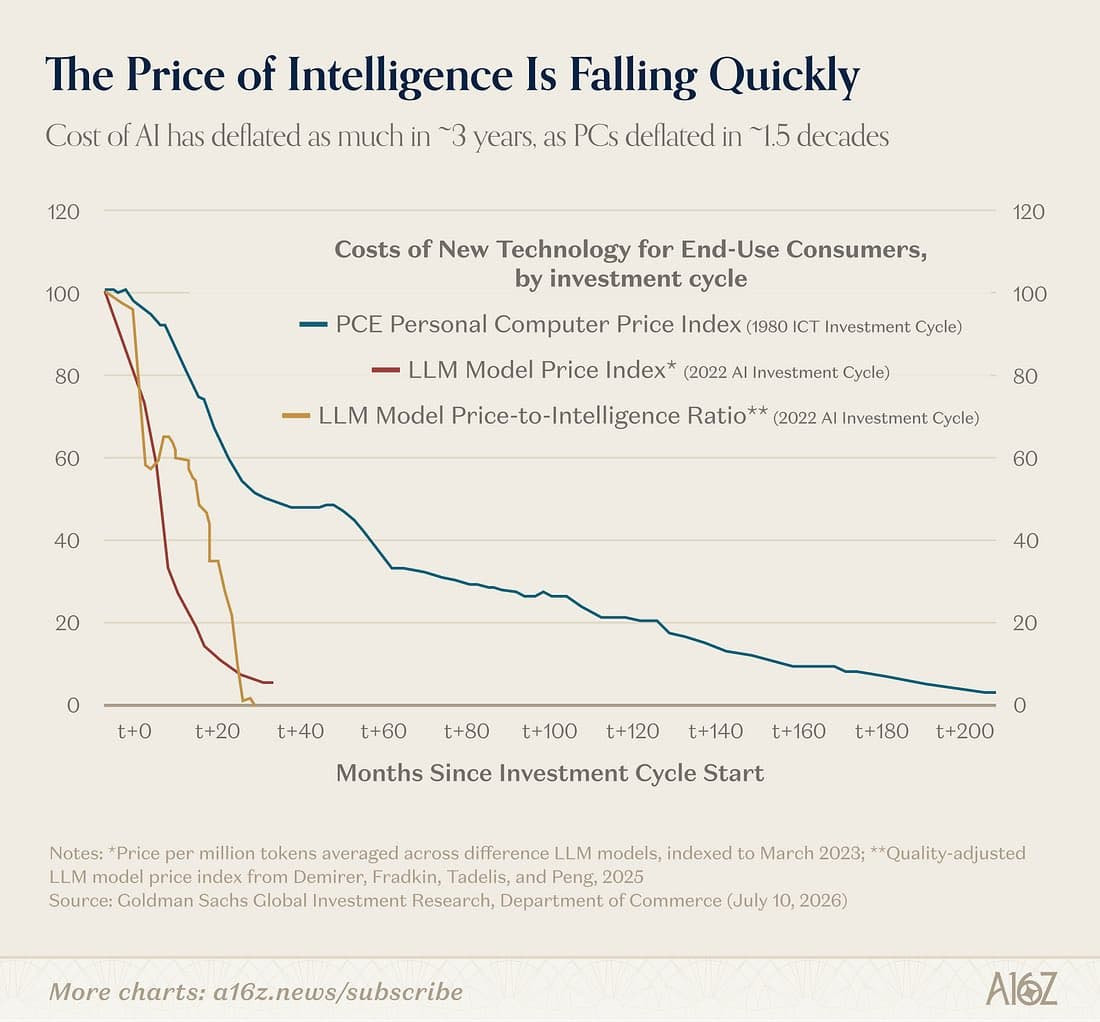
Pese a ello, Foxconn firma su mejor agosto de la historia: 921.800 millones de dólares taiwaneses facturados, un 52% más que hace un año. El tirón viene de los servidores de IA. En el segundo trimestre ganó 60.000 millones de taiwaneses, un 35% más, y en enero-agosto acumula 6,51 billones, récord. El consenso solo esperaba crecer un 37%.Foxconn monta los servidores que mueven la IA mundial, así que sus cifras confirman que sigue en alza.
Nvidia presenta Personal AI Router (PAIR), un router de IA personal gratuito y de código abierto que encuentra los ordenadores compatibles de una red local y reparte entre ellos las peticiones de inferencia.
Por su parte, xAI ha abierto Grok Bot a clientes de empresa con la parte que faltaba para que un departamento de IT lo apruebe: controles de acceso, de red y de auditoría. Y con un detalle que cambia cómo se configuran estas cosas: al Bot se le enseña una rutina haciéndola una vez delante de él. Guarda la rutina, acepta correcciones y a partir de ahí la ejecuta solo.Los Bots se mensajean entre ellos y comparten contexto, así que no hay que ir pasando información de uno a otro.Entre los clientes que cita xAI están Legora, Supermicro y ServiceTitan, y dice que el uso más intenso está fuera de ingeniería.
El senador Bernie Sanders y el congresista Greg Casar, ambos demócratas, registraron una propuesta para ilegalizar la IA superinteligente y frenar el desarrollo avanzado, con penas de hasta 20 años para quien la incumpla. Marca por dónde va a ir el debate regulatorio sobre la nueva fase de la IA en EEUU.
Accel valora Thinking Machines en 40.000 millones$, 400 veces ventas
Mientras, Accel está negociando encabezar una ronda de 1.000 millones$ en Thinking Machines, la empresa de Mira Murati, a una valoración de al menos 40.000 millones. Con más de 100 millones de ingresos anualizados, el múltiplo sale por encima de 400 veces ventas. Una empresa de software SaaS cotiza entre 5 y 15 veces ingresos. Las mejores, en momentos de euforia, llegan a 30.
Esa valoración no se justifica con el negocio actual. Lo que compra Accel a ese precio no es la facturación de Thinking Machines, es la posibilidad de que el equipo que salió del corazón de OpenAI construya algo del tamaño de esa empresa. Es una apuesta sobre personas, no sobre una cuenta de resultados, aunque varios cofundadores de Thinking Machines han vuelto a OpenAI, entre ellos Lilian Weng y Luke Metz.
Thinking Machines ofrece Inkling, un modelo de pesos abiertos que monetiza por cómputo de uso, y Tinker, una plataforma para adaptar modelos sobre datos propios. Frente a OpenAI y Anthropic vendiendo un modelo general al que llevas tu problema, Thinking Machines proporciona las herramientas para que cada empresa construya su propio modelo de IA.
GitHub ha presentado Project HydraFusion, que incorpora la orquestación inteligente de modelos en tiempo de ejecución a GitHub Copilot. HydraFusion ajusta dinámicamente el rendimiento, la latencia y el coste de cada tarea, creando planes de ejecución que pueden utilizar varios modelos para redactar, revisar y perfeccionar un trabajo, o recurrir a modelos más potentes cuando sea necesario. Las primeras evaluaciones muestran que HydraFusion puede mejorar la calidad de los resultados un 4,9% y reducir los costes estimados un 67%.
La investigación se basa en el éxito de la selección automática de modelos de GitHub. Solo en junio, GitHub dirigió más de 9.000 millones de solicitudes a través del modo automático, y más de la mitad de los usuarios de pago de Copilot optaron por dejar que GitHub seleccionara el modelo más adecuado para cada tarea.
La señal es clara: los desarrolladores quieren tener opciones, pero no necesariamente quieren gestionar por sí mismos la creciente complejidad del ecosistema de modelos. HydraFusion es el siguiente paso de GitHub para reducir esa complejidad, combinando las fortalezas de distintos modelos entre bastidores para ofrecer el mejor equilibrio entre calidad, velocidad y coste.
ViU: Cloud 3.0 evita la dependencia de un solo proveedor
La infraestructura digital está experimentando una transformación estructural que va mucho más allá de una simple actualización técnica. Tras décadas dominadas por la concentración del almacenamiento en gigantescos centros de datos centralizados, las organizaciones avanzan decididamente hacia el modelo Cloud 3.0 En este contexto, la descentralización, la nube híbrida, el multicloud, el edge computing y la interoperabilidad se perfilan como tendencias clave para gestionar la infraestructura digital según criterios normativos y de eficiencia, opina Horacio Daniel Kuna, profesor e investigador en Cloud Computing,Big Data y Ciencia de Datos en la Universidad Internacional de Valencia (VIU, de Planeta Formación y Universidades).
Según Kuna, aunque las fases anteriores del entorno nube mantuvieron en granmedida la dependencia estructural de los grandes hiperescaladores, el modelo Cloud3.0 permite que la orquestación y el control no recaigan necesariamente en una única entidad central: “Cloud 3.0 no es todavía una categoría cerrada, sino una forma útil de agrupar tendencias como la nube híbrida, el multicloud, el edge computing, la soberanía del dato y la interoperabilidad entre proveedores. La información puede residir y procesarse en múltiples ubicaciones, ya sea en nubes públicas, centros privados, proveedores locales o en el borde de la red, según criterios de latencia, coste, normativa o criticidad”.
Uno de los mayores avances metodológicos de esta nueva arquitectura es el giro conceptual respecto al Big Data tradicional. Durante años, la estrategia dominante implicaba mover masivos volúmenes de datos hacia un repositorio central (data lake),lo que generaba costes desorbitados de red y ralentizaba las decisiones en tiempo real. La analítica multi-localización propone exactamente lo inverso: “llevar el algoritmo a los datos”. “Ejecutar el procesamiento y la extracción de conocimiento allí donde los datos nacen —en el sensor de una máquina industrial, en la caja registradora de una tienda o en un hospital— reduce el tráfico de red, el gasto en ancho de banda y habilita respuestas casi inmediatas”, señala Kuna. “Una cadena de supermercados puede ajustar su inventario local en tiempo real sin saturar la sede central, o un centro sanitario puede analizar imágenes médicas de forma interna compartiendo únicamente métricas agregadas para proteger la privacidad”.
"Un diseño multi-localización permite que los datos sensibles de clientes o pacientesse almacenen y procesen estrictamente dentro de las fronteras jurisdiccionalespermitidas. No obstante, la soberanía digital no se logra solo con leyes, sino conprácticas técnicas medibles: cifrado, gestión soberana de claves, control de accesos yauditoría continua”, sostiene el docente de VIU.
La fragmentación de los datos entre diferentes proveedores de nube pública, privada yservidores locales aumenta la superficie de ataque y complica la detección deintrusiones. Ante la heterogeneidad de los registros de acceso (logs), una enfatiza el rol de la ciencia de datos y los modelos de aprendizajeautomático no supervisado (Isolation Forest, Autoencoders) para detectarpatrones inusuales y prevenir brechas de seguridad antes de que causen dañosmayores.
La adopción de arquitecturas Cloud 3.0 apoyadas en estándares abiertos ofrece a las empresas una vía para evitar la dependencia absoluta de un único proveedor tecnológico. No obstante, "la verdadera independencia se conquista desde el principio tomando decisiones de diseño, contrato y gobernanza que eviten atarse a servicios propietarios”.
“El reto fundamental es armonizar la agilidad de la nube con la disciplina de la gobernanza sin que una termine anulando a la otra. La nube soberana y segura no se gobierna con documentos archivados, sino con controles e inspecciones automatizadas que acompañan a cada dato y cada despliegue”, concluye este experto.
Banor: la demanda de chips y de infraestructuras de IA seguirá siendo sólida
Angelo Meda, gestor del fondo de renta variable europea Banor Mistral, opina que el enfriamiento de los semiconductores en Bolsa no se justifica por fundamentales, sino por las dudas en las valoraciones tras un rally alcista en el primer semestre de 2026. Pero ello no cambia la tesis de inversión, que permanece intacta. Porque la demanda de chips de memoria de alto rendimiento, GPU, HBM, así como de infraestructuras de la IA, seguirá siendo fuerte y sólida durante un largo periodo.
Tras un primer semestre extraordinario de los fabricantes de chips (semiconductores) en los mercados, impulsados por el rally inversor en IA, el sector atravesó una fase de toma de beneficios, en algunas ocasiones muy severas. Movimientos que, sin embargo, sólo reflejan “una revisión de las expectativas, más que un deterioro significativo de la demanda subyacente”.
Según Meda, la recogida de ganancias se produjo por las dudas sobre las valoraciones que surgieron entre los inversores. Pero esta corrección del sector semiconductores no cambia el hecho de que la temática estructural de inversión permanece intacta. Porque se apoya en factores que siguen soportando el crecimiento global, tales como la fuerte demanda de memoria de alto rendimiento, GPU, HBM (High Bandwidth Memory o memoria de gran ancho de banda) y de infraestructura para la IA. En todo caso, los resultados empresariales de las compañías de semiconductores han acreditado que persiste la solidez de fundamentales en el sector. Las previsiones de fabricantes de memoria como Micron confirmaron la robustez de la demanda y visibilidad de pedidos a largo plazo.
Un entorno que, sin embargo, “no elimina el riesgo de volatilidad, pero confirma el recorrido potencial del sector en el largo plazo”, afirma Angelo Meda, que considera que “lo más probable es que estemos entrando en una fase de mayor exigencia de disciplina en valoraciones”.
Los resultados empresariales del segundo trimestre han confirmado tanto que la economía continúa impulsada por la inversión en IA, como que el mercado se ha vuelto más selectivo. Porque no todos los buenos resultados empresariales se han traducido en subida de los precios de las acciones. Los inversores, ahora, “están enfocados más en factores como la valoración, la monetización de la inversión en IA, y los rendimientos futuros” que en las previsiones de ganancias de las compañías.
El comportamiento de las Bolsas en 2026 refleja un delicado equilibrio entre el entusiasmo y la cautela. En EEUU, los índices siguen en máximos históricos, respaldados por la notable resiliencia del ciclo económico. Y en los mercados se ha producido una cierta rotación sectorial, porque algunos segmentos del sector tecnológico, sobre todo los semiconductores, han atravesado períodos de consolidación. En Europa, los mercados bursátiles han mantenido un tono constructivo, gracias a las expectativas de una política monetaria menos restrictiva y unos datos macro razonablemente positivos. Sin embargo, no se han resuelto los temores sobre los aranceles y las tensiones en las cadenas de suministro tecnológicas, aunque los inversores han asumido la tesis de que la inversión en IA representa un ciclo de varios años, no una tendencia especulativa a corto.
Y en Asia, el impulso de las Bolsas ha sido mayor. La de Corea del Sur, un termómetro global de la industria de los chips de memoria, ha reflejado la alta sensibilidad de las compañías de semiconductores a los cambios en las expectativas sobre la demanda de IA. Y ello porque “cuando los resultados de un sector son excepcionales, las expectativas aumentan con la misma rapidez y cada noticia —positiva o negativa— se amplifica”.
Meda cree que “el mercado atraviesa una fase de consolidación, no de reversión”. Las valoraciones de muchas empresas vinculadas a la IA son sin duda elevadas, lo que propicia fases de volatilidad. Pero la fuerte y consolidada inversión de capital de los grandes proveedores de servicios en la nube, los centros de datos y la cadena de suministro tecnológica, refleja que la demanda de semiconductores seguirá alta mucho tiempo. Para los inversores, el desafío será elegir “aquellas compañías que realmente se beneficiarán de este ciclo de inversión, y aquellas que simplemente incluyen la palabra IA en sus comunicaciones al mercado”. Porque “a medida que el mercado madura, los inversores cambian su enfoque del entusiasmo por la IA hacia su ejecución efectiva”. “Incluso las historias de crecimiento estructural más sólidas necesitan tiempo para asimilar las expectativas antes de pasar al siguiente capítulo” concluye.
