18Sep

Los analistas coinciden en que las correcciones en renta variable provocadas por la evolución del conflicto en Oriente Medio deberían interpretarse como momentos para incrementar posiciones y construir cartera, no para vender.

Miguel Ángel Valero

La entidad emisora de tarjetas premium American Express reafirma ante inversores que su facturación crecerá cerca de un 10% en 2026, tras un primer semestre muy fuerte. El gasto con sus tarjetas creció un 9%, hasta los 455.800 millones$, el último trimestre, con viajes, restaurantes y ocio disparados un 10%. La Platinum es la tarjera de más tirón en EEUU. El rico encaja las subidas de precios y de tipos sin pestañear, mientras la clase media recorta. El consumidor de rentas altas no afloja, lo que es una muy buena señal para el consumo, y también beneficia a Visa y Mastercard. Pero habrá que ver si el gasto premium aguanta con la subida de comisiones.

Tras la subida de tipos de la Fed, los grandes bancos de EEUU, como JP Morgan o US Bank, se han dado prisa en subir la tasa preferencial o prime rate (la que aplican a sus mejores clientes) del 6,75% al 7%. Pero,  mientras el tipo del banco a corto plazo sube, la rentabilidad del bono a 10 años cae tras rozar el 5%y la del bono a 2 años ronda el 4,7%. La curva se aplana. El prime encarece ya las tarjetas, la hipoteca variable y el crédito a pymes, lo que dificulta el consumo. Si la curva de tipos se aplana, el banco gana menos, pide barato a corto y presta a largo casi igual, y los márgenes sufren. Y la subida del prime puede bajar el volumen de negocio.

El presidente y CEO de Goldman Sachs, David Solomon, reconoce que su volumen de trading flojea este trimestre mientras los costes suben (+500 millones$ los no vinculados a sueldos). La mesa de renta fija, divisas y materias primas irá más floja que el trimestre pasado, mientras la de acciones sigue muy fuerte, lo que indica que no hay una huida del riesgo por parte de los inversores. Encima, los costes distintos de sueldos suben unos 500 millones de dólares.  El trading es lo que da de comer a la banca de inversión cuando el mercado se agita. 

El petróleo vuelve a los 100$

Mientras, las reparaciones en el oleoducto de Yanbú siguen avanzando, lo que está contribuyendo gradualmente a moderar el precio del petróleo, que vuelve a situarse cerca de los 100$/barril, reduciendo así la probabilidad de los escenarios más adversos. Este contexto ha favorecido especialmente a los bonos de larga duración, sobre todo en EEUU, donde la rentabilidad exigida al Treasury a diez años se ha alejado de la cota del 5%. A su vez, esta evolución ha respaldado el comportamiento de las Bolsas globales, que avanzaron de forma sincronizada. Los inversores continúan confiando en que la Reserva Federal optará por subidas de tipos de carácter preventivo, evitando el inicio de un ciclo prolongado de endurecimiento monetario.

Cualquier noticia positiva en el frente energético seguirá siendo bien recibida por los mercados, que comienza a descontar que las presiones derivadas de la energía podrían resultar menos intensas de lo inicialmente previsto. Aunque los flujos a través del estrecho de Ormuz continúan por debajo de sus niveles habituales, la circulación no se ha interrumpido. La escolta naval estadounidense está contribuyendo a mantener la operatividad de la ruta, por la que actualmente transita en torno al 60% del volumen habitual.

"En este escenario dinámico, consideramos que mantener la inversión sigue siendo una estrategia adecuada. Aunque el conflicto pueda generar episodios de volatilidad y noticias negativas a corto plazo, seguimos defendiendo que los fundamentos del mercado permanecen sólidos. Por ello, las correcciones en renta variable provocadas por la evolución del conflicto deberían interpretarse como oportunidades para incrementar posiciones y construir cartera, siempre que el flujo a través de Ormuz continúe al menos al ritmo actual", señalan en Banca March.

El Banco de Japón sube tipos con dos votos en contra

El Banco de Japón cumple las expectativas y da continuidad a su ciclo de subidas de tipos. Con un nuevo incremento de 25 pb, sitúa el precio oficial del dinero en el 1,25%, su mayor nivel desde 1995 y da continuidad al ciclo de subidas más intenso desde los años 90. Una decisión que ha sido adoptada por una amplia mayoría de siete votos a favor y dos en contra (Asada y Sato, precisamente los que fueron designados por la primera ministra Takaichi, y que argumentaron que la economía japonesa no presenta una fortaleza suficiente y que la inflación no se ha consolidado de forma sostenida por encima del objetivo del 2%). Sin embargo, justo estos dos votos disidentes y un lenguaje menos restrictivo sugieren resistencia interna a futuros incrementos de tipos y apoyan las expectativas de que no acelerará el ritmo de las subidas de tipos. 

En el comunicado, el Banco de Japón trató de no comprometerse dejando el calendario y el ritmo de los próximos movimientos explícitamente sujetos a la evolución del crecimiento, los precios y las condiciones financieras, validando únicamente la dirección de la normalización. Los mercados de futuros no se vieron muy alterados y asignan una probabilidad cercana al 67% de una nueva subida en diciembre, un nivel similar al que cotizaban antes. 

Con esta decisión, se cierra un septiembre ajetreado en la política monetaria, dado que tres de los cuatro grandes bancos centrales del mundo decidieron elevar el precio del dinero: la Fed, el BCE y el Banco de Japón. mientras el de Inglaterra los mantuvo.

En este contexto, llama la atención que Berkshire Hathaway, justo el día en que Warren Buffett se convierte en presidente emérito y cede a la presidencia a su hijo Howard, un año y medio después de abandonar la dirección del conglomerado financiero, va a subir su participación en las grandes casas de trading japonesas, según sugirió el presidente y CEO de Itochu, Masahiro Okafuji. El conglomerado ya ronda el 10% en varias de estas firmas, y su interés es la mejor señal alcista posible para el mercado japonés.

UBS: el mayor riesgo es el temor excesivo a invertir

En su última Monthly Letter, Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, señala que los inversores no deberían asumir automáticamente que los shocks geopolíticos provocarán una debilidad duradera en los mercados, ni que los desafíos relacionados con la deuda afectarán negativamente a todos los activos. Con un crecimiento de los beneficios empresariales que sigue siendo sólido y unos menores costes de inferencia que estimulan la adopción de la IA, creemos que los apoyos fundamentales del repunte siguen intactos.

"Para muchos inversores, vemos un problema mayor que el del petróleo, los chips o la Fed: un temor excesivo a invertir, que lleva a demasiados a mantener mucho más efectivo del que necesitan mientras esperan un mejor momento para invertir. Esto es comprensible: el efectivo transmite seguridad en horizontes cortos. Pero, con el tiempo, la inflación, los impuestos, las retiradas de fondos y la pérdida de capitalización compuesta pueden convertir la espera en la opción más arriesgada para los inversores a largo plazo", argumenta.

"Un crecimiento económico resiliente y unos beneficios empresariales sólidos deberían respaldar nuevas subidas de la renta variable durante los próximos seis a doce meses, a pesar de unos tipos más altos y la incertidumbre geopolítica. Consideramos que la IA es transformadora, y no simplemente una burbuja especulativa. La caída de los costes, la ampliación de los casos de uso y la sólida demanda de infraestructura deberían seguir respaldando los beneficios empresariales", insiste.

Sobre la Fed, "mantenemos nuestra previsión de otra subida de tipos en diciembre, y consideramos que lo que descuenta actualmente el mercado resulta excesivo, aunque reconocemos que los riesgos están sesgados al alza. La proyección mediana del tipo de referencia apunta a una pausa a lo largo de todo 2027, y esperamos una desinflación estable durante los próximos seis meses. Unos efectos de base favorables en el primer semestre del próximo año también deberían debilitar los argumentos a favor de una larga secuencia de subidas", subraya.

"Creemos que el mercado alcista sigue intacto, impulsado por una economía resiliente y un sólido crecimiento de los beneficios empresariales, y la inversión y adopción de la IA. Aunque la política monetaria ha dejado de ser un viento de cola, no creemos que la Fed vaya a necesitar subir los tipos lo suficiente como para que la política monetaria se convierta en un obstáculo significativo, aunque conviene seguir vigilando esta cuestión", destaca David Lefkowitz, Responsable de Renta Variable de EEUU.

"Aunque el Banco de Inglaterra mantuvo los tipos sin cambios, los responsables de política monetaria mostraron una mayor disposición a responder a las presiones inflacionarias antes de que se afiancen de forma duradera. Como resultado, hemos revisado nuestras previsiones para incluir subidas de tipos en noviembre y febrero, aunque seguimos esperando que el ciclo de endurecimiento monetario sea más corto de lo que actualmente anticipan los mercados", apuntan Maelle Quillevere, Economista, y Constantin Bolz, Estratega.

"Vemos retornos absolutos atractivos para el mercado del Reino Unido tras la reciente corrección, aunque esperamos que la renta variable británica quede rezagada frente a otras regiones. Nuestro escenario base asume que los precios de la energía se mantienen contenidos y que las subidas de tipos de los bancos centrales son de corta duración, lo cual debería favorecer a los mercados que más se benefician de un renovado interés por la mejora cíclica general o por las tendencias de crecimiento estructural", añade Matthew Gilman, Estratega.

"La innovación transformadora sigue siendo un motor clave del mercado. Creemos que los inversores deberían construir una asignación específica a oportunidades en IA, Energía y recursos, y Longevidad. Estas asignaciones permiten a los inversores combinar la exposición a la ampliación del ciclo de beneficios con oportunidades estructurales respaldadas por el gasto de capital, las prioridades de política pública y una demanda duradera", opina Ulrike Hoffmann-Burchardi, Directora de Inversiones para América y Responsable Global de Renta Variable.

En la Eurozona, "seguimos previendo un crecimiento de los beneficios empresariales del 15% tanto en 2026 como en 2027. El crecimiento de este año sigue impulsado por sólidos factores seculares, el control de costes y un elevado crecimiento en materias primas, mientras que el del próximo año debería ampliarse a más sectores a medida que los ingresos aumenten de forma más generalizada", subrayan Matthew Gilman y Rolf Ganter, Responsable de Renta Variable Europea.

"Mantenemos nuestra recomendación de Atractivo en renta variable de mercados emergentes, respaldada por la innovación y la manufactura en IA, los beneficios empresariales, unas valoraciones razonables y una resiliencia macroeconómica", explica Alejo Czerwonko, Director de Inversiones para Mercados Emergentes de América.

"Los bonos de alta calidad con duración media a larga tienen margen para revalorizarse y podrían actuar como diversificadores valiosos en caso de una desaceleración económica", afirma Frederick Mellors, Responsable de Estrategias de Renta Fija, UBS Global Wealth Management

"Los rendimientos de los bonos de mercados emergentes se mantienen atractivos y deberían respaldar retornos de un dígito alto en los próximos 12 meses, muy por encima del efectivo. En nuestra opinión, la deuda de mercados emergentes sigue siendo un diversificador clave de las carteras", remarcan Alejo Czerwonko y Frederick Mellors.

"Consideramos que la renta fija es Atractiva, y vemos oportunidades selectivas en distintas regiones y segmentos del mercado. El reciente y marcado repunte de los rendimientos ha creado oportunidades tácticas para añadir algo de duración en bonos de alta calidad. Los bonos de alta calidad con duración media a larga tienen margen para revalorizarse y pueden ofrecer una diversificación valiosa en caso de una desaceleración económica", insisten Matthew Carter, Estratega, y Frederick Mellors.

"Los inversores deberían mantener una exposición diversificada a través de metales preciosos, energía, metales industriales y agricultura para captar un amplio abanico de oportunidades. Dada la rápida rotación del liderazgo dentro de los mercados de materias primas, creemos que un enfoque de gestión activa puede ayudar a los inversores a navegar el ciclo alcista de las materias primas", recomienda Giovanni Staunovo, Estratega. Sobre el oro, "mantenemos una visión constructiva en un horizonte de 12 meses. El aumento de los déficits fiscales, unas cargas de deuda más elevadas, un eventual debilitamiento del dólar estadounidense y nuestra previsión de que la Fed reanude los recortes de tipos el próximo año deberían respaldar al oro a pesar de la volatilidad a corto plazo".
18Feb

Los mercados están descontando la disrupción relacionada con la IA en diversos sectores y, en las últimas semanas, se ha evaporado más de un billón$ en valor bursátil.

Miguel Ángel Valero

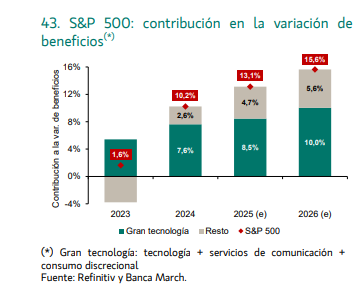
EEUU registra un mayor reparto en los avances de su Bolsa, lo que deja una imagen distorsionada. Aunque el S&P 500 apenas se mueve en lo que va de año, su versión equiponderada (+5,5%), el Dow Jones —de perfil más industrial— (+3,2%) y el Russell 2000 (+6,7%) acumulan subidas cercanas por encima del 3% en todos los casos. Las dudas sobre las enormes inversiones previstas por los cinco grandes hiperescaladores y la posible disrupción que la inteligencia artificial (IA) pueda generar dentro del propio sector tecnológico cuestionan, por primera vez en mucho tiempo, la capacidad de este grupo de grandes tecnológicas para seguir creciendo de manera sostenida por encima del resto del índice. 

En esta línea, la publicación de los informes 13F —obligatorios para los gestores institucionales— reveló que el conglomerado de Warren Buffett había reducido casi por completo su testimonial posición en Amazon (pasa del 0,9% al 0,1% de la cartera de renta variable de Berkshire Hathaway).

A ello se suman indicadores de sentimiento empresarial en Estados Unidos que apuntan a una aceleración económica y un impulso fiscal que está llegando a manos de los contribuyentes. Durante las dos primeras semanas de la campaña de Declaración de la renta, las devoluciones promedio han sido 200$ superiores a las del año pasado.

Con este impulso cíclico y un crecimiento de beneficios más repartido, es previsible que el reequilibrio en las bolsas estadounidenses continúe a lo largo del año. No obstante, aún quedan por delante los resultados de Nvidia (25 de febrero) y Oracle (9 de marzo, pendiente de confirmación), que podrían suponer los últimos catalizadores para las grandes tecnológicas hasta la siguiente temporada de publicaciones en abril.

En el otro epicentro de la inteligencia artificial, China, sus principales compañías tecnológicas están lanzando intensas campañas de captación de usuarios coincidiendo con las festividades del Año Nuevo Lunar –regalos, sorteos, cupones de descuentes, etc…– . Su objetivo es ampliar la base de utilización de los nuevos chatbots de IA desarrollados por firmas como Alibaba o Bytedance, que permiten realizar compras en sus plataformas de comercio electrónico mediante conversación, en lugar del recorrido tradicional por la tienda online. Aunque el regulador mantiene reservas respecto a estas prácticas, la carrera por monetizar la inteligencia artificial toma una cara diferente y más agresiva a la usada por las compañías americanas.

El factor geopolítico  

Mientras, Irán y EEUU aseguran haber alcanzado un entendimiento que sienta las bases para un posible acuerdo futuro sobre el programa nuclear del régimen de los ayatolás, aunque aún queda mucho por concretar y el contexto sigue marcado por las amenazas mutuas. Los diplomáticos hablan de avances, pero subrayan que lo más complejo serán los detalles: el siguiente paso es que ambos países redacten sus propios borradores y los pongan en común. Esta segunda ronda de negociaciones se celebró después de que EEUU desplegara una fuerza naval y de que Irán iniciara maniobras en el estrecho de Ormuz.

Trump advirtió que “no creo que quieran las consecuencias de no alcanzar un acuerdo”, mientras que el líder supremo iraní, el ayatolá Ali Jamenei, amenazó señalando que “incluso los ejércitos más poderosos del mundo pueden verse golpeados de tal manera que sean incapaces de volver a ponerse en pie”.

La Unión Europea votará la próxima semana la Ley de Aceleración Industrial, que introduce el concepto “Made in Europe”. La norma establecerá requisitos mínimos de contenido europeo y de bajas emisiones de carbono para los productos adquiridos mediante contratación pública o que reciban subvenciones industriales. La contratación pública del bloque asciende a más de 2 billones€ —el 14% del PIB europeo— y dará prioridad a los bienes producidos en Europa. 

La legislación fijará criterios específicos para cada sector estratégico. En el caso del automóvil, los fabricantes deberán garantizar que los vehículos eléctricos, híbridos y de pila de combustible se ensamblen en la UE y que el 70% de sus componentes —medidos por valor y excluyendo la batería— tengan origen europeo. Para que los productores de aluminio reciban subvenciones, se exigirá un mínimo del 25% de contenido europeo y de bajas emisiones de carbono, mientras que en el cemento el umbral será del 5%.

Columbia Threadneedle: ¿Estamos ante la Gran Rotación?

Anthony Willis, Senior Economist de Columbia Threadneedle Investments, comenta que el S&P 500 se encuentra apenas un 2% por debajo de sus máximos históricos y las acciones estadounidenses no han registrado variaciones significativas en lo que va de año. Sin embargo, dentro del mercado, las tecnológicas conocidas como las “Magnificent 7”, que han disfrutado de un sólido comportamiento en los últimos años, acumulan una caída cercana al 7%. 

"Desde una perspectiva de estilo, estamos observando una rotación, con el estilo value superando al growth y un mejor desempeño de las small caps. ¿Estamos ante una gran rotación? Observamos mucho movimiento en el mercado estadounidense. La temporada de resultados ha sido sólida, pero los inversores están mostrando cada vez más cautela respecto a los compromisos de inversión en IA de muchas compañías tecnológicas", argumenta.

Alphabet, Amazon, Meta y Microsoft prevén gastar conjuntamente 660.000 millones$ en los próximos 12 meses. Esta cifra es muy superior a lo esperado y plantea interrogantes sobre los retornos esperados de este enorme gasto. Anteriormente, un gasto de capital tan significativo era bien recibido, pero ahora los inversores han empezado a observarlo con cierto escepticismo. 

"En un plano másamplio, estamos viendo cómo los mercados están descontando la disrupción relacionada con la IA en diversos sectores y, en las últimas semanas, se ha evaporado más de un billón$ en valor bursátil. En cuanto a la disrupción percibida en los modelos de negocio, vemos cómo varios sectores se han visto afectados. Entre ellos se encuentran el software, los servicios jurídicos, la consultoría IT, la gestión patrimonial, la logística y el inmobiliario. Con el tiempo se obtendrá una mayor claridad sobre la realidad de esta disrupción, pero por ahora parece que algunas áreas están siendo excesivamente castigadas en las ventas", apunta.

"En 2025, toda empresa relacionada con la IA era considerada 'ganadora'. En lo que llevamos de 2026 estamos viendo una diferenciación significativa entre ganadores y perdedores esperados. En el ámbito tecnológico, por ejemplo, las compañías de hardware han superado a las de software. En los otros sectores mencionados abundan los titulares sobre disrupción, pero hay poca evidencia concreta de lo que esto significa en la práctica", subraya.

"Es demasiado pronto para afirmar hasta dónde llegará esta rotación, pero estamos presenciando cambios en el sentimiento respecto a cómo evolucionará la IA. Nos encontramos en una fase temprana de adopción y al inicio de una tendencia de largo plazo. Con el tiempo surgirá una mayor claridad, pero por ahora los inversores están siendo algo más prudentes con respecto a las grandes tecnológicas", añade.

"Un aspecto positivo de las recientes dificultades del sector tecnológico es que otros sectores que habían pasado desapercibidos están recibiendo mayor atención. Hemos visto a las small caps, las acciones value y otras regiones demostrar un mejor comportamiento, entre ellas Japón, Asia y América Latina. ¿Cómo se refleja esta situación en nuestras perspectivas y posicionamiento de nuestras carteras? Recientemente hemos reducido nuestra asignación a EEUU hasta neutral tras un prolongado período de sobre ponderación. No obstante, seguimos observando abundantes oportunidades en EEUU, especialmente en compañías de menor capitalización (small caps). La economía estadounidense se mantiene en una situación razonablemente sólida, con un crecimiento económico firme y unos estímulos fiscales que podrían aportar apoyo adicional en los próximos meses. Además, existe la posibilidad de que la Reserva Federal desarrolle una política monetaria más laxa. Los verdaderos ganadores y perdedores de la IA tardarán en definirse y, a medida que esto ocurra, es probable que muchos inversores busquen oportunidades más amplias, quizá con una perspectiva más global y prestando mayor atención a las acciones value y a las small caps", concluye este experto.

UBS: redoblar la apuesta por la diversificación

Por su parte, el UBS CIO Daily se pregunta si ¿Es momento de redoblar la apuesta por la diversificación?: "Las últimas semanas han sido de todo menos tranquilas. Las preocupaciones sobre la disrupción impulsada por la IA han provocado fuertes movimientos en Bolsa y pérdidas estimadas de capitalización bursátil superiores a 1 billón$. A diferencia de episodios anteriores de turbulencias en los sectores tecnológico y de servicios de comunicación, el reciente ajuste de valoraciones se ha extendido a un abanico más amplio de sectores donde se teme que la aplicación de la IA tenga consecuencias más disruptivas. Entre ellos, software, servicios jurídicos, logística, seguros e inmobiliario comercial".

Y se responde: "una volatilidad más generalizada refuerza la necesidad de diversificación en las carteras, un principio cuya eficacia está respaldada por décadas de evidencia empírica:

  • La diversificación ayuda a gestionar la dispersión de resultados entre y dentro de las distintas clases de activos.
  • La diversificación depende de cómo se mueven los activos entre sí.
  • La diversificación puede extenderse a filosofías de inversión alternativas.

Mark Haefele, Chief Investment Officer en UBS Global Wealth Management, afirma: "Nuestra visión sobre la inteligencia artificial sigue siendo que los inversores deberán ser ágiles; responder a cambios rápidos y a una creciente difuminación entre las capas de habilitación, inteligencia y aplicación dentro de la cadena de valor de la IA; y estar muy atentos a lo que el economista Joseph Schumpeter denominó ‘destrucción creativa’, inherente a las innovaciones tecnológicas".

“Dentro de nuestras preferencias sectoriales en renta variable estadounidense, mejoramos industriales a Attractive y rebajamos servicios de comunicación a Neutral. Aun así, los fundamentos de la economía estadounidense son sólidos. Seguimos calificando la renta variable estadounidense como Attractive y esperamos que un crecimiento saludable de beneficios y una Fed favorable impulsen las bolsas al alza. Nuestro objetivo para el S&P 500 a cierre de año se mantiene en 7.700”, señala David Lefkowitz, Head US Equities

“A medida que se intensifica la competencia por el liderazgo en IA, las necesidades de financiación del ecosistema privado de IA están emergiendo como un posible talón de Aquiles para los mercados públicos. Si el acceso al capital se endurece, el riesgo de una caída en la demanda de capacidad de cómputo podría afectar tanto a compañías de cloud como de semiconductores”, avisa Ulrike Hoffmann-Burchardi, Chief Investment Officer Americas y Global Head of Equities.

16Nov

En plena transición al mandato de Greg Abel, Berkshire Hathaway acumula cinco trimestres consecutivos sin recompra de acciones y envía el mensaje de que prefiere esperar a que aparezcan verdaderas oportunidades.

Miguel Ángel Valero

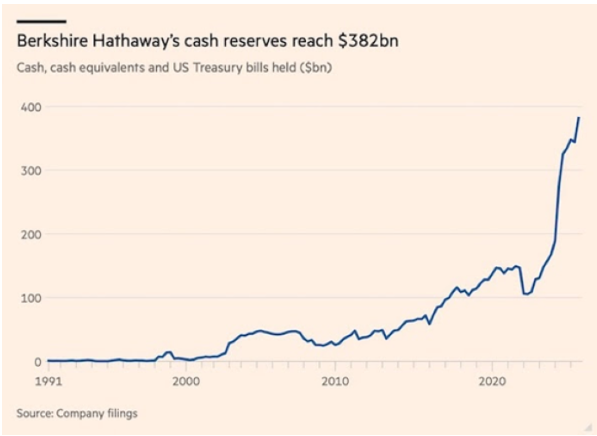
Berkshire Hathaway, la legendaria firma de Warren Buffett, alcanzó un nuevo hito en el tercer trimestre de 2025: su reserva de efectivo ascendió a 381.700 millones de dólares, la cifra más alta de su historia. Al mismo tiempo, el conglomerado registró un aumento del 34% en sus beneficios operativos, impulsado principalmente por el excelente desempeño de su negocio asegurador.

El área de seguros fue la gran protagonista del trimestre. Esta actividad, más la del reaseguro, logró beneficios de suscripción antes de impuestos, algo poco habitual. La mejora se debió en gran parte a un periodo con escasa actividad catastrófica, que permitió que las ganancias por suscripción se triplicaran respecto al año anterior. Sin embargo, no todo fueron buenas noticias: la aseguradora de automóviles Geico vio reducirse su beneficio un 13% por un aumento de reclamaciones y un notable incremento de los costes de adquisición de pólizas, especialmente en publicidad.

Pese a las sólidas cifras, Buffett se mantuvo cauto. Durante el trimestre, Berkshire vendió más de 6.000 millones$ en acciones y no realizó ninguna adquisición grande, a pesar de haber mostrado interés meses atrás con compras relevantes como una participación de 1.600 millones en UnitedHealth Group y el acuerdo de 9.700 millones para adquirir OxyChem. 

Esta prudencia parece reflejar la percepción de Buffett de que “hay pocas oportunidades atractivas” en el mercado actual. La rentabilidad de las inversiones financieras se redujo un 13%, hasta 3.200 millones, debido a la caída de los tipos de interés a corto plazo. 

Otro aspecto destacado fue la ausencia de recompras de acciones. Por quinto trimestre consecutivo, Berkshire Hathaway decidió no adquirir sus propios títulos, pese a que las acciones han caído cerca de un 12% desde que Buffett anunció su retirada para finales de año. La decisión envió una señal interpretada por algunos inversores como falta de confianza en la valoración actual del grupo. 

Con Buffett preparando el traspaso del liderazgo a Greg Abel, la compañía entra en una nueva era. Sus resultados, que abarcan desde seguros hasta ferrocarriles, energía e industria, siguen siendo un termómetro del estado de la economía estadounidense: fuerte capacidad de generación de beneficios, prudencia en la inversión y acumulación masiva de liquidez.

Esa montaña de efectivo, sin embargo, también lanza un mensaje claro: Buffett prefiere esperar. En un entorno de incertidumbre económica y mercados en máximos, el “Oráculo de Omaha” parece mantener su receta clásica: paciencia, liquidez y disciplina, a la espera de que aparezcan verdaderas oportunidades de valor.