07Sep

Billones$ emitidos con cupones del 3% y el 4% vencen en dos años y habrá que refinanciarlos al 7,5% e incluso al 9,5%. Las agencias ya vaticinan impagos cercanos al 4% este año. Mientras, el mayor fondo soberano del mundo venderá 800.000 millones$ en bonos del Tesoro de EEUU.

Miguel Ángel Valero

La crisis de la deuda pública de EEUU y el fallido rescate diseñado por el secretario del Tesoro, Scott Bessent, pasan factura a las empresas del país. Las empresas estadounidenses más endeudadas (las que emiten bonos catalogados como 'basura') pagan un coste de financiación disparado, con la rentabilidad del Tesoro en máximos de años. Las empresas con peor nota pagan hoy solo 2,75 puntos  más que el bono seguro, cerca de mínimos históricos. 

El problema es que billones$ emitidos con cupones del 3% y el 4% vencen en dos años y habrá que refinanciarlos al 7,5% e incluso al 9,5%. Las agencias ya vaticinan impagos cercanos al 4% este año.

Se recomienda vigilar el préstamo apalancado, la deuda a interés variable de empresas ya muy endeudadas. Como su factura sube al ritmo del tipo de interés oficial, si la Fed no afloja éste, las empresas 'zombis' (no son rentables, están muy endeudadas, y no cubren sus gastos financieros con sus beneficios operativos) se asfixian primero.  

Esta situación perjudica sobre todo a los bonos de alto rendimiento y a los préstamos flotantes. Y obliga a vigilar si los impagos, de materializarse, tienen algún efecto dominó en sectores más amplios de las empresas.

En este contexto, el fondo soberano de Noruega, NBIM, el mayor del mundo con 2,3 billones$, quiere soltar 80.000 millones en bonos del Tesoro estadounidense y reducir el peso de la deuda pública del 70% al 50%. Esta estrategia comenzaría a aplicarse desde 2027, cambiando deuda pública progresivamente por hipotecas y deuda arriesgada pero más rentable. Que el mayor comprador dé la espalda a la deuda de EEUU presiona al alza los tipos del bono a largo plazo, encareciendo aún más la financiación de ésta.

El bono del Tesoro de EEUU también pasa factura a los REIT (inmobiliarias cotizadas que reparten como dividendo el alquiler que cobran), que cerraron agosto en rojo al dispararse las apuestas de subida de tipos de interés por la Fed. Estas acciones funcionan como los bonos: si el tipo de interés a largo plazo sube, su dividendo pierde brillo y la valoración se comprime.

El secretario del Tesoro, Scott Bessent, intenta animar el mercado con unas llamativas predicciones: augura el crudo a 40$ (ahora mismo el Brent está en los 96$, máximo de seis semanas, y el WTI americano, en los 91$) y tipos de interés a la baja (el bono a 10 años se encuentra en el 4,77%, nivel muy alto) al terminar la guerra con Irán. Argumenta que, cuando se calme Oriente Medio, entrará petróleo de Guyana, Brasil y Canadá y el mercado pasará de escaso a sobrado. 

El petróleo caro empuja la inflación, y con más inflación el mercado exige más por prestar a los Estados y a las empresas. Si el barril de crudo se hunde, el bono se relaja y respiran las Bolsas porque las empresas se pueden financiar más barato. "Si acierta, es gasolina para el bono largo y las tecnológicas. Si falla, la credibilidad del Tesoro queda tocada", avisan en Zumitow, que recomienda vigilar el bono a diez años. Precisamente, el miércoles 9 de septiembre el Tesoro de EEUU subasta bonos a 10 años.

Pero la OPEP+ no parece estar por la labor de ayudar a que las profecías de Scott Bessent se cumplan. Con el estrecho de Ormuz ardiendo y estrangulándose el tráfico de buques por la zona, el cártel del petróleo mantiene sin cambios su producción en octubre. Mala noticia para el relato desinflacionista de los bancos centrales, especialmente de la Fed.

Ebury; más presión sobre la Fed

El excelente informe de empleo de EEUU, publicado el viernes 4 de septiembre, ha incrementado la presión sobre la Reserva Federal de cara a su reunión de septiembre. Ahora los inversores se inclinan más hacia una subida de tipos que hacia su mantenimiento. No obstante, ni el simposio de Jackson Hole ni los datos laborales han despejado las dudas: la subida de tipos de la Fed seguirá siendo una incógnita hasta la publicación del IPC este viernes 11. La decisión será solo una de entre las numerosas que adoptarán los bancos centrales este mes, en un contexto de creciente nerviosismo en el mercado de renta fija. Los rendimientos de la deuda soberana continúan alcanzando máximos de varias décadas, mientras que la paciencia de los inversores se agota tras varios años consecutivos sin que se cumplan los mandatos de inflación. Será el BCE quien dé el pistoletazo de salida este jueves, aunque no se esperan grandes sorpresas al respecto dado que está plenamente descontada una subida de tipos de 25 puntos básicos (pb). Los mercados se centrarán en las pistas que pueda dar Christine Lagarde sobre la posibilidad de subidas de tipos más allá de septiembre y en la valoración que haga del repunte de los rendimientos de los bonos soberanos a largo plazo. El otro acontecimiento clave de la semana es el informe de inflación de agosto en Estados Unidos, el último dato de relevancia antes de la decisión de la Fed. Seguimos apostando por un mantenimiento de las tasas en EE.UU., aunque la cifra de inflación será determinante.

  • EUR: Dada la resiliencia que está mostrando el crecimiento económico, la persistencia de la guerra de Irán y el hecho de que la inflación subyacente sigue por encima del objetivo, el BCE tiene justificación suficiente para subir los tipos este mes. Los mercados de swaps ya descuentan por completo dicha subida. Si no se produce, sería una sorpresa y decepción mayúscula para los inversores. La cuestión más relevante para el mercado de divisas es si el BCE se plantea seguir subiendo los tipos hasta el 3% a lo largo del 2027, tal y como descuentan actualmente los mercados. Una subida adicional más allá de septiembre situaría los tipos en territorio restrictivo, un paso que, a nuestro juicio, sería erróneo dados los riesgos para el crecimiento y la naturaleza del actual shock inflacionario. El euro, no obstante, sigue cotizando sobre todo al ritmo de las noticias procedentes de Estados Unidos, por lo que esperamos que el impacto de dicha reunión en el mercado cambiario sea limitado.
  • USD: El sólido informe laboral de la semana pasada mostró una creación de empleo robusta y un aumento de la participación laboral, lo que aleja aún más el supuesto 'apocalipsis laboral' atribuido a la inteligencia artificial. En agosto se crearon 162.000 puestos de trabajo netos, cifra que supera con holgura tanto la estimación mediana como las previsiones más optimistas. El fuerte repunte de la contratación indica que el mercado laboral no se enfría, sino que gana impulso. Por sí solos, los datos no ofrecen justificación alguna a la Reserva Federal para no endurecer la política monetaria.No obstante, la presión política de la Administración Trump para mantener los tipos bajos —incluido un nuevo arrebato el viernes, en el que amenazó con suspender el comercio con los países que registran déficits con EEUU si la Fed no baja los tipos— nos lleva a pensar que el Comité votará de nuevo a favor de mantenerlos sin cambios. Las vacilaciones de Warsh refuerzan nuestra lectura, salvo que se produzca una sorpresa alcista significativa —y poco probable— en el informe de inflación de esta semana. Esta es, por ahora, nuestra mayor postura contra consenso.
  • GBP: La libra esterlina ha tenido un comportamiento inferior al de la mayoría de sus homólogas del G-10 en las últimas semanas del verano, aunque las oscilaciones han sido moderadas ante la ausencia de noticias relevantes en el Reino Unido. La venta generalizada de bonos soberanos también afecta a los gilt y el recuerdo de la crisis de Liz Truss en 2022 permanece vivo: el rendimiento a 30 años ha superado con creces aquellos niveles y la semana pasada alcanzó máximos de 28 años. Al ser el único banco central que parece haber descartado, en gran medida, una subida en septiembre, la postura acomodaticia del Banco de Inglaterra tampoco proporciona ningún tipo de respaldo a la libra. El economista jefe Pill adoptó un tono más agresivo la semana pasada, aunque no creemos que esa visión sea mayoritaria en el Comité. Uno de los pocos factores de apoyo que le quedan a la libra es el tono ligeramente positivo de los datos británicos. Las cifras de actividad —incluido el PIB del segundo trimestre— siguen sorprendiendo al alza, pese al enfriamiento del mercado laboral y al encarecimiento de la financiación. Entre los acontecimientos clave de esta semana figuran el PIB de julio, el viernes, y las comparecencias del gobernador Bailey ante la Comisión Selecta del Tesoro, el martes.

UBS: dos subidas de tipos de la Fed en 2026

La economía estadounidense sumó considerablemente más empleos de lo esperado en agosto, reforzando los argumentos a favor de que la Reserva Federal suba los tipos de interés. El presidente de la Fed, Kevin Warsh, ha advertido de que las subidas de tipos son probables si la inflación no mejora a una "velocidad satisfactoria". Los datos de actividad, las tendencias de creación de empleo y el seguimiento del crecimiento del PIB son lo bastante sólidos como para sugerir que la política monetaria no es restrictiva, lo que reduce la confianza en que la inflación siga moderándose sin necesidad de tipos más altos. Ahora esperamos que la Fed suba tipos dos veces en 2026. 

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, advierte: "Los inversores no deberían confundir un posible cambio en los tipos de la Fed con un cambio en las perspectivas de inversión. Las mismas fuerzas que han respaldado nuestra visión constructiva de los mercados —en particular la inversión en IA, el crecimiento económico resiliente, el empleo sólido y los beneficios saludables— podrían estar contribuyendo ahora a una Fed más hawkish. La pregunta importante no es si los tipos suben, sino en qué contexto lo hacen. Una Fed que responde a la fortaleza económica de EEUU es muy distinta de una Fed que responde a problemas de inflación. Para las carteras, esa distinción importa mucho más que la próxima reunión de política monetaria".

"Ahora esperamos dos subidas de tipos de 25 pb, la primera en septiembre seguida de una segunda subida en diciembre, tras las elecciones de mitad de mandato. Esto llevaría el rango objetivo de los fondos federales del 3,50-3,75% actual al 4,00-4,25%, un incremento acumulado de 50 puntos básicos. Unas lecturas de inflación subyacente mensual cercanas al 0,3% en el segundo semestre de 2026, junto con una proporción creciente de partidas que suben más del 3%, respaldarían una trayectoria de tres subidas. Sin embargo, si las lecturas de inflación hasta octubre promedian por debajo del 2% anualizado y sitúan las tasas de inflación anualizadas a seis meses por debajo del 2,5%, es posible que la segunda subida se posponga. Nuestra opinión es que el tipo de interés más alto se mantendría hasta el tercer trimestre de 2027, cuando la inflación en las medidas a 12 meses estaría cerca del objetivo durante varios meses", añade Andrew Dubinsky, economista,

"El verdadero significado del reciente desplome de los bonos es este desplazamiento del foco desde la política monetaria hacia la sostenibilidad fiscal, y desde el próximo trimestre hacia la próxima década. Los 'vigilantes de los bonos' no están advirtiendo que los gobiernos vayan a dejar de pagar su deuda. Están planteando una pregunta más incómoda: cuando finalmente llegue la factura, ¿quién la va a pagar?", se cuestiona Dean Turner, economista jefe para la Eurozona y el Reino Unido.

"La caída de la participación de los trabajadores en la actividad económica podría deberse a la cambiante composición de la economía. Si los sectores más intensivos en mano de obra contribuyen menos al crecimiento y los menos intensivos en mano de obra contribuyen más, la participación laboral en el PIB descendería. La investigación de la Reserva Federal sugiere que esto no está ocurriendo", aporta Paul Donovan, economista jefe.
25Aug

La cuenta del Tesoro en la Fed asciende a 950.000 millones$, que se destinarían recomprar deuda a largo plazo para bajar el coste de financiación de la deuda de EEUU. Pero el mercado sigue dudando de la utilidad de ese plan de Bessent.

Miguel Ángel Valero

El secretario del Tesoro estadounidense, Scott Bessent, pone en marcha el 'Día D económico contra Irán' anunciado por Donald Trump, con sanciones a 60 compañías vinculadas al régimen de los ayatolás. Entre ellas destaca el conglomerado energético y de materias primas Wellbred, lo que incrementa la presión sobre el magnate iraní Hossein Shamkhani, una figura clave en la comercialización de petróleo sujeto a sanciones internacionales.

Esta iniciativa también sitúa el foco sobre las relaciones comerciales con China, principal comprador del crudo iraní, y sobre el delicado equilibrio que deberá mantener la Administración estadounidense entre aumentar la presión sobre Teherán y evitar perturbaciones en las relaciones bilaterales con Pekín.

Este nuevo frente de presión llega en un momento en el que la fragilidad de la economía iraní resulta cada vez más evidente. La depreciación del rial frente al dólar alcanza ya el 55%, con crecientes dificultades de los operadores iraníes para acceder a divisas extranjeras y realizar operaciones comerciales internacionales. A ello se suma el descontento entre empleados públicos y miembros de las Fuerzas Armadas, que continúan sufriendo retrasos en el cobro de sus salarios.

EEUU parece haber sustituido la presión militar por una estrategia de aislamiento económico. Este movimiento confirma que el conflicto se ha enquistado y que una solución definitiva al conflicto en Oriente Medio se aleja en el tiempo, adquiriendo un carácter más prolongado e incierto, lo que podría traer nuevas presiones sobre los precios de la energía.

El férreo control social ejercido por la Guardia Revolucionaria impide protestas internas capaces de desestabilizar al régimen. Además, Irán mantiene su capacidad para exportar parte de su petróleo, sigue contando con China como un socio estratégico, y conserva la carta de la presión militar sobre los países del Golfo, especialmente a través de posibles ataques contra infraestructuras energéticas, como mecanismo de disuasión.

De momento, el brent baja un 2.3% y se sitúa en los 91,3 $/barril. 

El mercado sigue sin creer en el rescate de la deuda de EEUU

Pese a los renovados esfuerzos del Tesoro estadounidense por contener las rentabilidades de largo plazo, apenas logró mínimos avances para la deuda soberana. El mercado sigue digiriendo la posibilidad de que el Tesoro utilice parte de los recursos acumulados en la Treasury General Account (TGA) –la cuenta corriente que mantiene en la Reserva Federal– para financiar recompras de bonos. La rentabilidad del Treasury a 10 años corrigió apenas -4 puntos básicos, hasta el 4,7%.

La cuenta del Tesoro en la Fed asciende a 950.000 millones$, que se destinarían recomprar deuda a largo plazo para bajar el coste de financiación de la deuda de EEUU. "Si el Tesoro compra sus propios bonos, sube su precio y baja su rentabilidad, la que fija hipotecas y créditos. Pero para no vaciar la hucha tendría que emitir más deuda, y con 40 billones encima el mercado duda del parche. Si funciona, alivio para growth, utilities y el bono largo. Si no, se dispara la prima de plazo (el extra por prestar a tan largo)", avisan en Zumitow.

Más aranceles y buques mercante nucleares contra China

Al mismo tiempo, Trump planea imponer aranceles del 7,5% a China por exceso de capacidad manufacturera. La medida formaría parte de la estrategia de la Administración Trump para reconstruir su esquema arancelario tras la anulación por parte de los tribunales de los aranceles específicos sobre países bajo la denominada IEEPA. Antes de la suspensión judicial, China soportaba una carga arancelaria efectiva cercana al 47%, de la que 20 puntos quedaron sin efecto. 

Recientemente, Washington ha impuesto un nuevo arancel del 12,5% sobre las importaciones chinas en el marco de una investigación relacionada con trabajo forzoso. Por tanto, de aprobarse el gravamen planteado del 7,5%, la carga arancelaria volvería prácticamente a los niveles vigentes antes de la decisión judicial.

Esta iniciativa se está llevando a cabo en un momento clave entre ambos países: Trump y Xi Jinping tienen previsto reunirse el 24 de septiembre para abordar la posible extensión de la tregua comercial de un año, cuya expiración está prevista para el 10 de noviembre. Ese acuerdo permitió paliar la escalada arancelaria, cuando el actual mandato de Trump había llegado a incrementar los aranceles sobre China en más de 145 puntos.

Al mismo tiempo, EEUU y la británica Core Power impulsan una flota mercante nuclear para retar a China en construcción naval. Pekín fabrica ya más de la mitad de de los mercantes del mundo. Washington y Core Power firman el marco regulatorio (licencias, seguros, puertos, seguridad) de los barcos nucleares civiles. Core Power ya ha reunido 200 millones$ de Mitsui, Mitsubishi y Sumitomo, sin dinero público, y quiere botar su primer buque en 2028. 

¿Por qué nuclear? Un barco así navega años sin tocar puerto a repostar, como un submarino cargado de contenedores. EEUU no gana a China en precio, así que compite en tecnología. No habrá flota civil hasta los 2030. "Frente industrial y estratégico: viento de cola a largo plazo para astilleros y nuclear de EE.UU. como BWX Technologies. Apuesta a años, no a meses", comentan en Zumitow.

UBS: los mercados elevan la prima de riesgo de EEUU

Los rendimientos de los bonos del Tesoro estadounidense a largo plazo se mantienen elevados pese a la reciente intervención del gobierno de EEUU, mientras los mercados esperan detalles del plan de consolidación fiscal anunciado por el secretario del Tesoro, Scott Bessent. El repunte reciente en el tramo largo de la curva ha estado impulsado por unos rendimientos reales más altos, en un contexto en el que los mercados están reajustando la prima de riesgo ante el resurgir de las preocupaciones fiscales y de inflación.

"Para los inversores, la pregunta esencial ahora es cómo responder, si es que corresponde hacerlo, ante esta subida de los rendimientos. Nuestro escenario base sigue siendo que los rendimientos deberían bajar a medida que la inflación se modere. Un desenlace macroeconómico tan benigno respaldaría una ampliación continuada del rally bursátil. A más largo plazo, las iniciativas que deriven en represión financiera y en una reducción artificial de los rendimientos también deberían favorecer a la renta variable, mientras que el oro sería otro de los beneficiarios de este escenario. Centrarse en bonos de calidad con vencimientos de corto a medio plazo. Mantenerse invertido a medida que el rally bursátil se amplía. Mantener una asignación estratégica al oro", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "A pesar de la preocupación del mercado por los rendimientos a largo plazo, creemos que los inversores con horizonte de largo plazo deben mantenerse invertidos a través de una cartera ampliamente diversificada. Mantenemos una perspectiva constructiva sobre la renta variable global, favorecemos los bonos de calidad con vencimientos de corto a medio plazo, y consideramos el oro como un diversificador eficaz de la cartera".

"Kevin Warsh se encuentra atrapado en un clásico dilema entre Escila y Caribdis. Si no has visto The Odyssey de Christopher Nolan, véla. Tiene las mejores imágenes para representar el dilema de Warsh. Está intentando conducir la economía por un estrecho muy estrecho, equilibrando un mercado inmobiliario tensionado por un lado frente al auge del gasto de capital impulsado por la tecnología por el otro", apunta Ulrike Hoffmann-Burchardi, directora de Inversiones para América y responsable global de Renta Variable.

14Jul

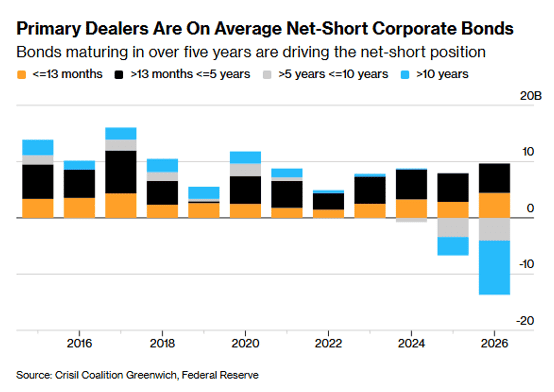
La banca de EEUU acumula la mayor posición corta neta en bonos corporativos jamás registrada, por encima de 4.000 millones$.

Miguel Ángel Valero

Dos datos a vigilar. La banca de EEUU acumula la mayor posición corta neta en bonos corporativos jamás registrada, por encima de 4.000 millones$. La interpretación de Zumitow es que están apostando dinero a que el crédito lo va a pasar mal y que cuando quien mueve el dinero se cubre así, hay que estar atentos.

El otro dato no es menos inquietante. Los inversores minoristas compran acciones al ritmo más lento en más de seis años, justo con la Bolsa pegada a máximos. El dinero de los particulares ha sido una de las gasolinas del rally de ésta. Cuando el inversor de a pie compra a saco, la Bolsa vuela. Pues el minorista acaba de levantar el pie del acelerador. El ritmo de compras minoristas cae a mínimos de más de seis años, el nivel más bajo desde el covid. Las acciones individuales sufren mucho mas que los ETF.

El ahorrador de EEUU ve la Bolsa cara, o está nervioso, y prefiere quedarse quieto. I todo al mismo tiempo. Menos manos comprando es menos empuje por debajo del precio. Si los grandes inversores tampoco tiran, al mercado le queda menos combustible para seguir subiendo. No es una señal de venta, pero sí un aviso de que la fiesta pierde bailarines, de que hay que extremar cautela con las inversiones más especulativas, y de que, sin flujo retail por debajo, las caídas de la Bolsa pueden ser más traumáticas.

Otro TACO de Trump en Ormuz

Trump no ayuda a recuperar la confianza en la Bolsa. Su penúltimo arrebato en el estrecho de Ormuz ha dejado en suspenso el Memorándum de Entendimiento, reactivando las hostilidades en la zona y restableciendo el bloqueo a buques iraníes. Además, en esta ocasión, el presidente estadounidense exige un 20% de la mercancía como compensación por protección, lo que equivale a unos 30 millones$ por travesía, frente a los aproximadamente 2 millones que demanda Irán. En este contexto, Abbas Araghchi –ministro de Exteriores y negociador del régimen iraní– ha señalado que la decisión del mandatario estadounidense resulta coherente, ya que los servicios de seguridad deben ser remunerados, utilizando este sorprendente posicionamiento para legitimar la práctica coercitiva aplicada por Irán en el estrecho. No obstante, ante la ausencia de mecanismos operativos para implementar este nuevo peaje, los buques que han transitado por la zona han reaccionado con escepticismo y, hasta el momento, no se ha materializado ningún cobro; todo queda, por ahora, en intenciones. Horas después, nuevo TACO de Trump, que daba marcha atrás al cobro de peaje en Ormuz.

Por otro lado, las tensiones regionales han vuelto a intensificarse, con ataques iraníes a bases estadounidenses en varios países del Golfo. EEUU ha reanudado los bombardeos, aunque de forma más contenida que en los ataques de marzo y abril, centrados principalmente en capacidades militares iraníes vinculadas al control del estrecho de Ormuz, evitando extender las operaciones al resto del territorio.

La reactivación del bloqueo vuelve a ejercer presión sobre el único factor que había logrado moderar al ala dura del régimen iraní Aunque Irán consiguió exportar 57 millones de barriles desde el inicio de la tregua, la interrupción de su capacidad petrolera amenaza con agravarse de nuevo, dañando una economía ya debilitada. Fue el presidente Pezeshkian quien trasladó al líder supremo el impacto negativo del bloqueo, logrando persuadir a los sectores más rígidos para aceptar el alto el fuego en junio, siempre condicionado al mantenimiento de sus aspiraciones de control sobre el estrecho. Sin embargo, alternativas como el desvío por Omán, así como los ataques a cargueros comerciales, han actuado como detonantes de este nuevo episodio de tensión.

El alto el fuego formaba parte de una fase de negociación en curso, pero la confianza se ha deteriorado más de lo previsto. Llevamos cuatro días con una paralización severa del tráfico registrado por transpondedores –4 buques ayer–, y la recuperación se frena. En Banca March mantienen "un sesgo relativamente optimista, considerando que esta nueva escalada no es sostenible y responde, una vez más, a la estrategia de tensar, negociar y desescalar a la que nos tiene acostumbrado la Administración estadounidense".

Mientras, DP World, el principal operador portuario de Dubai, estudia la construcción de un nuevo puerto en la costa oriental de Emiratos Árabes Unidos, en el golfo de Omán, con el objetivo de reducir la dependencia logística del estrecho de Ormuz. El proyecto contempla desarrollar una infraestructura en el emirato de Fujairah conectada por vía terrestre con Jebel Ali, el principal puerto de Dubai, permitiendo desviar parte del tráfico marítimo en caso de interrupciones en Ormuz.  

La iniciativa pone de manifiesto cómo la creciente incertidumbre en torno al estrecho de Ormuz está empezando a traducirse en decisiones estratégicas de inversión en infraestructuras. Más allá del impacto inmediato sobre los precios del crudo y los mercados financieros, las empresas logísticas y los operadores portuarios dan señales de adaptación de sus redes para mitigar el riesgo de interrupciones. En el caso de DP World, aunque Jebel Ali seguirá siendo su principal puerto logístico, el nuevo puerto reforzaría la capacidad de Emiratos Árabes Unidos para mantener el flujo comercial y reducir su exposición a posibles cierres o restricciones en una de las rutas marítimas más estratégicas del mundo. 

Fed: Warsh declara la guerra a la persistente inflación

El nuevo presidente de la Fed, Kevin Warsh, comparece ante el Comité de Servicios Financieros de la Cámara de Representantes y asegura que no tolerará una inflación persistente tras cinco años en los que los precios han crecido por encima de su objetivo del 2%: “Los miembros de nuestro comité no toleran una inflación persistentemente elevada. Y compartimos un firme compromiso con el restablecimiento de la estabilidad de precios. Queremos que el cambio de precios, el aumento de la inflación, sea más limitado”.

“Los 63 meses de inflación por encima del objetivo han sido una carga injusta. Ha sido un impuesto para el pueblo y las empresas estadounidenses. Planeamos eliminar ese impuesto. Eso significa que necesitamos un cambio de régimen en la política y una nueva consideración de las prácticas, algunas de las cuales han funcionado y otras no”, argumenta.

Para Warsh, EEUU se encuentra “en un punto clave de la historia”, y en este contexto “el objetivo número uno de la Fed es acertar con la política monetaria. Si acertamos con las políticas, y lo haremos, el repunte inflacionario de los últimos cinco años será cosa del pasado”. "La Reserva Federal puede y va a ofrecer estabilidad de precios. Contamos con las herramientas, tanto los tipos de interés como la política de balance, que pueden ayudarnos a lograr ese objetivo. Así que es una cuestión de compromiso, responsabilidad, herramientas”, añade.

Palabras que han hecho que el mercado anticipe una subida de tipos de interés antes de que termine el año, como mínimo, pese al buen dato de la inflación en junio (3,5%, 7 décimas menos, el primer descenso mensual desde 2020).

Oliver Wyman: Europa pierde impulso frente a Estados Unidos y China

Claro que en Europa tampoco están para tirar cohetes. El 39% de los líderes europeos del sector de bienes industriales no prevé un crecimiento del sector para el año en curso y un 10% considera que experimentará un estancamiento o incluso pérdidas de ingresos, según el informe The State of the Industrial Goods Sector, elaborado por Oliver Wyman.

El estudio alerta de un clima empresarial complicado en Europa, impulsado principalmente por la creciente incertidumbre geopolítica. Los ejecutivos han valorado la situación actual del entorno empresarial con una media de 5,4 sobre 10, frente al 6,5 del año anterior, siendo los directivos alemanes los más pesimistas, con una puntuación media de 5.

El análisis de Oliver Wyman muestra que las empresas registraron un crecimiento mucho más moderado de su valor de mercado en 2024, con un aumento de tan solo el 4%, muy por debajo de la media de los últimos diez años, situada en torno al 11%. Por el contrario, el índice MSCI Europe creció un 5%, mientras que el sector norteamericano de bienes industriales registró un aumento del 16% en capitalización bursátil, cuatro veces superior al de las empresas europeas. Las compañías chinas también superaron a Europa, con un incremento del 17%. En términos de crecimiento de ingresos, los fabricantes europeos se quedaron por detrás de sus homólogos norteamericanos y chinos, logrando un crecimiento del 2% frente al 6% y el 7%, respectivamente.

Los problemas geopolíticos siguen siendo el principal riesgo empresarial para los responsables europeos del sector de bienes industriales: un 83% lo considera ahora una amenaza, frente al 68% del año pasado. Otras preocupaciones incluyen la debilidad de la demanda o la recesión (63%) y el aumento de costes (58%). Las empresas europeas son especialmente vulnerables a los aranceles y las restricciones a la exportación, dado que generan el 63% de sus ingresos en mercados internacionales. Ante este escenario, el 33% de las empresas europeas planea otorgar mayor autonomía a sus organizaciones regionales, especialmente en la regionalización de ventas, servicios, producción (46%) y desarrollo (22%).

"El sector europeo de bienes industriales afronta otro año complicado debido a la incertidumbre derivada de las políticas comerciales y arancelarias, lo que lleva a los clientes a retrasar sus inversiones. A pesar de estos retos, se espera que la electrificación y la inteligencia artificial impulsen el crecimiento de los fabricantes de equipos en 2025, mientras que el interés por el sector de defensa también va en aumento", afirma Wolfgang Krenz, socio y responsable de Bienes Industriales en Oliver Wyman.

"Los fabricantes europeos de bienes industriales han logrado mantener, de media, sus márgenes EBIT a pesar de los desafíos del año pasado, lo que refleja una sólida gestión de costes y eficiencia operativa. Sin embargo, el retraso en el crecimiento del valor de mercado indica que el mercado sigue infravalorando al sector. Muchas empresas planean regionalizarse para acceder a mercados con mayor potencial de crecimiento como India y mejorar su resiliencia geopolítica, lo que tendrá un impacto sobre toda la cadena de valor. Reforzar la resiliencia financiera a través del capital y la liquidez también resulta clave, ya que pueden surgir nuevas tensiones geopolíticas y comerciales", añade Daniel Kronenwett, socio de Bienes Industriales en Oliver Wyman.

UBS: "mantener una cartera diversificada es fundamental"

Las tensiones entre Irán y EEUU se intensificaron aún más, con el ejército estadounidense llevando a cabo una tercera noche consecutiva de ataques. Las continuas hostilidades ponen de manifiesto la dificultad de alcanzar un acuerdo duradero entre Washington y Teherán y siembran dudas sobre el futuro del acuerdo de paz provisional firmado el mes pasado, cuyo objetivo era reabrir el estrecho y poner fin al conflicto en un plazo de 60 días. 

"Aun así, creemos que ambas partes siguen teniendo incentivos para evitar un retorno a una guerra a gran escala y esperamos que el sólido crecimiento de los beneficios empresariales y un contexto económico resiliente sigan respaldando a los mercados. Nuestra visión sigue siendo que la renta variable global tiene margen para seguir subiendo y esperamos que las rentabilidades de los bonos disminuyan a medida que los mercados reduzcan sus expectativas de un mayor endurecimiento de la política monetaria por parte de los bancos centrales. Para los inversores, mantener una cartera diversificada sigue siendo fundamental, y vemos formas adicionales de reforzar su resiliencia: considerar aumentar la exposición a una cesta amplia de materias primas, utilizar estrategias de preservación de capital para adoptar un posicionamiento más defensivo, incluir una asignación a inversiones alternativas, como los hedge funds", explican en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque los riesgos geopolíticos pueden seguir pesando sobre el sentimiento de mercado, creemos que una exposición amplia a materias primas, las estrategias de preservación de capital y determinados hedge funds pueden ayudar a que las carteras diversificadas resistan mejor la volatilidad a corto plazo". "La renta variable global continúa cerca de máximos históricos, aunque el comportamiento entre regiones divergió de forma significativa la semana pasada. El inicio de la temporada de resultados en Estados Unidos, junto con las principales publicaciones del sector de los semiconductores, pondrá a prueba si el crecimiento de los beneficios puede sostener un repunte más amplio del mercado. Seguimos manteniendo una visión positiva sobre la renta variable y recomendamos una exposición diversificada entre regiones y sectores.", añade.

"Aunque esperamos que el crecimiento de los beneficios empresariales continúe siendo sólido durante el segundo semestre de 2026 y a lo largo de 2027, los inversores deben tener en cuenta que tanto éstos como la inversión en IA (capex) probablemente comenzarán a moderarse", avisa David Lefkowitz, Head of US Equities.

Banor prefiere empresas no endeudadas

Poe su parte, los analistas de Banor creen que en el segundo semestre de 2026 la economía continuará creciendo a buen ritmo y favorecerá la tendencia alcistas de las bolsas. Sin embargo, irán apareciendo crecientes señales de desequilibrio por la combinación de factores como los sólidos fundamentales de las empresas, las valoraciones elevadas, y la mayor absorción de liquidez. 

En este escenario esperado para la segunda mitad del año, Banor prefiere acciones de compañías con sólidos fundamentales no endeudadas, y una mayor diversificación geográfica para aprovechar la posible rotación fuera del mercado USA. Como sector con mayor potencial, opta por el sector Defensa en Europa. En renta fija, bonos del sector bancario de alta calidad, porque se espera un aumento del coste de capital para las empresas que favorece a los emisores del sector financiero, mientras que perjudica a emisores del sector industrial. 

12Jul

A pesar de su mala evolución reciente, la tesis de inversión a largo plazo sigue intacta y encuentra un pilar fundamental en el comportamiento de los bancos centrales, cuya tasa de acumulación promedio se ha duplicado en los últimos cuatro años hasta las 1.000 toneladas anuales frente a una media de 500 toneladas de la década anterior.

Miguel Ángel Valero

JPMorgan Chase & Co. apunta a que el oro llegará a los 4.500$ al final de 2026. Esto significa que enfría la fiebre del oro, que ya no ve tanto empuje en la demanda de los grandes compradores. Ahora calcula que el oro tocará los 4.300$ por onza en el tercer trimestre y los 4.500 en el cuarto. El 9 de junio, hablaba de 6.000$ antes de final de año. El gran riesgo para esa previsión está en la Reserva Federal. Si la inflación vuelve a dar guerra y llegan subidas de tipos antes de lo esperado, el oro perdería brillo frente a los activos con rentabilidad. Aun así, JPMorgan mantiene una visión alcista para 2027 gracias a las compras de los bancos centrales y a la demanda física. 

Por su parte, la plata podría moverse entre 60$ y 65 por onza. El platino rondaría los 1.800$ a finales de 2026 y los 1.950 en 2027, mientras el paladio cerraría 2026 cerca de 1.350$ y promediaría 1.300 en 2027.

El House View de Banca March apunta que, al cierre de junio, el mercado del oro encadenaba su cuarto mes consecutivo de retrocesos, acumulando una contracción del 4,5% en el año. Destaca el persistente repunte de los tipos de interés reales que eleva el coste de oportunidad de mantener activos refugio como el oro, que no generan rendimientos periódicos. En paralelo, la fortaleza reciente del dólar ha actuado como un claro catalizador bajista, al encarecer de forma automática el oro para los inversores que operan con otras monedas, comprimiendo así la demanda internacional. Esta confluencia de factores ha forzado la toma de beneficios que, lejos de quebrar los fundamentales del activo, ha generado un ajuste cíclico en las valoraciones.

Por eso, recomienda comprar oro tras la corrección. Su escasez física y el respaldo institucional ayudarán a su recuperación. A pesar de su mala evolución reciente, la tesis de inversión a largo plazo sigue intacta y encuentra un pilar fundamental en el comportamiento de los bancos centrales, cuya tasa de acumulación promedio se ha duplicado en los últimos cuatro años hasta las 1.000 toneladas anuales frente a una media de 500 toneladas de la década anterior. 

Los últimos datos agregados del sector revelan además un componente operativo clave: ante el complejo escenario macroeconómico actual, el 76% de las instituciones monetarias ya gestiona el oro de forma totalmente segregada del resto de sus reservas de divisas, consolidándolo como un activo estratégico y de mitigación de riesgos de primer orden. 

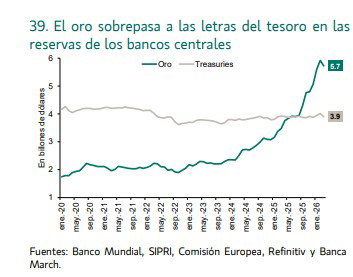
Esta tendencia es liderada por los mercados emergentes, donde un récord del 45% prevé aumentar sus reservas propias en los próximos meses. Este intenso posicionamiento institucional ha provocado además que la ponderación del oro en los balances oficiales llegue a superar la tenencia acumulada de letras del Tesoro estadounidense. 

El ejemplo más evidente es el Banco Popular de China: aceleró sus compras en mayo sumando 10 toneladas métricas –su mayor adquisición mensual desde diciembre de 2024–, superando las 8 toneladas de abril. Con ello, en mayo de 2026 alcanza las 25,2 toneladas, un notable incremento frente a las 16,8 toneladas registradas en el mismo periodo de 2025. 

Por el lado de la oferta, el soporte fundamental del oro se ve reforzado por una creciente asimetría entre la extracción y las reservas disponibles. La industria minera global afronta severas limitaciones estructurales para expandir su producción, debido a que la tasa de éxito en las fases de exploración se ha desplomado en el último lustro; de hecho, desde 2020 solo se han registrado seis descubrimientos que superen el umbral de los dos millones de onzas, lo que supone apenas la mitad de la media histórica de 11,6 hallazgos.

Este escenario de escasez geológica coincide, además, con un punto de inflexión monetario, ya que el consenso de mercado está descontando un sesgo de la Fed excesivamente restrictivo. En este sentido, las presiones inflacionarias remanentes forzarán un sesgo más neutral, lo que impedirá que las tasas de interés de referencia suban tanto como anticipan las curvas de futuros. Este freno en el endurecimiento monetario actuará como un techo efectivo para el rendimiento de los bonos soberanos, limitando de forma directa el repunte de los tipos de interés reales y despejando el camino para una recuperación en la cotización del oro. 

10Jul

Se espera que el S&P 500 dispare sus beneficios del segundo trimestre un 23,4% interanual, y que el sector tecnológico dispare sus beneficios un 65%. Pero el coste de financiar posiciones en renta variable vía repo se disparó a 200 puntos básicos sobre los fondos federales el 26 de junio, máximo desde diciembre de 2024. Y seguirá subiendo.

Miguel Ángel Valero

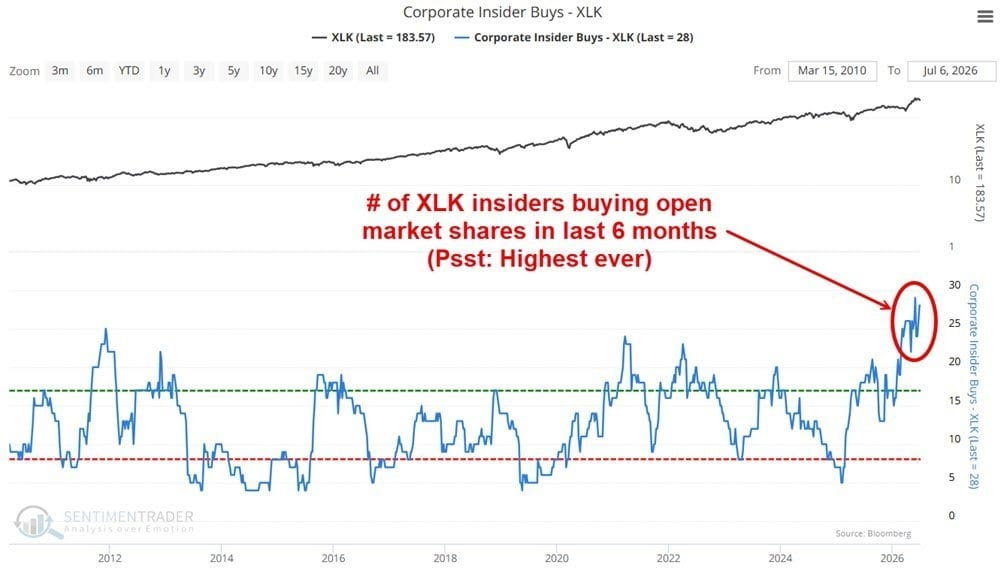
Los directivos de las empresas suelen ser los que conocen mejor sus posibilidades. Por eso, los que trabajan en el sector tecnológico compran acciones de sus propias empresas al ritmo más rápido de la historia. Cuando los que mandan meten su propio dinero, suele ser buena señal. Y el contraste no puede ser mayor: justo después del batacazo reciente de los chips.

Claro que se espera que el S&P 500 dispare sus beneficios del segundo trimestre un 23,4% interanual, muy por encima del 15,2% que se estimaba en enero. En seis meses han mejorado las expectativas ocho puntos largos. El motor es la inteligencia artificial (IA). Se calcula que el sector tecnológico dispare sus beneficios un 65% interanual, tirando él solo de casi todo el índice. Pero ahí está el peligro: expectativas tan elevadas dejan cero margen para fallar. Cuando el consenso del mercado ya da por hecho un trimestre espectacular, una empresa puede publicar buenos resultados y aun así caer, porque "bueno" no es lo mismo que "lo esperado". En Zumitow recomiendan: "Si llevas tecnológicas o un indexado al S&P, vas cargado de esas expectativas. En un mercado tan tenso, un fallito puede tumbar la acción. Los sectores más abarrotados (semis, megacaps) son los que más pueden doler".

Porque otro dato suscita preocupación: el coste de financiar posiciones en renta variable vía repo se disparó a 200 puntos básicos (pb) sobre los fondos federales el 26 de junio, máximo desde diciembre de 2024. Debajo del récord del S&P está el mercado repo, donde los inversores toman dinero prestado a corto plazo poniendo activos como garantía para comprar más acciones. 

El 26 de junio ese coste de financiación se disparó a 200 puntos básicos por encima del tipo de la Fed, lo más alto desde diciembre de 2024. Luego ha bajado a 89, pero Morgan Stanley avisa de que el repunte volverá en el próximo cierre de trimestre en septiembre, cuando los bancos cuadran balance y sale menos dinero al mercado. 

Esto significa que buena parte del rally de la Bolsa va apalancada, comprada con dinero prestado, destacando los ETF que invierten en empresas fabricantes de chips. Si prestar ese dinero se encarece, el que va largo con deuda se lo piensa dos veces y suelta las apuestas más calientes. Es el fontanero enseñándote una fuga justo debajo de los máximos. Atención cuando el mercado sube con volumen apalancado: un encarecimiento del repo suele preceder a sacudidas en lo más especulativo, semiconductores, empresas de pequeña capitalización pero sobrecalentada, y cripto. "Alcista para la cautela, bajista para el apalancamiento alegre", avisan en Zumitow.

Pero la fiesta de la IA sigue. Meta arranca en septiembre la producción de "Iris", su chip de IA de diseño propio, para duplicar su potencia de cálculo hasta 14 gigavatios el año que viene. Lo diseña con Broadcom y lo fabrica TSMC. El objetivo: depender menos de Nvidia y AMD.

Cerebras Systems sube un 11% tras anunciar el desembarco en Europa. La empresa de infraestructura de IA construirá su primer centro de datos en la UE a final de año y espera llegar a 2.000 megavatios de capacidad en 2027. 

Micron Technology mejora su cotización un 7% después de revelar que invertirá hasta 3.000 millones$.

Mientras, el enésimo volantazo de Trump. Tras las escaramuzas en el estrecho de Ormuz y las declaraciones sobre la OTAN, las tensiones en torno al acuerdo con Irán se han disipado rápidamente. Las autoridades estadounidenses han confirmado que las conversaciones técnicas continúan entre ambas partes, a la espera del reinicio de las negociaciones políticas la próxima semana. Además, el reciente repunte de las hostilidades no parece haber alterado los planes de negociación. Por otro lado, las amenazas dirigidas contra España han quedado en nada, ya que no se ha puesto en marcha ningún procedimiento para restringir el comercio con la península.

UBS: inversión en IA selectiva, activa y diversificada

Los rendimientos de los bonos globales cayeron el jueves 9 de julio, incluso mientras Irán y EEUU continuaban intercambiando ataques. Un funcionario estadounidense señaló que las conversaciones técnicas entre ambas partes prosiguen, y que EEUU sigue comprometido con encontrar una solución con Irán. Aun así, el rendimiento del bono del Tesoro estadounidense a 10 años ha subido 17 pb en las últimas dos semanas, y el rendimiento del Bund alemán a 10 años es 20 pb superior al de hace quince días. Las actas de la reunión de junio del Comité Federal de Mercado Abierto (FOMC), que reflejaron una creciente preocupación por la inflación, también pusieron de relieve la inquietud de los inversores ante unas políticas monetarias más restrictivas por parte de los bancos centrales.

"Seguimos esperando que los rendimientos de los bonos desciendan a medida que avance el año, y creemos que los niveles actualmente elevados ofrecen una oportunidad para asegurar unos ingresos de cartera atractivos. Los precios del petróleo deberían mantenerse por debajo de los máximos propios de tiempos de guerra. La inflación debería moderarse en los próximos meses. La valoración actual del mercado sobre las políticas de los bancos centrales sigue siendo demasiado restrictiva", insisten en UBS.

Mark Haefele, Director de Inversiones (CIO) de UBS Global Wealth Management, afirma: "Aunque la volatilidad de los rendimientos podría mantenerse elevada a corto plazo, consideramos que la reciente caída en los mercados globales de bonos representa una oportunidad para que los inversores aseguren rendimientos atractivos. Preferimos los bonos de calidad denominados en dólares estadounidenses y libras esterlinas con vencimientos de corto a medio plazo, y vemos valor en bonos europeos seleccionados de mayor vencimiento".

"Es probable que la IA siga siendo un tema de inversión estructural, respaldado por una adopción creciente, mejores modelos y un continuo crecimiento de la inversión en infraestructura. Sin embargo, tras el fuerte repunte, aumentan las exigencias de disciplina de capital y la sensibilidad a las valoraciones. Los inversores deberían mantenerse invertidos, pero actuar de forma selectiva y activa, y diversificar adecuadamente", opina Michael Bolliger, Director de Inversiones para Suiza.

"De cara al futuro, un área clave de atención es el valor a largo plazo de los semiconductores, los principales impulsores del comportamiento del mercado este año. Como ha ocurrido en otros sectores como el automovilístico, las telecomunicaciones, la electrónica y el software, podrían surgir nuevos competidores que ofrezcan tecnologías similares a menor coste o soluciones innovadoras como la computación cuántica, lo que podría dar lugar a un cambio de paradigma", apunta Matteo Ramenghi, Director de Inversiones para Italia.

18Jun

Trump ha decidido retirarse a tiempo del conflicto con Irán y mantener contenida su pérdida de popularidad a menos de cinco meses de las elecciones de medio mandato.

Miguel Ángel Valero

Anthropic y Google han propuesto en la cumbre del G7 la creación de una coalición liderada por EEUU para establecer normas y estándares en el desarrollo de la inteligencia artificial (IA). A la reunión, celebrada a puerta cerrada, asistieron jefes de Estado —entre ellos Donald Trump— junto con directivos de las principales compañías tecnológicas, incluidos Meta y OpenAI.

Trump asegura que las negociaciones con Anthropic para restablecer el acceso a sus modelos más avanzados “van bien”. La semana pasada, el Gobierno estadounidense impuso controles a la exportación de los dos modelos más recientes de la compañía —Fable 5 y Mythos 5— por motivos de seguridad nacional. Como consecuencia, Anthropic suspendió el acceso global a estos sistemas el viernes 12 de junio, lo que ha intensificado el debate internacional sobre el acceso equitativo a la IA y la necesidad de coordinación entre países.

"Si bien las megacaps tecnológicas han impulsado las ganancias de los índices, la historia muestra que los períodos de concentración extrema pueden conllevar riesgos; se recomienda a los inversores vigilar posibles señales de deterioro en la eficiencia del capital y considerar el reequilibrio de sus carteras para evitar una exposición excesiva", señala Matteo Ramenghi, Chief Investment Officer Italia en UBS Global Wealth Management.

Mientras tanto, Jabil facturó 8.750 millones$ en su tercer trimestre fiscal, un 11,8% más que hace un año, con un beneficio por acción de 3,16$ cuando el mercado esperaba 3,1. El objetivo para todo el año sube a 12,7$ por acción y 35.000 millones en ventas. La demanda de centros de datos para IA es "extremadamente fuerte".

Amazon se enfrenta a una demanda de la FTC por sus prácticas en publicidad digital. Los reguladores llevan meses investigando y la cifra potencial en multas podría alcanzar miles de millones de dólares. La compañía ya tiene abiertos varios frentes con la agencia antimonopolio de EEUU. Además, afronta una situación incómoda: las ventas minoristas en EEUU suben un 0,9% en mayo, casi el doble de lo previsto, pero el ahorro se desploma a mínimos de cuatro años. El consumidor aguanta, pero lo está haciendo tirando de la hucha, que baja al 2,8% del PIB según la Fe de Atlanta. Para Zumitow, la caída del ahorro es señal de agotamiento futuro y recomienda vigilar Amazon, Home Depot, Target, Capital One y Synchrony, y otros bancos que se basan en el crédito de consumo.

TACO de Trump con Irán

Trump lo ha vuelto a hacer. Como ya nos tiene acostumbrados, el presidente norteamericano ha decidido retirarse a tiempo y mantener contenida su pérdida de popularidad a menos de cinco meses de las elecciones de medio mandato. Un día antes de lo previsto, Irán y EEUU han firmado electrónicamente un acuerdo provisional de 14 puntos, que abre un periodo de 60 días para negociar los términos definitivos. 

Entre los aspectos más relevantes destacan:

  • Cese de las operaciones militares en todos los frentes, incluido Líbano. Algo que no ha gustado nada a Israel
  • Levantamiento del bloqueo marítimo por ambas partes.
  • Inicio de negociaciones entre Irán y Omán para definir la futura “gestión” del estrecho de Ormuz.
  • Retirada de las sanciones estadounidenses y liberación de activos iraníes congelados.
  • Compromiso de Irán de no desarrollar ni adquirir armamento nuclear.•
  • Participación de EEUU, junto con socios regionales, en un plan de reconstrucción de Irán de al menos 300.000 M$.

Más allá de las declaraciones triunfalistas de ambas partes, el balance económico del conflicto es claro: mayor presión en los precios y un deterioro del crecimiento global. La eventual introducción de un peaje en el estrecho de Ormuz por parte de Irán y Omán es una clara muestra de que todos salen peor parados de este enfrentamiento. 

Con todo, y al margen del ruido político, la economía global se ha mostrado resiliente ante un shock energético sin precedentes cercanos, que de un día para el otro interrumpió la circulación de casi 20 millones de barriles de petróleo diarios. En este contexto, el ciclo seguirá avanzando, si bien a un ritmo más moderado y con la inversión como protagonista. En materia de inflación, los efectos de segunda ronda permanecen contenidos por el momento, por lo que será determinante una rápida normalización del tráfico energético –condicionada a la retirada de minas en la zona, que en principio llevará alrededor de 30 días– para evitar su transmisión al resto de componentes.

11Jun

Según Bank of America, 7 de los 10 indicadores clásicos de techo de mercado han sido activados este mes. Cuando esto ha ocurrido en el pasado, el mercado ha tenido problemas a doce meses.

Miguel Ángel Valero

EEUU ha lanzado ataques contra Irán por segundo día consecutivo. En medio del vaivén de declaraciones del presidente estadounidense, resulta difícil seguir el hilo, lo que pone de manifiesto su urgencia por alcanzar una tregua que no solo depende de él. El martes, Trump aseguraba que las negociaciones estaban en la fase final para lograr un “muy buen acuerdo” y reabrir el estrecho en cuanto se firmara, algo que situaba en “dos o tres días”. Sin embargo, pocas horas después, Washington respondió militarmente tras acusar a Irán de haber derribado un helicóptero estadounidense que patrullaba la zona. El ejército estadounidense confirmó que sus cazas atacaron defensas aéreas iraníes, estaciones de control terrestre y radares cerca del estrecho de Ormuz. Por su parte, Irán respondió con drones y misiles contra bases estadounidenses en Baréin y Jordania. A este intercambio de ofensivas se sumaron las advertencias de Trump, que volvió a amenazar con intensificar los ataques como medida de presión para forzar un acuerdo: “deben firmarlo; es un buen acuerdo”. El ejército estadounidense ha lanzado nuevas operaciones de “autodefensa adicional” contra sistemas de vigilancia dirigidos, instalaciones de defensa aérea y redes de comunicaciones.

Mientras, los inversores extranjeros retiraron 26.600 millones$ netos de bonos y Bolsas emergentes en mayo. En abril parecía que los mercados emergentes habían cogido carrerilla. En mayo, el guion cambió de golpe, y en 30 días el flujo pasó de máximo positivo a mínimo negativo. El detonador fue la caída de la Bolsa de Corea del Sur un 6% en una sesión, el peor registro en meses, arrastrada por la inflación de EEUU  y la tensión en el Estrecho de Ormuz. El efecto se extiende. Los índices de mercados emergentes (EEM, VWO) cayeron entre un 3% y un 5% en mayo. Y los spreads de crédito emergente se ampliaron por primera vez desde enero. El dólar fuerte más subida de tipos más tensión geopolítica es la receta perfecta para que el capital huya de emergentes. Con el IPC americano alto en junio, la segunda oleada de salidas puede ser mayor.

Otro dato suscita alarma. Según Bank of America, 7 de los 10 indicadores clásicos de techo de mercado han sido activados este mes. Cuando esto ha ocurrido en el pasado, el mercado ha tenido problemas a doce meses. "Combínalo con el Hindenburg Omen activado tres días seguidos y el margin debt en el segundo nivel más alto de la historia. Ojito con la cartera", advierten en Zumitow.

La inflación se acelera en EEUU, pero los efectos de segunda ronda siguen contenidos. En mayo el IPC avanzó un 4,2% interanual, su mayor ritmo de crecimiento desde 2023 y una aceleración de cuatro décimas frente al mes anterior. La inflación es ahora 1,5 puntos superior a la de diciembre de 2024 (+2,7% interanual). Sin embargo, este rápido aumento de la inflación en los primeros cinco meses del año, por el momento, está muy concentrado en los precios de la energía que explicaron 1,4 puntos del incremento: el 93% del repunte visto desde finales del año pasado se debe a los mayores costes energéticos que está sufriendo la economía tras el inicio del conflicto con Irán. La tasa subyacente (que excluye alimentos y energía) aumentó una décima en mayo hasta el +2,9% interanual, pero un crecimiento de los precios que se sitúa en un nivel similar al promedio registrado durante todo el año pasado.

El dato de inflación de mayo refleja que las tensiones a corto plazo generadas por la subida de los costes energéticos continúan intensificándose, si bien la nota alentadora vino de que los impactos indirectos y posibles efectos de segunda ronda sobre el resto de los precios se mantienen contenidos. De cara a los próximos meses habrá que acompañar tres vectores, dos que podrían tensionar la inflación y uno que debería moderarse: en primer lugar, una transmisión retardada del encarecimiento de los fertilizantes a las próximas cosechas tensionará los precios de los alimentos y, por otro lado, la fortaleza del empleo podría volver a impulsar mayores salarios. Frente a ello, el crecimiento de los alquileres imputados medidos en el IPC debería tender a los precios reflejados por otros indicadores privados y al menos moderar su avance.

El consumidor norteamericano percibe que la gasolina se disparó un 7% en un mes y un 40,5% en un año. La Fed está atada de pies y manos: los futuros dan ya un 60% de probabilidad de subida de tipos en octubre.

En este contexto, llaman la atención dos decisiones de la automoción:

  • Porsche confirma por boca de su CEO que el 911 nunca será totalmente eléctrico. La firma apuesta por mantener el motor de combustión con opción híbrida en su buque insignia. Mensaje a inversores: la electrificación total tiene límites en el nicho premium.
  • General Motors abandona los planes de producir baterías LFP para sus coches eléctricos y apuesta por la química LMR. Las baterías LFP, litio-hierro-fosfato, son más baratas, más seguras y más fáciles de escalar. Son las favoritas de los fabricantes chinos y la razón por la que sus coches eléctricos pueden costar 20.000 dólares menos. GM llevaba años trabajando en montarlas en EEUU y ahora lo cancela, y apuesta por las LMR, litio-manganeso-rico. La tecnología almacena más energía por kilo pero es más compleja y aún no escala a costes competitivos. La fábrica de Tennessee, que iba a producir LFP  en 2027, solo hará baterías para almacenamiento energético. General Motors se aleja de la ruta más rápida al vehículo eléctrico barato y asequible. Algo que beneficia a los proveedores de manganeso y a CATL y los fabricantes asiáticos de LMR. Mientras tanto, Ford, Tesla y Rivian siguen con LFP y aprietan en precio. 

UBS: la Fed descarta bajadas de tipos

"Creemos que los combustibles fósiles, incluido el petróleo crudo, seguirán siendo probablemente una parte importante de la combinación energética mundial durante algún tiempo. Dicho esto, su cuota de mercado global irá cediendo progresivamente terreno a las fuentes de energía renovable, mientras que la demanda de petróleo, en nuestra opinión, seguirá aumentando hasta la década de 2030", opina Giovanni Staunovo, Estratega de UBS Global Wealth Management.

"El balance de riesgos al alza sobre la inflación está evolucionando en lugar de disiparse. Si bien las presiones relacionadas con los aranceles están mejorando, los factores energéticos y geopolíticos, así como la dinámica de la demanda vinculada a la IA, siguen siendo fuentes activas de presión inflacionista al alza. En este contexto inflacionario y ante la reciente estabilización de la tasa de desempleo, es probable que la Fed adopte una postura más restrictiva a corto plazo. Esperamos que la reunión de junio incluya la eliminación del sesgo acomodaticio y un desplazamiento del gráfico de puntos de 2026 hacia ninguna bajada de tipos, con el inicio del ciclo de relajación retrasado ahora hasta marzo de 2027", señala Andrew Dubinsky, Economista.

Metagestión opta por empresas con dividendos atractivos

La gestora española independiente especializada en renta variable Metagestión, que acaba de cumplir 40 años, cree que los sectores financiero, utilities y consumo básico son los que tienen un mayor potencial para inversores que aspiran a lograr retornos estables y atractivos a través de una estrategia enfocada en compañías con una atractiva política de retribución al accionista. Ve el mayor potencial en valores como BBVA y Poste Italiane en el sector financiero, Iberdrola y Engie en utilities, y Coca Cola en consumo básico. Compañías que remuneran a sus accionistas en forma de dividendos o recompras de acciones de un modo consistente y estable en el tiempo, que presentan sólidos balances, con flujos de caja recurrentes, y están lideradas por un management disciplinado en la asignación de capital. 

Los analistas de Metagestión creen que va a llegar una fase de corrección al mercado, que por ahora no se ha producido. Motivo por el cual adoptan un posicionamiento en las carteras de los fondos más defensivo, seleccionando compañías que ofrecen valoraciones atractivas y que, potencialmente, podrían verse beneficiadas en caso de materializarse dicha corrección. 

Metagestión escoge para esta estrategia, a través de una gestión activa e independiente, empresas con negocios operativos saneados, que sean capaces de generar beneficios recurrentes y elevado flujo de caja libre, sin comprometer la solidez de sus balances. Compañías que reparten dividendos no como consecuencia de aumentar su carga de deuda financiera, sino porque tienen negocios estables y aportan valor a sus accionistas.

25May

Los impagos en cuentas de tarjeta de crédito con más de 90 días de retraso han subido en EEUU al 13,1%, el nivel más alto desde 2011 y rozando los máximos históricos. Y pueden anticipar descensos en los beneficios de los bancos. Mientras, China frena la inversión minorista en el extranjero.

Miguel Ángel Valero

A punto de cumplirse los tres meses desde el inicio del conflicto con Irán y coincidiendo con la celebración del Memorial Day en EEUU –el Día de los Caídos y una fecha que habitualmente se asocia con el inicio de la temporada de vacaciones de verano en el país–, se abre la puerta a un principio de acuerdo que permitiría reabrir inmediatamente el paso marítimo por Ormuz y con ello, comenzar a descongestionar la oferta global de crudo y gas. 

Por eso la semana da sus primeros pasos con un tono de optimismo, con el precio del crudo bajando con intensidad en los mercados globales –el barril de Brent retrocede más de un 4% y se sitúa por debajo de los 100$, mínimos del último mes– mientras que las Bolsas cotizan con subidas por encima del 1%. 

Ahora bien, pese a los mensajes de optimismo que dan por hecho que el anuncio oficial es cuestión de días, lo cierto es que el acuerdo no está cerrado aún y el propio presidente Trump ha lanzado sus frecuentes mensajes contradictorios este fin de semana: el sábado daba prácticamente por hecho el acuerdo, unas optimistas expectativas que enfrió el domingo, llegando a señalar que el tiempo corría ahora a favor de EEUU.

Por el momento, todo indica a que habría un borrador de acuerdo que incluiría un alto el fuego de 60 días mientras se negocia un acuerdo permanente. Por tanto, es un acuerdo en dos tiempos: de forma inmediata se trata de conseguir liberar el paso de buques por Ormuz y para ello lo primero sería desminarlo, mientras que EEUU levantaría el bloqueo naval y otorgaría un alivio parcial de sanciones sobre las exportaciones de petróleo. La segunda parte y para la que se concederá más tiempo –se habla de entre dos y tres meses– sería conseguir avanzar en las negociaciones más técnicas y, sobre todo, acordar los detalles en torno al programa nuclear iraní, el futuro de su arsenal militar y de los activos iraníes congelados en el extranjero. Cuestiones más complejas en las cuales las posturas todavía estarían alejadas.

Una nueva semana clave para conseguir desbloquear el paso por Ormuz y con ello liberar el flujo de energía global, tratando así de evitar mayores daños de los ya realizados al crecimiento mundial. No obstante, aunque se logre el acuerdo, reparar los activos energéticos dañados durante el conflicto y devolver la producción a los niveles previos no será inmediato, a lo que se une que las aseguradoras y armadores necesitarán confirmar cierta estabilidad en la región antes de retomar con total normalidad sus operaciones. El precio del crudo no volverá a niveles previos a la guerra en el corto plazo, sobre todo teniendo en cuenta que veremos una mayor demanda dada la necesidad de recomponer las reservas de crudo.

Grant Thornton: las empresas temen más encarecimientos de materias primas

En cualquier caso, la guerra en Oriente Medio lastra las perspectivas de las empresas. Tras el impulso registrado a finales de 2025, las empresas medianas afrontan el nuevo ejercicio con un descenso generalizado de sus expectativas y un repunte de las barreras de crecimiento.En este sentido, según la última edición —referente al primer trimestre de 2026— del International Business Report, un informe elaborado por Grant Thornton, el coste de las materias primas se establece la mayor barrera de crecimiento para las empresas españolas.

El 46,1% de los directivos nacionales se muestran preocupados por el encarecimiento de materias primas como el petróleo, que ha pasado del entorno de los 70$ el barril de Brent a los 100 en apenas unos meses. Solo la preocupación por la burocracia alcanza esas cifras. A nivel global, la preocupación por el coste de las materias primas es incluso mayor, y afecta al 51,3% de los empresarios. Desde el punto de vista europeo, este porcentaje se rebaja al 42,1%.

El cierre del estrecho de Ormuz, una de las rutas estratégicas más importantes para el suministro energético mundial, ha provocado una reacción inmediata en los mercados internacionales, impulsando al alza el precio del petróleo y reavivando las tensiones sobre la seguridad energética global. Un shock energético que ha tenido un impacto directo para las empresas medianas.

La preocupación por los costes energéticos aumenta con fuerza (52%) y el precio de la energía se erige ya como la principal barrera de crecimiento para las empresas medianas.

"El middle-market se enfrenta a un nuevo desafío geopolítico. Factores como los costes energéticos o la parálisis del comercio marítimo son percibidos ya por las empresas medianas como claros frenos a su crecimiento”, destaca Ramón Galcerán, presidente de Grant Thornton España.

Más allá de los costes energéticos, las empresas medianas se muestran preocupadas por el convulso escenario geopolítico que se presenta tras el estallido del conflicto en Oriente Medio. Tras caer con fuerza a finales de 2025, la preocupación geopolítica vuelve a crecer y afecta al 50,9% de los empresarios a nivel mundial. En España, el resultado es más moderado (43,3%), aunque también registra un aumento de más de tres puntos respecto al trimestre anterior. De igual forma, también crece la incertidumbre económica a nivel global (57,4%), mientras que en la UE y España se mantiene estable (50,6% y 45,7%, respectivamente).

Como resultado, la confianza respecto a la evolución de la economía cae con fuerza. El 68,4% (–5,2 puntos) de los empresarios a nivel global se muestran optimistas respecto al futuro económico; en España, el porcentaje es del 58% (–4 puntos); en la UE, del 57,2% (–3,7 puntos).

El middle-market también rebaja sus propias expectativas de crecimiento. Las empresas españolas recortan su previsión de aumentar ingresos (del 61,6% al 56,7%), mejorar su rentabilidad (del 57,6% al 51,8%), ampliar su plantilla (del 51% al 44,9%) e implementar mejoras salariales por encima de la inflación (del 20% al 14,7%).

Las consecuencias del conflicto bélico de Oriente Medio todavía son desconocidas para la empresa española. Por el momento, la economía global muestra cierto aguante. Las previsiones de crecimiento han pasado del 3% al 2,6% por este conflicto. Pero un análisis elaborado por Oxford Economics para Grant Thornton considera que estas previsiones mejorarán en cuanto se abra el tráfico en el Estrecho de Ormuz. La inflación, en cambio, será más resistente. La previsión ahora es una subida global de precios del 4% para 2026, siete décimas más que antes del estallido de la guerra.

Europa será una de las regiones más expuestas al impacto del encarecimiento energético y de las disrupciones logísticas derivadas del conflicto, debido a su elevada dependencia de las importaciones energéticas que transitan por esta ruta estratégica. El escenario contempla un petróleo Brent por encima de los 110$ por barril durante buena parte de 2026, pudiendo no descender hasta los valores anteriores hasta 2028, así como un aumento de los costes del gas, transporte y materias primas, factores que ya están comenzando a trasladarse a las expectativas empresariales. En este contexto, las compañías europeas y españolas afrontan un entorno de mayor cautela, marcado por la volatilidad, el debilitamiento de la demanda y la incertidumbre sobre la evolución del comercio internacional y de las cadenas de suministro.

En este contexto, el 49% de las empresas españolas reconoce que subirá precios durante el próximo año. Y el 39,2% espera ya un frenazo de la demanda en los próximos meses, ocho puntos más respecto al trimestre pasado. En este sentido, instituciones como Funcas ya han advertido de que los carburantes, la electricidad y los alimentos frescos, que aglutinan el 15% de la cesta de la compra de los hogares, son los responsables de la nueva ola inflacionista.

A nivel global, el 49,3% de los directivos esta desaceleración de la demanda. En Europa, este indicador se sitúa en línea con el resultado español, en el 38,4%. El 35,5% de los empresarios españoles se muestra preocupado por esta desaceleración en la actualidad, lo que supone casi dos puntos más que el trimestre anterior.

En paralelo, se observa una pérdida de dinamismo en la internacionalización. Las exportaciones y los ingresos procedentes de mercados exteriores se mantienen estables a nivel global, pero en España vuelven a caer. Las expectativas de aumentar ventas al exterior caen dos puntos, hasta el 41,2%. Además, la previsión de aumentar mercados se desploma hasta el 34%, el peor dato de la serie. Todo ello refleja un entorno internacional más complejo y menos favorable para la expansión empresarial de las empresas españolas.

Pablo Azcona, socio del área Fiscal de Grant Thornton, destaca que “la guerra de Irán representa un nuevo desafío para la internacionalización de las empresas medianas. Sin embargo, nuestras empresas ya han demostrado en el pasado su resiliencia y capacidad para sobreponerse a estos obstáculos”.

KLN: más flujos comerciales con Oceanía y Latinoamérica

Por otra parte, los grandes acuerdos comerciales previstos para 2026 están redefiniendo el mapa logístico global y abriendo nuevas oportunidades para las empresas europeas en un contexto marcado por la incertidumbre arancelaria, las tensiones comerciales internacionales y la necesidad de diversificar mercados. En este escenario, KLN Iberia considera que tanto la reciente culminación del Acuerdo de Libre Comercio entre la Unión Europea y Australia como la entrada en vigor del acuerdo UE–Mercosur impulsarán de forma significativa los flujos comerciales entre Europa y las áreas de Oceanía y Latinoamérica.

La compañía señala que el actual entorno de incertidumbre arancelaria ya está elevando los costes de cumplimiento, las revisiones de origen preferencial y la complejidad de la planificación aduanera, obligando a muchas empresas a revisar cadenas de suministro, diversificar mercados y reforzar la clasificación arancelaria para minimizar riesgos fiscales Además, las tensiones comerciales con EEUU están generando un rediseño de rutas de suministro para evitar posibles derechos adicionales, mientras aumentan las reclamaciones vinculadas a devoluciones de aranceles derivadas de errores en clasificación, valoración aduanera, origen declarado o aplicación incorrecta de preferencias arancelarias..

“Las empresas están entendiendo que la logística y la estrategia aduanera ya no son únicamente un soporte operativo, sino un elemento clave de competitividad. Una planificación eficiente impacta directamente en costes fiscales, tiempos de despacho, acceso a mercados y resiliencia operativa”, señalan desde el grupo especialista en logística Integral y transporte internacional de mercancías. Los sectores más expuestos a este nuevo escenario son automoción, agroalimentario, acero, tecnología industrial y bienes de consumo, especialmente por su dependencia de cadenas globales y su sensibilidad a cambios regulatorios, normas de origen y medidas antidumping.

Uno de los hitos comerciales más relevantes de 2026 ha sido la culminación del Acuerdo de Libre Comercio entre la Unión Europea y Australia, anunciada en marzo tras casi una década de negociaciones. El acuerdo elimina prácticamente el 100% de los aranceles sobre las exportaciones europeas hacia Australia y reduce significativamente las barreras comerciales, facilitando el acceso a un mercado estable y estratégico para compañías europeas de sectores como maquinaria, automoción, productos químicos, bienes de consumo y alimentación. KLN considera que este nuevo escenario generará un incremento de las necesidades logísticas entre Europa y Australia, especialmente para empresas que buscan equilibrar rapidez, sostenibilidad y control de costes.

El acuerdo UE–Mercosur acelerará el comercio con Latinoamérica. Junto a Australia, Latinoamérica será otro de los principales focos comerciales para las empresas europeas en 2026. La entrada en vigor provisional del acuerdo entre la Unión Europea y Mercosur, el 1 de mayo, abrirá una de las mayores zonas de libre comercio del mundo y reducirá progresivamente los aranceles sobre numerosas exportaciones europeas. Países como Argentina, Brasil, Paraguay y Uruguay se consolidarán, así como mercados estratégicos para sectores europeos como industria, automoción, farmacéutico, alimentación y bienes de equipo. No obstante, KLN advierte de que, pese a la reducción arancelaria, seguirán existiendo barreras logísticas relevantes relacionadas con infraestructuras desiguales, burocracia aduanera, requisitos sanitarios y diferencias regulatorias locales.

La combinación entre acuerdos comerciales, optimización aduanera y planificación logística avanzada será decisiva para que las empresas europeas puedan aprovechar el nuevo ciclo de expansión internacional que comenzará a consolidarse a partir de 2026.

EEUU: impagos en tarjetas de crédito, en el nivel más alto desde 2011

Mientras tanto, la Fed de Kevin Warsh mira el S&P 500 con inquietud: la Bolsa sube pero los datos empeoran. La guerra en Oriente Medio oscurece el horizonte macro, el consumidor americano acumula impagos en máximos históricos y el mercado inmobiliario se congela otra vez con las hipotecas por encima del 7%. Pero el S&P 500 cotiza en máximos. Algo no cuadra. Y en la Fed lo saben.

Además, el S&P 500 supera al S&P Equal Weight por el mayor margen en 24 años. Solo 7 u 8 acciones están tirando del índice. El 99% del mercado va mucho más lento. Cuando los índices igual ponderados se quedan tan rezagados, suele ser señal de vulnerabilidad del rally. Si los grandes valores empiezan a fallar, no hay colchón debajo.

El dato que más preocupa es que los impagos en cuentas de tarjeta de crédito con más de 90 días de retraso han subido al 13,1%, el nivel más alto desde 2011 y rozando los máximos históricos. Los tipos de interés siguen al 5,25%, con la Fed sin mover ficha y la inflación presionando al alza. Una combinación que "es veneno puro para el consumo", subrayan en Zumitow. Las hipotecas por encima del 7% cierran el mercado inmobiliario. Las tarjetas con intereses del 22% se convierten en trampas. Los salarios reales crecen, sí, pero no lo suficiente para compensar dos años de inflación acumulada y tipos altos. El consumidor que sostuvo el ciclo 2023-2025 ya no tiene munición.

Negativo para JPMorgan (NYSE:JPM), Bank of America (NYSE:BAC), Capital One (NYSE:COF) y Synchrony (NYSE:SYF); alerta para retailers que dependen del crédito al consumo como Target (NYSE:TGT) y Kohl's (NYSE:KSS); señal adelantada de deterioro del ciclo que puede anticipar una revisión a la baja de beneficios en el sector financiero para el segundo semestre.

China endurece la inversión minorista en el exterior

Otro dato que suscita inquietud es que China endurece los controles de capital sobre el trading transfronterizo justo cuando el el inversor minorista del país empezaba a llegar masivamente a Occidente. Desde Europa hasta el Nasdaq, había flujos crecientes de inversores minoristas chinos saltándose los controles de capital a través de brokers que miraban para otro lado. Pekín ha decidido que se acabó.  Las autoridades han penalizado a varios brokers que permitían a sus clientes operar en mercados extranjeros sin cumplir los controles de capital vigentes. El grifo se cierra de forma repentina y sin avisar. La medida coincide con un momento delicado: el dinero chino se había convertido en un flujo comprador no desdeñable para acciones europeas y americanas. Menos presión compradora desde China sobre acciones europeas y americanas a corto plazo; señal de que el régimen chino prioriza el capital doméstico sobre la liberalización financiera.

UBP revisa a la baja las previsiones sobre el oro

Las previsiones a corto plazo para el oro han sido revisadas por UBP a la baja, reflejando el reajuste de las expectativas sobre la Reserva Federal y el aumento de los tipos de interés a corto y largo plazo observado en las últimas semanas. Se espera que el oro cotice hacia la parte baja de los rangos recientes en el corto plazo, a la espera de una mayor claridad sobre el desenlace del conflicto en Oriente Medio. Aunque las entradas de capital en ETF se han desacelerado de forma significativa, las compras por parte de los bancos centrales continúan a un ritmo subyacente sólido.

Buenos días, Envíamos adjunto el último análisis sobre el oro de UBP.  Oro – Cambio en las previsiones• Las previsiones a corto plazo para el oro han sido revisadas a la baja, reflejando el reajuste de las expectativas sobre la Federal Reserve y el aumento de los tipos de interés a corto y largo plazo observado en las últimas semanas.• Se espera que el oro cotice hacia la parte baja de los rangos recientes en el corto plazo, a la espera de una mayor claridad sobre el desenlace del conflicto en Oriente Medio.• Aunque las entradas de capital en ETFs se han desacelerado de forma significativa, las compras por parte de los bancos centrales continúan a un ritmo subyacente sólido.