Asia crecerá el 5,2% en 2027 pese a China
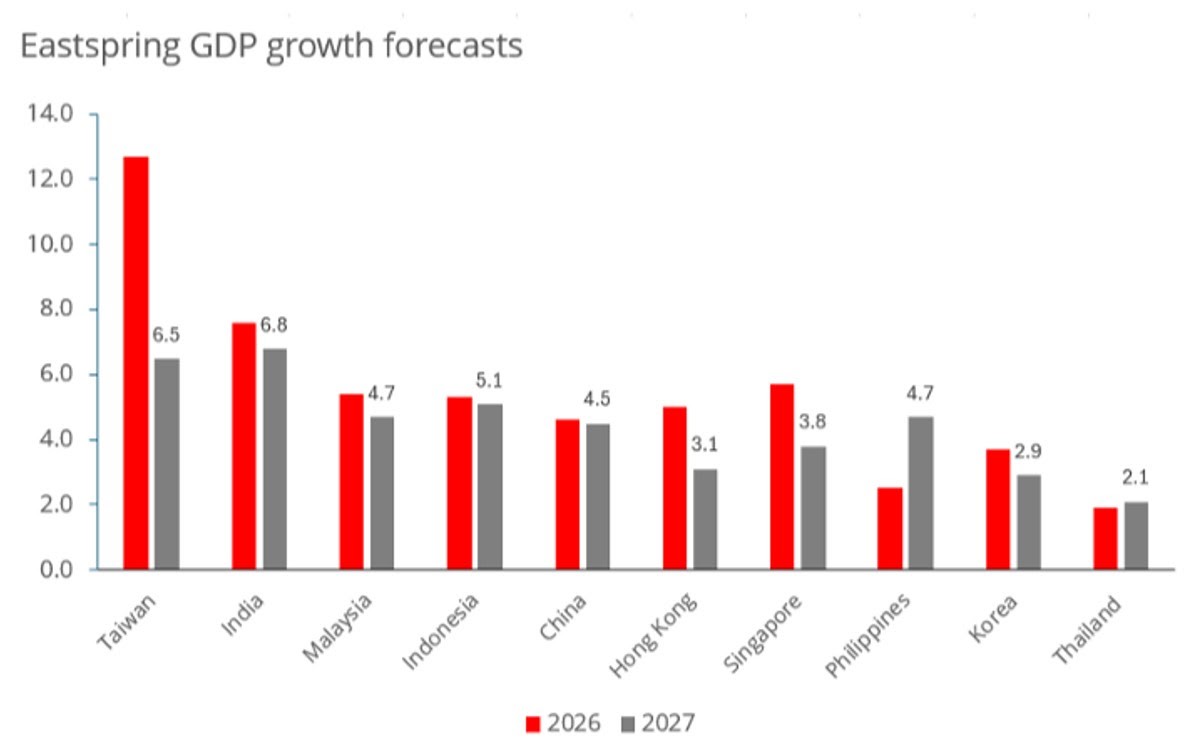
Vis Nayar, Chief Investment Officer; Ray Farris, Chief Economist, y Viola Wang, Economist de la gestora Eastspring Investments, creen que el crecimiento de las economías asiáticas seguirá siendo sólido en 2027, apoyadas en un crecimiento estimado de las exportaciones para el próximo año del 5,2%, unas expectativas de inflación a la baja, y unas políticas monetarias moderadas.
Sin embargo, el crecimiento sigue soportado más en el gasto de capital en inteligencia artificial (IA) que en el consumo, por lo que habrá que vigilar la evolución de dicho gasto. La excepción en crecimiento es China, cuya economía está más ligada a la industria que al consumo, y presenta un exceso de capacidad con menor actividad real.
Este escenario sigue favoreciendo a la renta variable asiática, según los expertos de Eastspring Investments, aunque es previsible mayor volatilidad a corto plazo. Las valoraciones son atractivas, pero las expectativas de crecimiento de los beneficios empresariales podrían girar a la baja, sobre todo en China.
Noviembre es la época del año en que 2026 comienza a quedar atrás y la atención de los mercados se desplaza rápidamente hacia el año siguiente. Aunque la economía mundial ha evitado una desaceleración importante, los mercados se han vuelto más volátiles en medio de la creciente preocupación por la solidez del ciclo de inversión en IA y el aumento de los riesgos geopolíticos.
En Asia, las últimas previsiones de la Organización Mundial del Comercio siguen apuntando a un sólido crecimiento de las exportaciones del 5,2% en 2027, tras un elevado 9,9% en 2026. Históricamente, un crecimiento del volumen de exportación al ritmo proyectado proporcionaría un contexto favorable para las economías exportadoras de la región. Por lo tanto, "esperamos que el crecimiento en la mayor parte de Asia siga siendo sólido en 2027", insisten los expertos de esta gestora.
Sin embargo, conviene moderar las expectativas de que el auge comercial de la IA aporte efectos indirectos de crecimiento generalizados. Hasta ahora, el fuerte crecimiento general se ha mantenido concentrado, mientras que el consumo ha sido considerablemente más débil. Incluso en los principales exportadores tecnológicos de Asia, el consumo no ha logrado seguir el ritmo del conjunto de la economía, lo que ha provocado una fuerte caída de su contribución al crecimiento.
La falta de una expansión más amplia pone de relieve, por tanto, el riesgo para la economía si el gasto en IA se revisa sustancialmente a la baja. Esto sugiere que las proyecciones de gasto de capital a más largo plazo tendrán un mayor peso desde etapas más tempranas de 2027 que en años anteriores.
La ventaja de una demanda interna débil es que las presiones subyacentes sobre los precios en toda la región siguen contenidas. Aparte de India y Japón, hay pocas señales de aceleración de la inflación subyacente o de presiones salariales y de precios que justifiquen un fuerte ciclo regional de endurecimiento en 2027.
En los rezagados del crecimiento en la región que se vieron obligados a subir los tipos de interés de forma agresiva en medio de episodios de debilidad cambiaria, Indonesia y Filipinas, sus bancos centrales intentarán revertir parte de esas subidas en la segunda mitad de 2027, suponiendo que unos precios del petróleo más bajos permitan a la Reserva Federal concluir su ciclo de endurecimiento a mediados de año.
Un crecimiento sólido, una inflación benigna y un ciclo de endurecimiento monetario relativamente moderado, no plantean un desafío macroeconómico extremo para la renta variable asiática. No obstante, es probable que las perspectivas del mercado a corto plazo sigan siendo muy volátiles, ya que los inversores reevalúan continuamente el equilibrio entre unas expectativas de beneficios todavía elevadas y unas valoraciones cada vez más atractivas.
Las valoraciones actuales parecen incorporar un grado significativo de descuento respecto de las previsiones consensuadas de beneficios para 2027. Es probable que se produzca algún ajuste a la baja.
Históricamente, los analistas han tendido a sobreestimar los beneficios del año natural entre un 1% y un 15% en los distintos mercados. Sin embargo, "nuestro análisis sugiere que las valoraciones seguirían siendo baratas en la mayoría de los mercados incluso después de aplicar las rebajas de beneficios históricamente habituales", resaltan en Eastspring.
Crecimiento débil en China
"A diferencia de nuestra perspectiva generalmente constructiva para el resto de la región, China sigue siendo la principal excepción, y es probable que su crecimiento continúe siendo débil. No esperamos que el crecimiento caiga bruscamente hacia la parte baja del rango del 4%. Sin embargo, alcanzar un crecimiento cercano al 4,5% requeriría un apoyo fiscal sustancialmente mayor que en 2026, y correría el riesgo de reforzar un modelo de crecimiento ya desequilibrado, que sigue estando muy apoyado en la industria y poco en el consumo", explican sus analistas.
Más importante aún, es probable que la inflación pase a ser una prioridad menor de la política económica a medida que las autoridades se centren en sostener la actividad real. "Esperamos que la debilidad de la demanda de los hogares y el persistente exceso de capacidad provoquen una desaceleración material de la inflación general hasta alrededor del 0,4% en 2027", apuntan los expertos de Eastspring.
Para la renta variable, la principal preocupación es la consiguiente debilidad del crecimiento nominal. Un escaso poder de fijación de precios limitaría el crecimiento de los ingresos corporativos y podría ejercer una mayor presión sobre los márgenes. Esto crea un riesgo a la baja para las previsiones consensuadas actuales de beneficios. El crecimiento proyectado de los beneficios de 2027 del 14,3% para MSCI China y del 21% para las acciones A de China, parece demasiado optimista frente a este contexto macroeconómico