La Bolsa castiga al BBVA tras el mal resultado en España
"El capítulo de la OPA está cerrado. El foco está en el crecimiento orgánico”, asegura el consejero delegado del BBVA, Onur Genç, en la presentación online de los resultados hasta septiembre. De esta forma, trata de zanjar las especulaciones tanto sobre una nueva operación hostil contra el Banco Sabadell como sobre una adquisición de otro banco en España.
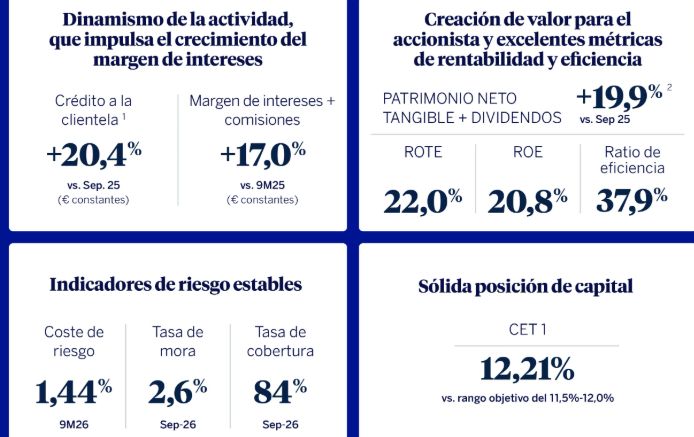
"Hemos obtenido unos resultados excelentes. Con un perfil que mejora año tras año, seguimos demostrando nuestra capacidad única para combinar crecimiento y rentabilidad. Nuestra cartera de crédito ha crecido más de un 20% en el último año, muy por encima de nuestros competidores europeos. Y mantenemos una rentabilidad del 22%, la más elevada de Europa. Desde 2020, nuestra contribución a la sociedad a través del crédito se ha incrementado un 70%", insiste.
"Ya estamos viendo resultados concretos que muestran la enorme capacidad de la inteligencia artificial para mejorar la experiencia del cliente, agilizar los procesos y aumentar la productividad del equipo", afirma, sin aportar cifras sobre la IA(algo que sí hizo el Santander en su presentación de resultados del día anterior: 149 millones de generación de valor).
Junto a estos mensajes triunfalistas. otros más realistas: el CEO del BBVA reconoce que están perdiendo cuota en hipotecas en España, con un 10% en nueva producción, pero que la están ganando en pymes y empresas. “En nueva creación si vemos una desaceleración por menor numero de transacciones y del precio de la vivienda. El mercado ha pasado de un 22% al 2,1%”, subraya el nuevo director financiero, Gonzalo Rodríguez.
Las acciones del BBVA se desploman un 6% después de que los resultados presentados por el banco hayan decepcionado a los analistas, en especial por la evolución del negocio en España. El grupo obtuvo un beneficio neto de 9.066 millones€, el 13% más, gracias principalmente a la aportación del negocio en México, y en menor medida el de Turquía. En cambio, España obtuvo un beneficio neto de 934 millones de euros en el tercer trimestre, un 6% menos, y un 10% por debajo de lo que esperaba el consenso del mercado. En los nueve primeros meses son 3.016 millones, el 0,2% menos. El margen de intereses crece el 3,4%, la mitad que los gastos de explotación (+7,7%, por las mayores inversiones en tecnología).
Destaca la mala evolución del margen de intereses, de las comisiones netas, de los resultados de operaciones financieras, y del diferencial de clientes. Sobre todo, que el crédito no logra impulsar los márgenes. Y que las provisiones se disparen el 37,9%, aunque aquí está el efecto de la venta de una cartera de préstamos dudosos en el segundo trimestre. Las dotaciones por deterioro de activos financieros (saneamientos crediticios) en España aumentan el 2,8%.
Aumentan también en Turquía: 1.138 millones€, el 91,6% más "por el crecimiento de la actividad, mayores requerimientos de las carteras minoristas y menores liberaciones en la cartera mayorista”
También llama la atención que el capital de máxima calidad baje 20 puntos básicos (pb), del 12,34% al 12,21%.
En el grupo, el margen de intereses crece el 20,8%, por encima de las previsiones del consenso del mercado (como pasa también con los beneficios). Los ingresos por comisiones suben el 14,5% por el “crecimiento en medios de pago y gestión de activos”. Los ingresos recurrentes del negocio bancario aumentan un 17%, lo que permite compensar el incremento de los gastos de explotación (+17,4%) y las pérdidas por deterioro de activos financieros (+25,8%).
México aporta 4.522 millones, el 16,9% a tipos de cambio constantes, pero el efecto de las divisas deja este porcentaje en el 8,4%. Crece el crédito. sobre todo a empresas, y el margen de intereses (8,5% a tipos de cambio constantes).
Turquía deja 789 millones de beneficio, el 21,8%. Y América del Sur, 821 millones (+ 42,1%).
La rentabilidad ROTE sube al 22% (19,7% a septiembre de 2025). La ratio de eficiencia mejora tres décimas, hasta el 37,9%, pese al alza de los costes. La morosidad baja dos décimas, hasta el 2,6%, pero el coste del riesgo sube 9, hasta el 1,44%.