La construcción crecerá este año lo mismo que en 2025
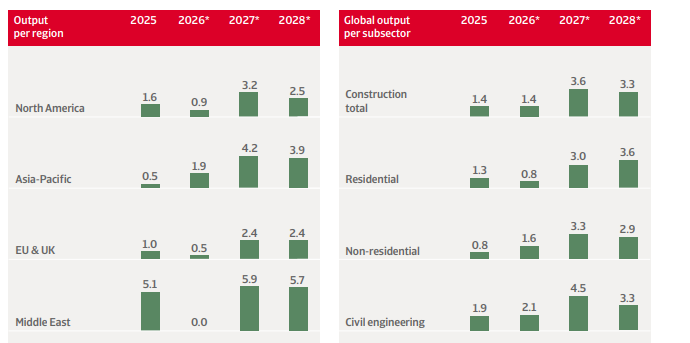
La producción del sector de la construcción crecerá apenas un 1,4% en 2026, al mismo nivel que el año anterior, según un informe de Crédito y Caución. El aumento del precio de la energía y la escalada inflacionaria están afectando a la confianza empresarial y a la inversión en grandes proyectos de construcción. El aumento de los tipos de interés y el incremento de los costes energéticos también están provocando una minoración del poder adquisitivo de los hogares, que lastra la demanda de vivienda.
Todo este contexto explica el estancamiento del sector, con claras diferencias entre las economías avanzadas y las emergentes. Así, mientras que en las primeras la construcción apenas crecerá un 0,8%, en las segundas llegará al 2,8% debido a la creciente urbanización que se está registrando en estos países. En India se espera un crecimiento del 6,5 % este año.
Para 2027, el informe de la aseguradora de Crédito estima un repunte del 3%, impulsado principalmente por una mayor actividad en Europa y América del Norte.
Además de los efectos del conflicto del Golfo y del bloqueo del estrecho de Ormuz, las empresas constructoras se enfrentan a importantes retos. La escasez de mano de obra cualificada y los elevados costes laborales son problemas estructurales que afectan a muchas economías avanzadas. El resultado es un menor margen comercial para las compañías y retrasos en los plazos de entrega. Las constructoras suelen trabajar con precios fijos en los contratos, por lo que no pueden repercutir los costes adicionales.
En Europa y Reino Unido, la estimación de crecimiento es del 0,5% este año. Las políticas fiscales de muchos países de la zona del euro se endurecerán con el fin de reducir los déficits, lo que supondrá un lastre para la construcción de infraestructuras en los próximos años. En la región, los costes de los materiales siguen siendo más elevados que en el pasado, y la escasez de mano de obra se ha convertido en un problema estructural. Ambas cuestiones están afectando negativamente a los márgenes de las empresas constructoras. El riesgo crediticio sigue siendo elevado en la mayoría de los países.
Además, se trata de un área de actividad en la que la competencia es intensa, los márgenes de beneficio son reducidos y los compradores públicos suelen retrasarse en los pagos. La proporción de quiebras empresariales es mayor que en la mayoría de los demás sectores.