La inflación devora el 35% del ahorro que no se invierte
Gescooperativo, la gestora de fondos de inversión del Grupo Caja Rural, ha realizado un estudio para cuantificar el coste que supone para los ahorradores mantener su dinero sin invertir. Para ello, ha analizado qué habría sucedido con 10.000€ durante los últimos 10 y 20 años, comparando la pérdida de poder adquisitivo derivada de mantenerlos en una cuenta sin remuneración con los resultados que se habrían obtenido invirtiendo esa misma cantidad en Letras del Tesoro o en tres índices bursátiles de referencia: el IBEX 35, el S&P 500 estadounidense y el MSCI World, que reúne compañías cotizadas de los principales mercados desarrollados.
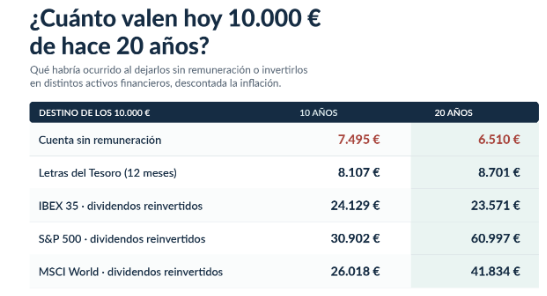
El estudio constata que no invertir también tiene un coste, aunque no resulte tan visible como las fluctuaciones de los mercados financieros. De hecho, 10.000€ depositados en una cuenta sin remuneración en septiembre de 2006 seguirían siendo hoy 10.000 euros, pero su capacidad de compra equivaldría a tan solo 6.510€ de entonces. El ahorrador habría perdido 3.490€ de poder adquisitivo, aproximadamente el 35% de su capital inicial, como consecuencia de la inflación.
El estudio de Gescooperativo constata que los precios de consumo en España han aumentado un 53,62% durante los últimos veinte años. Esto significa que para adquirir los mismos productos y servicios que antes costaban 10.000€, ahora necesitamos 15.362.
En un período más corto, los últimos diez años, el deterioro también habría sido significativo. Los precios han aumentado un 33,43% desde septiembre de 2016, de modo que los 10.000€ mantenidos sin remuneración habrían perdido 2.505 de poder adquisitivo, una cuarta parte de su valor inicial.
¿Qué habría pasado de haber invertido esos 10.000€? Las diferencias entre haber dejado el ahorro sin remuneración y haberlo invertido en diferentes activos financieros durante los últimos veinte años son notables. Una inversión de 10.000€ en el S&P 500 en septiembre de 2006, considerando la reinversión de los dividendos, habría alcanzado en septiembre de 2026 un valor nominal de 93.704€. Una vez descontada la inflación española acumulada durante ese período, su capacidad de compra equivaldría a 60.997€ de 2006.
En el caso del MSCI World, los 10.000€ iniciales se habrían convertido en 64.266, equivalentes a 41.834€ en términos reales. Y en el IBEX 35, también con reinversión de dividendos, habrían alcanzado los 36.210€ nominales, con un valor real de 23.571€.
Esta comparación permite dimensionar el coste de oportunidad de no invertir. Mientras que los 10.000€ sin remuneración habrían perdido 3.490€ de poder adquisitivo, la inversión en el S&P 500 habría generado una ganancia real de 60.997€ respecto al capital inicial. En el caso de haberse optado por una alternativa como las Letras del Tesoro a doce meses, que tradicionalmente se asocia al ahorro conservador, la reinversión sucesiva, a lo largo de 20 años, habría elevado el capital inicial hasta los 13.367€ nominales. Sin embargo, tras descontar la inflación, esos ahorros equivaldrían a 8.701€ de 2006. Por tanto, aunque la inversión habría proporcionado una rentabilidad positiva, no habría conseguido preservar íntegramente su poder adquisitivo. En diez años, los ahorros sin remuneración también habrían perdido una cuarta parte de su valor.
El análisis de Gescooperativo muestra que las diferencias entre mantener los ahorros inmóviles e invertirlos también son significativas cuando el horizonte se reduce a diez años. Así, los 10.000€ depositados en una cuenta sin remuneración en septiembre de 2016 habrían perdido 2.505 de poder adquisitivo hasta septiembre de 2026, mientras que la inversión en cualquiera de los tres índices bursátiles analizados habría permitido no solo compensar la inflación, sino también multiplicar el capital inicial en términos reales. Los 10.000€ invertidos en el S&P 500 habrían alcanzado un valor equivalente a 30.902€de 2016, una vez descontada la inflación.
En el caso del MSCI World, el capital habría ascendido a 26.018 euros, mientras que en el IBEX 35habría alcanzado los 24.129€, siempre en términos de poder adquisitivo. Por su parte, la inversión sucesiva en Letras del Tesoro a doce meses tampoco habría conseguido preservar íntegramente el valor del ahorro durante esta década. Aunque habría proporcionado una rentabilidad nominal positiva, los 10.000€ iniciales conservarían una capacidad de compra equivalente a 8.107 euros de 2016, lo que representa una pérdida real del 18,9%.
Los resultados reflejan, por tanto, un patrón común a ambos períodos: mientras que el dinero sin remuneración ha perdido valor por efecto de la inflación, los índices bursátiles analizados han generado ganancias reales significativas. Las Letras del Tesoro, por su parte, han contribuido a moderar la pérdida de poder adquisitivo, aunque sin llegar a evitarla.
Kruk: el 54% de los jóvenes tiene deudas con algún impago
Kruk España y la Asociación Española de Consumidores se unen en el Día sin Deudas 2026 para poner el foco en los retos financieros a los que se enfrentan los jóvenes en un contexto de aumento del consumo. De acuerdo con el V Observatorio KRUK, el 78,3% de los jóvenes compra por impulso tras descubrir productos en redes sociales y el 54% declara tener deudas con algún impago, la cifra más alta de toda la serie del estudio, muy por encima de la media nacional (35,5%).
A diferencia de las generaciones mayores, cuyo endeudamiento suele estar ligado a compromisos de mayor envergadura como hipotecas o préstamos elevados, el perfil de deuda de los más jóvenes responde a un patrón muy distinto, donde el impulso de compra nace directamente en las pantallas. Este contexto de consumo se produce, además, en paralelo a un uso elevado de las herramientas de pago aplazado o fraccionado. Mientras que la media general de uso en España se sitúa en el 39,8%, el 90,5% de los jóvenes que compran online, utiliza habitualmente estas opciones. De hecho, la financiación se dispara en fechas señaladas: el 28,3% de los jóvenes recurre a aplazar pagos en campañas como el Black Friday (el triple que la media nacional, situada en el 9,6%), y el 22,2% lo hace en el periodo navideño (más del doble que la media, del 9,9%).
“Comprender cómo se relacionan los jóvenes con el dinero es el primer paso para acompañarlos en su salud financiera. Las herramientas de pago aplazado y los estímulos constantes que encontramos en el entorno digital pueden hacer que el coste real de una compra resulte menos visible. Por eso, en el Día sin Deudas queremos poner en valor la educación financiera desde edades tempranas y la importancia de hablar de dinero con naturalidad, para ayudar a tomar decisiones financieras más conscientes”, señala Alina Giurgea, CEO de Kruk España.
En la misma línea, Miguel Ángel Ruiz, presidente de la Asociación Española de Consumidores, advierte sobre el riesgo de este periodo del año: “El Black Friday y la campaña navideña se han convertido en una prueba de fuego para los bolsillos más vulnerables. El bombardeo constante de ofertas y la falsa sensación de que ‘por poco dinero al mes no pasa nada’ empujan a muchos jóvenes a un sobreendeudamiento invisible. Desde las asociaciones de consumidores insistimos en la importancia de planificar las compras, diferenciar entre lo que se necesita y lo que es un capricho financiado, y recordar que la mejor compra es la que no compromete nuestra tranquilidad futura”.
La deuda media de la Generación Z se sitúa en 9.478€ (frente a los 35.854€ de la media nacional), y el 58,7% debe menos de 1.000. Estos datos dibujan un perfil de endeudamiento de menor importe medio, pero con un margen mensual limitado para hacer frente a nuevos compromisos. Su capacidad de pago mensual media se sitúa en 141,8€. En este sentido, el presidente de la Asociación Española de Consumidores, apunta que “caer en la trampa de los pequeños gastos cotidianos o de los micropagos fraccionados es muy fácil cuando no se cuenta con un margen de ahorro amplio. Nos preocupa profundamente que se haya normalizado convivir con deudas y que los jóvenes asuman los impagos como algo cotidiano. Desde las asociaciones de consumidores insistimos en la importancia de concienciar sobre estos riesgos y recordar que existen vías de asesoramiento y mediación para ayudarles a recuperar el equilibrio antes de que la situación se complique”.
Y es que los problemas de dinero suelen venir acompañados de un fuerte desgaste psicológico. Por un lado, el 52,8% afirma que convivir con deudas es algo normal en su generación, y, por otro lado, esta situación genera un malestar silencioso, ya que el 31,7% reconoce sentir culpa y el 28,7% vergüenza al comprobar que las cuentas no salen.
“Cuando los gastos superan los ingresos, es muy común que aparezca el bloqueo, la tentación de no abrir las notificaciones del banco o posponer la revisión de las cuentas por miedo al qué dirán”, añade Alina Giurgea. “Romper ese silencio es el primer paso indispensable. No se trata de juzgar, sino de entender que la educación financiera y la mediación temprana son herramientas de libertad”.
Para acercar la educación financiera a los jóvenes y a las familias de una forma práctica y alejada de los tecnicismos, Kruk y la Asociación Española de Consumidores apuestan por ofrecer herramientas que permitan comprender mejor la relación con el dinero y tomar decisiones financieras más informadas. Con motivo del Día sin Deudas, ambas entidades han lanzado una versión actualizada del Test de Personalidad Financiera, una herramienta gratuita creada en colaboración con el economista Adrian Asoltanie. El test permite identificar cuatro perfiles según la forma en la que cada persona se relaciona con el dinero y ofrece recomendaciones prácticas y personalizadas para la gestión económica del día a día. En esta nueva versión, se ha utilizado un lenguaje más cercano y accesible para conectar con la Generación Z, con el fin de ayudarles a reflexionar de forma práctica sobre su papel en las finanzas. Además, como parte de este compromiso por llevar la educación financiera a los canales que consumen los jóvenes, Kruk España ha puesto en marcha este año el canal de YouTube "De esto sí se habla", una plataforma de utilidad pública para normalizar la conversación sobre deudas y fomentar la educación financiera.
Barómetro Mintos: la brecha salarial se extiende al ahorro
A las puertas del Día Europeo de la Igualdad Salarial, el Barómetro Mintos 2026 muestra que la brecha de género no se limita al salario y se extiende a la forma en que mujeres y hombres hacen crecer sus ahorros. Según el estudio, el 33% de las mujeres invierte actualmente en instrumentos financieros, frente al 48%de los hombres. Además, las mujeres destinan de media el 7,7% de sus ahorros a la inversión, frente al 12,9% de los hombres, un 40% menos. “La brecha salarial tiene un efecto que se acumula con el tiempo. No se trata solo de cuánto se gana, sino de qué se hace con lo que se ahorra: mantener el dinero parado durante años puede marcar una diferencia importante en el patrimonio a largo plazo”, señala Kertu-Liina Lehismäe, Chief Growth Officer de Mintos.
La Comisión Europea fija cada año esta fecha simbólica, a partir de la cual las mujeres dejan de cobrar, en promedio, lo mismo que los hombres, con una brecha salarial en la UE en torno al 12%. Esa diferencia acaba trasladándose al patrimonio: menores ingresos implican menos capacidad de ahorro y, si además se invierte una parte menor de lo ahorrado, la distancia se amplía con los años. Los datos del Barómetro apuntan en esa dirección: el 13% de las mujeres no tiene ningún ahorro, frente al 8% de los hombres, y solo el 8% supera los 50.000€ ahorrados, frente al 14% de ellos.
El 54% de las mujeres no destina ninguna parte de sus ahorros a inversiones, frente al 40% de los hombres. Entre quienes sí invierten, también existe una diferencia en el tipo de producto que eligen; el 57% de las mujeres recurre a cuentas de ahorro o depósitos a plazo fijo, frente al 38% de los hombres, mientras que su participación es menor en acciones (38%) y criptoactivos (20%). Las actitudes ante el riesgo siguen un patrón similar. Cuatro de cada diez mujeres prefieren inversiones seguras, aunque ofrezcan una rentabilidad baja, mientras que en el caso de los hombres la cifra es el 34%, y el 27% de lasmujeres evita invertir por completo, frente al 21% de los hombres.
El 58% de las mujeres considera que tiene pocos o ningún conocimiento sobre inversiones, 20 puntos más que los hombres (38%). Por otra parte, el 30% afirma no saber nada sobre inversiones (frente al 21 % de los hombres). Solo el 15% de las mujeres se considera bastante o muy informada, casi la mitad que los hombres (27%). Entre quienes no invierten actualmente, el 53% de las mujeres no tiene intención de hacerlo y no se siente preparada para empezar, frente al 44% de los hombres.
Las vías de aprendizaje también son distintas. Los amigos y los asesores financieros desempeñan un papel similar para ambos sexos, pero los hombres son más propensos a recurrir a fuentes online, como páginas web, blogs, podcasts y cursos (27% frente a 18%), y son más del doble de propensos a basarse en su propia experiencia en materia de inversión (22% frente a 10%).
Lograr mayor seguridad e independencia financiera (32%) y ahorrar para la jubilación (31%) son las principales motivaciones de las mujeres para empezar o seguir invirtiendo. Destaca también la posibilidad de empezar con pequeñas cantidades, que menciona el 30% de las mujeres frente al 24% de los hombres, y entender mejor cómo funciona la inversión (28%). A la hora de elegir proveedor, la confianza, la seguridad y la protección del inversor son el factor más valorado (46%), y el 24% de las mujeres tiene en cuenta el acceso a recursos formativos. “Muchas mujeres no invierten porque sienten que no saben lo suficiente o que necesitan grandes cantidades para empezar. Ofrecer información clara sobre los riesgos, los costes y la disponibilidad del dinero, junto con opciones que permitan comenzar con importes pequeños, ayuda a que cada persona pueda valorar con criterio si invertir encaja con sus objetivos”, añade la portavoz de Mintos.