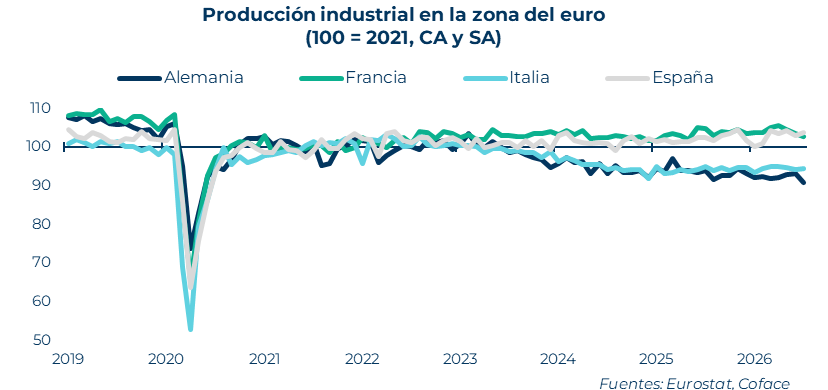
La industria recupera el nivel previo a la invasión de Ucrania
La industria europea sigue luchando por recuperarse de las repetidas crisis energéticas y geopolíticas. Sin embargo, en este contexto incierto, España destaca como una excepción. Su producción manufacturera ha superado los niveles anteriores a la guerra provocada por la invasión rusa de Ucrania, impulsada por una diversificación industrial más equilibrada, unos costes laborales competitivos y el auge de las energías renovables. Se trata de una tendencia prometedora, pero que aún se enfrenta a varios retos estructurales, especialmente en lo que respecta a la productividad y a la infraestructura eléctrica, según un análisis realizado por los economistas de Coface.
“Mientras que el corazón industrial de Europa sigue debilitado por sucesivas crisis, la industria española está demostrando ser más dinámica. Su resiliencia se sustenta en una base productiva diversificada, unos costes competitivos y un fuerte potencial energético. El verdadero reto ahora es convertir estas ventajas en ganancias de productividad sostenibles”, afirma Laurine Pividal, economista para el sur de Europa de la aseguradora de Crédito.
Desde 2022, España se ha consolidado como una de las economías más dinámicas de Europa, con un crecimiento anual entre dos y seis veces superior al de la Unión Europea. La industria sigue la misma trayectoria: la producción manufacturera española ya ha superado los niveles previos a la invasión de Ucrania, mientras que Alemania e Italia siguen rezagadas .
Este rendimiento puede atribuirse , en parte , a una estructura industrial más favorable. Mientras que Alemania e Italia siguen muy expuestas a sectores duramente afectados por la crisis energética, como la automoción, la maquinaria y la metalurgia, España se beneficia de una mayor diversificación y de un fuerte impulso en sectores de alto valor añadido (productos farmacéuticos, equipos eléctricos o electrónica), así como en determinadas industrias con un alto consumo energético (papel, plásticos o productos químicos).
Este impulso no se limita al mercado nacional. España ha mantenido su cuota de mercado de exportación dentro de la Unión Europea desde 2015, a diferencia de Alemania y Francia, que han visto cómo sus cuotas disminuían.
Uno de los principales puntos fuertes de la industria española sigue siendo su ventaja en materia de costes laborales. En 2025, los costes laborales por hora en el sector manufacturero seguían siendo significativamente más bajos que en otras grandes economías europeas (un 40% más bajos que en Francia, 43% que en Alemania). Esta diferencia permite a España seguir siendo especialmente competitiva: sus menores costes laborales compensan con creces su déficit de productividad.
Sin embargo, esta ventaja sigue siendo frágil. Entre 2022 y 2025, los costes laborales por hora en el sector manufacturero aumentaron un 15%, mientras que la productividad real creció menos del 3% . Al mismo tiempo, la creación de empleo se ha concentrado en sectores de bajo valor añadido. El principal riesgo está en que, si los salarios siguen aumentando más rápido que la productividad, uno de los pilares de la competitividad española podría debilitarse gradualmente.
Energía: una ventaja competitiva infrautilizada
En tan solo unos años, la expansión de la energía solar y eólica ha transformado profundamente el sistema eléctrico español. En 2024, las energías renovables ya representaban el 58% del mix eléctrico de España . Como resultado, el país depende ahora mucho menos del gas que la mayoría de sus vecinos europeos, y el gas influye en sus precios de la electricidad solo el 15% del tiempo (frente al 89% en Italia a principios de 2026). Esta menor dependencia reduce su exposición a las crisis energéticas y contribuye a que España sea el principal mercado europeo de acuerdos de compra de energía (PPA), con una cuarta parte de la capacidad contratada.
Sin embargo, esta ventaja en los precios al por mayor aún no se ha reflejado plenamente en las facturas de los fabricantes. Entre las razones que lo explican se encuentran la reducción de las subvenciones, el aumento de los costes de la red y un retraso en la inversión en infraestructuras eléctricas y almacenamiento. España destina tan solo 0,3$ a su red por cada dólar invertido en energías renovables, frente a los aproximadamente 0,7$ de la mayoría de los países europeos, lo que ha provocado que, en 2025, se haya restringido hasta un 11% de la generación renovable debido a limitaciones de la red.
No obstante, este potencial podría materializarse a lo largo de la próxima década. La eliminación gradual prevista para 2030 de los regímenes de apoyo alemanes a las industrias con alto consumo energético, de confirmarse, combinada con el reciente plan de España de invertir 17.900 millones€ adicionales en la red eléctrica, podría reforzar la ventaja competitiva del país. A medida que la industriase descarboniza, el acceso a electricidad renovable a precios competitivos podría convertirse en un factor diferenciador cada vez más importante a favor de España.