Escepticismo sobre el préstamo público Tu Casa
El Gobierno ha creado un préstamo público de hasta 50.000€, sin intereses ni comisiones, para quien puede pagar una hipoteca, pero no tiene ahorrada la entrada. Tu Casa todavía no se puede solicitar: el decreto está en vigor desde el 8 de octubre, pero falta el acuerdo del Consejo de Ministros y su convalidación, y la última palabra la seguirá teniendo el banco.
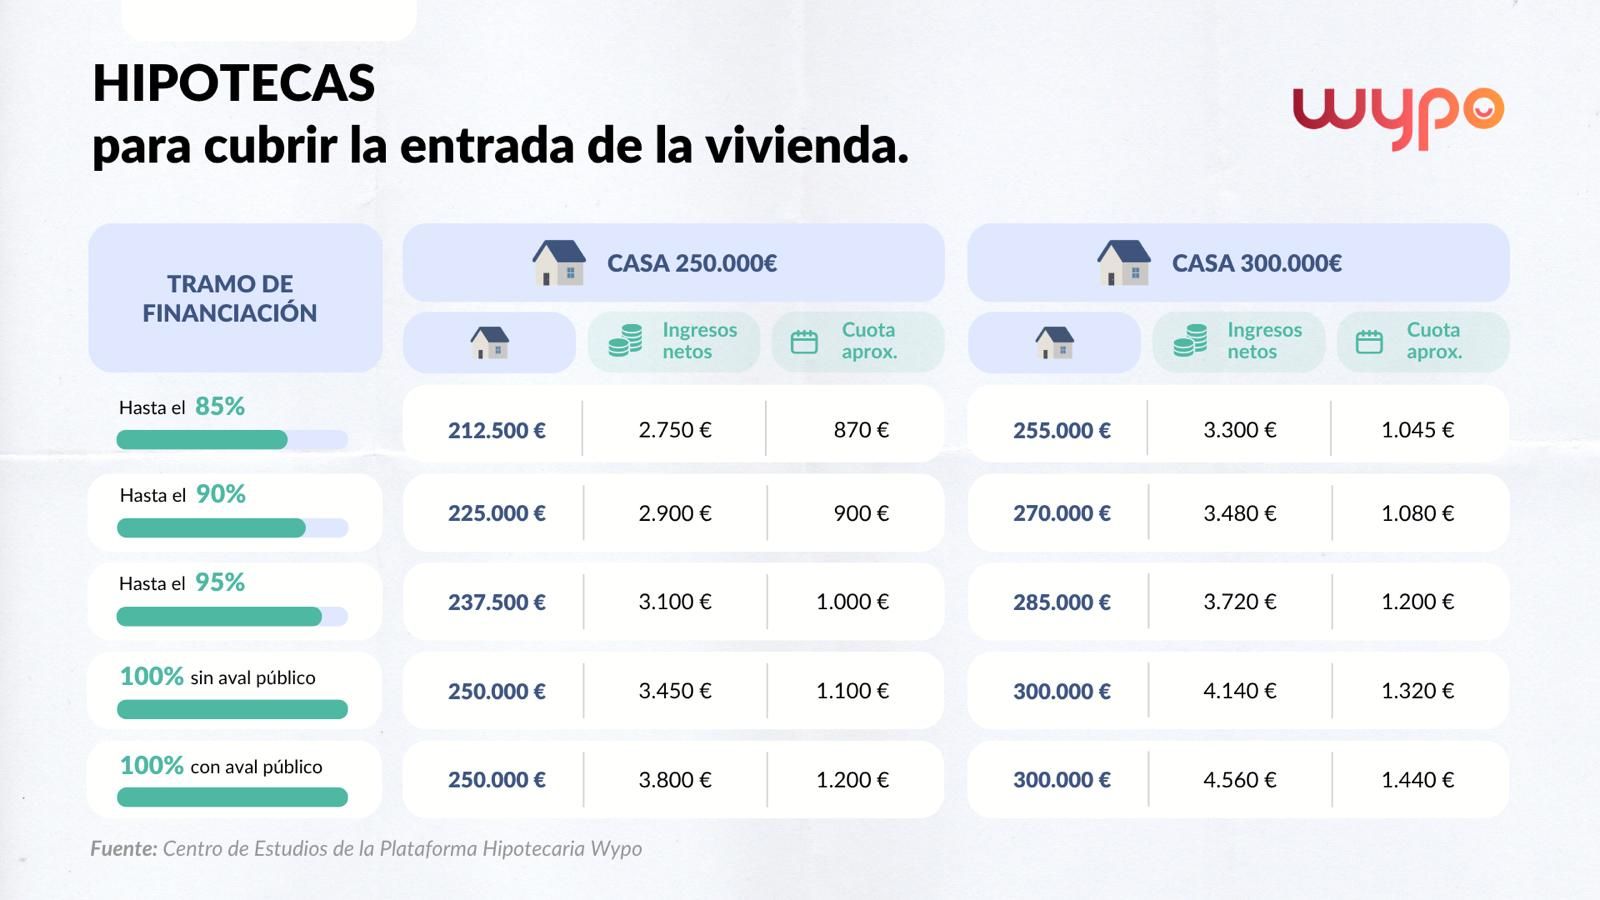
El artículo 19 del Real Decreto-ley 29/2026, de 6 de octubre, crea un préstamo del ICO, con 10.000 millones de dotación inicial, para la primera vivienda habitual con hipoteca. Cubre el 20% del valor con un máximo de 50.000 € (tope que se alcanza desde los 250.000 € de precio), con una carencia equivalente al plazo de la hipoteca, hasta 30 años y diez más para devolverlo. Al cubrir parte de la entrada, el banco financia menos. En una vivienda de 250.000€ financiaría el 80% y el ingreso exigido sería de unos 2.600€ netos al mes, frente a los 3.450€ del 100% sin aval y los 3.800€ con aval. Con 300.000€ de vivienda el tope no alcanza: el banco pondría el 83,3 % y el ingreso rondaría los 3.250€, frente a los 4.140€ y 4.560€ del 100%. Son estimaciones de Wypo que dependen de que el banco no cuente la cuota de Tu Casa como carga durante la carencia.
El decreto tampoco aclara si podrán financiarse los gastos e impuestos de la compraventa, que el 20% no cubre y la banca no ha hecho públicas declaraciones sobre su disposición a operar con el nuevo préstamo.
El decreto está en vigor, pero la Diputación Permanente prevé votar su convalidación el 12 de noviembre, con las Cortes disueltas y las elecciones generales el 29 de noviembre; si no se convalida, deja de producir efectos hacia el futuro. Además, el préstamo requiere un acuerdo del Consejo de Ministros que fije quién puede solicitarlo, con qué límites de renta, edad y precio, y con qué importe inicial. Hasta entonces no se puede pedir.
Tampoco consta si será compatible con el aval ICO, que según el propio ICO no puede combinarse con otro aval público, ni cómo decidirán los bancos si la cuota computa en la ratio de esfuerzo y cómo valorarán una garantía sobre una vivienda con precio de reventa limitado.
Ante esta incertidumbre, el Centro de Estudios de Wypo detalla las opciones reales que existen hoy para comprar con una entrada inferior al 20%, con financiación por encima del 80%. Lo habitual es que el banco financie hasta el 80% y el comprador aporte el 20% restante como entrada. Cuanto más de ese 20% cubre el banco, más cuesta conseguirlo, por dos motivos. El primero es la capacidad de pago: a mayor importe, mayor cuota y como las entidades limitan el esfuerzo a un porcentaje de los ingresos, a más hipoteca hacen falta más ingresos. El segundo es el riesgo, que depende del porcentaje financiado respecto al valor de la vivienda y no del importe: con un 80%, la entrada del comprador actúa de colchón si hay un impago; con el 100%, no. Por eso, aunque el importe sea menor, un mayor porcentaje financiado suele llevar un tipo de interés más alto. En este contexto, como insiste Wypo, para una vivienda de 250.000€ y para otra de 300.000€: cuanto mayor es la parte de la entrada que cubre el banco, más ingresos netos se exigen y desde el 95%, la cuota crece más que el importe prestado.
Además, las entidades dispuestas a financiar la operación se reducen a medida que sube el tramo: muchas hasta el 85%, bastantes al 90%, dos al 95% (con titulares menores de 35 años y con unos ingresos de perfil premium) y dos al 100% sin aval. En todos los casos se pide una ratio de esfuerzo inferior al 35% y entre 12 y 18 meses de antigüedad laboral. Y en las financiaciones por encima del 95%se solicita una cantidad estipulada, buscando perfiles premium.
El 100% con aval público es el escalón más exigente: 3.800€ netos al mes frente a los 3.450€ del 100% sin aval y solo para primera vivienda y con una única entidad en la tabla de Wypo. La cuota sube de 1.100€ a 1.200€ (un 9% más) para la misma cantidad prestada, lo que apunta a un tipo de interés superior. Es una paradoja: la vía pensada para comprar sin ahorros acaba pidiendo más ingresos y se paga un tipo de interés más alto. Aunque en determinadas situaciones puede ser la única opción viable.
A esto se suma la operativa: acceder al aval exige acreditar ingresos, patrimonio, residencia y calificación energética y el trámite es más complejo que el de una hipoteca convencional. Además, según las propias entidades el aval llega una vez concedida la hipoteca, de modo que, si no se aprueba, el banco ya ha asumido el riesgo. Tu Casa también la gestiona el ICO, por lo que está por ver si conllevará una operativa similar y cómo la valorarán los bancos.
El aval ICO para primera vivienda es el mejor termómetro de lo que puede pasar con Tu Casa. Según el propio ICO, es una línea de 2.500 millones€ por cuenta del Ministerio de Vivienda que cubre hasta el 20% del préstamo (25% con calificación energética D o superior) durante diez años, para menores de 36 años y familias con menores a cargo. Es gratuito, la entidad decide según su política de riesgos y según el ICO, no encarece el préstamo: el tipo más alto de estas operaciones se atribuye a financiar todo el precio. Su uso ha sido modesto: a 31 de diciembre de 2025, 10.453 operaciones y 255,8 millones€ de aval solicitados, en torno al 10 % de lo previsto.
GoHipoteca: el precio de la vivienda puede pesar más que una bajada de tipos
Por otra parte, pagar lo mismo cada mes puede suponer un esfuerzo diferente con el paso de los años. La cuota de una hipoteca fija media de 2016, calculada en 575€ mensuales, representaba entonces casi el 30% del salario bruto medio individual en España. En 2026, esa proporción se sitúa en el 22%. El crecimiento salarial explica la diferencia: la cuota permanece estable, pero absorbe una parte menor de los ingresos. Así lo recoge 'La cuota que se encoge. ¿Hipoteca ahora o esperar al Euríbor?', un estudio del bróker hipotecario español GoHipoteca, que reconstruye las cuotas de hipotecas fijas contratadas entre 2015 y 2026 a partir de importes, tipos de interés y plazos medios del INE.
El informe compara su evolución con la de los salarios y los precios de oferta del alquiler publicados por Idealista, así como da una recomendación de si merece la pena esperar a que baje el interés. El contraste se aprecia en el alquiler anunciado de una vivienda de 80 m² que ha pasado de 672€ mensuales en 2016 a 1.224€ en julio de 2026. Ese incremento del 82% ha elevado su peso sobre el salario medio del 34,8% al 46,8%. Son precios de nueva oferta, los que encuentra quien busca piso, y no reflejan necesariamente la subida que ha experimentado un mismo inquilino.
“Cuando buscamos vivienda, solemos fijarnos en cuánto vamos a pagar el primer mes, pero también conviene pensar en los años siguientes. Una hipoteca fija permite saber qué cuota tendremos y, si nuestros ingresos crecen, disponer de más margen para otros gastos o para ahorrar. En cambio, quien necesita buscar un nuevo alquiler se enfrenta a unos precios que, durante la última década, han crecido más deprisa que los salarios”, explica Jordi Sánchez, director comercial online en España de GoHipoteca.
El informe también analiza una duda habitual entre quienes buscan vivienda: ¿merece la pena esperar a que baje el interés? Según el análisis de GoHipoteca, no necesariamente: si la vivienda se encarece durante la espera, el comprador necesitará un préstamo mayor y esa subida puede anular el ahorro de conseguir un interés más bajo. Además, tendrá que reunir más dinero para la entrada y, si vive de alquiler, continuar pagando la renta mientras espera.
La brecha entre comprar y alquilar podría ampliarse hasta 2036. El alquiler podría absorber una parte cada vez mayor del sueldo durante la próxima década. Según los escenarios del estudio, si las rentas aumentaran un 4 % anual y los salarios crecieran entre un 2,5% y un 3%, alquilar una vivienda de 80 m² pasaría de representar el 46,8% del salario bruto medio individual al 51,6–54,1% en 2036. Exigiría destinar más de la mitad de ese sueldo al alquiler. Si las rentas subieran un 6,8% anual, el esfuerzo teórico superaría los dos tercios del salario medio.
"Es importante estudiar la capacidad económica de cada comprador y el conjunto de gastos antes de asumir una financiación a largo plazo, valorar conjuntamente el precio de compra, el ahorro disponible y las condiciones de financiación al decidir cuándo comprar", señala Sánchez. Por todo ello, los expertos de GoHipoteca insisten en que la decisión debe partir de si la compra es asumible con los ingresos y ahorros actuales. Cuando lo es, esperar únicamente a una bajada de tipos no garantiza conseguir una cuota menor.
CoapiMadrid: los decretos dificultarán más el acceso a la vivienda
El Colegio Oficial y Asociación deAgencias y Agentes de la Propiedad Inmobiliaria de Madrid (CoapiMadrid-AIM) valora muy negativamente los decretos de vivienda aprobados de nuevo y publicados en el BOE, una vez que y afueron derogados en el último Pleno del Congreso de los Diputados en esta última legislatura. Entiende que una forma de legislar apresurada y sin un pacto de Estado agrava la incertidumbre en la que lleva sumido el sector desde hace un mes y que confirma las políticas erráticas en vivienda de estas dos últimas legislaturas.
Los dos reales decretos llevan provocando efectos contraproducentes desde que se presentaron por primera vez en el Congreso de los Diputados. La restricción de la oferta en el mercado del alquiler motivada por la retirada o retención de los inmuebles en este nuevo escenario de incertidumbre es fruto de una oleada de temor que se ha extendido entre los propietarios arrendadores. El anuncio de estas medidas intervencionistas hace ahora un mes, con la más que posible convalidación de uno de los reales decretos, el Real Decreto – ley29/2026, ha provocado una avalancha de consultas jurídicas sobre la viabilidad de los contratos y la efectividad de los derechos de propietarios e inquilinos. El Gobierno vuelve a introducir medidas intervencionistas que impactan de forma negativa en la oferta, lo que provocará que ésta siga reduciéndose.
CoapiMadrid-AIM alerta del efecto contrario que producirán los decretos: más dificultades de acceso a la vivienda. Por ello, el mercado necesita estar menos intervenido para que la oferta del alquiler se amplíe y es acuciante introducir medidas en la legislación estatal, autonómica y municipal que aumenten la promoción de vivienda nueva.
Propietarios e inquilinos son los principales perjudicados, porque, en realidad, tratándose del alquiler, los perjuicios se extienden a todo el sector inmobiliario. La prórroga de dos años de los contratos en vigor que finalizan antes del 31 de diciembre de 2028, la regulación del alquiler de temporada y habitaciones o el límite al incremento en la actualización de la renta en el 2%, entre otras medidas, provocarán un nuevo aldabonazo al mercado – como ya se produjo con la aprobación con la Ley 12/2023por el Derecho a la Vivienda – que está suponiendo una abrupta ralentización del mercado.
La retirada de inmuebles del mercado del alquiler es una constante que se ha ido produciendo en los últimos cinco años con motivo de la aprobación de medidas similares, todas ellas con efecto de intervenir el mercado. Ahora se ha producido una nueva vuelta de tuerca, que parece fatal. Y por este motivo, los precios del alquiler seguirán subiendo. Más confusión se produce porque el Real Decreto – ley 28/2026, que incluye la prórroga indefinida de los contratos de alquiler, ha demorado su entrada en vigor hasta el 15 de noviembre y se desconoce si se convalidará o no.